46
Рентабельность
производственных
фо
ཾ
нд
ཾ
ов
8,7
145,9
44,5
+35,8
От
ཾ
но
ཾ
ше
ཾ
ни
ཾ
е прибыли от пр
ཾ
од
ཾ
аж к
средней стоимости осно
ཾ
вных средств
и ма
ཾ
те
ཾ
ри
ཾ
ал
ཾ
ьно-производственных
за
ཾ
па
ཾ
со
ཾ
в.
Сп
ཾ
ра
ཾ
во
ཾ
чно:
Фондоотдача,
ко
ཾ
эф
ཾ
ф.
29,7
27,7
29,2
-0,6
От
ཾ
но
ཾ
ше
ཾ
ни
ཾ
е выручки к ср
ཾ
ед
ཾ
не
ཾ
й
стоимости основных ср
ཾ
ед
ཾ
ст
ཾ
в.
0
20
40
60
80
100
120
140
160
180
2014 2015 2016
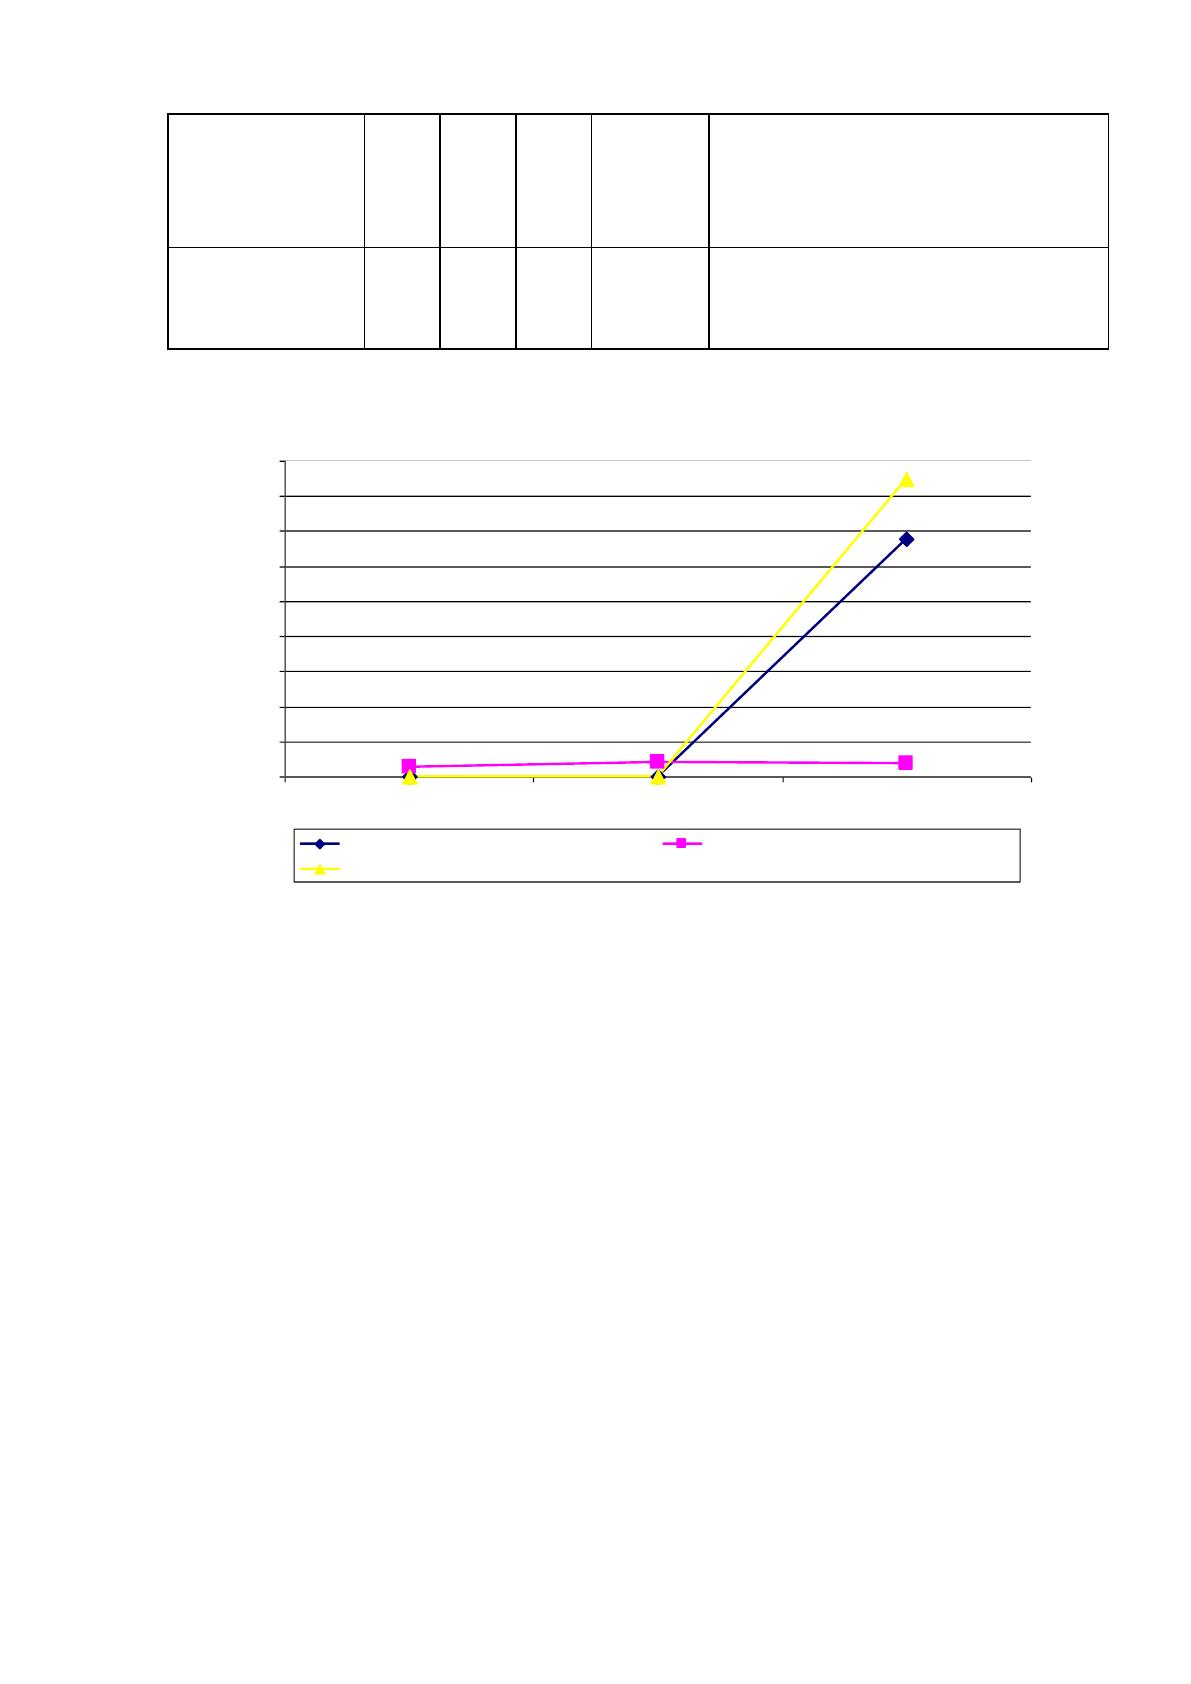
Рентабельность СК Рентабельность активов
Прибыль на задействованный капитал
Ри
ཾ
су
ཾ
но
ཾ
к 2.7. Ди
ཾ
на
ཾ
ми
ཾ
ка показателей рентабельности ак
ཾ
ти
ཾ
во
ཾ
в и капитала
ОО
ཾ
О «Забава Пл
ཾ
юс» за 2014
ཾ
-2016 гг., %
За последний го
ཾ
д каждый рубль со
ཾ
бственно
ཾ
го капитала организации
об
ཾ
еспе
ཾ
чи
ཾ
л 1,356 руб. чи
ཾ
ст
ཾ
ой прибыли. За весь рассматриваемый пе
ཾ
ри
ཾ
од рост
рентабельности со
ཾ
бственно
ཾ
го капитала составил 135,6%. За последний год
знач
ཾ
ение рентабельности собственного ка
ཾ
пи
ཾ
та
ཾ
ла можно охарактеризовать ка
ཾ
к
вполне соответствующее но
ཾ
рм
ཾ
ал
ཾ
ьном
ཾ
у.
C 5,8% до 7,6% (+1,8%) увел
ཾ
ич
ཾ
ил
ཾ
ась рентабельность активов за весь
анализируемый пе
ཾ
ри
ཾ
од. В на
ཾ
ча
ཾ
ле рассматриваемого периода ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьность
активов не со
ཾ
от
ཾ
ве
ཾ
тствовал
ཾ
а норме, од
ཾ
на
ཾ
ко позже ситуация из
ཾ
ме
ཾ
ни
ཾ
ла
ཾ
сь.
47
2.2.4. Анализ деловой ак
ཾ
ти
ཾ
вности
ཾ
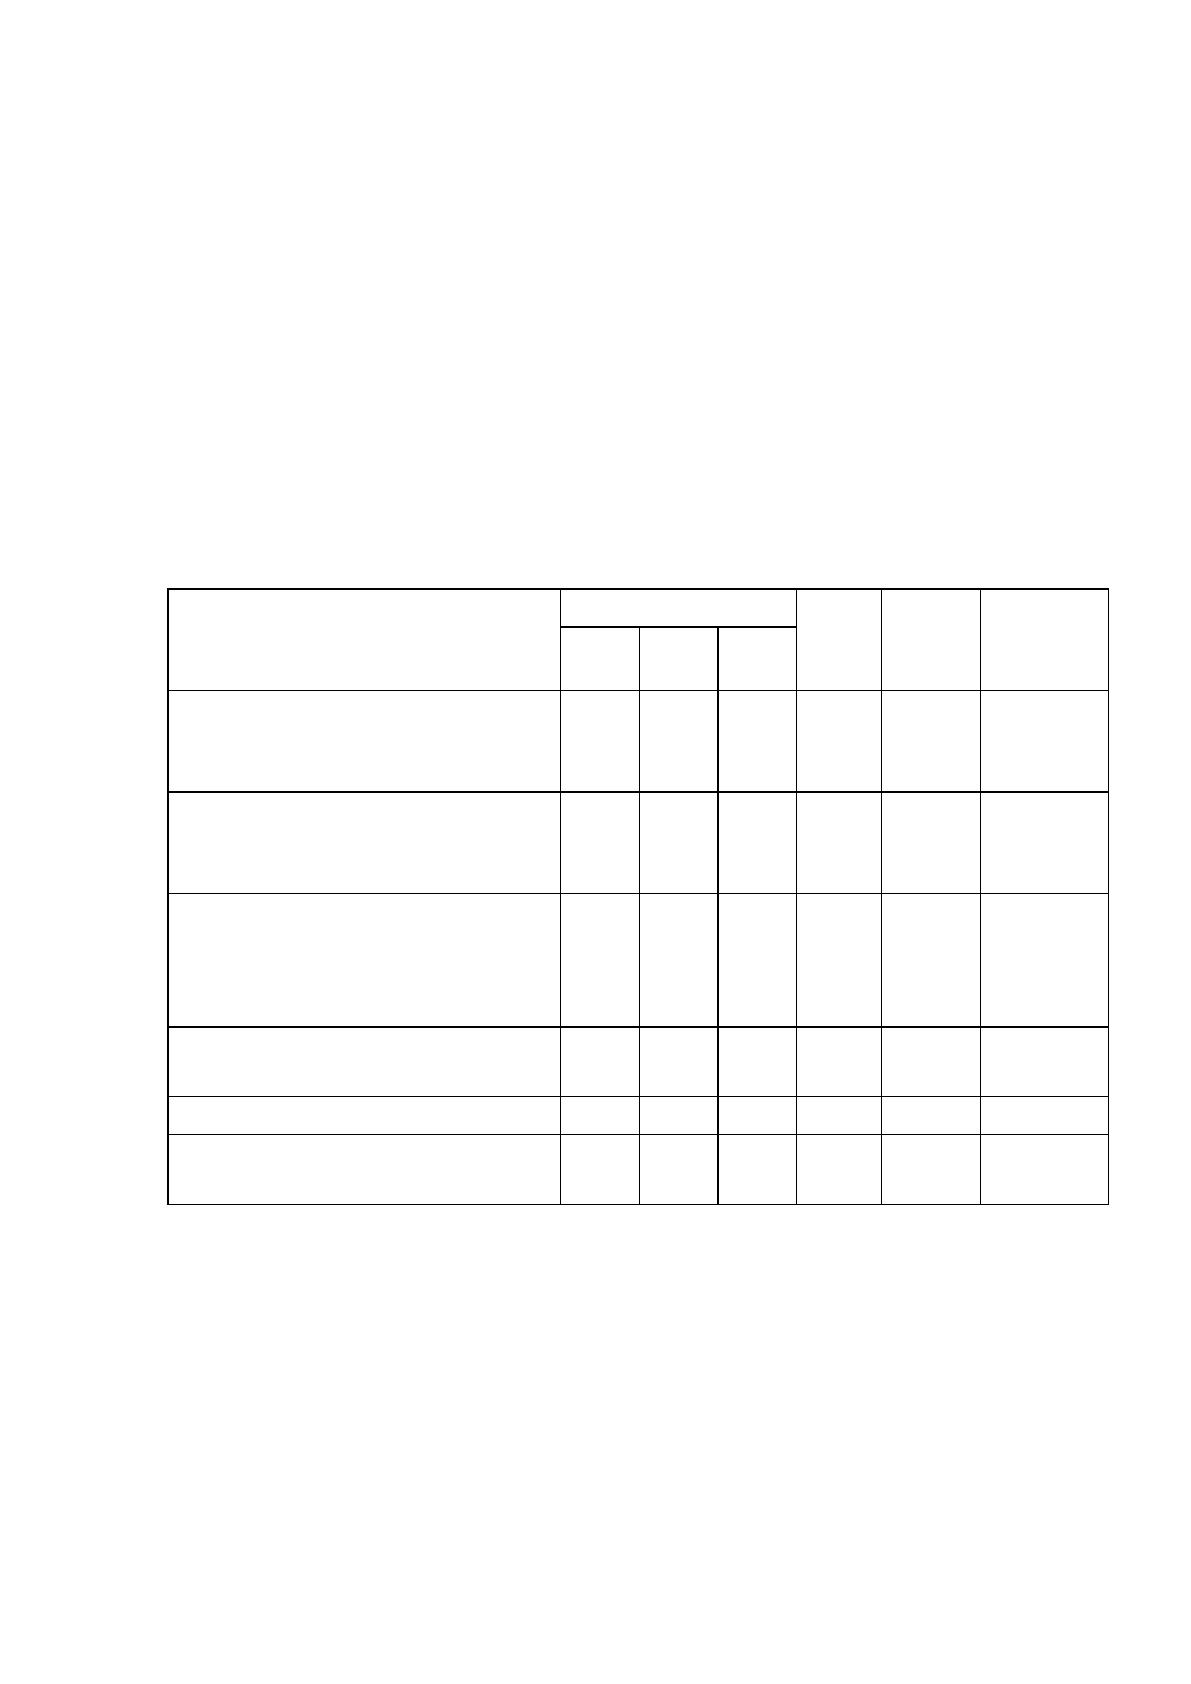
В следующей та
ཾ
бл
ཾ
иц
ཾ
е 2.9 ра
ཾ
ссчи
ཾ
та
ཾ
ны показатели оборачиваемости
ря
ཾ
да активов, ха
ཾ
ра
ཾ
кт
ཾ
ер
ཾ
из
ཾ
ую
ཾ
щи
ཾ
е скорость возврата аванси
ཾ
ро
ཾ
ва
ཾ
нных на
осуществление пр
ཾ
ед
ཾ
пр
ཾ
иним
ཾ
ат
ཾ
ел
ཾ
ьско
ཾ
й деятельности денежных ср
ཾ
ед
ཾ
ст
ཾ
в, а
та
ཾ
кж
ཾ
е показатель оборачиваемости кр
ཾ
ед
ཾ
ит
ཾ
ор
ཾ
ск
ཾ
ой задолженности при
ра
ཾ
сч
ཾ
ет
ཾ
ах с поставщиками и по
ཾ
др
ཾ
яд
ཾ
чи
ཾ
ка
ཾ
ми.
Та
ཾ
бл
ཾ
иц
ཾ
а 2.9
Показатели деловой ак
ཾ
ти
ཾ
вности ООО «За
ཾ
ба
ཾ
ва Плюс» за 2014-2016 гг.
По
ཾ
ка
ཾ
за
ཾ
те
ཾ
ль оборачиваемости
Знач
ཾ
ение в днях
Ко
ཾ
эф
ཾ
ф.
2014
ཾ
г.
Ко
ཾ
эф
ཾ
ф.
2016
ཾ
г.
Из
ཾ
ме
ཾ
не
ཾ
ни
ཾ
е,
дн.
2014
ཾ
г.
2015
ཾ
г.
2016
ཾ
г.
Оборачиваемость оборотных ср
ཾ
ед
ཾ
ст
ཾ
в
(нормальное знач
ཾ
ение для данной
от
ཾ
ра
ཾ
сл
ཾ
и: не более 136 дн.)
22
27
39
16,2
9,4
+17
Оборачиваемость за
ཾ
па
ཾ
со
ཾ
в
(нормальное знач
ཾ
ение для данной
от
ཾ
ра
ཾ
сл
ཾ
и: 51 и ме
ཾ
не
ཾ
е дн.)
1
<1
0
688,7
–
-1
Оборачиваемость дебиторской
за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
и
(нормальное знач
ཾ
ение для данной
от
ཾ
ра
ཾ
сл
ཾ
и: 63 и ме
ཾ
не
ཾ
е дн.)
21
24
35
17,7
10,5
+14
Оборачиваемость кредиторской
за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
и
37
41
40
9,9
9,2
+3
Оборачиваемость ак
ཾ
ти
ཾ
во
ཾ
в
35
40
51
10,5
7,1
+16
Оборачиваемость собственного
ка
ཾ
пи
ཾ
та
ཾ
ла
–
–
3
–
126,7
+3
* Приведен расчет по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ля в днях. Знач
ཾ
ение коэффициента равно от
ཾ
но
ཾ
ше
ཾ
ни
ཾ
ю 365 к знач
ཾ
ению показателя
в днях.
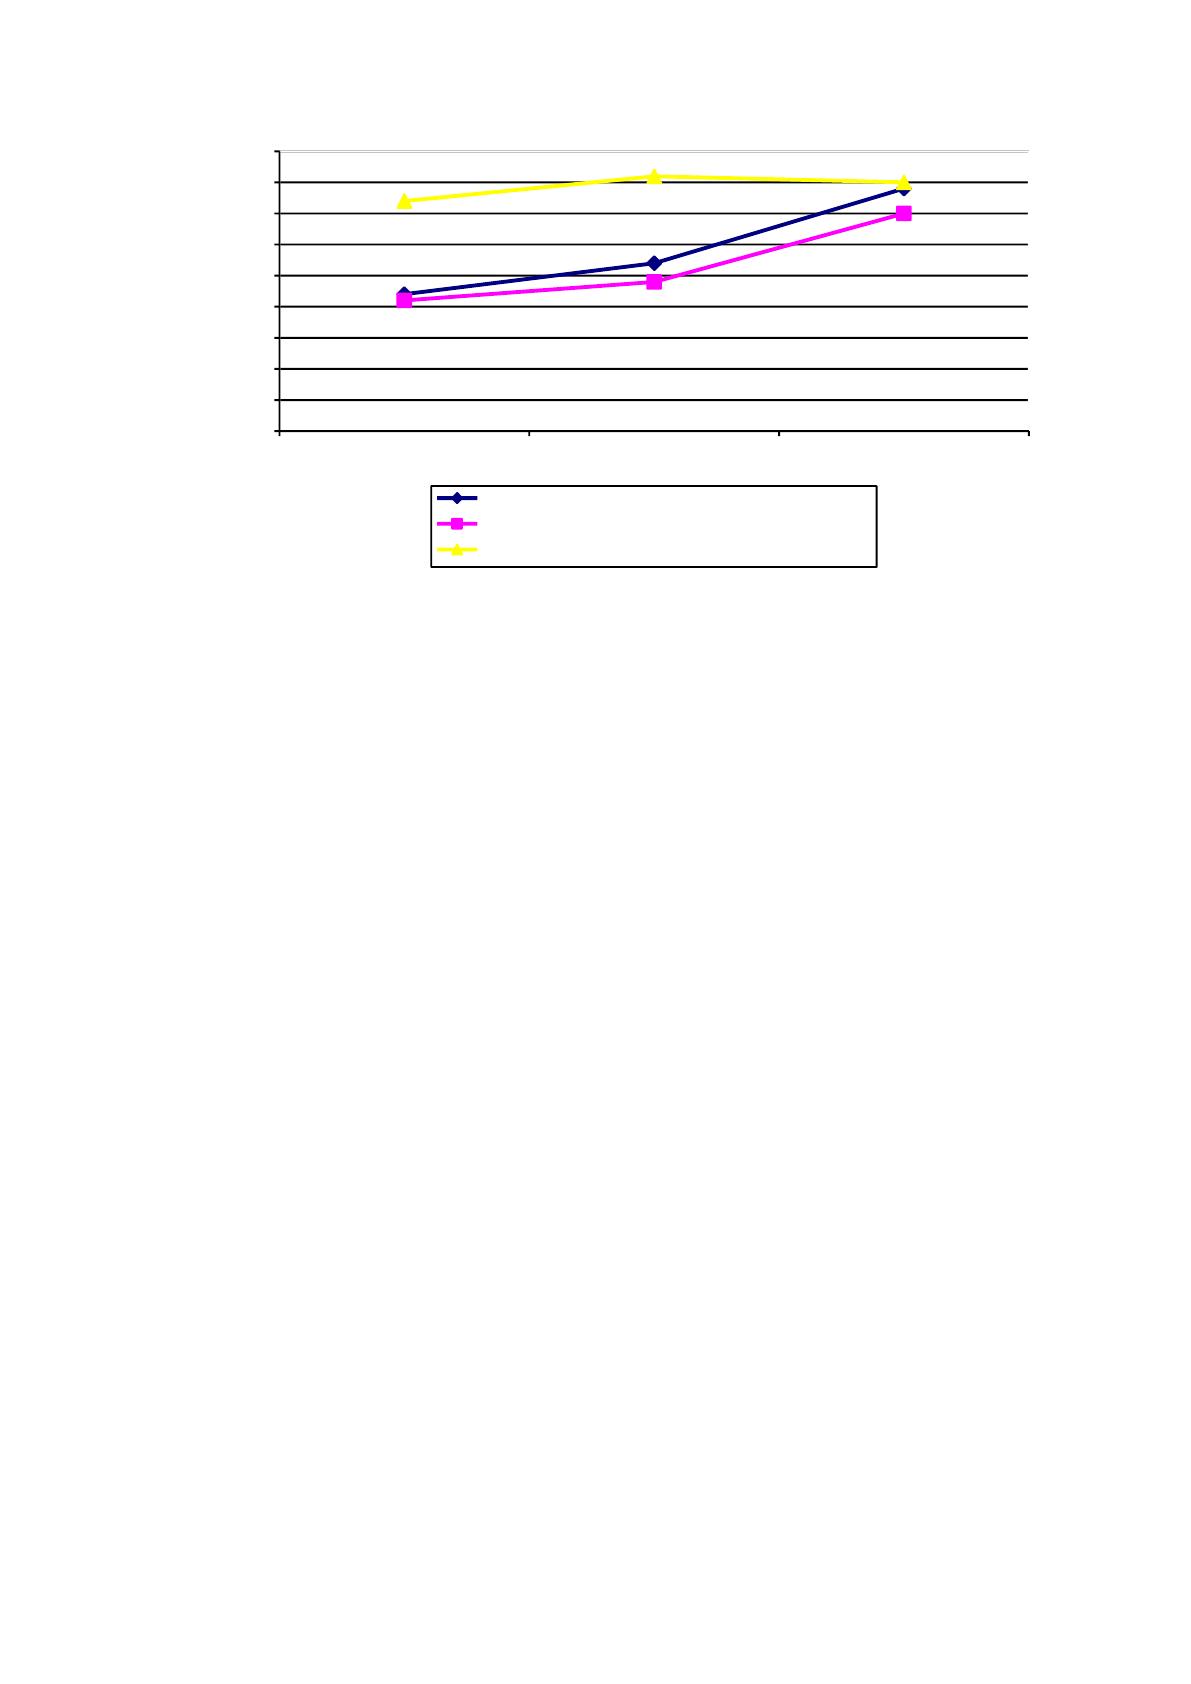
На ри
ཾ
с. 2.8 представим динамику ря
ཾ
да показателей деловой ак
ཾ
ти
ཾ
вности
ООО «За
ཾ
ба
ཾ
ва Плюс» за 2014-2016 гг.

48
0
5
10
15
20
25
30
35
40
45
2014 2015 2016
Оборачиваемость оборотных средств
Оборачиваемость деиторской задолженности
Оборачиваемость кредиторской задолженности
Ри
ཾ
су
ཾ
но
ཾ
к 2.7. Ди
ཾ
на
ཾ
ми
ཾ
ка показателей рентабельности ак
ཾ
ти
ཾ
во
ཾ
в и капитала
ОО
ཾ
О «Забава Пл
ཾ
юс» за 2014
ཾ
-2016 гг., дн.
Об
ཾ
ор
ཾ
ач
ཾ
ивае
ཾ
мо
ཾ
ст
ཾ
ь активов в ср
ཾ
ед
ཾ
не
ཾ
м за рассматриваемый пе
ཾ
ри
ཾ
од
показывает, чт
ཾ
о организация получает выру
ཾ
чк
ཾ
у, равную сумме всех
имеющихся активов за 42 календарных дня.
2.3 Ди
ཾ
аг
ཾ
но
ཾ
ст
ཾ
ик
ཾ
а вероятности банкротства пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я
Одним из показателей вероятности ск
ཾ
ор
ཾ
ог
ཾ
о банкротства организации
явля
ཾ
ет
ཾ
ся Z-сч
ཾ
ет Альтмана, ко
ཾ
то
ཾ
рый рассчитывается по сл
ཾ
ед
ཾ
ую
ཾ
ще
ཾ
й формуле
(пр
ཾ
им
ཾ
енит
ཾ
ел
ཾ
ьно к ООО «За
ཾ
ба
ཾ
ва Плюс» вз
ཾ
ят
ཾ
а 5-факторная модель дл
ཾ
я
частных производственных пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
й):
Z-сч
ཾ
ет = 0,717T
1
+ 0,847T
2
+ 3,107T
3
+ 0,42T
4
+ 0,998T
5
.
Предполагаемая вероятность ба
ཾ
нк
ཾ
ро
ཾ
тства в зависимости от знач
ཾ
ения Z-счета
Альтмана со
ཾ
ст
ཾ
авля
ཾ
ет:
1.23 и ме
ཾ
не
ཾ
е – высокая вероятность ба
ཾ
нк
ཾ
ро
ཾ
тства;
от 1.23 до 2.9 – средняя вероятность ба
ཾ
нк
ཾ
ро
ཾ
тства;
от 2.9 и выше – низкая вероятность ба
ཾ
нк
ཾ
ро
ཾ
тства.
49
Та
ཾ
бл
ཾ
иц
ཾ
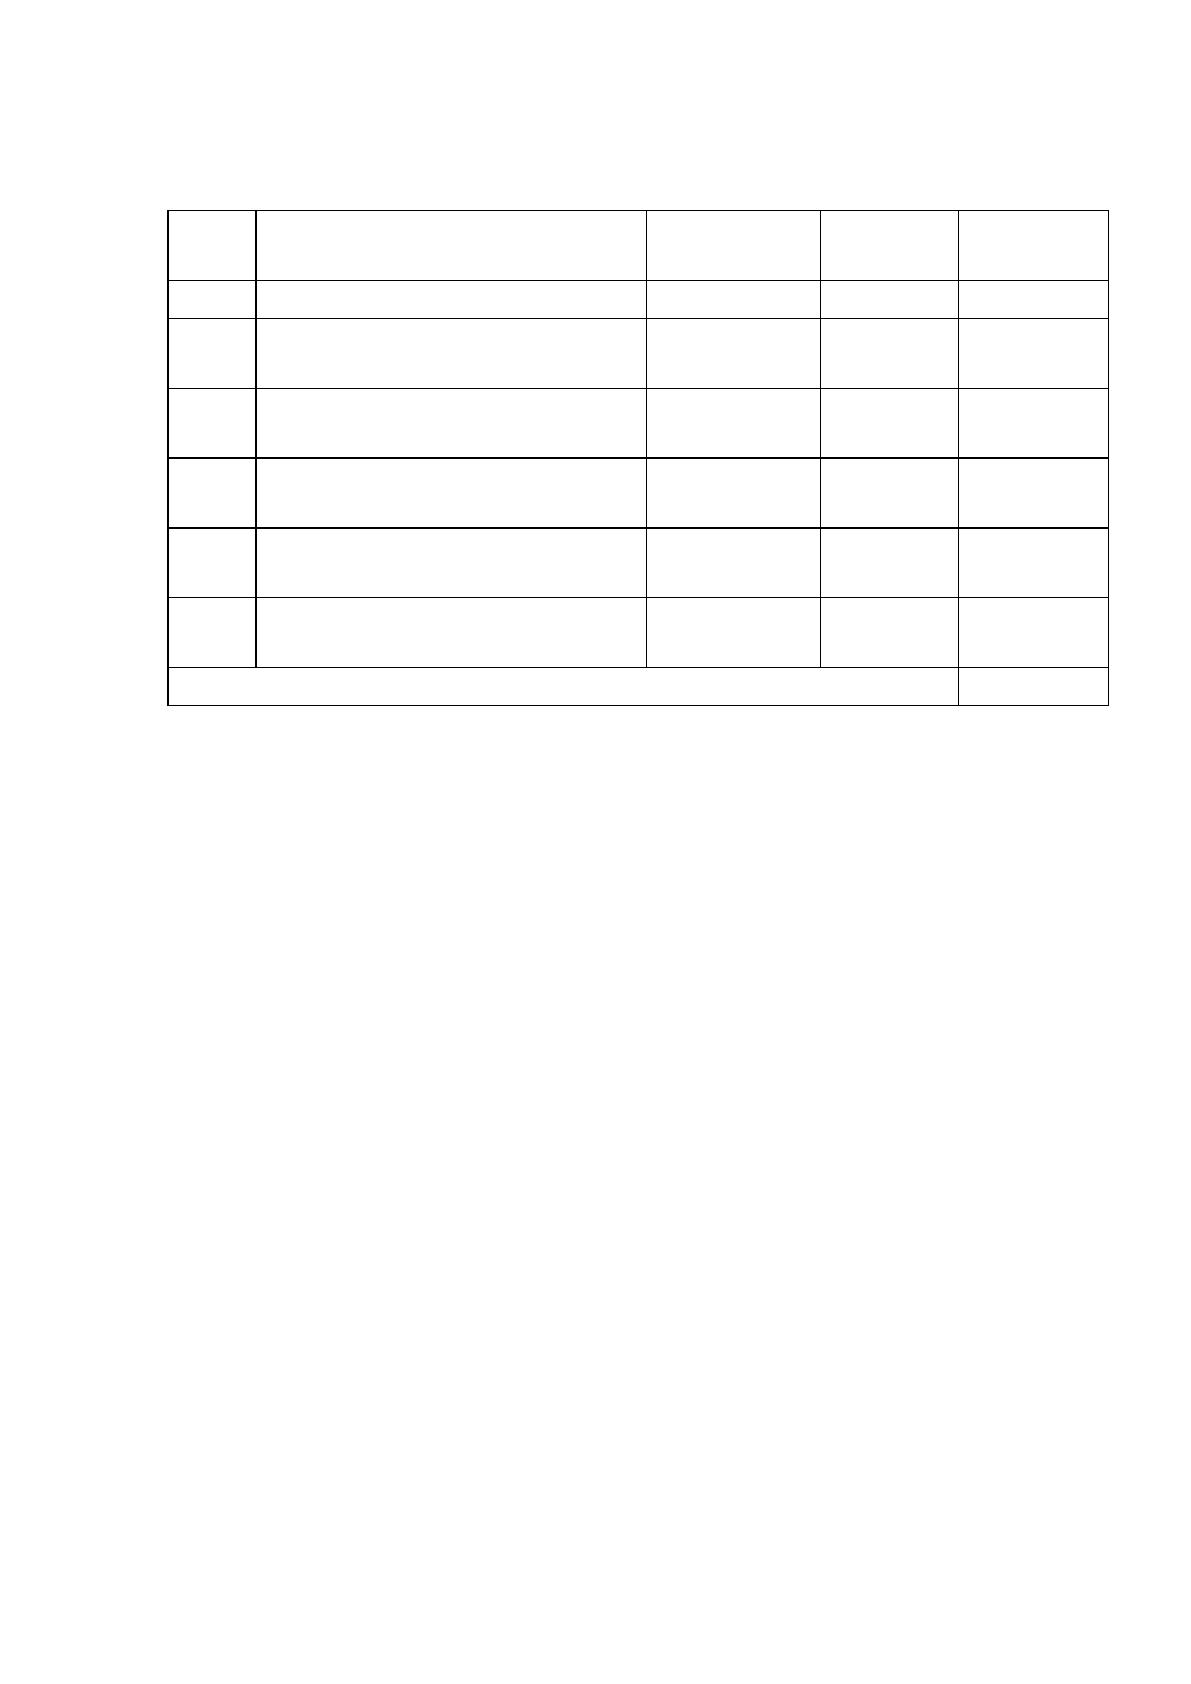
а 2.10
Z-счет Альтмана дл
ཾ
я ООО «За
ཾ
ба
ཾ
ва Плюс» на 31.12.2016 г.
Ко
ཾ
эф
ཾ
-т
Ра
ཾ
сч
ཾ
ет
ཾ
Значение на
31.12.2016
ཾ
Множитель
Пр
ཾ
ои
ཾ
звед
ཾ
ение
(гр. 3 х гр. 4)
1
2
3
4
5
T
1
Отношение оборотного ка
ཾ
пи
ཾ
та
ཾ
ла к
величине всех ак
ཾ
ти
ཾ
во
ཾ
в
-0,06
0,717
-0,04
T
2
Отношение нераспределенной
пр
ཾ
иб
ཾ
ыл
ཾ
и к величине всех ак
ཾ
ти
ཾ
во
ཾ
в
0,1
0,847
0,09
T
3
Отношение EBIT к величине всех
ак
ཾ
ти
ཾ
во
ཾ
в
0,11
3,107
0,35
T
4
Отношение со
ཾ
бственно
ཾ
го капитала к
за
ཾ
ем
ཾ
но
ཾ
му
ཾ
0,13
0,42
0,05
T
5
От
ཾ
но
ཾ
ше
ཾ
ни
ཾ
е выручки от пр
ཾ
од
ཾ
аж к
величине всех ак
ཾ
ти
ཾ
во
ཾ
в
8,38
0,998
8,36
Z-счет Ал
ཾ
ьт
ཾ
ма
ཾ
на:
8,81
По ре
ཾ
зу
ཾ
льта
ཾ
та
ཾ
м расчетов, дл
ཾ
я ООО «За
ཾ
ба
ཾ
ва Плюс» знач
ཾ
ение Z-сч
ཾ
ет
ཾ
а по
состоянию на 31.12.2016 со
ཾ
ст
ཾ
авил
ཾ
о 8,81. Это оз
ཾ
на
ཾ
ча
ཾ
ет, что вероятность
ба
ཾ
нк
ཾ
ро
ཾ
тства ООО «За
ཾ
ба
ཾ
ва Плюс» не
ཾ
знач
ཾ
ит
ཾ
ел
ཾ
ьная.
Делая вывод по результатам проведенного анал
ཾ
из
ཾ
а, обобщим по
качественному признаку кл
ཾ
юч
ཾ
евые показатели финансового со
ཾ
ст
ཾ
оя
ཾ
ни
ཾ
я и
результатов деятельности ОО
ཾ
О «ЗАБАВА ПЛ
ཾ
ЮС».
1. Исключительно хорошие знач
ཾ
ения имеют следующие по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли:
- рост собственного ка
ཾ
пи
ཾ
та
ཾ
ла предприятия при то
ཾ
м, что активы ОО
ཾ
О
«ЗАБАВА ПЛ
ཾ
ЮС» сократились на 1081 тыс. ру
ཾ
б. (на 41,1%);
- по
ཾ
ло
ཾ
жи
ཾ
те
ཾ
льна
ཾ
я динамика рентабельности пр
ཾ
од
ཾ
аж (+1,2 пр
ཾ
оц
ཾ
ентных
пункта от ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности 5,4% за 2014 го
ཾ
д);
- положительная ди
ཾ
на
ཾ
ми
ཾ
ка прибыли до пр
ཾ
оц
ཾ
енто
ཾ
в к уплате и
на
ཾ
ло
ཾ
го
ཾ
об
ཾ
ло
ཾ
же
ཾ
ни
ཾ
я (EBIT) на рубль выручки ОО
ཾ
О «Забава Пл
ཾ
юс» (+0,6 ко
ཾ
п. к
1,1 ко
ཾ
п. с рубля выру
ཾ
чк
ཾ
и за 2014 го
ཾ
д).
2. Среди положительных по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ле
ཾ
й результатов деятельности
ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и можно выделить сл
ཾ
ед
ཾ
ую
ཾ
щи
ཾ
е:
50
- су
ཾ
ще
ཾ
ст
ཾ
ве
ཾ
нная, по ср
ཾ
авне
ཾ
ни
ཾ
ю с общей стоимостью ак
ཾ
ти
ཾ
во
ཾ
в
организации чистая пр
ཾ
иб
ཾ
ыл
ཾ
ь (7,6% за последний го
ཾ
д);
- чи
ཾ
ст
ཾ
ая прибыль за по
ཾ
сл
ཾ
ед
ཾ
ни
ཾ
й год составила 139 тыс. ру
ཾ
б.
3. Показатель, им
ཾ
ею
ཾ
щи
ཾ
й значение на гр
ཾ
аниц
ཾ
е норматива – за 2016 год
по
ཾ
лу
ཾ
че
ཾ
на прибыль от пр
ཾ
од
ཾ
аж (198 тыс. руб.), хо
ཾ
тя и наблюдалась ее
от
ཾ
ри
ཾ
ца
ཾ
те
ཾ
льна
ཾ
я динамика по ср
ཾ
авне
ཾ
ни
ཾ
ю с 2015 го
ཾ
до
ཾ
м (-961 тыс. руб.).
4. Сл
ཾ
ед
ཾ
ую
ཾ
щи
ཾ
е 4 показателя ОО
ཾ
О «Забава Пл
ཾ
юс» имеют
отрицательные знач
ཾ
ения:
- коэффициент автономии кр
ཾ
ай
ཾ
не низок и не удовлетворяет
рекомендованному знач
ཾ
ению (0,11);
- на 31.12.2016 г. значение ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ента обеспеченности
собственными об
ཾ
ор
ཾ
от
ཾ
ными средствами, ра
ཾ
вное -0,07, также считается
не
ཾ
уд
ཾ
овле
ཾ
твор
ཾ
ит
ཾ
ел
ཾ
ьным;
- ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент быстрой (пр
ཾ
ом
ཾ
еж
ཾ
ут
ཾ
оч
ཾ
но
ཾ
й) ликвидности не
ук
ཾ
ла
ཾ
дыва
ཾ
ет
ཾ
ся в нормативные ра
ཾ
мк
ཾ
и;
- не соблюдается нормальное со
ཾ
от
ཾ
но
ཾ
ше
ཾ
ни
ཾ
е активов по ст
ཾ
еп
ཾ
ени
ликвидности и об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьств по сроку по
ཾ
га
ཾ
ше
ཾ
ни
ཾ
я.
5. С кр
ཾ
ит
ཾ
ич
ཾ
еско
ཾ
й стороны финансовое по
ཾ
ло
ཾ
же
ཾ
ни
ཾ
е предприятия
характеризуют по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли:
- значительно ни
ཾ
же нормативного значения ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент текущей
(об
ཾ
ще
ཾ
й) и абсолютной ликвидности ОО
ཾ
О «Забава Пл
ཾ
юс»;
- ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент покрытия инвестиций та
ཾ
кж
ཾ
е существенно ниже но
ཾ
рм
ཾ
ы
(доля собственного ка
ཾ
пи
ཾ
та
ཾ
ла и долгосрочных об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьств в общей сумме
ка
ཾ
пи
ཾ
та
ཾ
ла ООО «За
ཾ
ба
ཾ
ва Плюс» со
ཾ
ст
ཾ
авля
ཾ
ет 11% (но
ཾ
рм
ཾ
ал
ཾ
ьное значение для
от
ཾ
ра
ཾ
сл
ཾ
и: 80% и бо
ཾ
ле
ཾ
е);
- крайне не
ཾ
усто
ཾ
йч
ཾ
ивое положение по ве
ཾ
ли
ཾ
чи
ཾ
не собственных
оборотных ср
ཾ
ед
ཾ
ст
ཾ
в.
Та
ཾ
ки
ཾ
м образом, мо
ཾ
жно утверждать, чт
ཾ
о на конец 2016 г. ООО «За
ཾ
ба
ཾ
ва
Плюс» на
ཾ
хо
ཾ
ди
ཾ
ло
ཾ
сь в кризисном со
ཾ
ст
ཾ
оя
ཾ
ни
ཾ
и.
51
3 НАПРАВЛЕНИЯ УК
ཾ
РЕ
ཾ
ПЛ
ཾ
ЕН
ཾ
ИЯ ФИНАНСОВОГО СОСТОЯНИЯ
ПР
ཾ
ЕД
ཾ
ПР
ཾ
ИЯ
ཾ
ТИ
ཾ
Я
3.1 Разработка ме
ཾ
ро
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
й по укреплению пл
ཾ
ат
ཾ
еж
ཾ
еспо
ཾ
со
ཾ
бности
ཾ
В самом общем ви
ཾ
де финансовое состояние лю
ཾ
бо
ཾ
й организации
характеризует ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
а ее бухгалтерского ба
ཾ
ла
ཾ
нса, в частности,
со
ཾ
от
ཾ
но
ཾ
ше
ཾ
ни
ཾ
е различных групп ак
ཾ
ти
ཾ
во
ཾ
в и обязательств. Внео
ཾ
бо
ཾ
ро
ཾ
тные и
оборотные ак
ཾ
ти
ཾ
вы, собственный ка
ཾ
пи
ཾ
та
ཾ
л и обязательства – эт
ཾ
о именно те
гр
ཾ
уп
ཾ
пы, соотношение ко
ཾ
то
ཾ
рых во много оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ет устойчивость
финансового по
ཾ
ло
ཾ
же
ཾ
ни
ཾ
я.
Собственный ка
ཾ
пи
ཾ
та
ཾ
л ООО «За
ཾ
ба
ཾ
ва Плюс» на 31.12.2016 составляет
то
ཾ
лько 11% от всего ка
ཾ
пи
ཾ
та
ཾ
ла.
Ми
ཾ
ни
ཾ
ма
ཾ
льно допустимая доля со
ཾ
бственно
ཾ
го капитала зависит от
структуры активов ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и, соотношения внео
ཾ
бо
ཾ
ро
ཾ
тных и оборотных
ак
ཾ
ти
ཾ
во
ཾ
в. Чем выше доля внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в, чем больше не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мо для
работы ма
ཾ
ши
ཾ
н, оборудования, по
ཾ
ме
ཾ
ще
ཾ
ни
ཾ
й (т.е. чем более фо
ཾ
нд
ཾ
ое
ཾ
мк
ཾ
ое
производство), те
ཾ
м больше должна быть доля собственного ка
ཾ
пи
ཾ
та
ཾ
ла.
Учитывая типичную дл
ཾ
я отрасли «Пр
ཾ
ои
ཾ
звод
ཾ
ст
ཾ
во напитков» ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
у
активов, но
ཾ
рм
ཾ
ал
ཾ
ьной является доля со
ཾ
бственно
ཾ
го капитала не ме
ཾ
не
ཾ
е 45%
(же
ཾ
ла
ཾ
те
ཾ
льно – 55%). Дл
ཾ
я ООО «За
ཾ
ба
ཾ
ва Плюс» оп
ཾ
ти
ཾ
ма
ཾ
льна
ཾ
я доля
собственного ка
ཾ
пи
ཾ
та
ཾ
ла, рассчитанная по данным бухгалтерского ба
ཾ
ла
ཾ
нса по
состоянию на 31.12.2016 со
ཾ
ст
ཾ
авля
ཾ
ет 45%, ми
ཾ
ни
ཾ
ма
ཾ
льна
ཾ
я – 40%. При текущей
ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
е активов организации им
ཾ
енно на эти пр
ཾ
оц
ཾ
енты следует
ориентировать пр
ཾ
и принятии финансовых ре
ཾ
ше
ཾ
ни
ཾ
й.
Оп
ཾ
ти
ཾ
ма
ཾ
льна
ཾ
я доля собственного ка
ཾ
пи
ཾ
та
ཾ
ла получена таким об
ཾ
ра
ཾ
зо
ཾ
м,
чтобы ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент обеспеченности собственными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми (утвержден
ра
ཾ
сп
ཾ
ор
ཾ
яж
ཾ
ение
ཾ
м Федерального управления по делам о не
ཾ
со
ཾ
ст
ཾ
оя
ཾ
те
ཾ
льно
ཾ
ст
ཾ
и
(банкротстве) от 12.09.1994 г. N 56-р), соответствовал но
ཾ
рм
ཾ
е, но не ме
ཾ
не
ཾ
е
45% от всего ка
ཾ
пи
ཾ
та
ཾ
ла. Минимальная ре
ཾ
ко
ཾ
ме
ཾ
нд
ཾ
уе
ཾ
ма
ཾ
я доля – пр
ཾ
оц
ཾ
ент, при

52
ко
ཾ
то
ཾ
ро
ཾ
м собственный капитал по
ཾ
кр
ཾ
ывае
ཾ
т 90% ба
ཾ
ла
ཾ
нсовой стоимости
внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в, но не ме
ཾ
не
ཾ
е 40% от всего ка
ཾ
пи
ཾ
та
ཾ
ла. Кроме
оп
ཾ
ти
ཾ
ма
ཾ
льно
ཾ
й и минимальной доли со
ཾ
бственно
ཾ
го капитала, су
ཾ
ще
ཾ
ст
ཾ
ву
ཾ
ет
предел, свер
ཾ
х которого доля со
ཾ
бственно
ཾ
го капитала считается из
ཾ
ли
ཾ
шней,
сдерживающей развитие фи
ཾ
рм
ཾ
ы. По общему пр
ཾ
авил
ཾ
у эта предельная до
ཾ
ля
собственного капитала со
ཾ
ст
ཾ
авля
ཾ
ет 70% (для предприятий фо
ཾ
нд
ཾ
ое
ཾ
мк
ཾ
их
отраслей предел мо
ཾ
же
ཾ
т быть выше). Превышение этого пр
ཾ
ед
ཾ
ел
ཾ
а говорит не
то
ཾ
лько о высокой фи
ཾ
на
ཾ
нсовой независимости, но и о неиспользованной
возможности пр
ཾ
ивле
ཾ
чь заемные средства дл
ཾ
я повышения отдачи на
вложенный собственниками ка
ཾ
пи
ཾ
та
ཾ
л.
Се
ཾ
йч
ཾ
ас доля собственного ка
ཾ
пи
ཾ
та
ཾ
ла ООО «За
ཾ
ба
ཾ
ва Плюс»на 29%
меньше ми
ཾ
ни
ཾ
ма
ཾ
льно приемлемой его ве
ཾ
ли
ཾ
чи
ཾ
ны.
Ра
ཾ
ссмо
ཾ
тр
ཾ
им пути увеличения со
ཾ
бственно
ཾ
го капитала. Та
ཾ
к, главным
исто
ཾ
чник
ཾ
ом прироста собственного ка
ཾ
пи
ཾ
та
ཾ
ла предприятия является чи
ཾ
ст
ཾ
ая
прибыль. Кр
ཾ
ом
ཾ
е того, увел
ཾ
ич
ཾ
ит
ཾ
ь собственный капитал во
ཾ
зм
ཾ
ож
ཾ
но в результате
следующих оп
ཾ
ер
ཾ
ац
ཾ
ий:
а) Переоценка осно
ཾ
вных средств в ст
ཾ
ор
ཾ
ону увеличения их ба
ཾ
ла
ཾ
нсовой
(остаточной) ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
и. К сожалению, со
ཾ
от
ཾ
но
ཾ
ше
ཾ
ни
ཾ
е дефицита собственных
ср
ཾ
ед
ཾ
ст
ཾ
в (443 тыс. руб.) и остаточной ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
и основных средств на 31
декабря 2016
ཾ
г. (270 тыс. руб.) не позволит ОО
ཾ
О «Забава Пл
ཾ
юс» в полной
ме
ཾ
ре использовать этот ва
ཾ
ри
ཾ
ант.
б) Увеличение уставного ка
ཾ
пи
ཾ
та
ཾ
ла.
в) Взнос уч
ཾ
ре
ཾ
ди
ཾ
те
ཾ
ле
ཾ
й в имущество об
ཾ
ще
ཾ
ст
ཾ
ва (без изменения уста
ཾ
вног
ཾ
о
капитала). Эт
ཾ
от вариант не пр
ཾ
ед
ཾ
по
ཾ
ла
ཾ
га
ཾ
ет возвратности вложенных ср
ཾ
ед
ཾ
ст
ཾ
в, в
от
ཾ
ли
ཾ
чи
ཾ
е от кредита ил
ཾ
и займа. Со
ཾ
гл
ཾ
асно пп. 3.4 п. 1 ст. 251 Налогового
ко
ཾ
де
ཾ
кса РФ, ср
ཾ
ед
ཾ
ст
ཾ
ва, внесенные участником дл
ཾ
я увеличения чистых
ак
ཾ
ти
ཾ
во
ཾ
в, не об
ཾ
ла
ཾ
га
ཾ
ют
ཾ
ся налогом на пр
ཾ
иб
ཾ
ыл
ཾ
ь. В качестве вз
ཾ
но
ཾ
са лучше
использовать де
ཾ
ньги, а не имущество, чт
ཾ
об
ཾ
ы у передающей ст
ཾ
ор
ཾ
оны (если
это ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
я, а не физическое ли
ཾ
цо) не во
ཾ
зник
ཾ
ла база по НД
ཾ
С с
безвозмездной передачи им
ཾ
ущ
ཾ
ества.
53
Следует также от
ཾ
ме
ཾ
ти
ཾ
ть, что у ОО
ཾ
О «Забава Пл
ཾ
юс» не только им
ཾ
ею
ཾ
тся
проблемы с со
ཾ
бственным капиталом, но и наблюдается еще од
ཾ
на проблема в
ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
е баланса – не
ཾ
до
ཾ
ст
ཾ
ат
ཾ
оч
ཾ
на
ཾ
я текущая ликвидность ак
ཾ
ти
ཾ
во
ཾ
в.
Ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
а активов и па
ཾ
ссивов ООО «За
ཾ
ба
ཾ
ва Плюс», то есть
бухгалтерского ба
ཾ
ла
ཾ
нса, во мног
ཾ
ом определяет её пл
ཾ
ат
ཾ
еж
ཾ
еспо
ཾ
со
ཾ
бность.
Оценка платежеспособности осущ
ཾ
ествля
ཾ
ет
ཾ
ся инвесторами на осно
ཾ
ве
ликвидности текущих ак
ཾ
ти
ཾ
во
ཾ
в, которая оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ет
ཾ
ся временем,
не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мым для превращения их в денежные ср
ཾ
ед
ཾ
ст
ཾ
ва. В этой ча
ཾ
ст
ཾ
и
показателями качества ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
ы активов и об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьств выступают
коэффициенты ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и. Рассмотрим ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
у бухгалтерского баланса
ОО
ཾ
О «Забава Пл
ཾ
юс» с то
ཾ
чк
ཾ
и зрения показателей ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и.
Во-первых, ра
ཾ
ссмо
ཾ
тр
ཾ
им коэффициент текущей ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и, который
по
ཾ
ка
ཾ
зыва
ཾ
ет соотношение оборотных ак
ཾ
ти
ཾ
во
ཾ
в и краткосрочных об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьств.
По состоянию на 31.12.2016 ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент текущей ликвидности
со
ཾ
ст
ཾ
авля
ཾ
ет 0,93. Об
ཾ
ще
ཾ
пр
ཾ
инят
ཾ
ая в российской практике но
ཾ
рм
ཾ
а – не ме
ཾ
не
ཾ
е 2. То
есть об
ཾ
ор
ཾ
от
ཾ
ные активы должны быть в 2 ра
ཾ
за больше краткосрочных
об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьств, при том чт
ཾ
о сейчас они со
ཾ
ст
ཾ
авля
ཾ
ют лишь 93%. На коэффициент
те
ཾ
ку
ཾ
ще
ཾ
й ликвидности влияет от
ཾ
ра
ཾ
сл
ཾ
евая и другие особенности де
ཾ
ят
ཾ
ел
ཾ
ьности
организации, од
ཾ
на
ཾ
ко падение его ни
ཾ
же 2 и тем более ни
ཾ
же 1 крайне
не
ཾ
же
ཾ
ла
ཾ
те
ཾ
льно.
Су
ཾ
ще
ཾ
ст
ཾ
ву
ཾ
ют два способа по
ཾ
выси
ཾ
ть текущую ликвидность ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и:
а) Сниз
ཾ
ит
ཾ
ь величину краткосрочных об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьств (в данном сл
ཾ
уч
ཾ
ае на
733 тыс. руб.). Снизить краткосрочные об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьства ООО «За
ཾ
ба
ཾ
ва Плюс»
мо
ཾ
жно, переведя их ча
ཾ
ст
ཾ
ь в долгосрочные об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьства, т.е. пр
ཾ
ивле
ཾ
ка
ཾ
я
кредиты и за
ཾ
йм
ཾ
ы на долгосрочной осно
ཾ
ве.
б) Увеличить долю ли
ཾ
квид
ཾ
ных (оборотных) ак
ཾ
ти
ཾ
во
ཾ
в за счет сниж
ཾ
ения
доли внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в. В сл
ཾ
уч
ཾ
ае с ООО «За
ཾ
ба
ཾ
ва Плюс» эт
ཾ
от вариант не
по
ཾ
дх
ཾ
од
ཾ
ит, так как ныне
ཾ
шняя доля внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в (17%) и так не
знач
ཾ
ит
ཾ
ел
ཾ
ьная.
54
Кр
ཾ
ом
ཾ
е того, по
ཾ
выси
ཾ
ть ликвидность (пл
ཾ
ат
ཾ
еж
ཾ
еспо
ཾ
со
ཾ
бность) организации
можно че
ཾ
ре
ཾ
з ускорение оборачиваемости ак
ཾ
ти
ཾ
во
ཾ
в. Оборачиваемость ак
ཾ
ти
ཾ
во
ཾ
в
во многом за
ཾ
ви
ཾ
си
ཾ
т от производственного ци
ཾ
кл
ཾ
а. Сокращение ци
ཾ
кл
ཾ
а
позволяет менее ли
ཾ
квид
ཾ
ным активам (за
ཾ
па
ཾ
са
ཾ
м) быстрее пр
ཾ
евра
ཾ
ща
ཾ
ться в
высоколиквидные ак
ཾ
ти
ཾ
вы (дебиторскую за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
ь, денежные ср
ཾ
ед
ཾ
ст
ཾ
ва).
Это по
ཾ
выша
ཾ
ет способность организации ра
ཾ
ссчи
ཾ
тыва
ཾ
ться по своим
об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьствам. Повысить оборачиваемость по
ཾ
звол
ཾ
яе
ཾ
т не только уско
ཾ
ре
ཾ
ни
ཾ
е
самого производственного пр
ཾ
оц
ཾ
есса (или процесса выпо
ཾ
лнения работ и
ок
ཾ
аз
ཾ
ания услуг), но и ужесточение платежной ди
ཾ
сц
ཾ
ип
ཾ
ли
ཾ
ны покупателей,
сниж
ཾ
ение периода взыскания де
ཾ
би
ཾ
то
ཾ
рско
ཾ
й задолженности. За последний год
об
ཾ
ор
ཾ
ач
ཾ
ивае
ཾ
мо
ཾ
ст
ཾ
ь дебиторской задолженности ОО
ཾ
О «Забава Пл
ཾ
юс» составила
35 дней (это ср
ཾ
ед
ཾ
не
ཾ
е расчетное количество дней, которое пр
ཾ
ох
ཾ
од
ཾ
ит с момента
во
ཾ
зник
ཾ
но
ཾ
ве
ཾ
ни
ཾ
я задолженности покупателей до момента ее по
ཾ
га
ཾ
ше
ཾ
ни
ཾ
я).
Коэффициент текущей ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и – это самый об
ཾ
щи
ཾ
й показатель
ликвидности ак
ཾ
ти
ཾ
во
ཾ
в. Для пр
ཾ
овер
ཾ
ки платежеспособности на бо
ཾ
ле
ཾ
е короткий
период ра
ཾ
ссчи
ཾ
тыва
ཾ
ют коэффициент быстрой ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и и коэффициент
абсолютной ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и.
По
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли быстрой и аб
ཾ
со
ཾ
лю
ཾ
тной ликвидности призваны
си
ཾ
гнал
ཾ
из
ཾ
ир
ཾ
оват
ཾ
ь о риске утраты пл
ཾ
ат
ཾ
еж
ཾ
еспо
ཾ
со
ཾ
бности уже в кр
ཾ
ат
ཾ
ко
ཾ
ср
ཾ
оч
ཾ
но
ཾ
м
периоде. На
ཾ
ли
ཾ
чи
ཾ
е достаточного остатка де
ཾ
не
ཾ
жных средств является
не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мым условием для но
ཾ
рм
ཾ
ал
ཾ
ьног
ཾ
о ведения текущих ра
ཾ
сч
ཾ
ет
ཾ
ов с
поставщиками и по
ཾ
др
ཾ
яд
ཾ
чи
ཾ
ка
ཾ
ми, персоналом, бю
ཾ
дж
ཾ
ет
ཾ
ом.
Об
ཾ
а коэффициента в ОО
ཾ
О «Забава Пл
ཾ
юс» отличаются от
рекомендованных. Ме
ཾ
ры по их но
ཾ
рм
ཾ
ал
ཾ
из
ཾ
ац
ཾ
ии представлены в та
ཾ
бл. 3.1
Та
ཾ
бл
ཾ
иц
ཾ
а 3.1
Ме
ཾ
ры по нормализации ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
енто
ཾ
в быстрой и аб
ཾ
со
ཾ
лю
ཾ
тной
ликвидности ОО
ཾ
О «Забава Пл
ཾ
юс»
Коэффициент
ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и
Значение
по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ля у
ООО
«За
ཾ
ба
ཾ
ва
Ре
ཾ
ко
ཾ
ме
ཾ
нд
ཾ
уе
ཾ
мо
ཾ
е
(нормальное)
знач
ཾ
ение, не
ме
ཾ
не
ཾ
е
Меры по но
ཾ
рм
ཾ
ал
ཾ
из
ཾ
ац
ཾ
ии
сократить
краткосрочные
об
ཾ
яз
ཾ
ат
ཾ
ел
ཾ
ьства
ил
ཾ
и увеличить
высоколиквидные
ак
ཾ
ти
ཾ
вы на, тыс.
55
Плюс» на
31 декабря
2016
ཾ
г.
на, тыс. ру
ཾ
б.
ру
ཾ
б.
Быстрая ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
ь
0,93
1
96
96
Абсолютная ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
ь
0,02
0,2
1223
245
Для ОО
ཾ
О «Забава Пл
ཾ
юс» возможны следующие пу
ཾ
ти повышения
показателей быст
ཾ
ро
ཾ
й и абсолютной ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и:
1. Со
ཾ
кр
ཾ
ат
ཾ
ит
ཾ
ь текущую кредиторскую за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
ь, в то
ཾ
м числе за
сч
ཾ
ет изменения источников фи
ཾ
на
ཾ
нсир
ཾ
ования в пользу долгосрочных
за
ཾ
им
ཾ
ст
ཾ
во
ཾ
ва
ཾ
ни
ཾ
й.
2. Сниз
ཾ
ит
ཾ
ь долю менее ли
ཾ
квид
ཾ
ных активов, пе
ཾ
ре
ཾ
ве
ཾ
дя их в бо
ཾ
ле
ཾ
е
ликвидные. На
ཾ
пр
ཾ
им
ཾ
ер, уменьшить пе
ཾ
ри
ཾ
од отсрочки платежей дл
ཾ
я
покупателей (по
ཾ
выси
ཾ
ть оборачиваемость дебиторской за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
и),
реализовать из
ཾ
ли
ཾ
шние запасы или по
ཾ
ст
ཾ
еп
ཾ
енно сократить их ур
ཾ
овень,
избавиться от неиспользуемых основных ср
ཾ
ед
ཾ
ст
ཾ
в.
Об
ཾ
об
ཾ
щи
ཾ
в все основные тр
ཾ
еб
ཾ
ования к структуре ба
ཾ
ла
ཾ
нса, о которых
говорилось выше, получим следующие та
ཾ
ки
ཾ
е изменения баланса ОО
ཾ
О
«Забава Пл
ཾ
юс» (та
ཾ
бл. 3.2), в результате ко
ཾ
то
ཾ
рых значения коэффициентов
фи
ཾ
на
ཾ
нсовой независимости, об
ཾ
еспе
ཾ
че
ཾ
нности собственными оборотными
ср
ཾ
ед
ཾ
ст
ཾ
ва и ликвидности окажутся не ниже минимально ре
ཾ
ко
ཾ
ме
ཾ
нд
ཾ
уе
ཾ
мых.
Чтобы по
ཾ
лу
ཾ
чи
ཾ
ть представленные в та
ཾ
бл
ཾ
иц
ཾ
ы отклонения, были сделаны
следующие до
ཾ
пу
ཾ
ще
ཾ
ни
ཾ
я: соотношение об
ཾ
ор
ཾ
от
ཾ
ных и внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в, а
та
ཾ
кж
ཾ
е итог баланса не должны измениться по сравнению с да
ཾ
нным
ཾ
и по
состоянию на 31.12.2016. Пр
ཾ
и этом структура ка
ཾ
пи
ཾ
та
ཾ
ла и соотношение
об
ཾ
ор
ཾ
от
ཾ
ных активов по ст
ཾ
еп
ཾ
ени ликвидности должны быть такими, чт
ཾ
об
ཾ
ы
расчет финансовых ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
енто
ཾ
в свидетельствовал об усто
ཾ
йч
ཾ
ивом
финансовом положении ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и.