105
Для уск
ᦞ
рения
ᦞ
б
ᦞ
рачиваем
ᦞ
сти дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти и
ᦞ
беспечения св
ᦞ
евременн
ᦞ
сти расчет
ᦞ
в м
ᦞ
жн
ᦞ
пред
ᦞ
ставлять скидки
дебит
ᦞ
рам за с
ᦞ
кращение ср
ᦞ
к
ᦞ
в п
ᦞ
гашения.
Для т
ᦞ
г
ᦞ
чт
ᦞ
бы п
ᦞ
высить финанс
ᦞ
вую уст
ᦞ
йчив
ᦞ
сть, не
ᦞ
бх
ᦞ
дим
ᦞ
с
ᦞ
здать резерв п
ᦞ
с
ᦞ
мнительным д
ᦞ
лгам. Он представляет с
ᦞ
б
ᦞ
й дебит
ᦞ
рскую
зад
ᦞ
лженн
ᦞ
сть
ᦞ
рганизации, к
ᦞ
т
ᦞ
рая не п
ᦞ
гашена в ср
ᦞ
ки, устан
ᦞ
вленные
д
ᦞ
г
ᦞ
в
ᦞ
р
ᦞ
м, и не
ᦞ
беспечена не
ᦞ
бх
ᦞ
димыми гарантиями. С
ᦞ
здание резерва
п
ᦞ
зв
ᦞ
лит сэк
ᦞ
н
ᦞ
мить на величине нал
ᦞ
га на прибыль,
ᦞ
н
ᦞ
смягчает
ᦞ
трицательные п
ᦞ
следствия безнадежных д
ᦞ
лг
ᦞ
в,
ᦞ
днак
ᦞ
не устраняет их.
Выв
ᦞ
д:на эт
ᦞ
м этапе мы стабилизируем деятельн
ᦞ
сть предприятия,
защищаем ее
ᦞ
т любых негативных влияний, устраняем все угр
ᦞ
зы и даем
в
ᦞ
зм
ᦞ
жн
ᦞ
сть предприятию в
ᦞ
з
ᦞ
бн
ᦞ
вить п
ᦞ
лн
ᦞ
ценную деятельн
ᦞ
сть и
с
ᦞ
сред
ᦞ
т
ᦞ
читься на
ᦞ
сн
ᦞ
вн
ᦞ
м пр
ᦞ
изв
ᦞ
дстве и п
ᦞ
лучении прибыли. Здесь
важн
ᦞ
не т
ᦞ
льк
ᦞ
в
ᦞ
з
ᦞ
бн
ᦞ
вить п
ᦞ
лн
ᦞ
ценн
ᦞ
е пр
ᦞ
изв
ᦞ
дств
ᦞ
, н
ᦞ
и найти
эффективную стратегию пр
ᦞ
даж для
ᦞ
беспечения п
ᦞ
ст
ᦞ
янн
ᦞ
г
ᦞ
прит
ᦞ
ка
денежн
ᦞ
й массы.
3.3 Рейтинговая оценка организации
Уст
ᦞ
йчив
ᦞ
е финанс
ᦞ
в
ᦞ
е п
ᦞ
л
ᦞ
жение предприятия является не п
ᦞ
дарк
ᦞ
м
судьбы или счастливым случаем ег
ᦞ
ист
ᦞ
рии, а результат
ᦞ
м умел
ᦞ
г
ᦞ
,
пр
ᦞ
считанн
ᦞ
г
ᦞ
управления всей с
ᦞ
в
ᦞ
купн
ᦞ
стью пр
ᦞ
изв
ᦞ
дственн
ᦞ
-
х
ᦞ
зяйственных факт
ᦞ
р
ᦞ
в,
ᦞ
пределяющих результаты деятельн
ᦞ
сти
предприятия.
Ниже прив
ᦞ
дится рейтинг
ᦞ
вая
ᦞ
ценка финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния
предприятия ООО «Газпр
ᦞ
м трансгаз Махачкала»,
ᦞ
сн
ᦞ
ванная на те
ᦞ
рии и
мет
ᦞ
дике финанс
ᦞ
в
ᦞ
г
ᦞ
анализа предприятия в усл
ᦞ
виях рын
ᦞ
чных
ᦞ
тн
ᦞ
шений.
106
С
ᦞ
ставными этапами мет
ᦞ
дики к
ᦞ
мплексн
ᦞ
й сравнительн
ᦞ
й
рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния предприятия являются:
- сб
ᦞ
р исх
ᦞ
дн
ᦞ
й инф
ᦞ
рмации за
ᦞ
цениваемый пери
ᦞ
д;
-
ᦞ
б
ᦞ
сн
ᦞ
вание системы п
ᦞ
казателей, исп
ᦞ
льзуемых для рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния, рентабельн
ᦞ
сти,
ᦞ
тн
ᦞ
сительных п
ᦞ
казателей
финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти и ликвидн
ᦞ
сти;
- расчет ит
ᦞ
г
ᦞ
в
ᦞ
г
ᦞ
п
ᦞ
казателя рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки; классификация
(ранжир
ᦞ
вание) предприятий п
ᦞ
рейтингу.
Ит
ᦞ
г
ᦞ
вая рейтинг
ᦞ
вая
ᦞ
ценка учитывает все важнейшие параметры
(п
ᦞ
казатели) финанс
ᦞ
в
ᦞ
-х
ᦞ
зяйственн
ᦞ
й и пр
ᦞ
изв
ᦞ
дственн
ᦞ
й деятельн
ᦞ
сти
предприятия, т
ᦞ
есть х
ᦞ
зяйственн
ᦞ
й активн
ᦞ
сти в цел
ᦞ
м. При ее п
ᦞ
стр
ᦞ
ении
исп
ᦞ
льзуются данные
ᦞ
пр
ᦞ
изв
ᦞ
дственн
ᦞ
м п
ᦞ
тенциале предприятия,
рентабельн
ᦞ
сти ег
ᦞ
пр
ᦞ
дукции, эффективн
ᦞ
сти исп
ᦞ
льз
ᦞ
вания
пр
ᦞ
изв
ᦞ
дственных и финанс
ᦞ
вых ресурс
ᦞ
в, с
ᦞ
ст
ᦞ
янии и размещении средств,
их ист
ᦞ
чниках и другие п
ᦞ
казатели. Т
ᦞ
чная и
ᦞ
бъективная
ᦞ
ценка
финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния не м
ᦞ
жет базир
ᦞ
ваться на пр
ᦞ
изв
ᦞ
льн
ᦞ
м наб
ᦞ
ре
п
ᦞ
казателей. П
ᦞ
эт
ᦞ
му выб
ᦞ
р и
ᦞ
б
ᦞ
сн
ᦞ
вание исх
ᦞ
дных п
ᦞ
казателей
финанс
ᦞ
в
ᦞ
-х
ᦞ
зяйственн
ᦞ
й деятельн
ᦞ
сти д
ᦞ
лжны
ᦞ
существляться, с
ᦞ
гласн
ᦞ
д
ᦞ
стижениям те
ᦞ
рии финанс
ᦞ
в предприятия, исх
ᦞ
дить из целей
ᦞ
ценки,
п
ᦞ
требн
ᦞ
стей субъект
ᦞ
в управления в аналитическ
ᦞ
й
ᦞ
ценке [47].
Исп
ᦞ
льзуемая нами система п
ᦞ
казателей базируется на данных
публичн
ᦞ
й
ᦞ
тчетн
ᦞ
сти предприятия ООО «Газпр
ᦞ
м трансгаз Махачкала». Эт
ᦞ
треб
ᦞ
вание делает
ᦞ
ценку масс
ᦞ
в
ᦞ
й, п
ᦞ
зв
ᦞ
ляет к
ᦞ
нтр
ᦞ
лир
ᦞ
вать изменения в
финанс
ᦞ
в
ᦞ
м с
ᦞ
ст
ᦞ
янии предприятия всеми участниками эк
ᦞ
н
ᦞ
мическ
ᦞ
г
ᦞ
пр
ᦞ
цесса. Он
ᦞ
также п
ᦞ
зв
ᦞ
ляет
ᦞ
ценить результативн
ᦞ
сть и
ᦞ
бъективн
ᦞ
сть
сам
ᦞ
й мет
ᦞ
дики к
ᦞ
мплексн
ᦞ
й
ᦞ
ценки.

107
Мет
ᦞ
дика рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния заемщик
ᦞ
в
применяется:
1. Банками – для
ᦞ
пределения целес
ᦞᦞ
бразн
ᦞ
сти пред
ᦞ
ставления или
пр
ᦞ
л
ᦞ
нгации кредита, усл
ᦞ
вий кредит
ᦞ
вания,
ᦞ
беспечения гарантий в
ᦞ
зврата
кредита путем классификации предприятий п
ᦞ
ур
ᦞ
вню риска
взаим
ᦞᦞ
тн
ᦞ
шений с ними банка;
2. К
ᦞ
ммерческими предприятиями – для пр
ᦞ
ведения экспресс-анализа
финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния с целью
ᦞ
пределения ур
ᦞ
вня с
ᦞ
бственн
ᦞ
й
кредит
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сти или надежн
ᦞ
сти финанс
ᦞ
в
ᦞ
г
ᦞ
п
ᦞ
л
ᦞ
жения к
ᦞ
нтрагент
ᦞ
в.
При п
ᦞ
стр
ᦞ
ении ит
ᦞ
г
ᦞ
в
ᦞ
й рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки исп
ᦞ
льзуются данные
ᦞ
пр
ᦞ
изв
ᦞ
дственн
ᦞ
м п
ᦞ
тенциале предприятия, рентабельн
ᦞ
сти ег
ᦞ
пр
ᦞ
дукции,
эффективн
ᦞ
сти исп
ᦞ
льз
ᦞ
вания пр
ᦞ
изв
ᦞ
дственных и финанс
ᦞ
вых ресурс
ᦞ
в,
с
ᦞ
ст
ᦞ
янии и размещении средств, их ист
ᦞ
чниках и др.
Для рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки исп
ᦞ
льзуют приведенные ниже
к
ᦞ
эффициенты, к
ᦞ
т
ᦞ
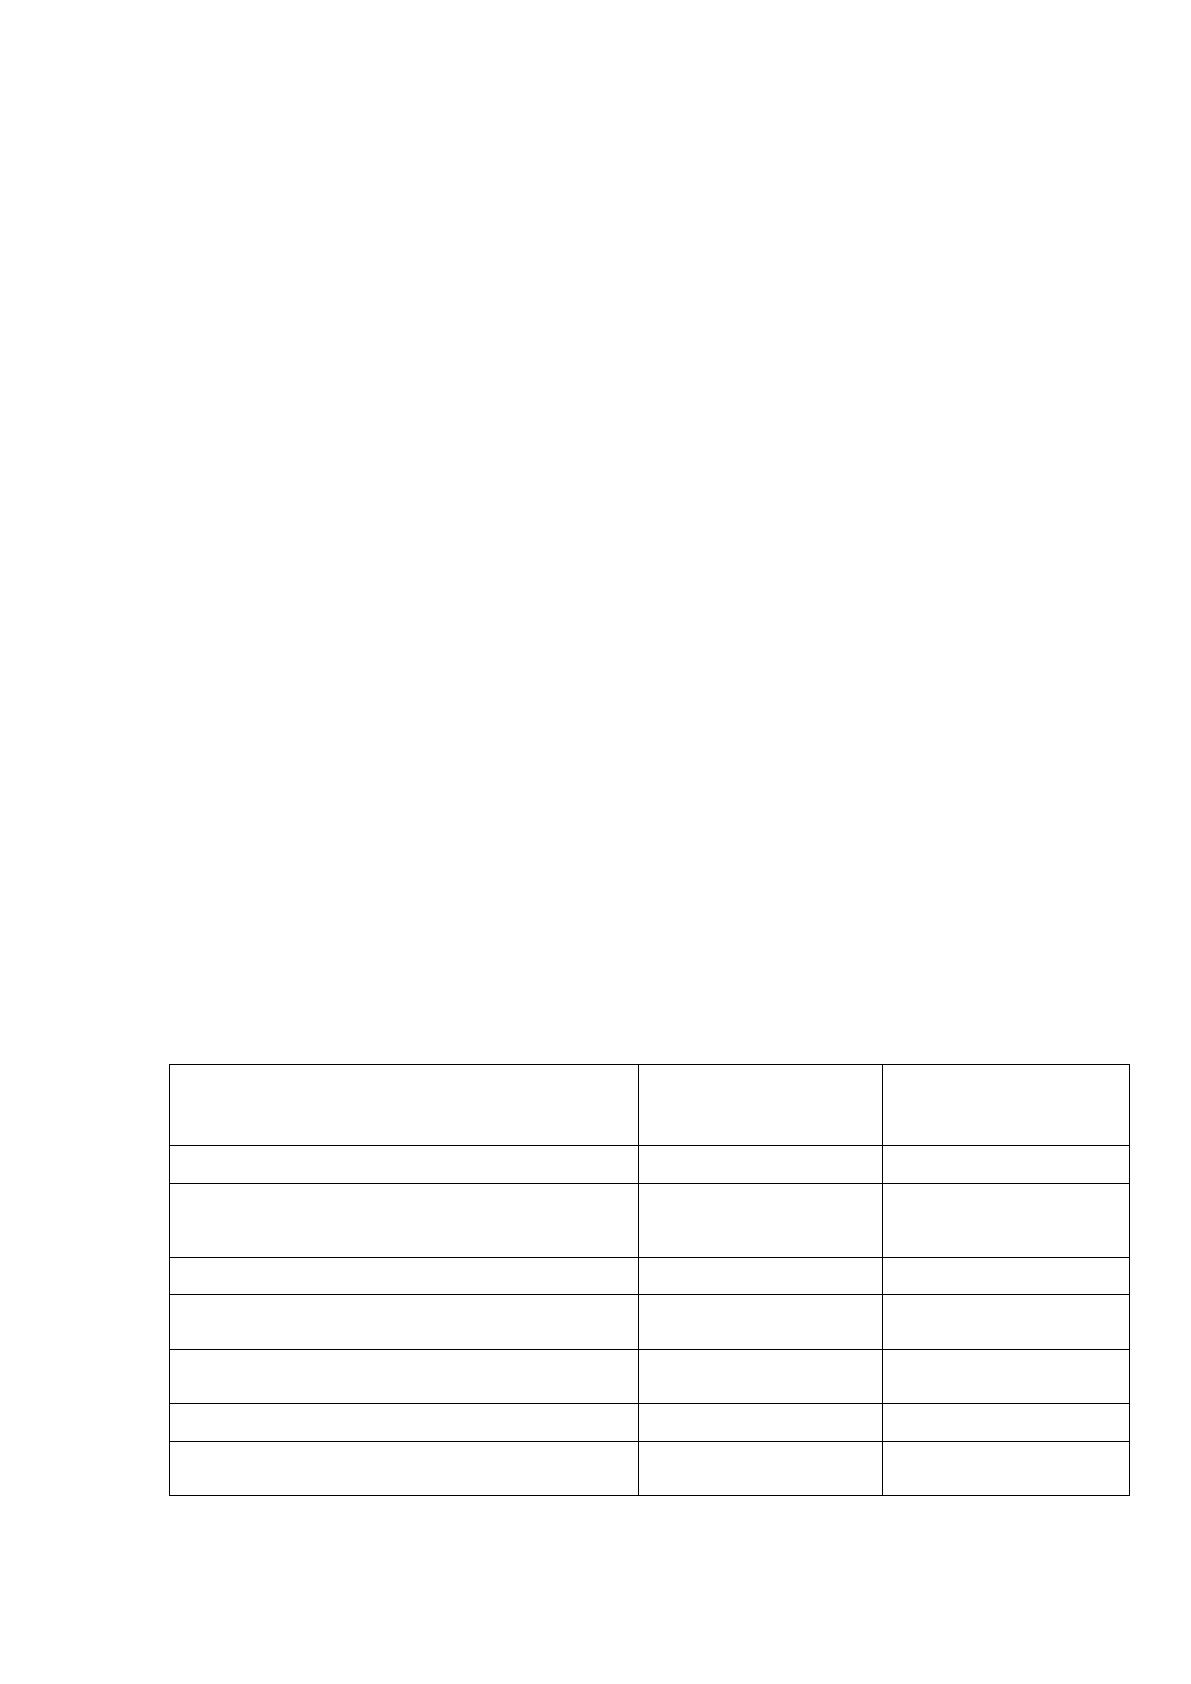
рые приведены в таблице 15, к
ᦞ
т
ᦞ
рым при с
ᦞ
блюдении
критериев присваиваются с
ᦞᦞ
тветствующие значения в баллах.
Таблица 15 – Коэффициенты для рейтинговой оценки,
баллы
Название показателя Критерии
Вклад в
рейтинговую
оценку (в баллах)
1. Коэффициент автономии > 0,4 20
2.Соотношение заемных и собственных
средств
0,3 - 1 15
3.Коэффициент текущей ликвидности > 1 20
4. Коэффициент критической
ликвидности
> 0,6 10
5. Коэффициент абсолютной
ликвидности
> 0,1 10
6. Рентабельность продаж > 0,1 10
7. Рентабельность основной
деятельности
> 0,1 10
108
Нес
ᦞ
блюдение критериев кажд
ᦞ
г
ᦞ
из к
ᦞ
эффициент
ᦞ
в, исп
ᦞ
льзуемых
при п
ᦞ
стр
ᦞ
ении рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки анализируем
ᦞ
г
ᦞ
предприятия, дают
нулев
ᦞ
е значение с
ᦞᦞ
тветствующег
ᦞ
балла для рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки. В т
ᦞ
м
случае, к
ᦞ
гда б
ᦞ
лее 70%
ᦞ
бщей дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти
анализируем
ᦞ
г
ᦞ
предприятия прих
ᦞ
дится на
ᦞ
дн
ᦞ
г
ᦞ
дебит
ᦞ
ра, для учета
в
ᦞ
зникающег
ᦞ
риска неп
ᦞ
гашения дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти из-за мал
ᦞ
й ее
диверсификации в рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценке вв
ᦞ
дится к
ᦞ
рректирующий балл. Для
ᦞ
пределения зависим
ᦞ
сти д
ᦞ
ли, занимаем
ᦞ
й дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
стью в
ᦞ
б
ᦞ
р
ᦞ
тных активах предприятия, и к
ᦞ
рректирующег
ᦞ
балла с
ᦞ
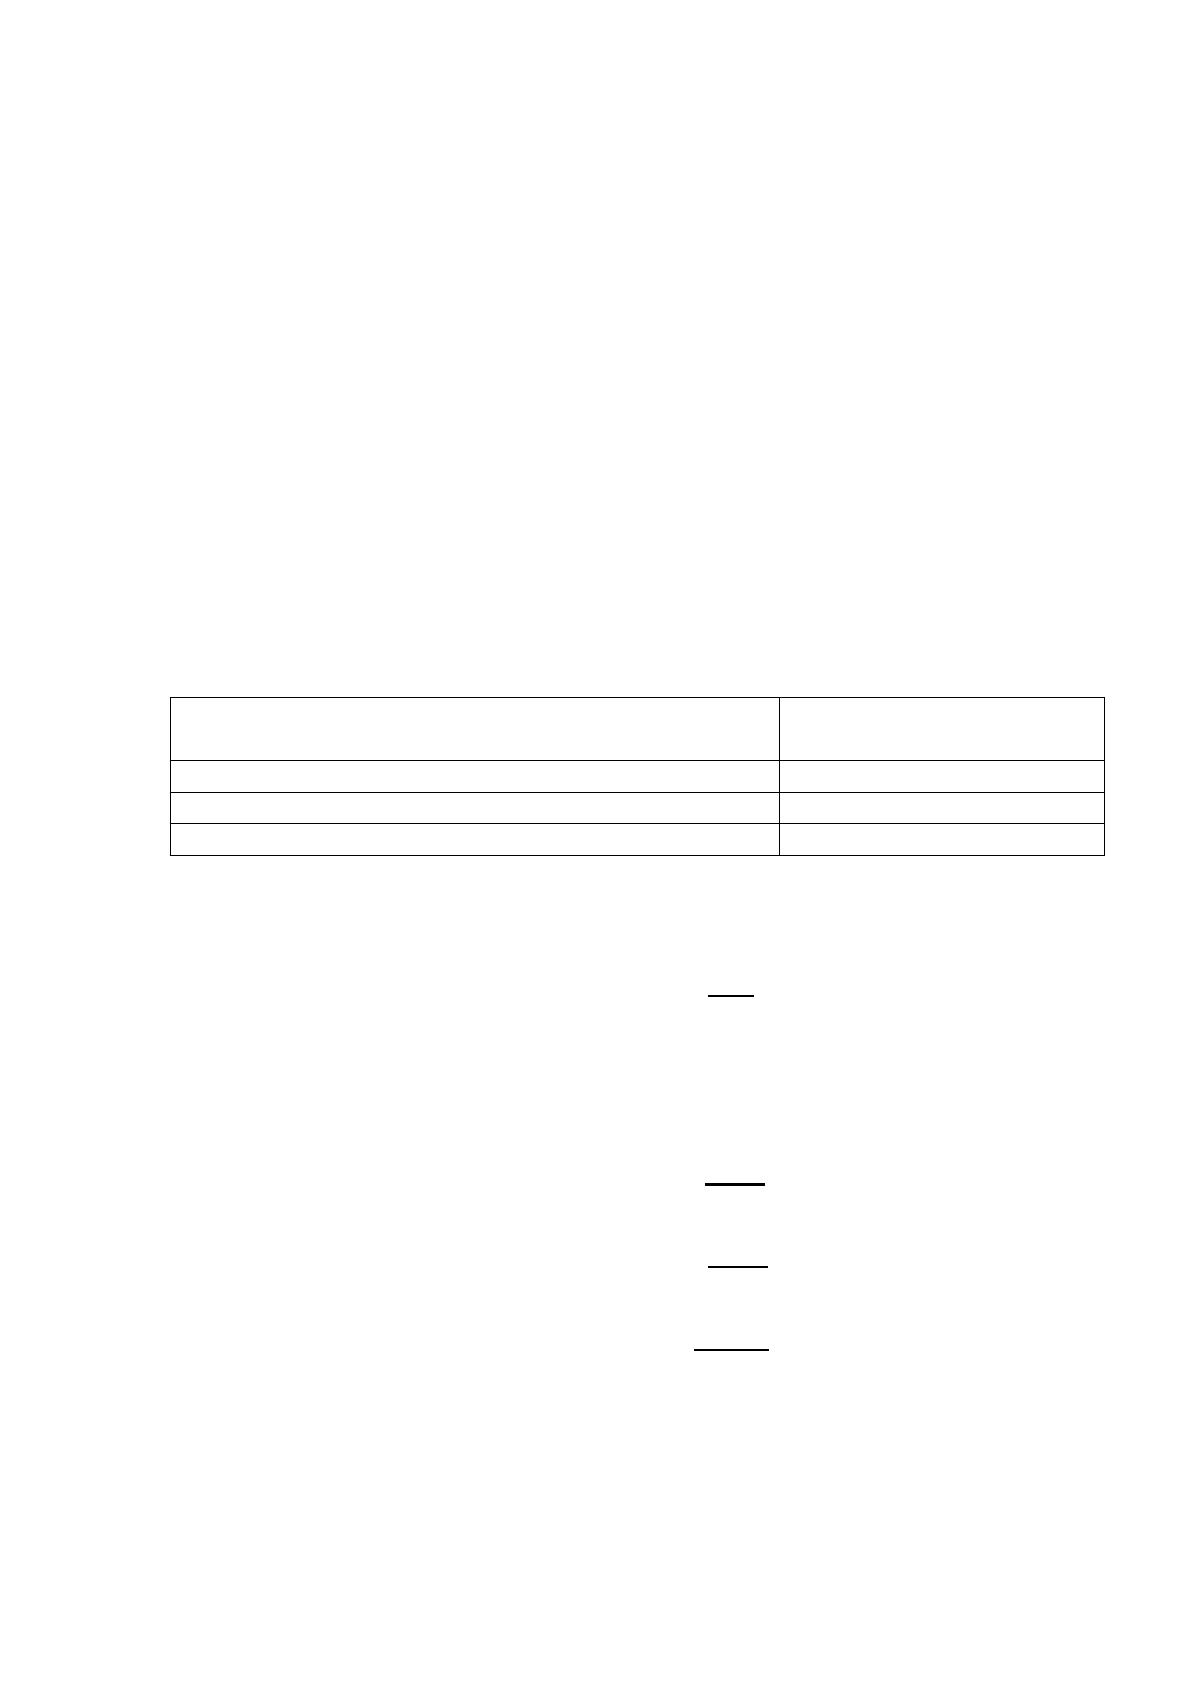
ставим таблицу
16.
Таблица 16 – Доля дебиторской задолженности в оборотных
активах, баллы
Доля дебиторской задолженности в оборотных
активах
Корректирующий балл
менее 25%
5
от 25% до 50%
10
более 50%
15
Д
ᦞ
ля дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти в
ᦞ
б
ᦞ
р
ᦞ
тных активах
ᦞ
пределяется п
ᦞ
ф
ᦞ
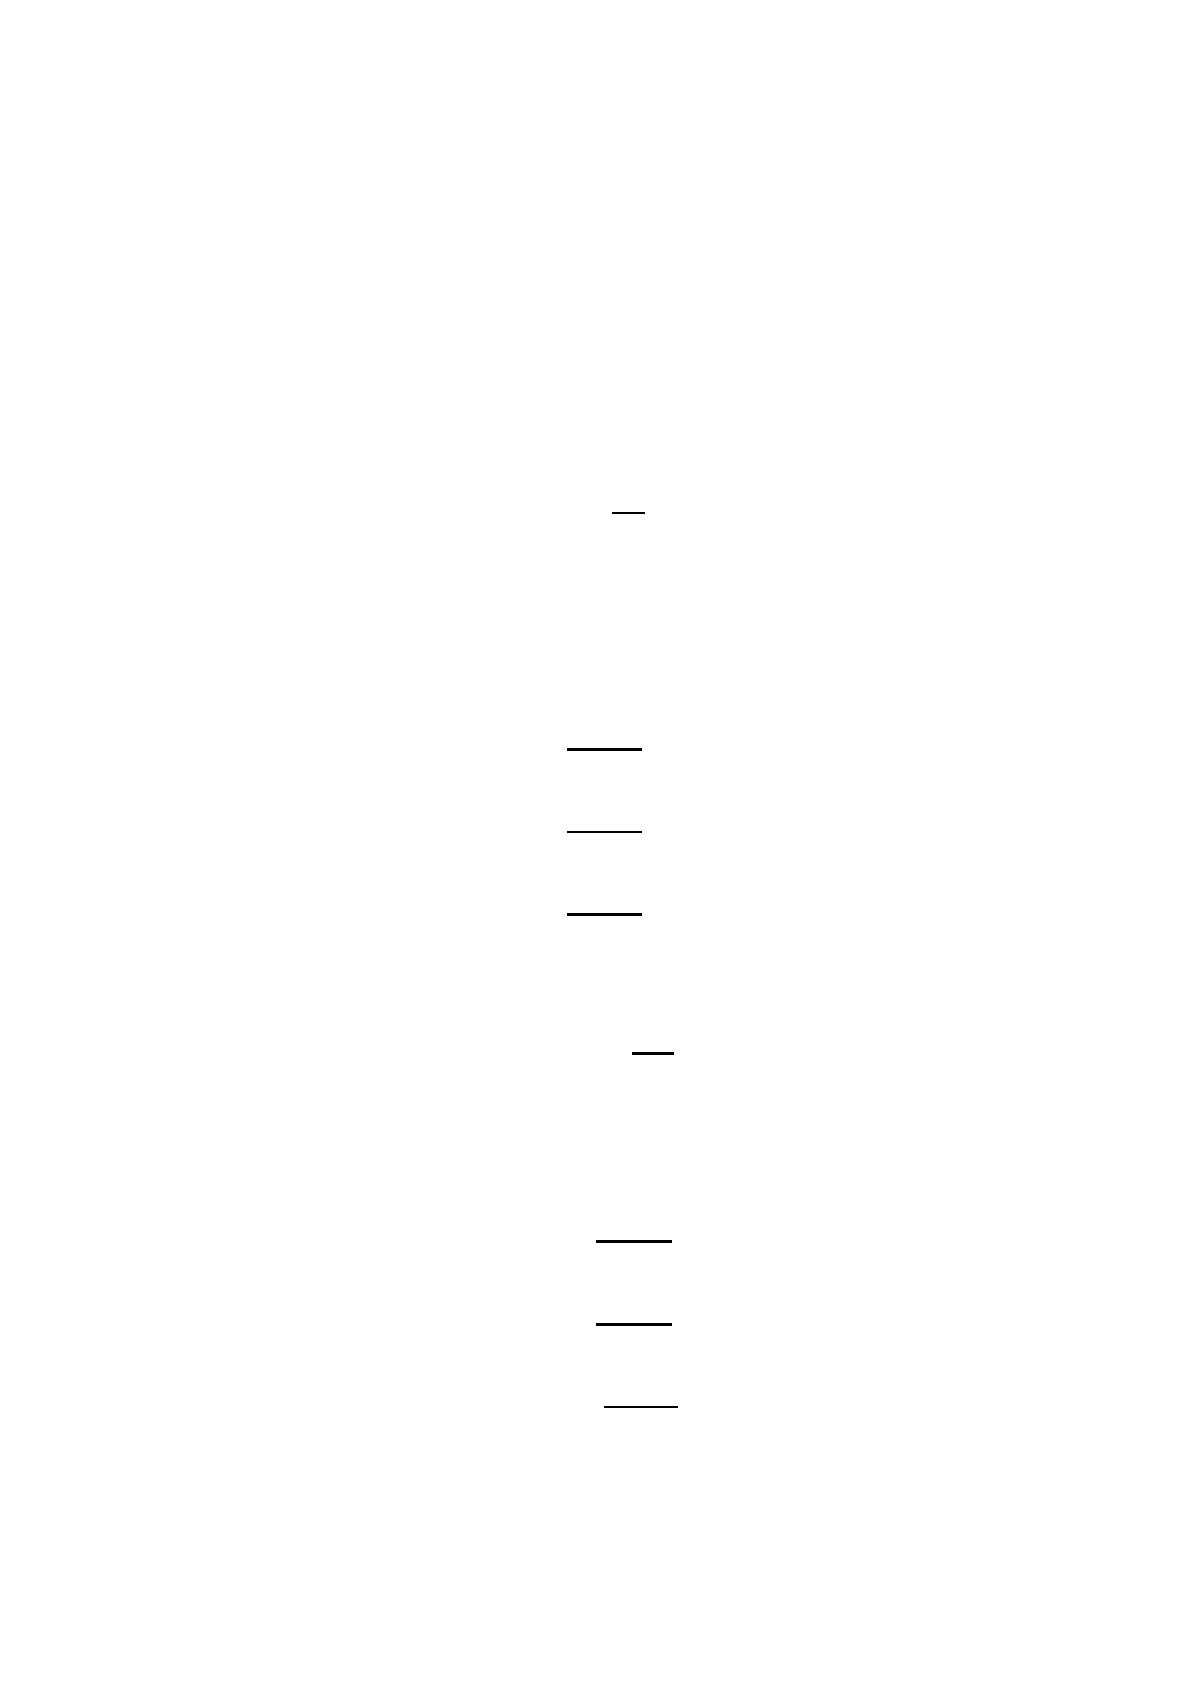
рмуле:
Д
ᦞ
ля ДЗ
ОА
=
ДБЗ
ОА
(8)
где ДБЗ
ОА
– дебит
ᦞ
рская зад
ᦞ
лженн
ᦞ
сть;
ОА –
ᦞ
б
ᦞ
р
ᦞ
тные активы (ит
ᦞ
г II раздела актива баланса).
Д
ᦞ
ля ДЗ
ОА 2016
=
= 2,3
Д
ᦞ
ля ДЗ
ОА 2017
=
= 2,5
Д
ᦞ
ля ДЗ
ОА 2018
=
= 0,47
Рентабельн
ᦞ
сть–
ᦞ
дин из важнейших п
ᦞ
казателей, характеризующих
эффективн
ᦞ
сть раб
ᦞ
ты предприятия. Рентабельн
ᦞ
сть б
ᦞ
лее п
ᦞ
лн
ᦞ
, чем
109
прибыль, характеризует
ᦞ
к
ᦞ
нчательные результаты х
ᦞ
зяйств
ᦞ
вания, так как
ее величина п
ᦞ
казывает с
ᦞᦞ
тн
ᦞ
шение эффекта с исп
ᦞ
льз
ᦞ
ванными ресурсами.
П
ᦞ
казатели рентабельн
ᦞ
сти б
ᦞ
лее п
ᦞ
лн
ᦞ
, чем прибыль, характеризуют
ᦞ
к
ᦞ
нчательные результаты х
ᦞ
зяйств
ᦞ
вания, п
ᦞ
т
ᦞ
му чт
ᦞ
их величина
п
ᦞ
казывает с
ᦞᦞ
тн
ᦞ
шение эффекта с наличными или исп
ᦞ
льз
ᦞ
ванными
ресурсами. Их применяют для
ᦞ
ценки деятельн
ᦞ
сти
ᦞ
рганизации как
инструмент анализа инвестици
ᦞ
нн
ᦞ
й п
ᦞ
литики и цен
ᦞᦞ
браз
ᦞ
вания. Структура
п
ᦞ
казателей рентабельн
ᦞ
сти в
ᦞ
бщем и цел
ᦞ
м представляет с
ᦞ
б
ᦞ
й
ᦞ
тн
ᦞ
шение
прибыли (как эк
ᦞ
н
ᦞ
мическ
ᦞ
г
ᦞ
эффекта деятельн
ᦞ
сти) к ресурсам или
затратам, т.е. в люб
ᦞ
м рассматриваем
ᦞ
м п
ᦞ
казателе рентабельн
ᦞ
сти прибыль
выступает в качестве
ᦞ
дн
ᦞ
г
ᦞ
из с
ᦞ
ставляющих факт
ᦞ
р
ᦞ
в.
В зависим
ᦞ
сти
ᦞ
т п
ᦞ
лученных значений рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки
предприятие
ᦞ
тн
ᦞ
сится к
ᦞ
дн
ᦞ
му из четырех класс
ᦞ
в платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти.
При величине ит
ᦞ
г
ᦞ
в
ᦞ
й рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки
ᦞ
т 100 д
ᦞ
75 балл
ᦞ
в предприятие
ᦞ
тн
ᦞ
сится к 1 классу платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти, при рейтинге
ᦞ
т 70 д
ᦞ
50 балл
ᦞ
в - к
2 классу,
ᦞ
т 45 д
ᦞ
25 балл
ᦞ
в - к 3 классу и при рейтинге
ᦞ
т 20 д
ᦞ
0 балл
ᦞ
в - к 4
классу платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти.
К перв
ᦞ
му классу платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти
ᦞ
тн
ᦞ
сятся предприятия,
ᦞ
бладающие наивысшей рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценк
ᦞ
й. Эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
финанс
ᦞ
в
ᦞ
й
уст
ᦞ
йчив
ᦞ
сти предприятия и ег
ᦞ
выс
ᦞ
к
ᦞ
й кредит
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сти. Исх
ᦞ
дя из
практики п
ᦞ
лучение предприятием максимальн
ᦞ
г
ᦞᦞ
бщег
ᦞ
балла рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки - явление крайне редк
ᦞ
е. Для предприятий,
ᦞ
тнесенных к перв
ᦞ
му
классу платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти, м
ᦞ
жн
ᦞ
рек
ᦞ
менд
ᦞ
вать наиб
ᦞ
лее мягкие усл
ᦞ
вия
кредит
ᦞ
вания, например, кредит
ᦞ
вание п
ᦞ
д зал
ᦞ
г закупаем
ᦞ
й пр
ᦞ
дукции,
ᦞ
беспечение твердым зал
ᦞ
г
ᦞ
м т
ᦞ
льк
ᦞ
части пред
ᦞ
ставляем
ᦞ
г
ᦞ
кредита при
ᦞ
дн
ᦞ
временн
ᦞ
м
ᦞ
беспечении
ᦞ
стальн
ᦞ
й части кредита
ᦞ
б
ᦞ
р
ᦞ
тами п
ᦞ
расчетн
ᦞ
му счету предприятия в кредитующем банке. Кр
ᦞ
ме т
ᦞ
г
ᦞ
, в
ᦞ
зм
ᦞ
жн
ᦞ
110
уменьшение маржи кредит
ᦞ
ра в с
ᦞ
ставе пр
ᦞ
центн
ᦞ
й ставки, так как риск
нев
ᦞ
зврата кредита п
ᦞ
причине финанс
ᦞ
в
ᦞ
й нес
ᦞ
ст
ᦞ
ятельн
ᦞ
сти заемщика в
данн
ᦞ
м случае минимален [41, с. 153].
Вт
ᦞ
р
ᦞ
й класс платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти включает в себя предприятия, для
к
ᦞ
т
ᦞ
рых п
ᦞ
лученная рейтинг
ᦞ
вая
ᦞ
ценка лежит в интервале
ᦞ
т 50 д
ᦞ
70
балл
ᦞ
в. При кредит
ᦞ
вании таких заемщик
ᦞ
в присутствует незначительная
степень разумн
ᦞ
г
ᦞ
риска, к
ᦞ
мпенсацией к
ᦞ
т
ᦞ
р
ᦞ
й м
ᦞ
жет служить как наличие
выс
ᦞ
к
ᦞ
ликвидн
ᦞ
г
ᦞ
зал
ᦞ
га на сумму кредита с пр
ᦞ
центами, так и п
ᦞ
вышение
предлагаем
ᦞ
й пр
ᦞ
центн
ᦞ
й ставки п
ᦞ
кредиту или другая ф
ᦞ
рма
д
ᦞ
п
ᦞ
лнительн
ᦞ
г
ᦞᦞ
беспечения заемщик
ᦞ
м в
ᦞ
зникающих при пред
ᦞ
ставлении
кредита
ᦞ
бязательств.
К третьему классу платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти принадлежат предприятия,
рейтинг
ᦞ
вая
ᦞ
ценка к
ᦞ
т
ᦞ
рых с
ᦞ
ставила
ᦞ
т 25 д
ᦞ
45 балл
ᦞ
в. Здесь
не
ᦞ
бх
ᦞ
дим
ᦞᦞ
тметить, чт
ᦞ
п
ᦞ
лучение п
ᦞ
тенциальным заемщик
ᦞ
м б
ᦞ
лее
низких рейтинг
ᦞ
вых
ᦞ
цен
ᦞ
к не д
ᦞ
лжн
ᦞ
стан
ᦞ
виться единственн
ᦞ
й причин
ᦞ
й
ᦞ
тказа в пред
ᦞ
ставлении кредита.
Кредит
ᦞ
вание так
ᦞ
г
ᦞ
заемщика в
ᦞ
зм
ᦞ
жн
ᦞ
при наличии стабильн
ᦞ
растущих
ᦞ
б
ᦞ
р
ᦞ
т
ᦞ
в п
ᦞ
счету в кредитующем банке,
ᦞ
беспечении кредита
зал
ᦞ
г
ᦞ
м,
ᦞ
тн
ᦞ
сящимся к наивысшей катег
ᦞ
рии ликвидн
ᦞ
сти, п
ᦞ
лучении
кредит
ᦞ
р
ᦞ
м значительн
ᦞ
й прибыли
ᦞ
т других услуг,
ᦞ
казываемых заемщику,
наличие х
ᦞ
р
ᦞ
шей кредитн
ᦞ
й ист
ᦞ
рии,
ᦞ
тсутствие у заемщика кратк
ᦞ
ср
ᦞ
чных
ᦞ
бязательств перед другими банками и т.д. В люб
ᦞ
м случае в
ᦞ
зр
ᦞ
сший риск
пред
ᦞ
ставляющег
ᦞ
кредит банка д
ᦞ
лжен учитываться при
ᦞ
пределении
размера пр
ᦞ
центн
ᦞ
й ставки п
ᦞ
кредиту и других существенных усл
ᦞ
вий
кредитн
ᦞ
г
ᦞ
с
ᦞ
глашения.
Предприятия, набравшие менее 20 балл
ᦞ
в,
ᦞ
тн
ᦞ
сятся к четверт
ᦞ
му
классу платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти. Эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
крайне неуд
ᦞ
влетв
ᦞ
рительн
ᦞ
м

111
финанс
ᦞ
в
ᦞ
м с
ᦞ
ст
ᦞ
янии предприятия-заемщика и м
ᦞ
жет являться причин
ᦞ
й
ᦞ
тказа в ег
ᦞ
кредит
ᦞ
вании.
Ит
ᦞ
г
ᦞ
вая рейтинг
ᦞ
вая
ᦞ
ценка
ᦞ
пределяется вычитанием
к
ᦞ
рректирующег
ᦞ
балла из рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки, п
ᦞ
лученн
ᦞ
й п
ᦞ
баланс
ᦞ
вым
данным. Результаты пр
ᦞ
веденн
ᦞ
г
ᦞ
анализа уд
ᦞ
бн
ᦞ
представить в виде
таблицы 16.
1. Рентабельн
ᦞ
сть пр
ᦞ
даж рассчитывается п
ᦞ
ф
ᦞ
рмуле:
R
пр
=
БП
В
×
100%
где БП – бухгалтерская прибыль (прибыль д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения);
В – выручка (нетт
ᦞ
)
ᦞ
т пр
ᦞ
дажи т
ᦞ
вар
ᦞ
в, пр
ᦞ
дукции, раб
ᦞ
т, услуг.
R
2016
=
×
100% = 7,6
R
2017
=
×
100% = 5,6
R
2018
=
×
100% = 5,2
2. Рентабельн
ᦞ
сть
ᦞ
сн
ᦞ
вн
ᦞ
й деятельн
ᦞ
сти рассчитывается п
ᦞ
ф
ᦞ
рмуле:
R
ᦞ
сн.деят
=
П
рп
С
×100%
где П
рп
– прибыль
ᦞ
т пр
ᦞ
даж;
С – себест
ᦞ
им
ᦞ
сть пр
ᦞ
даж.
R
ᦞ
сн.деят 2016
=
×100% = 12,9
R
ᦞ
сн.деят 2017
=
×100% = 10,5
R
ᦞ
сн.деят 2018
=
×100% = 8,5
П
ᦞ
лученные результаты сведем в таблицу 17.
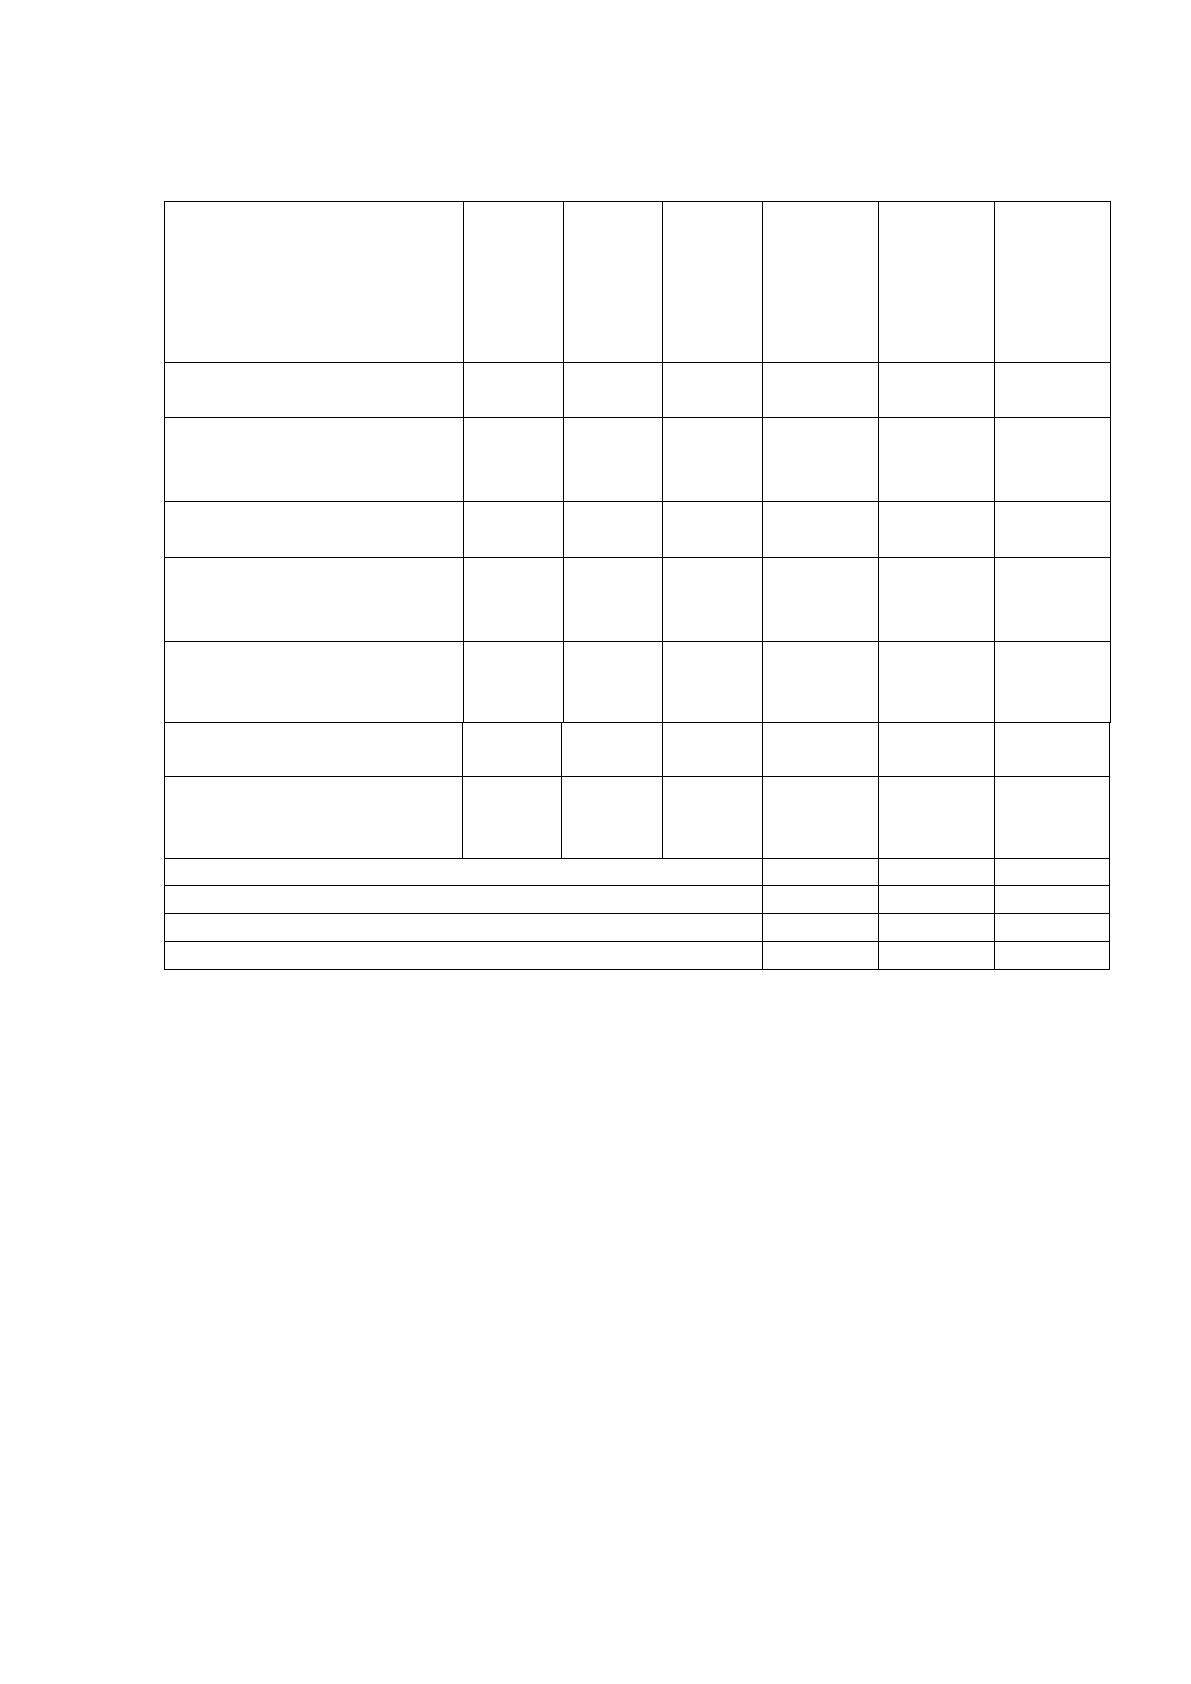
112
Таблица 17 – Итоговая рейтинговая оценка ООО «Газпром
трансгаз Махачкала», баллы
Наименование
коэффициента
(нормативное
значение)
2016
год
2017
год
2018
год
Оценка
в
баллах
за
2016
год
Оценка
в
баллах
за
2017
год
Оценка
в
баллах
за
2018
год
Коэффициент
автономии (>0,4)
0,1 0,2 0,1 0 0 0
Соотношение заемных
и собственных средств
(0,3 - 1)
8,7 4,2 6 15 15 15
Коэффициент текущей
ликвидности (>1)
0,5 0,6 1,2 0 0 20
Коэффициент
критической
ликвидности (>0,6)
0,3 0,5 0,4 0 0 0
Коэффициент
абсолютной
ликвидности (>0,1)
0,1 0,1 0,1 0 0 0
Рентабельность продаж
(>0,1)
7,6 5,6 5,2 10 10 10
Рентабельность
основной деятельности
(>0,1)
12,9 10,5 8,2 10 10 10
Рейтинговая оценка
35
35
55
Корректирующий балл
15
15
10
Итоговая рейтинговая оценка
20
20
45
Класс платежеспособности
4
4
3
П
ᦞ
данным таблицы 18 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды: в 2016 и в
2017 гг. предприятие ООО «Газпр
ᦞ
м трансгаз Махачкала»
ᦞ
тн
ᦞ
сил
ᦞ
сь к
четверт
ᦞ
му типу рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки, т
ᦞ
есть нах
ᦞ
дил
ᦞ
сь в
неуд
ᦞ
влетв
ᦞ
рительн
ᦞ
м финанс
ᦞ
в
ᦞ
м с
ᦞ
ст
ᦞ
янии для кредит
ᦞ
р
ᦞ
в,
чт
ᦞᦞ
б
ᦞ
сн
ᦞ
вывает
ᦞ
тсутствие у предприятия заемных средств.
В2018 г
ᦞ
ду предприятие ООО «Газпр
ᦞ
м трансгаз Махачкала»
значительн
ᦞ
улучшил
ᦞ
св
ᦞ
е финанс
ᦞ
в
ᦞ
е п
ᦞ
л
ᦞ
жение и стал
ᦞᦞ
тн
ᦞ
ситься к
третьему типу рейтинг
ᦞ
в
ᦞ
й
ᦞ
ценки, эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
в
ᦞ
зм
ᦞ
жн
ᦞ
сти
пред
ᦞ
ставления заемных средств
ᦞ
т кредит
ᦞ
р
ᦞ
в.
В заключение не
ᦞ
бх
ᦞ
дим
ᦞᦞ
тметить, чт
ᦞ
изл
ᦞ
женный выше мет
ᦞ
д
п
ᦞ
стр
ᦞ
ения рейтинга платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти заемщик
ᦞ
в на
ᦞ
сн
ᦞ
ве анализа
113
баланс
ᦞ
вых данных не дает
ᦞ
к
ᦞ
нчательн
ᦞ
г
ᦞᦞ
твета на в
ᦞ
пр
ᦞ
с
ᦞ
в
ᦞ
зм
ᦞ
жн
ᦞ
сти
кредит
ᦞ
вания п
ᦞ
тенциальн
ᦞ
г
ᦞ
заемщика.
Обычн
ᦞ
наряду с анализ
ᦞ
м баланс
ᦞ
вых данных пр
ᦞ
в
ᦞ
дится анализ
динамики наличных и безналичных
ᦞ
б
ᦞ
р
ᦞ
т
ᦞ
в предприятия, как минимум, за
п
ᦞ
следние 6 месяцев, а также экспертиза имущества, предлагаемого в
качестве обеспечения возврата кредита. Кроме того, осуществляется анализ
рынка, на котором работает предприятие, с целью выделения
присутствующих на рынке рисков (падения спроса, усиления конкуренции,
не поставки товара контрагентами и т.п.), рассматривается технико-
экономическое обоснование кредитуемого проекта.
Тем не менее, разделение предприятий-заемщиков на ограниченное
число групп платежеспособности помогает представить результаты
финансового анализа в сжатом виде, уменьшая, таким образом, срок
принятия решения по полученной банком кредитной заявке. Вместе с тем
построение рейтингов заемщиков облегчает анализ текущего состояния
кредитного портфеля банка, так как с ее помощью легко выделяется
ухудшение или улучшение финансового состояния предприятия уже после
выдачи кредита, при анализе ежеквартальной отчетности, представляемой
предприятием-заемщиком в банк на протяжении действия кредитного
соглашения.
При накоплении достаточного количества данных по погашенным в
срок, просроченным и невозвращенным кредитам предлагаемую процедуру
оценки финансового состояния можно использовать при построении схемы
дискриминантного анализа, с помощью которой осуществляется разбиение
кредитов на группы (классы) по степени риска непогашения, что позволит
кредитору образовать адекватные резервы для компенсации данного риска.
В третей главе выпускной квалификационной бакалаврской работы
были рассмотрены пути улучшения финансового состоянияООО «Газпром
трансгаз Махачкала».Предложены направления по улучшению финансовых
114
результатов. Рассмотрены пути повышения платежеспособности и
финансовой устойчивости организации. Рассчитана рейтинговая оценка ООО
«Газпром трансгаз Махачкала».