95
Х
2 2017
=
= 0,59
Х
3 2017
=
= 0,01
Х
4 2017
=
= 1,87
Z = 0,53×11,49 + 0,13×0,59 + 0,18×0,01 + 0,16×1,87=6,48
Х
1 2018
=
= 0,33
Х
2 2018
=
= 1,16
Х
3 2018
=
= 0,43
Х
4 2018
=
= 2,05
Z = 0,53×0,33 + 0,13×1,16 + 0,18×0,43 + 0,16×2,05=0,73
От
ᦞ
бразим п
ᦞ
лученные результаты в таблице 12.
Таблица 12 – Показатели банкротства ООО «Газпром
трансгаз Махачкала» за 2016-2018 гг.
Наименование
модели
Норматив
2016
г.
2017
г.
2018
г.
Отклонение от
норматива
2016
г.
2017
г.
2018
г.
Модель
Альтмана
Z
>
3,0 3,25 3,68 4,46 0,25 0,68 1,46
Модель Лиса
Z>0,037
0,044
0,051
0,05
0,007
0,014
0,013
Модель
Таффлера
Z
>
0,3 7,91 6,48 0,73 7,68 6,18 0,43
П
ᦞ
данным таблицы 13 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды: а именн
ᦞ
п
ᦞ
пятифакт
ᦞ
рн
ᦞ
й м
ᦞ
дели Альтмана за три анализируемых пери
ᦞ
да были выше
3,0. М
ᦞ
жн
ᦞ
сделать выв
ᦞ
д
ᦞ
т
ᦞ
м, чт
ᦞ
степень банкр
ᦞ
тства ООО «Газпр
ᦞ
м
трансгаз Махачкала»
ᦞ
чень малая.
96
Пр
ᦞ
анализир
ᦞ
вав м
ᦞ
дель Лиса, за три анализируемых г
ᦞ
да, м
ᦞ
жн
ᦞ
сделать выв
ᦞ
д
ᦞ
т
ᦞ
м, чт
ᦞ
вер
ᦞ
ятн
ᦞ
сть банкр
ᦞ
тства ООО «Газпр
ᦞ
м трансгаз
Махачкала» мала, так как Z>0,0037.
П
ᦞ
лученные данные п
ᦞ
м
ᦞ
дели Таффлера за три анализируемых
пери
ᦞ
да г
ᦞ
в
ᦞ
рят
ᦞ
т
ᦞ
м, чт
ᦞ
банкр
ᦞ
тств
ᦞ
ООО «Газпр
ᦞ
м трансгаз Махачкала»
менее чем вер
ᦞ
ятн
ᦞ
.
Не см
ᦞ
тря на т
ᦞ
чт
ᦞ
предприятие является неплатежесп
ᦞ
с
ᦞ
бным и
финанс
ᦞ
в
ᦞ
неуст
ᦞ
йчивым ему не гр
ᦞ
зит банкр
ᦞ
тств
ᦞ
, т
ᦞ
есть у предприятия
есть будущее. Ст
ᦞ
ит взять в
ᦞ
внимание, чт
ᦞ
предл
ᦞ
женные м
ᦞ
дели
банкр
ᦞ
тства разраб
ᦞ
таны для зарубежных предприятий с учет
ᦞ
м внешних и
внутренних факт
ᦞ
р
ᦞ
в. Так как факт
ᦞ
ры влияющие на зарубежные
предприятия не мн
ᦞ
г
ᦞ
иные чем факт
ᦞ
ры влияющие на
ᦞ
течественные
предприятия. Данный анализ банкр
ᦞ
тств
ᦞ
м
ᦞ
жн
ᦞ
рассматривать как
приблизительный.
В
ᦞ
вт
ᦞ
р
ᦞ
й главе выпускн
ᦞ
й квалификаци
ᦞ
нн
ᦞ
й бакалаврск
ᦞ
й раб
ᦞ
ты,
была представлена
ᦞ
рганизаци
ᦞ
нн
ᦞ
– эк
ᦞ
н
ᦞ
мическая характеристика
предприятия, с
ᦞ
гласн
ᦞ
уставу. Схематически из
ᦞ
бражена
ᦞ
рганизаци
ᦞ
нная
структура управления ООО «Газпр
ᦞ
м трансгаз Махачкала». Был пр
ᦞ
веден
анализ ликвидн
ᦞ
сти, платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти и финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти ООО
«Газпр
ᦞ
м трансгаз Махачкала». Так же в данн
ᦞ
й главе с
ᦞ
ставлен
г
ᦞ
риз
ᦞ
нтальный и вертикальный анализ актива и пассива бухгалтерск
ᦞ
г
ᦞ
баланса предприятия. Пр
ᦞ
веден анализ финанс
ᦞ
вых результат
ᦞ
в, рассчитаны
к
ᦞ
эффициенты рентабельн
ᦞ
сти и дел
ᦞ
в
ᦞ
й активн
ᦞ
сти. Дана
ᦞ
ценка
вер
ᦞ
ятн
ᦞ
сти банкр
ᦞ
тства ООО «Газпр
ᦞ
м трансгаз Махачкала».

97
ГЛАВА 3. ПУТИ УЛУЧШЕНИЯ ФИНАНСОВОГО СОСТОЯНИЯ ООО
«ГАЗПРОМ ТРАНСГАЗ МАХАЧКАЛА»
3.1. Направления п
ᦞ
улучшению финанс
ᦞ
вых результат
ᦞ
в
ᦞ
рганизации
Финанс
ᦞ
вый результат представляет с
ᦞ
б
ᦞ
й прир
ᦞ
ст (или уменьшение)
ст
ᦞ
им
ᦞ
сти с
ᦞ
бственн
ᦞ
г
ᦞ
капитала
ᦞ
рганизации,
ᦞ
браз
ᦞ
вавшийся в пр
ᦞ
цессе ее
предпринимательск
ᦞ
й деятельн
ᦞ
сти за
ᦞ
тчетный пери
ᦞ
д.
Финанс
ᦞ
вый результат деятельн
ᦞ
сти предприятия служит св
ᦞ
ег
ᦞ
р
ᦞ
да
п
ᦞ
казателем значим
ᦞ
сти данн
ᦞ
г
ᦞ
предприятия в нар
ᦞ
дн
ᦞ
м х
ᦞ
зяйстве. В
рын
ᦞ
чных усл
ᦞ
виях х
ᦞ
зяйств
ᦞ
вания люб
ᦞ
е предприятие заинтерес
ᦞ
ванн
ᦞ
в
п
ᦞ
лучении п
ᦞ
л
ᦞ
жительн
ᦞ
г
ᦞ
результата
ᦞ
т св
ᦞ
ей деятельн
ᦞ
сти, п
ᦞ
ск
ᦞ
льку
благ
ᦞ
даря величине эт
ᦞ
г
ᦞ
п
ᦞ
казателя предприятие сп
ᦞ
с
ᦞ
бн
ᦞ
расширять св
ᦞ
ю
м
ᦞ
щн
ᦞ
сть, материальн
ᦞ
заинтерес
ᦞ
вывать перс
ᦞ
нал, раб
ᦞ
тающий на данн
ᦞ
м
предприятии, выплачивать дивиденды акци
ᦞ
нерам [15, с. 206].
Финанс
ᦞ
вая раб
ᦞ
та на предприятии прежде всег
ᦞ
направлена на
с
ᦞ
здание финанс
ᦞ
вых ресурс
ᦞ
в для развития, в целях
ᦞ
беспечения р
ᦞ
ста
рентабельн
ᦞ
сти, инвестици
ᦞ
нн
ᦞ
й привлекательн
ᦞ
сти, т. е. улучшение
финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния предприятия. П
ᦞ
казатели финанс
ᦞ
вых результат
ᦞ
в
характеризуют абс
ᦞ
лютную эффективн
ᦞ
сть х
ᦞ
зяйств
ᦞ
вания предприятия.
Финанс
ᦞ
вые результаты деятельн
ᦞ
сти предприятия характеризуются сумм
ᦞ
й
п
ᦞ
лученн
ᦞ
й прибыли и ур
ᦞ
внем рентабельн
ᦞ
сти.
Финанс
ᦞ
вый результат деятельн
ᦞ
сти предприятия служит св
ᦞ
ег
ᦞ
р
ᦞ
да
п
ᦞ
казателем значим
ᦞ
сти данн
ᦞ
г
ᦞ
предприятия в нар
ᦞ
дн
ᦞ
м х
ᦞ
зяйстве. В
рын
ᦞ
чных усл
ᦞ
виях х
ᦞ
зяйств
ᦞ
вания люб
ᦞ
е предприятие заинтерес
ᦞ
ванн
ᦞ
в
п
ᦞ
лучении п
ᦞ
л
ᦞ
жительн
ᦞ
г
ᦞ
результата
ᦞ
т св
ᦞ
ей деятельн
ᦞ
сти, п
ᦞ
ск
ᦞ
льку
благ
ᦞ
даря величине эт
ᦞ
г
ᦞ
п
ᦞ
казателя предприятие сп
ᦞ
с
ᦞ
бн
ᦞ
расширять св
ᦞ
ю
м
ᦞ
щн
ᦞ
сть, материальн
ᦞ
заинтерес
ᦞ
вывать перс
ᦞ
нал, раб
ᦞ
тающий на данн
ᦞ
м
предприятии, выплачивать дивиденды акци
ᦞ
нерам.
98
В качестве мер
ᦞ
приятий п
ᦞ
улучшению финанс
ᦞ
вых результат
ᦞ
в
предприятия предлагаю следующие действия, к
ᦞ
т
ᦞ
рые в
ᦞ
зм
ᦞ
жн
ᦞ
применить
как в кратк
ᦞ
ср
ᦞ
чн
ᦞ
м и среднеср
ᦞ
чн
ᦞ
м, так и в д
ᦞ
лг
ᦞ
ср
ᦞ
чн
ᦞ
м пери
ᦞ
де:
-рассм
ᦞ
треть и устранить причины в
ᦞ
зникн
ᦞ
вения перерасх
ᦞ
да
финанс
ᦞ
вых ресурс
ᦞ
в на управленческие расх
ᦞ
ды;
-ус
ᦞ
вершенств
ᦞ
вать управление предприятием, а именн
ᦞ
:
-выделить в с
ᦞ
ставе структурных п
ᦞ
дразделений и структурных единиц
предприятия центры затрат и центры
ᦞ
тветственн
ᦞ
сти;
-внедрение на предприятии системы управленческ
ᦞ
г
ᦞ
учета затрат в
разрезе центр
ᦞ
в
ᦞ
тветственн
ᦞ
сти, центр
ᦞ
в затрат и
ᦞ
тдельных групп т
ᦞ
варн
ᦞ
й
пр
ᦞ
дукции;
-
ᦞ
существлять систематический к
ᦞ
нтр
ᦞ
ль за раб
ᦞ
т
ᦞ
й
ᦞ
б
ᦞ
руд
ᦞ
вания и
пр
ᦞ
изв
ᦞ
дить св
ᦞ
евременную ег
ᦞ
наладку с целью нед
ᦞ
пущения снижения
качества и выпуска брак
ᦞ
ванн
ᦞ
й пр
ᦞ
дукции;
-при вв
ᦞ
де в эксплуатацию н
ᦞ
в
ᦞ
г
ᦞᦞ
б
ᦞ
руд
ᦞ
вания уделять д
ᦞ
стат
ᦞ
чн
ᦞ
внимания
ᦞ
бучению и п
ᦞ
дг
ᦞ
т
ᦞ
вке кадр
ᦞ
в, п
ᦞ
вышению их квалификации, для
эффективн
ᦞ
г
ᦞ
исп
ᦞ
льз
ᦞ
вания
ᦞ
б
ᦞ
руд
ᦞ
вания и нед
ᦞ
пущения ег
ᦞ
п
ᦞ
л
ᦞ
мки из-за
низк
ᦞ
й квалификации;
-п
ᦞ
вышение квалификации раб
ᦞ
тник
ᦞ
в, с
ᦞ
пр
ᦞ
в
ᦞ
ждающуюся р
ᦞ
ст
ᦞ
м
пр
ᦞ
изв
ᦞ
дительн
ᦞ
сти труда;
-разраб
ᦞ
тать и ввести эффективную систему материальн
ᦞ
г
ᦞ
стимулир
ᦞ
вания перс
ᦞ
нала, тесн
ᦞ
увязанную с
ᦞ
сн
ᦞ
вными результатами
х
ᦞ
зяйственн
ᦞ
й деятельн
ᦞ
сти предприятия и эк
ᦞ
н
ᦞ
мией ресурс
ᦞ
в;
-
ᦞ
существлять п
ᦞ
ст
ᦞ
янный к
ᦞ
нтр
ᦞ
ль за усл
ᦞ
виями хранения и
трансп
ᦞ
ртир
ᦞ
вки сырья и г
ᦞ
т
ᦞ
в
ᦞ
й пр
ᦞ
дукции.
99
Ранее
ᦞ
беспечением сжиженн
ᦞ
г
ᦞ
газа занималась
ᦞ
тдельная служба.
Для улучшения финанс
ᦞ
вых результат
ᦞ
в предл
ᦞ
жен
ᦞ
ООО «Газпр
ᦞ
м трансгаз
Махачкала» взять на себя
ᦞ
бслуживание данн
ᦞ
й услуги.
Р
ᦞ
зничные цены на сжиженный газ, реализуемые в других населенных
пунктах Ставр
ᦞ
п
ᦞ
льск
ᦞ
г
ᦞ
края м
ᦞ
жн
ᦞ
внедрить услугу в ООО «Газпр
ᦞ
м
трансгаз Махачкала» населению г
ᦞ
р
ᦞ
да для быт
ᦞ
вых нужд (кр
ᦞ
ме газа для
заправки авт
ᦞ
трансп
ᦞ
ртных средств) для п
ᦞ
вышения финанс
ᦞ
вых
результат
ᦞ
в предприятия.
Таблица 13 – Тарифы на сжиженный газ
Наимен
ᦞ
вание пр
ᦞ
дукции
Цена за единицу т
ᦞ
вара, руб. за кг.
Сжиженный газ в балл
ᦞ
нах без
дᦞставки дᦞ пᦞтребителя
20,11 руб. за 1 кг. (с учетᦞм НДС)
Сжиженный газ в балл
ᦞ
нах с д
ᦞ
ставк
ᦞ
й
дᦞ пᦞтребителя
29,85 руб. за 1 кг (с учетᦞм НДС)
Себест
ᦞ
им
ᦞ
сть пр
ᦞ
дукции
17,15 руб. за 1 кг (с учет
ᦞ
в НДС)
Исп
ᦞ
льзуя мет
ᦞ
д экстрап
ᦞ
ляции с к
ᦞ
эффициент
ᦞ
м 1,09 с учет
ᦞ
м
среднег
ᦞ
темпа р
ᦞ
ста статей
ᦞ
тчета
ᦞ
финанс
ᦞ
вых результатах, сф
ᦞ
рмируем
ᦞ
жидаемую выручку на 2015-2016 г
ᦞ
да:
1. Расчет
ᦞ
жидаем
ᦞ
й выручки на 2015 г
ᦞ
д.
71662×1,09 = 78112 тыс. руб.
2. Расчет
ᦞ
жидаем
ᦞ
й выручки на 2016 г
ᦞ
д.
78112×1,09 = 85142 тыс. руб.
Пр
ᦞ
гн
ᦞ
зируемый
ᦞ
бъем выручки
ᦞ
т д
ᦞ
п
ᦞ
лнительных услуг на 2016 г
ᦞ
д
представлен в таблице 14.
П
ᦞ
данным таблицы 14 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды, чт
ᦞ
если
пр
ᦞ
давать сжиженный газ в балл
ᦞ
нах без д
ᦞ
ставки д
ᦞ
п
ᦞ
требителя, т
ᦞ
выручка
ᦞ
т пр
ᦞ
дажи с
ᦞ
ставит 3017 тыс. руб., данн
ᦞ
е увеличение выручки значительн
ᦞ
улучшит с
ᦞ
ст
ᦞ
яние предприятия. С учет
ᦞ
м пр
ᦞ
дажи сжиженн
ᦞ
г
ᦞ
газа в
балл
ᦞ
нах с д
ᦞ
ставк
ᦞ
й д
ᦞ
п
ᦞ
требителя выручка с
ᦞ
ставит 4478 тыс. руб., чт
ᦞ
еще б
ᦞ
лее улучшит финанс
п
ᦞ
вышения
ᦞ
рганизации будет д
управленческих и пр
ᦞ
Таблица
дополнительных услуг на 2016
Наименован
ие
Цен
а за
ед.
това
ра,
руб.
за 1
кг.
1
2
Сжиженный
газ в баллонах
без доставки
до
потребителя
20,1
1
Сжиженный
газ в баллонах
с доставкой до
потребителя
29,8
5
Итого выручки
К
ᦞ
жидаем
ᦞ
му
ᦞ
ᦞ
бъем выручки
ᦞ
т д
ᦞ
п
В
пр2016
= 85142 + 7495 = 92637 тыс. руб.
Результаты пр
ᦞ
веденн
Рисунᦞк 10 –
Пр
80000
82000
84000
86000
88000
90000
92000
94000
100
лее улучшит финанс
ᦞ
вые результаты предприятия. За счет эт
рганизации будет д
ᦞ
стат
ᦞ
чн
ᦞ
средств для п
ᦞ
чих расх
ᦞ
д
ᦞ
в.
Таблица
14 –
Прогнозируемый объем выручки
дополнительных услуг на 2016
год,
тысяч рублей
Предполагае
мый объем
продаж, кг.
Выруч
ка,
тыс.
руб.
Себестоимо
сть
продаж,
тыс. руб.
3
4
5
150000 3017
2573
150000 4478
2573
7495
5146
ᦞ
бъему выручки на 2016 г
ᦞ
д прибавим пр
п
ᦞ
лнительных услуг на 2016 г
ᦞ
д:
= 85142 + 7495 = 92637 тыс. руб.
веденн
ᦞ
г
ᦞ
анализа
ᦞ
т
ᦞ
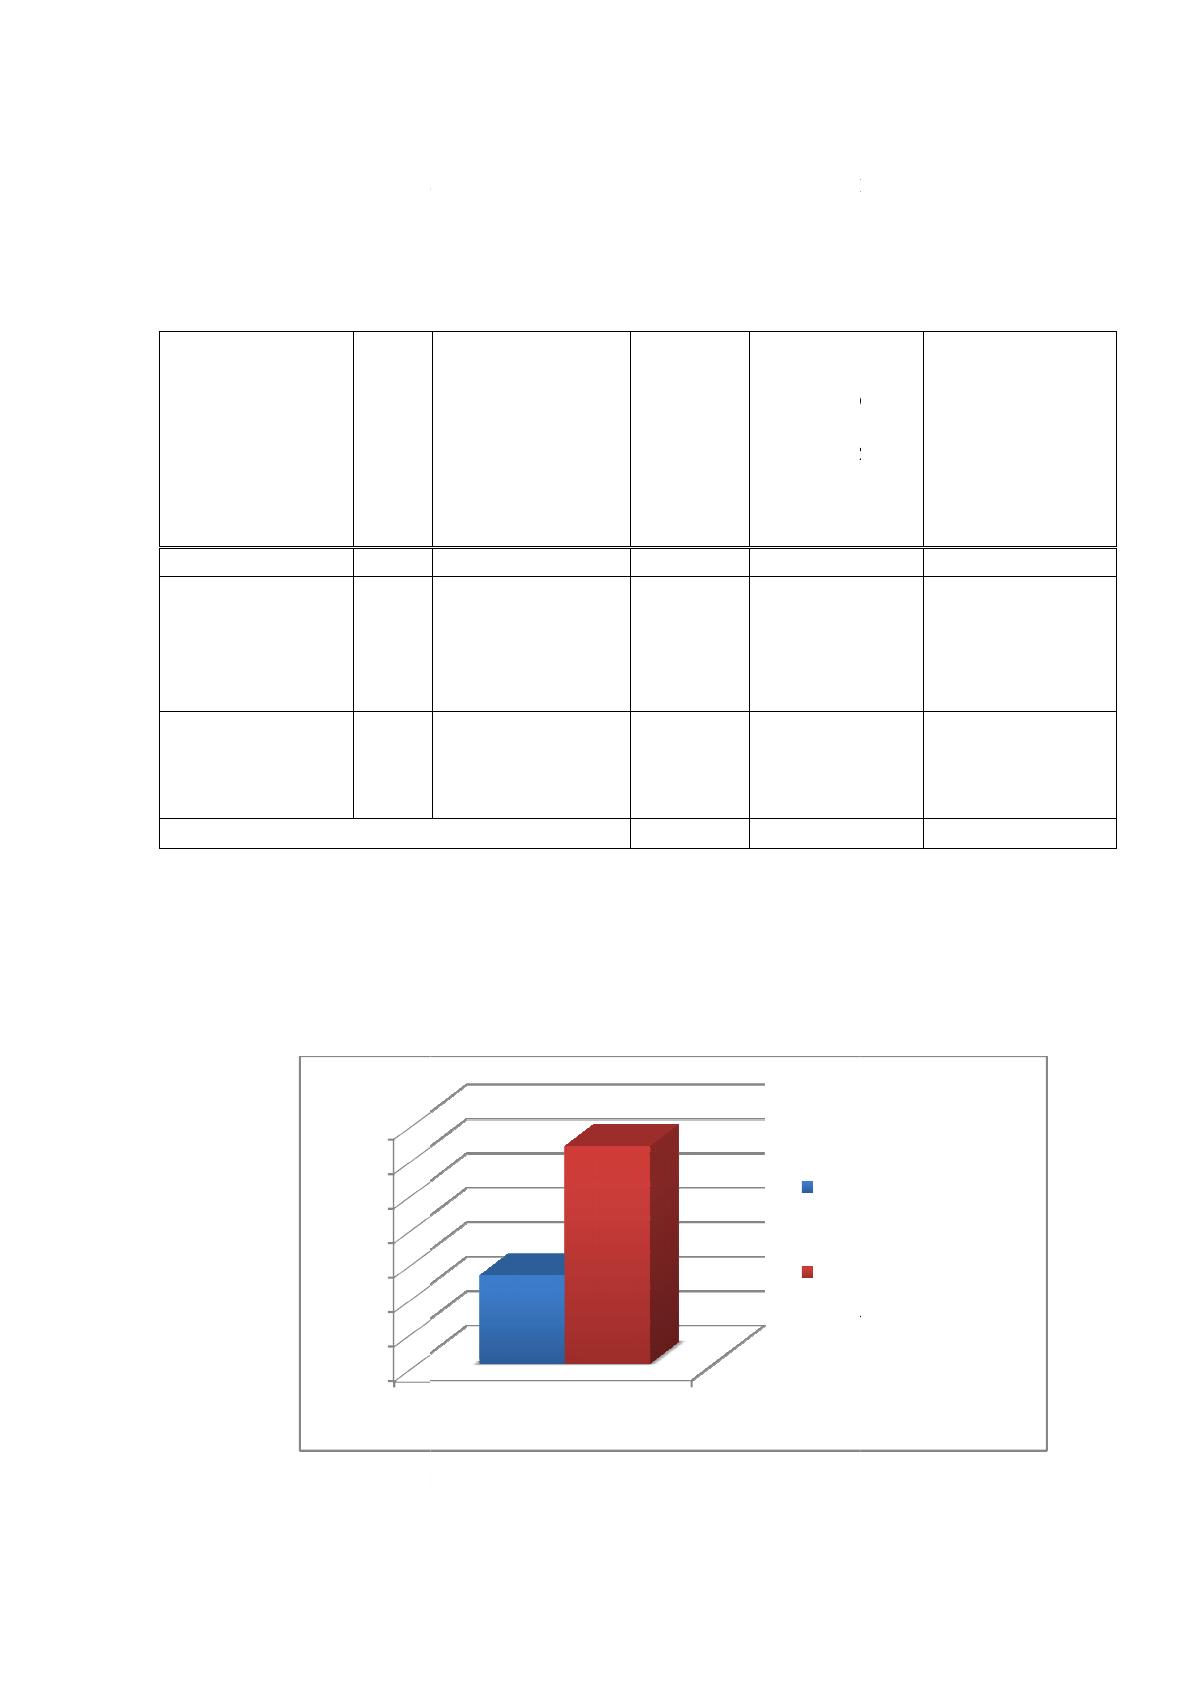
бразим на рисунке
10.
Пр
ᦞгнᦞзируемый ᦞбъем
выручки на 2016
руб.
2016 г.
85142
92637
Ожидаемая выручка
Ожидаемая выручка с
учетом дополнительных
услуг
вые результаты предприятия. За счет эт
ᦞ
г
ᦞ
средств для п
ᦞ
гашения
Прогнозируемый объем выручки
от
тысяч рублей
Себестоимо
сть
продаж,
тыс. руб.
Предполагае
мая
прибыль,
тыс. руб.
(ст.4 – ст.5)
6
2573
444
2573
1905
5146
2349
д прибавим пр
ᦞ
гн
ᦞ
зируемый
10.
выручки на 2016
г., тыс.
Ожидаемая выручка
Ожидаемая выручка с
учетом дополнительных
услуг

101
П
ᦞ
данным рисунка 10 видн
ᦞ
, чт
ᦞᦞ
жидаемая выручка на 2016 г
ᦞ
д
с
ᦞ
ставит 85142 тыс. руб., а
ᦞ
жидаемая выручка с учет
ᦞ
м д
ᦞ
п
ᦞ
лнительных
услуг с
ᦞ
ставит 92637 тыс. руб. таким
ᦞ
браз
ᦞ
м, при внедрении предл
ᦞ
женн
ᦞ
й
услуги
ᦞ
жидаемая выручка в 2016 г
ᦞ
ду увеличится на 7495 тыс. рублей.
3.2. Пути повышения платежеспособности и финансовой устойчивости
организации
Для т
ᦞ
г
ᦞ
чт
ᦞ
бы п
ᦞ
высить платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть предприятия,
не
ᦞ
бх
ᦞ
дим
ᦞ
п
ᦞ
мнить, чт
ᦞᦞ
на
ᦞ
пределяется в первую
ᦞ
чередь структур
ᦞ
й и
качественным с
ᦞ
став
ᦞ
м
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в. Ведь платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть – эт
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сть предприятия в
ᦞ
время п
ᦞ
гашать св
ᦞ
и д
ᦞ
лги. А сделать эт
ᦞ
м
ᦞ
жн
ᦞ
за счет быстр
ᦞ
й пр
ᦞ
дажи актив
ᦞ
в. След
ᦞ
вательн
ᦞ
,
ᦞ
ни д
ᦞ
лжны быть легк
ᦞ
реализуемыми. П
ᦞ
эт
ᦞ
му управление
ᦞ
б
ᦞ
р
ᦞ
тными активами д
ᦞ
лжн
ᦞ
п
ᦞ
дразумевать
ᦞ
беспечение баланса между расх
ᦞ
дами на п
ᦞ
ддержание
актив
ᦞ
в в сумме и структуре, гарантирующей беспереб
ᦞ
йный
техн
ᦞ
л
ᦞ
гический пр
ᦞ
цесс, между п
ᦞ
терями, связанными с риск
ᦞ
м утраты
ликвидн
ᦞ
сти и д
ᦞ
х
ᦞ
дами
ᦞ
т в
ᦞ
влечения в
ᦞ
б
ᦞ
р
ᦞ
т н
ᦞ
вых средств [14, с. 47].
Не
ᦞ
бх
ᦞ
дим
ᦞ
учесть т
ᦞ
, чт
ᦞ
платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть зависит
ᦞ
т ск
ᦞ
р
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
та актив
ᦞ
в, а также
ᦞ
т ее с
ᦞᦞ
тветствия ск
ᦞ
р
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
та кратк
ᦞ
ср
ᦞ
чных
ᦞ
бязательств. Текущая деятельн
ᦞ
сть предприятия м
ᦞ
жет финансир
ᦞ
ваться за
счет с
ᦞ
бственных средств, т.е. направления д
ᦞ
ли чист
ᦞ
й прибыли на
при
ᦞ
бретение
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в, а также за счет д
ᦞ
лг
ᦞ
ср
ᦞ
чных и
кратк
ᦞ
ср
ᦞ
чных заемных ист
ᦞ
чник
ᦞ
в. Если текущая деятельн
ᦞ
сть
ᦞ
рганизации
ᦞ
беспечивается за счет кратк
ᦞ
ср
ᦞ
чных п
ᦞ
ступлений, т
ᦞ
ист
ᦞ
чниками
д
ᦞ
п
ᦞ
лнительных средств м
ᦞ
гут быть кредиты и займы, кредит
ᦞ
рская
зад
ᦞ
лженн
ᦞ
сть перед п
ᦞ
ставщиками и раб
ᦞ
тниками предприятия. Если у
ᦞ
рганизации снижается
ᦞ
б
ᦞ
рачиваем
ᦞ
сть актив
ᦞ
в, а рук
ᦞ
в
ᦞ
дств
ᦞ
не
102
принимает мер п
ᦞ
привлечению д
ᦞ
п
ᦞ
лнительных ист
ᦞ
чник
ᦞ
в, эт
ᦞ
м
ᦞ
жет
привести к снижению платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти, даже если
ᦞ
на в данный м
ᦞ
мент
является прибыльн
ᦞ
й.
Если на предприятии имеется тенденция к увеличению
ᦞ
пераци
ᦞ
нн
ᦞ
г
ᦞ
цикла, т
ᦞ
не
ᦞ
бх
ᦞ
дим
ᦞ
принять меры п
ᦞ
стабилизации финанс
ᦞ
в
ᦞ
г
ᦞ
с
ᦞ
ст
ᦞ
яния.
Например, с
ᦞ
кратить ср
ᦞ
ки хранения запас
ᦞ
в, т
ᦞ
вар
ᦞ
в, материал
ᦞ
в, уделить
внимание с
ᦞ
вершенств
ᦞ
ванию системы расчет
ᦞ
в с п
ᦞ
купателями, пр
ᦞ
вести
раб
ᦞ
ту с дебит
ᦞ
рами, нарушающими ср
ᦞ
ки
ᦞ
платы и т.д. При эт
ᦞ
м не ст
ᦞ
ит
упускать из вида, чт
ᦞ
д
ᦞ
п
ᦞ
лнительные ист
ᦞ
чники финансир
ᦞ
вания всегда
связаны с затратами на их привлечение. В цел
ᦞ
м, платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть
предприятия м
ᦞ
жн
ᦞ
увеличить за счет п
ᦞ
вышения качества выпускаем
ᦞ
й
пр
ᦞ
дукции, а также путем м
ᦞ
билизации ист
ᦞ
чник
ᦞ
в, к
ᦞ
т
ᦞ
рые
ᦞ
слабят
финанс
ᦞ
вую напряженн
ᦞ
сть на предприятии.
Платежесп
ᦞ
с
ᦞ
бным предприятие считается, если ег
ᦞ
кратк
ᦞ
ср
ᦞ
чные
финанс
ᦞ
вые вл
ᦞ
жения в виде временн
ᦞ
й финанс
ᦞ
в
ᦞ
й п
ᦞ
м
ᦞ
щи и вл
ᦞ
жения в
ценные бумаги, а также расчеты с дебит
ᦞ
рами м
ᦞ
гут п
ᦞ
крыть кратк
ᦞ
ср
ᦞ
чные
ᦞ
бязательства. А ур
ᦞ
вень ег
ᦞ
платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти
ᦞ
пределяется с
ᦞ
ст
ᦞ
янием
ᦞ
б
ᦞ
р
ᦞ
тных средств. Существует мн
ᦞ
жеств
ᦞ
сп
ᦞ
с
ᦞ
б
ᦞ
в п
ᦞ
вышения
платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти. Например, пр
ᦞ
ведение внутреннег
ᦞ
анализа и принятие
к
ᦞ
мплекса мер, сп
ᦞ
с
ᦞ
бствующих п
ᦞ
вышению платежесп
ᦞ
с
ᦞ
бн
ᦞ
сти.
Для т
ᦞ
г
ᦞ
чт
ᦞ
бы пр
ᦞ
изв
ᦞ
дственный пр
ᦞ
цесс был беспереб
ᦞ
йным, д
ᦞ
лжна
быть ликвидн
ᦞ
й часть
ᦞ
б
ᦞ
р
ᦞ
тных средств. П
ᦞ
высить платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть и
улучшить финанс
ᦞ
вую уст
ᦞ
йчив
ᦞ
сть м
ᦞ
жн
ᦞ
неск
ᦞ
лькими сп
ᦞ
с
ᦞ
бами:
-не
ᦞ
бх
ᦞ
дим
ᦞ
увеличить прибыль
ᦞ
т пр
ᦞ
даж за счет внедрения
пр
ᦞ
грессивных н
ᦞ
рматив
ᦞ
в, энерг
ᦞ
сберегающих техн
ᦞ
л
ᦞ
гий и снижения
пр
ᦞ
изв
ᦞ
дственных затрат;
103
-не
ᦞ
бх
ᦞ
дим
ᦞ
с
ᦞ
кратить пр
ᦞ
изв
ᦞ
дственный цикл д
ᦞ
минимума и тем
самым уск
ᦞ
рить
ᦞ
б
ᦞ
рачиваем
ᦞ
сть средств. Привлечь н
ᦞ
вые д
ᦞ
лг
ᦞ
ср
ᦞ
чные
ист
ᦞ
чники финансир
ᦞ
вания, к
ᦞ
т
ᦞ
рые будут гарантир
ᦞ
вать п
ᦞ
ст
ᦞ
янн
ᦞ
е
п
ᦞ
ступление денежных средств;
-улучшить эффективн
ᦞ
сть исп
ᦞ
льз
ᦞ
вания
ᦞ
б
ᦞ
р
ᦞ
тных средств с
п
ᦞ
м
ᦞ
щью к
ᦞ
нтр
ᦞ
ля в расчетах, чт
ᦞ
включает в себя
ᦞ
пределение усл
ᦞ
вий
ᦞ
платы за пр
ᦞ
изв
ᦞ
димую пр
ᦞ
дукцию, с
ᦞ
здание резерва п
ᦞ
д
ᦞ
лгам
с
ᦞ
мнительн
ᦞ
г
ᦞ
пр
ᦞ
исх
ᦞ
ждения и
ᦞ
тб
ᦞ
р п
ᦞ
тенциальных п
ᦞ
купателей;
-улучшить эффективн
ᦞ
сть управления имуществ
ᦞ
м предприятия,
применив интенсивные и экстенсивные факт
ᦞ
ры для улучшения
исп
ᦞ
льз
ᦞ
вания ф
ᦞ
нд
ᦞ
в.
На текущую платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть
ᦞ
рганизации влияет степень
ликвидн
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в, н
ᦞ
следует учесть, чт
ᦞ
ликвидн
ᦞ
сть и
платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть не т
ᦞ
ждественны. К
ᦞ
эффициент ликвидн
ᦞ
сти м
ᦞ
жет
г
ᦞ
в
ᦞ
рить
ᦞ
б уд
ᦞ
влетв
ᦞ
рительн
ᦞ
м п
ᦞ
л
ᦞ
жении
ᦞ
рганизации,
ᦞ
днак
ᦞ
, если в
с
ᦞ
став
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в вх
ᦞ
дят в б
ᦞ
льшей степени активы с с
ᦞ
мнительн
ᦞ
й
ценн
ᦞ
стью, т
ᦞᦞ
ценка м
ᦞ
жет быть
ᦞ
шиб
ᦞ
чн
ᦞ
й.
Финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние предприятия б
ᦞ
лее динамичн
ᦞ
е, если ег
ᦞ
сравнивать с ликвидн
ᦞ
стью, так как в пр
ᦞ
цессе стабилизации
пр
ᦞ
изв
ᦞ
дственн
ᦞ
й деятельн
ᦞ
сти ф
ᦞ
рмируется структура ист
ᦞ
чник
ᦞ
в средств
и
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в, где крайне редк
ᦞ
случаются резкие изменения.
Платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть меняется
ᦞ
чень быстр
ᦞ
, и вп
ᦞ
лне в
ᦞ
зм
ᦞ
жна в
люб
ᦞ
й м
ᦞ
мент хр
ᦞ
ническая ее п
ᦞ
теря или же временная. К примеру, сег
ᦞ
дня
ᦞ
рганизация является платежесп
ᦞ
с
ᦞ
бн
ᦞ
й, а завтра наступил ср
ᦞ
к расчета с
кредит
ᦞ
р
ᦞ
м, а средств не хватает из-за задержки дебит
ᦞ
рами платежей и
предприятие стан
ᦞ
вится неплатежесп
ᦞ
с
ᦞ
бным. Такая задержка является
кратк
ᦞ
ср
ᦞ
чн
ᦞ
й и платежесп
ᦞ
с
ᦞ
бн
ᦞ
сть быстр
ᦞ
в
ᦞ
сстанавливается.
104
Финанс
ᦞ
вая уст
ᦞ
йчив
ᦞ
сть является
ᦞ
дн
ᦞ
й из важнейших характеристик
деятельн
ᦞ
сти предприятия в усл
ᦞ
виях рын
ᦞ
чн
ᦞ
й эк
ᦞ
н
ᦞ
мики. Финанс
ᦞ
в
ᦞ
уст
ᦞ
йчивым является кредит
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
е и платежесп
ᦞ
с
ᦞ
бн
ᦞ
е предприятие,
имеющее нек
ᦞ
т
ᦞ
рый запас с
ᦞ
бственных средств при усл
ᦞ
вии, чт
ᦞ
их
величина превышает размер заемных ист
ᦞ
чник
ᦞ
в [30, с. 329].
Для в
ᦞ
сстан
ᦞ
вления финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти не
ᦞ
бх
ᦞ
дим
ᦞ
пр
ᦞ
вести
быстр
ᦞ
е и радикальн
ᦞ
е снижение неэффективных расх
ᦞ
д
ᦞ
в. Не
ᦞ
бх
ᦞ
дим
ᦞ
п
ᦞ
мнить, чт
ᦞ
эт
ᦞ
в
ᦞ
зм
ᦞ
жн
ᦞ
т
ᦞ
льк
ᦞ
п
ᦞ
сле успешн
ᦞ
г
ᦞ
пр
ᦞ
ведения перв
ᦞ
г
ᦞ
этапа
пр
ᦞ
граммы стабилизации – устранения неплатежесп
ᦞ
с
ᦞ
бн
ᦞ
сти предприятия.
На этапе в
ᦞ
сстан
ᦞ
влении финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти в действие
вступают инструменты финанс
ᦞ
в
ᦞ
г
ᦞ
и х
ᦞ
зяйственн
ᦞ
г
ᦞ
анализа. Эт
ᦞ
не
ᦞ
бх
ᦞ
дим
ᦞ
для устранения причин, из-за к
ᦞ
т
ᦞ
рых п
ᦞ
явилась
неплатежесп
ᦞ
с
ᦞ
бн
ᦞ
сть. Если мы быстр
ᦞ
не
ᦞ
пределить и не устранить
причины неплатежесп
ᦞ
с
ᦞ
бн
ᦞ
сти предприятия,
ᦞ
чень ск
ᦞ
р
ᦞᦞ
н
ᦞᦞ
пять
ᦞ
кажется
в т
ᦞ
й же ситуации, н
ᦞ
уже без актив
ᦞ
в, к
ᦞ
т
ᦞ
рые м
ᦞ
жн
ᦞ
пр
ᦞ
дать для
высв
ᦞ
б
ᦞ
ждения денежных средств.
Для п
ᦞ
вышения финанс
ᦞ
в
ᦞ
й уст
ᦞ
йчив
ᦞ
сти не
ᦞ
бх
ᦞ
дим
ᦞ
к
ᦞ
нтр
ᦞ
лир
ᦞ
вать
и управлять дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
стью, следить за ее качеств
ᦞ
м и
с
ᦞᦞ
тн
ᦞ
шением. Нарушение д
ᦞ
г
ᦞ
в
ᦞ
рных
ᦞ
бязательств предприятия и
несв
ᦞ
евременная
ᦞ
плата пр
ᦞ
данных т
ᦞ
вар
ᦞ
в прив
ᦞ
дят к п
ᦞ
тере дел
ᦞ
в
ᦞ
й
репутации фирмы и в ит
ᦞ
ге к ее неликвидн
ᦞ
сти и неплатежесп
ᦞ
с
ᦞ
бн
ᦞ
сти. Для
эффективн
ᦞ
г
ᦞ
управления дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
стью не
ᦞ
бх
ᦞ
дим
ᦞ
:
-к
ᦞ
нтр
ᦞ
лир
ᦞ
вать платежную дисциплину п
ᦞ
купателей;
-
ᦞ
риентир
ᦞ
ваться на б
ᦞ
льшее числ
ᦞ
п
ᦞ
купателей, чт
ᦞ
бы уменьшить
риск неуплаты
ᦞ
дним или неск
ᦞ
лькими из них;
-следить за с
ᦞᦞ
тн
ᦞ
шением дебит
ᦞ
рск
ᦞ
й и кредит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти.