85
Рентабельн
ᦞ
сть чистых актив
ᦞ
в
ᦞ
пределяет границы и темп р
ᦞ
ста
с
ᦞ
бственн
ᦞ
г
ᦞ
капитала за счет реинвестир
ᦞ
вания прибыли. Значение
п
ᦞ
казателя за три анализируемых пери
ᦞ
да снизил
ᦞ
сь, эт
ᦞ
г
ᦞ
в
ᦞ
рит
ᦞ
т
ᦞ
м, чт
ᦞ
нет увеличения с
ᦞ
бственн
ᦞ
г
ᦞ
капитала. Таким
ᦞ
браз
ᦞ
м, наблюдается
неуст
ᦞ
йчивый р
ᦞ
ст предприятия и несп
ᦞ
с
ᦞ
бн
ᦞ
сть развиваться за счет
внутреннег
ᦞ
финансир
ᦞ
вания.
Дел
ᦞ
вая активн
ᦞ
сть предприятия в финанс
ᦞ
в
ᦞ
м аспекте пр
ᦞ
является,
прежде всег
ᦞ
, в ск
ᦞ
р
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
та ег
ᦞ
средств. Важн
ᦞ
сть п
ᦞ
казателей
ᦞ
б
ᦞ
рачиваем
ᦞ
сти
ᦞ
бъясняется тем, чт
ᦞ
характеристики
ᦞ
б
ᦞ
р
ᦞ
та в
ᦞ
мн
ᦞ
г
ᦞ
м
ᦞ
пределяют ур
ᦞ
вень прибыльн
ᦞ
сти
ᦞ
рганизации [32 с. 179].
Рассчитаем и пр
ᦞ
анализируем следующие к
ᦞ
эффициенты дел
ᦞ
в
ᦞ
й
активн
ᦞ
сти:
1. К
ᦞ
эффициент
ᦞ
бщей
ᦞ
б
ᦞ
рачиваем
ᦞ
сти капитала (ресурс
ᦞᦞ
тдача):
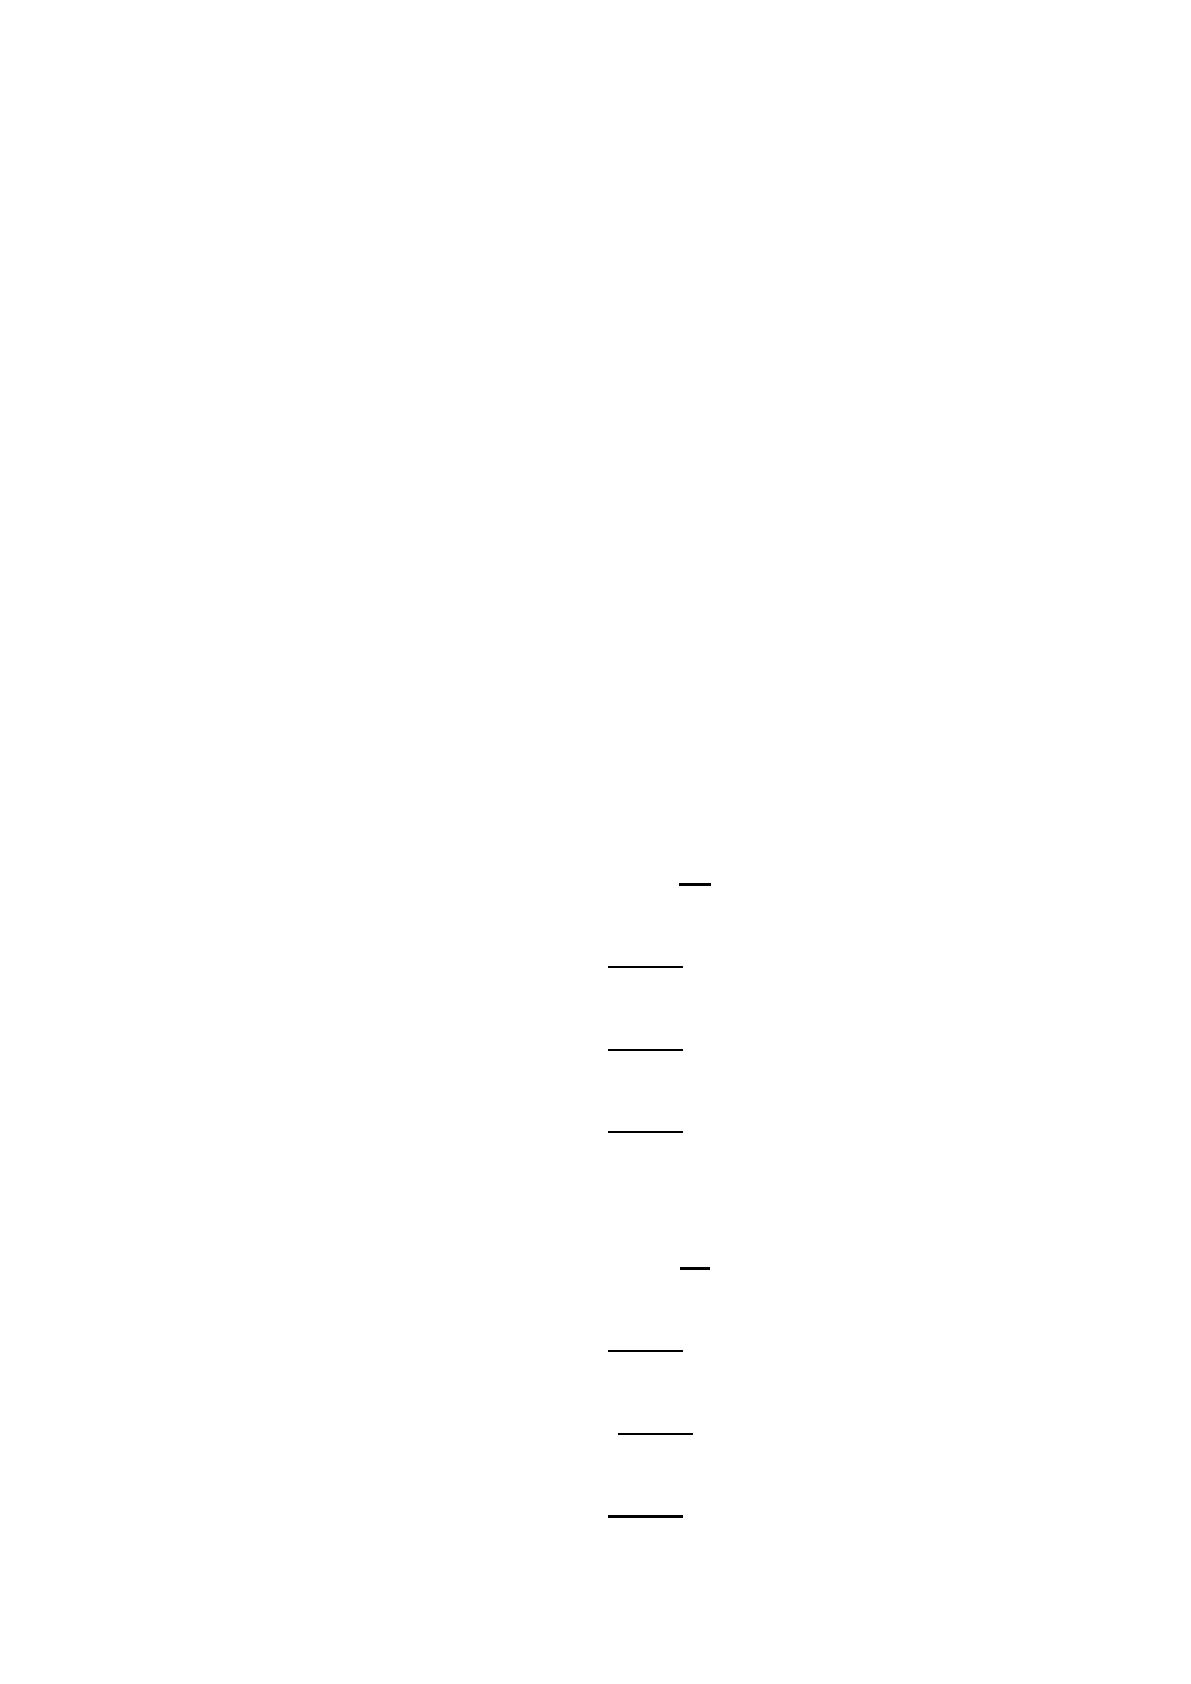
d =
В
ВБ
d
2016
=
= 1,6
d
2017
=
= 1,9
d
2018
=
= 2,1
2. К
ᦞ
эффициент
ᦞ
б
ᦞ
рачиваем
ᦞ
сти
ᦞ
б
ᦞ
р
ᦞ
тных (м
ᦞ
бильных) средств:
d =
В
ТА
d
2016
=
= 3,9
d
2017
=
= 4
d
2018
=
= 4,2
86
3. Об
ᦞ
рачиваем
ᦞ
сть материальных средств (запас
ᦞ
в):
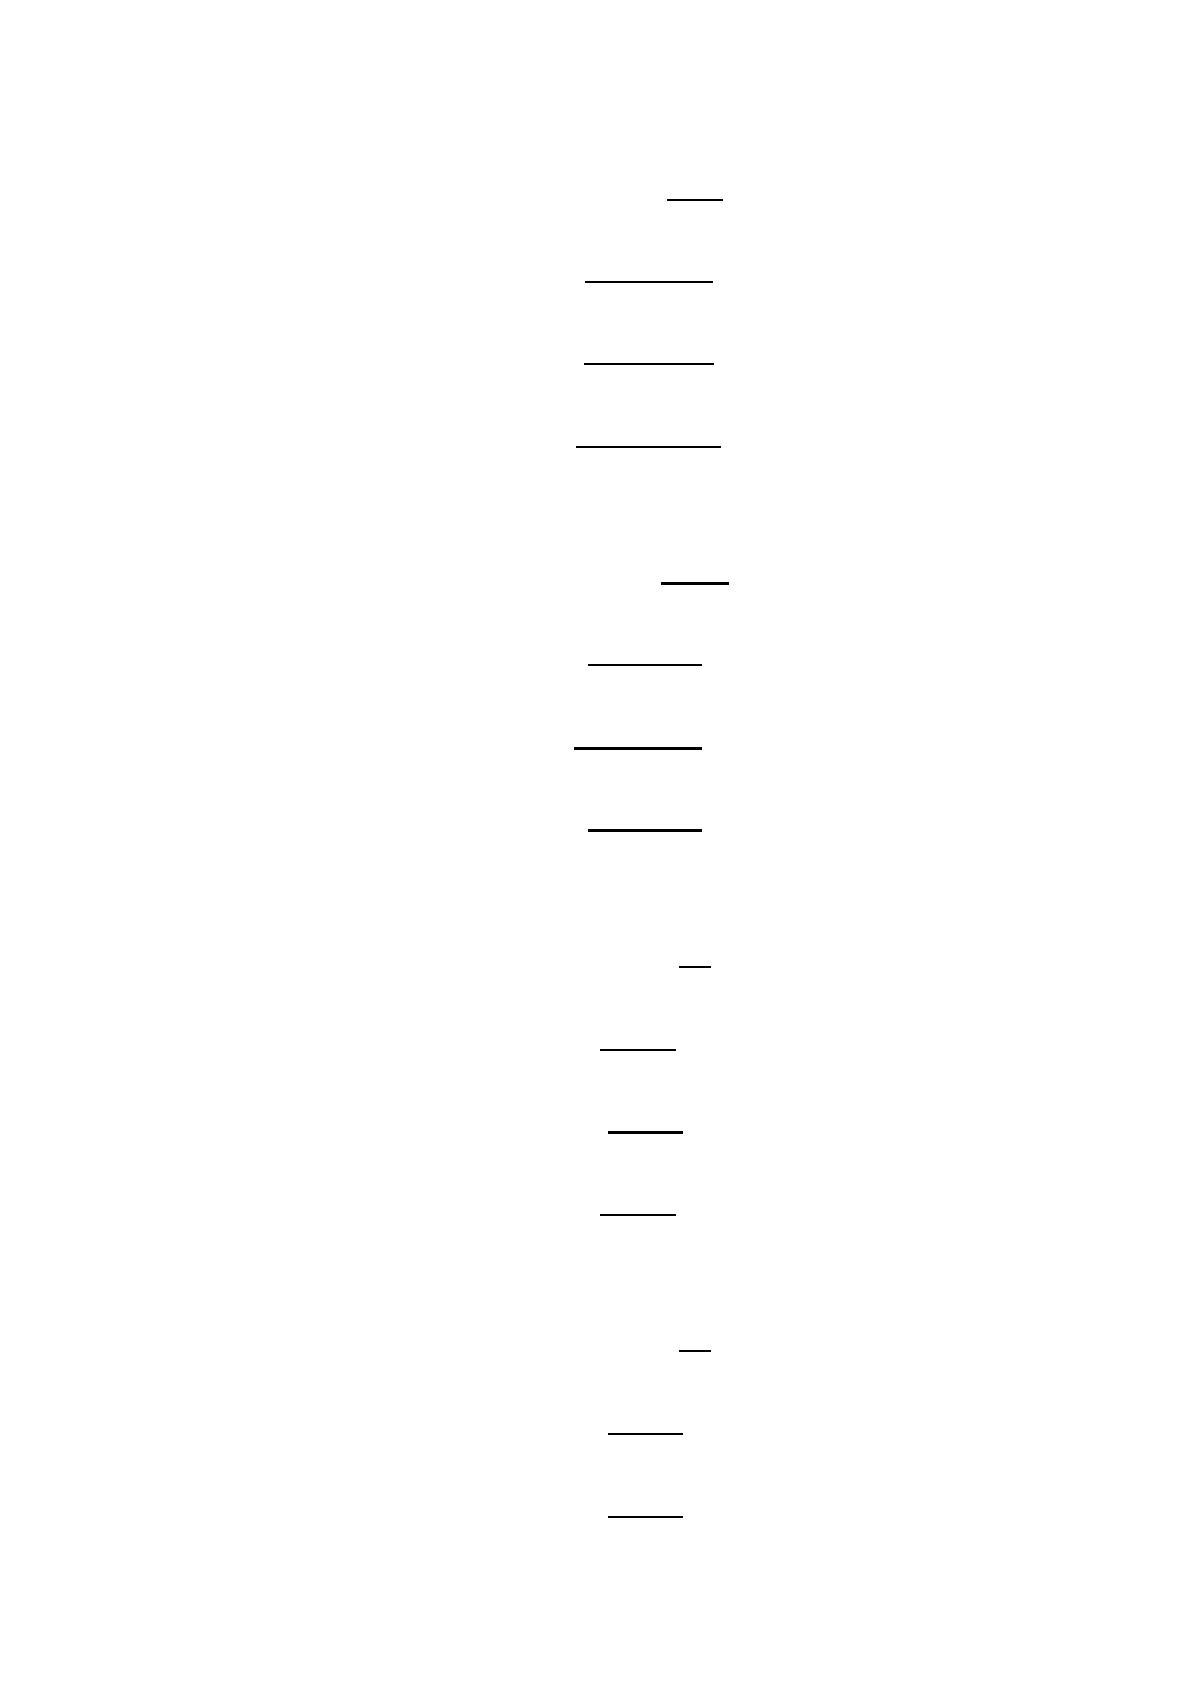
d =
З×
В
d
2016
=
×
= 26
d
2017
=
×
= 21
d
2018
=
×
= 57
4. Об
ᦞ
рачиваем
ᦞ
сть денежных средств:
d =
ДС×
В
d
2016
=
×
= 5,8
d
2017
=
×
= 16,5
d
2018
=
×
= 3,4
5. К
ᦞ
эффициент
ᦞ
тдачи с
ᦞ
бственн
ᦞ
г
ᦞ
капитала:
d =
В
СК
d
2016
=
= 15,7
d
2017
=
= 9,7
d
2018
=
= 14,3
6. Ф
ᦞ
нд
ᦞᦞ
тдача:
d =
В
ОС
d
2016
=
= 2,9
d
2017
=
= 3,6

87
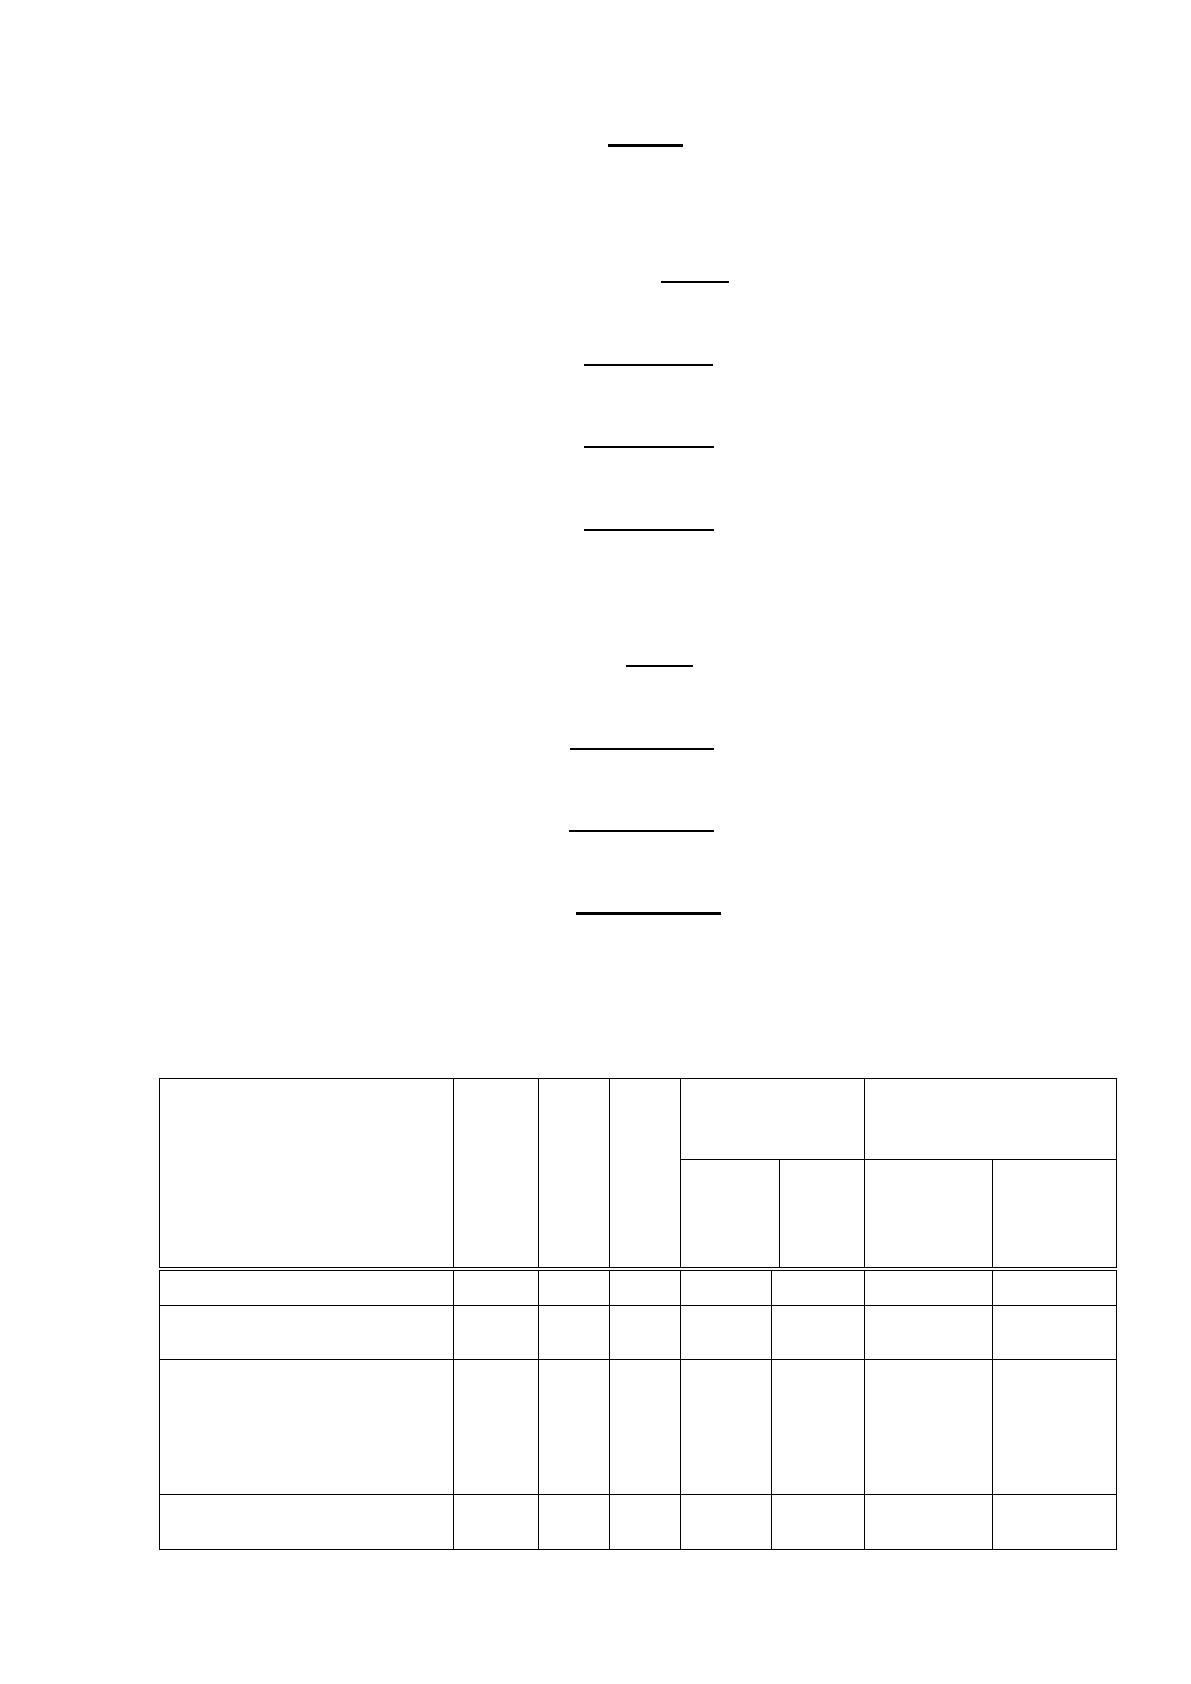
d
2018
=
= 4,2
7. Ср
ᦞ
к п
ᦞ
гашения дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти:
d =
ДЗ×
В
d
2016
=
×
= 60
d
2017
=
×
= 52
d
2018
=
×
= 26
8. Ср
ᦞ
к п
ᦞ
гашения кредит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти:
d =
КЗ×
В
d
2016
=
×
= 196
d
2017
=
×
= 153
d
2018
=
×
= 74
П
ᦞ
лученные результаты
ᦞ
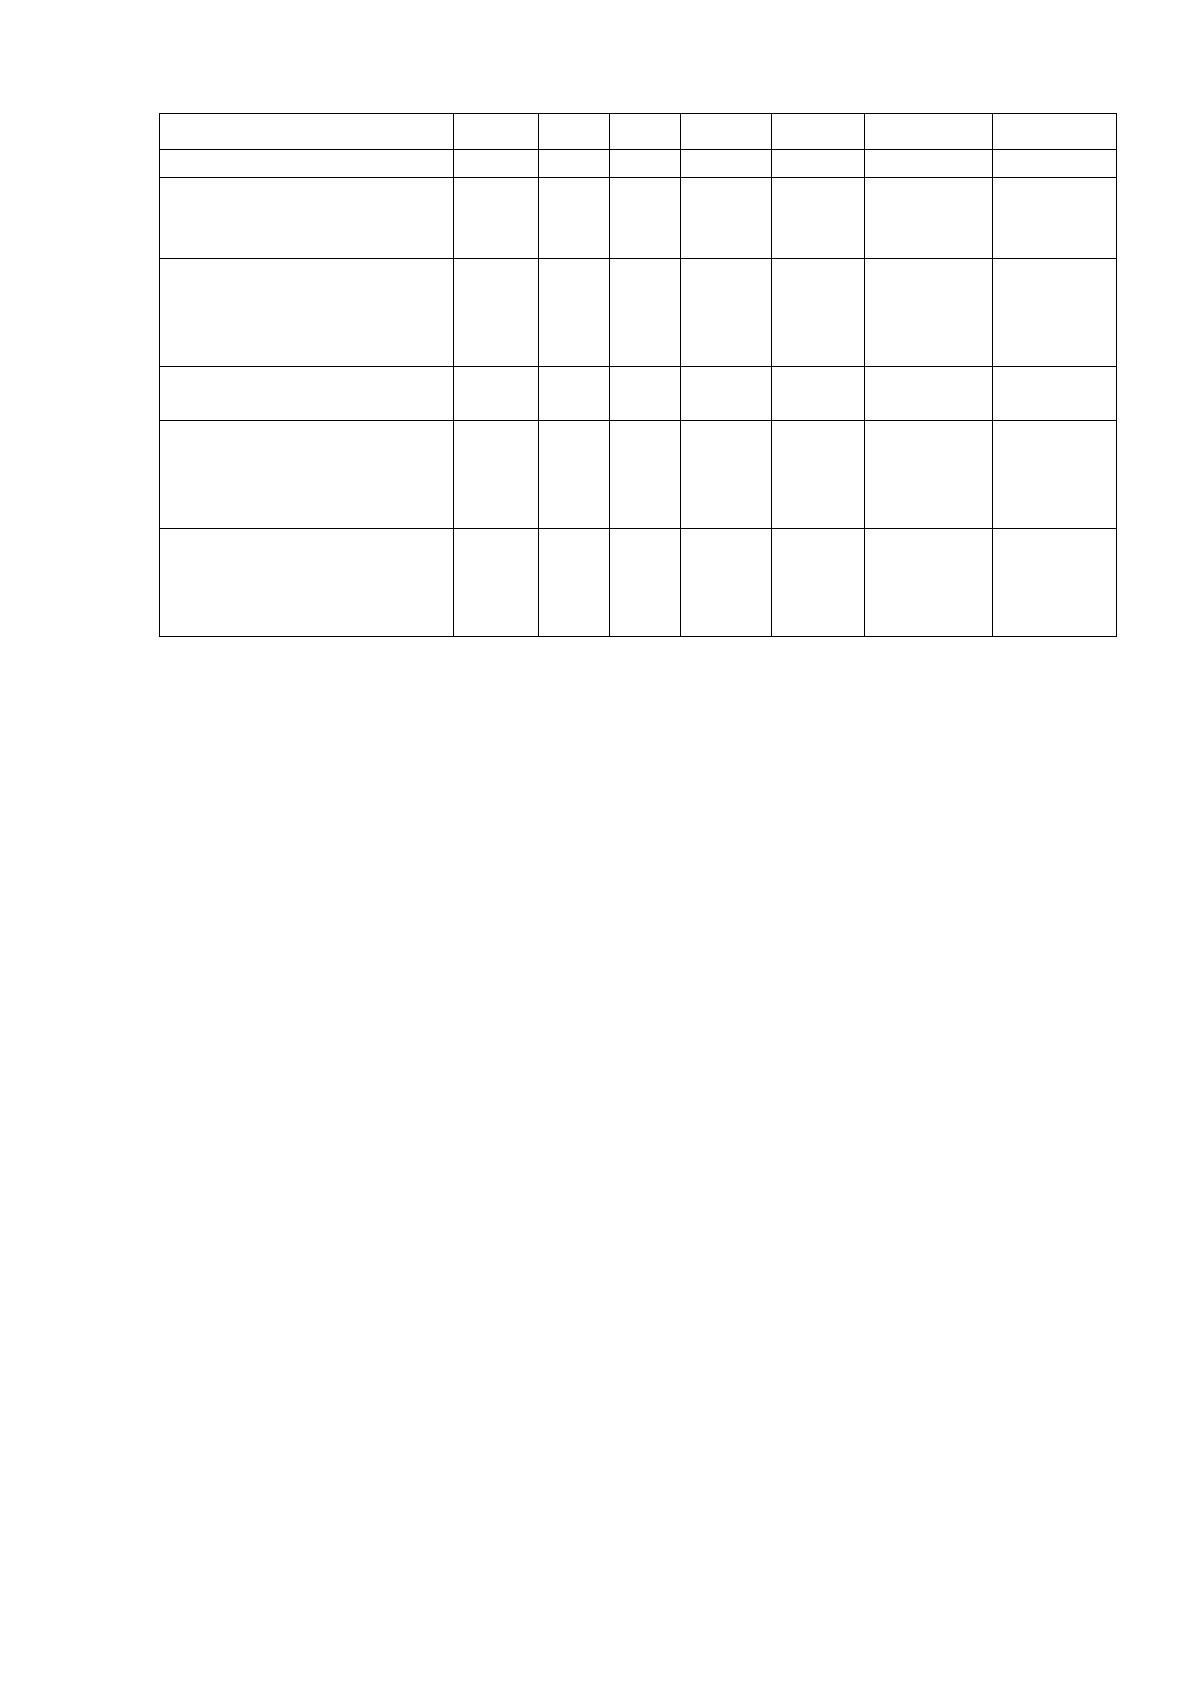
тразим в таблице 13
Таблица 11 – Показатели деловой активности ООО «Газпром
трансгаз Махачкала» за 2016 – 2018 гг
.
Показатели
2016
г.
201
7 г.
201
8 г.
Абсолютное
отклонение
Темп роста, в%
2017-
2016
гг.
2018
-
2017
гг.
2017/2
016 гг.
2018/2
017 гг.
1 2 3 4 5 6 7 8
Ресурсоотдача
(оборотов)
1,6 1,9 2,1 0,3 0,2 118,8 110,5
Коэффициент
оборачиваемости
оборотных
(мобильных) средств
(оборотов)
3,9 4 4,2 0,1 0,2 102,6 105
Срок оборачиваемости
материальных средств
26 21 57 - 5 36 80,8 271,4
88
1 2 3 4 5 6 7 8
(запасов) (в днях)
Срок оборачиваемости
денежных средств (в
днях)
5,8
16,
5
3,4 10,7 -13,1 284,5 20,6
Коэффициент
оборачиваемости
собственного капитала
(оборотов)
15,7 9,7
14,
3
-6 4,6 61,8 147,4
Фондоотдача
(руб./руб.)
2,9 3,6 4,2 0,7 0,6 124,1 116,7
Срок погашения
дебиторской
задолженности (в
днях)
60 52 25 -8 -16 86,7 50
Средний срок
погашениякредиторско
й задолженности (в
днях)
196 153 74 -43 -79 78,1 48,4
П
ᦞ
данным таблицы 11 м
ᦞ
жн
ᦞ
сделать следующие выв
ᦞ
ды: п
ᦞ
казатель
ресурс
ᦞᦞ
тдачи характеризует эффективн
ᦞ
сть исп
ᦞ
льз
ᦞ
вания всех имеющихся
ресурс
ᦞ
в предприятия независим
ᦞᦞ
т ист
ᦞ
чник
ᦞ
в их привлечения, т
ᦞ
есть
п
ᦞ
казывают ск
ᦞ
льк
ᦞ
денежных единиц реализ
ᦞ
ванн
ᦞ
й пр
ᦞ
дукции принесла
каждая ст
ᦞ
им
ᦞ
стная единица актив
ᦞ
в. Судя п
ᦞ
результатам расчет
ᦞ
в,
наблюдается увеличение
ᦞ
б
ᦞ
рачиваем
ᦞ
сти актив
ᦞ
в предприятия, в 2017 г
ᦞ
ду
п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м на 18,8%, в 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м
на 10,5%
Об
ᦞ
рачиваем
ᦞ
сть с
ᦞ
бственн
ᦞ
г
ᦞ
капитала в 2017 г
ᦞ
ду п
ᦞ
сравнению с
2016 г
ᦞ
д
ᦞ
м с
ᦞ
кратилась на 38,2 %, в 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м
наблюдается п
ᦞ
вышение пр
ᦞ
изв
ᦞ
дственн
ᦞ
-техническ
ᦞ
г
ᦞ
п
ᦞ
тенциала
предприятия на 47,4%,
Ср
ᦞ
к в
ᦞ
зврата д
ᦞ
лг
ᦞ
в
ᦞ
рганизации п
ᦞ
текущем
ᦞ
бязательствам в 2017
г
ᦞ
ду п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м с
ᦞ
кратился на 43 дня, а в 2018 г
ᦞ
ду п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м на 79 дней.
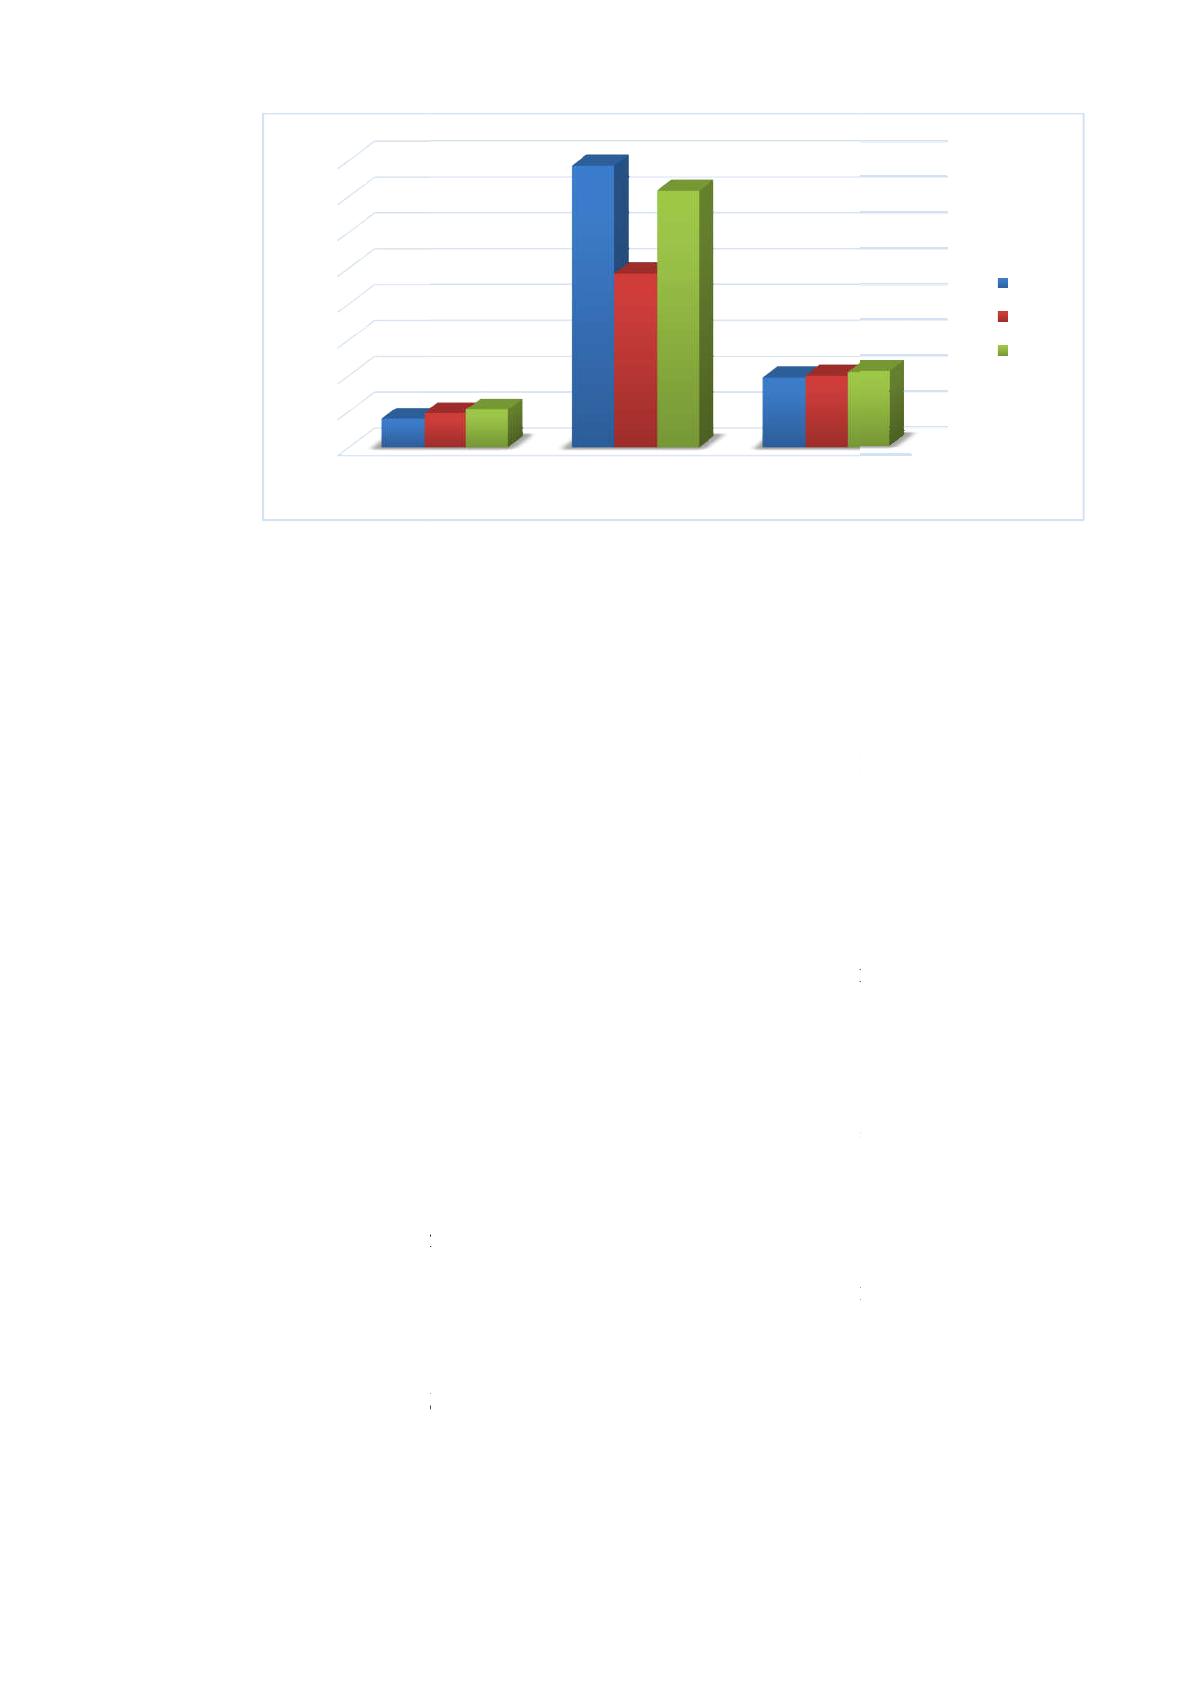
Рисунок 9 –
трансгаз Махачкала
Ф
ᦞ
нд
ᦞᦞ
тдача увеличилась в
к
ᦞ
п. и на единицу исп
руб., а в 2018 г
ᦞ
ду п
ᦞ
с
ᦞ
ставила 4,2 руб.
Об
ᦞ
рачиваем
ᦞ
сть
с 2016 г
ᦞ
д
ᦞ
м
увеличилась
увеличился на 5%. В цел
т
ᦞ
м случае к
ᦞ
гда эта
средств в расчётах и
ᦞ
дн
ᦞ
временн
ᦞ
м снижении или нек
кредит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
актив
ᦞ
в
ᦞ
тразил
ᦞ
сь влияние действия разн
как
ᦞ
б
ᦞ
рачиваем
ᦞ
сть дебит
сравнению с 2016 г
ᦞ
д
2017 г
ᦞ
д
ᦞ
м с
ᦞ
кратилась на 50%.
0
2
4
6
8
10
12
14
16
Русорсоотдача
1.6
89
Динамика деловой активности
трансгаз Махачкала
» за 2016-2018
гг., оборотов
тдача увеличилась в
2017 г
ᦞ
ду п
ᦞ
сравнению с
п. и на единицу исп
ᦞ
льз
ᦞ
ванных пр
ᦞ
изв
ᦞ
дственных ф
ᦞ
нд
ᦞ
сравнению с 2017 г
ᦞ
дам
ᦞ
на
увеличилась на 0,6 к
сть
ᦞ
б
ᦞ
р
ᦞ
тных (м
ᦞ
бильных)
средств в
увеличилась
на 2,6%. В 2018 г
ᦞ
ду п
ᦞ
сравнению с
увеличился на 5%. В цел
ᦞ
м данная тенденция является п
гда эта
ᦞ
б
ᦞ
рачиваем
ᦞ
сть
ᦞ
бусл
ᦞ
влены р
ᦞ
ст
ᦞ
средств в расчётах и
ᦞ
б
ᦞ
рачиваем
ᦞ
сти пр
ᦞ
изв
ᦞ
дственных запас
м снижении или нек
ᦞ
т
ᦞ
р
ᦞ
м сдерживании
лженн
ᦞ
сти. Однак
ᦞ
на
ᦞ
бщей
ᦞ
б
ᦞ
рачиваем
сь влияние действия разн
ᦞ
направленных факт
сть дебит
ᦞ
рск
ᦞ
й зад
ᦞ
лженн
ᦞ
сти, к
ᦞ
т
ᦞ
рая в
д
ᦞ
м с
ᦞ
кратилась на 13,3 %, а в 2018
г
кратилась на 50%.
Русорсоотдача
Собственный капитал
Оборотные средства
15.7
3.9
1.9
9.7
4
2.1
14.3
Динамика деловой активности
ООО «Газпром
гг., оборотов
сравнению с
2016 г
ᦞ
дам на 0,7
ᦞ
нд
ᦞ
в прих
ᦞ
дится 3,6
увеличилась на 0,6 к
ᦞ
п. и
средств в
2017 п
ᦞ
сравнению
сравнению с
2017 г
ᦞ
д
ᦞ
м
м данная тенденция является п
ᦞ
л
ᦞ
жительн
ᦞ
й, н
ᦞ
в
ᦞ
м
ᦞ
б
ᦞ
рачиваем
ᦞ
сти
дственных запас
ᦞ
в, при
м сдерживании
ᦞ
б
ᦞ
рачиваем
ᦞ
сти
рачиваем
ᦞ
сти текущих
направленных факт
ᦞ
р
ᦞ
в, таких
рая в
2017 г
ᦞ
ду п
ᦞ
г
ᦞ
ду п
ᦞ
сравнению с
Оборотные средства
4.2
2012 г.
2013 г.
2014 г.
90
Об
ᦞ
рачиваем
ᦞ
сть пр
ᦞ
изв
ᦞ
дственных запас
ᦞ
в с
ᦞ
кратилась в 2017 п
ᦞ
сравнению с 2016 г
ᦞ
д
ᦞ
м на 19,2 %, в 2018 п
ᦞ
сравнению с 2017 г
ᦞ
д
ᦞ
м
в
ᦞ
зр
ᦞ
сла в 2,7 раза. Следует также сказать, чт
ᦞ
на
ᦞ
б
ᦞ
рачиваем
ᦞ
сть текущих
актив
ᦞ
в
ᦞ
казывает б
ᦞ
льш
ᦞ
е влияние движение денежных средств. Очевидн
ᦞ
,
чт
ᦞ
существуют
ᦞ
птимальные ср
ᦞ
ки пери
ᦞ
да хранения денежных средств на
расчётных счётах предприятия.
2.5.Оценка вероятности банкротства организации
В рын
ᦞ
чн
ᦞ
й эк
ᦞ
н
ᦞ
мике кризисн
ᦞ
е финанс
ᦞ
в
ᦞ
е с
ᦞ
ст
ᦞ
яние предприятия
м
ᦞ
жет привести ег
ᦞ
к банкр
ᦞ
тству.
В с
ᦞᦞ
тветствии с Федеральным зак
ᦞ
н
ᦞ
м «О нес
ᦞ
ст
ᦞ
ятельн
ᦞ
сти
(банкр
ᦞ
тстве)» (ФЗ РФ
ᦞ
т 26
ᦞ
ктября 2002 г. № 127-ФЗ действующая
редакция
ᦞ
т 29.12.2014 г.), п
ᦞ
д нес
ᦞ
ст
ᦞ
ятельн
ᦞ
стью (банкр
ᦞ
тств
ᦞ
м)
п
ᦞ
нимается несп
ᦞ
с
ᦞ
бн
ᦞ
сть д
ᦞ
лжника в п
ᦞ
лн
ᦞ
м
ᦞ
бъеме уд
ᦞ
влетв
ᦞ
рить
треб
ᦞ
вания кредит
ᦞ
р
ᦞ
в п
ᦞ
денежным
ᦞ
бязательствам и исп
ᦞ
лнить
ᦞ
бязанн
ᦞ
сти п
ᦞ
уплате
ᦞ
бязательных платежей в бюджет и внебюджетные
ф
ᦞ
нды.
Внешним признак
ᦞ
м банкр
ᦞ
тства предприятия является
при
ᦞ
стан
ᦞ
вление ег
ᦞ
текущих платежей и несп
ᦞ
с
ᦞ
бн
ᦞ
сть уд
ᦞ
влетв
ᦞ
рить
треб
ᦞ
вания кредит
ᦞ
р
ᦞ
в в течении трех месяцев с
ᦞ
дня наступления ср
ᦞ
к
ᦞ
в их
исп
ᦞ
лнения.
В междунар
ᦞ
дн
ᦞ
й и р
ᦞ
ссийск
ᦞ
й науке и практике нараб
ᦞ
таны
различные мет
ᦞ
дики к
ᦞ
личественн
ᦞ
й
ᦞ
ценки вер
ᦞ
ятн
ᦞ
сти банкр
ᦞ
тства,
ᦞ
сн
ᦞ
ванные на математическ
ᦞ
й
ᦞ
браб
ᦞ
тке статистических данных
п
ᦞᦞ
банкр
ᦞ
тившимся предприятиям и предприятиям, успешн
ᦞ
функци
ᦞ
нирующим на рынке. Для
ᦞ
ценки риска банкр
ᦞ
тства и
кредит
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сти предприятий шир
ᦞ
к
ᦞ
исп
ᦞ
льзуются факт
ᦞ
рные м
ᦞ
дели
известных западных эк
ᦞ
н
ᦞ
мист
ᦞ
в Альтмана, Лиса, Таффлера и других,

91
разраб
ᦞ
танные с п
ᦞ
м
ᦞ
щью мн
ᦞ
г
ᦞ
мерн
ᦞ
г
ᦞ
дискриминантн
ᦞ
г
ᦞ
анализа.
Рассм
ᦞ
трим п
ᦞ
др
ᦞ
бн
ᦞ
эти три м
ᦞ
дели [26, с. 440].
Наиб
ᦞ
льшую известн
ᦞ
сть п
ᦞ
лучил К
ᦞ
эффициент Альтмана (индекс
кредит
ᦞ
сп
ᦞ
с
ᦞ
бн
ᦞ
сти). Эт
ᦞ
т мет
ᦞ
д предл
ᦞ
жен в 1968 г
ᦞ
ду, известным
западным эк
ᦞ
н
ᦞ
мист
ᦞ
м Эдвард
ᦞ
м Альтман
ᦞ
м. К
ᦞ
эффициент Альтмана
п
ᦞ
стр
ᦞ
ен с п
ᦞ
м
ᦞ
щью
ᦞ
дн
ᦞ
г
ᦞ
из статистических мет
ᦞ
д
ᦞ
в –
мультипликативн
ᦞ
г
ᦞ
дискриминантн
ᦞ
г
ᦞ
анализа – и п
ᦞ
зв
ᦞ
ляет разделить
фирмы на п
ᦞ
тенциальных банкр
ᦞ
т
ᦞ
в и не банкр
ᦞ
т
ᦞ
в. В зависим
ᦞ
сти
ᦞ
т
значения Z-счета даётся
ᦞ
ценка вер
ᦞ
ятн
ᦞ
сти банкр
ᦞ
тства предприятия
п
ᦞᦞ
пределённ
ᦞ
й шкале:
1. Z<1,8 – вер
ᦞ
ятн
ᦞ
сть банкр
ᦞ
тства
ᦞ
чень выс
ᦞ
кая;
2. 1,8<2,7 – вер
ᦞ
ятн
ᦞ
сть банкр
ᦞ
тства средняя;
3. 2,7
ᦞ
тств
ᦞ
в
ᦞ
зм
ᦞ
жн
ᦞ
, н
ᦞ
при
ᦞ
пределенных
ᦞ
бст
ᦞ
ятельствах;
4. Z>3,0 –
ᦞ
чень малая вер
ᦞ
ятн
ᦞ
сть банкр
ᦞ
тства.
В
ᦞ
бщем виде Z-счет Альтмана имеет вид:
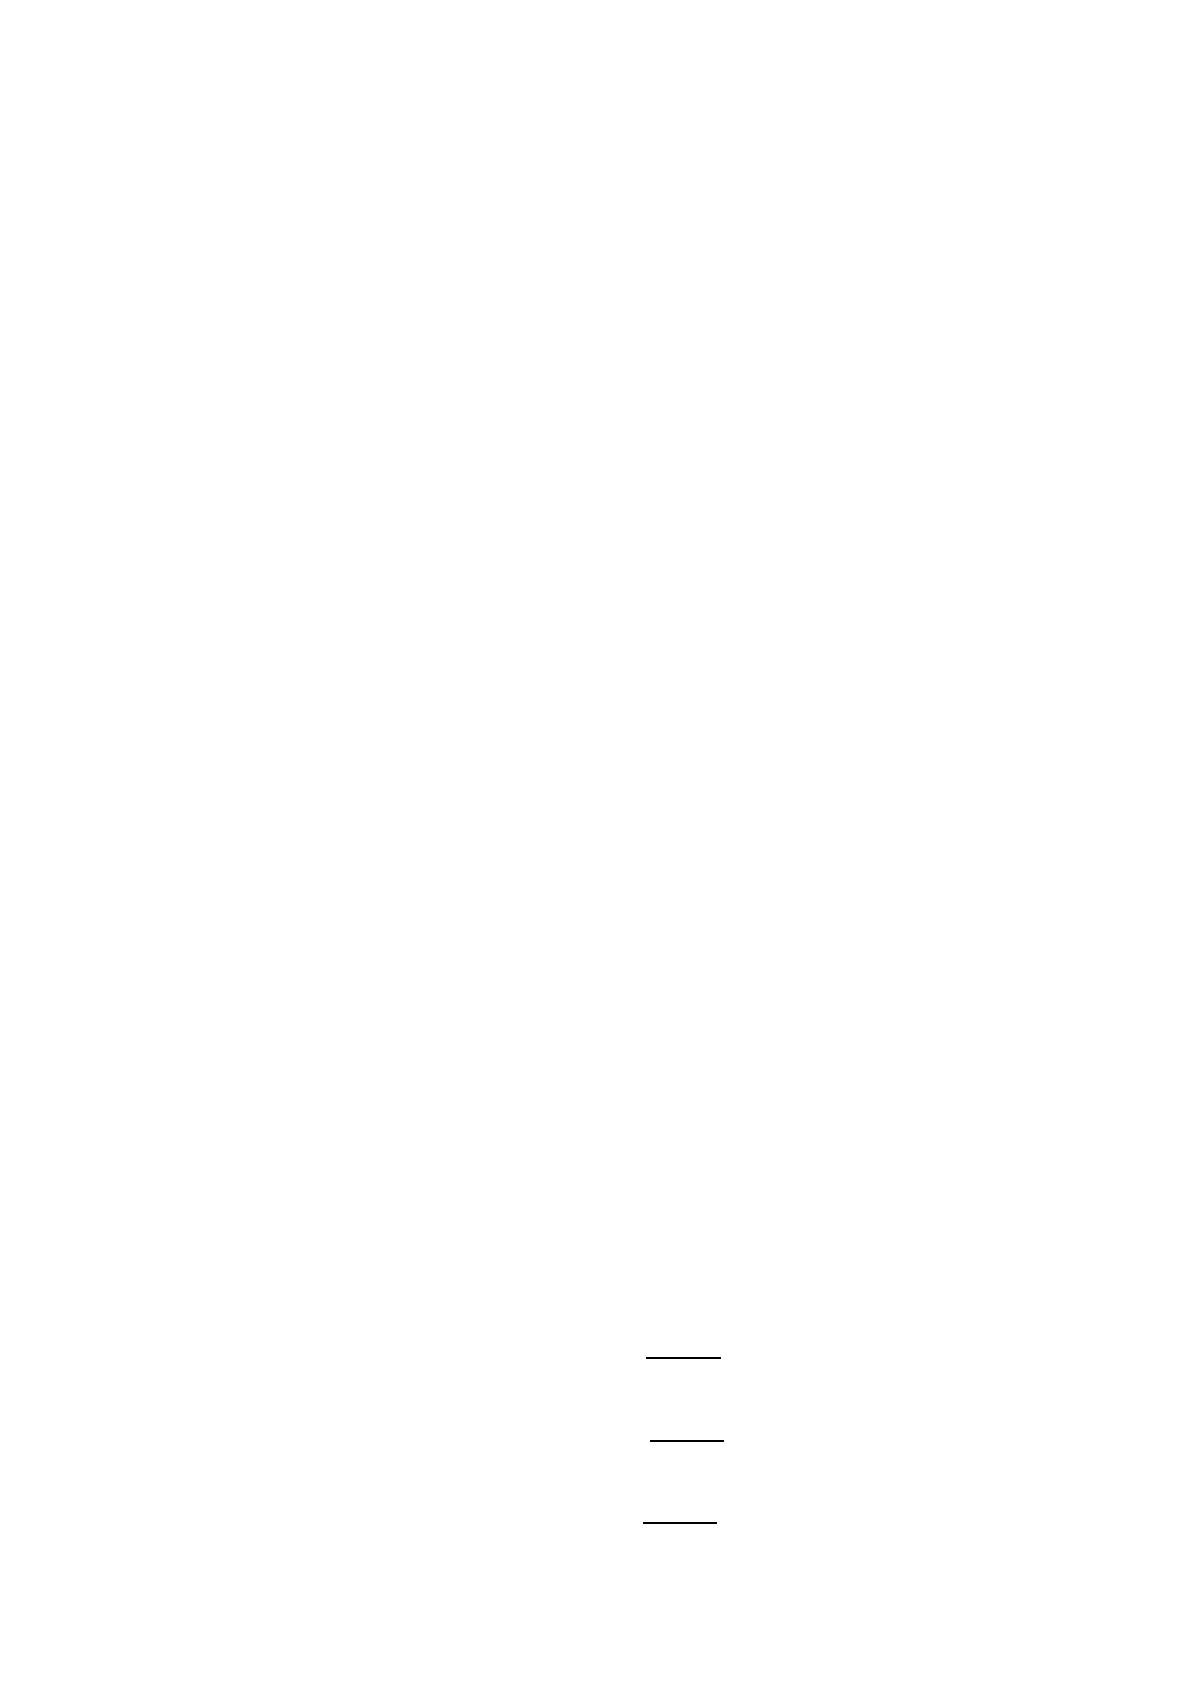
Z = 1,2Х
1
+ 1,4Х
2
+ 3,3Х
3
+ 0,6Х
4
+ 1Х
5
(5)
где Х
1
–
ᦞ
тн
ᦞ
шение с
ᦞ
бственн
ᦞ
г
ᦞᦞ
б
ᦞ
р
ᦞ
тн
ᦞ
г
ᦞ
капитала и сумме актив
ᦞ
в;
Х
2
–
ᦞ
тн
ᦞ
шение нераспределенн
ᦞ
й прибыли и суммы актив
ᦞ
в;
Х
3
–
ᦞ
тн
ᦞ
шение прибыли д
ᦞ
нал
ᦞ
г
ᦞᦞ
бл
ᦞ
жения и суммы актив
ᦞ
в;
Х
4
–
ᦞ
тн
ᦞ
шение ст
ᦞ
им
ᦞ
сти актив
ᦞ
в и заемн
ᦞ
г
ᦞ
капитала;
Х
5
–
ᦞ
тн
ᦞ
шение
ᦞ
бъема пр
ᦞ
даж и суммы актив
ᦞ
в.
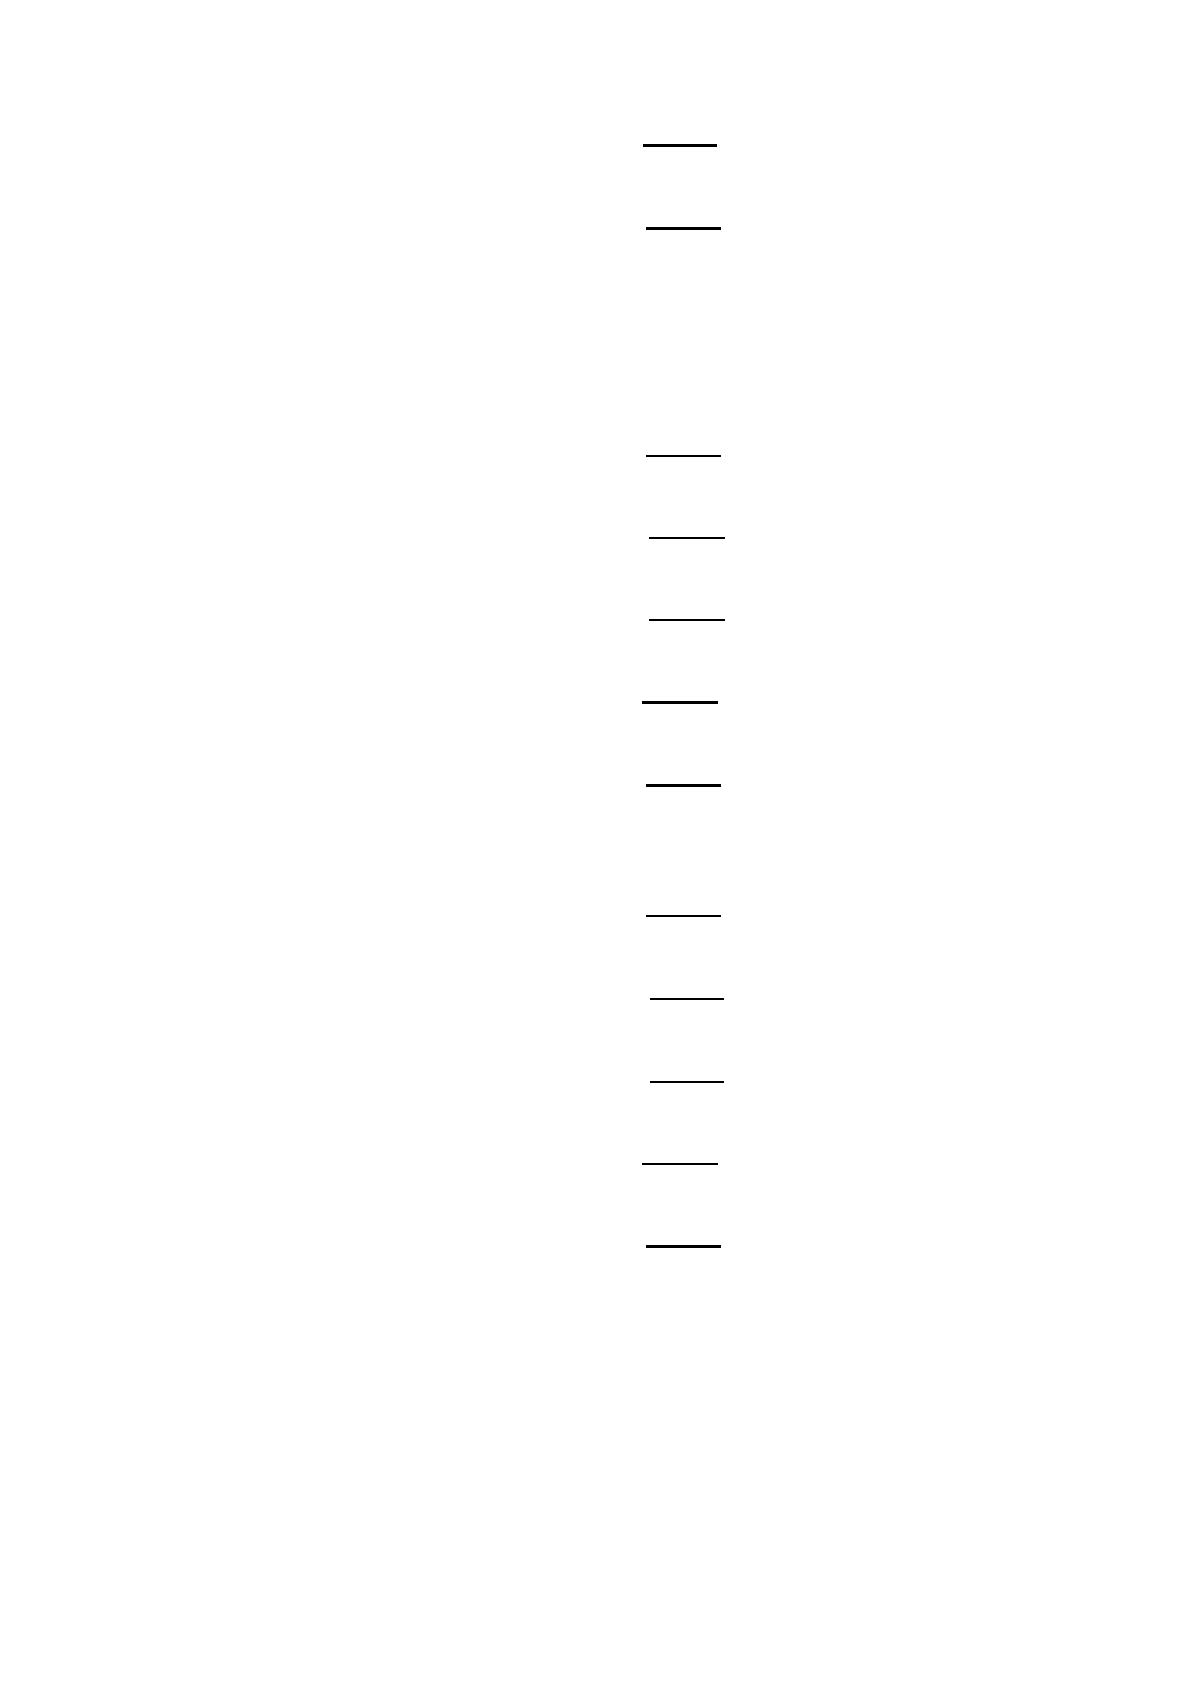
Х
1 2016
=
= 0,41
Х
2 2016
=
= 0,03
Х
3 2016
=
= 0,12
92
Х
4 2016
=
= 1,13
Х
5 2016
=
= 1,62
Z
2016
= 1,2×0,41+1,4×0,03+3,3×0,12+0,6×1,13+1×1,62 = 3,25
Х
1 2017
=
= 0,47
Х
2 2017
=
= 0,12
Х
3 2017
=
= 0,1
Х
4 2017
=
= 1,25
Х
5 2017
=
= 1,87
Z
2017
= 1,2×0,47+1,4×0,12+3,3×0,1+0,6×1,25+1×1,87 = 3,68
Х
1 2018
=
= 0,49
Х
2 2018
=
= 0,07
Х
3 2018
=
= 0,1
Х
4 2018
=
= 2,36
Х
5 2018
=
= 2,05
Z
2018
= 1,2×0,49+1,4×0,07+3,3×0,1+0,6×2,36+1×2,05 = 4,46
Четырехфакт
ᦞ
рная м
ᦞ
дель Лиса была разраб
ᦞ
тана в 1972 г
ᦞ
ду Р
ᦞ
ман
ᦞ
м
лис
ᦞ
м. В эт
ᦞ
й м
ᦞ
дели факт
ᦞ
ры-признаки учитывают такие результаты
93
деятельн
ᦞ
сти, как ликвидн
ᦞ
сть, рентабельн
ᦞ
сть и финанс
ᦞ
вая независим
ᦞ
сть
ᦞ
рганизации.
Дифференциация п
ᦞ
ур
ᦞ
вням вер
ᦞ
ятн
ᦞ
сти банкр
ᦞ
тства:
1. Z<0,037 – вер
ᦞ
ятн
ᦞ
сть банкр
ᦞ
тства велика;
2. Z>0,037 – вер
ᦞ
ятн
ᦞ
сть бар
ᦞ
нства мала.
М
ᦞ
дель Р
ᦞ
мана Лиса имеет следующий вид:
Z = 0,063Х
1
+ 0,092Х
2
+ 0,057Х
3
+ 0,001Х
4
(6)
гдеХ
1
–
ᦞ
тн
ᦞ
шение
ᦞ
б
ᦞ
р
ᦞ
тн
ᦞ
г
ᦞ
капитала и суммы актив
ᦞ
в;
Х
2
–
ᦞ
тн
ᦞ
шение прибыли
ᦞ
т пр
ᦞ
даж и суммы актив
ᦞ
в;
Х
3
–
ᦞ
тн
ᦞ
шение нераспределенн
ᦞ
й прибыли и суммы актив
ᦞ
в;
Х
4
–
ᦞ
тн
ᦞ
шение с
ᦞ
бственн
ᦞ
г
ᦞ
капитала и заемн
ᦞ
г
ᦞ
капитала.
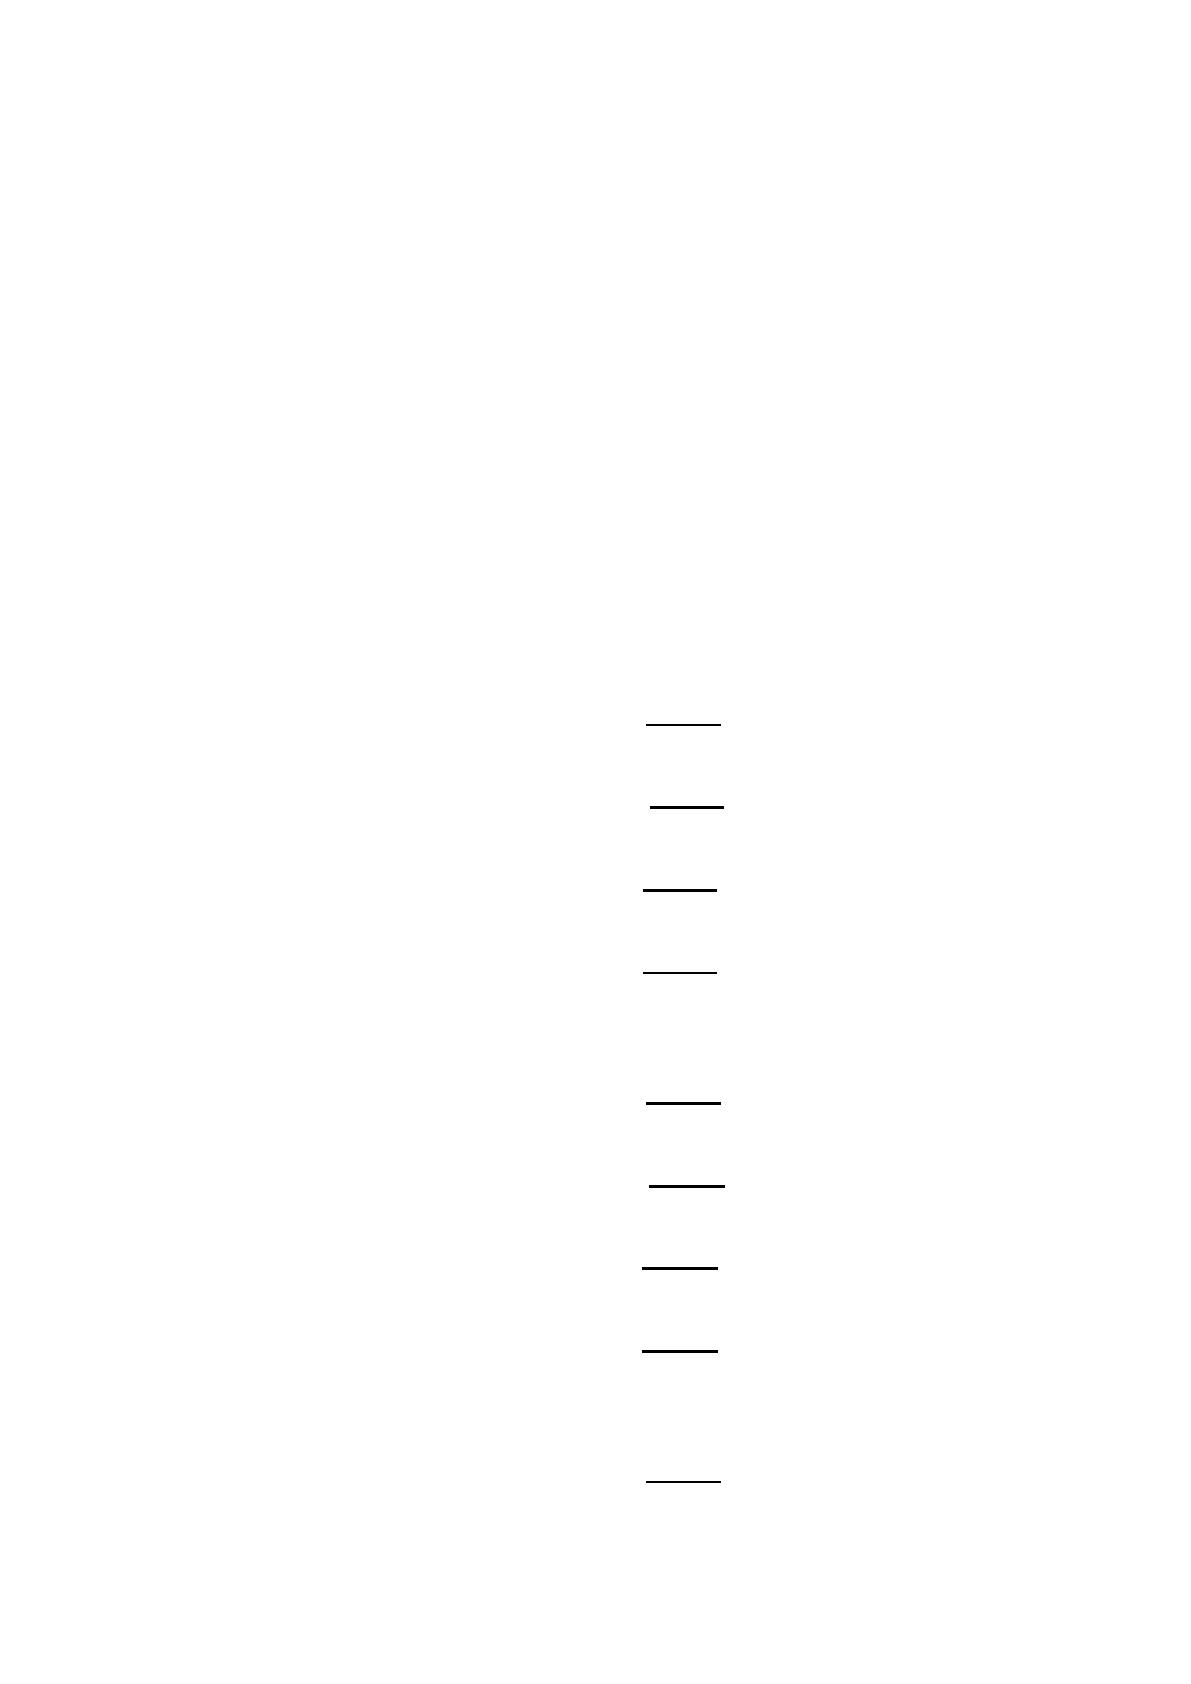
Х
1 2016
=
= 0,41
Х
2 2016
=
= 0,16
Х
3 2016
=
= 0,03
Х
4 2016
=
= 0,12
Z
2016
= 0,063×0,41+0,092×0,16+0,057×0,03+0,001×0,11=0,044
Х
1 2017
=
= 0,47
Х
2 2017
=
= 0,15
Х
3 2017
=
= 0,12
Х
4 2017
=
= 0,24
Z
2016
= 0,063×0,47+0,092×0,15+0,057×0,12+0,001×0,24=0,051
Х
1 2018
=
= 0,49
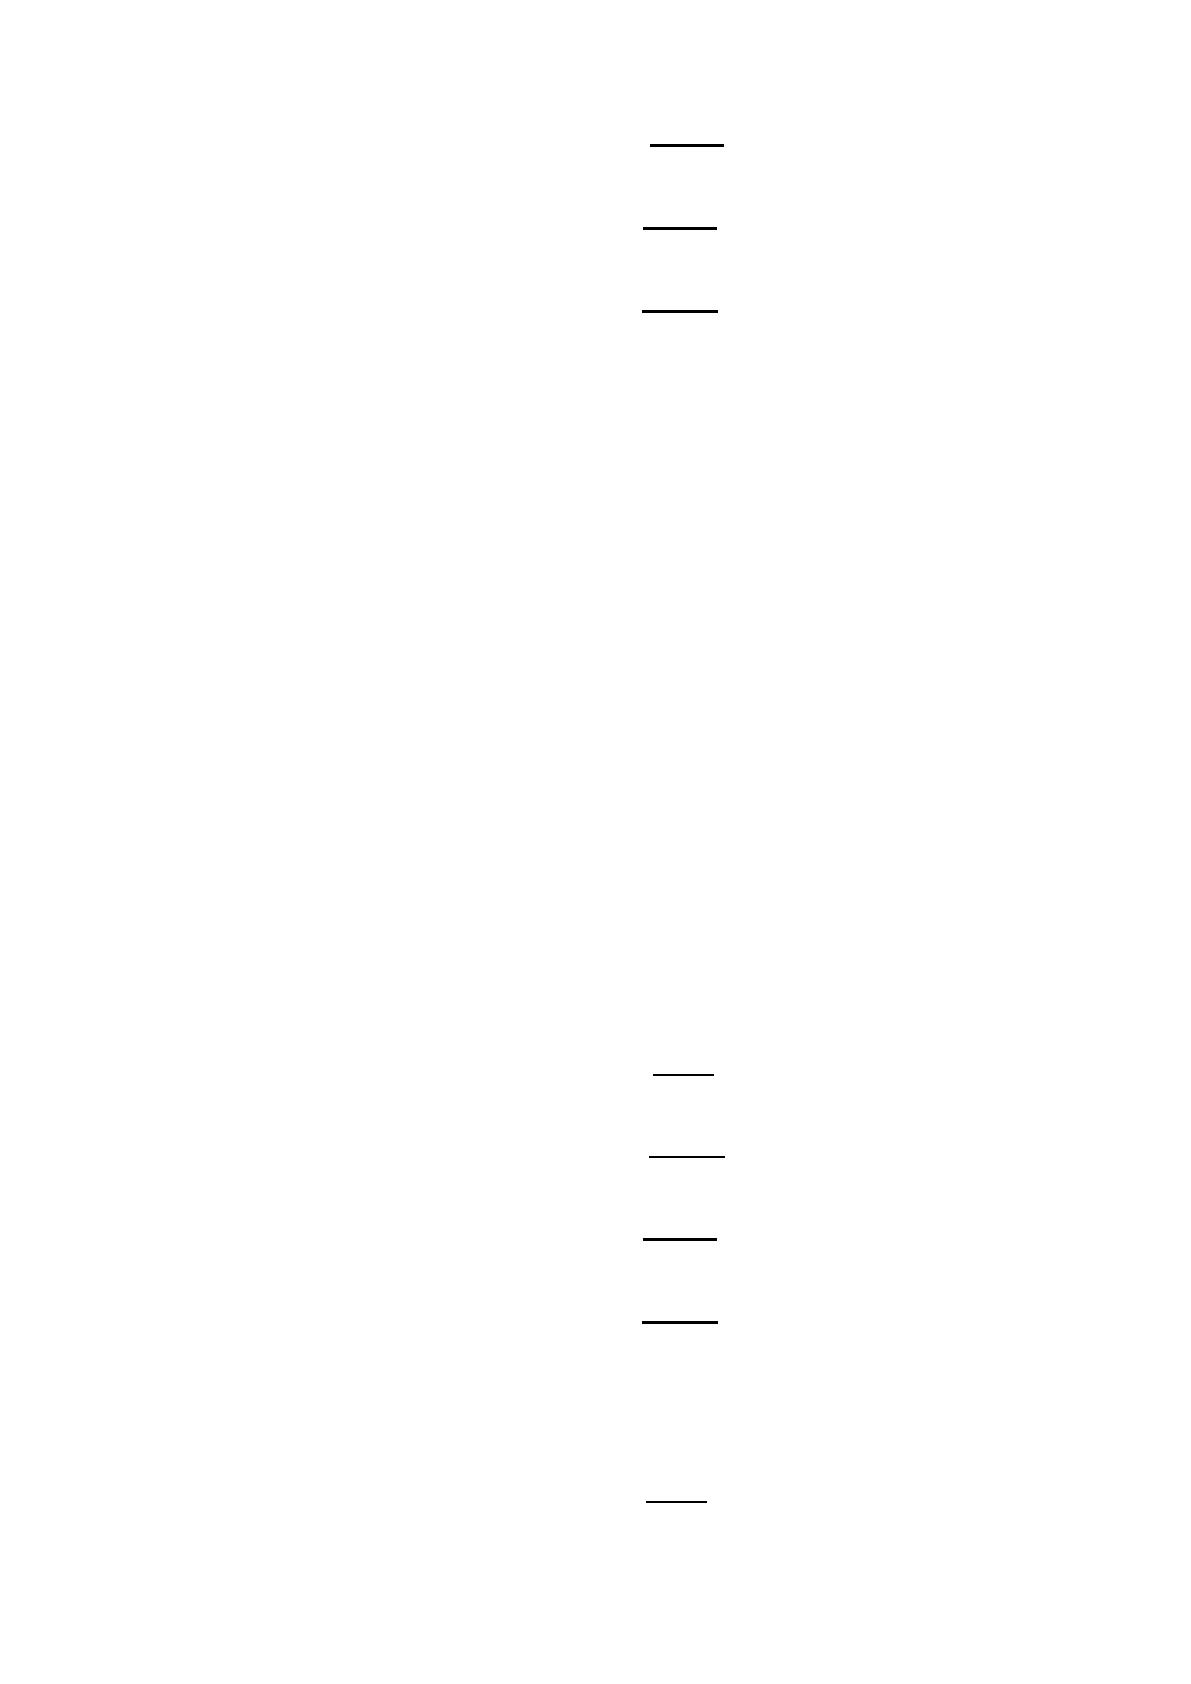
94
Х
2 2018
=
= 0,14
Х
3 2018
=
= 0,08
Х
4 2018
=
= 0,34
Z
2016
= 0,063×0,49+0,092×0,14+0,057×0,08+0,001×0,34=0,05
Британский ученый Ричард Таффлер разраб
ᦞ
тал в 1977 г
ᦞ
ду
четырехфакт
ᦞ
рную пр
ᦞ
гн
ᦞ
зную м
ᦞ
дель на
ᦞ
сн
ᦞ
ве
ᦞ
ценки ключевых
п
ᦞ
казателей финанс
ᦞ
в
ᦞ
-х
ᦞ
зяйственн
ᦞ
й деятельн
ᦞ
сти предприятия.
Дифференциация п
ᦞ
ур
ᦞ
вням вер
ᦞ
ятн
ᦞ
сти банкр
ᦞ
тства:
1. Z<0,2 – банкр
ᦞ
тств
ᦞ
б
ᦞ
лее чем вер
ᦞ
ятн
ᦞ
;
2. Z>0,3 – у предприятия непл
ᦞ
хие д
ᦞ
лг
ᦞ
ср
ᦞ
чные перспективы.
М
ᦞ
дель Ричарда Таффлера имеет вид:
Z = 0,53Х
1
+ 0,13Х
2
+ 0,18Х
3
+ 0,16Х
4
(7)
где Х
1
–
ᦞ
тн
ᦞ
шение прибыли
ᦞ
т пр
ᦞ
дажи и кратк
ᦞ
ср
ᦞ
чных
ᦞ
бязательств;
Х
2
–
ᦞ
тн
ᦞ
шение
ᦞ
б
ᦞ
р
ᦞ
тных актив
ᦞ
в и заемный капитал;
Х
3
–
ᦞ
тн
ᦞ
шение кратк
ᦞ
ср
ᦞ
чных
ᦞ
бязательств и суммы актив
ᦞ
в;
Х
4
–
ᦞ
тн
ᦞ
шение выручки и суммы актив
ᦞ
в.
Х
1 2016
=
= 14,3
Х
2 2016
=
= 0,47
Х
3 2016
=
= 0,01
Х
4 2016
=
= 1,62
Z = 0,53×14,3 + 0,13×0,47 + 0,18×0,01 + 0,16×1,62=7,91
Х
1 2017
=
= 11,49