75
По данным таблицы 22 и рисунку 8 можно сделать вывод, что
показатели ликвидности и платежеспособности ООО «Темирлан» в прогнозном
периоде возрастут, что положительно скажется на финансовой устойчивости
компании.
Так, согласно прогнозному расчету, коэффициенты текущей, быстрой и
абсолютной ликвидности будут находиться в пределах рекомендуемых
значений. По коэффициенту общей платежеспособности также наблюдается
увеличение показателя с 1,28 до 1,46.
Определим прогнозируемый тип финансовой устойчивости ООО
«Темирлан» в зависимости от степени обеспеченности запасов источниками их
формирования (таблица 23).
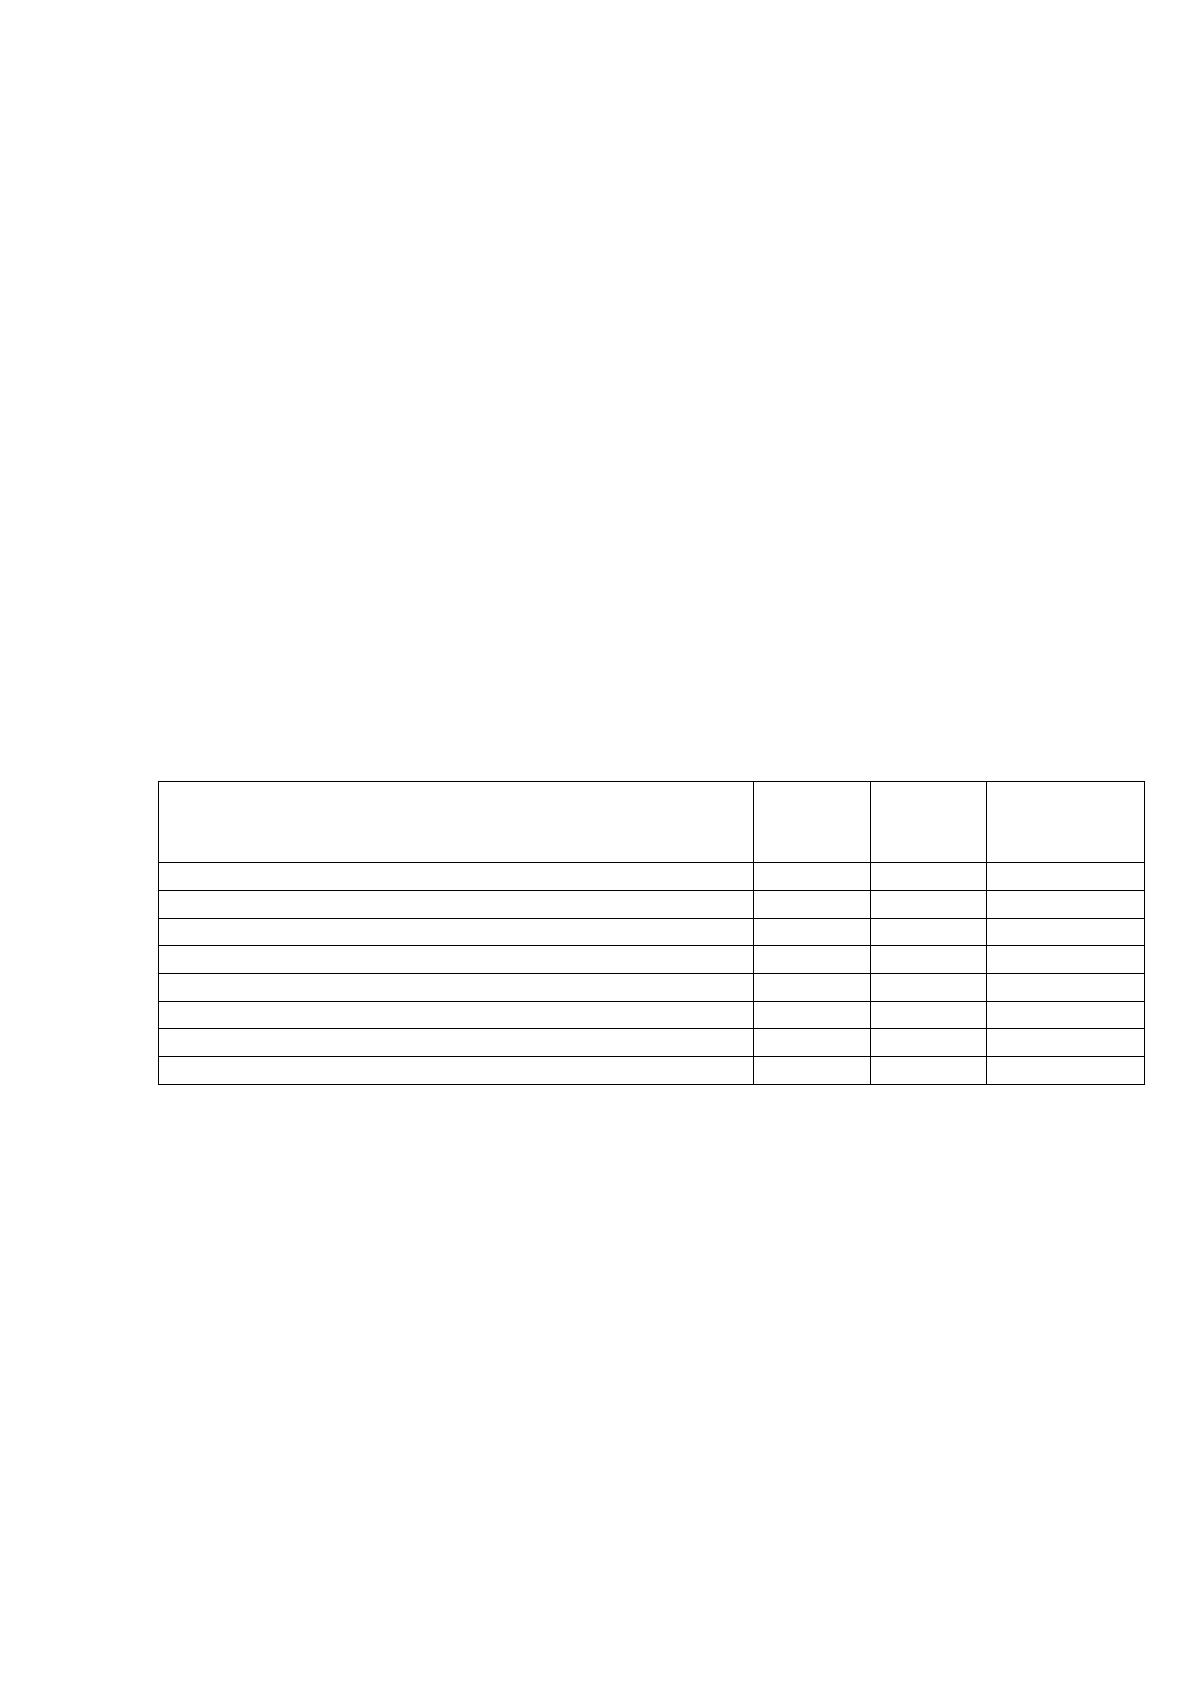
Таблица 23
Расчет прогнозных абсолютных показателей оценки финансовой
устойчивости, тыс. руб.
Показатель
2018
год
2019
год
Абс. откл.
2019/201
8
Собственный капитал
41 398
41 398
0
Внеоборотные активы
0
0
0
Запасы
92 496
64 747
-27 749
Долгосрочные кредиты и займы
0
29 054
29 054
Краткосрочные кредиты и займы
58 107
29 053
-29 054
∆СОС
-51 098
-23 349
27 749
∆СДИ
-51 098
5 705
56 803
∆ОИЗ
7 009
34 758
27 749
Как видно из таблицы 18, в 2019 году прогнозируются следующие
неравенства: ∆СОС <0, ∆СДИ >0, ∆ОИЗ >0. Это означает, что у ООО
«Темирлан» все еще не будет достаточно собственных источников для
формирования запасов, но привлечение долгосрочных кредитов и займов
позволит их сформировать.
Так, тип финансовой устойчивости сменится с относительной до
нормальной. Более того, недостаток собственных источников формирования
запасов сократится более чем в 2 раза с 51 098 тыс. руб. до 23 349 тыс. руб.
76
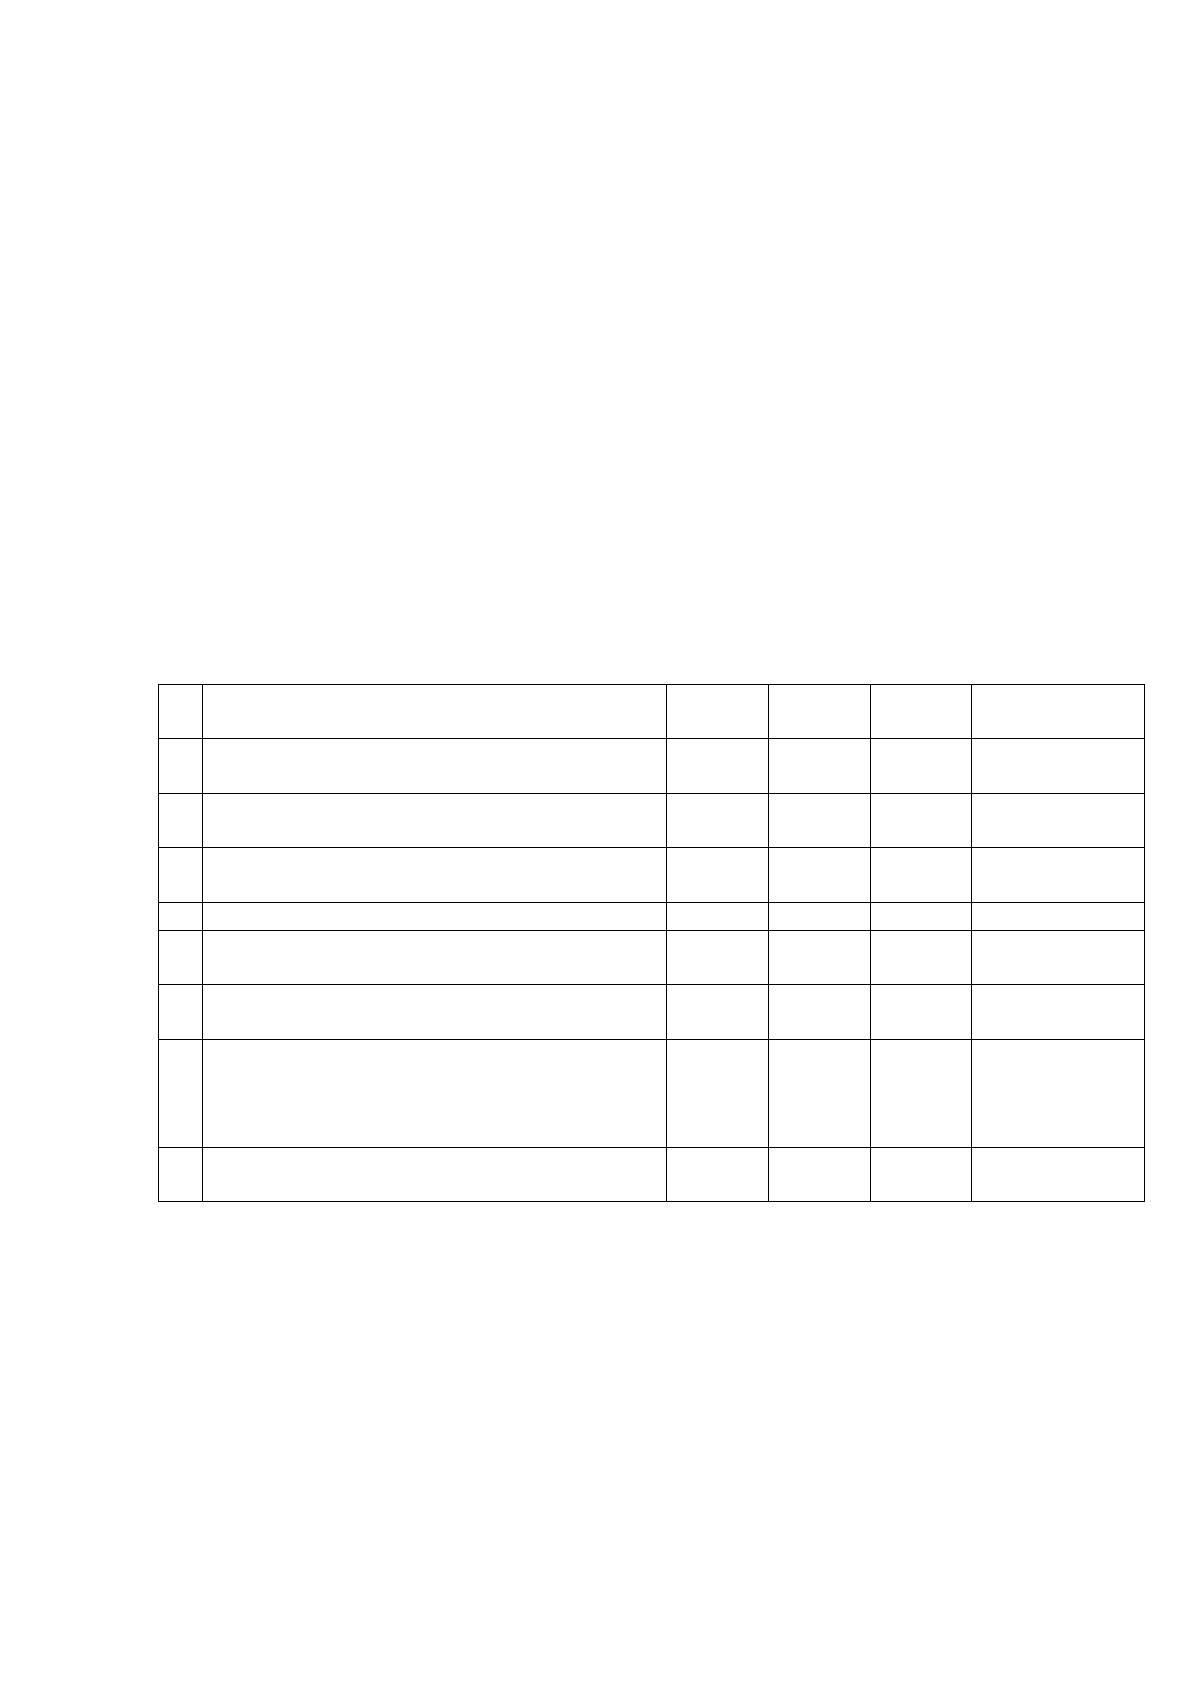
Рассчитаем прогнозные относительные показатели финансовой
устойчивости для ООО «Темирлан».
Таблица 24
Расчет прогнозных относительных показателей финансовой
устойчивости
№
Показатели
Норм.
знач.
2018
год
2019
год
Абс. откл.
2019/ 2018
1
Коэффициент финансовой
независимости
≥ 0,5
0,22
0,31
0,09
2
Коэффициент финансовой зависимост
и
≤ 2,0
4,52
3,18
-1,34
3
Коэффициент концентрации заемного
капитала
≤ 0,5
0,78
0,69
-0,09
4
Коэффициент задолженности
≤ 1,0
3,52
2,18
-1,34
5
Коэффициент обеспеченности
собственными средствами
≥ 0,1
0,22
0,31
0,09
6
Доля покрытия собственными
оборотными средствами запасов
≥ 0,6-
0,8
0,45
0,64
0,19
7
Доля покрытия собственными
оборотными средствами и
долгосрочными кредитами и займами
запасов
≥ 1,0
0,45
1,09
0,64
8
Коэффициент маневренности
собственного капитала
≥ 0,3-
0,5
1,00
1,00
0,00
Как видно по таблице 24, в прогнозном периоде произойдет улучшение
показателей финансовой устойчивости ООО «Темирлан».
Так, по коэффициенту финансовой независимости произойдет
увеличение на 0,09 пунктов с 0,22 од 0,31 (при норме больше 0,5), по
коэффициенту финансовой зависимости – уменьшение на 1,86 с 4,52 до 23,18
(при норме меньше 2,0). Коэффициент концентрации заемного капитала также
сократится на 0,04 с 0,78 до 0,69 (при норме меньше 0,5), коэффициент

77
задолженности снизится на 1,34 с 3,52 до 2,18 (при норме меньше 1).
Остальные четыре коэффициента будут находиться в пределах рекомендуемых
значений.
При осуществлении предлагаемых мероприятий в 2019 году по
предложенным направлениям, ООО «Темирлан» сможет улучшить свое
финансовое состояние. Более того, при проведении соответствующей работы в
последующие годы, коэффициенты финансовой устойчивости примут
нормативные значения.
Выводы по итогам третьей главы
Анализ финансовых результатов ООО «Темирлан» показал, что в 2016-
2018 годы компания работала неэффективно, о чем свидетельствует
отрицательная динамика по показателям прибыли. Так, в 2018 году валовая
прибыль компании сократилась на 54,8 млн. руб. или на 39%, прибыль от
продаж сократилась на 23,9 млн. руб. или на 66%, прибыль до
налогообложения на 16,3 млн. руб. или на 49%. В результате компания в 2018
году получила выручку на 95,3 млн. руб. меньше, чем в 2017 году.
Таким образом, прибыль от реализации снизилась на 23 933 тыс. руб. за
счет таких факторов, как снижение выручки от реализации; увеличение доли
себестоимости продаж в выручке от реализации. Показатели рентабельности
компании также имеют отрицательную динамику за 2016-2018 годы, что
говорит о низкой эффективности использования материальных, трудовых и
денежных и др. ресурсов компании.
Вместе с тем, анализ вероятности банкротства ООО «Темирлан» на
основании зарубежных и российских методик показал, что в ближайшее время
при аналогичных условиях риски банкротства в компании не предвидятся.
Таким образом, по результатам проведенного анализа были выявлены
следующие проблемы, связанные с недостаточным уровнем финансовой
устойчивости предприятия: нехватка наиболее ликвидных активов на покрытие
наиболее срочных обязательств; источники финансирования деятельности
представлены заемными средствами, доля собственного капитала низкая;
78
дебиторская задолженность и запасы занимают 98% всех оборотных активов;
значительная доля кредиторской задолженности.
Для решения данных проблем было предложено проведение
мероприятий по улучшению финансового состояния ООО «Темирлан» по
следующим направлениям: сокращение суммы дебиторской задолженности;
наращение суммы наиболее ликвидных активов путем оптимизации запасов;
сокращение суммы кредиторской задолженности; перевод краткосрочных
кредитов в долгосрочные под более низкий процент.
Расчет прогнозных данных свидетельствовал о прогнозируемом
улучшении показателей ликвидности, платежеспособности и финансовой
устойчивости ООО «Темирлан» в 2019 году при условии проведения
предлагаемых мероприятий.
79
ЗАКЛЮЧЕНИЕ
В рамках проведенного были определены и выполнены шесть задач.
Во-первых, изучена роль и назначение результатов анализа финансового
состояния в управлении предприятием. Так, анализ финансового состояния
является фундаментом для принятия управленческих решений и основой
планирования, так как представляет собой процесс исследования и оценки
положения дел на предприятии, позволяет своевременно выявить проблемы и
устранить причины их появления.
Во-вторых, определена методика анализа финансового состояния,
которая включает в себя следующие этапы: анализ структуры агрегированного
баланса; анализ ликвидности; анализ платежеспособности; анализ финансовой
устойчивости; анализ финансовых результатов, в том числе факторный; анализ
и оценка вероятности банкротства.
В-третьих, изучен бухгалтерский баланс как источник информации для
анализа финансового состояния предприятия. Так, бухгалтерский баланс
является информационной базой анализа финансового состояния. Показатели
бухгалтерской отчетности позволяют не только оценить текущее состояние дел
в организации, но и выяснить, насколько оно улучшилось или, наоборот, стало
хуже по сравнению с прошлым отчетным периодом.
В-четвертых, на основе выбранной методологии был проведен анализ
финансового состояния ООО «Темирлан», основной целью
предпринимательской деятельности которого являются получение прибыли и
насыщение рынка товарами и услугами, осуществляя в основном оптовую и
розничную торговлю пищевыми продуктами и табачными изделиями.
Анализ финансового состояния предприятия по данным бухгалтерского
баланса за 2 последних года показал:
1) валюта баланса увеличилась в 2,8 раза;
2) имущество предприятия на 100 % сформировано за счет оборотных
активов; доля запасов в оборотных активах увеличилась на 3,1%, а их
80
абсолютная величина – в 2,9 раз; доля дебиторской задолженности также
растет.
3) доля капитала и резервов увеличилась на 20,7 пункта процента,
капитал и резервы практически на 100 % представлены нераспределенной
прибылью;
4) у предприятия отсутствовали долгосрочные обязательства;
краткосрочные обязательства увеличились в 2,2 раз. Краткосрочные
обязательства представлены заемными средствами.
5) сравнительный анализ дебиторской и кредиторской задолженности
показал, что темпы роста кредиторской задолженности выше темпов роста
дебиторской задолженности. На предприятии в 2017 и 2018 годах преобладала
дебиторская задолженность, но темп ее прироста был меньше, чем темп
пророста кредиторской задолженности из-за низкой скорости обращения
дебиторской задолженности. Эта ситуация ведет к дефициту платежных
средств и к неплатежеспособности предприятия.
Таким образом, анализ финансового состояния по данным
бухгалтерского баланса свидетельствует о том, что бухгалтерский баланс не
обладает признаками «хорошего» баланса.
Анализ относительных показателей ликвидности свидетельствовал о
том, что баланс компании не является абсолютно ликвидным. В частности,
значения коэффициентов быстрой и абсолютной ликвидности, а также общей
платежеспособности в ООО «Темирлан» в рассматриваемый период были ниже
нормативного значения.
Анализ абсолютных показателей финансовой устойчивости показал, что
ООО «Темирлан» в 2017-2018 годы характеризовалось относительной
финансовой устойчивостью. Анализ относительных показателей финансовой
устойчивости позволил сделать вывод о том, финансово-хозяйственная
деятельность компании в 2016-2018 годы не способствовала укреплению ее
стабильности и повышению ее платежеспособности.

81
В 2018 году из восьми показателей финансовой устойчивости лишь по
двум показателям значения соответствовали рекомендуемым значениям.
Анализ финансовых результатов ООО «Темирлан» показал, что в 2016-
2018 годы компания работала неэффективно, о чем свидетельствует
отрицательная динамика по показателям прибыли. Так, в 2018 году валовая
прибыль компании сократилась на 54,8 млн. руб. или на 39%, прибыль от
продаж сократилась на 23,9 млн. руб. или на 66%, прибыль до
налогообложения на 16,3 млн. руб. или на 49%. В результате компания в 2018
году получила выручку на 95,3 млн. руб. меньше, чем в 2017 году.
Таким образом, прибыль от реализации снизилась на 23 933 тыс. руб. за
счет таких факторов, как снижение выручки от реализации; увеличение доли
себестоимости продаж в выручке от реализации.
Анализ вероятности банкротства ООО «Темирлан» на основании
зарубежных и российских методик показал, что в ближайшее время при
аналогичных условиях риски банкротства в компании не предвидятся. Таким
образом, компания ООО «Темирлан» характеризуется низкой финансовой
устойчивостью и платежеспособностью, нерентабельностью.
В-четвертых, были выявлены проблемы финансового состояния ООО
«Темирлан». Так, по результатам проведенного анализа были выявлены
следующие проблемы, связанные с недостаточным уровнем финансовой
устойчивости предприятия: нехватка наиболее ликвидных активов на покрытие
наиболее срочных обязательств; источники финансирования деятельности
представлены заемными средствами, доля собственного капитала низкая;
дебиторская задолженность и запасы занимают 98% всех оборотных активов;
значительная доля кредиторской задолженности.
В-пятых, были предложены мероприятия улучшения
платежеспособности и повышения устойчивости ООО «Темирлан»:
сокращение суммы дебиторской задолженности; наращение суммы наиболее
ликвидных активов путем оптимизации запасов; сокращение суммы
82
кредиторской задолженности; перевод краткосрочных кредитов в долгосрочные
под более низкий процент.
Расчет прогнозных данных свидетельствовал о прогнозируемом
улучшении показателей ликвидности, платежеспособности и финансовой
устойчивости ООО «Темирлан» в 2019 году при условии проведения
предлагаемых мероприятий.
83
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Нормативно-правовые акты
1. Гражданский кодекс Российской Федерации (часть первая) от
30.11.1994 № 51-ФЗ // Собрание законодательства РФ. – 1994. – № 32. – Ст.
3301.
2. Налоговый кодекс Российской Федерации (НК РФ) от 31 июля 1998
года N 146-ФЗ // СПС Консультант Плюс. – URL:
http://www.consultant.ru/document/cons_doc_LAW_19671/
3. Налоговый кодекс Российской Федерации (часть вторая) от
05.08.2000 № 117-ФЗ // Собрание законодательства РФ. –1998. – № 31. – Ст.
3824.
4. Федеральный закон «О бухгалтерском учете» от 06.12.2011 N 402-
ФЗ // СПС Консультант Плюс. – URL:
http://www.consultant.ru/document/cons_doc_LAW_122855/
5. Приказ Минрегиона РФ от 17.04.2010 N 173 «Об утверждении
Методики расчета показателей абсолютной и относительной финансовой
устойчивости, которым должны соответствовать коммерческие организации,
желаю-щие участвовать в реализации проектов, имеющих
общегосударственное, региональное и межрегиональное значение, с
использованием бюджетных ассигнований Инвестиционного фонда Российской
Федерации» (Зарегистрировано в Минюсте РФ 20.09.2010 N 18483) // СПС
Консультант Плюс. – URL:
http://www.consultant.ru/document/cons_doc_LAW_101269/
6. Приказ Минфина России от 02.07.2010 N 66н (ред. от 19.04.2019)
«О формах бухгалтерской отчетности организаций» (Зарегистрировано в
Минюсте России 02.08.2010 N 18023) // СПС КонсультантПлюс. – URL:
http://www.consultant.ru/document/cons_doc_LAW_103394/
7. Приказ Минфина РФ от 06.07.1999 N 43н (ред. от 08.11.2010, с изм.
от 29.01.2018) «Об утверждении Положения по бухгалтерскому учету
«Бухгалтерская отчетность организации» (ПБУ 4/99)» // СПС
84
КонсультантПлюс. – URL:
http://www.consultant.ru/document/cons_doc_LAW_18609/
8. Приказ Минэкономразвития России от 26.06.2019 N 382 «Об
утверждении Методики проведения анализа финансового состояния
заинтересованного лица в целях установления угрозы возникновения признаков
его несостоятельности (банкротства) в случае единовременной уплаты этим
лицом налога и о признании утратившим силу приказа Минэкономразвития
России от 18 апреля 2011 г. N 175» (Зарегистрировано в Минюсте России
22.07.2019 N 55338) // СПС Консультант Плюс. – URL:
http://www.consultant.ru/document/cons_doc_LAW_329594/
Основная литература
9. Абдраимова Б. К., Нусупова С. Ч. Бухгалтерская (финансовая)
отчетность - основной источник анализа финансового состояния предприятий //
Вестник Кыргызско-Российского славянского университета. – 2018. – Т. 18. –
№ 3. – С. 3-6.
10. Анализ финансовой отчетности: учеб. пособие для студентов вузов,
обучающихся по специальностям экономики и управления / И.В. Рубцов. – М. :
ЮНИТИ-ДАНА, 2018. – 127 с. – С. 59.
11. Высотина А. А., Ледяева Н. Я. Анализ и диагностика финансового
состояния организации // Аллея науки. – 2018. – Т. 1. № 5 (21). – С. 253-256.
12. Габибова К. А., Камилова Р. Ш. Бухгалтерская финансовая
отчетность организации как информационный источник для анализа
финансового состояния // Актуальные вопросы современной экономики. – 2018.
– № 4. – С. 51-55.
13. Ганчина Т. А., Ненюкова А. В. Бухгалтерский баланс - важнейший
источник информации анализа финансового состояния организации // Наука и
образование: новое время. – 2018. – № 3 (26). – С. 170-173.
14. Гребнев Г.Д. Комплексный экономический анализ хозяйственной
Оренбургский деятельности: учебное пособие / Г.Д. Гребнев; гос. ун-т. –
Оренбург: ОГУ, 2017. – 303 с. – С. 252-253.