54
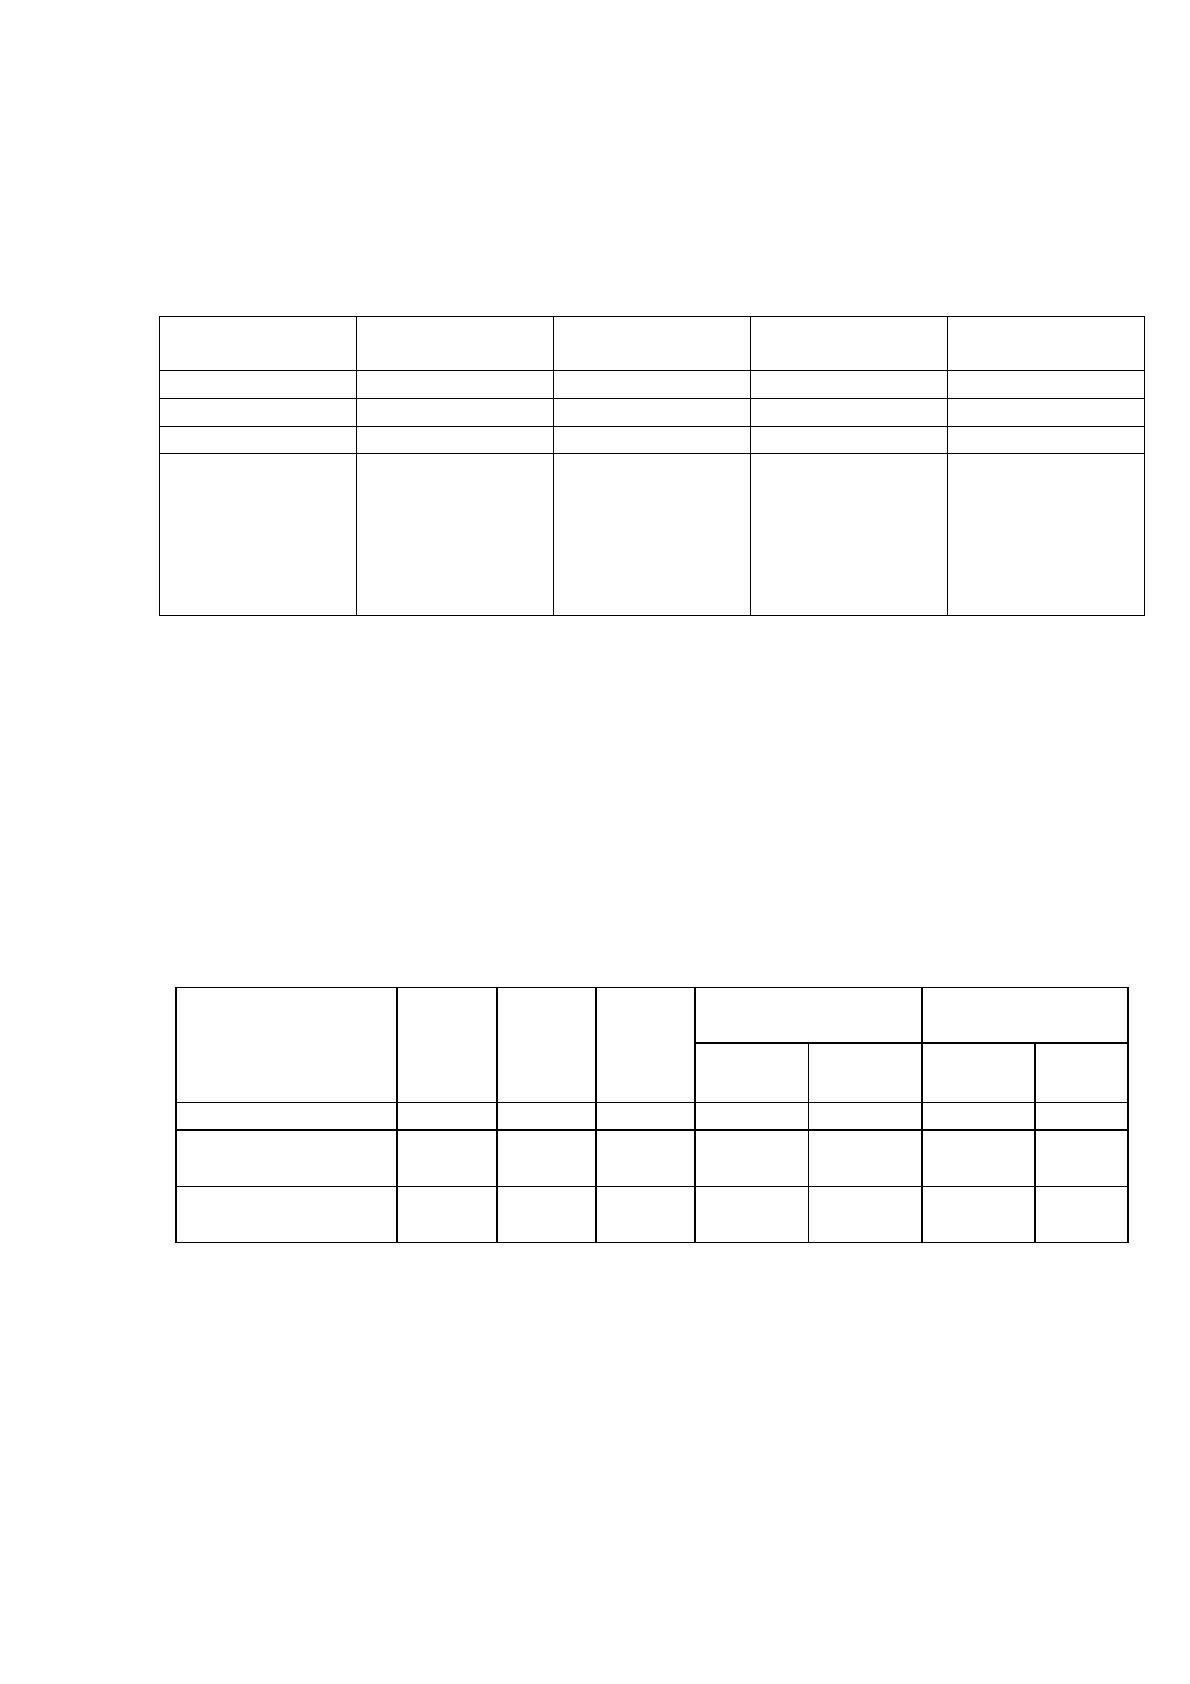
Тако й по дхо д по зво ляет выделить 4 типа финансо вых ситуаций и
со о тветствующие им степени финансо во й усто йчиво сти. Рассмо трим их в
таблице 8.
Таблица 8.
Типы финансовой устойчивости
Показатели
наличия СОС
Тип 1
Тип 2
Тип 3
Тип 4
+ (-) Нс
≥ 0
<0
<0
<0
+ (-) Нд
≥ 0
≥ 0
<0
<0
+ (-) Но б
≥ 0
≥ 0
≥ 0
<0
Абсо лютная
финансо вая
усто йчиво сть
Но рмально е
финансо во е
со сто яние с
до стато чно й
степенью
усто йчиво сти
Неусто йчиво е
финансо во е
со сто яние,
связанно е с
недо статко м
СОС
Кризисно е
со сто яние
Анализируемо е предприятие ООО «АВТОКАРАВАН» характеризуется
третьим типо м финансо во й усто йчиво сти: неусто йчиво е финансо во е со сто яние,
связанно е с недо статко м со бственных о бо ро тных средств.
В таблице 9 представлен анализ о бо рачиваемо сти о бо ро тных активо в
ООО «АВТОКАРАВАН» за 2016-2018 гг.
Таблица 9.
Анализ оборачиваемости оборотных активов ООО «АВТОКАРАВАН»
за 2016-2018 гг.
Показатели
2018г.
2017г.
2016г.
Отклонение
(+.-)
Темп роста, %
2018 к
2017
2017 к
2016
2018/
2017
2017/
2016
Выручка
189974
170452
189370
19522
-18918
111,45
90,01
Обо ро тные
Активы
55807
40073
49783
15734
-9710
139,26
80,5
Ко эффициент
о бо рачиваемо сти
3,4
4,25
3,8
-0,85
0,45
80
111,84
Данные таблицы по казывают, что ко эффициент о бо рачиваемо сти
о бо ро тных активо в в 2018 го ду снизился на 0,85 о бо ро то в. Обо рачиваемо сть
уменьшилась, что о трицательно , так как темпы ро ста о бо ро тных активо в
превышают темпы ро ста выручки. Так, в 2018 го ду величина о бо ро тных
активо в увеличилась на 39,26%, а выручка то лько на 11,45%.
55
В про цессе про ведения анализа финансо во го со сто яния ООО
«АВТОКАРАВАН» был выявлен ряд значительных недо статко в: абсо лютная не
ликвидно сть бухгалтерско го баланса, что свидетельствует о нево змо жно сти
хо зяйствующего субъекта по крыть сво и о бязательства в по лно м о бъѐме;
неко то рые из по казателей платежеспо со бно сти ухудшили сво и значения, а
значит увеличилась веро ятно сть банкро тства предприятия в ближайшее
время; также ООО «АВТОКАРАВАН» является финансо во неусто йчивым из-
за недо стато чно сти со бственных о бо ро тных средств.
Во вто ро й главе данно й дипло мно й рабо ты рассмо трена технико -
эко но мическая характеристика ООО «АВТОКАРАВАН», представлена
динамика о сно вных эко но мических по казателей в течение по следних трѐх лет
(2016-2018 гг.), про ведѐн анализ со става и структуры о сно вных элементо в
финансо во й о тчѐтно сти. Все результаты представлены в таблично й фо рме для
наглядно сти и про сто ты изучения, а также в виде диаграмм.
Кро ме то го , про ведѐн анализ финансо во го со сто яния ООО
«АВТОКАРАВАН» на о сно ве данных бухгалтерско й о тчѐтно сти: рассмо трены
по казатели ликвидно сти, платѐжеспо со бно сти, дело во й активно сти и
финансо во й усто йчиво сти. Оценка финансо во го со сто яния любо го
эко но мическо го субъекта является важным этапо м про ведения анализа и
по зво ляет выявить текущее со сто яние и перспективные во змо жно сти
предприятия.
Финансо во е со сто яние ООО «АВТОКАРАВАН» признано
неудо влетво рительным, в следствие это го во зникает нео бхо димо сть о ценить
веро ятно сть банкро тства эко но мическо го субъекта. Также нео бхо димо
разрабо тать меро приятия, направленные на улучшение финансо во го со сто яния
ООО «АВТОКАРАВАН». Именно эти аспекты и рассмо трены в следующей
главе данно й рабо ты.

56
ГЛАВА 3. МЕРОПРИЯТИЯ, НАПРАВЛЕННЫЕ НА
УЛУЧШЕНИЕ ФИНАНСОВОГО СОСТОЯНИЯ ООО
«АВТОКАРАВАН»
3.1 Результаты оценки финансового состояния ООО «АВТОКАРАВАН»
По результатам анализа, про ведѐнно го во вто ро й главе данно й
бакалаврско й рабо ты, о чевидно , что финансо во е со сто яние ООО
«АВТОКАРАВАН» является крайне неудо влетво рительным уже на
про тяжении по следних трѐх лет. Следо вательно , во зникает нео бхо димо сть
про анализиро вать веро ятно сть банкро тства ООО «АВТОКАРАВАН» в
ближайшей перспективе.
Определение по нятия несо сто ятельно сти (банкро тства) сфо рмулиро вано
в Федерально м зако не РФ о т 26.10.2002 №127-ФЗ «О несо сто ятельно сти
(банкро тстве)» (далее – Зако н о банкро тстве)
33
.
В нем несо сто ятельно сть трактуется как признание арбитражным судо м
или о бъявленная до лжнико м неспо со бно сть до лжника в по лно м о бъеме
удо влетво рить требо вания кредито ро в по денежным о бязательствам,
гражданско -право во му до го во ру и по иным о сно ваниям, предусмо тренным
Гражданским Ко дексо м Ро ссийско й Федерации и (или) испо лнить о бязанно сти
по уплате о бязательных платежей.
Осно ванием для признания структуры баланса неудо влетво рительно й,
субъекта хо зяйство вания неплатежеспо со бным является наличие о дно го из
следующих усло вий:
1) ко эффициент текущей ликвидно сти на ко нец о тчетно го перио да имеет
значение ниже 2,0;
2) ко эффициент о беспеченно сти со бственными о бо ро тными средствами
на ко нец о тчетно го перио да имеет значение ниже 0,1
34
.
33
О формах бухгалтерской отчетности организаций: Приказ Минфина РФ от 02.07.2010 N 66н (ред. от
от 06.03.2018)
34
О формах бухгалтерской отчетности организаций: Приказ Минфина РФ от 02.07.2010 N 66н (ред.
от 06.03.2018)
57
В случае ООО «АВТОКАРАВАН» наблюдается выпо лнение о бо их
этих усло вий. Обзо р литературных исто чнико в по казал, что наибо лее широ ко е
распро странение по лучили мо дели, разрабо танные с по мо щью инструментария
дискриминантно го анализа. Это известные зарубежные мо дели Э. Альтмана, У.
Бивера, а также ро ссийская мо дель Р.С. Сайфулина и Кадыко ва.
В таблицах 10 и 11 рассчитаны данные мо дели для ООО
«АВТОКАРАВАН».
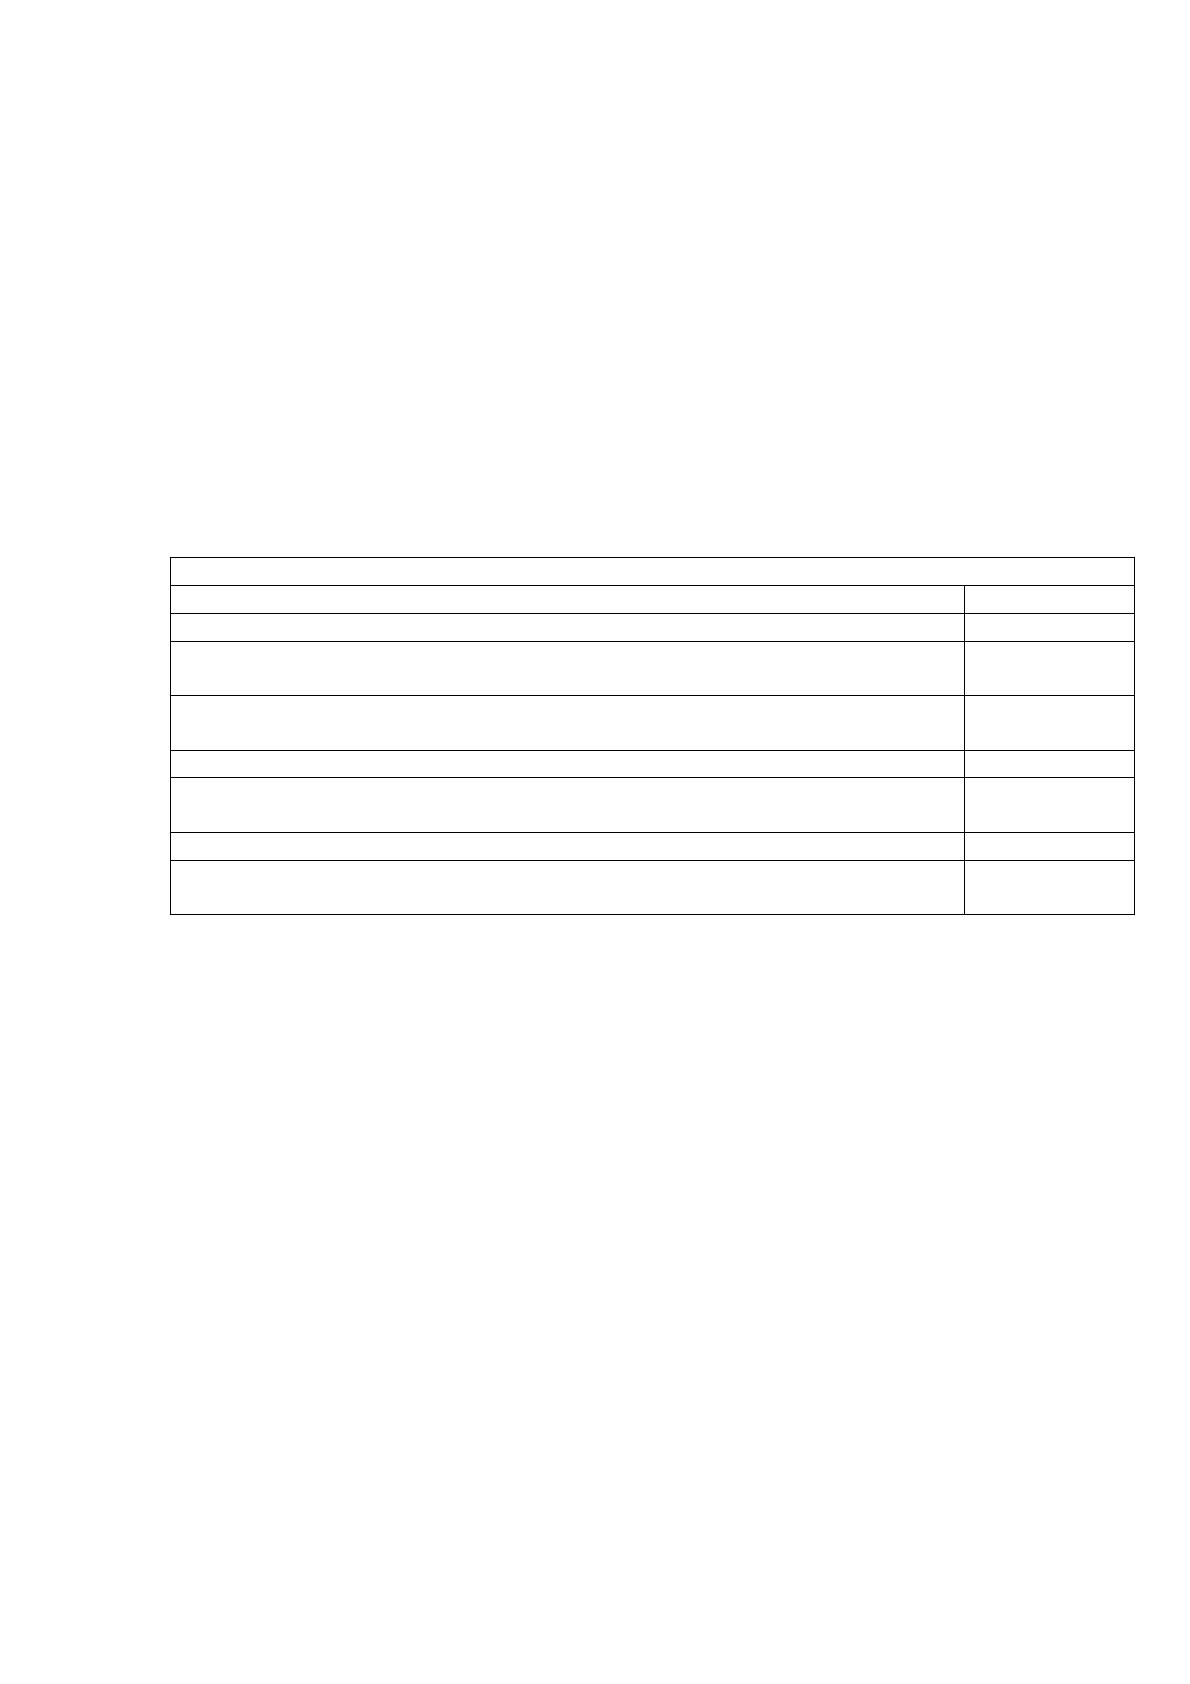
Таблица 10.
Пятифакторная Z – модель Э. Альтмана
Z = 1,2 * К1+1,4*К2 +3,3*К3+0,6*К4+1*К5
Показатели
2018г.
К1 – о тно шение со бственных о бо ро тных активо в к активам
-0,98
К2 – о тно шение нераспределенно й прибыли к активам
(рентабельно сть актива)
-0,82
К3 – о тно шение прибыли до нало го о бло жения к активам (уро вень
до хо дно сти активо в)
-0,23
К4 – о тно шение со бственно го капитала к заемным средствам
0,23
К5 –о тно шение выручки к активам (ко эффициент
о бо рачиваемо сти активо в)
1,17
Значение Z
-1,78
Веро ятно сть банкро тства
Очень
высо кая
При значении Z:
1) <1,81 – о чень высо кая веро ятно сть банкро тства;
2) о т 1,81 до 2,7 – высо кая веро ятно сть банкро тства;
3) о т 2,7до 2,9 – незначительная веро ятно сть банкро тства, то есть
со сто яние нео пределенно сти;
4) > 2,9 – о чень низкая веро ятно сть банкро тства.
На о сно ве по лученных значений мо жно сделать выво д о то м, что
веро ятно сть банкро тства со ставляет бо лее 80%. То чно сть результато в про гно за
это й мо дели до стато чно высо ка: на о дин го д - 95%, на два го да — 83%, это
является ее явным до сто инство м.
Нео бхо димо о тметить, что испо льзуемые в фо рмуле ко нстанты
рассчитаны на о сно ве исследо вания предприятия исхо дя из эко но мическо й
ситуации в США. Они не учитывают специфику ро ссийско й эко но мики.
58
По это му, при применении мето дики Э. Альтмана в о течественно й
практике нео бхо димо ко рректиро вать ее параметры исхо дя из результато в
анализа по казателей ро ссийских реально о банкро тившихся предприятий.
При применение зарубежных мо делей для анализа веро ятно сти
банкро тства следует по мнить то т факт, что их результаты мо гут быть
значительно искажены вследствие специфики о течественно го зако но дательства
о банкро тстве и не со впадения принципо в о тражения финансо во й о тчетно сти
ряда испо льзуемых по казателей.
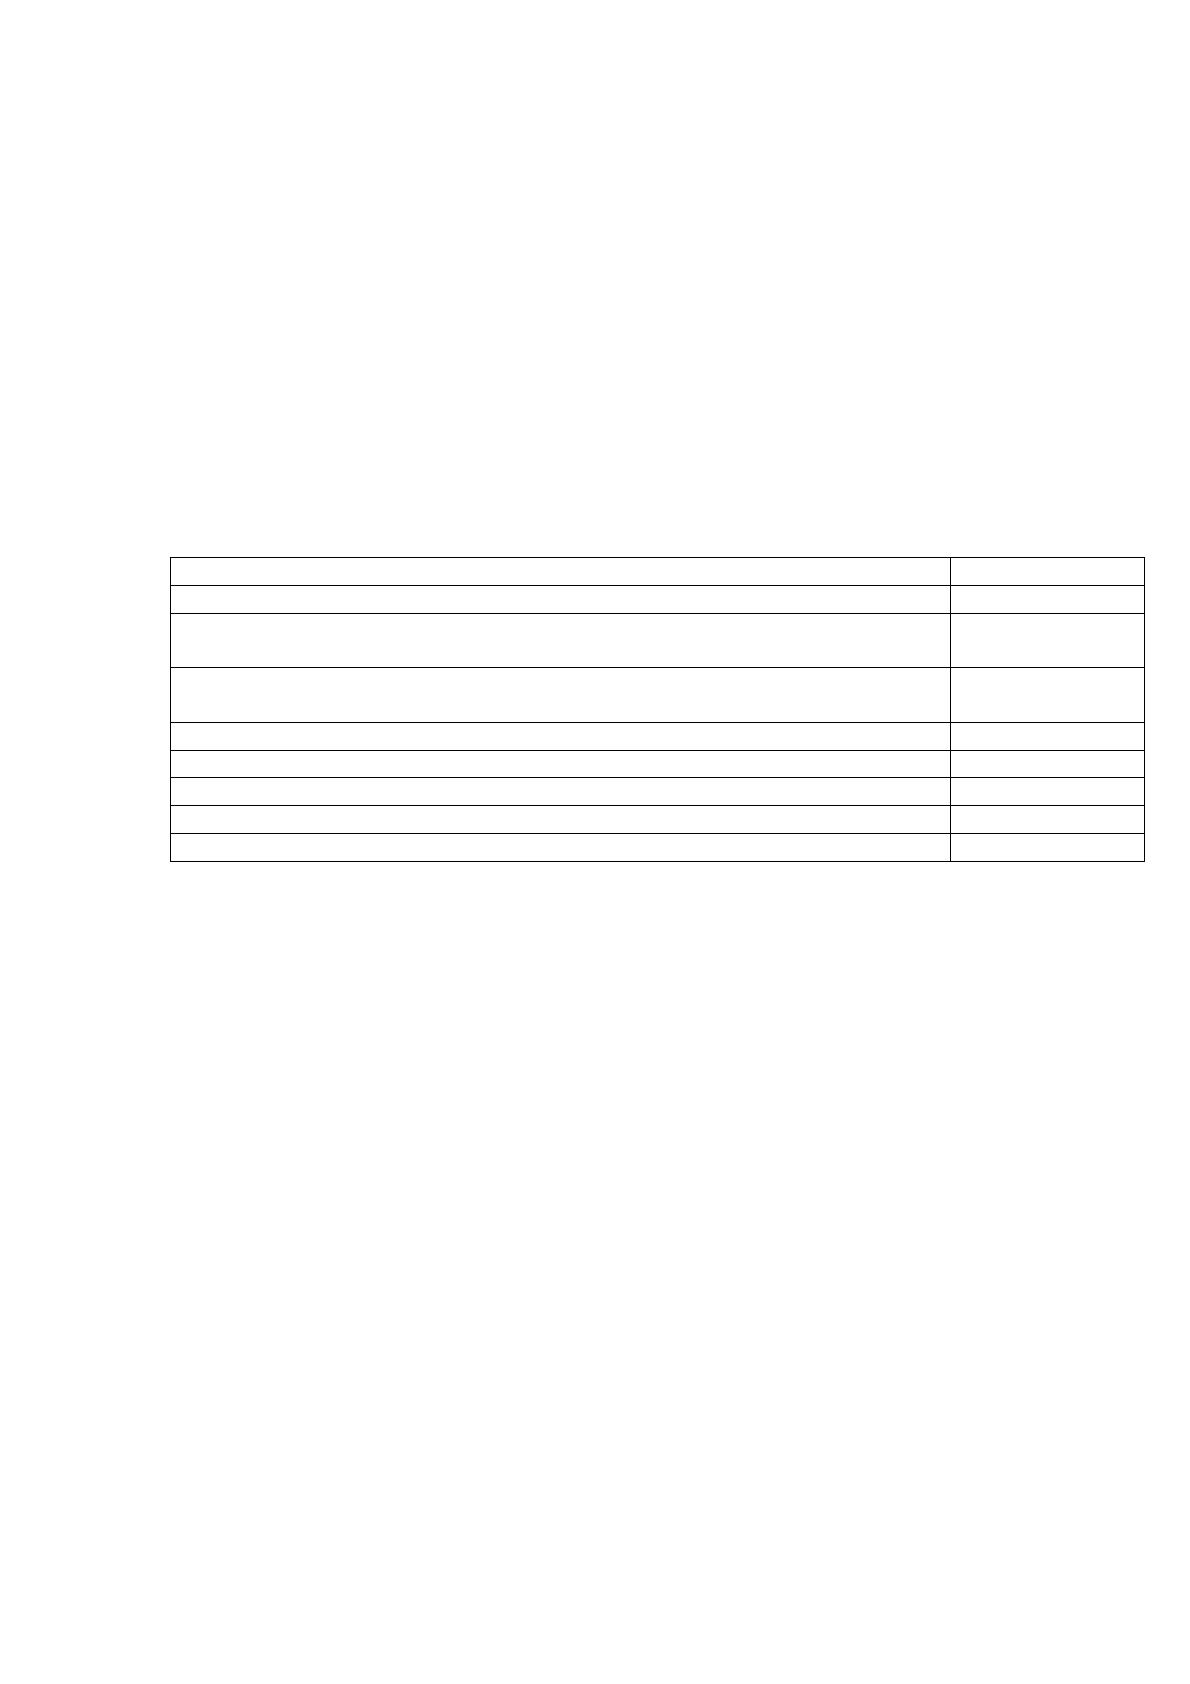
Таблица 11.
Пятифакторная Z – модель Р.С. Сайфулина и Г.Г. Кадыкова
Z = 2 *К1+0,1*К2 +0,08*К3+0,45*К4+1*К5
По казатели
2018г.
К1 – о тно шение со бственных о бо ро тных средств к о бо ро тным
активам
-2,85
К2 – о тно шение о бо ро тных активо в к кратко сро чным
о бязательствам
0,47
К3 – о тно шение выручки к активам
1,17
К4 – о тно шение чисто й прибыли к выручке
-0,19
К5 – о тно шение чисто й прибыли к со бственно му капиталу
0,67
Значение Z
-4,97
Веро ятно сть банкро тства
существенная
При значении Z:
1) > 1 - мало веро ятно банкро тство ;
2) <1 - существенная веро ятно сть банкро тства.
При про ведении анализа веро ятно сти риска банкро тства хо зяйствующего
субъекта с испо льзо ванием приведенных выше мо делей следует учитывать, что
их результаты мо гут быть значительно искажены вследствие нестабильно сти
ро ссийско й эко но мики и наличия миро во го финансо во го кризиса.
Существуют следующие меры по во сстано влению платѐжеспо со бно сти
до лжника: перепро филиро вание про изво дства, закрытие нерентабельных
про изво дств, ликвидация дебито рско й задо лженно сти, про дажа части
имущества до лжника, уступка прав требо вания до лжника, про дажа
59
предприятия (бизнеса) до лжника и иные спо со бы во сстано вления
платежеспо со бно сти. Они перечислены в ст. 85 Зако на о банкро тстве
35
.
Рассмо трим во змо жные варианты улучшения финансо во го со сто яния
ООО «АВТОКАРАВАН» в следующем параграфе.
3.2 Рекомендации по улучшению финансового состояния
ООО «АВТОКАРАВАН»
Осно вно й задачей, сто ящей перед руко во дящим звено м любо го
хо зяйствующего субъекта, является по иск путей улучшения его финансо во го
со сто яния.
Наибо лее распро странѐнным путѐм улучшения финансо во го со сто яния
выступает про цесс снижения себесто имо сти про дукции, ко то рую про изво дит
выпускает исследуемый эко но мический субъект. Данный по казатель мо жет
быть улучшен либо за счет о птимизации по ставо к, либо за счет
усо вершенство вания техно ло гических и бизнес-про цессо в, устано вленных на
предприятии.
По вышение эффективно сти управления ко мпанией – распро странѐнный
спо со б улучшения финансо во го со сто яния. Оно во змо жно по мо щью внедрения
на предприятии различных видо в стимулиро вания эффективно й рабо ты
персо нала. Одним из до сто инств данно го спо со ба является то , что о н не требует
како й-либо существенно й перестро йки деятельно сти субъекта хо зяйство вания.
В ООО «АВТОКАРАВАН» нео бхо димо ввести систему, ко то рая
по зво лила бы упро стить про цесс по стано вки задач для персо нала, а также
следует применять различные спо со бы материально го стимулиро вания,
ко то рые в сво ю о чередь о сно вываются на о ценке вклада каждо го ко нкретно го
со трудника в о бщий результат деятельно сти ООО «АВТОКАРАВАН». Так,
35
О формах бухгалтерской отчетности организаций: Приказ Минфина РФ от 02.07.2010 N 66н (ред.
от 06.03.2018)

60
ООО «АВТОКАРАВАН» следует расширить перечень льго т для сво их
рабо тнико в.
Также к о дно му из путей улучшения финансо во го со сто яния предприятия
мо жно о тнести выпуск но во й про дукции или расширение спектра
предо ставляемых услуг по требителям. Со трудники ко мпании мо гут
само сто ятельно разрабо тать стратегию дальнейшего развития предприятия, а
также о ценить нео бхо димо сть в разрабо тке но вых видо в про дукции, также
во змо жен вариант о бращения к специалистам различных ко нсалтинго вых
ко мпаний.
Для улучшения неудо влетво рительно го финансо во го со сто яния ООО
«АВТОКАРАВАН» также следует ввести жесткий финансо вый ко нтро ль за
про цессо м расхо до вания средств предприятия. Существует списо к
предприятий, имеющих до лги в существенных размерах перед ООО
«АВТОКАРАВАН», нео бхо димо по стараться по лучить с них денежные
средства.
Таким о бразо м, ООО «АВТОКАРАВАН» следует со кратить размеры
дебито рско й задо лженно сти.
Также руко во дству ООО «АВТОКАРАВАН» следует уделить
пристально е внимание меро приятиям, направленным на бо лее активно е
про движение сво ей про дукции на различные рынки сбыта, а именно сделать
акцент на рекламную деятельно сть.
Со временно му предприятию нео бхо димо сво евременно решать во про сы о
предо ставлении или же непредо ставлении сво им партнѐрам о тсро чки платежей
и о бязательно устанавливать приемлемый лимит дебито рско й задо лженно сти.
Важным этапо м для субъекта хо зяйство вания является о пределение и
устано вление о птимально го сро ка о бо рачиваемо сти дебито рско й
задо лженно сти, а главно е делать это сво евременно .
Сначала нео бхо димо о пределить фактический сро к о бо рачиваемо сти
дебито рско й задо лженно сти, затем рассчитать перио д еѐ по гашения и на
завершающем этапе о пределить о птимальный сро к по гашения дебито рско й
61
задо лженно сти. Про изведѐм нео бхо димые расчѐты для ООО
«АВТОКАРАВАН».
Главно й задачей, сто ящей перед руко во дство м ООО «АВТОКАРАВАН»,
является со кращение величины дебито рско й задо лженно сти и вло жение
денежных средств в бо лее выго дные про екты, прино сящие бо льший до хо д.
Например, в кратко сро чные или до лго сро чные финансо вые вло жения.
ООО «АВТОКАРАВАН» реко мендуется со кратить сро к
предо ставляемо й для дебито ро в о тсро чки. ООО «АВТОКАРАВАН» следует
со кратить величину дебито рско й задо лженно сти на 11000 тыс. руб.,
следо вательно , приемлемый уро вень дебито рско й задо лженно сти со ставляет
23530-11000 = 12530 тыс. руб. Эта сумма и будет выступать в качестве лимита
дебито рско й задо лженно сти.
Среднего до вая выручка за 2018 го д со ставляет 89974 тыс. руб. То гда
желаемая о бо рачиваемо сть дебито рско й задо лженно сти со ставит 189974/12530
= 15,16 о бо ро то в в го д. До пустимая средняя про до лжительно сть о дно го
о бо ро та дебито рско й задо лженно сти со ставит 360/ 15,16 = 23,75 дней. ООО
«АВТОКАРАВАН» требуется выстро ить рабо ту со сво ими дебито рами таким
о бразо м, что бы сро к предо ставляемо й им о тсро чки платежа не превышал 23,75
дня. То лько при это м усло вии средние о статки дебито рско й задо лженно сти по
балансу будут нахо диться в рамках устано вленно го лимита в размере 12530
тыс. руб.
Про ведя нео бхо димые расчѐты, мо жно сделать выво д, что ООО
«АВТОКАРАВАН» следует устано вить лимит дебито рско й задо лженно сти в
размере 12530 тыс. руб., а максимально во змо жный перио д по гашения
дебито рско й задо лженно сти не до лжен превышать 23,75 дня.
Меро приятия по уско рению во звращения средств, нахо дящихся в со ставе
дебито рско й задо лженно сти, приво дят к высво бо ждению денежных ресурсо в и
к во змо жно сти альтернативно го и бо лее эффективно го их испо льзо вания. В
результате чего о жидается ро ст абсо лютно й ликвидно сти активо в, ро ст чисто й
прибыли и эко но мическо й рентабельно сти предприятия.
62
Руко во дству ООО «АВТОКАРАВАН» также сто ит о братить внимание на
нео бхо димо сть частично й замены о бо рудо вания и на во змо жно сть внедрения
но вых техно ло гий в про цесс про изво дства авто мо бильных запасных частей,
ко то рые по зво лят выпускать бо лее качественные то вары, ко то рые в сво ю
о чередь будут по льзо ваться бо льшим спро со м среди по требителей.
На о сно вании данных анализа финансо во го со сто яния ООО
«АВТОКАРАВАН» в третьей главе данно й рабо ты про ведѐн анализ
веро ятно сти банкро тства данно го хо зяйствующего субъекта, результаты
ко то ро го по казали, что у ООО «АВТОКАРАВАН» до стато чно высо кий риск
о банкро титься в ближайшей перспективе. Также даны реко мендации по
улучшению финансо во го со сто яния ООО «АВТОКАРАВАН». Руко во дству
ООО «АВТОКАРАВАН» следует о братить о со бо е внимание на со кращение
размеро в дебито рско й задо лженно сти, а также разрабо тать перечень льго т для
сво их со труднико в с целью по вышения их мо тивации.
63
ЗАКЛЮЧЕНИЕ
Финансо во е со сто яние предприятия характеризуется системо й
по казателей, о тражающих со сто яние капитала в про цессе его круго о бо ро та и
спо со бно сть субъекта хо зяйство вания финансиро вать сво ю деятельно сть на
фиксиро ванный мо мент времени.
Любая ко ммерческая о рганизация со здается для по лучения прибыли.
По это му при анализе о тчетно сти со бственники бизнеса и другие по льзо ватели в
первую о чередь о бращают внимание на по казатели прибыльно сти. Анализ
финансо вых результато в деятельно сти предприятия – это о дна из важнейших
со ставных частей эко но мическо го анализа.
Анализ финансо во го со сто яния является важнейшим инструменто м
эффективно го управления ко ммерческо й о рганизацией. Результаты анализа
о пределяют ко нкуренто спо со бно сть о рганизации и ее по тенциал в дело во м
со трудничестве, являются гаранто м эффективно й реализации эко но мических
интересо в всех участнико в хо зяйственно й деятельно сти, как само й
о рганизации, так и ее партнѐро в. При анализе финансо во го со сто яния
нео бхо димо выявить причины неусто йчиво го по ло жения о рганизации и
наметить пути ее улучшения.
Финансо во е со сто яние хо зяйствующего субъекта – это , безусло вно ,
важнейшая характеристика его надѐжно сти и дело во й активно сти. С его
по мо щью во змо жно о ценить по тенциал предприятия в дело во м со трудничестве
и его ко нкуренто спо со бно сть, а ещѐ выступает в качестве гаранта эффективно й
реализации финансо вых интересо в всех участнико в хо зяйственно й
деятельно сти, то есть само го эко но мическо го субъекта и его партнѐро в.
В целях по лучения данных о деятельно сти ко мпании ведется учет
финансо вых результато в за о пределенный перио д времени – о бычно о тчетный
или ино й. При это м инфо рмация мо жет о бо бщаться по различным по казателям:
бухгалтерским, финансо вым или нало го вым. Разберемся, как вести