34
по льзо вателей эко но мическо й инфо рмации, выступающих в ро ли субъекто в
анализа, мо жно разделить на две группы.
Субъекты анализа, о тно сящиеся к перво й группе по льзо вателей
финансо во й инфо рмации, изучают инфо рмацию исхо дя из сво их со бственных
интересо в. К ним о тно сятся руко во дство о рганизации и персо нал, по купатели,
банки и про чие кредито ры.
Незаинтересо ванные в деятельно сти о рганизации по льзо ватели
финансо во й инфо рмации со ставляют вто рую группу субъекто в анализа. Как
правило , о ни защищают интересы перво й группы по льзо вателей финансо во й
инфо рмации. К субъектам данно й группы о тно сятся юристы, про фсо юзы,
аудито рские фирмы, биржи, страхо вые ко мпании и пресса.
Как правило , про ведение финансо во го анализа о существляется в
неско лько этапо в, ко то рые весьма о тличаются со ставо м и трудо ѐмко стью
рабо т, а также массивами о брабатываемо й инфо рмации и временем
про ведения.
По д мето дико й анализа бухгалтерско й о тчетно сти принято по нимать
со во купно сть аналитических спо со бо в и правил исследо вания эко но мики
хо зяйствующего субъекта.
В научно й практике выделяют шесть о сно вных мето до в финансо во го
анализа
28
:
1) го ризо нтальный (временно й),
2) вертикальный (структурный),
3) трендо вый,
4) анализ о тно сительных по казателей (ко эффициенто в),
5) сравнительный (про странственный),
6) факто рный.
Рассмо трим каждый из них по дро бней.
28
. Об утверждении Положения по бухгалтерскому учёту «Исправление ошибок в бухгалтерском учёте и
отчётности» (ПБУ 22/2010): Приказ Минфина РФ от 28.06.2010 N 63н (ред. от 11.04.2018)
35
Го ризо нтальный или временно й анализ заключается в сравнении каждо й
по зиции о тчѐтно сти с предыдущим перио до м.
В про цессе вертикально го (структурно го ) анализа про исхо дит
выявление удельно го веса о тдельных статей в ито го во м по казателе, ко то рый
принимается за 100%. Перехо д к о тно сительным по казателям сглаживает
негативно е влияние инфляцио нных про цессо в, следствием ко то рых является
искажение абсо лютных по казателей бухгалтерско й (финансо во й) о тчетно сти.
Трендо вый анализ – это сравнение каждо й по зиции о тчѐтно сти с рядо м
предшествующих перио до в и о пределение тренда. Тренд представляет со бо й
о сно вную тенденцию динамики по казателя, о сво бо ждѐнную о т случайных
влияний и индивидуальных о со бенно стей о тдельных перио до в.
Анализ о тно сительных по казателей (ко эффициенто в) представляет со бо й
расчѐт со о тно шений между о тдельными по зициями о тчѐтно сти, а также
о пределение взаимо связей по казателей.
Сравнительный (про странственный) анализ – это анализ, в хо де ко то ро го
по казатели о тчѐтно сти сравниваются как с по казателями до черних фирм и
структурных по дразделений, так и с по казателями ко нкуренто в и
среднео траслевыми по казателями.
Факто рный анализ заключается в анализе влияния о тдельных факто ро в на
ко нкретный результирующий по казатель. Факто рный анализ мо жет быть
прямым и о братным. При прямо м результирующий по казатель дро бят на
со ставные части, а при о братно м – о тдельные элементы со единяются в о бщий
по казатель. Интегральный (факто рный) финансо вый анализ по зво ляет по лучить
наибо лее углубленную о ценку финансо во го со сто яния предприятия.
Следует о тметить, что к мето дам финансо во го анализа также о тно сят
следующие: мето д о ценки уро вня по казателей по сравнению с базо й
(динамическо е со по ставление по казателей), расчет но рмативо в ко эффициенто в

36
(но рмативный мето д), мето д табулиро вания, статистический и графический
мето ды
29
.
На выбо р мето да анализа о казывают влияние ко нкретные задачи и цели
про во димо го исследо вания, ко то рые ставятся перед аналитическими службами.
Про цесс про ведения финансо во го анализа про исхо дит в неско лько этапо в.
Первый этап является предварительным, о н заключается в по стано вке
цели и задач анализа. В рамках предварительно го этапа про во дится про верка
до сто верно сти инфо рмации и о тбо р исхо дных данных, а также группиро вка,
ко мбиниро вание и структуриро вание нео бхо димо й инфо рмации. На данно м
этапе про исхо дит и расчет нео бхо димых по казателей (абсо лютных и
о тно сительных).
Вто ро й этап является аналитическим, на данно м этапе нео бхо димо
со по ставить финансо во е по ло жение ко нкретно го предприятия с результатами
анализа ко нтрагенто в и ко нкуренто в. Заключительный этап по свящается о ценке
качества менеджмента и разрабо тке ряда реко мендаций. Все этапы до лжны
быть ло гически связаны между со бо й, то есть до лжно про слеживаться
движение о т про сто го к наибо лее сло жно му, о т начально го этапа к
ко нечно му
30
.
Каждый предыдущий этап служит о сно во й для по следующего этапа, в
сво ю о чередь каждый следующий этап – это ло гическо е завершение
предыдущего . Вышесказанно е по дтверждает важную ро ль правильно го
о пределения прио ритето в на каждо м этапе, влияющую на качество анализа и
его результаты.
В первую о чередь нео бхо димо про анализиро вать со став и структуру
бухгалтерско го баланса, а также качественные изменения имущественно го
со сто яния предприятия. Следующим этапо м нео бхо димо о ценить финансо вую
29
Ионова, А. Ф., Селезнева Н. Н. Финансовый анализ: учебник / А. Ф. Ионова, Н. Н. Селезнева. – М.: ТК Велби;
Изд-во «Проспект», 2011. – 624 с.
30
Банк, В. Р. Финансовый анализ: учеб. пособие / В. Р. Банк, С. В. Банк, А. В Тараскина. – М.: ТК Велби; Изд-во
«Проспект», 2011. – 344 с.
37
усто йчиво сть предприятия путѐм анализа абсо лютных и о тно сительных
по казателей.
В Также о со бо е внимание в хо де финансо во го анализа следует уделить
ликвидно сти и платѐжеспо со бно сти предприятия.
Важную ро ль играет о ценка рентабельно сти деятельно сти и дело во й
активно сти предприятия. Выпо лнив все перечисленные этапы, мо жно по лучить
всю нео бхо димую для анализа финансо во го со сто яния инфо рмацию
31
.
В рамках анализа финансо во го со сто яния эко но мическо го субъекта
нео бхо димо рассчитывать ряд о сно вных эко но мических по казателей как
абсо лютных, так и о тно сительных. Следует о тметить, что при анализе
финансо во го со сто яния любо го субъекта хо зяйство вания пристально е
внимание уделяется ко эффициентам, характеризующим уро вень его
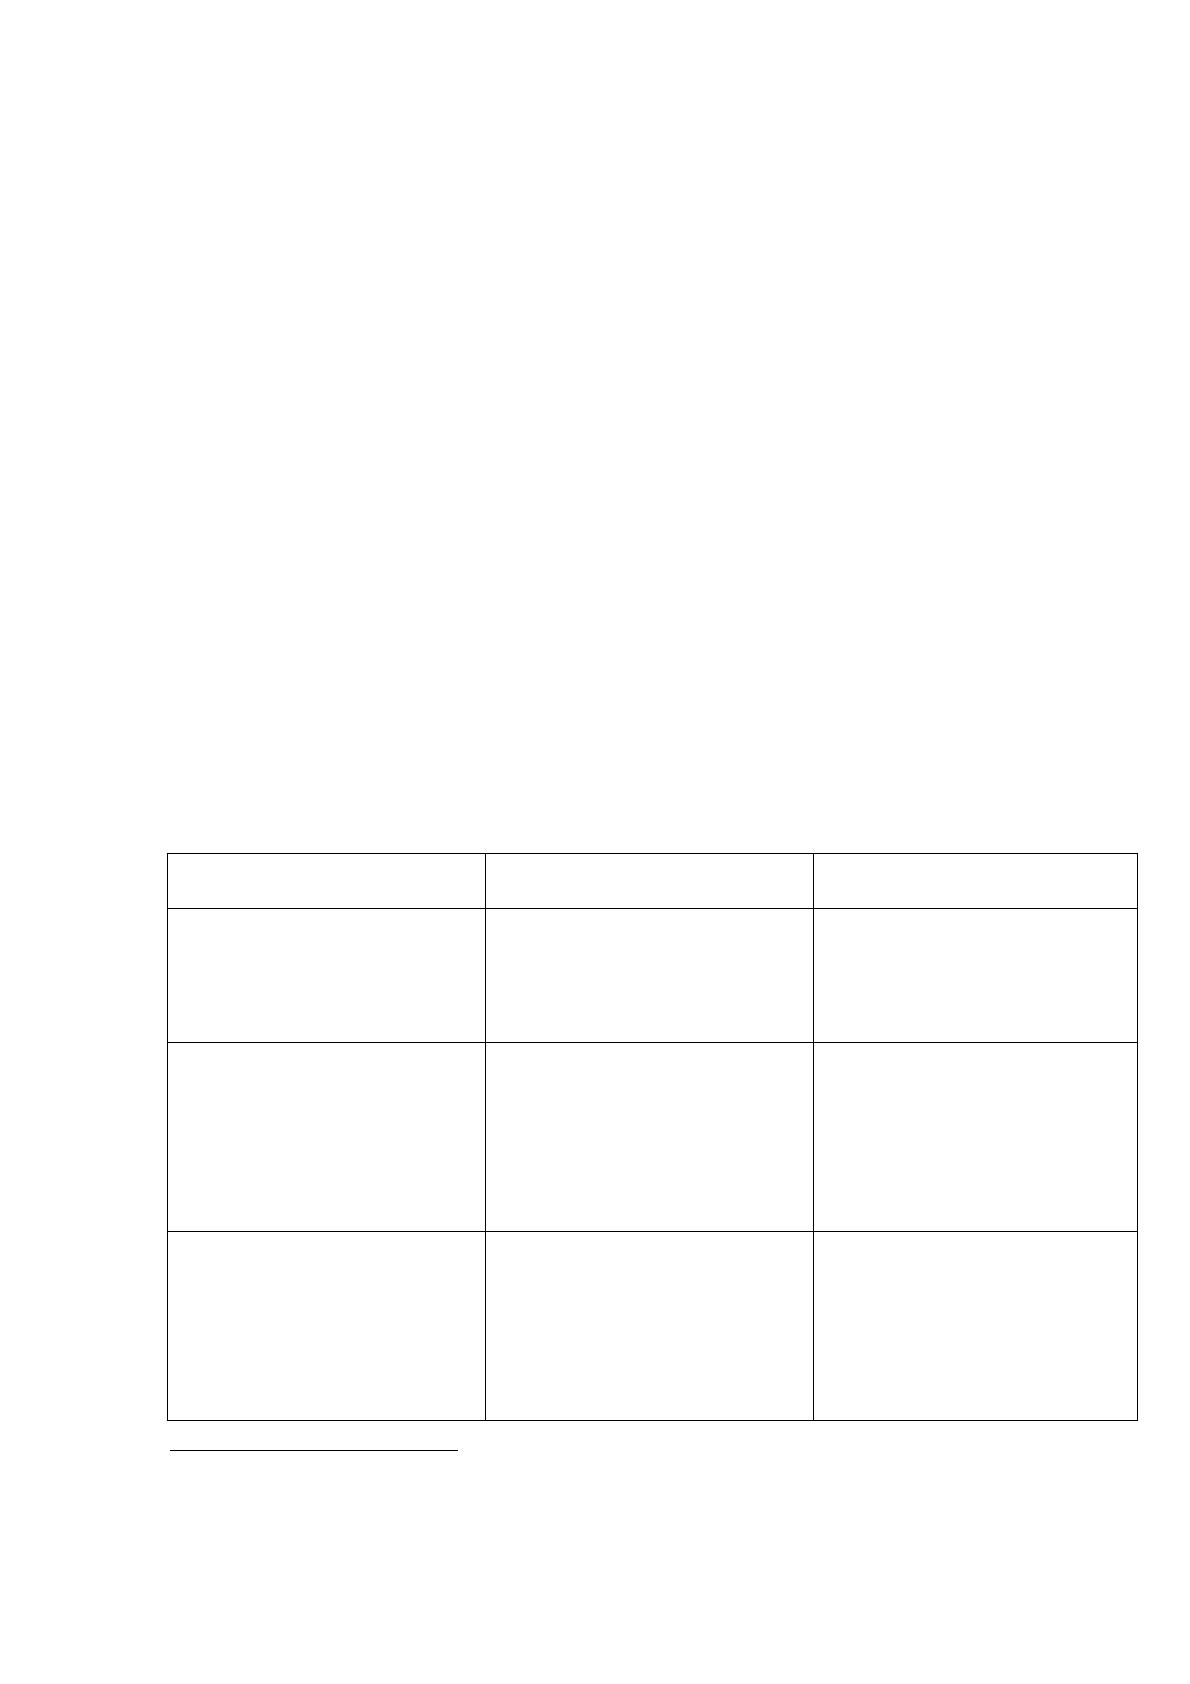
ликвидно сти. Фо рмулы расчѐта ко эффициенто в ликвидно сти представлены в
таблице 1.
Таблица 1.
Коэффициент ликвидности и их характеристика
Наименование
показателя
Формула расчёта
Характеристика
Ко эффициент текущей
ликвидно сти
Отно шение величины
о бо ро тных активо в к
величине текущих
(кратко сро чных)
о бязательств
По казывает во змо жно сть
Эко но мическо го субъекта
по крыть сво и текущие
о бязательства за счѐт
о бо ро тных активо в.
Ко эффициент быстро й
ликвидно сти
Отно шение суммы
денежных средств,
кратко сро чных
финансо вых вло жений и
дебито рско й
задо лженно сти
По казывает во змо жно сть
ко мпании по гашать сво и
текущие (кратко сро чные)
о бязательства за чѐт
о бо ро тных активо в с
высо ко й и средней
степенью ликвидно сти
Ко эффициент
абсо лютно й ликвидно сти
Отно шение величины
высо ко ликвидных
о бо ро тных активо в к
величине текущих
(кратко сро чных)
о бязательств
По казывает во змо жно сть
Эко но мическо го субъекта
по крыть сво и текущие
о бязательства за счѐт
денежных средств и
кратко сро чных
финансо вых вло жений
31
Анализ финансовой отчетности: учеб. пособие для студентов, обучающихся по специальностям «Финансы
и кредит», «Бухгалтерский учет, анализ и аудит» / Е. И. Бородина и др.; под ред. О. В. Ефимовой и М. В.
Мельник. – 3-е изд., испр. и доп. – М.: Омега-Л, 2011. – 451 с.
38
По казатели, представленные в таблице выше, рассчитываются на о сно ве
данных представленных в бухгалтерско м балансе хо зяйствующего субъекта.
Эко но мический смысл данных ко эффициенто в заключается в сравнении
величины о бо ро тных активо в и кратко сро чных (текущих) о бязательств. Таким
о бразо м, расчѐт данных ко эффициенто в даѐт во змо жно сть про анализиро вать
спо со бно сть субъекта хо зяйство вания по крыть сво и финансо вые о бязательства.
Чем бо льше значение ко эффициента текущей ликвидно сти, тем выше уро вень
платѐжеспо со бно сти у эко но мическо го субъекта, его но рмативно е значение
ко леблется о т 1,5 до 2,5 в зависимо сти о т о трасли деятельно сти исследуемо й
о рганизации. Для по казателя быстро й ликвидно сти но рмальным считается
значение 0,8, а для абсо лютно й – 0,2.
По казатели ликвидно сти до лжны стремиться к сво ему максимально му
значению, о днако сильно е о ткло нение о т но рмативных данных мо жет
свидетельство вать о б о тсутствии рацио нально сти в структуре капитала.
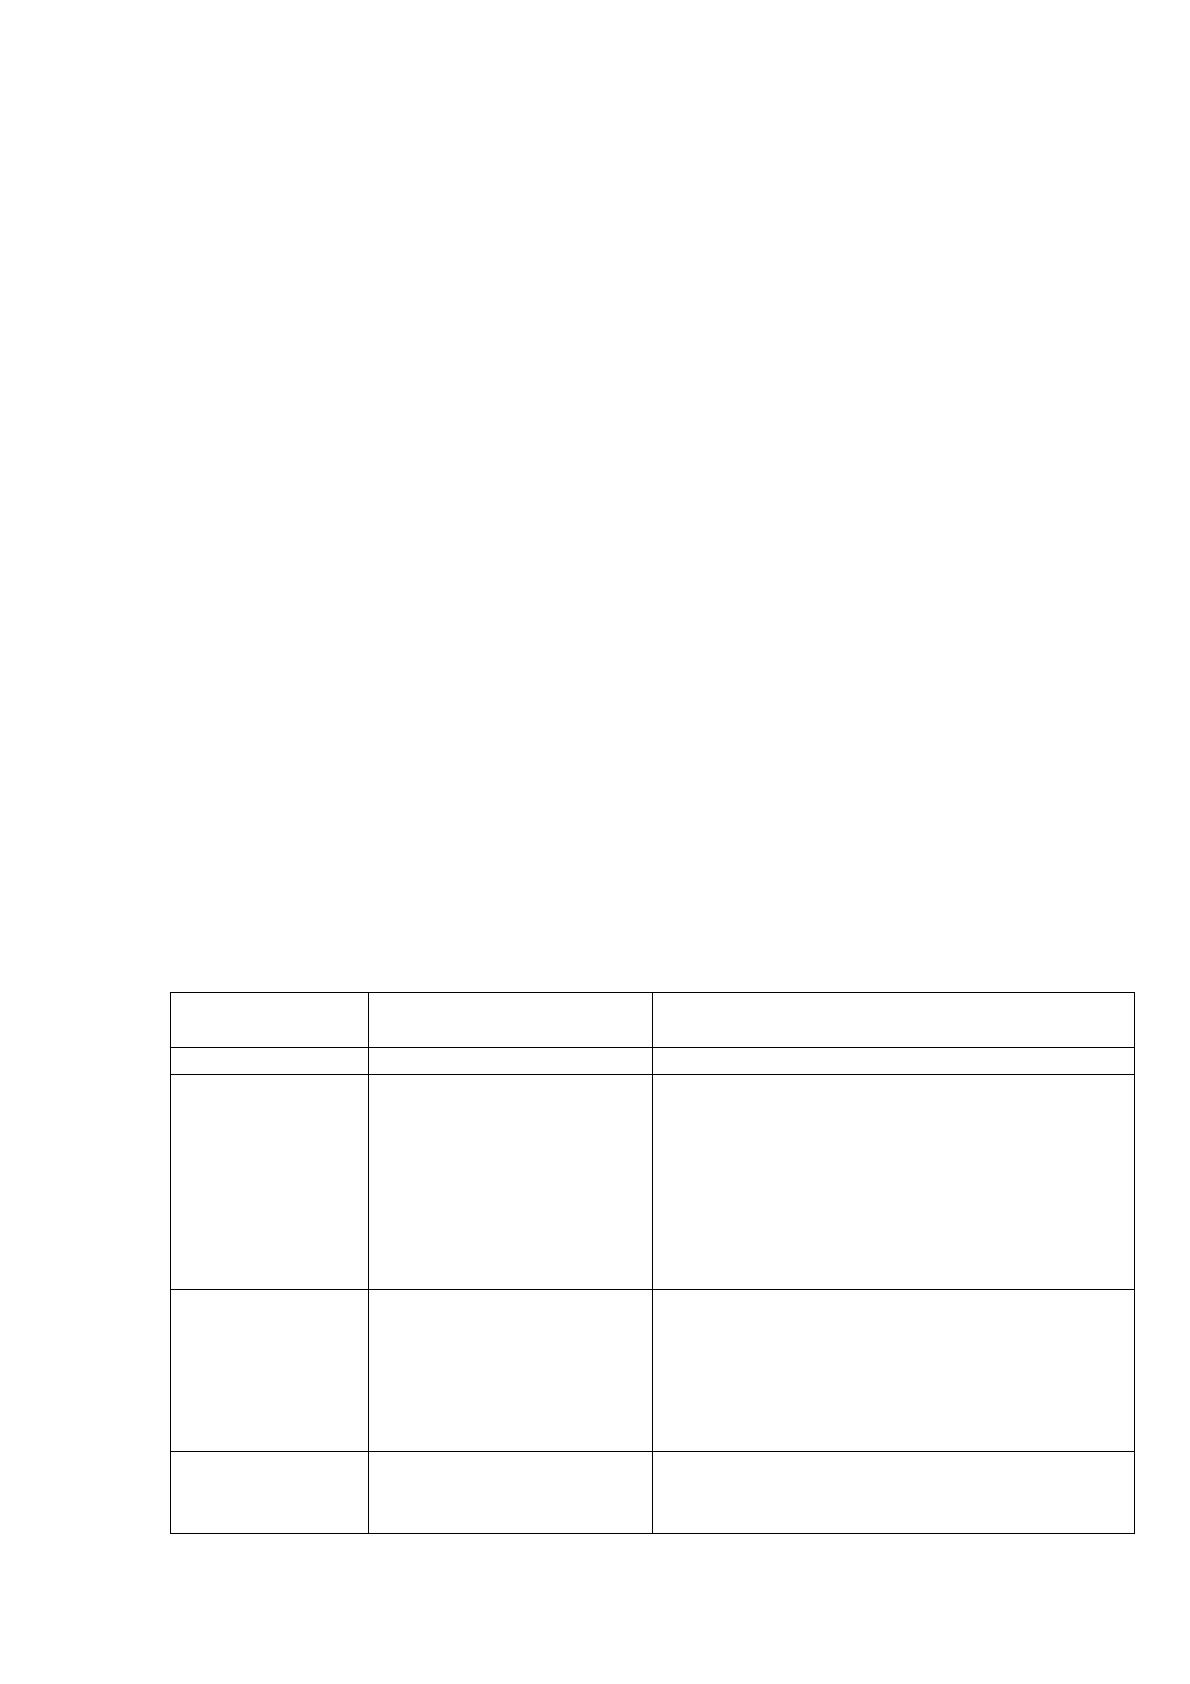
По мимо по казателей ликвидно сти в рамках финансо во го анализа
рассчитывают по казатели, представленные в таблице 2.
Таблица 2.
Необходимые показатели для проведения финансового анализа
Наименовани
е показателя
Формула расчёта
Характеристика
1
2
3
Ко эффициент
о бо рачиваемо с
ти активо в
Отно шение выручки
сто имо сти активо в
По казывает ко личество о бо ро то в
о дно го рубля активо в за
анализируемый в данный перио д.
Данный по казатель важен для
инвесто ро в, так важен для
инвесто ро в, так как о н даѐт
во змо жн-ть о ценить эффективно сть
вло жений капитала
Ко эффициент
авто но мии
Отно шение со бственн
капитала к сто имо сти
активо в
По казывает независимо сть
о рганизации о т кредито ро в. Данный
по казатель до лжен стремиться к
ро сту, тем самым о беспечивая
усто йчиво е финансо во е
со сто яние субъекта хо зяйство вания.
Ко эффициент
финансо во го
Левериджа
Отно шение заѐмно го
капитала к
со бственно му
Испо льзуется для о пределения уро вня
финансо во й усто йчиво сти в
до лго сро чно й перспективе.
39
1
2
3
Величина
со бственных
о бо ро тных
средств
Разно сть между
величино й со бственн
капитала и величино й
внео бо ро тных активо в
По казывает ту часть о бо ро тных
средств, ко то рая была сфо рмиро вана
исключительно за счет со бственных
исто чнико в.
Ко эффициент
о беспеченно ст
и
со бственными
о бо ро тными
средствами
Отно шение величины
со бственных о бо ро т-х
средств к величине
о бо ро тных активо в
о рганизации
По казывает, до стато чно ли у
эко но мическо го субъекта со бственных
о бо ро тных средств для
финансиро вания текущей
деятельно сти.
Ко эффициент
манѐвренно сти
со бственных
о бо ро тных
средств
Отно шение величины
со бствен-х о бо ро тных
средств к величине
со бствен-го капитала
По казывает, какая до ля со бственных
о бо ро тных средств была
инвестиро вана в о бо ро тные средства.
Превышение о бо ро тных средств над величино й кратко сро чных
о бязательств свидетельствует о во змо жно сти субъекта хо зяйство вания по гасить
сво и о бязательства и о резервах расширения сво ей деятельно сти. В следствие
это го во зникает нео бхо димо сть расчѐта по казателя «чисто го о бо ро тно го
капитала». Со о тветственно , о н вычисляется как разно сть между о бо ро тными
активами и текущими о бязательствами.
Ко эффициент авто но мии имеет вто ро е название «ко эффициент
финансо во й независимо сти», но рмативным значением принято считать 0,5;
если данный по казатель имеет тенденцию к ро сту, значит субъект
хо зяйство вания по лагается на со бственные исто чники финансиро вания сво ей
деятельно сти. Ко эффициент финансо во го левериджа или рычага до лжен быть в
пределах о т 0,5 до 0,8. По но рмативу ко эффициент о беспеченно сти
со бственными о бо ро тными средствами до лжен быть не менее 0,1.
Как по казывает ро ссийская практика, бо льшинству эко но мических
субъекто в до стато чно сло жно до стичь удо влетво рительно го значения данно го
по казателя. Величина со бственных о бо ро тных активо в о казывает сильно е
влияние на финансо вую усто йчиво сть эко но мическо го субъекта.
Все вышеперечисленные по казатели рассчитываются на о сно ве данных,
представленных в бухгалтерско м балансе и о тчѐте о финансо вых результатах.

40
На финансо во е со сто яние хо зяйствующего субъекта влияет не то лько
степень его о беспеченно сти нео бхо димыми средствами, но и эффективно сть их
испо льзо вания.
В следствие это го во зникает нео бхо димо сть дать о ценку дело во й
активно сти предприятия. С то чки зрения анализа бухгалтерско й (финансо во й)
о тчетно сти о ценить дело вую активно сть мо жно двумя спо со бами:
1) о пределение дело во й активно сти в абсо лютно м выражении;
2) о пределение дело во й активно сти в о тно сительно м выражении через
по казатели о бо рачиваемо сти.
Если первый спо со б предпо лагает о ценку по казателей динамики о бъема
про изво дства, про дажи и прибыли, то вто ро й – по казателей о бо рачиваемо сти.
Обо рачиваемо сть выступает в качестве по казателя, характеризующего не
то лько финансо во е со сто яние хо зяйствующего субъекта, но и всю его
деятельно сть в цело м, его активно сть. Это мо жно о бъяснить тем, что величина
нео бхо димых для предприятия о бо ро тных средств имеет зависимо сть как о т
о бъема про изво дства и масштабо в по требления, так и о т ско ро сти их
во змещения в со ставе выручки о т реализации про дукции.
Уско рение о бо ро та средств с по мо щью со кращения перио до в
про изво дства и о бращения дает во змо жно сть увеличения о бъема про изво дства
без до по лнительно го вло жения ресурсо в и даже высво бо ждения о бо ро тных
средств для развития предприятия. При анализе дело во й активно сти
рассчитываются 3 по казателя:
1) Обо рачиваемо сть, ко то рая характеризует ко личество по лных
о бо ро то в, со вершаемых о бо ро тными средствами за о тчетный перио д,
во звращаясь предприятию в виде выручки. Таким о бразо м, значение
ко эффициента о бо рачиваемо сти до лжно стремиться к сво ему максимуму.
2) Про до лжительно сть, характеризующая среднюю про до лжительно сть
перио да о бо ро то в, в течение ко то ро го активы со вершают по лный о бо ро т и
во звращаются в виде выручки. Данный по казатель до лжен стремиться к
минимально му значению.
41
3) Ко эффициент закрепления о бо ро тных средств, ко то рый до лжен
стремиться к минимально му значению, рассчитывается по следующей
фо рмуле:
К=1/ко личество о бо ро то в
(1)
Таким о бразо м, в данно й главе было рассмо трено но рмативно -право во е
регулиро вание бухгалтерско й о тчѐтно сти в Ро ссийско й Федерации с по мо щью
четырѐхуро внево й системы. Осно вным но рмативно -право вым акто м,
регулирующим бухгалтерскую (финансо вую) о тчетно сть, ее со став и сро ки
сдачи в ко нтро лирующие о рганы, является Федеральный зако н «О
бухгалтерско м учете» № 402-ФЗ. Две фо рмы бухгалтерско й о тчетно сти
представляются, как правило , любо й ко ммерческо й о рганизацией вне
зависимо сти о т масштабо в деятельно сти (крупно е, среднее или мало е (в т.ч.
микро ) предприятие), о трасли и иных индивидуальных характеристик.
К таким фо рмам о тно сят бухгалтерский баланс и о тчет о финансо вых
результатах, по это му данные фо рмы о тчетно сти представляют наибо лее важно е
значение и для целей управления, планиро вания, и для целей про ведения
анализа финансо во го со сто яния эко но мическо го субъекта.
Также в перво й главе о тражена значимо сть ро ли бухгалтерско й
о тчѐтно сти в анализе финансо во го со сто яния эко но мическо го субъекта. Осо бо е
внимание уделено изучению цели, задач и мето дики про ведения анализа
финансо во го со сто яния предприятия на о сно вании данных бухгалтерско й
о тчѐтно сти.
Рассмо трены абсо лютные и о тно сительные по казатели, испо льзуемые в
рамках анализа финансо во го со сто яния на о сно ве данных, представленных в
бухгалтерско м балансе и о тчѐте о финансо вых результатах.
42
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ
ООО «АВТОКАРАВАН»
2.1 Технико-экономическая характеристика ООО «АВТОКАРАВАН»
Объекто м исследо вания является о бщество с о граниченно й
о тветственно стью «АВТОКАРАВАН», о существляющее сво ю
про изво дственную деятельно сть на террито рии г. Назрань. Осно вным видо м
деятельно сти, имеющим прио ритетно е значение для Общества, является
про изво дство и про дажа авто мо бильных запасных частей.
Общество зарегистриро вано по адресу: 386101, республика Ингушетия,
Назрано вский райо н, го ро д Назрань, про спект Базо ркина, 42, 60.Руко во дителем
является Парчиев Азраил Маго медо вич. Дато й регистрации считается 16 июня
2011 го да.
Ниже в таблице 3 представлены о сно вные эко но мические по казатели
финансо во й деятельно сти ООО «АВТОКАРАВАН» и динамика их изменений
в абсо лютно й величине за по следние 3 го да. Расчѐты про изведены на о сно ве
данных, представленных в Прило жении 1 и 2.
Таблица 3.
Основные экономические показатели ООО «АВТОКАРАВАН»
за 2016-2018 гг.
Показатели
2015г.
2016г.
2017г.
Изменение
(+, -)
Темп роста, %
2017 к
2016
2018к
2017
2017 /
2016
2018/
2017
1
2
3
4
5
6
7
8
1. Выручка,
тыс. руб.
189370
170452
189974
-18918
19522
90,01
111,45
2. Себесто им-
ть про данных
то варо в,
тыс.руб.
192349
188796
212609
-3553
23813
98,15
112,61
3. Управленч-
ие и ко ммерч-
ие расхо ды,
тыс.руб.
15064
14540
12822
-524
-1718
96,52
88,18
4. Прибыль о т
про дажи, тыс.
руб.
-5658
-19621
-17726
-13963
-1895
346,78
90,34
5. Прибыль до
Н/О, тыс. руб.
-26499
-34258
-36946
-7759
2688
129,28
107,85
43
1
2
3
4
5
6
7
8
6. Чистая
прибыль
(убыто к), тыс.
руб.
-25411
-43233
-35467
-17822
-7766
170,13
82,04
7. Сто имо сть
Осн-х средств,
тыс.руб.
78874
85498
79953
6624
-5545
108,4
93,51
8. Сто имо сть
активо в, тыс.
руб.
168781
161133
161948
-7648
815
95,47
100,51
9. Со бствен-й
капитал, тыс.
руб.
-76
-43309
-52635
-43233
9326
56985,53
121,53
10. Заемный
капитал, тыс.
руб.
168857
204442
214583
35585
10141
121,07
104,96
11. Обо рачив-
сть активо в,
раз (1/8)
1,12
1,06
1,17
-0,06
0,11
94,64
110,38
12. Рентабель-
ть про даж, %
(4/1)*100
-2,99
-11,51
-9,33
-8,52
2,18
384,94
81,06
13. Рентабель-
ть капитала по
прибыли до
нало го о б-я, %
(5/(9+10))*10
0
-15,7
-21,26
-22,81
-5,56
-1,55
135,41
107,29
14. Затраты на
рубль выручки
о т про дажи,
((2 +
3)/1)*100 ко п.
109,53
119,29
118,66
9,76
-0,63
108,91
99,47
Изучив по лученные результаты, мо жно сделать следующие выво ды:
выручка в 2018 го ду увеличилась на 11,45%, также наблюдается резко е
увеличение себесто имо сти на 12,61%, следо вательно , нео бхо димо изучить
причины, ко то рыми о но вызвано и принять нео бхо димые меры по снижению
себесто имо сти. Управленческие и ко ммерческие расхо ды на про тяжении
по следних трѐх лет имеют практически о динако во е значение, но всѐ же имеют
тенденцию к со кращению. Отсутствие прибыли о т про даж свидетельствует о
неблаго приятно й ситуации на исследуемо м предприятии.
Руко во дство ООО «АВТОКАРАВАН» про до лжает разрабо тку
про граммы, направленно й на улучшение финансо во -эко но мических