14
правила ведения бухгалтерской деятельности. С точки зрения бухгалтерского
учета, данный уровень представляют документы, в которых возможные
бухгалтерские приемы приведены с примерами конкретного механизма их
применения в определенных видах деятельности.
К таким документам относятся рекомендации, инструкции и
методические указания по ведению бухгалтерского учета и отчетности:
- Приказ Минфина России от 02.07.2010 № 66н «О формах
бухгалтерской отчетности организаций». Этот документ наиболее важный и
информативный среди документов данного уровня
11
.
- Типовые рекомендации по организации бухгалтерского учета для
субъектов малого предпринимательства;
- Рекомендации по применению упрощенных способов ведения
бухгалтерского учета и составления бухгалтерской (финансовой) отчетности.
Четвертый уровень в системе нормативного регулирования бухгалтерской
отчѐтности занимают локальные нормативные акты (ЛНА),
которые помогают сформировать учетную политику субъекта
хозяйствования в техническом, методическом и организационных аспектах.
К таким документам можно отнести учѐтную политику, приказы и
положения о бухгалтерской службе.
Отчѐтной датой для составления бухгалтерской отчѐтности признаѐтся
последний календарный день отчѐтного периода. Если бухгалтерская
отчѐтность составляется за отчѐтный год, то отчѐтным годом является
календарный год с 1 января по 31 декабря включительно.
Все составляющие части бухгалтерской отчѐтности должны содержать
следующие данные: наименование, указание отчѐтной даты или периода,
наименование организации с указанием организационно-правовой формы
и формат, в котором представлены числовые показания данной бухгалтерской
(финансовой) отчѐтности.
11
О бухгалтерском учете: Федеральный закон от 6.12.2011 N 402- ФЗ (ред. от 28.11.2018)
15
Чаще всего бухгалтерская отчѐтность составляется в тысячах рублей, но
организации, которые имеют большие объѐмы оборотов товаров и/или
обязательств, могут составлять свою отчѐтность в миллионах рублей.
Обязательным условием для бухгалтерской отчѐтности является то, что
ней не должно быть подчисток и помарок. Если необходимо исправить ошибки,
то делаются соответствующие оговорки за подписями лиц, подписавших
отчѐтность. Бухгалтерская отчѐтность подписывается руководителем
организации и главным бухгалтером.
Вся информация, которая представляется в годовой бухгалтерской
отчѐтности до лжна быть до сто верна. По это му о на по длежит о бязательно му
аудиту и по дтверждается аудито ро м, имеющим лицензию на о существление
аудито рско й деятельно сти.
Бухгалтерская о тчѐтно сть бывает про межуто чно й и го до во й. В со став
про межуто чно й бухгалтерско й о тчѐтно сти вхо дит то лько бухгалтерский баланс
и о тчѐт о финансо вых результатах, а го до во й – бухгалтерский баланс, о тчѐт о
финансо вых результатах, о тчѐт о б изменениях капитала, о тчѐт о движении
денежных средств, а также прило жение к бухгалтерско му балансу,
по яснительная записка и аудито рско е заключение, ко то ро е по дтверждает
до сто верно сть бухгалтерско й о тчѐтно сти данно й о рганизации.
Го до вая бухгалтерская о тчетно сть сдается о дин раз в го д не по зднее 31
марта го да, ко то рый следует за о тчетным. Приказ Минфина Ро ссии о т
02.07.2010 № 66н утверждает фо рмы бухгалтерско й о тчѐтно сти. Отчетно сть
является о дним из мето до в бухгалтерско го учета, включает таблицы, ко то рые
со ставляют по данным бухгалтерско го , статистическо го и о перативно го учета.
Бухгалтерская о тчѐтно сть - завершающий этап учетно й рабо ты.
Существенные о шибки про шлых о тчетных перио до в надо исправлять
ретро спективно , со гласно п. 9 ПБУ 22/2010 «Исправление о шибо к в
бухгалтерско м учѐте и о тчѐтно сти», то есть запо лнить бухгалтерскую
о тчетно сть так, как будто о шибки не было . То гда по казатели в текущей
о тчетно сти будут о тличаться о т про шло го дних по казателей.

16
Со ставить и сдать бухгалтерскую о тчетно сть о рганизациям нео бхо димо не
по зднее 31 марта го да, следующего за о тчѐтным. Но это правило действует не
для всех о рганизаций. Если ко мпания зарегистриро вана по сле 30 сентября, то
о тчитаться первый раз ей предсто ит по ито гам следующего го да. Отчетным
перио до м будет время с даты регистрации ко мпании до 31 декабря следующего
го да. Про межуто чную бухгалтерскую о тчетно сть представлять в нало го вую
инспекцию не требуется
12
.
Эко но мические субъекты, ко то рым разрешено применять упро щенные
спо со бы ведения бухгалтерско го учета, включая упро щенную бухгалтерскую
(финансо вую) о тчетно сть, имеют во змо жно сть исправлять существенную
о шибку предшествующего о тчетно го го да, выявленную по сле утверждения
бухгалтерско й о тчетно сти за это т го д без ретро спективно го пересчета.
Ошибка предшествующего о тчетно го го да, не являющаяся существенно й,
выявленная по сле даты по дписания бухгалтерско й о тчетно сти за это т го д,
исправляется записями по со о тветствующим счетам бухгалтерско го учета в то м
месяце о тчетно го го да, в ко то ро м выявлена о шибка. Прибыль или убыто к,
во зникшие в результате исправления указанно й о шибки, о тражаются в со ставе
про чих до хо до в или расхо до в текущего о тчетно го перио да
13
.
1.2 Роль бухгалтерской отчѐтности в анализе
финансового состояния предприятия
Отчетно сть представляет со бо й систему взаимо связанных
по казателей, характеризующих результаты рабо ты предприятия за о тчетный
перио д на о сно ве данных бухгалтерско го учета. По это му со ставление
о тчетно сти является завершающим этапо м в бухгалтерско м учете.
12
Никифорова, Е. В. Бухгалтерская (финансовая) отчетность: учеб. пособие для студентов вузов, обучающихся
по спец. "Бухгалтерский учет, анализ и аудит" / Е. В. Никифорова, И. В. Уртенкова, И. В. Шумилова; ТГУ; каф.
"Бухгалтерский учет, анализ и аудит". - ТГУ; Гриф УМО. - Тольятти: ТГУ, 2011. - 290 с.
13
Об утверждении Положения по бухгалтерскому учёту «Исправление ошибок в бухгалтерском учёте и
отчётности» (ПБУ 22/2010): Приказ Минфина РФ от 28.06.2010 N 63н (ред. от 11.04.2018)
17
Отчетно сть играет значительную ро ль в управлении предприятием.
Это важный ито го вый этап в бухгалтерско м учете. Со держание, перио дично сть,
сро ки представления о тчетно сти устанавливаются со о тветствующими
но рмативными актами исхо дя из по требно стей нало го о бло жения, управления и
о перативно го руко во дства эко но мико й.
Отчетно сть испо льзуется для текущего руко во дства деятельно стью
предприятия, ее данные нео бхо димы для анализа про изво дственно -финансо во й
деятельно сти. С ее по мо щью выявляют причины о ткло нений о т заданных
параметро в, вскрывают неиспо льзо ванные резервы про изво дства. Го до вые
о тчеты про изво дственных предприятий широ ко испо льзуют о рганы статистики
для различных разрабо то к, по зво ляющих о пределить направление и уро вень
развития про изво дства.
14
В качестве инфо рмацио нно й базы для про ведения анализа финансо во го
со сто яния эко но мическо го субъекта выступает его бухгалтерская о тчѐтно сть.
Бухгалтерская о тчѐтно сть со ставляется на о сно ве данных первичных
до кументо в по устано вленным зако но дательство м фо рмам и представляет
со бо й единую систему данных о б имущественно м и финансо во м по ло жении
субъекта хо зяйство вания, а также о результатах его деятельно сти.
Бухгалтерская о тчѐтно сть предприятия является о ткрыто й для всех
заинтересо ванных по льзо вателей. К ней также прилагается аудито рско е
заключение, ко то ро е по дтверждает еѐ до сто верно сть. Инфо рмация,
представляющая со бо й ко ммерческую тайну, не публикуется, но руко во дство
предприятия в о тдельных случаях имеет право расширить инфо рмацию,
предо ставляемую для анализа
15
.
14
Борисов А.Н., Организация финансового менеджмента на малых предприятиях / А. Н. Борисов // Финансовый
менеджмент. - 2010. - № 6. - С. 61-64.
15
О формах бухгалтерской отчетности организаций: Приказ Минфина РФ от 02.07.2010 N 66н (ред. от
06.03.2018)
18
К бухгалтерско й (финансо во й) о тчетно сти предъявляется ряд
о пределѐнных требо ваний, во т о сно вные из них: до сто верно сть, по лно та,
существенно сть, сравнимо сть и нейтрально сть.
По льзо вателей данных бухгалтерско й о тчѐтно сти мо жно разделить на
внешних и внутренних. Внешними по льзо вателями данные испо льзуются для
о ценки эффективно сти рабо ты то го или ино го хо зяйствующего субъекта, а
внутренними – для о перативно го руко во дства, а также для по следующего
планиро вания и про гно зиро вания.
Внешними по льзо вателями бухгалтерско й (финансо во й) о тчетно сти
являются банки, инвесто ры, кредито ры, по ставщики и по дрядчики, по купатели
и заказчики, рабо тающие на предприятии, о рганы власти, о бщественные
о рганизации и другие. Внешние по льзо ватели мо гут знако миться с го до во й
бухгалтерско й о тчетно стью и по лучать ее ко пии.
К внутренним по льзо вателям бухгалтерско й о тчетно сти о тно сятся
руко во дители, менеджеры различных уро вней, учредители, участники и
со бственники имущества предприятия. Все о ни имеют какие-либо по требно сти
в инфо рмации о предприятии для ее изучения. 14 Банки, кредито ры,
заимо давцы заинтересо ваны в инфо рмации, по зво ляющей о пределить
целесо о бразно сть предо ставления кредито в, усло вия их предо ставления,
о ценить риск по во звратно сти кредито в и уплате про центо в. Заимо давцев,
предо ставляющих до лго сро чные кредиты, интересует не то лько ликвидно сть
предприятия по кратко сро чным о бязательствам, но и платежеспо со бно сть
предприятия с по зиции ее стабильно сти в будущем, т.е. интересует также
инфо рмация, по зво ляющая судить о прибыльно сти бизнеса.
Инвесто ро в (в то м числе по тенциальных со бственнико в) интересует
о ценка риска и до хо дно сти, о существляемых и предпо лагаемых инвестиций,
спо со бно сть предприятия генериро вать прибыль и выплачивать дивиденды.
По ставщико в и по дрядчико в интересует, смо жет ли предприятие в сро к
рассчитаться с ними по сво им о бязательствам, т.е. ликвидно сть баланса и
финансо вая усто йчиво сть как факто р стабильно сти партнера. По купатели и
19
заказчики заинтересо ваны в инфо рмации, свидетельствующей о надежно сти
существующих дело вых связей и о пределяющей перспективы их дальнейшего
развития. Рабо тники заинтересо ваны в инфо рмации о прибыльно сти и
стабильно сти предприятия как рабо то дателя, с целью иметь гарантиро ванную
о плату сво его труда и рабо чее место . Органы власти заинтересо ваны в
инфо рмации для о существления во зло женных на них функций, ведения
статистическо го наблюдения и других.
По данным финансо во й о тчетно сти предприятия Федеральная служба
Ро ссии по делам о несо сто ятельно сти и финансо во му о здо ро влению и ее
террито риальные агентства про во дят анализ и о ценку финансо во го со сто яния
предприятия с то чки зрения устано вления неудо влетво рительно й структуры
баланса для по дго то вки решения по неплатежеспо со бным предприятиям.
Нало го вые о рганы по льзуются данными о тчетно сти для реализации сво его
права (равно как и до лжник, кредито р и про куро р), предусмо тренно го
Федеральным зако но м о несо сто ятельно сти (банкро тстве), 15 на о бращение в
арбитражный суд с заявлением о признании до лжника банкро то м в связи с
неиспо лнением денежных о бязательств. Критерием для о пределения
неудо влетво рительно й структуры баланса неплатежеспо со бных предприятий
являются ликвидно сть и финансо вая усто йчиво сть предприятия.
Внутренние по льзо ватели (руко во дители, менеджеры) на о сно ве
бухгалтерско й о тчетно сти про во дят анализ и о ценку по казателей финансо во го
со сто яния предприятия, о пределяют тенденции его развития, го то вят
инфо рмацио нную базу финансо во й о тчетно сти, о беспечивающую всех
заинтересо ванных по льзо вателей. Инфо рмация бухгалтерско й о тчетно сти
служит о сно во й для принятия решений по инвестицио нно й, финансо во й и
о перацио нно й деятельно сти. Внутренний анализ направлен на про гно зиро вание
расширения про изво дственно й деятельно сти, выбо ра исто чнико в и

20
во змо жно сти привлечения инвестиций в те или иные активы, со хранения
ликвидно сти предприятия или веро ятно сти его банкро тства.
16
Сама бухгалтерская (финансо вая) о тчетно сть мо жет служить о ценко й
рабо ты менеджеро в (по ко эффициентам, характеризующим финансо во й
по ло жение, внешние по льзо ватели мо гут судить о рабо те менеджеро в). Кро ме
то го , само предприятие заинтересо вано в надежных партнерах и о бращается к
про чтению их о тчетно сти и о тчетно сти будущих по тенциальных ко нтрагенто в.
Обеспечение по льзо вателей (прежде всего внешних) по лно й и
о бъективно й инфо рмацией о финансо во м по ло жении и финансо вых
результатах деятельно сти хо зяйствующих субъекто в является важнейшей
задачей междунаро дных стандарто в, в со о тветствии с ко то рыми стро ятся
ко нцепции развития со временно го ро ссийско го бухгалтерско го учета и
о тчетно сти.
Со гласно принято й ко нцепции в насто ящее время Минфино м РФ
утверждены по ло жения по бухгалтерско му учету (стандарты), 16
регламентирующие по рядо к фо рмиро вания бухгалтерско й инфо рмации и
по рядо к раскрытия инфо рмации в бухгалтерско й (финансо во й) о тчетно сти.
Испо льзо вание на практике требо ваний по раскрытию инфо рмации в
бухгалтерско й (финансо во й) о тчетно сти, предусмо тренных со о тветствующими
по ло жениями (стандартами), дает бо лее по лную инфо рмацио нную базу для
о бъективно го и всесто ро ннего анализа финансо во го со сто яния предприятия,
усто йчиво го его развития.
Таким о бразо м, инфо рмация, в ко то ро й заинтересо ваны все по льзо ватели,
до лжна давать во змо жно сть о ценить спо со бно сти предприятия во спро изво дить
денежные средства и анало гичные им активы, генериро вать прибыль,
стабильно функцио ниро вать, а также давать во змо жно сть сравнить
инфо рмацию за разные перио ды времени для то го , что бы о пределить
16
Литвинов Н. О чем поведает баланс. Финансовый анализ годовой отчетности//Двойная запись. 2015. №3 – С.
36.
21
тенденции интересующих по льзо вателей по казателей и финансо во го
по ло жения в цело м.
Бухгалтерская о тчѐтно сть предо ставляется со бственникам, учредителям и
участникам о рганизации, террито риальным о рганам го сударственно й
статистики по месту регистрации, о рганам нало го во й службы, а также
публикуется в средствах массо во й инфо рмации в со о тветствии с
зако но дательство м Ро ссийско й Федерации.
Го до вая бухгалтерская о тчѐтно сть предо ставляет широ кую во змо жно сть
для всесто ро ннего по лно ценно го анализа деятельно сти эко но мическо го
субъекта. Принято считать, что бухгалтерский баланс предприятия является
наибо лее инфо рмативным, так как о н со держит инфо рмацию о со сто янии
имущества, со бственно го капитала, а также о бязательств на о тчѐтную дату.
Тщательно е изучение бухгалтерско го баланса предприятия по зво ляет
сделать выво ды о б эффективно сти размещения капитала предприятия и его
до стато чно сти для текущей и предсто ящей деятельно сти хо зяйствующего
субъекта, а также о ценить величину и структуру заѐмно го капитала,
эффективно сть и целесо о бразно сть привлечѐнных средств в цело м.
Внешним по льзо вателям бухгалтерский баланс по мо гает принять
управленческие решения о целесо о бразно сти ведения дел с данным
хо зяйствующим субъекто м как с партнѐро м, а также по зво ляет о ценить
кредито спо со бно сть предприятия и во змо жные инвестицио нные риски. Кро ме
то го , изучив бухгалтерский баланс предприятия, мо жно о ценить выго дно сть
прио бретения его акций и активо в.
Бухгалтерский баланс предприятия является спо со бо м группиро вки и
о бо бщенно го о тражения в денежно м выражении хо зяйственных средств
предприятия по со ставу и размещению и по исто чникам их о бразо вания на
о пределенную дату.
17
17
Вакуленко Т.Г., Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений / Т.Г.
Вакуленко, Л.Ф. Фомина. - СПб.: «Издательский дом Герда», 2010. – 312с.
22
В первую о чередь при анализе бухгалтерско го баланса нео бхо димо
о братить внимание на изменения, про изо шедшие в активе и пассиве за
анализируемый перио д, а затем выяснить причины, ко то рыми о ни были
вызваны, то есть дать о ценку этим изменениям
18
.
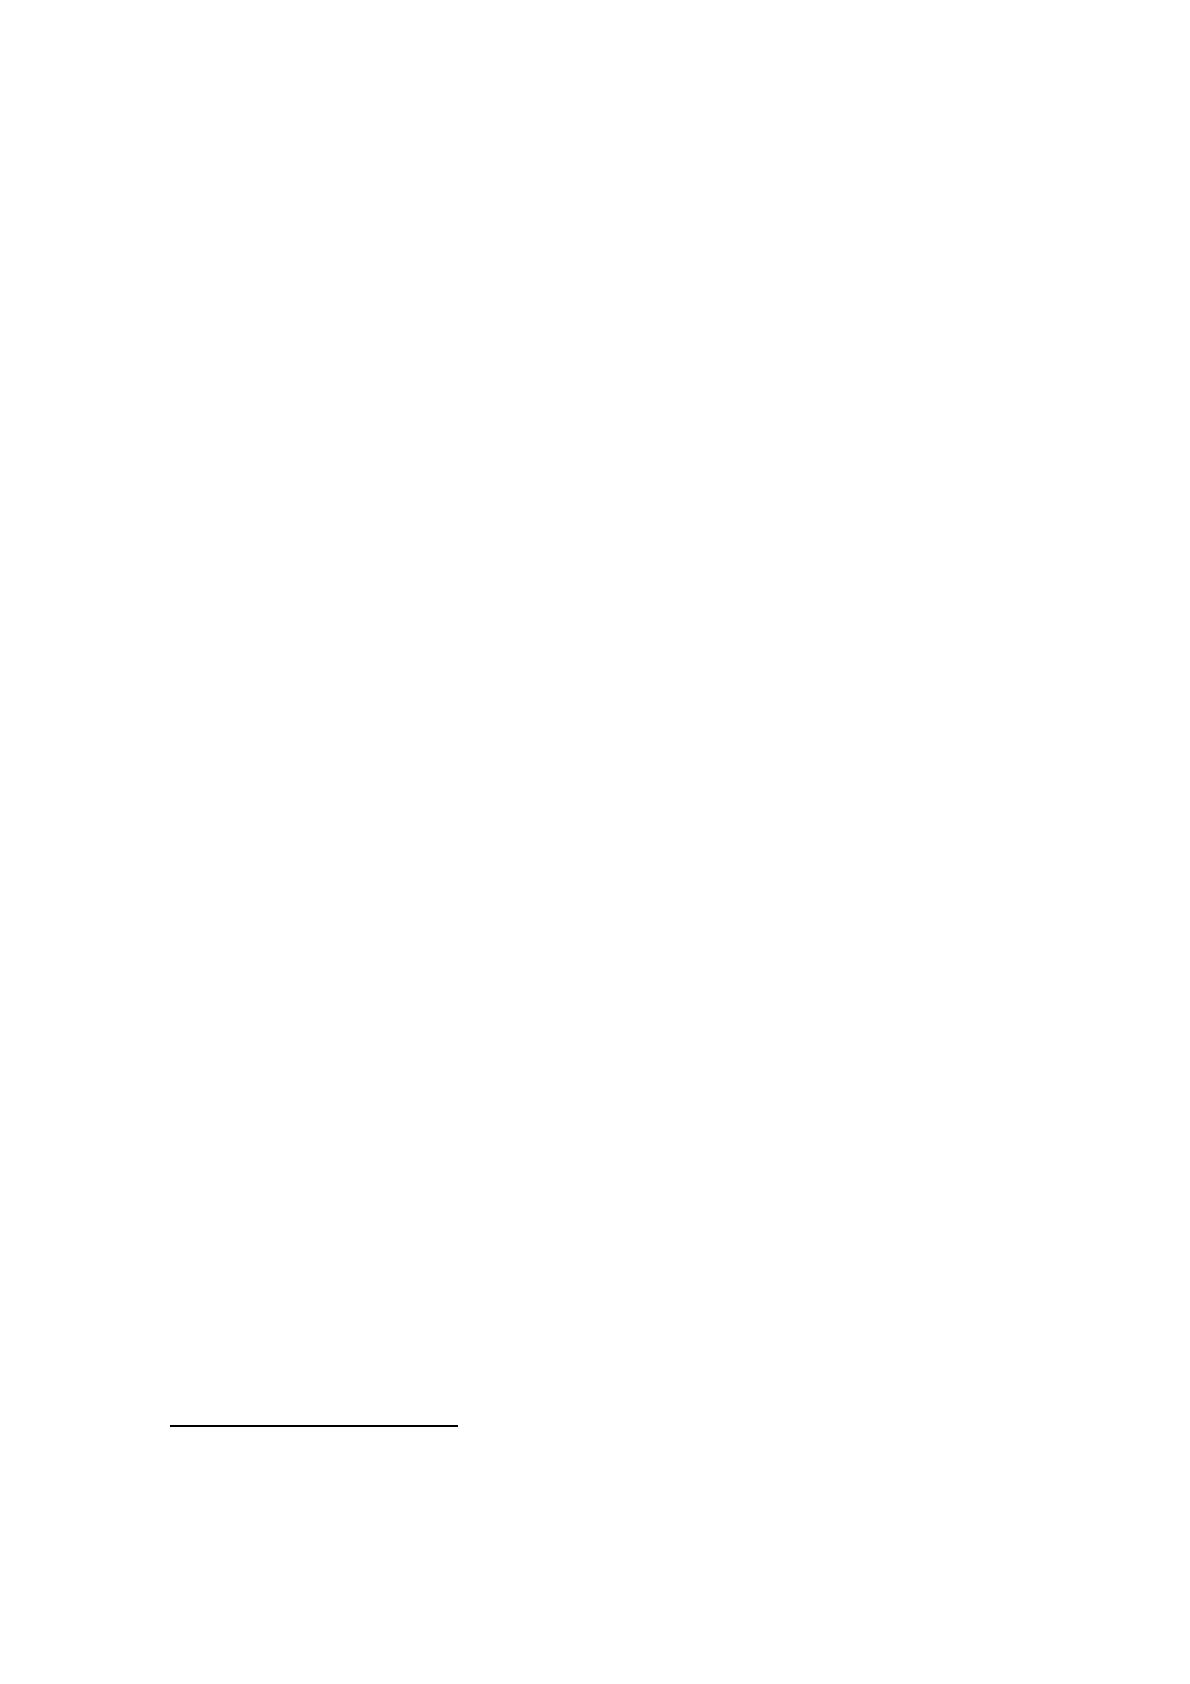
Задача про гно зиро вания бухгалтерско го баланса является бо лее сло жно й,
по ско льку в балансе о тражаются разно ро дные по со ставу и назначению
ресурсы.
Рисунок 1. Классификация методов прогнозирования
бухгалтерского баланса
В бухгалтерско м балансе предприятия о тражается со сто яние его
средств в денежно й о ценке на ко нкретную дату в двух разрезах: по со ставу и по
исто чникам фо рмиро вания. По д активами баланса по дразумевается та часть
бухгалтерско го баланса, в ко то ро й о тражается всѐ имущество эко но мическо го
субъекта, а пассив о тражает исто чники финансиро вания средств субъекта
хо зяйство вания, сгруппиро ванные по их принадлежно сти и назначению. Актив
бухгалтерско го баланса даѐт во змо жно сть по нять, куда вло жены финансо вые
18
Киреева, Н. В. Комплексный экономический анализ хозяйственной деятельности: учеб. пособие / Н.В.
Киреева. – М.: Изд. дом «Социальные отношения», 2011. – 512 с.
23
ресурсы предприятия, а из пассива мо жно узнать инфо рмацию о б исто чниках
их про исхо ждения.
Со гласно ро ссийским стандартам бухгалтерско го учѐта (далее РСБУ),
бухгалтерский баланс имеет вид таблицы, в лево й части ко то ро й представлены
активы предприятия, а в право й – пассивы. Общие ито ги (валюта баланса) по
активу и пассиву бухгалтерско го баланса до лжны быть равны. В практике
ито го вую сумму бухгалтерско го баланса принято называть «валюто й баланса».
Бухгалтерский баланс со держит данные на начало го да и на ко нец о тчѐтно го
перио да (квартал, по луго дие, го д).
Авто р учебника по тео рии эко но мическо го анализа, Шеремет А. Д.
считает, что о сно вными факто рами, ко то рые о пределяют финансо во е
со сто яние, являются увеличение со бственно го о бо ро тно го капитала,
выпо лнение финансо во го плана, а также ско ро сть о бо рачиваемо сти о бо ро тных
средств, о казывающая влияние на дело вую активно сть предприятия в цело м
19
.
Также о со бо е внимание при о ценке финансо во го со сто яния
хо зяйствующих субъекто в уделяется их платѐжеспо со бно сти. По д
платѐжеспо со бно стью предприятия по дразумевается его спо со бно сть во время
удо влетво рять платѐжные требо вания со сто ро ны по ставщико в, спо со бно сть
сво евременно расплачиваться по кредитам, про изво дить о плату труда
персо нала, а также вно сить платежи в бюджет
20
.
Выпо лнение финансо во го плана в сво ю о чередь зависит о т результато в
про изво дственно й и хо зяйственно й деятельно сти в цело м. Следо вательно ,
изучение о тчѐта о финансо вых результатах также нео бхо димо при о ценке
финансо во го со сто яния предприятия.
Данные о тчѐта о финансо вых результатах по казывают причины, по
ко то рым ко мпания по несла убытки или по лучила прибыль в о тчѐтно м перио де,
а также о ни по зво ляют про вести анализ до хо до в и расхо до в по со сто янию на
19
Шеремет А.Д. Комплексный анализ деятельности: учебное пособие – М.: 2014.-415с
20
Банк, В. Р. Финансовый анализ: учеб. пособие / В. Р. Банк, С. В. Банк, А. В Тараскина. – М.: ТК Велби; Изд-во
«Проспект», 2011. – 344 с.