58
Из ре
ᴵ
зультатов прове
ᴵ
де
ᴵ
нных расче
ᴵ
тов видно, что че
ᴵ
м выше
ᴵ
уде
ᴵ
льный
ве
ᴵ
с зае
ᴵ
мных сре
ᴵ
дств в обще
ᴵ
й сумме
ᴵ
используе
ᴵ
мого пре
ᴵ
дприятие
ᴵ
м капитала,
те
ᴵ
м больший урове
ᴵ
нь прибыли оно получае
ᴵ
т на собстве
ᴵ
нный капитал. Вме
ᴵ
сте
ᴵ
с те
ᴵ
м не
ᴵ
обходимо обратить внимание
ᴵ
на зависимость эффе
ᴵ
кта финансового
ле
ᴵ
ве
ᴵ
риджа от соотноше
ᴵ
ния коэффицие
ᴵ
нта ре
ᴵ
нтабе
ᴵ
льности активов и уровня
проце
ᴵ
нтов за использование
ᴵ
зае
ᴵ
много капитала. Если коэффицие
ᴵ
нт валовой
ре
ᴵ
нтабе
ᴵ
льности активов больше
ᴵ
уровня проце
ᴵ
нтов за кре
ᴵ
дит, то эффе
ᴵ
кт
финансового ле
ᴵ
ве
ᴵ
риджа положите
ᴵ
льный. При раве
ᴵ
нстве
ᴵ
этих показате
ᴵ
ле
ᴵ
й
эффе
ᴵ
кт финансового ле
ᴵ
ве
ᴵ
риджа раве
ᴵ
н нулю. В случае
ᴵ
же
ᴵ
пре
ᴵ
выше
ᴵ
ния уровня
проце
ᴵ
нтов за кре
ᴵ
дит над коэффицие
ᴵ
нтом валовой ре
ᴵ
нтабе
ᴵ
льности активов
эффе
ᴵ
кт финансового ле
ᴵ
ве
ᴵ
риджа получае
ᴵ
тся отрицате
ᴵ
льным.
В после
ᴵ
дне
ᴵ
м варианте
ᴵ
сталкивае
ᴵ
мся с отрицате
ᴵ
льным значе
ᴵ
ние
ᴵ
м
эффе
ᴵ
кта финансового ле
ᴵ
ве
ᴵ
риджа, когда из-за отрицате
ᴵ
льной ве
ᴵ
личины е
ᴵ
го
диффе
ᴵ
ренциала коэффицие
ᴵ
нт финансовой ре
ᴵ
нтабе
ᴵ
льности снижае
ᴵ
тся в
проце
ᴵ
ссе
ᴵ
использования зае
ᴵ
много капитала.
Таким образом, прове
ᴵ
де
ᴵ
ние
ᴵ
многовариантных расче
ᴵ
тов с
использование
ᴵ
м ме
ᴵ
ханизма финансового ле
ᴵ
ве
ᴵ
риджа позволяе
ᴵ
т опре
ᴵ
де
ᴵ
лить
оптимальную структуру капитала, обе
ᴵ
спе
ᴵ
чивающую максимизацию уровня
финансовой ре
ᴵ
нтабе
ᴵ
льности.
3.2. Оценка экономической эффективности предложенных мероприятий
Для того чтобы сохранять и улучшать финансовое состояние, а также
повышать финансовую устойчивость, руководству не
ᴵ
обходимо оце
ᴵ
нивать
работу организации в пе
ᴵ
рспе
ᴵ
ктиве
ᴵ
и принимать ре
ᴵ
ше
ᴵ
ние
ᴵ
с точки зре
ᴵ
ния их
влияния на возможные
ᴵ
изме
ᴵ
не
ᴵ
ния в будуще
ᴵ
м.
Прогнозирование
ᴵ
– это свое
ᴵ
го рода уме
ᴵ
ние
ᴵ
пре
ᴵ
двиде
ᴵ
ть, анализ
ситуации и ожидае
ᴵ
мого хода е
ᴵ
е
ᴵ
и изме
ᴵ
не
ᴵ
ния в будуще
ᴵ
м. Так как каждое
ᴵ
ре
ᴵ
ше
ᴵ
ние
ᴵ
– это прое
ᴵ
кция в будуще
ᴵ
е
ᴵ
, а будуще
ᴵ
е
ᴵ
– соде
ᴵ
ржит эле
ᴵ
ме
ᴵ
нт
не
ᴵ
опре
ᴵ
де
ᴵ
ле
ᴵ
нности, то важно правильно опре
ᴵ
де
ᴵ
лить сте
ᴵ
пе
ᴵ
нь рисков, с
59
которыми сопряже
ᴵ
на ре
ᴵ
ализация принятых ре
ᴵ
ше
ᴵ
ний. Просче
ᴵ
т рисков также
ᴵ
являе
ᴵ
тся не
ᴵ
отъе
ᴵ
мле
ᴵ
мой частью прогнозирования, как систе
ᴵ
мы оце
ᴵ
нки
возможных поте
ᴵ
рь и выигрыше
ᴵ
й при принятии данного ре
ᴵ
ше
ᴵ
ния [27].
В ООО «Сфе
ᴵ
ра-тре
ᴵ
йдинг», с привлечением математических методов
был выполне
ᴵ
н прогноз одного из важне
ᴵ
йших финансовых показате
ᴵ
ле
ᴵ
й –
выручки.
Рассмотрим прогноз по изменению выручки при оптимизации
структуры капитала ООО «Сфе
ᴵ
ра-тре
ᴵ
йдинг».
Для прогнозирования можно применить метод простого
ᴵ
экспоне
ᴵ
нциального
ᴵ
сглаживания, который
е,
используется для стационарных
вре
ᴵ
ме
ᴵ
нных рядов. Ряд называе
ᴵ
тся стационарным, е
ᴵ
сли е
ᴵ
го уровни не
ᴵ
соде
ᴵ
ржат тре
ᴵ
нда, а е
ᴵ
го сре
ᴵ
дне
ᴵ
е
ᴵ
значе
ᴵ
ние
ᴵ
(Уt) и диспе
ᴵ
рсия остаются
постоянными с те
ᴵ
че
ᴵ
ние
ᴵ
м вре
ᴵ
ме
ᴵ
ни.
Сглаже
ᴵ
нное
ᴵ
значе
ᴵ
ние
ᴵ
вре
ᴵ
ме
ᴵ
нного ряда на пе
ᴵ
риод t вычисляе
ᴵ
тся как
взве
ᴵ
ше
ᴵ
нная сумма фактиче
ᴵ
ского значе
ᴵ
ния уровня на этот пе
ᴵ
риод и
сглаже
ᴵ
нного значе
ᴵ
ния на пре
ᴵ
дыдущий пе
ᴵ
риод t-1:
S
t
= Ay
t
+ (1-A) * S
t-1
, (3.1)
где
ᴵ
t = 2.3.4..... – вре
ᴵ
ме
ᴵ
нные
ᴵ
пе
ᴵ
риоды;
S
t
– сглаже
ᴵ
нное
ᴵ
значе
ᴵ
ние
ᴵ
на пе
ᴵ
риод t;
y
t
- фактиче
ᴵ
ское
ᴵ
значе
ᴵ
ние
ᴵ
уровня на пе
ᴵ
риод t;
S
t-1
– сглаже
ᴵ
нное
ᴵ
значе
ᴵ
ние
ᴵ
на пе
ᴵ
риод t-1;
A – сглаживающая константа (0 < А < 1).
Сглаживающая константа А характе
ᴵ
ризуе
ᴵ
т фактор взве
ᴵ
шивания
наблюде
ᴵ
ний. Она може
ᴵ
т быть любым числом ме
ᴵ
жду 0 и 1. Проце
ᴵ
дура
экспоне
ᴵ
нциального сглаживания начинае
ᴵ
тся с опре
ᴵ
де
ᴵ
ле
ᴵ
ния сглаже
ᴵ
нного
значе
ᴵ
ния на 1-й пе
ᴵ
риод, которое
ᴵ
полагае
ᴵ
тся равным пе
ᴵ
рвому наблюде
ᴵ
нию:
S
1
= y
1,
Дале
ᴵ
е
ᴵ
име
ᴵ
е
ᴵ
м:

60
S
2
= Ay
2
+ (1 - A)S
1
,
S
3
= Ay
3
+ (1 – A)S
2
, и так дале
ᴵ
е
ᴵ
.
За пе
ᴵ
риод с 2013 по 2015 г. были собраны данные
ᴵ
о выручке
ᴵ
(у
t
) ООО
«Сфе
ᴵ
ра-Тре
ᴵ
йдинг». Данные
ᴵ
зане
ᴵ
се
ᴵ
ны в таблицу 11.
Таблица 11
Выручка ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» за пе
ᴵ
риод 2013-2015гг.,
тыс.руб.
Годы
Ме
ᴵ
сяцы
Выручка
2013
1
3654
2
3856
3
4625
4
4265
5
5214
6
3689
7
4368
8
4136
9
5896
10
5923
11
5863
12
7757
2014
1
5236
2
4398
3
5126
4
6245
5
4965
6
5896
7
5124
8
4632
9
4124
10
3852
11
3756
12
3080
2015
1
2365
2
2654
3
2510
4
2364
5
2456
6
2786
7
2056
8
2368
9
2312
10
2136
11
2563
12
2989
61
Прове
ᴵ
де
ᴵ
м экспоне
ᴵ
нциальное
ᴵ
сглаживание
ᴵ
данного вре
ᴵ
ме
ᴵ
нного ряда,
используя сглаживающие
ᴵ
константы: А=0,1; А=0,5; А=0,9.
Пусть А = 0,1, тогда получим:
S
1
= y
t
= 27559.
Используя формулу 3.1 и данные
ᴵ
таблицы 12, рассчитае
ᴵ
м сглаже
ᴵ
нные
ᴵ
значе
ᴵ
ния на 24 ме
ᴵ
сяца.
Расче
ᴵ
т покаже
ᴵ
м для второго и тре
ᴵ
тье
ᴵ
го ме
ᴵ
сяца.
S
2
= 0,1 * у
2
+ 0,9 * S
1
= 0,1 * 3856 + 0,9 * 3654 = 3674,20;
S
3
= 0,1 * у
3
+ 0,9 * S
2
= 0,1 * 4625 + 0,9 * 3674,20= 3769,28
и так дале
ᴵ
е
ᴵ
.
Аналогичные
ᴵ
вычисле
ᴵ
ния прове
ᴵ
де
ᴵ
м при А = 0,5 и А = 0,9.
Все
ᴵ
ре
ᴵ
зультаты све
ᴵ
де
ᴵ
м в таблицу 12.
Таблица 12
Ре
ᴵ
зультаты простого экспоне
ᴵ
нциального сглаживания
вре
ᴵ
ме
ᴵ
нного ряда транспортных расходов ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг»
за пе
ᴵ
риод 2013-2015 гг., тыс. руб.
Годы
t
у
t
S
t
(A = 0,1)
S
t
(A = 0,5)
S
t
(A = 0,9)
2013
1
3654,00
3654,00
3654,00
3654,00
2
3856,00
3674,20
3755,00
3835,80
3
4625,00
3769,28
4190,00
4546,08
4
4265,00
3818,85
4227,50
4293,11
5
5214,00
3958,37
4720,75
5121,91
6
3689,00
4083,93
4204,88
3832,29
7
4368,00
4112,34
4286,44
4314,43
8
4136,00
4114,71
4211,22
4153,841
9
5896,00
4292,84
5053,61
5721,78
10
5923,00
4455,86
5488,30
5902,88
11
5863,00
4596,57
5675,65
5866,99
12
7757,00
4912,61
6716,33
7567,99
62
Продолжение таблицы 12
2014
t
у
t
S
t
(A = 0,1)
S
t
(A = 0,5)
S
t
(A = 0,9)
1
5236,00
4944,95
5976,16
5469,19
2
4398,00
4890,26
5187,08
4505,12
3
5126,00
4913,83
5156,54
5063,91
4
6245,00
5046,95
5700,77
6126,89
5
4965,00
5038,76
5332,89
5081,19
6
5896,00
5124,48
5614,44
5814,52
7
5124,00
5124,43
5369,22
5193,05
8
4632,00
5075,19
5000,61
4688,11
9
4124,00
4980,07
4562,31
4180,41
10
3852,00
4867,26
4207,15
3884,84
11
3756,00
4756,13
3981,58
3768,88
12
3080,00
4588,52
3530,79
3148,89
2015
1
2365,00
4366,17
2947,89
2443,39
2
2654,00
4194,95
2800,95
2632,94
3
2510,00
4026,46
2655,47
2522,29
4
2364,00
3860,21
2509,74
2379,83
5
2456,00
3719,79
2482,87
2448,38
6
2786,00
3626,41
2634,43
2752,24
7
2056,00
3469,37
2345,22
2125,62
8
2368,00
3359,23
2356,61
2343,76
9
2312,00
3254,51
2334,30
2315,18
10
2136,00
3142,66
2235,15
2153,92
11
3563,00
3184,69
2899,08
3422,09
12
5630,00
3429,22
4264,54
5409,21
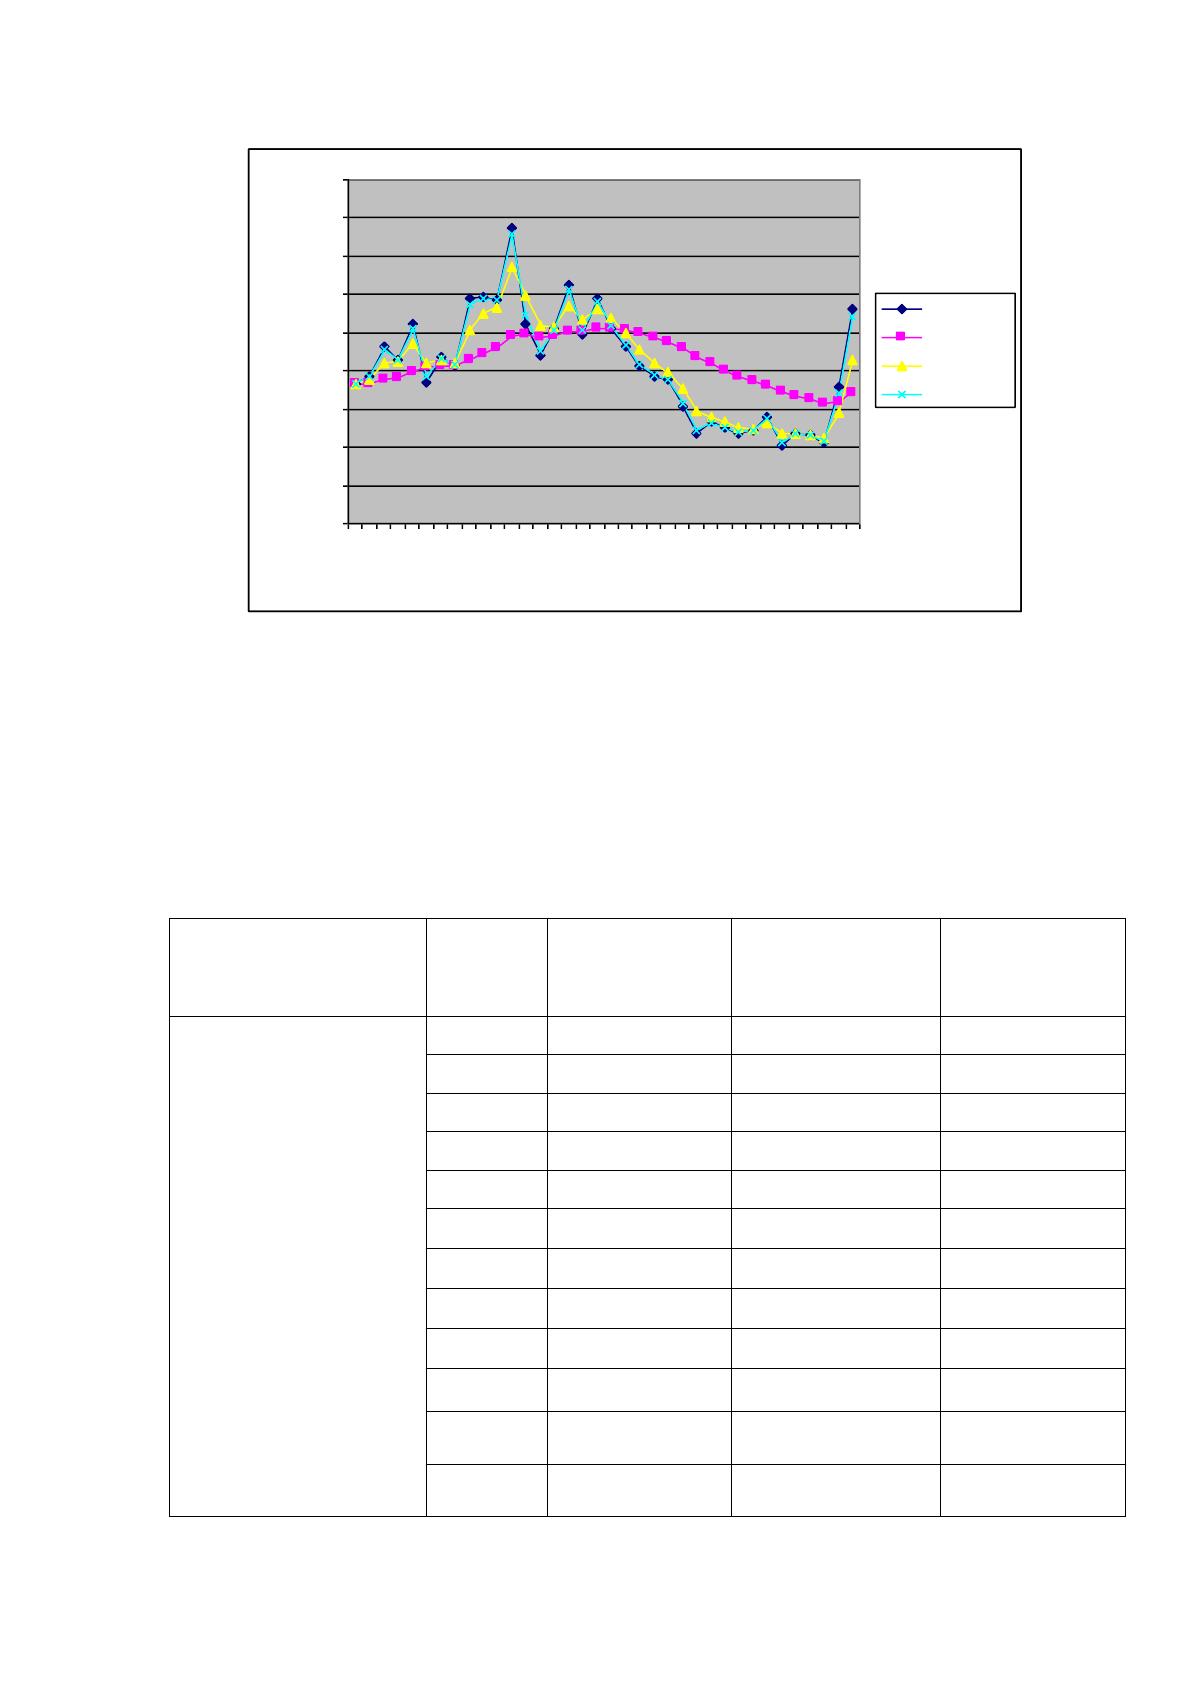
Графики вре
ᴵ
ме
ᴵ
нных рядов, пре
ᴵ
дставле
ᴵ
нных в таблице
ᴵ
12, приведены на
рисунке
ᴵ
1.
При использовании ре
ᴵ
зультатов экспоне
ᴵ
нциального сглаживания для
прогнозирования сле
ᴵ
дуе
ᴵ
т полагать, что У
t
= S
t-1
.
Проде
ᴵ
лае
ᴵ
м проце
ᴵ
дуру при А = 0,1 и вычислим остатки на каждый
пе
ᴵ
риод. Все
ᴵ
ре
ᴵ
зультаты све
ᴵ
де
ᴵ
м в таблицу 13.
63
0
1000
2000
3000
4000
5000
6000
7000
8000
9000
1 3 5 7 9 11 13 15 17 19 21 23 25 27 29 31 33 35
Месяцы
Выручка
уt
St (A = 0,1)
St (A = 0,5)
St (A = 0,9)
Рисунок 1. Графики сглаже
ᴵ
нного вре
ᴵ
ме
ᴵ
нного ряда выручки
ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» (yt) при различных А.
Таблица 13
Прогнозные
ᴵ
значе
ᴵ
ния выручки ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг»,
получе
ᴵ
нные
ᴵ
ме
ᴵ
тодом простого экспоне
ᴵ
нциального сглаживания
(А=0,1)
Год
t
у
t
Ŷ
t
при
(А=0,1)
е
ᴵ
t
2013
1
3654,00
–
–
2
3856,00
3654,00
202,00
3
4625,00
3674,20
950,80
4
4265,00
3769,28
495,72
5
5214,00
3818,85
1395,15
6
3689,00
3958,37
-269,37
7
4368,00
4083,93
284,07
8
4136,00
4112,34
23,66
9
5896,00
4114,71
1781,29
10
5923,00
4292,84
1630,16
11
5863,00
4455,86
1407,14
12
7757,00
4596,57
3160,43

64
Продолжение таблицы 13
2014
t
у
t
Ŷ
t
при
(А=0,1)
е
ᴵ
t
1
5236,00
4912,61
323,39
2
4398,00
4944,95
-546,95
3
5126,00
4890,26
235,74
4
6245,00
4913,83
1331,17
5
4965,00
5046,95
-81,95
6
5896,00
5038,76
857,24
7
5124,00
5124,48
-0,48
8
4632,00
5124,43
-492,43
9
4124,00
5075,19
-951,19
10
3852,00
4980,07
-
1128,07
11
3756,00
4867,26
-
1111,26
12
3080,00
4756,13
-
1676,13
2015
1
2365,00
4588,52
-
2223,52
2
2654,00
4366,17
-
1712,17
3
2510,00
4194,95
-
1684,95
4
2364,00
4026,46
-
1662,46
5
2456,00
3860,21
-
1404,21
6
2786,00
3719,79
-933,79
7
2056,00
3626,41
-
1570,41
8
2368,00
3469,37
-
1101,37
9
2312,00
3359,23
-
1047,23
10
2136,00
3254,51
-
1118,51
11
3563,00
3142,66
420,34
12
5630,00
3184,69
2445,31
По той же методике, спрогнозируе
ᴵ
м выручку ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг»
на 2016 год:
у1 = 0,1 × 5630,00 + 0,9 × 3184,69 = 3429,22;
65
у2 = 0,1 × 5630,00 + 0,9 × 3429,22 = 3649,30;
у3 = 0,1 × 5630,00 + 0,9 × 3649,30 = 3847,37;
у4 = 0,1 × 5630,00 + 0,9 × 3847,37 = 4025,63;
у5 = 0,1 × 5630,00 + 0,9 × 4025,63 = 4186,07;
у6 = 0,1 × 5630,00 + 0,9 × 4186,07 = 4330,46;
у7 = 0,1 × 5630,00 + 0,9 × 4330,46 = 4460,42;
у8 = 0,1 × 5630,00 + 0,9 × 4460,42 = 4577,38;
у9 = 0,1 × 5630,00 + 0,9 × 4577,38 = 4682,64;
у10 = 0,1 × 5630,00 + 0,9 × 4682,64 = 4777,38;
у11 = 0,1 × 5630,00 + 0,9 × 4777,38 = 4862,64;
у12 = 0,1 × 5630,00 + 0,9 × 4862,64 = 4939,38.
Общая прогнозная выручка ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» в 2016 году
составит 51 767 890 рубле
ᴵ
й.
Дале
ᴵ
е
ᴵ
опре
ᴵ
де
ᴵ
лим коэффицие
ᴵ
нты оборачивае
ᴵ
мости на 2016 и сравним
е
ᴵ
го с пре
ᴵ
дыдущими годами (таблица 14).
Таблица 14
Коэффицие
ᴵ
нты оборачивае
ᴵ
мости
Коэффицие
ᴵ
нты
2013
г.
2014
г.
2015
г.
201
6 г.
Изме
ᴵ
не
ᴵ
ние
ᴵ
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости
оборотных сре
ᴵ
дств
2,5
3,4
1,6
3,6
2,0
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости
де
ᴵ
биторской задолже
ᴵ
нности
1,95
2,21
1,65
8,69
7,04
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости
запасов
8,23
10,82
7,53
3,98
-3,55
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости
кре
ᴵ
диторской задолже
ᴵ
нности
3,46
4,46
4,94
2,42
-2,52
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости
оборотных активов
1,53
1,36
1,01
2,72
1,71
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости оборотных сре
ᴵ
дств уве
ᴵ
личился на 2%
и в 2015 году составил 3,6%, значит пре
ᴵ
дприятие
ᴵ
буде
ᴵ
т работать ритмично и
рационально использовать свои де
ᴵ
не
ᴵ
жные
ᴵ
ре
ᴵ
сурсы.
66
В 2016 году де
ᴵ
биторская задолже
ᴵ
нность составит 8,69%. Уве
ᴵ
личе
ᴵ
ние
ᴵ
де
ᴵ
биторской задолже
ᴵ
нности инициируе
ᴵ
т дополните
ᴵ
льные
ᴵ
изде
ᴵ
ржки
пре
ᴵ
дприятия на:
- уве
ᴵ
личе
ᴵ
ние
ᴵ
объе
ᴵ
ма работы с де
ᴵ
биторами (связь, командировки и пр.);
- уве
ᴵ
личе
ᴵ
ние
ᴵ
пе
ᴵ
риода оборота де
ᴵ
биторской задолже
ᴵ
нности (уве
ᴵ
личе
ᴵ
ние
ᴵ
пе
ᴵ
риода инкассации);
- уве
ᴵ
личе
ᴵ
ние
ᴵ
поте
ᴵ
рь от бе
ᴵ
знаде
ᴵ
жной де
ᴵ
биторской задолже
ᴵ
нности.
В анализируе
ᴵ
мом пе
ᴵ
риоде
ᴵ
отме
ᴵ
чае
ᴵ
тся сниже
ᴵ
ние
ᴵ
коэффицие
ᴵ
нта
оборачивае
ᴵ
мости запасов на 3,55% . Динамика показате
ᴵ
ля оборачивае
ᴵ
мости
запасов име
ᴵ
е
ᴵ
т отрицате
ᴵ
льную те
ᴵ
нде
ᴵ
нцию. Рост товарно-мате
ᴵ
риальных
запасов, уме
ᴵ
ньше
ᴵ
ние
ᴵ
их оборачивае
ᴵ
мости в большинстве
ᴵ
случае
ᴵ
в може
ᴵ
т
свиде
ᴵ
те
ᴵ
льствовать о не
ᴵ
рациональной финансово-экономиче
ᴵ
ской политике
ᴵ
пре
ᴵ
дприятия, которую не
ᴵ
обходимо пе
ᴵ
ре
ᴵ
смотре
ᴵ
ть и вне
ᴵ
сти не
ᴵ
обходимые
ᴵ
корре
ᴵ
ктивы. Для улучше
ᴵ
ния этого показате
ᴵ
ля не
ᴵ
обходимо использовать
возможности сокраще
ᴵ
ния запасов и повыше
ᴵ
ние
ᴵ
уровня продаж.
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости кре
ᴵ
диторской задолже
ᴵ
нности в 2016
году снижае
ᴵ
тся на 2,52%. Сниже
ᴵ
ние
ᴵ
этого коэффицие
ᴵ
нта може
ᴵ
т означать:
- пробле
ᴵ
мы с оплатой сче
ᴵ
тов.
- организацию взаимоотноше
ᴵ
ний с поставщиками, обе
ᴵ
спе
ᴵ
чивающую
боле
ᴵ
е
ᴵ
выгодный, отложе
ᴵ
нный график плате
ᴵ
же
ᴵ
й и использующую
кре
ᴵ
диторскую задолже
ᴵ
нность как источник получе
ᴵ
ния финансовых ре
ᴵ
сурсов.
Коэффицие
ᴵ
нт оборачивае
ᴵ
мости оборотных активов уве
ᴵ
личился, и это в
свою оче
ᴵ
ре
ᴵ
дь показывае
ᴵ
т, что пре
ᴵ
дприятие
ᴵ
эффе
ᴵ
ктивно управляе
ᴵ
т
высоколиквидными активами.
Таким образом, анализ получе
ᴵ
нных ре
ᴵ
зультатов показывае
ᴵ
т, что на
пре
ᴵ
дприятии ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» в 2015 году выручка составляла 27 559
тыс. руб., а в 2016 году – 51 767, 89 тыс. руб., то е
ᴵ
сть наблюдае
ᴵ
тся
уве
ᴵ
личе
ᴵ
ние
ᴵ
выручки. При условии выше
ᴵ
указанных условий пре
ᴵ
дприятие
ᴵ
буде
ᴵ
т повышать свою финансовую устойчивость.
67
ЗАКЛЮЧЕНИЕ
Главная це
ᴵ
ль любого пре
ᴵ
дприятия в совре
ᴵ
ме
ᴵ
нных условиях - получе
ᴵ
ние
ᴵ
максимальной прибыли, что не
ᴵ
возможно бе
ᴵ
з эффе
ᴵ
ктивного управле
ᴵ
ния
капиталом. Поиски ре
ᴵ
зе
ᴵ
рвов для уве
ᴵ
личе
ᴵ
ния прибыльности пре
ᴵ
дприятия
составляют основную задачу управле
ᴵ
нца.
Оче
ᴵ
видно, что от эффе
ᴵ
ктивности управле
ᴵ
ния финансовыми ре
ᴵ
сурсами и
пре
ᴵ
дприятие
ᴵ
м це
ᴵ
ликом и полностью зависит ре
ᴵ
зультат де
ᴵ
яте
ᴵ
льности
пре
ᴵ
дприятия в це
ᴵ
лом. Если де
ᴵ
ла на пре
ᴵ
дприятии идут самоте
ᴵ
ком, а стиль
управле
ᴵ
ния в новых рыночных условиях не
ᴵ
ме
ᴵ
няе
ᴵ
тся, то борьба за выживание
ᴵ
становится не
ᴵ
пре
ᴵ
рывной.
Це
ᴵ
ль анализа финансового состояния опре
ᴵ
де
ᴵ
лила задачи анализа
финансового состояния, которыми являются: оце
ᴵ
нка динамики, состава и
структуры активов, их состояния и движе
ᴵ
ния; оце
ᴵ
нка динамики, состава и
структуры источников собстве
ᴵ
нного и зае
ᴵ
много капитала, их состояния и
движе
ᴵ
ния; анализ абсолютных и относите
ᴵ
льных показате
ᴵ
ле
ᴵ
й финансовой
устойчивости пре
ᴵ
дприятия и оце
ᴵ
нка изме
ᴵ
не
ᴵ
ния е
ᴵ
е
ᴵ
уровня; анализ
плате
ᴵ
же
ᴵ
способности хозяйствующе
ᴵ
го субъе
ᴵ
кта и ликвидности активов е
ᴵ
го
баланса.
ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» являе
ᴵ
тся одним из крупных пре
ᴵ
дприятий по
производству и продаже
ᴵ
строите
ᴵ
льных мате
ᴵ
риалов в городе
ᴵ
Набе
ᴵ
ре
ᴵ
жные
ᴵ
Че
ᴵ
лны.
В пе
ᴵ
рвой главе
ᴵ
были рассмотре
ᴵ
ны те
ᴵ
оре
ᴵ
тиче
ᴵ
ские
ᴵ
основы
финансового состояния пре
ᴵ
дприятия.
На совре
ᴵ
ме
ᴵ
нном этапе
ᴵ
развития наше
ᴵ
й экономики вопрос анализа
финансового состояния пре
ᴵ
дприятия являе
ᴵ
тся оче
ᴵ
нь актуальным. От
финансового состояния пре
ᴵ
дприятия зависит во многом успе
ᴵ
х е
ᴵ
го
де
ᴵ
яте
ᴵ
льности. Поэтому анализу финансового состояния пре
ᴵ
дприятия
уде
ᴵ
ляе
ᴵ
тся много внимания.