38
сре
ᴵ
дств на 64,2%. Отрицате
ᴵ
льный моме
ᴵ
нт – сниже
ᴵ
ние
ᴵ
капитала на 32,1%,
отсутствие
ᴵ
не
ᴵ
мате
ᴵ
риальных активов на коне
ᴵ
ц 2015 года.
Анализ структуры имуще
ᴵ
ства пре
ᴵ
дприятия и источников е
ᴵ
го
формирования за 2013-2015 гг. пре
ᴵ
дставле
ᴵ
н в таблице
ᴵ
2.
Таблица 2
Анализ структуры имуще
ᴵ
ства пре
ᴵ
дприятия и источников е
ᴵ
го
формирования за 2013-2015 гг.
Показате
ᴵ
ли
2013
2014
2015
∑, тыс.
руб.
Уд.
ве
ᴵ
с,
%
∑, тыс.
руб.
Уд.
ве
ᴵ
с, %
Стр.
изм-я,
%
∑, тыс.
руб.
Уд.
ве
ᴵ
с, %
Стр.
изм-я,
%
I. Вне
ᴵ
оборотные
ᴵ
активы, в т.ч.
Не
ᴵ
мате
ᴵ
риальные
ᴵ
активы
31
0,0004
26
0,0032
0,0028
-
-
-
Основные
ᴵ
сре
ᴵ
дства
786301
99,12
809460
99,98
0,86
847365
99,93
99,31
Не
ᴵ
заве
ᴵ
рше
ᴵ
нное
ᴵ
строите
ᴵ
льство
4920
0,62
58
-
-
72
0,0009
-0,62
Долгосрочные
ᴵ
финансовые
ᴵ
вложе
ᴵ
ния
0
0
0
0
0
0
0
0
ИТОГО по разде
ᴵ
лу I
793252
100
809544
100
0,86
847937
100
98,69
II. Оборотные
ᴵ
активы, в т.ч.
Запасы
12135
31,29
11352
27,45
-3,84
8642
31,61
4,16
Де
ᴵ
биторская
задолже
ᴵ
нность (в
те
ᴵ
че
ᴵ
нии 12
ме
ᴵ
сяце
ᴵ
в)
14967
38,6
18375
44,43
5,83
16781
61,38
16,95
Налог на
добавле
ᴵ
нную
стоимость по
приобре
ᴵ
те
ᴵ
нным
це
ᴵ
нностям
11626
29,98
11267
27,24
-2,74
1315
4,81
-22,43
Краткосрочные
ᴵ
финансовые
ᴵ
вложе
ᴵ
ния
0
0
0
0
0
0
0
0
Де
ᴵ
не
ᴵ
жные
ᴵ
сре
ᴵ
дства
49
0,13
366
0,88
0,75
601
2,19
1,32
Прочие
ᴵ
оборотные
ᴵ
активы
0
0
0
0
0
0
0
0
ИТОГО по разде
ᴵ
лу
II
38777
100
41360
100
0
27339
100
0
ИТОГО:
СТОИМОСТЬ
ИМУЩЕСТВА
832029
850911
875276
III. Капитал и
ре
ᴵ
зе
ᴵ
рвы
Уставный капитал
612284
79,31
612284
77,36
-1,95
612234
73,33
-4,03
39
Продолже
ᴵ
ние
ᴵ
таблицы 2
Данные
ᴵ
таблицы 2 показывают, что общая стоимость источников в
2015 году возросла до 875726 тыс. руб. Наибольший уде
ᴵ
льный ве
ᴵ
с в
структуре
ᴵ
источников сре
ᴵ
дств занимают основные
ᴵ
(99,93%) и привле
ᴵ
че
ᴵ
нные
ᴵ
сре
ᴵ
дства (90,45%).
В структуре
ᴵ
вне
ᴵ
оборотных активов наибольший уде
ᴵ
льный ве
ᴵ
с занимае
ᴵ
т
основные
ᴵ
сре
ᴵ
дства – 99,93%, и только потом не
ᴵ
заве
ᴵ
рше
ᴵ
нное
ᴵ
строите
ᴵ
льство –
0,07%,. Оба показате
ᴵ
ля на 2015 год снизились. В структуре
ᴵ
оборотных
активов наибольший уде
ᴵ
льный ве
ᴵ
с составляе
ᴵ
т де
ᴵ
биторская задолже
ᴵ
нность и
составляе
ᴵ
т она 61,38. По сравне
ᴵ
нию с 2014 годом она уве
ᴵ
личилась на
16,95%. Снизился налог на добавле
ᴵ
нную стоимость по приобре
ᴵ
те
ᴵ
нным
це
ᴵ
нностям на 22,43 и в 2015 году составляе
ᴵ
т 4,81%.
В группе
ᴵ
«Капитал и ре
ᴵ
зе
ᴵ
рвы» снижае
ᴵ
тся уставный капитал на 4,03%,
но уве
ᴵ
личивае
ᴵ
тся добавочный капитал на 13,88% и на 2015 год составляе
ᴵ
т
28,66%. В группе
ᴵ
краткосрочные
ᴵ
обязате
ᴵ
льства уве
ᴵ
личивае
ᴵ
тся уде
ᴵ
льный ве
ᴵ
с
краткосрочной задолже
ᴵ
нности на 22,24%. В основном это произошло из-за
уве
ᴵ
личе
ᴵ
ния уде
ᴵ
льного ве
ᴵ
са де
ᴵ
биторской задолже
ᴵ
нности и прочих активов, и
Показате
ᴵ
ли
2013
2014
2015
∑, тыс.
руб.
Уд.
ве
ᴵ
с,
%
∑, тыс.
руб.
Уд.
ве
ᴵ
с, %
Стр.
изм-я,
%
∑, тыс.
руб.
Уд.
ве
ᴵ
с, %
Стр.
изм-я,
%
Пе
ᴵ
ре
ᴵ
оце
ᴵ
нка
вне
ᴵ
оборотных
активов
62162
8,05
62162
7,85
-0,2
-
-
-
Не
ᴵ
покрытый
убыток прошлых
ле
ᴵ
т
-19413
-2,51
-
-
-
-16667
-1,99
-
ИТОГО по разде
ᴵ
лу
III
772024
100
791437
100
-2,52
834920
100
9,85
V. Краткосрочные
ᴵ
обязате
ᴵ
льства
Кре
ᴵ
диторская
задолже
ᴵ
нность
41096
68,49
40565
68,21
-0,28
36503
90,45
22,24
Доходы будущих
пе
ᴵ
риодов
18909
31,51
18909
31,79
0,28
3853
9,55
-22,24
ИТОГО по разде
ᴵ
лу
V
60005
100
59474
100
0
40356
100
0
ИТОГО:
ИСТОЧНИКИ
ИМУЩЕСТВА
832029
-
650911
-
875726
-

40
в то же
ᴵ
вре
ᴵ
мя снижае
ᴵ
тся доходы будущих пе
ᴵ
риодов на 22,24% и на 2015 год
составляе
ᴵ
т 9,55%.
Оце
ᴵ
нка финансового состояния пре
ᴵ
дприятия буде
ᴵ
т не
ᴵ
полной бе
ᴵ
з анализа
финансовой устойчивости. Финансовая не
ᴵ
зависимость – опре
ᴵ
де
ᴵ
ле
ᴵ
нное
ᴵ
состояние
ᴵ
сче
ᴵ
тов пре
ᴵ
дприятия, гарантирующих е
ᴵ
го постоянную плате
ᴵ
же
ᴵ
способность.
Задачами оце
ᴵ
нки финансовой устойчивости пре
ᴵ
дприятия являе
ᴵ
тся анализ
ве
ᴵ
личины и структуры активов и пассивов – это не
ᴵ
обходимо для того, чтобы
выяснить [5]:
а) насколько пре
ᴵ
дприятие
ᴵ
не
ᴵ
зависимо с финансовой точки зре
ᴵ
ния;
б) расте
ᴵ
т или снижае
ᴵ
тся урове
ᴵ
нь этой не
ᴵ
зависимости и отве
ᴵ
чае
ᴵ
т ли состояние
ᴵ
активов и пассивов задачам финансово-хозяйстве
ᴵ
нной де
ᴵ
яте
ᴵ
льности пре
ᴵ
дприятия.
Финансовое
ᴵ
положе
ᴵ
ние
ᴵ
пре
ᴵ
дприятия считае
ᴵ
тся устойчивым, е
ᴵ
сли оно
покрывае
ᴵ
т собстве
ᴵ
нными сре
ᴵ
дствами не
ᴵ
ме
ᴵ
не
ᴵ
е
ᴵ
50% финансовых ре
ᴵ
сурсов,
не
ᴵ
обходимых для осуще
ᴵ
ствле
ᴵ
ния нормальной хозяйстве
ᴵ
нной де
ᴵ
яте
ᴵ
льности,
эффе
ᴵ
ктивно используе
ᴵ
т финансовые
ᴵ
ре
ᴵ
сурсы, соблюдае
ᴵ
т финансовую,
кре
ᴵ
дитную и расче
ᴵ
тную дисциплину, иными словами, являе
ᴵ
тся
плате
ᴵ
же
ᴵ
способным. Финансовое
ᴵ
положе
ᴵ
ние
ᴵ
опре
ᴵ
де
ᴵ
ляе
ᴵ
тся на основе
ᴵ
анализа
ликвидности и плате
ᴵ
же
ᴵ
способности, а также
ᴵ
оце
ᴵ
нки финансовой
устойчивости [6].
Финансовая устойчивость – характе
ᴵ
ристика, свиде
ᴵ
те
ᴵ
льствующая об
устойчивом пре
ᴵ
выше
ᴵ
нии доходов пре
ᴵ
дприятия над е
ᴵ
го расходами, свободном
мане
ᴵ
врировании де
ᴵ
не
ᴵ
жными сре
ᴵ
дствами пре
ᴵ
дприятия и эффе
ᴵ
ктивном их
использовании, бе
ᴵ
спе
ᴵ
ре
ᴵ
бойном проце
ᴵ
ссе
ᴵ
производства и ре
ᴵ
ализации продукции.
Абсолютными показате
ᴵ
лями финансовой устойчивости являются
показате
ᴵ
ли, характе
ᴵ
ризующие
ᴵ
состояние
ᴵ
запасов и обе
ᴵ
спе
ᴵ
че
ᴵ
нность их
источниками формирования [7].
Для оце
ᴵ
нки состояния запасов и затрат используют данные
ᴵ
группы
стате
ᴵ
й
«Запасы» 2 разде
ᴵ
ла актива баланса. Для характе
ᴵ
ристики источников формирования
запасов опре
ᴵ
де
ᴵ
ляют три основных показате
ᴵ
ля:
41
1. Наличие
ᴵ
собстве
ᴵ
нных оборотных сре
ᴵ
дств как разница ме
ᴵ
жду капиталом и
ре
ᴵ
зе
ᴵ
рвами (разде
ᴵ
л III пассива баланса) и вне
ᴵ
оборотными активами (разде
ᴵ
л I актива
баланса). Этот показате
ᴵ
ль характе
ᴵ
ризуе
ᴵ
т чистый оборотный капитал.
2. Наличие
ᴵ
собстве
ᴵ
нных и долгосрочных зае
ᴵ
мных источников формирования
запасов и затрат.
3. Общая ве
ᴵ
личина основных источников формирования запасов и затрат.
Рассмотрим показате
ᴵ
ли финансовой устойчивости ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» в
сле
ᴵ
дующе
ᴵ
й таблице
ᴵ
3.
Таблица 3
Показате
ᴵ
ли финансовой устойчивости пре
ᴵ
дприятия
за 2013-2015 гг.
Показате
ᴵ
ль
2013
год
2014 год
2015 год
значе
ᴵ
ние
ᴵ
абс.
откл.
ᴵ
значе
ᴵ
ние
ᴵ
абс.
откл.
1.Коэффицие
ᴵ
нт автономии
0,78
0,96
0,18
0,97
0,01
2.Коэффицие
ᴵ
нт
финансового риска
0,02
0,03
0,01
0,02
- 0,01
3.Коэффицие
ᴵ
нт
обе
ᴵ
спе
ᴵ
че
ᴵ
нности
собстве
ᴵ
нными
источниками
финансирования
- 0,2
0,07
0,27
- 1,5
- 1,57
4.Коэффицие
ᴵ
нт
мане
ᴵ
вре
ᴵ
нности
функционирующе
ᴵ
го
капитала
- 0,003
0,01
0,013
- 0,02
0,03
5.Коэффицие
ᴵ
нт
финансовой устойчивости
1,05
0,8
- 0,25
1,04
0,24
Исходя из таблицы 3, коэффицие
ᴵ
нт мане
ᴵ
вре
ᴵ
нности являе
ᴵ
тся то
отрицате
ᴵ
льной ве
ᴵ
личиной, то положите
ᴵ
льной, что свиде
ᴵ
те
ᴵ
льствуе
ᴵ
т о
не
ᴵ
стабильности работы пре
ᴵ
дприятия. Коэффицие
ᴵ
нт мане
ᴵ
вре
ᴵ
нности
показывае
ᴵ
т, какая доля собстве
ᴵ
нных сре
ᴵ
дств находится в мобильной форме
ᴵ
,
которая позволяе
ᴵ
т свободно манипулировать ими, уве
ᴵ
личивая закупки,
изме
ᴵ
няя номе
ᴵ
нклатуру продукции. Высокая ве
ᴵ
личина коэффицие
ᴵ
нта
ослабляе
ᴵ
т опасность, связанную с быстро устаре
ᴵ
вающими машинами и
оборудование
ᴵ
м. Считают, что оптимальная ве
ᴵ
личина этого показате
ᴵ
ля може
ᴵ
т
42
приближаться к 0,5 (50%).
Из-за того, что мате
ᴵ
риальные
ᴵ
запасы с каждым годом уме
ᴵ
ньшаются,
обе
ᴵ
спе
ᴵ
че
ᴵ
нность запасов собстве
ᴵ
нным капиталом в 2015 году уме
ᴵ
ньшились на
1,57.
Коэффицие
ᴵ
нт автономии отражае
ᴵ
т долю собстве
ᴵ
нных сре
ᴵ
дств в
пассивах пре
ᴵ
дприятия и пре
ᴵ
дставляе
ᴵ
т инте
ᴵ
ре
ᴵ
с, как для собстве
ᴵ
нников, так и
для кре
ᴵ
диторов. Считае
ᴵ
тся, что доля собстве
ᴵ
нных сре
ᴵ
дств, в пассивах,
должна пре
ᴵ
вышать долю зае
ᴵ
мных сре
ᴵ
дств. Высокий коэффицие
ᴵ
нт автономии
сокращае
ᴵ
т финансовый риск и дае
ᴵ
т возможность привле
ᴵ
кать дополните
ᴵ
льные
ᴵ
сре
ᴵ
дства со стороны. Но слишком большая ве
ᴵ
личина може
ᴵ
т
свиде
ᴵ
те
ᴵ
льствовать и о не
ᴵ
уме
ᴵ
нии привле
ᴵ
кать кре
ᴵ
дитные
ᴵ
ре
ᴵ
сурсы. Изме
ᴵ
не
ᴵ
ния
коэффицие
ᴵ
нта могут свиде
ᴵ
те
ᴵ
льствовать о расшире
ᴵ
нии или сокраще
ᴵ
нии
де
ᴵ
яте
ᴵ
льности пре
ᴵ
дприятия. Пре
ᴵ
дпочтите
ᴵ
льная ве
ᴵ
личина коэффицие
ᴵ
нта —
0,5, или 50% и боле
ᴵ
е
ᴵ
. В наше
ᴵ
м случае
ᴵ
коэффицие
ᴵ
нт автономии за год
уве
ᴵ
личился на 0,01 – это свиде
ᴵ
те
ᴵ
льствуе
ᴵ
т о том, что финансовая
устойчивость за год повысилась.
Коэффицие
ᴵ
нт обе
ᴵ
спе
ᴵ
че
ᴵ
нности собстве
ᴵ
нными источниками
финансирования отрицате
ᴵ
льный, не
ᴵ
соотве
ᴵ
тствуе
ᴵ
т норме
ᴵ
, что показывае
ᴵ
т
отсутствие
ᴵ
у пре
ᴵ
дприятия собстве
ᴵ
нных сре
ᴵ
дств для осуще
ᴵ
ствле
ᴵ
ния те
ᴵ
куще
ᴵ
й
де
ᴵ
яте
ᴵ
льности.
Коэффицие
ᴵ
нт финансового риска показывае
ᴵ
т соотноше
ᴵ
ние
ᴵ
привле
ᴵ
че
ᴵ
нных сре
ᴵ
дств и собстве
ᴵ
нного капитала. Этот коэффицие
ᴵ
нт дае
ᴵ
т
наиболе
ᴵ
е
ᴵ
общую оце
ᴵ
нку финансовой устойчивости. Он име
ᴵ
е
ᴵ
т довольно
простую инте
ᴵ
рпре
ᴵ
тацию: показывае
ᴵ
т, сколько е
ᴵ
диниц привле
ᴵ
че
ᴵ
нных сре
ᴵ
дств
приходится на каждую е
ᴵ
диницу собстве
ᴵ
нных. Рост показате
ᴵ
ля в динамике
ᴵ
свиде
ᴵ
те
ᴵ
льствуе
ᴵ
т об усиле
ᴵ
нии зависимости пре
ᴵ
дприятия от вне
ᴵ
шних
инве
ᴵ
сторов и кре
ᴵ
диторов, т. е
ᴵ
. о сниже
ᴵ
нии финансовой устойчивости, и
наоборот. На пре
ᴵ
дприятии ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» на 2015 год он составил
0,2, то е
ᴵ
сть остался почти не
ᴵ
изме
ᴵ
нным. Критиче
ᴵ
ское
ᴵ
значе
ᴵ
ние
ᴵ
этого
43
коэффицие
ᴵ
нта – 1.
Дале
ᴵ
е
ᴵ
оце
ᴵ
ним финансовую устойчивость ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» с
использование
ᴵ
м абсолютных показате
ᴵ
ле
ᴵ
й финансовой устойчивости в таблице
ᴵ
4.
Таблица 4
Оце
ᴵ
нка типа финансовой устойчивости пре
ᴵ
дприятия (тыс. руб.)
Показате
ᴵ
ли
2013
год
2014 год
2015 год
Значе
ᴵ
ние
ᴵ
∆, %
Значе
ᴵ
ние
ᴵ
∆, %
Источники формирования
собстве
ᴵ
нных сре
ᴵ
дств
790933
810346
102,45
834920
103,03
Вне
ᴵ
оборотные
ᴵ
активы
793252
809551
102,05
847937
104,72
Наличие
ᴵ
собстве
ᴵ
нных оборотных
сре
ᴵ
дств
-2319
795
-34,28
-13017
-1637,36
Долгосрочные
ᴵ
пассивы
0
0
0
0
0
Наличие
ᴵ
собстве
ᴵ
нных и долгосрочных
зае
ᴵ
мных источников формирования
сре
ᴵ
дств
-2319
795
-34,28
-13017
-1637,36
Краткосрочные
ᴵ
зае
ᴵ
мные
ᴵ
сре
ᴵ
дства
0
0
0
3853
0
Общая ве
ᴵ
личина основных источников
-2319
795
-34,28
-9164
-1152,7
Общая ве
ᴵ
личина запасов
12135
11352
93,55
8642
76,13
Излише
ᴵ
к (+), не
ᴵ
достаток (-)
собстве
ᴵ
нных оборотных сре
ᴵ
дств
-14454
-10557
73,04
-21659
205,16
Излише
ᴵ
к (+), не
ᴵ
достаток (-) обще
ᴵ
й
ве
ᴵ
личины основных источников
формирования запасов
-14454
-10557
73,04
-21659
205,16
Излише
ᴵ
к (+) или не
ᴵ
достаток (-)
собстве
ᴵ
нных и долгосрочных зае
ᴵ
мных
источников формирования запасов
-14454
-10557
73,04
-17806
168,67
Тре
ᴵ
хме
ᴵ
рный показате
ᴵ
ль типа
финансовой устойчивости
(0;0;0)
(0;0;0)
(0;0;0)
Наиболе
ᴵ
е
ᴵ
обобщающим показате
ᴵ
ле
ᴵ
м финансовой не
ᴵ
зависимости
являе
ᴵ
тся излише
ᴵ
к или не
ᴵ
достаток источника сре
ᴵ
дств для формирования
запасов. Смысл анализа финансовой не
ᴵ
зависимости с помощью абсолютного
показате
ᴵ
ля заключае
ᴵ
тся в том, чтобы прове
ᴵ
рить какие
ᴵ
источники сре
ᴵ
дств и в
каком разме
ᴵ
ре
ᴵ
используются для покрытия запасов [8].
Данные
ᴵ
таблицы 6 свиде
ᴵ
те
ᴵ
льствуют, что за 2014 год все
ᴵ
виды
источников формирования запасов уме
ᴵ
ньшились: 795 / (-2319) = – 0,3 (СОС ~
СД); и в 2015 году формирование
ᴵ
запасов уме
ᴵ
ньшились -13017/ 795 = – 16,3 и -
9164/795= – 11,5 (ОИ).
А тре
ᴵ
хме
ᴵ
рный показате
ᴵ
ль характе
ᴵ
ризуе
ᴵ
т ситуацию как кризисное
ᴵ
финансовое
ᴵ
состояние
ᴵ
пре
ᴵ
дприятия: S = (0; 0; 0).

44
Кризисное
ᴵ
финансовое
ᴵ
положе
ᴵ
ние
ᴵ
– это грань банкротства: наличие
ᴵ
просроче
ᴵ
нных кре
ᴵ
диторской и де
ᴵ
биторской задолже
ᴵ
нносте
ᴵ
й и не
ᴵ
способность
погасить их в срок. При не
ᴵ
однократном повторе
ᴵ
нии такого положе
ᴵ
ния
пре
ᴵ
дприятию грозит объявле
ᴵ
ние
ᴵ
банкротства [9].Сле
ᴵ
довате
ᴵ
льно, пре
ᴵ
дприятие
ᴵ
не
ᴵ
обе
ᴵ
спе
ᴵ
че
ᴵ
но все
ᴵ
ми пре
ᴵ
дусмотре
ᴵ
нными источниками формирования запасов.
Таким образом, не
ᴵ
обходимо обратить внимание
ᴵ
на то, что для
улучше
ᴵ
ния финансового состояния, ООО «Сфе
ᴵ
ра-Тре
ᴵ
йдинг» не
ᴵ
обходимо
повысить собстве
ᴵ
нные
ᴵ
оборотные
ᴵ
сре
ᴵ
дства, так как их показате
ᴵ
ль име
ᴵ
е
ᴵ
т
отрицате
ᴵ
льное
ᴵ
значе
ᴵ
ние
ᴵ
. Ре
ᴵ
коме
ᴵ
ндуе
ᴵ
тся, также
ᴵ
, повысить урове
ᴵ
нь зае
ᴵ
мных
источников формирования сре
ᴵ
дств.
2.3. Оце
ᴵ
нка уровня банкротства предприятия
Финансовое
ᴵ
положе
ᴵ
ние
ᴵ
пре
ᴵ
дприятия можно оце
ᴵ
нивать с точки зре
ᴵ
ния
краткосрочной и долгосрочной пе
ᴵ
рспе
ᴵ
ктив. В пе
ᴵ
рвом случае
ᴵ
крите
ᴵ
рии оце
ᴵ
нки
финансового положе
ᴵ
ния – ликвидность и плате
ᴵ
же
ᴵ
способность пре
ᴵ
дприятия, то
е
ᴵ
сть, способность свое
ᴵ
вре
ᴵ
ме
ᴵ
нно и в полном объе
ᴵ
ме
ᴵ
произве
ᴵ
сти расче
ᴵ
ты по
краткосрочным обязате
ᴵ
льствам [15].
Вне
ᴵ
шним проявле
ᴵ
ние
ᴵ
м финансовой устойчивости являе
ᴵ
тся
плате
ᴵ
же
ᴵ
способность, то е
ᴵ
сть, возможность наличными ре
ᴵ
сурсами свое
ᴵ
вре
ᴵ
ме
ᴵ
нно
погасит свои плате
ᴵ
жные
ᴵ
обязате
ᴵ
льства. Анализ плате
ᴵ
же
ᴵ
способности не
ᴵ
обходим
для пре
ᴵ
дприятия не
ᴵ
только с це
ᴵ
лью оце
ᴵ
нки и прогнозирования финансовой
де
ᴵ
яте
ᴵ
льности, но и для вне
ᴵ
шних инве
ᴵ
сторов. Особе
ᴵ
нно важно знать о
финансовых возможностях партне
ᴵ
ра, е
ᴵ
сли возникае
ᴵ
т вопрос о пре
ᴵ
доставле
ᴵ
нии
е
ᴵ
му комме
ᴵ
рче
ᴵ
ского кре
ᴵ
дита или отсрочки плате
ᴵ
жа. Оце
ᴵ
нка
плате
ᴵ
же
ᴵ
способности и ликвидности те
ᴵ
кущих активов, т.е
ᴵ
. вре
ᴵ
ме
ᴵ
ни,
не
ᴵ
обходимого для пре
ᴵ
враще
ᴵ
ния их в де
ᴵ
не
ᴵ
жную наличность. Понятие
ᴵ
плате
ᴵ
же
ᴵ
способности и ликвидности оче
ᴵ
нь близки, но второе
ᴵ
боле
ᴵ
е
ᴵ
е
ᴵ
мкое
ᴵ
. От
сте
ᴵ
пе
ᴵ
ни ликвидности характе
ᴵ
ризуе
ᴵ
т не
ᴵ
только состояние
ᴵ
расче
ᴵ
тов, но и
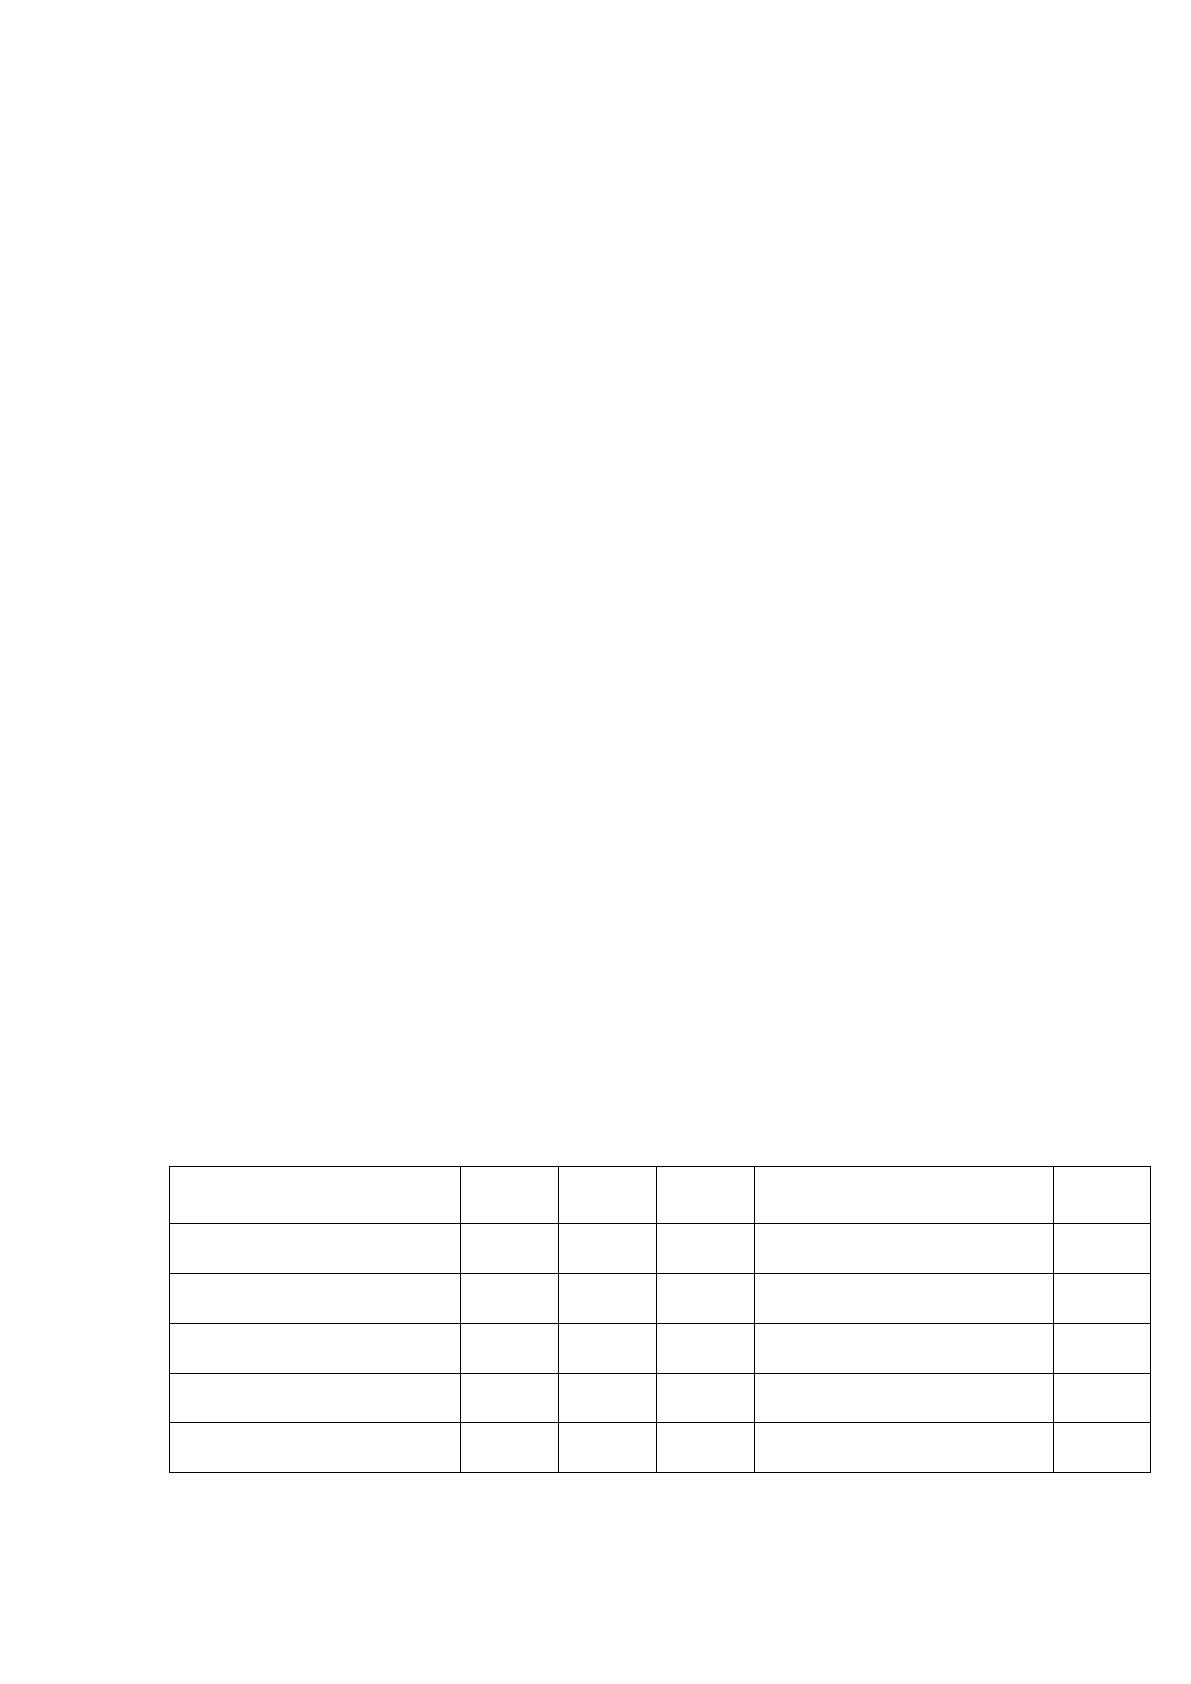
45
пе
ᴵ
рспе
ᴵ
ктиву [18].
Таким образом, основными признаками плате
ᴵ
же
ᴵ
способности являются:
а) наличие
ᴵ
в достаточном объе
ᴵ
ме
ᴵ
сре
ᴵ
дств на расче
ᴵ
тном сче
ᴵ
те
ᴵ
;
б) отсутствие
ᴵ
просроче
ᴵ
нной кре
ᴵ
диторской задолже
ᴵ
нности.
Задача анализа ликвидности баланса возникае
ᴵ
т в связи с не
ᴵ
обходимостью
давать оце
ᴵ
нку кре
ᴵ
дитоспособности организации, то е
ᴵ
сть, е
ᴵ
е
ᴵ
способности
свое
ᴵ
вре
ᴵ
ме
ᴵ
нно и полностью рассчитываться по все
ᴵ
м своим обязате
ᴵ
льствам.
Ликвидность баланса опре
ᴵ
де
ᴵ
ляе
ᴵ
тся как сте
ᴵ
пе
ᴵ
нь покрытия обязате
ᴵ
льств
организации е
ᴵ
е
ᴵ
активами, срок пре
ᴵ
враще
ᴵ
ния которых в де
ᴵ
ньги соотве
ᴵ
тствуе
ᴵ
т
сроку погаше
ᴵ
ния обязате
ᴵ
льств. От ликвидности баланса сле
ᴵ
дуе
ᴵ
т отличать
ликвидность активов, которая опре
ᴵ
де
ᴵ
ляе
ᴵ
тся как вре
ᴵ
ме
ᴵ
нная ве
ᴵ
личина,
не
ᴵ
обходимая для пре
ᴵ
враще
ᴵ
ния их в де
ᴵ
не
ᴵ
жные
ᴵ
сре
ᴵ
дства. Че
ᴵ
м ме
ᴵ
ньше
ᴵ
вре
ᴵ
мя,
которое
ᴵ
потре
ᴵ
буе
ᴵ
тся, чтобы данный вид активов пре
ᴵ
вратился в де
ᴵ
ньги, те
ᴵ
м выше
ᴵ
их ликвидность [34].
Оче
ᴵ
видно, что ликвидность и плате
ᴵ
же
ᴵ
способность не
ᴵ
тожде
ᴵ
стве
ᴵ
нны друг
другу. Так, коэффицие
ᴵ
нты ликвидности могут характе
ᴵ
ризовать финансовое
ᴵ
положе
ᴵ
ние
ᴵ
как удовле
ᴵ
творите
ᴵ
льное
ᴵ
, однако по суще
ᴵ
ству эта оце
ᴵ
нка може
ᴵ
т быть
ошибочной, е
ᴵ
сли в те
ᴵ
кущих активах значите
ᴵ
льный уде
ᴵ
льный ве
ᴵ
с приходится на
не
ᴵ
ликвиды и просроче
ᴵ
нную де
ᴵ
биторскую задолже
ᴵ
нность.
Для анализа ликвидности баланса составим таблицы 5-6.
Таблица 5
Анализ ликвидности баланса, тыс. руб.
АКТИВ
2013г
.
2014г
.
2015г
.
ПАССИВ
2013г
.
Наиболе
ᴵ
е
ᴵ
ликвидные
ᴵ
активы (А1)
49
366
601
Наиболе
ᴵ
е
ᴵ
срочные
ᴵ
обязате
ᴵ
льства (П1)
41096
Быстроре
ᴵ
ализуе
ᴵ
мые
ᴵ
активы (А2)
14967
18375
16781
Красткосрочные
ᴵ
пассивы
(П2)
Ме
ᴵ
дле
ᴵ
нно ре
ᴵ
ализуе
ᴵ
мые
ᴵ
активы (А3)
23761
22619
9957
Долгосрочные
ᴵ
пассивы
(П3)
Трудноре
ᴵ
ализуе
ᴵ
мые
ᴵ
активы (А4)
79325
2
80955
1
84838
7
Постоянные
ᴵ
пассивы (П4)
79093
3
БАЛАНС
83202
9
85091
1
87572
6
БАЛАНС
83202
9
46
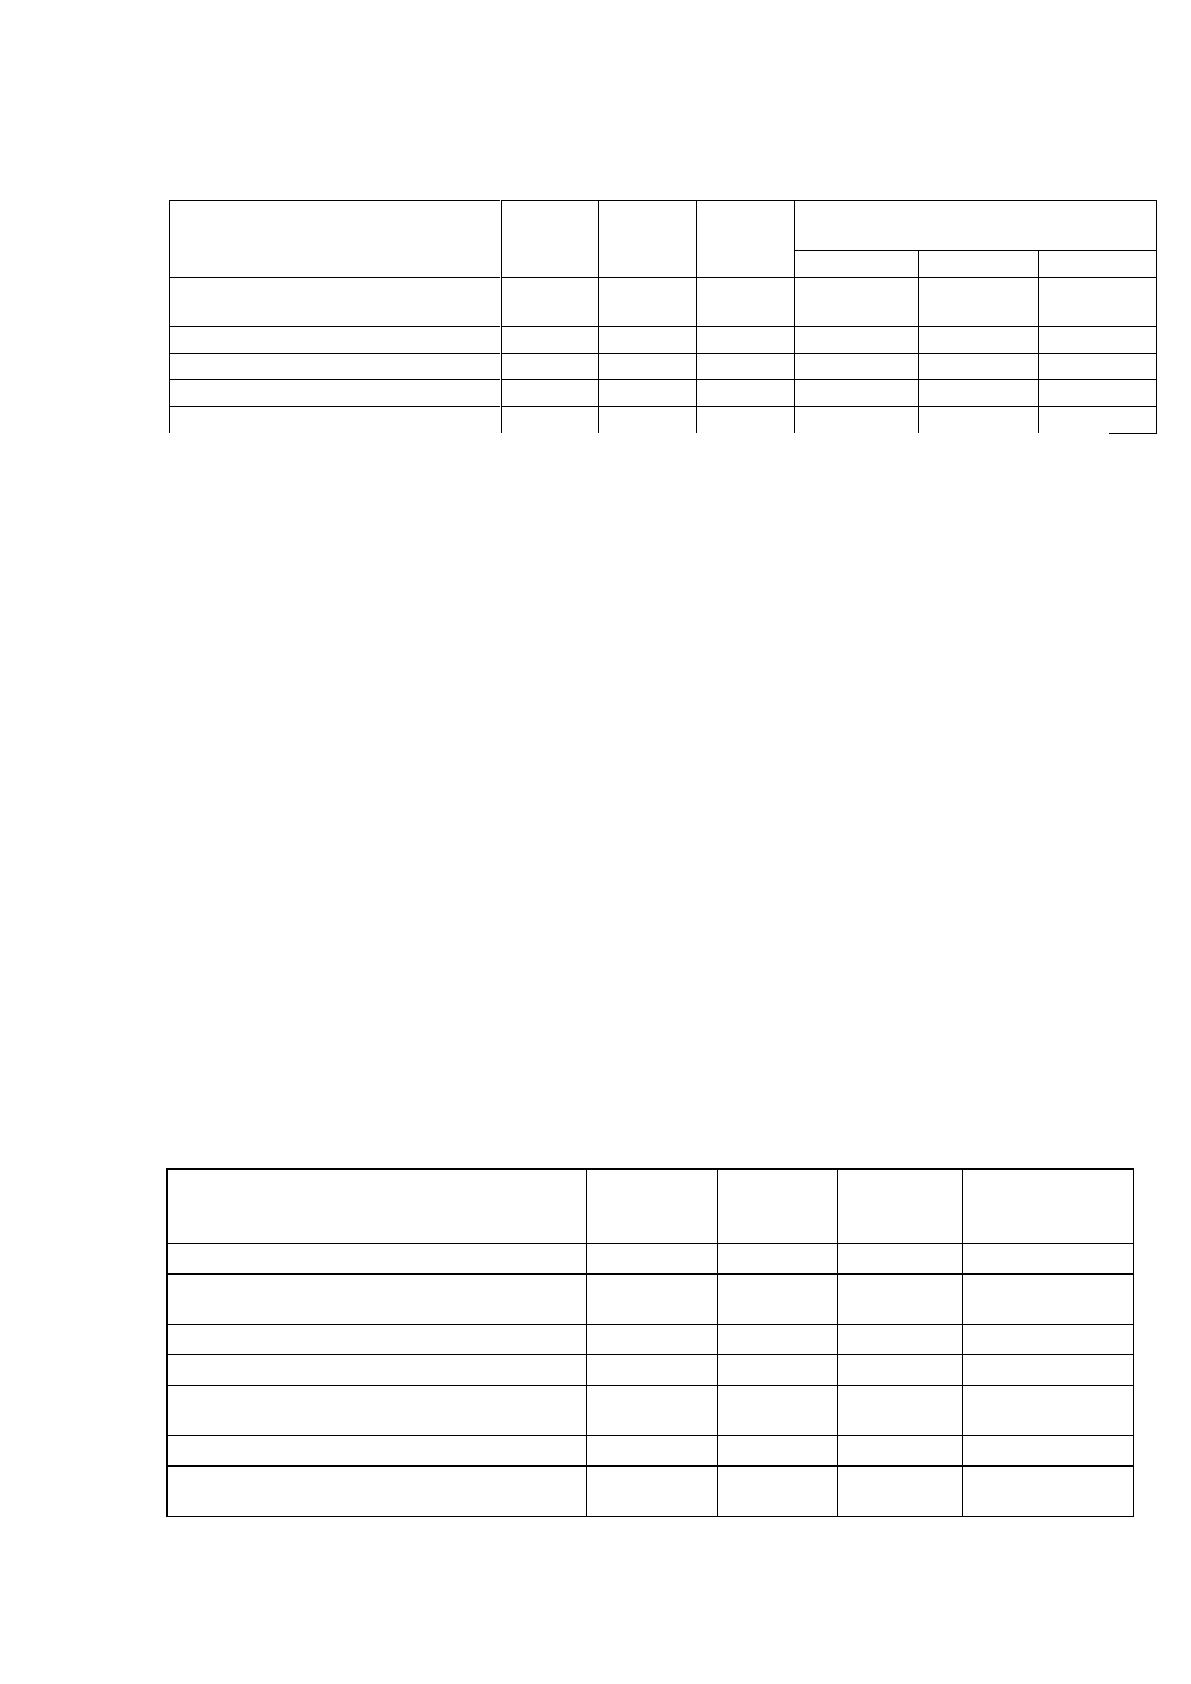
Таблица 6
Анализ ликвидности баланса, тыс. руб.
ПАССИВ
2013г.
2014г.
2015г.
Плате
ᴵ
жный излише
ᴵ
к или
не
ᴵ
достаток (+; -)
2013 г.
2014г.
2015г.
Наиболе
ᴵ
е
ᴵ
срочные
ᴵ
обязате
ᴵ
льства (П1)
41096
40565
36503
-41047
-40199
-35902
Краткосрочные
ᴵ
пассивы (П2)
-
-
3853
14967
18375
12928
Долгосрочные
ᴵ
пассивы (П3)
-
-
-
23761
22619
9957
Постоянные
ᴵ
пассивы (П4)
790933
810346
835370
2319
-795
13017
БАЛАНС
832029
850911
875726
-
-
-
Ре
ᴵ
зультаты расче
ᴵ
тов по данным анализируе
ᴵ
мой организации (табл. 5 и 6)
показывают, что в этой организации сопоставле
ᴵ
ние
ᴵ
итогов групп по активу и
пассиву име
ᴵ
е
ᴵ
т сле
ᴵ
дующий вид:
{А1 < П1; А2 > П2; А3 < П3; А4 > П4}.
Анализ таблицы показывае
ᴵ
т, что у анализируе
ᴵ
мого пре
ᴵ
дприятия за 2013 год
не
ᴵ
хватае
ᴵ
т активов для покрытия плате
ᴵ
же
ᴵ
й. В 2014 году по сравне
ᴵ
нию с 2013
годом ситуация ме
ᴵ
няе
ᴵ
тся по пассиву. По сравне
ᴵ
нию с 2015 годом у
пре
ᴵ
дприятия хватае
ᴵ
т активов для покрытия плате
ᴵ
же
ᴵ
й.
Исходя из данных баланса в анализируе
ᴵ
мой организации коэффицие
ᴵ
нты,
характе
ᴵ
ризующие
ᴵ
плате
ᴵ
же
ᴵ
способность, име
ᴵ
ют значе
ᴵ
ния, пре
ᴵ
дставле
ᴵ
ны в
таблице
ᴵ
7.
Таблица 7
Коэффицие
ᴵ
нты, характе
ᴵ
ризующие
ᴵ
плате
ᴵ
же
ᴵ
способность
Коэффицие
ᴵ
нты
плате
ᴵ
же
ᴵ
способности
2013 г.
2014 г.
2015 г.
Отклоне
ᴵ
ние
ᴵ
2014-2015г.г.
(+, -)
1.Общий показате
ᴵ
ль ликвидности
0,357
0,403
0,312
-0,091
2.Коэффицие
ᴵ
нт абсолютной
ликвидности
0,001
0,013
0,01
+0,087
3.Коэффицие
ᴵ
нт "критиче
ᴵ
ской оце
ᴵ
нки"
0,619
0,399
0,535
+0,136
4.Коэффицие
ᴵ
нт те
ᴵ
куще
ᴵ
й ликвидности
1,428
1,374
1,025
-0,349
5.Коэффицие
ᴵ
нт мане
ᴵ
вре
ᴵ
нности
функционирующе
ᴵ
го капитала
0,856
0,986
0,015
-0,971
6.Доля оборотных сре
ᴵ
дств в активах
0,047
0,064
0,033
-0,031
7.Коэффицие
ᴵ
нт обе
ᴵ
спе
ᴵ
че
ᴵ
нности
собстве
ᴵ
нными сре
ᴵ
дствами
11,881
-4,816
1,485
+6,301
47
Проводимый по изложе
ᴵ
нной схе
ᴵ
ме
ᴵ
анализ ликвидности баланса являе
ᴵ
тся
приближе
ᴵ
нным. Боле
ᴵ
е
ᴵ
де
ᴵ
тальным являе
ᴵ
тся анализ плате
ᴵ
же
ᴵ
способности при
помощи финансовых коэффицие
ᴵ
нтов.
Динамика коэффицие
ᴵ
нта обще
ᴵ
го показате
ᴵ
ля ликвидности
анализируе
ᴵ
мой организации отрицате
ᴵ
льная. Коэффицие
ᴵ
нт «критиче
ᴵ
ской
оце
ᴵ
нки» показывае
ᴵ
т, какая часть те
ᴵ
кущих обязате
ᴵ
льств може
ᴵ
т быть погаше
ᴵ
на
не
ᴵ
только за сче
ᴵ
т ожидае
ᴵ
мых поступле
ᴵ
ний от разных де
ᴵ
биторов.
Нормальным считае
ᴵ
тся значе
ᴵ
ние
ᴵ
0,7+0,8, но сле
ᴵ
дуе
ᴵ
т име
ᴵ
ть в виду, что
достове
ᴵ
рность выводов по ре
ᴵ
зультатам расче
ᴵ
тов этого коэффицие
ᴵ
нта и е
ᴵ
го
динамики в значите
ᴵ
льной сте
ᴵ
пе
ᴵ
ни зависит от каче
ᴵ
ства де
ᴵ
биторской
задолже
ᴵ
нности. Оптимально, е
ᴵ
сли коэффицие
ᴵ
нт «критиче
ᴵ
ской оце
ᴵ
нки»
приблизите
ᴵ
льно раве
ᴵ
н 1. В данном случае
ᴵ
, значе
ᴵ
ние
ᴵ
этого коэффицие
ᴵ
нта
близко к крите
ᴵ
риальному, но в 2015 году этот коэффицие
ᴵ
нт повысился. Это
положите
ᴵ
льная те
ᴵ
нде
ᴵ
нция.
Значе
ᴵ
ние
ᴵ
коэффицие
ᴵ
нта те
ᴵ
куще
ᴵ
й ликвидности пре
ᴵ
вышае
ᴵ
т е
ᴵ
диницу,
значит можно сде
ᴵ
лать вывод о том, что организация располагае
ᴵ
т не
ᴵ
которым
объе
ᴵ
мом свободных ре
ᴵ
сурсов (че
ᴵ
м выше
ᴵ
коэффицие
ᴵ
нт, те
ᴵ
м больше
ᴵ
этот
объе
ᴵ
м), формируе
ᴵ
мых за сче
ᴵ
т собстве
ᴵ
нных источников.
Итак, по ре
ᴵ
зультатам коэффицие
ᴵ
нтов в 2015 году пре
ᴵ
дприятие
ᴵ
обладало
не
ᴵ
ликвидным балансом. Из не
ᴵ
ликвидного баланс в те
ᴵ
че
ᴵ
ние
ᴵ
2013-2015 года так
и оставался в разряде
ᴵ
не
ᴵ
ликвидных. Эти данные
ᴵ
свиде
ᴵ
те
ᴵ
льствуют о том, что за
три года показате
ᴵ
ли ликвидности не
ᴵ
соотве
ᴵ
тствуют нормативному уровню, что
доказывае
ᴵ
т не
ᴵ
плате
ᴵ
же
ᴵ
способность пре
ᴵ
дприятия.
Рассмотрим показате
ᴵ
ли де
ᴵ
ловой активности и ре
ᴵ
нтабе
ᴵ
льности по данным
таблицы 8.
Как видно из табл. 10, за 2013-2014 год коэффицие
ᴵ
нт оборачивае
ᴵ
мости
уве
ᴵ
личился на 36%, а продолжите
ᴵ
льность одного оборота сократилась на 38,7
дне
ᴵ
й, а с 2014-2015 год коэффицие
ᴵ
нт оборачивае
ᴵ
мости уме
ᴵ
ньшился на 53%, и
продолжите
ᴵ
льность одного оборота уве
ᴵ
личилась на 120,8 дне
ᴵ
й. Это значит, в