производстве. В свою очередь рентабельность имеет ряд показателей,
которые характеризуют финансовые результаты деятельности организации.
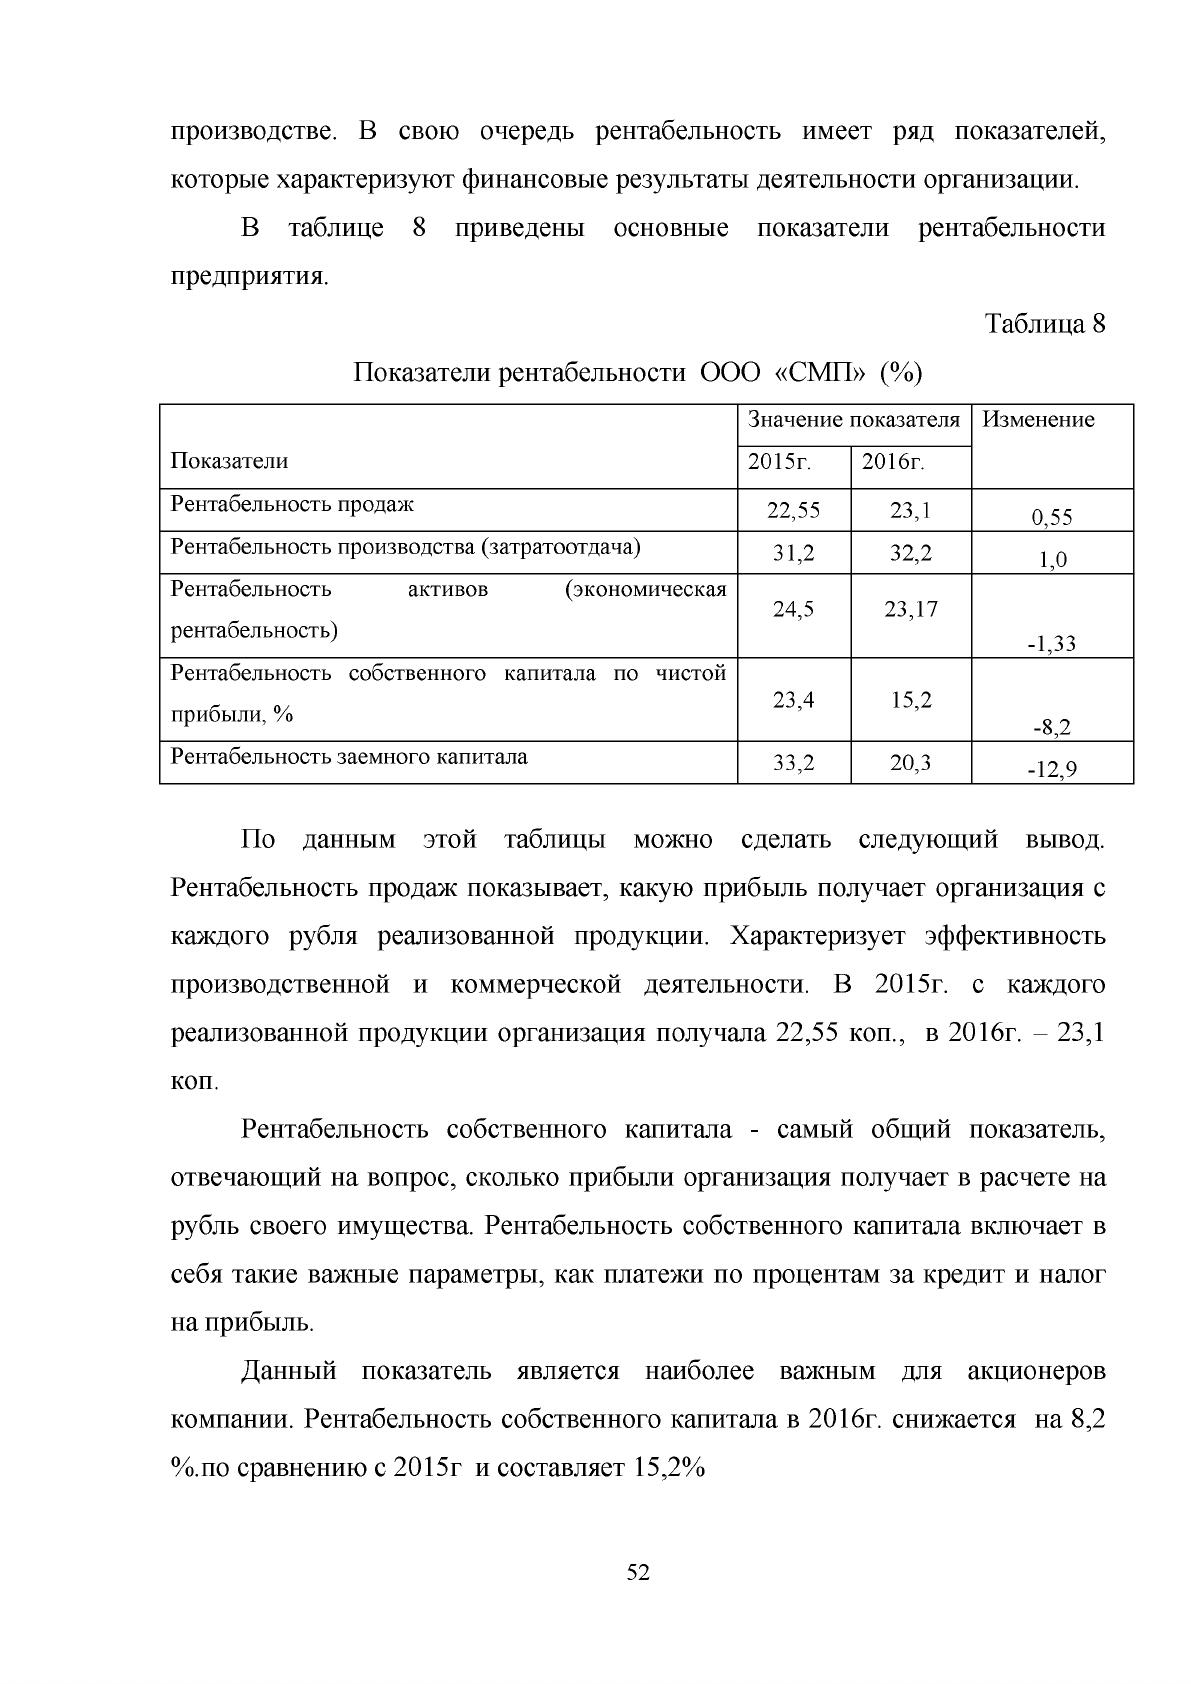
В таблице 8 приведены основные показатели рентабельности
предприятия.
Таблица 8
Показатели рентабельности ООО «СМП» (%)
Показатели
Значение показателя
Изменение
2015г. 2016г.
Рентабельность продаж
22,55 23,1
0,55
Рентабельность производства (затратоотдача)
31,2 32,2
1,0
Рентабельность активов (экономическая
рентабельность)
24,5 23,17
-1,33
Рентабельность собственного капитала по чистой
прибыли, %
23,4
15,2
-8,2
Рентабельность заемного капитала
33,2 20,3
-12,9
По данным этой таблицы можно сделать следующий вывод.
Рентабельность продаж показывает, какую прибыль получает организация с
каждого рубля реализованной продукции. Характеризует эффективность
производственной и коммерческой деятельности. В 2015г. с каждого
реализованной продукции организация получала 22,55 коп., в 2016г. - 23,1
коп.
Рентабельность собственного капитала - самый общий показатель,
отвечающий на вопрос, сколько прибыли организация получает в расчете на
рубль своего имущества. Рентабельность собственного капитала включает в
себя такие важные параметры, как платежи по процентам за кредит и налог
на прибыль.
Данный показатель является наиболее важны! для акционеров
компании. Рентабельность собственного капитала в 2016г. снижается на 8,2
%.по сравнению с 2015г и составляет 15,2%
52
Рентабельность операционной деятельности (затратоотдача)
показывает, сколько прибыли организация имеет с каждого рубля,
затраченного на производство и реализацию продукции. Служит
характеристикой управления, правильности выбранной стратегии и
показывает, насколько эффективно используются материальные ресурсы
предприятия в процессе его производственной деятельности. Данный показа)
тель в 2016 г. снижается на 1,0%.
Рентабельность совокупных активов характеризует эффективность и
прибыльность использования всех активов предприятия. Отражает величину
прибыли, приходящейся на один рубль, вложенный во внеоборотные и
оборотные активы. Рентабельность активов в 2016г. снижается на 1,33 %.
Рентабельность заемного капитала характеризует эффективность
использования предприятием заемного капитала. Рентабельность заемного
капитала снижается на 12,9%.
Как видно из табл.7 показатели рентабельности организации в
отчетном периоде снижаются, что является отрицательным моментом для
финансовой деятельности организации.
Динамика показателей рентабельности за 2015-2016 гг. показана на
рис.13
Рисунок 13. Динамика показателей рентабельности ООО «СМП»
за 2015-2016 г.
53

Факторный анализ показателей рентабельности предполагает
использование различных моделей. В работе необходимо проанализировать
влияние факторов на экономическую и финансовую рентабельность.
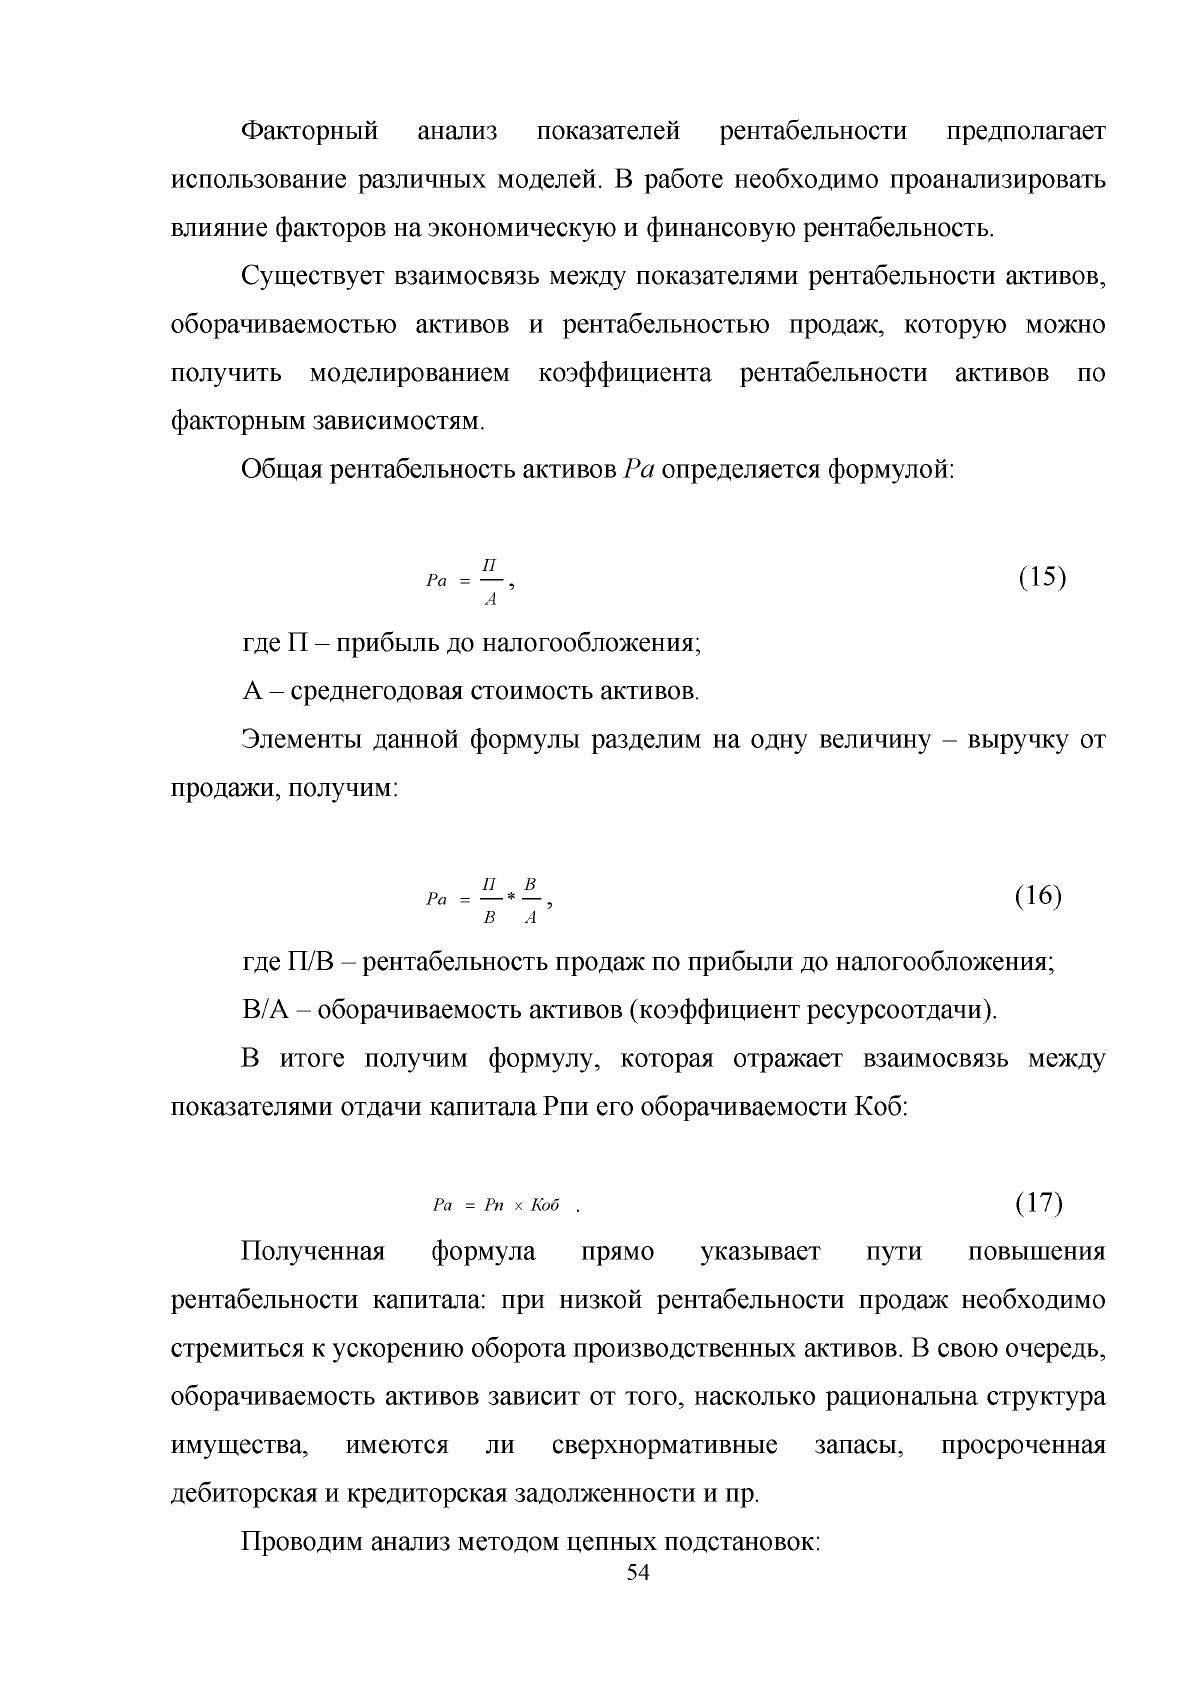
Существует взаимосвязь между показателями рентабельности активов,
оборачиваемостью активов и рентабельностью продаж, которую можно
получить моделированием коэффициента рентабельности активов по
факторным зависимостям.
Общая рентабельность активов Ра определяется формулой:
Ра = — , (15)
А
где П - прибыль до налогообложения;
А - среднегодовая стоимость активов.
Элементы данной формулы разделим на одну величину - выручку от
продажи, получим:
П В
Ра =
--------
* — .
В А '
(16)
где П/В - рентабельность продаж по прибыли до налогообложения;
В/А - оборачиваемость активов (коэффициент ресурсоотдачи).
В итоге получим формулу, которая отражает взаимосвязь между
показателями отдачи капитала Рпи его оборачиваемости Коб:
Ра = Рп х Коб . (17)
Полученная формула прямо указывает пути повышения
рентабельности капитала: при низкой рентабельности продаж необходимо
стремиться к ускорению оборота производственных активов. В свою очередь,
оборачиваемость активов зависит от того, насколько рациональна структура
имущества, имеются ли сверхнормативные запасы, просроченная
дебиторская и кредиторская задолженности и пр.
Проводим анализ методом цепных подстановок:
54
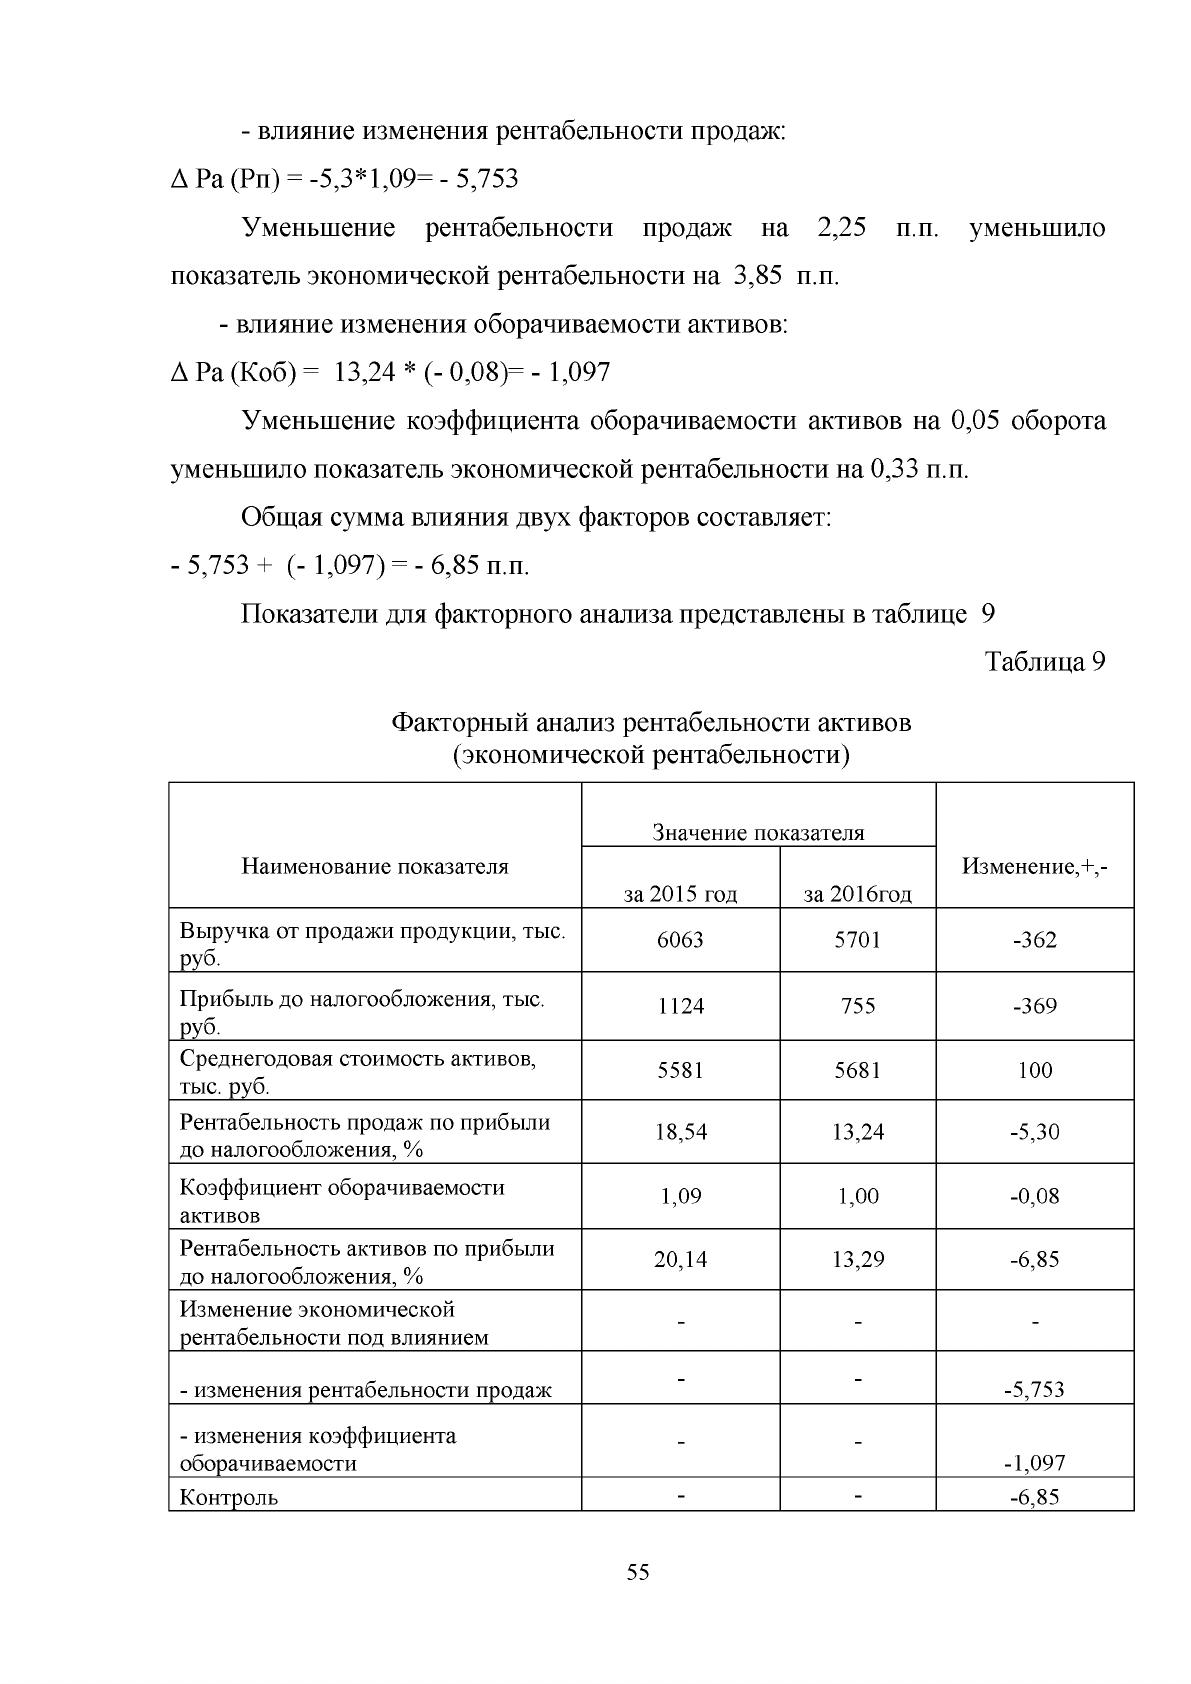
- влияние изменения рентабельности продаж:
А Ра (Рп) = -5,3*1,09= - 5,753
Уменьшение рентабельности продаж на 2,25 п.п. уменьшило
показатель экономической рентабельности на 3,85 п.п.
- влияние изменения оборачиваемости активов:
А Ра (Коб) = 13,24 * (- 0,08)= - 1,097
Уменьшение коэффициента оборачиваемости активов на 0,05 оборота
уменьшило показатель экономической рентабельности на 0,33 п.п.
Общая сумма влияния двух факторов составляет:
- 5,753 + (- 1,097) = - 6,85 п.п.
Показатели для факторного аншшза представлены в таблице 9
Таблица 9
Факторный анализ рентабельности активов
(экономической рентабельности)
Наименование показателя
Значение показателя
Изменение,+,-
за 2015 год за 2016год
Выручка от продажи продукции, тыс.
руб.
6063 5701 -362
Прибыль до налогообложения, тыс.
руб.
1124 755 -369
Среднегодовая стоимость активов,
тыс. руб.
5581 5681 100
Рентабельность продаж по прибыли
до налогообложения, %
18,54 13,24 -5,30
Коэффициент оборачиваемости
активов
1,09 1,00 -0,08
Рентабельность активов по прибыли
до налогообложения, %
20,14 13,29 -6,85
Изменение экономической
рентабельности под влиянием
- - -
- изменения рентабельности продаж
- -
-5,753
- изменения коэффициента
оборачиваемости
- -
-1,097
Контроль
- -
-6,85
55
Рентабельность активов может повышаться при неизменной
рентабельности продаж путем ускорения оборачиваемости активов. И,
наоборот, при неизменной ресурс-отдаче рентабельность активов может
расти за счет увеличения рентабельности продаж.
Таким образом, прибыль предприятия, полученная с каждого рубля
средств, вложенных в активы, зависит от скорости оборачиваемости средств
и от того, какова доля прибыли в выручке от продажи.
Рисунок 14. Влияние факторов на изменение рентабельности активов
в 2016 г.
Как видно из данного анализа рентабельность активов в 2016г.
снижается по причине снижения оборачиваемости активов и снижения
рентабельности продаж.
Проведенный анализ рентабельности показал снижение рентабельности
собственного капитала.
Проведем факторный анализ рентабельности собственного капитала
используя формулу Дюпона.
56
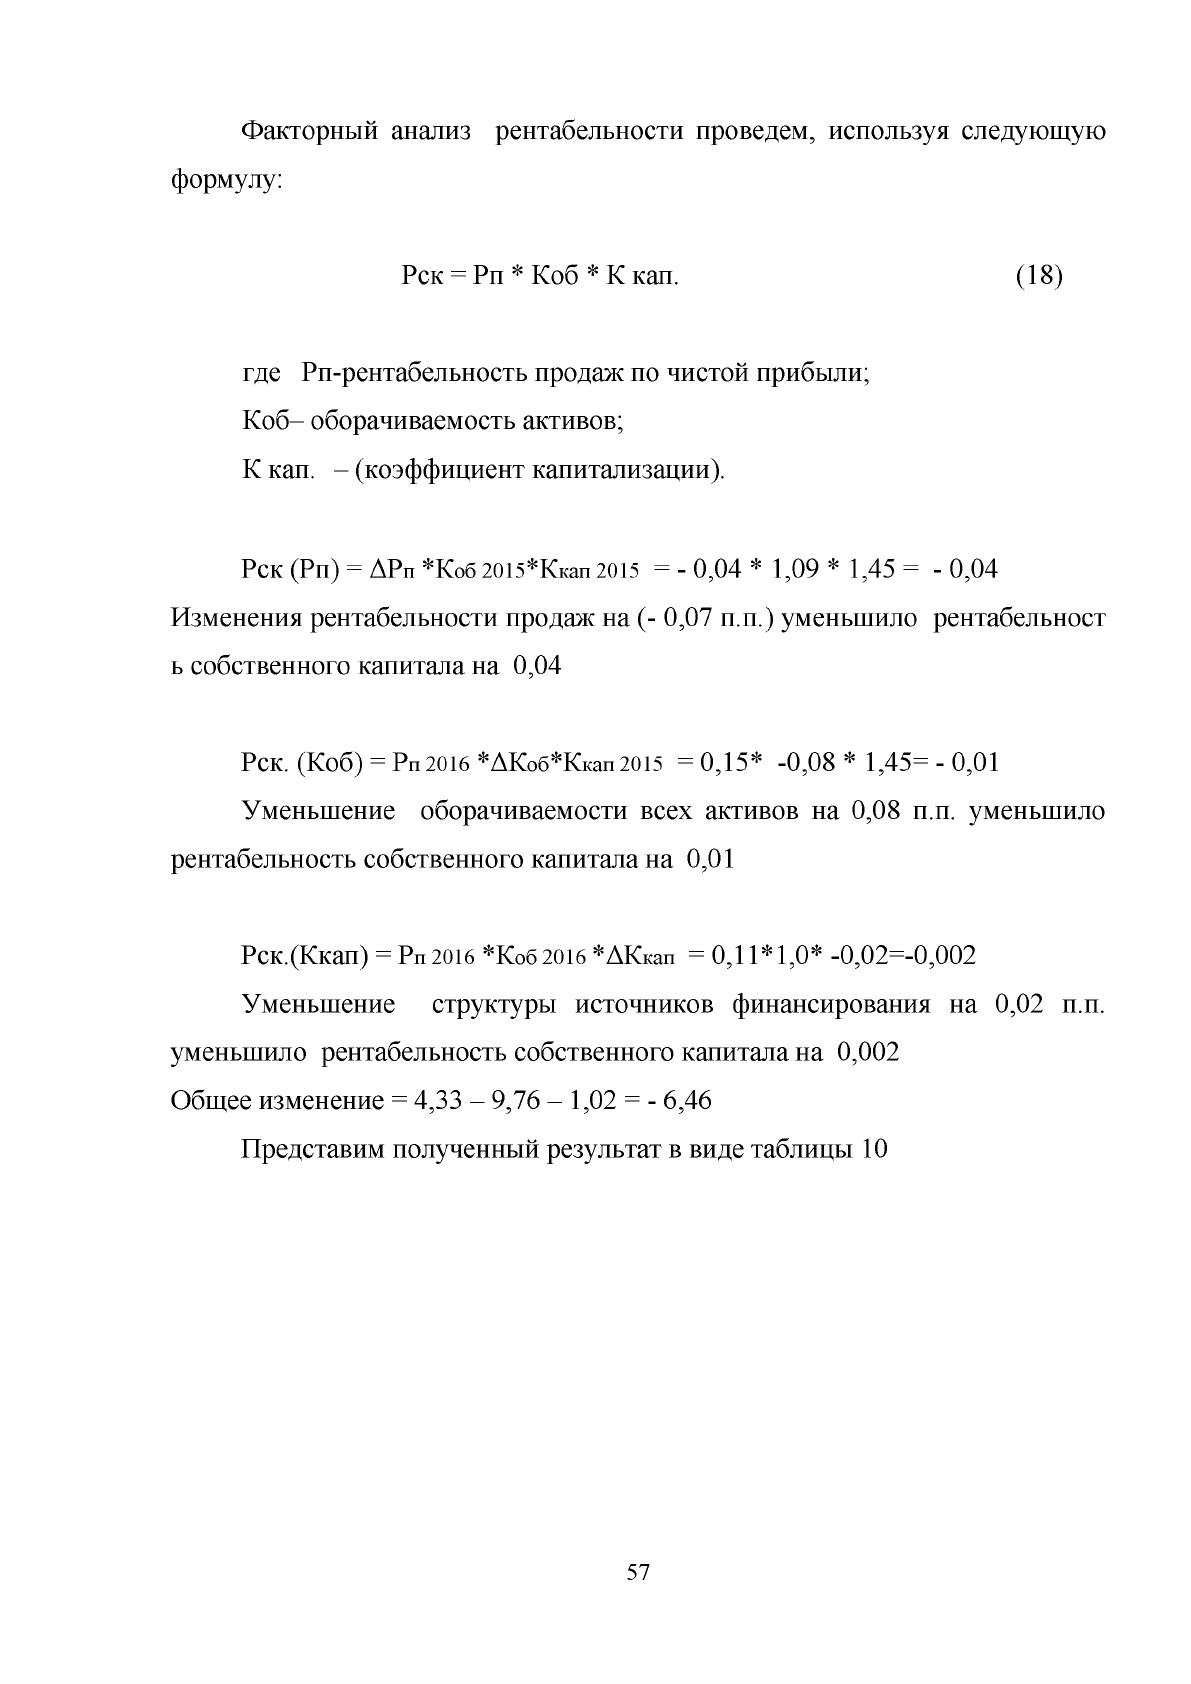
Факторный анализ рентабельности проведем, используя следующую
формулу:
Рск = Рп * Коб * К кап. (18)
где Рп-рентабельность продаж по чистой прибыли;
Коб- оборачиваемость активов;
К кап. - (коэффициент капитализации).
Рск (Рп) = ДРп *Коб 2015*Ккап 2015 = - 0,04 * 1,09 * 1,45 = - 0,04
Изменения рентабельности продаж на (- 0,07 п.п.) уменьшило рентабельност
ь собственного капитала на 0,04
Рск. (Коб) = Рп 2016 *ДКо б*Ккап 2015 = 0,15* -0,08 * 1,45= - 0,01
Уменьшение оборачиваемости всех активов на 0,08 п.п. уменьшило
рентабельность собственного капитала на 0,01
Рск.(Ккап) = Рп 2016 *Коб 2016 *ДКкап = 0,11*1,0* -0,02=-0,002
Уменьшение структуры источников финансирования на 0,02 п.п.
уменьшило рентабельность собственного капитала на 0,002
Общее изменение = 4,33 - 9,76 - 1,02 = - 6,46
Представим полученный результат в виде таблицы 10
57

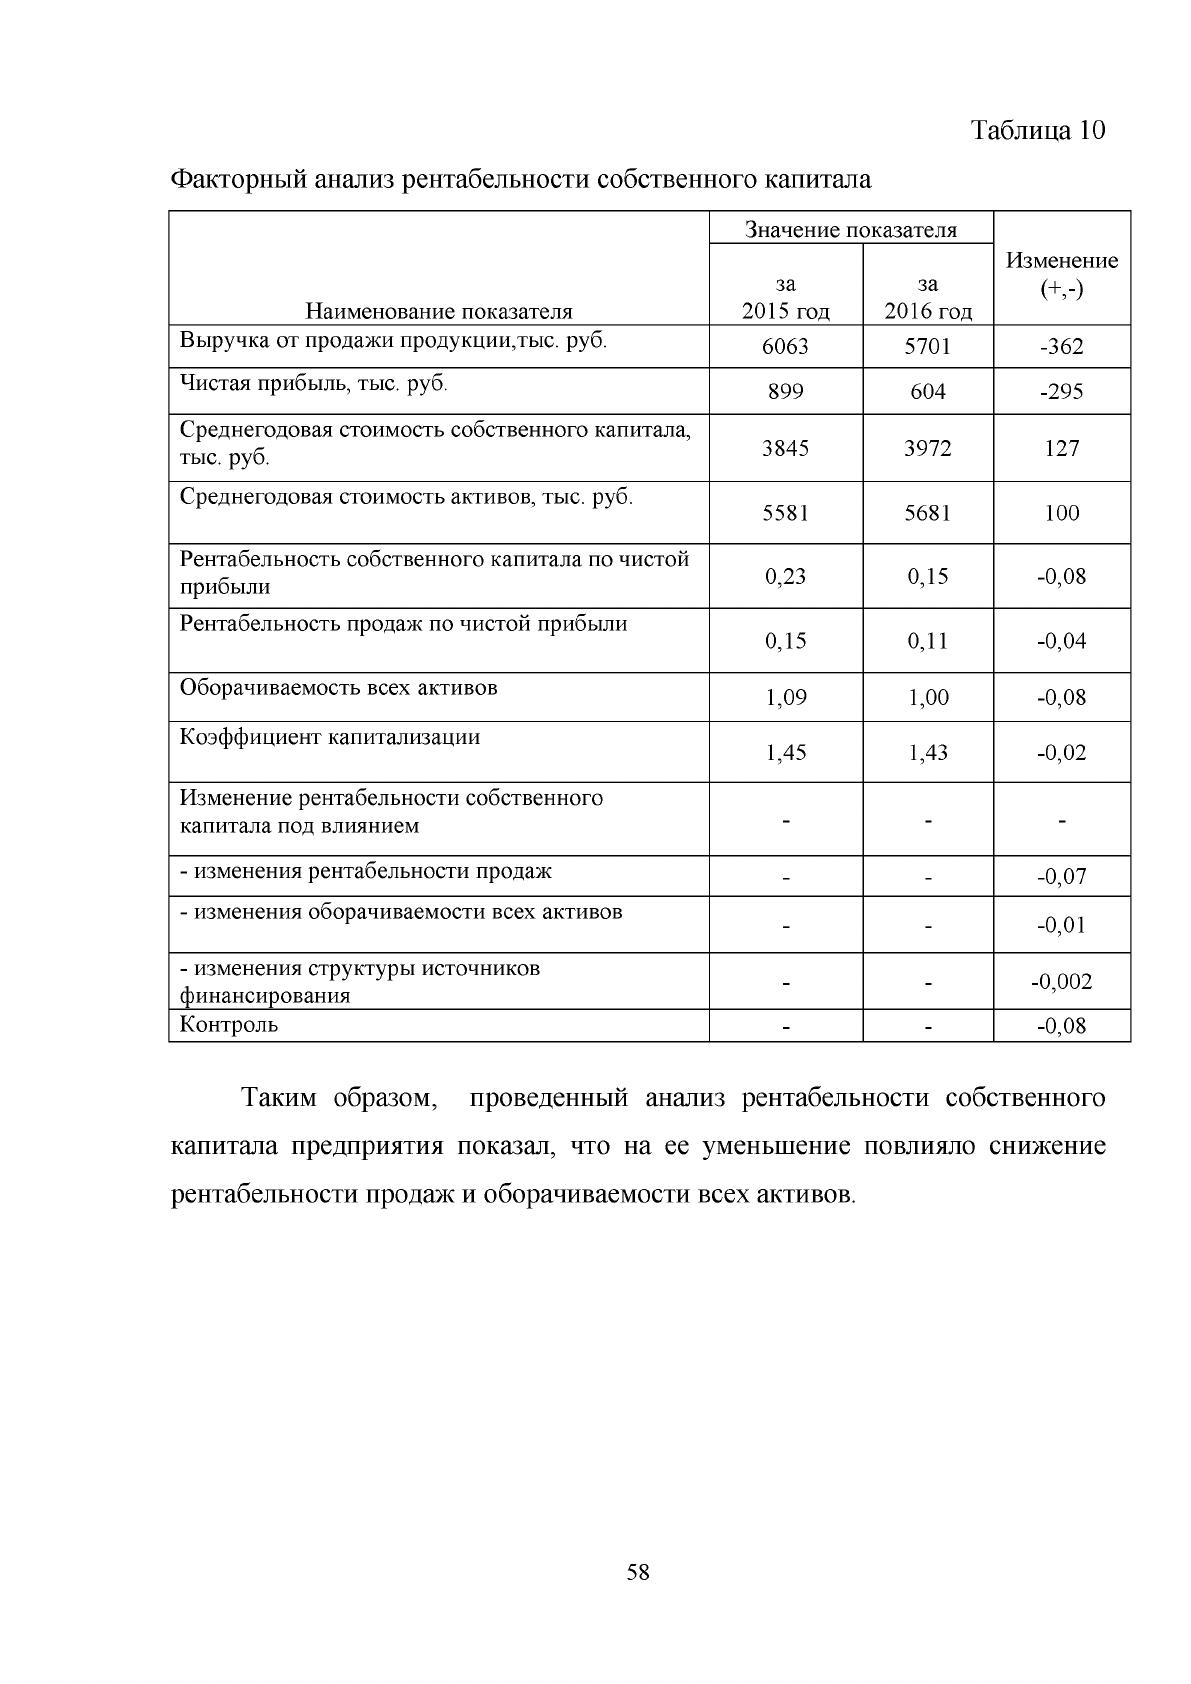
Таблица. 10
Факторный анализ рентабельности собственного капитала
Наименование показателя
Значение показателя
Изменение
(+,-)
за
2015 год
за
2016 год
Выручка от продажи продукции,тыс. руб.
6063 5701 -362
Чистая прибыль, тыс. руб.
899 604 -295
Среднегодовая стоимость собственного капитала,
тыс. руб.
3845 3972 127
Среднегодовая стоимость активов, тыс. руб.
5581 5681 100
Рентабельность собственного капитала по чистой
прибыли
0,23 0,15 -0,08
Рентабельность продаж по чистой прибыли
0,15
0,11
-0,04
Оборачиваемость всех активов
1,09 1,00 -0,08
Коэффициент капитализации
1,45
1,43 -0,02
Изменение рентабельности собственного
капитала под влиянием
- - -
- изменения рентабельности продаж
- -
-0,07
- изменения оборачиваемости всех активов
- -
-0,01
- изменения структуры источников
финансирования
- -
-0,002
Контроль
- -
-0,08
Таким образом, проведенный анализ рентабельности собственного
капитала предприятия показа!, что на ее уменьшение повлияло снижение
рентабельности продаж и оборачиваемости всех активов.
58
Рисунок 15. Влияние факторов на изменение рентабельности
собственного капитала в 2016 г.
Подведем итого финансовой деятельности предприятия за 2015-2016г.
На конец анализируемого периода в целом показатели деятельности
предприятия находятся на должном уровне, что говорит об устойчивом
положении предприятия, однако можно констатировать наметившиеся
неблагоприятные тенденции к снижению показателей.
За последний год в структуре балансовой прибыли предприятия
наблюдается снижение доли прибыли от реализации продукции, что
свидетельствует о снижении эффективности основной деятельности
предприятия.
Показатели рентабельности капитала и рентабельности продукции
предприятия остаются низкими.
Для совершенствования управления финансовыми результатами
необходимо провести мероприятия по увеличению состава прибыли и
оценки использования ее использования, т.е. увеличения рентабельности
продаж.
59
ГЛАВА 3. РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ
УПРАВЛЕНИЯ ФИНАНСОВЫМИ РЕЗУЛЬТАТАМИ
ДЕЯТЕЛЬНОСТИ ООО
3.1. Сдача складских помещений в аренду
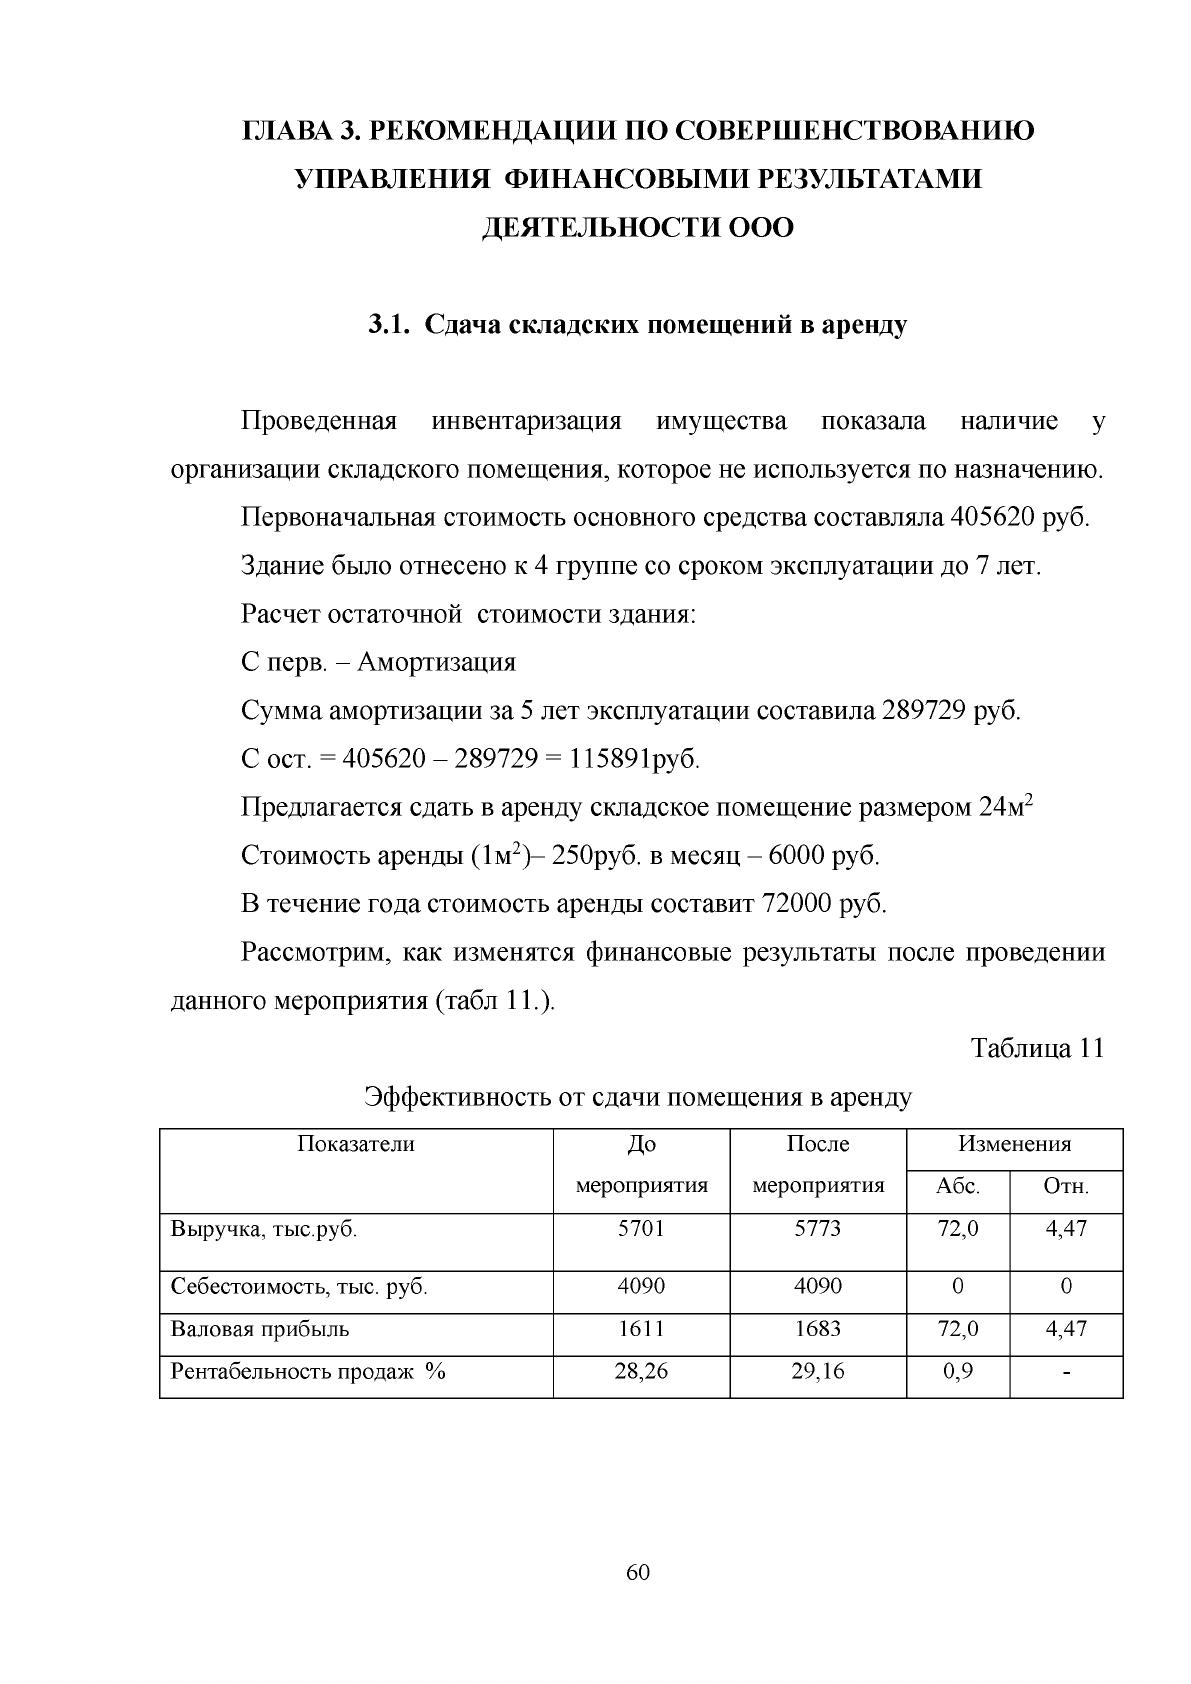
Проведенная инвентаризация имущества показала наличие у
организации складского помещения, которое не используется по назначению.
Первоначальная стоимость основного средства составляла 405620 руб.
Здание было отнесено к 4 группе со сроком эксплуатации до 7 лет.
Расчет остаточной стоимости здания:
С перв. - Амортизация
Сумма амортизации за 5 лет эксплуатации составила 289729 руб.
С ост. = 405620 - 289729 = 115891руб.
Предлагается сдать в аренду складское помещение размером 24м2
Стоимость аренды (1м2)- 250руб. в месяц - 6000 руб.
В течение года стоимость аренды составит 72000 руб.
Рассмотрим, как изменятся финансовые результаты после проведении
данного мероприятия (табл 11.).
Таблица 11
Эффективность от сдачи помещения в аренду
Показатели
До
После
Изменения
мероприятия мероприятия
Абс.
Отн.
Выручка, тыс.руб.
5701 5773 72,0 4,47
Себестоимость, тыс. руб. 4090 4090 0 0
Валовая прибыль 1611 1683 72,0 4,47
Рентабельность продаж % 28,26 29,16
0,9
-
60
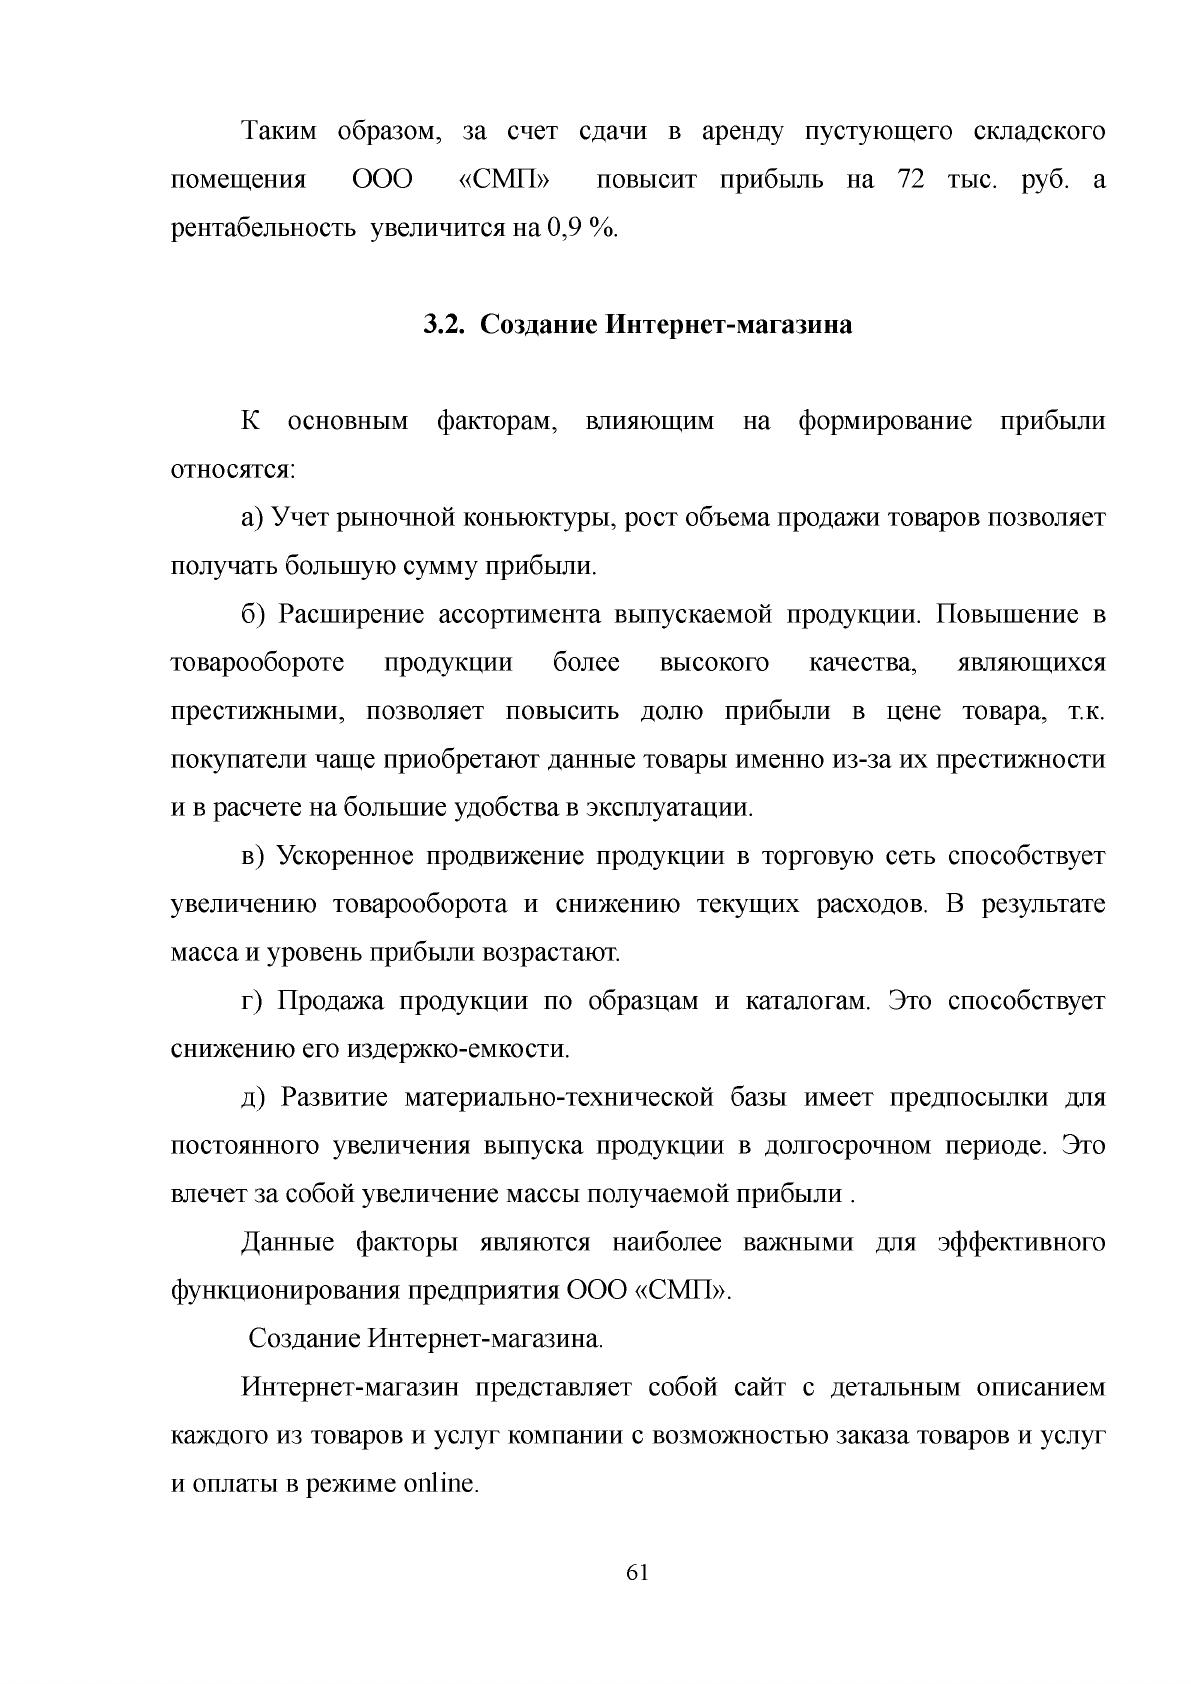
Таким образом, за счет сдачи в аренду пустующего складского
помещения ООО «СМП» повысит прибыль на 72 тыс. руб. а
рентабельность увеличится на 0,9 %.
3.2. Создание Интернет-магазина
К основным факторам, влияющим на формирование прибыли
относятся:
а) Учет рыночной коньюктуры, рост объема продажи товаров позволяет
получать большую сумму прибыли.
б) Расширение ассортимента выпускаемой продукции. Повышение в
товарообороте продукции более высокого качества, являющихся
престижными, позволяет повысить долю прибыли в цене товара, т.к.
покупатели чаще приобретают данные товары именно из-за их престижности
и в расчете на большие удобства в эксплуатации.
в) Ускоренное продвижение продукции в торговую сеть способствует
увеличению товарооборота и снижению текущих расходов. В результате
масса и уровень прибыли возрастают.
г) Продажа продукции по образцам и каталогам. Это способствует
снижению его издержко-емкости.
д) Развитие материально-технической базы имеет предпосылки для
постоянного увеличения выпуска продукции в долгосрочном периоде. Это
влечет за собой увеличение массы получаемой прибыли .
Данные факторы являются наиболее важными для эффективного
функционирования предприятия ООО «СМП».
Создание Интернет-магазина.
Интернет-магазин представляет собой сайт с детальны! описанием
каждого из товаров и услуг компании с возможностью заказа товаров и услуг
и оплаты в режиме online.
61