55
3. 가ПУТИ 가ПОВЫШЕНИЯ 가ФИНАНСОВЫХ 가РЕЗУЛЬТАТОВ 가И
가ДОХОДНОСТИ 가КОММЕРЧЕСКОГО 가БАНКА
3.1. 가Мероприятия 가по 가повышению 가финансовых 가результатов
가коммерческих 가банков
Наибольшее 가положительное 가влияние 가на 가финансовые 가результаты 가ПАО
가«ВТБ» 가оказало 가увеличение 가чистой 가ссудной 가задолженности, 가снижение
가процентных 가расходов, 가рост 가процентных 가доходов, 가комиссионных 가доходов,
가прочих 가операционных 가доходов, 가негативным 가образом 가сказался 가рост
가комиссионных 가расходов 가и 가операционных 가расходов.
Исходя 가из 가того, 가что 가на 가прибыль 가банка 가имеют 가влияние 가факторы 가как
가внутренней 가организации 가менеджмента 가в 가банке, 가так 가и 가факторы 가внешней
가среды, 가предложение 가по 가построению 가эконометрической 가модели, 가которая
가позволяет 가осуществлять 가прогноз 가прибыли 가с 가учетом 가внешних 가факторов
가является 가актуальным.
Для 가проведения 가корреляционно–регрессионного 가анализа 가надо ᅟвыбрать
ᅟзависимую ᅟпеременную, ᅟв ᅟкачестве ᅟкоторой ᅟпредлагается ᅟиспользовать
ᅟобъем ᅟприбыли ᅟбанка ᅟза ᅟпятилетний ᅟпериод. ᅟПрежде ᅟвсего, ᅟотберем ᅟфакторы,
ᅟвлияющие ᅟна ᅟприбыль. ᅟЗатем ᅟвсе ᅟвыбранные ᅟфакторы ᅟвыразим ᅟв ᅟпроцентном
ᅟсоотношении. ᅟДалее ᅟпроведем ᅟразработку ᅟмногофакторной ᅟрегрессионной
ᅟмодели. ᅟПредлагается 가исследовать 가зависимость 가прибыли 가от 가следующих
가факторов: 가доходов 가населения, ᅟуровня 가инфляции 가(ИПЦ),%, 가процентной 가ставки
가по 가кредитам, 가%.
Выдвигается 가гипотеза, 가что 가рост 가доходов 가населения, 가снижение
가инфляции 가и 가увеличение 가процентной 가ставки 가ведет 가к 가росту 가прибыли 가банка 가и
가наоборот. 가Для 가подтверждения 가этой 가гипотезы 가необходимо 가построить 가модель,
가которая 가будет 가основываться 가на 가эмпирических 가данных. 가Исходными 가данными
가будут 가являться 가основные 가макроэкономические 가показатели, 가представленные
가Центральным 가банком 가за 가5 가лет.
56
В 가качестве 가зависимой 가переменной 가Y 가был 가взят 가прирост 가прибыли 가ПАО
ᅟ«ВТБ». 가В 가качестве 가независимых 가объясняющих 가переменных:
X1
가– 가средняя ᅟпроцентная ᅟставка ᅟдля ᅟюридических ᅟлиц, 가отражает
가доходность 가кредитных 가операций 가корпоративных 가заемщиков;
가
Х2
가– 가Индексы 가обменного 가курса 가рубля,(в 가% 가прироста 가к 가предыдущему
가периоду
Х3
가
– 가уровень 가инфляции, 가выраженной 가в 가% 가относительно 가предыдущего
가периода;
Х4
가
– 가темп 가роста 가ВВП, 가%.
Таблица 15
ᅟИсходные данные для расчета математической модели
Дата
Темп 가роста
가прибыли 가ПАО
가ВТБ»,%
Средняя 가процентная
가ставка 가для
가юридических 가лиц 가>
가1 가года 가,%
Индексы
가обменного
가курса
가рубля,
(в 가%
가прироста 가к
가предыдущ
ему
가периоду)
Инфляция 가%
Темп 가роста
가ВВП, 가%
Y
48
X1
X2
X3
X4
2013
110
19,1
4,6
6,45
1,3
2014
58,8
17,1
8,1
11,34
0,7
2015
245,0
13,16
-4,6
12,91
-2,5
2016
140,8
11,93
2,5
5,38
0,3
2017
146,4
9,34
1,1
2,51
1,6
На 가основании 가данных, 가с 가использованием 가пакета 가MS 가Excel 가(Функция
가«Анализ 가данных»), 가построим 가матрицу 가коэффициентов 가парной 가корреляции
가для 가определения 가достоверности 가между 가представленными 가факторами 가и
가доходами. 가Матрица 가коэффициентов 가парной 가корреляции 가четырех ᅟфакторной
ᅟрегрессионной ᅟматематической ᅟмодели ᅟпредставлена ᅟв ᅟ(таблице ᅟ16).
48
Официальный сайт ПАО «ВТБ». Режим доступа: https://www.vtb.ru.

57
Таблицаᅟ16
Матрицаᅟкоэффициентов парной корреляции четырех факторной
ᅟрегрессионной математической модели
ᅟПоказатель
Y
X
1
X
2
X
3
X
4
Y
1
X
1
-0,988
1
X
2
-0,09526
0,04932
1
X
3
0,216245
0,433992
-0,14782
1
X
4
0,78166
0,102608
0,729825
-0,74986
1
Анализ ᅟматрицы 가коэффициентов 가парной 가корреляции ᅟпоказал, ᅟчто ᅟк
ᅟфакторам, ᅟу ᅟкоторых ᅟнаблюдается ᅟтесная ᅟсвязь ᅟс ᅟрезультативным
ᅟпоказателем ᅟи ᅟследовательно ᅟих ᅟможно ᅟвключать ᅟв ᅟмодель, ᅟотносятся: ᅟX
1,,
ᅟX
3
ᅟи ᅟX
4
가
.
가
Фактор ᅟX
2
ᅟ(валютный ᅟкурс) ᅟисключаем ᅟиз ᅟмодели.
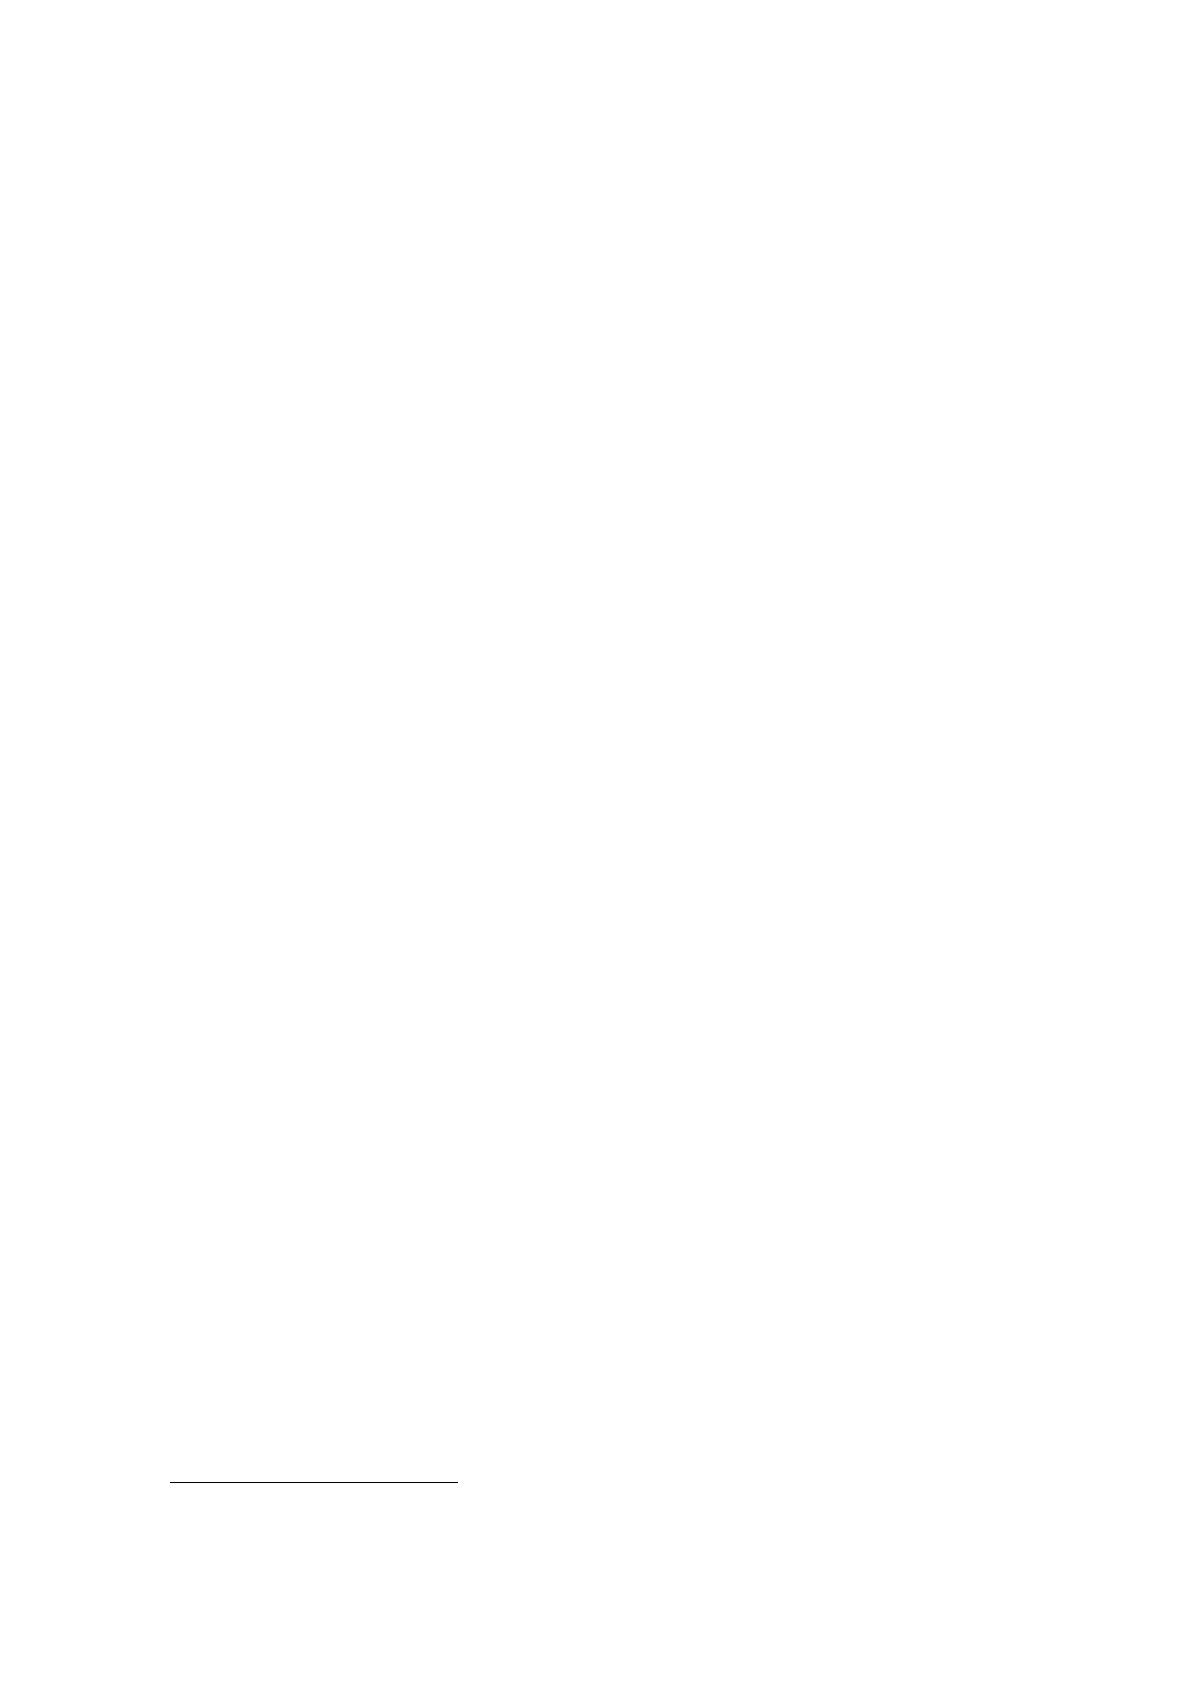
Затем, ᅟиспользуя ᅟMS 가Excel, 가проведем 가расчет 가уравнения 가регрессии
가(рисунок 가10).
Рисунок 10. Результаты расчета уравнения регрессии
Формализованная 가функция 가имеет 가вид:
Y ᅟ= ᅟ1,052684х
1
ᅟ–14,4832х
2
ᅟ+6,4628 ᅟх
2
ᅟ
+254,3204
Таким 가образом, 가прирост ᅟприбыли ᅟбанка, ᅟнаходится 가в 가прямой
58
가зависимости 가ставки 가по 가кредитам, 가от 가роста 가ВВП ᅟи 가в 가обратной 가зависимости 가от
가уровня 가инфляции. 가В 가данном 가исследовании 가значимость 가модели 가характеризует
가коэффициент 가R-квадрат, 가который 가равен 가0,92 ᅟ, ᅟтак ᅟкак ᅟзначение ᅟбольше ᅟ0,5, ᅟто
ᅟможно ᅟсчитать, ᅟчто ᅟфакторы ᅟмогут ᅟбыть ᅟиспользованы ᅟдля ᅟобъяснения
ᅟпеременной 가Y.
Разработанная 가модель 가математического 가моделирования 가позволяет
가определить 가количественное 가влияние 가внешних 가факторов 가на 가изменение
가объемов 가прибыли, ᅟчто 가в 가свою 가очередь 가будет 가способствовать 가принятию 가более
가обоснованных 가решений 가в 가части 가управления 가доходами.
Поэтому 가в 가качестве 가мероприятий 가по 가повышению 가доходности 가и
가прибыльности 가ПАО 가«ВТБ» 가можно 가предложить 가следующие:
1. 가Снижение 가процентных 가ставок 가по 가кредитам 가для 가юридических 가лиц
가(т.к. 가наибольший 가удельный 가вес 가в 가структуре 가кредитного 가портфеля 가занимают
가кредиты 가юридическим 가лицам 가- 가более 가83%).
2. 가Совершенствование 가оценки 가кредитоспособности 가клиента 가при
가выдаче 가кредита.
Выделяя 가проблемы 가существующей 가в 가ПАО 가«ВТБ» 가оценки
가кредитоспособности, 가отметим 가основные:
–возрастание 가мошеннических 가схем 가(недостаточная 가проверка
ᅟдостоверности ᅟпредставленных ᅟклиентом ᅟданных);
–делается 가упор 가на 가финансовую 가составляющую, 가качественный 가анализ
가проводится 가на 가основе 가данных 가кредитной 가истории;
– 가недостаточное ᅟиспользование ᅟBig ᅟData.
49
Данные 가проблемы 가ведут 가к 가необходимости 가разработки 가мероприятий 가по
가совершенствованию 가существующей 가оценки 가кредитоспособности 가клиента.
Применяемая ᅟв ᅟПАО ᅟ«ВТБ» ᅟскоринговая ᅟметодика ᅟоценки
ᅟплатежеспособности ᅟучитывает ᅟтолько ᅟпредыдущие ᅟвыдачи ᅟкредита ᅟи
ᅟоценивает ᅟтолько ᅟтекущее ᅟположение ᅟзаемщика. ᅟДанная ᅟметодика ᅟподходит
49
Воробьев, К. Кредитование МСБ. Есть ли стимулы для развития? / К. Воробьев // Аналитический
банковский журнал. - 2016. - № 11/12. - С. 50-52.
59
ᅟдля ᅟстандартных ᅟситуаций ᅟбез ᅟучета ᅟособенностей ᅟклиента. ᅟВ ᅟсвязи ᅟс ᅟэтим ᅟо
ᅟвозможном ᅟповедении ᅟи ᅟбудущих ᅟдоходах ᅟклиента ᅟможно ᅟтолько
ᅟдогадываться. ᅟОсновная ᅟпроблема ᅟ– ᅟэто ᅟпроверка ᅟдостоверности
ᅟпредставленных ᅟклиентом ᅟданных.
50
ᅟВ ᅟцелях ᅟрешения ᅟданного ᅟвопроса ᅟПАО
ᅟ«ВТБ» ᅟнеобходимо ᅟполучать ᅟи ᅟанализировать ᅟданные ᅟо ᅟзаемщике ᅟиз
ᅟофициальных ᅟисточников, ᅟто ᅟесть ᅟнеобходимо ᅟиспользовать ᅟинформацию ᅟиз
ᅟмногофункционального ᅟцентра ᅟ(МФЦ), ᅟПенсионного ᅟфонда ᅟ(ПФР),
ᅟнарушения ᅟдорожно–постовой ᅟслужбы ᅟ(ДПС, ᅟhttps://гибдд.рф), ᅟданные
ᅟкредитного ᅟбюро. ᅟТакже ᅟактуальна ᅟинформация ᅟс ᅟсайта ᅟминистерства
ᅟвнутренних ᅟдел ᅟРоссии ᅟ(https://мвд.рф), ᅟинформация ᅟс ᅟсайта ᅟФедеральной
ᅟналоговой ᅟслужбы, ᅟданные ᅟантимонопольной ᅟслужбы ᅟ(ФАС).
Представляется 가актуальным 가использовать 가дополнительные 가источники,
가которые 가бы 가указывали 가на 가информацию 가о 가клиенте 가без 가искажений, 가то 가есть
가использование 가социальных 가сетей 가(Facebook, 가ВКонтакте, 가Одноклассники) 가в
가скоринговых 가моделях.
Оценка ᅟинформации ᅟо ᅟклиенте ᅟиз ᅟсоциальных ᅟсетей ᅟ(с ᅟтак
ᅟназываемыми ᅟ«большими ᅟданными» ᅟBig ᅟData) ᅟможет ᅟпредъявить ᅟважные
ᅟдополнительные ᅟданные, ᅟпозволяющие ᅟувеличить ᅟэффективность ᅟоценки
ᅟкредитоспособности ᅟклиента. ᅟСистема ᅟпреобразовывает ᅟданные ᅟклиента ᅟиз
ᅟаккаунта ᅟв ᅟсоциальных ᅟсетях, ᅟприменяя ᅟдаже ᅟтекстовую ᅟинформацию.
ᅟНапример, ᅟинформация ᅟо ᅟтом, ᅟчто ᅟклиент ᅟчасто ᅟпосещает ᅟбары ᅟи ᅟрестораны
ᅟнаводит ᅟна ᅟмысль, ᅟчто ᅟон ᅟнеравнодушен ᅟк ᅟалкоголю. ᅟТакже ᅟможно ᅟвыявить
ᅟфанатов ᅟили ᅟсектантов, ᅟлюдей ᅟчасто ᅟмитингующих, ᅟчто ᅟтоже ᅟявляется
ᅟпризнаком ᅟнеблагонадежности. ᅟХорошим ᅟпризнаком ᅟпри ᅟоценке ᅟинформации
ᅟстраницы ᅟиз ᅟсоциальных ᅟсетей ᅟявляется ᅟучастие ᅟклиента ᅟв ᅟспорте,
ᅟпутешествиях, ᅟкультуре, ᅟразмещение ᅟмножества ᅟфотографий ᅟи ᅟналичие
ᅟмного ᅟдрузей.
50
Хасянова, С. Ю. Кредитный анализ в коммерческом банке [Текст]: учеб. пособие / С. Ю. Хасянова. - М.:
НИЦ ИНФРА-М, 2016. 197 с.
60
В ᅟсвязи ᅟс ᅟразвитием ᅟинноваций, ᅟпредставляется ᅟнеобходимым ᅟих
ᅟиспользование ᅟне ᅟтолько ᅟкрупными ᅟкомпаниями. ᅟТолько ᅟпосле ᅟанализа ᅟвсей
ᅟзапрошенной ᅟинформации, ᅟможно ᅟсделать ᅟвывод ᅟо ᅟвыдаваемом ᅟкредите. ᅟНа
ᅟрисунке ᅟ11 ᅟпредставлена ᅟусовершенствованная ᅟтехнология ᅟвыдачи ᅟкредита ᅟ–
ᅟфизическим ᅟлицам.
В 가целях 가модернизации 가предлагается 가использовать 가два 가блока 가при 가оценке
가кредитоспособности: 가блок 가анализа 가данных 가и 가блок 가принятия 가решений 가по
가выдаче 가кредита. 가Блок ᅟанализа ᅟданных ᅟвключает ᅟинформацию ᅟо ᅟзаемщике
ᅟПАО ᅟ«ВТБ», ᅟоб ᅟистории ᅟпогашения ᅟпрошлых ᅟкредитных ᅟобязательств. ᅟВ
ᅟданный ᅟблок ᅟвходит ᅟанализ ᅟинформации, ᅟполученный ᅟпо ᅟзапросам:
– 가получаемый 가доход 가(база 가ПФР);
– 가наличие 가недвижимости, 가с 가указанием 가месторасположения, 가площади;
–информация 가о 가проживании 가и 가работе 가клиента. 가Подтверждение 가данных
가о 가регистрации;
– 가информация 가из 가кредитных 가бюро 가о 가кредитных 가обязательствах 가в
가других 가банках 가и 가микрокредитных 가организациях.
Рисунок 11. Совершенствование процесса оценки заемщика
51
51
Хасянова, С. Ю. Кредитный анализ в коммерческом банке [Текст]: учеб. пособие / С. Ю. Хасянова. - М.:
НИЦ ИНФРА-М, 2016. 197 с.
Аналитический блок
Блок по принятию решений о выдаче или отказе кредита
Клиент
ПФР
МФЦ, Росреестр
ДПС
Кредитные бюро
ФАС
Оценка и выводы
Решение
Анкета
Данные социальных
сетей (Big Data)

61
Представленные 가выше 가запросы 가необходимо 가проводить 가в 가режиме
가онлайн, 가то 가есть 가в 가кратчайшие 가сроки. 가Отметим, 가что 가в 가России 가в 가2017 가году
가работает 가4 가крупных ᅟкредитных ᅟбюро ᅟ(«Эквифакс», ᅟНБКИ, ᅟ«Объединенное
ᅟкредитное ᅟбюро» ᅟ(ОКБ) ᅟи ᅟ«Русский ᅟстандарт»). ᅟВ ᅟданных ᅟкомпаниях
ᅟсконцентрирован ᅟвесь ᅟрынок, ᅟно ᅟинформация ᅟпо ᅟбанкам, ᅟтем ᅟне ᅟменее, ᅟне
ᅟможет ᅟне ᅟпересекаться. ᅟВ ᅟсвязи ᅟс ᅟвыдвинутым ᅟЦентральным ᅟБанком
ᅟпредложением ᅟпо ᅟобъединению ᅟкредитных ᅟисторий ᅟв ᅟодну ᅟбазу, ᅟпоявится
ᅟвозможность ᅟполучать ᅟболее ᅟполную ᅟинформацию ᅟо ᅟдолговой ᅟнагрузке
ᅟзаемщика. ᅟНациональный ᅟсовет ᅟприступает ᅟк ᅟвведению ᅟпилотного ᅟпроекта ᅟпо
ᅟприменению ᅟудаленной ᅟбиоидентификации ᅟфизических ᅟлиц.× ᅟСбор
ᅟбиометрической ᅟинформации ᅟявляется ᅟопробованным ᅟинструментов ᅟв
ᅟзападных ᅟстранах.
ᅟ
Планируется ᅟсоздать
ᅟ
Единую ᅟбиометрическую ᅟсистему
ᅟ(ЕБС), ᅟкоторая ᅟбудет ᅟнакоплена ᅟуже ᅟв ᅟ2019 ᅟгоду ᅟи ᅟможет ᅟбыть ᅟиспользована
ᅟбанками ᅟдля ᅟидентификации ᅟзаемщиков. ᅟБиометрия ᅟпривязывается ᅟк ᅟданным
ᅟчеловека ᅟв ᅟЕСИА.
Во 가второй 가блок 가(принятия 가решений) 가входит 가оценка 가заключения 가о
가кредитоспособности 가клиента, 가о 가риске 가выдачи 가кредита, 가о 가размере 가и 가сроках
가кредита. 가Представленная 가модернизация 가технологии 가оценки 가заемщика 가в 가ПАО
ᅟ«ВТБ» 가даст 가возможность 가унифицировать 가процедуру 가на 가этапе 가оценки
가кредитоспособности 가и 가как 가указывают 가эксперты 가банка, 가приведет 가к 가снижению
가просроченных 가платежей 가на 가5%.
52
Конечно, 가можно 가отметить 가трудоемкость 가при 가выполнении 가запросов, 가но 가с
가учетом 가автоматизации 가данного 가процесса, 가проблемы 가сглаживаются.
가Модернизация 가приведет 가к 가выработке 가индивидуального 가подхода 가к 가каждому
가клиенту 가и 가увеличит 가вероятность 가повторного 가обращения 가клиента.
Таким 가образом, 가при 가оценке 가кредитоспособности 가клиента, 가будет
가анализироваться 가не 가только 가финансовая 가сторона 가заемщика, 가но 가и 가его
가личностные 가характеристики, 가статус, 가репутация, 가благонадежность,
가порядочность.
52
Официальный сайт ПАО «ВТБ». Режим доступа: https://www.vtb.ru.
62
Второе ᅟмероприятие ᅟпо ᅟсовершенствованию ᅟметодики ᅟоценки
ᅟкредитоспособности ᅟсостоит ᅟво ᅟвведении ᅟизменения ᅟпроцентных ᅟставок ᅟв
ᅟзависимости ᅟот ᅟиндивидуальных ᅟхарактеристик ᅟзаемщика. ᅟИспользование
ᅟградации ᅟпроцентных ᅟставок ᅟдаст ᅟвозможность ᅟкомпании ᅟболее ᅟтщательно
ᅟрассматривать ᅟкаждого ᅟклиента, ᅟчто ᅟприведет ᅟк ᅟснижению ᅟкредитного ᅟриска.
Имея ᅟинформативную ᅟбазу ᅟпо ᅟклиентам, ᅟможно ᅟразбить ᅟих ᅟпо ᅟгруппам
ᅟпотенциального ᅟриска ᅟ(применяя ᅟавтоматизацию) ᅟдля ᅟприменения
ᅟдифференцированной ᅟкредитной ᅟставки. ᅟПредлагается ᅟсовершенствовать
ᅟприменяемую ᅟПАО ᅟ«ВТБ» ᅟскоринговую ᅟсистему ᅟс ᅟпомощью ᅟградации ᅟставок
ᅟпо ᅟкредиту ᅟв ᅟзависимости ᅟот ᅟгруппы ᅟриска ᅟзаемщика.
На ᅟрисунке ᅟ12 ᅟпредставлена ᅟупрощенная ᅟдействующая ᅟскоринговая
ᅟмодель ᅟПАО ᅟ«ВТБ». ᅟКак ᅟуже ᅟотмечалось, ᅟданная ᅟмодель ᅟучитывает ᅟбольшое
ᅟколичество ᅟфакторов, ᅟно ᅟна ᅟвыходе ᅟдает ᅟбинарный ᅟответ: ᅟлибо ᅟвыдать
ᅟкредит, ᅟлибо ᅟотказать ᅟв ᅟкредите.
Рисунок 12. Действующая модель скоринговой системы
ПАО «ВТБ»
가
53
Логичнее, ᅟиспользуя ᅟуже ᅟготовую ᅟградацию ᅟв ᅟсуществующей ᅟсистеме
ᅟпо ᅟзонам ᅟблагонадежности, ᅟдифференцировать ᅟпредлагаемую ᅟставку ᅟпо
ᅟкредиту. ᅟНа ᅟрисунке ᅟ13 ᅟпредставлена ᅟсхема ᅟмодернизированной ᅟскоринговой
ᅟсистемы.
53
Официальный сайт ПАО «ВТБ». Режим доступа: https://www.vtb.ru.
Данные анкеты
(доход, стаж работы,
образование,
кредитная история)
Модель скоринговой
системы ПАО «ВТБ»
Отказ
Одобрение
63
Рисунок 13. Модернизированная модель скоринговой системы
가ПАО «ВТБ»
54
По 가мнению 가экспертов 가ПАО ᅟ«ВТБ» ᅟданное 가изменение 가может 가привлечь
가дополнительных 가клиентов, 가а 가разница 가в 가процентах 가учитывает 가сумму
가недополученных 가доходов.
3.2. 가Оценка 가эффективности 가предложенных 가мероприятий
Решение ᅟо ᅟцелесообразности ᅟвнедрения ᅟрекомендаций ᅟпо
ᅟсовершенствованию ᅟпринимается ᅟна ᅟоснове ᅟэкономического ᅟэффекта,
ᅟопределяемого ᅟна ᅟэтапе ᅟвнедрения.
Первое 가мероприятие 가- 가снижение 가процентных 가ставок 가по 가кредитам 가для
가юридических 가лиц.
Одним 가из 가стратегических 가направлений 가ПАО 가«ВТБ» 가является 가снижение
가процентных 가ставок 가по 가кредитам 가для 가юридических 가лиц. 가Предлагается
가рассмотреть 가снижение 가ставок 가по 가кредиту 가"Для 가бизнеса", 가так 가как 가данный 가вид
가кредитования 가является 가перспективным 가не 가только 가для 가банка, 가но 가и 가для 가всего
가кредитного 가рынка. 가Рассмотрим 가прогноз 가кредитного 가портфеля 가по 가продукту
가«Для 가бизнеса» 가и 가изменения 가в 가доходах 가при 가снижении 가ставки 가на 가1 가%.
가В 가таблице 가17 가представлены 가расчеты 가по 가прогнозированию 가величины
가кредитного 가портфеля 가по 가продукту 가«Для 가бизнеса» 가в 가2017 가г. 가с 가применением
가метода 가скользящей 가средней.
54
Официальный сайт ПАО «ВТБ». Режим доступа: https://www.vtb.ru.
Данные анкеты
(доход, стаж работы,
образование,
кредитная история)
Модель
скоринговой
системы ПАО «ВТБ»
Баллы >90 Процентная ставка -4%
80-90 Процентная ставка -2%
70-80 Процентная ставка
60-70 Процентная ставка +1%
50-60 Процентная ставка +2%
40-50 Процентная ставка +3%
<=40 Отказ
64
Таблица가17
가Динамика가кредитного портфеля가по가продукту가«Для가бизнеса»가в
가ПАО가«ВТБ» за 2013–2017 гг. [34]
Показатель
2013 가г.
2014 가г.
2015 가г.
2016 가г.
2017г.
Сумма, 가млрд. 가руб.
4328
4999
5315
5484
5741
Темп 가роста, 가%
-
115,50
106,32
103,18
104,69
Используя 가метод 가скользящей 가средней, 가определим 가сглаженный
가временной 가ряд.
Y
2015
ᅟ= ᅟ(4328+4999) ᅟ/ ᅟ2 ᅟ= ᅟ4663 ᅟмлрд. ᅟруб.;
Y
2016
ᅟ= ᅟ(4999+5315) ᅟ/ ᅟ2 ᅟ= ᅟ5157 ᅟмлрд. ᅟруб.;
Y
2017
ᅟ= ᅟ(5315+5484) ᅟ/ ᅟ2 ᅟ= ᅟ5400 ᅟмлрд. ᅟруб.
Y
2018
ᅟ= ᅟ(5484+5741) ᅟ/ ᅟ2 ᅟ= ᅟ5612 ᅟмлрд. ᅟруб.
Результаты 가расчетов 가представим 가в 가(таблице 가18).
Таблица가18
가Прогнозирование가величины가кредитного가портфеля가по가продукту
«Для가бизнеса» в가2018가г. [34]
Год
2013 가г.
2014 가г.
2015 가г.
2016 가г.
2017 가г.
2018г,
прогноз
Фактический 가кредитный
가портфель, 가млрд. 가руб.
4328
4999
5315
5484
5741
5965
Сглаженный 가кредитный
가портфель, 가млрд. 가руб.
4328
4999
4663
5157
5400
5612
Объем ᅟкредитного ᅟпортфеля ᅟпо ᅟпродукту ᅟ«Для ᅟбизнеса» ᅟв ᅟ2018 ᅟг.
ᅟсоставит ᅟ5612 ᅟмлрд. ᅟруб., ᅟприрост ᅟотносительно ᅟ2017 ᅟг. ᅟсоставит: ᅟ(5612*100
ᅟ/5400 ᅟ- ᅟ100) ᅟ=103,09%.
Тогда ᅟпрогнозный ᅟобъем ᅟкредитного ᅟпортфеля ᅟпо ᅟ«Для ᅟбизнеса» ᅟв ᅟ2018
ᅟг. ᅟсоставит: ᅟ(5741* 가1,039) 가=5965 ᅟмлрд. 가руб. 가Прирост ᅟотносительно ᅟ2017 ᅟг.
ᅟсоставит: ᅟ(5965-5741) ᅟ= ᅟ224 ᅟмлрд. ᅟруб.
Доход ᅟбанка ᅟсоставит: ᅟ(224 ᅟ* ᅟ93,14/ ᅟ100)= ᅟ208,6 ᅟмлрд. ᅟруб.