15
Уровень доходности оценивается на основе коэффициентов чистого
спрэда и посреднической маржи.
СР
ДЕП
СР
ЧП
ДЕП
ПР
Ссуд
ПРссуд
К
100*
100*
, (1)
где Кчп - коэффициент чистого спрэда;
ПРссуд - проценты, полученные по ссудам;
Ссуд
ср
- средний остаток предоставленных ссуд в периоде;
ПРдеп - проценты, уплаченные по депозитам;
ДЕПср - средний остаток депозитных ресурсов в периоде.
Нормативный уровень коэффициента 1,25%.
Коэффициент посреднической маржи вычисляют по формуле 2:
СР
уплач
СР
получполуч
Обязат
Пр
дохАктивы
КомиссииПр
Кпм
100*
_
100*)(
, (2)
где Пр
получ
- проценты, полученные банком;
Комиссии
получ
- комиссии, полученные банком и сопряженные;
Активы_дох
СР
- Средний остаток активов, приносящих доход;
Пр
уплач
- проценты, уплаченные банком;
Обязат
СР
- средний остаток обязательств банка.
Нормативный уровень коэффициента 6,5%.
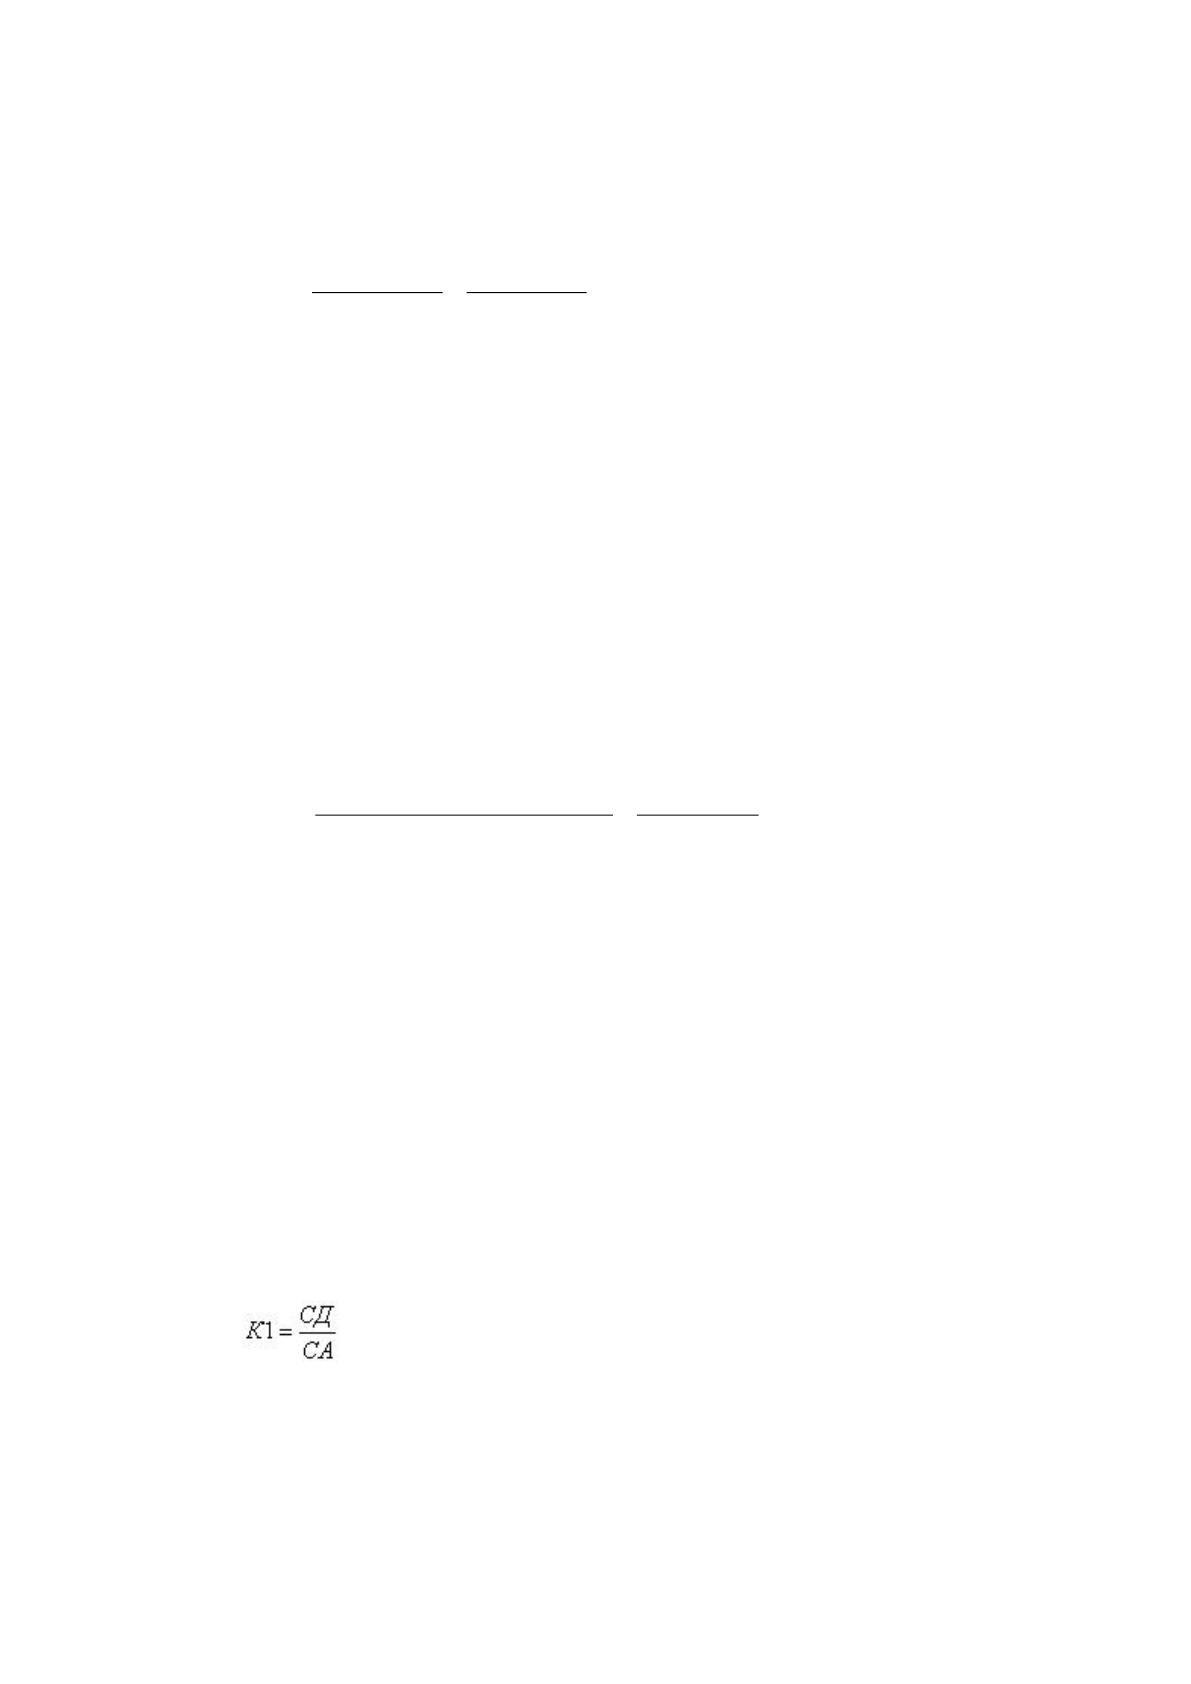
Показателями, которые отражают качество доходов банка, являются:
, (3)
где СД - совокупные доходы банка,
СА - совокупные активы банка.
16
Коэффициент характеризует сумму доходов, которые приходятся на 1
руб. средних остатков по активам, и указывает, насколько эффективно
реализуются активные операции.
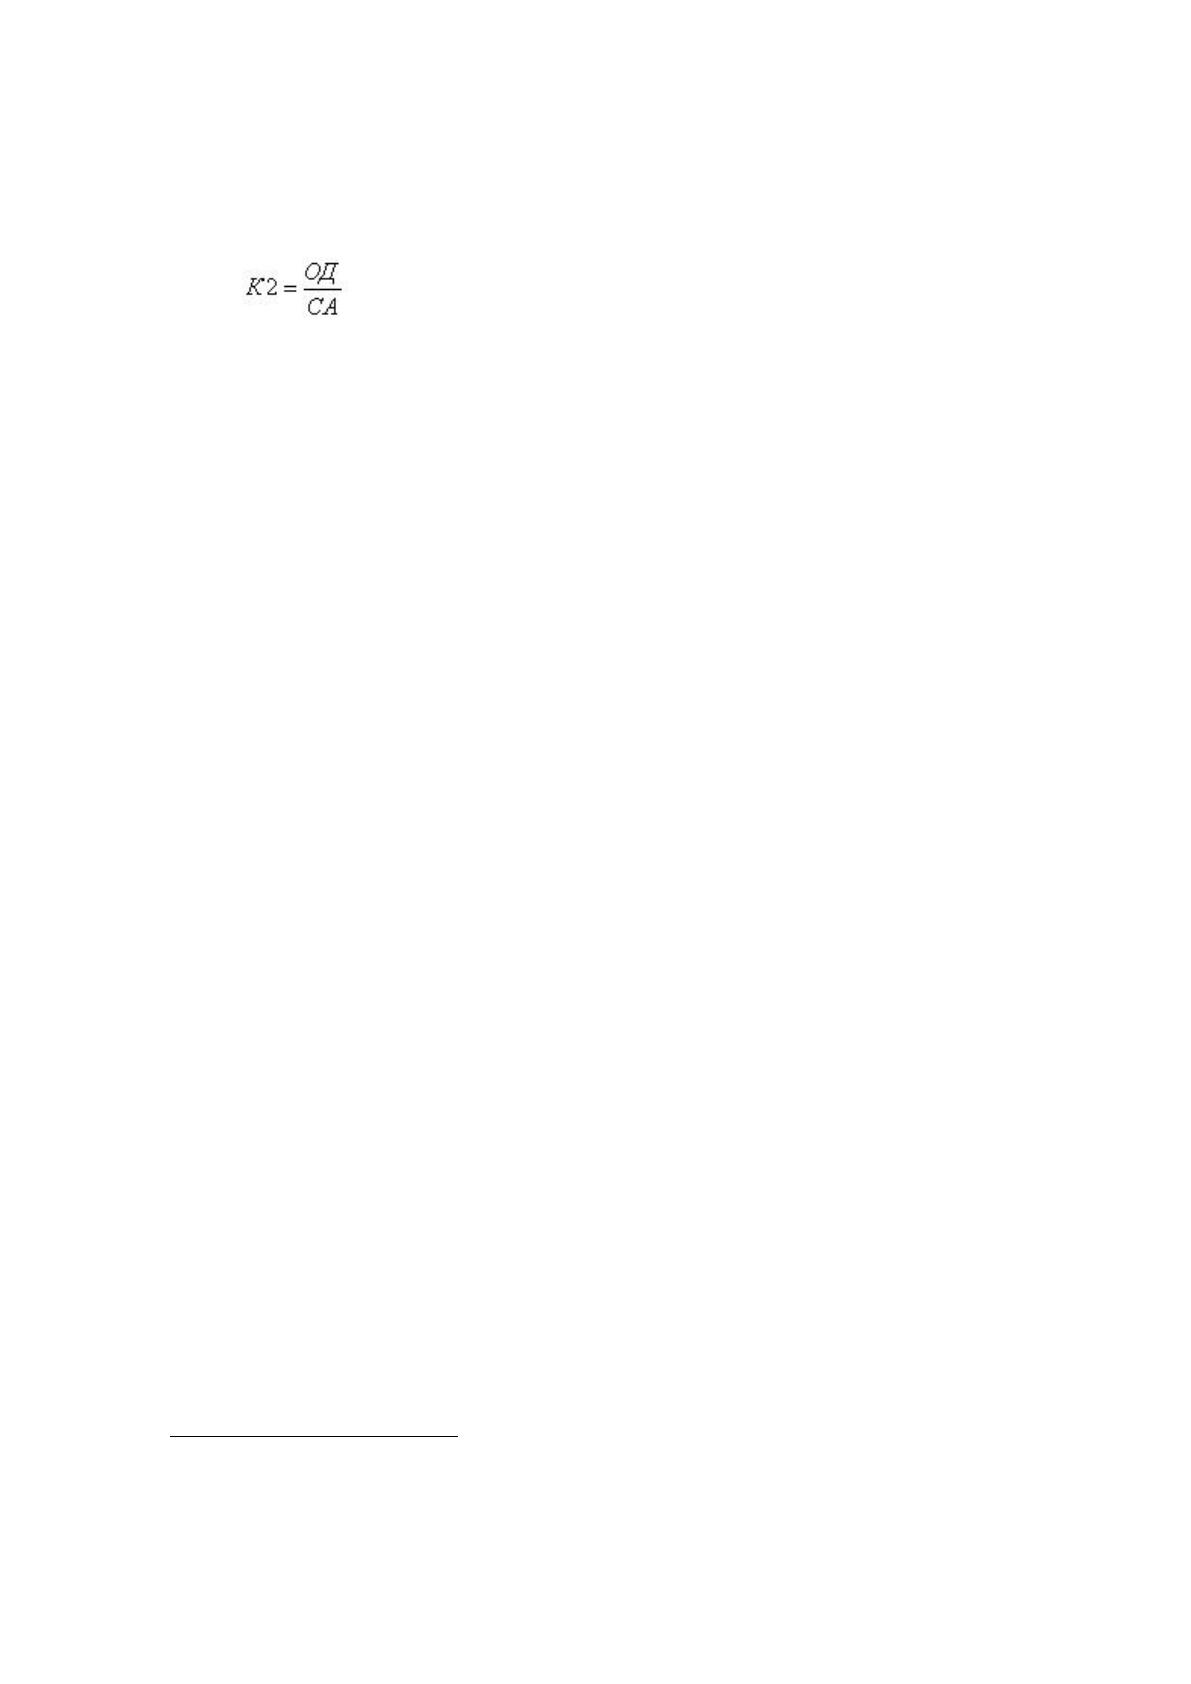
, (4)
где ОД - операционные доходы банка,
СА - совокупные активы банка.
Отражает сумму операционных доходов, которые приходятся на 1 руб.
средних остатков 가по 가активам. 가Рост 가показателя 가в 가динамике 가является
가благоприятным 가моментом 가в 가деятельности 가банка, 가так 가как 가свидетельствует
가либо 가о 가росте 가удельного 가веса 가операций, 가которые 가относятся 가к 가основному 가виду
가деятельности, 가либо 가о 가росте 가цены 가на 가эти 가операции.
При 가анализе 가доходов 가также 가оценивается 가стабильность 가доходов
가коммерческого 가банка 가посредством 가горизонтального 가анализа 가их 가структуры.
가Стабильные 가доходы 가— 가это 가те 가доходы, 가которые 가остаются 가практически
가постоянными 가в 가течение 가существенно 가длительного 가промежутка 가времени 가и
가легко 가поддаются 가прогнозу.
8
Расходы 가банка 가анализируются 가аналогично 가доходам. 가Анализ 가расходов
가банка 가начинают 가с 가исследования 가структуры 가расходов 가по 가экономическому
가содержанию 가– 가операционные 가и 가неоперационные 가расходы. 가Следует 가отметить,
가что 가к 가операционным 가расходам 가банка 가относятся 가все 가процентные 가расходы 가и
가часть 가непроцентных.
9
Как 가правило, 가большую 가часть 가расходов 가составляют 가процентные
가расходы. 가Они 가состоят 가из 가затрат 가по 가привлечению 가средств 가банков 가в 가депозиты;
가средств 가клиентов 가в 가депозиты 가и 가займы; 가выпуска 가долговых 가ценных 가бумаг;
가арендной 가платы 가и 가других 가подобных 가расходов.
8
Коробова, Г. Г. Банковские операции [Текст]: учеб. пособие для средн. проф. образования / Г. Г. Коробова,
Е. А. Нестеренко, Р. А. Карпова, Ю. И. Коробов - М.: Магистр, НИЦ ИНФРА-М, 2016. 448 с.
9
26. Казимагомедов, А. А. Банковское дело: организация деятельности центрального банка и
коммерческого банка, небанковских организаций [Текст]: учеб. пособие / А. А. Казимагомедов. – М.:
ИНФРА-М, 2017. -С. 128.

17
В 가процессе 가анализа 가процентных 가расходов 가требуется 가дать 가оценку 가их
가удельному 가весу 가в 가общем 가объеме 가расходов 가банка; 가выявить 가влияние 가на 가их
가величину 가изменений 가в 가остатках 가на 가счетах 가клиентов 가по 가оплачиваемым
가привлекаемым 가средствам 가и 가среднего 가уровня 가процентной 가ставки 가по 가ним 가(как
가по 가ресурсной 가базе 가в 가целом, 가так 가и 가по 가отдельным 가ее 가видам); 가выявить
가соответствие 가динамики 가процентных 가ставок 가по 가пассивам 가общей 가процентной
가политики 가банка.
К 가непроцентным 가(операционным) 가расходам 가в 가банках 가относят:
가комиссионные 가расходы, 가расходы 가по 가оплате 가труда, 가эксплуатационные
가расходы, 가расходы 가по 가операциям 가с 가иностранной 가валютой 가и 가другим 가валютным
가ценностям, 가курсовые 가разницы, 가расходы 가от 가операций 가по 가купле 가– 가продаже
가драгоценных 가металлов, 가ценных 가бумаг 가и 가другого 가имущества, 가отрицательные
가результаты 가переоценки 가драгоценных 가металлов, 가штрафы, 가пени 가неустойки
가уплаченные 가и 가другие 가текущие 가расходы.
Динамика 가расходных 가статей 가анализируется 가по 가сравнению 가с
가предыдущем 가периодом 가или 가плановым 가показателем. 가При 가этом 가увеличение
가доли 가прочих 가расходов 가банка 가свидетельствует 가об 가ухудшении 가управления
가банковскими 가операциями.
10
Используя 가данные 가по 가процентным 가и 가непроцентным 가расходам, 가следует
가рассчитать 가минимально 가допустимую 가маржу 가банка 가и 가чистую 가процентную
가маржу, 가что 가позволит 가рассчитать 가оптимально 가допустимую 가цену 가банковского
가ресурса.
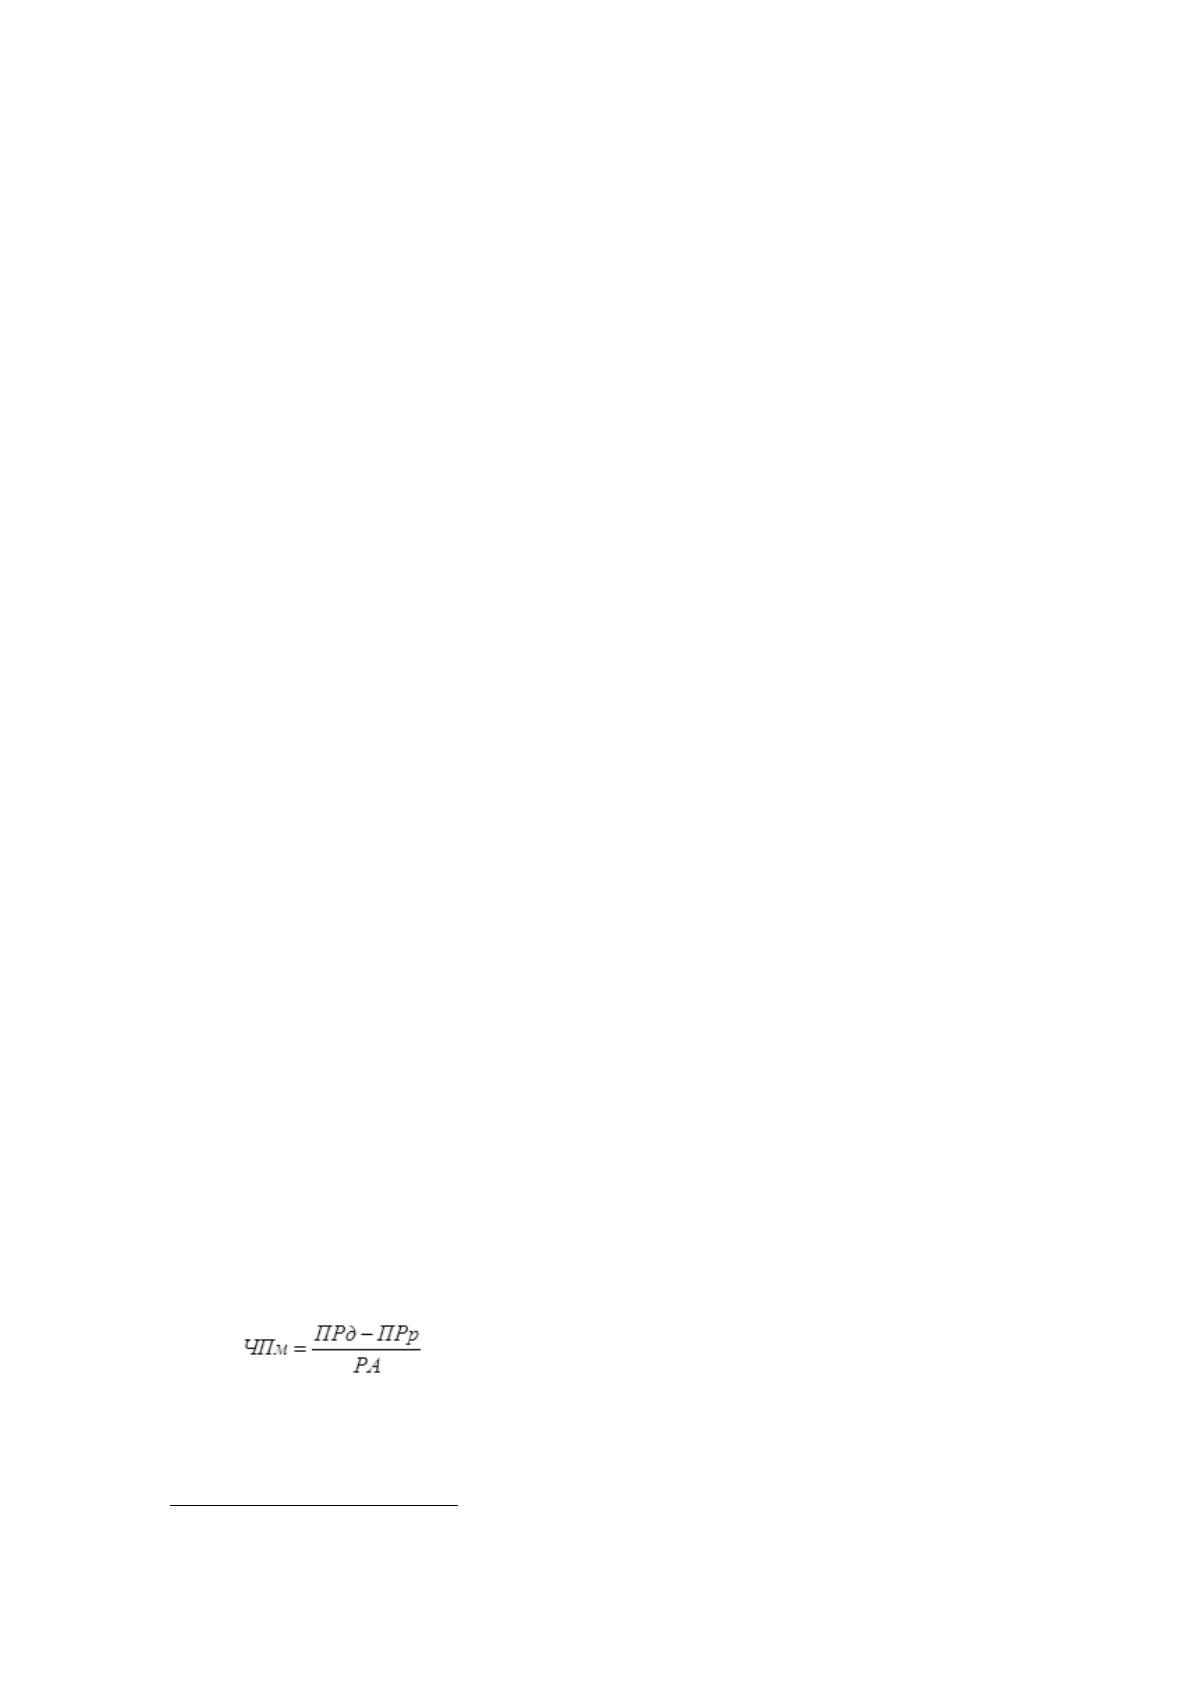
С 가этой 가целью 가необходимо 가рассчитать 가чистую 가процентную 가маржу
가(ЧПм):
, 가(5)
где 가ПРд 가– 가процентные 가доходы 가банка,
ПРр 가– 가процентные 가расходы 가банк,
10
Балакина, Р. Т. Банковское дело [Текст]: учеб. пособие (для студентов, обучающихся по экономическим
направлениям подготовки бакалавров) / под ред. Р. Т. Балакина. – Омск: Изд-во Ом.гос. ун-та, 2016. - С.73.
18
РА 가- 가работающие 가активы.
Положительная 가величина 가ЧПм 가показывает, 가какая 가часть 가прибыли
가приходится 가на 가1 가руб. 가размещенных 가в 가доходные 가операции 가активов. 가В 가том
가случае, 가если 가показатель 가ЧПм 가отрицателен, 가то 가какая 가часть 가убытка 가приходится
가на 가1 가руб. 가работающих 가активов.
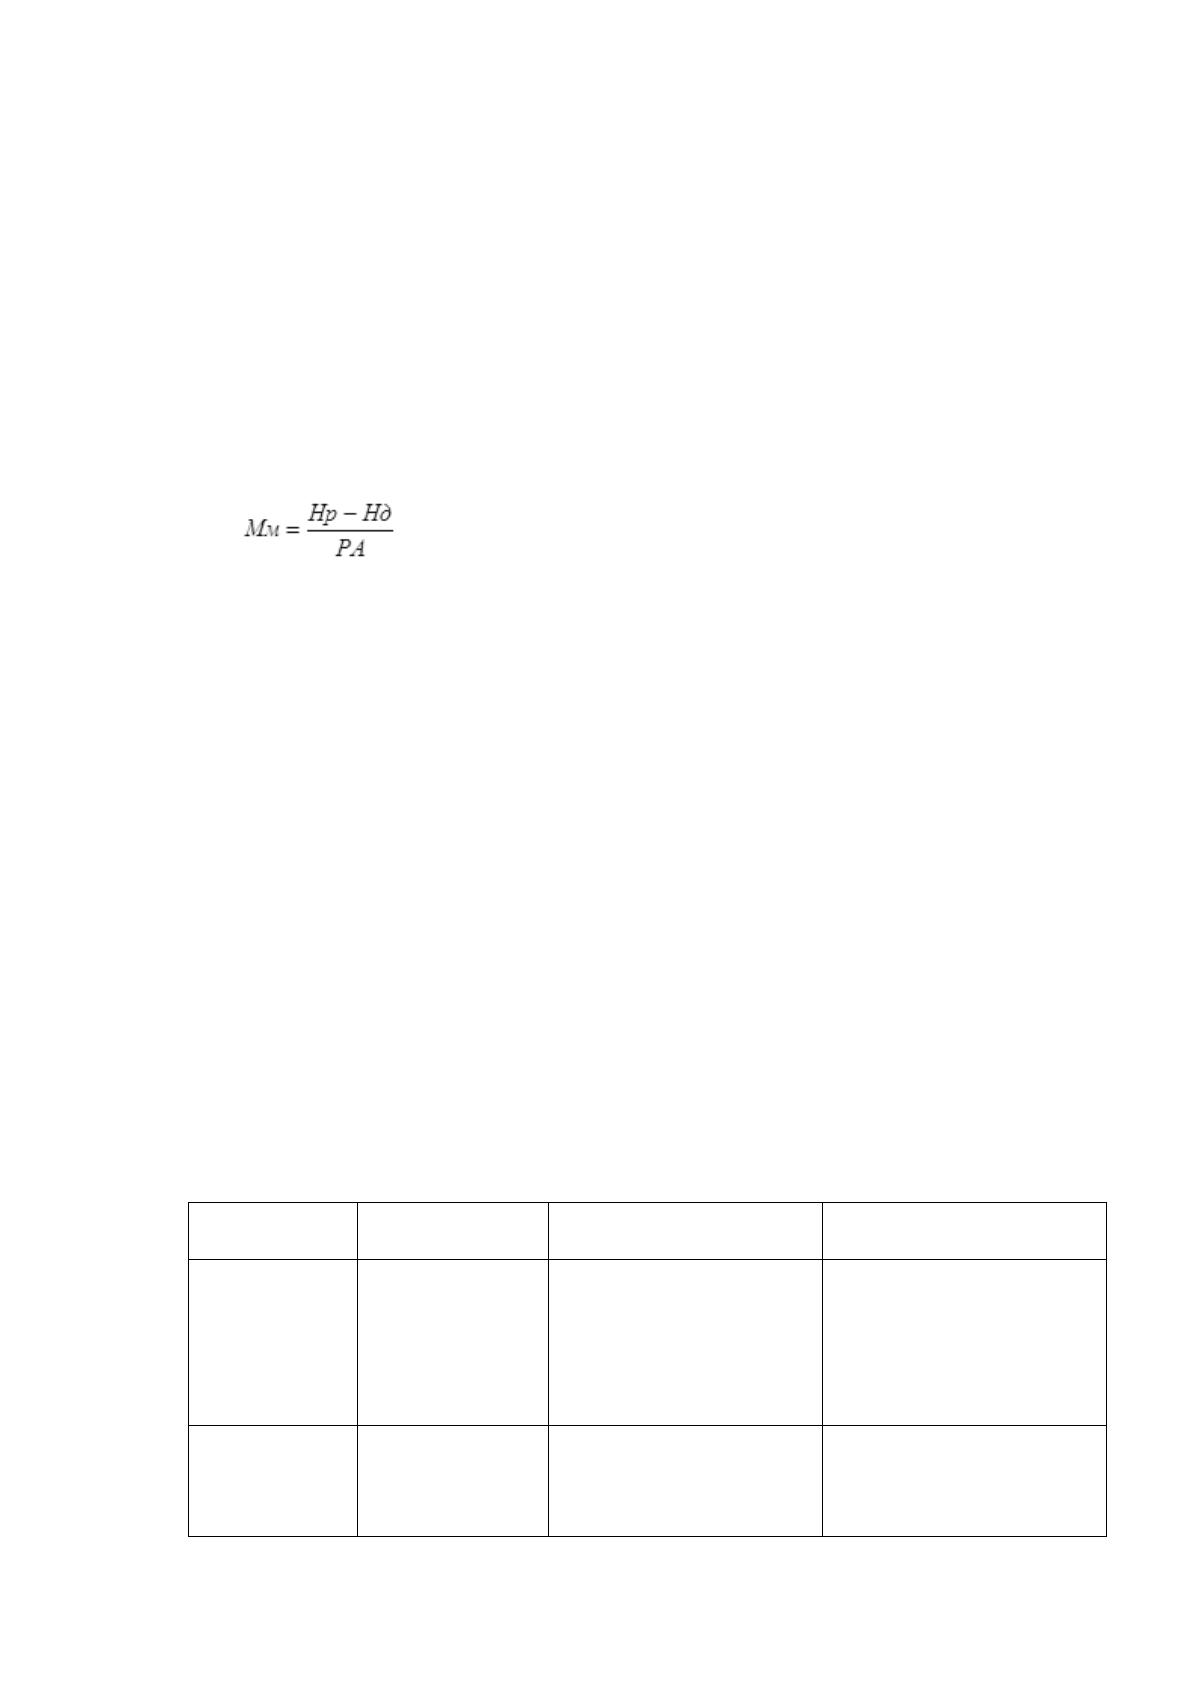
В 가случае, 가если 가непроцентные 가расходы 가банка 가не 가покрываются
가непроцентными 가доходами 가требуется 가рассчитать 가минимальную 가маржу 가(Мм):
, 가(6)
где 가
Нр 가– 가непроцентные 가расходы,
Нд 가– 가непроцентные 가доходы,
РА 가– 가работающие 가активы.
Суммирование 가величин 가ЧПм 가и 가Мм 가позволит 가вычислить 가оптимальную
가цену, 가по 가которой 가банку 가необходимо 가продавать 가свой 가ресурс 가на 가финансовом
가рынке 가и 가получать 가прибыль.
В 가заключение 가анализа 가доходов 가и 가расходов 가следует 가провести
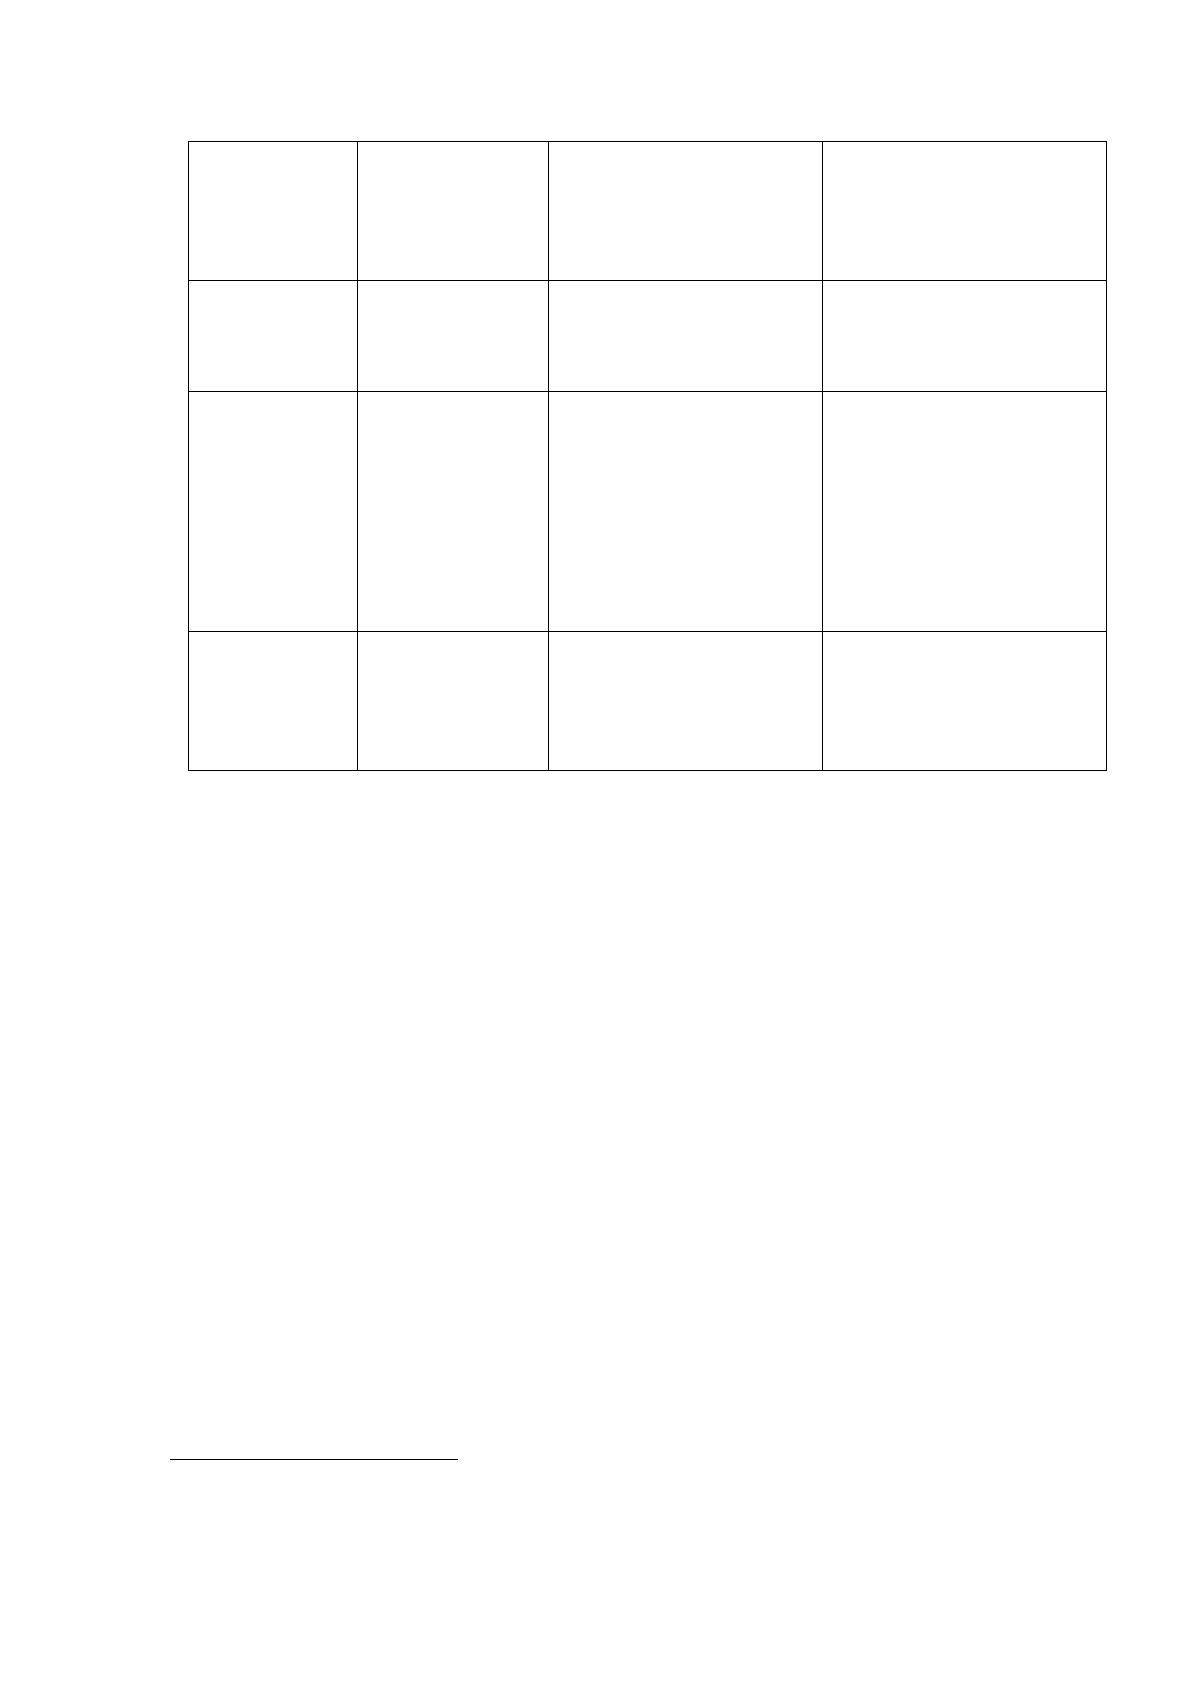
가коэффициентный 가анализ 가(таблица 가2).
Таблица 가2
가Основные 가показатели 가оценки 가доходов 가и 가расходов
가коммерческого 가банка
Наименовани
е 가показателя
Формула
가расчета
Экономическое
가содержание
Примечание
Коэффициент
가соотношения
가комиссионног
о 가и
가процентного
가дохода
Комиссионные
가доходы/Процен
тные 가доходы
Оценивает 가соотношение
가безрискового 가и
가рискового 가дохода 가банка
Чем 가выше 가значение
가данного 가показателя, 가тем
가лучше 가для 가стран 가с
가переходной 가экономикой
가и 가нестабильностью
가финансового 가рынка
Соотношение
가процентных
가доходов 가и
가расходов
Процентные
가доходы/Процен
тные 가расходы
Оценивает 가способность
가банка 가получать 가прибыль
가от 가основной
가деятельности
Чем 가выше, 가тем 가лучше
19
Продолжение таблицы 2
Коэффициент
가эффективност
и 가затрат
Доходы
가всего/Расходы
가всего
Оценивает
가эффективность 가банка 가в
가целом, 가способность
가покрывать 가накладные
가расходы
Чем 가выше, 가тем 가лучше
Коэффициент
가безрискового
가покрытия
가расходов
Комиссионные
가доходы/Расход
ы 가всего
Показывает, 가насколько
가безрисковый 가доход
가покрывает 가совокупные
가расходы 가банка
Чем 가выше, 가тем 가ниже
가риск 가получения 가убытка
Коэффициент
가использовани
я 가доходов 가на
가содержание
가аппарата
가управления 가
(Фонд 가оплаты
가труда 가+ 가Прочие
가затраты 가на
가содержание
가аппарата
가управления)/До
ходы 가всего
Отражает
가относительную
가эффективность 가затрат
가банка 가на 가содержание
가аппарата 가управления
Показатель 가используется
가как 가критерий
가материального
가стимулирования
가сотрудников
Операционна
я
가эффективност
ь
Операционные
가доходы/Операц
ионные 가расходы
Характеризует 가уровень
가покрытия
가операционных 가расходов
가операционными
가доходами
Должен 가стремиться 가к
가единице
Анализ 가будет 가считаться 가завершенным 가только 가после 가исследования 가и
가описания 가рассчитанных 가коэффициентов 가в 가динамике.
11
Анализ 가прибыли 가следует 가начинать 가с 가исследования 가общей 가картины
가доходности 가банковских 가операций, 가поиска 가причини 가глубины 가происходящих
가изменений, 가а 가это 가можно 가сделать 가с 가помощью 가изучения 가факторов, 가влияющих
가на 가прибыль. 가В 가общем 가плане 가прибыль, 가оставшаяся 가в 가распоряжении 가банка,
가зависит 가от 가3 가компонентов: 가доходов, 가расходов 가и 가налогов.
Анализ ᅟструктуры ᅟи ᅟсостава ᅟприбыли ᅟнеобходимо ᅟпроизводить ᅟпо
ᅟследующей ᅟсхеме:
12
1. Процентная ᅟприбыль ᅟ(убыток) ᅟ(чистые ᅟпроцентные ᅟдоходы
ᅟ(расходы)) ᅟ– ᅟразница ᅟформируется ᅟкак ᅟразница ᅟмежду ᅟпроцентными
ᅟдоходами ᅟи ᅟрасходами ᅟминус ᅟрезерв ᅟна ᅟпокрытие ᅟубытков ᅟпо ᅟссудам.
11
Жуков, Е. Ф. Банковское дело [Текст]: учеб. пособие / Е.Ф. Жуков. - Люберцы: Юрайт, 2016. - С.256.
12
Белоглазова, Г. Н. Банковское дело. Организация деятельности коммерческого банка [Текст]: учеб.
пособие и практикум для академического бакалавриата) / под ред. Г. Н. Белоглазовой. - Люберцы: Юрайт,
2016. - С.81.
20
2. Непроцентная ᅟприбыль ᅟ– ᅟразница ᅟмежду ᅟдоходами ᅟи ᅟрасходами
ᅟпо ᅟоперациям ᅟс ᅟценными ᅟбумагами, ᅟиностранной ᅟвалютой, ᅟпо ᅟкомиссионным
ᅟоперациям ᅟи ᅟпр.
3. Чистые ᅟдоходы ᅟ– ᅟразница ᅟмежду ᅟоперационными ᅟдоходами ᅟи
ᅟрасходами.
4. Прибыль ᅟдо ᅟналогообложения ᅟ- ᅟразница ᅟмежду ᅟсовокупными
ᅟдоходами ᅟи ᅟрасходами.
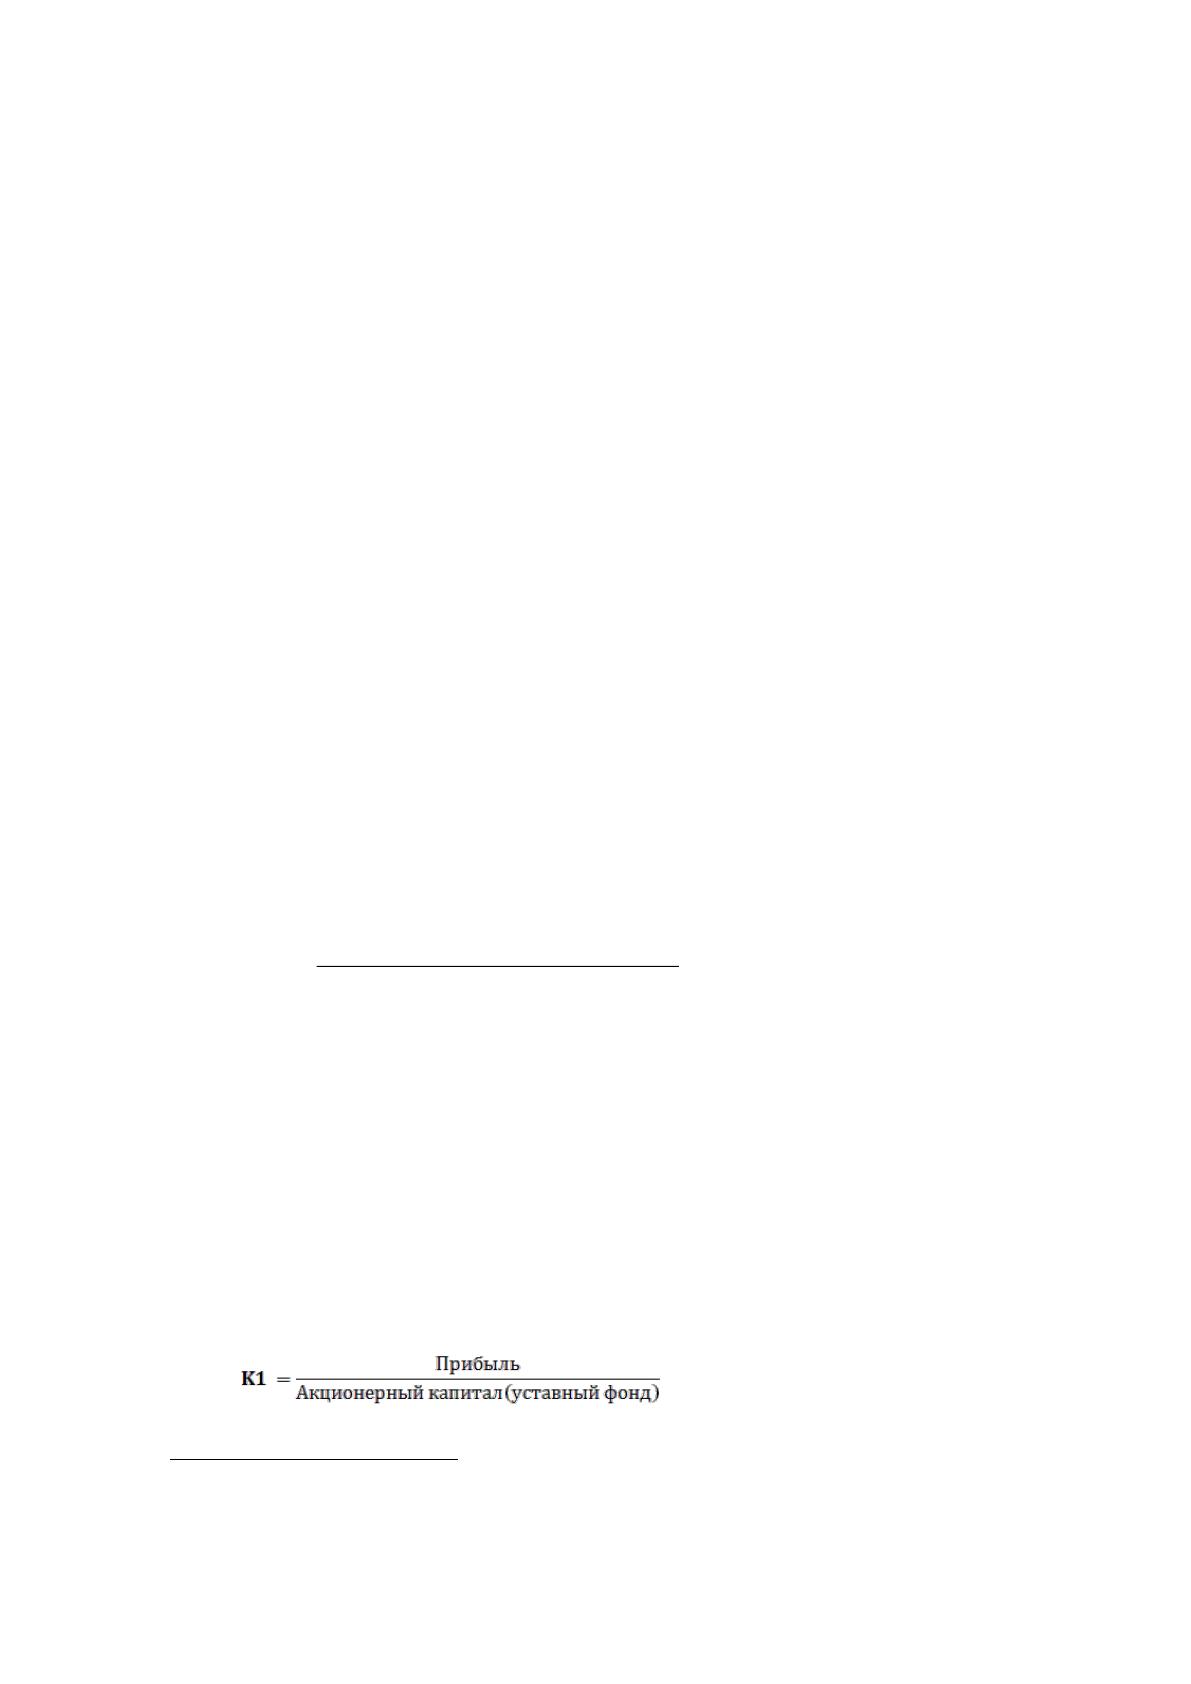
ᅟУровень ᅟприбыльности ᅟбанка ᅟисследуют ᅟс ᅟпомощью ᅟкоэффициентов:
13
Рентабельность 가(доходность) 가коммерческого 가банка 가– 가один 가из 가главных
가относительных 가показателей 가эффективности 가деятельности 가банка. 가Уровень
가рентабельности 가банка 가выражается 가коэффициентом 가рентабельности.
Общий 가уровень 가рентабельности 가банка 가(R
общ
) 가позволяет 가оценить 가общую
가прибыльность 가банка, 가а 가также 가прибыль, 가которая 가приходится 가на 가1 가руб. 가дохода,
가%:
Прибыльность ᅟактивов ᅟпозволяет ᅟдать ᅟколичественную ᅟоценку
ᅟрентабельности ᅟбанка:
средниеАктивы
периодзаприбыльБалансовая
ROA
_
___
ᅟ(7)
Прибыльность ᅟактивов ᅟхарактеризует ᅟспособность ᅟактивов ᅟбанка
ᅟприносить ᅟприбыль ᅟбанка ᅟи ᅟкосвенно ᅟотражает ᅟих ᅟкачество, ᅟа ᅟтакже
ᅟэффективность ᅟуправления ᅟбанка ᅟсвоими ᅟактивами ᅟи ᅟпассивами.
14
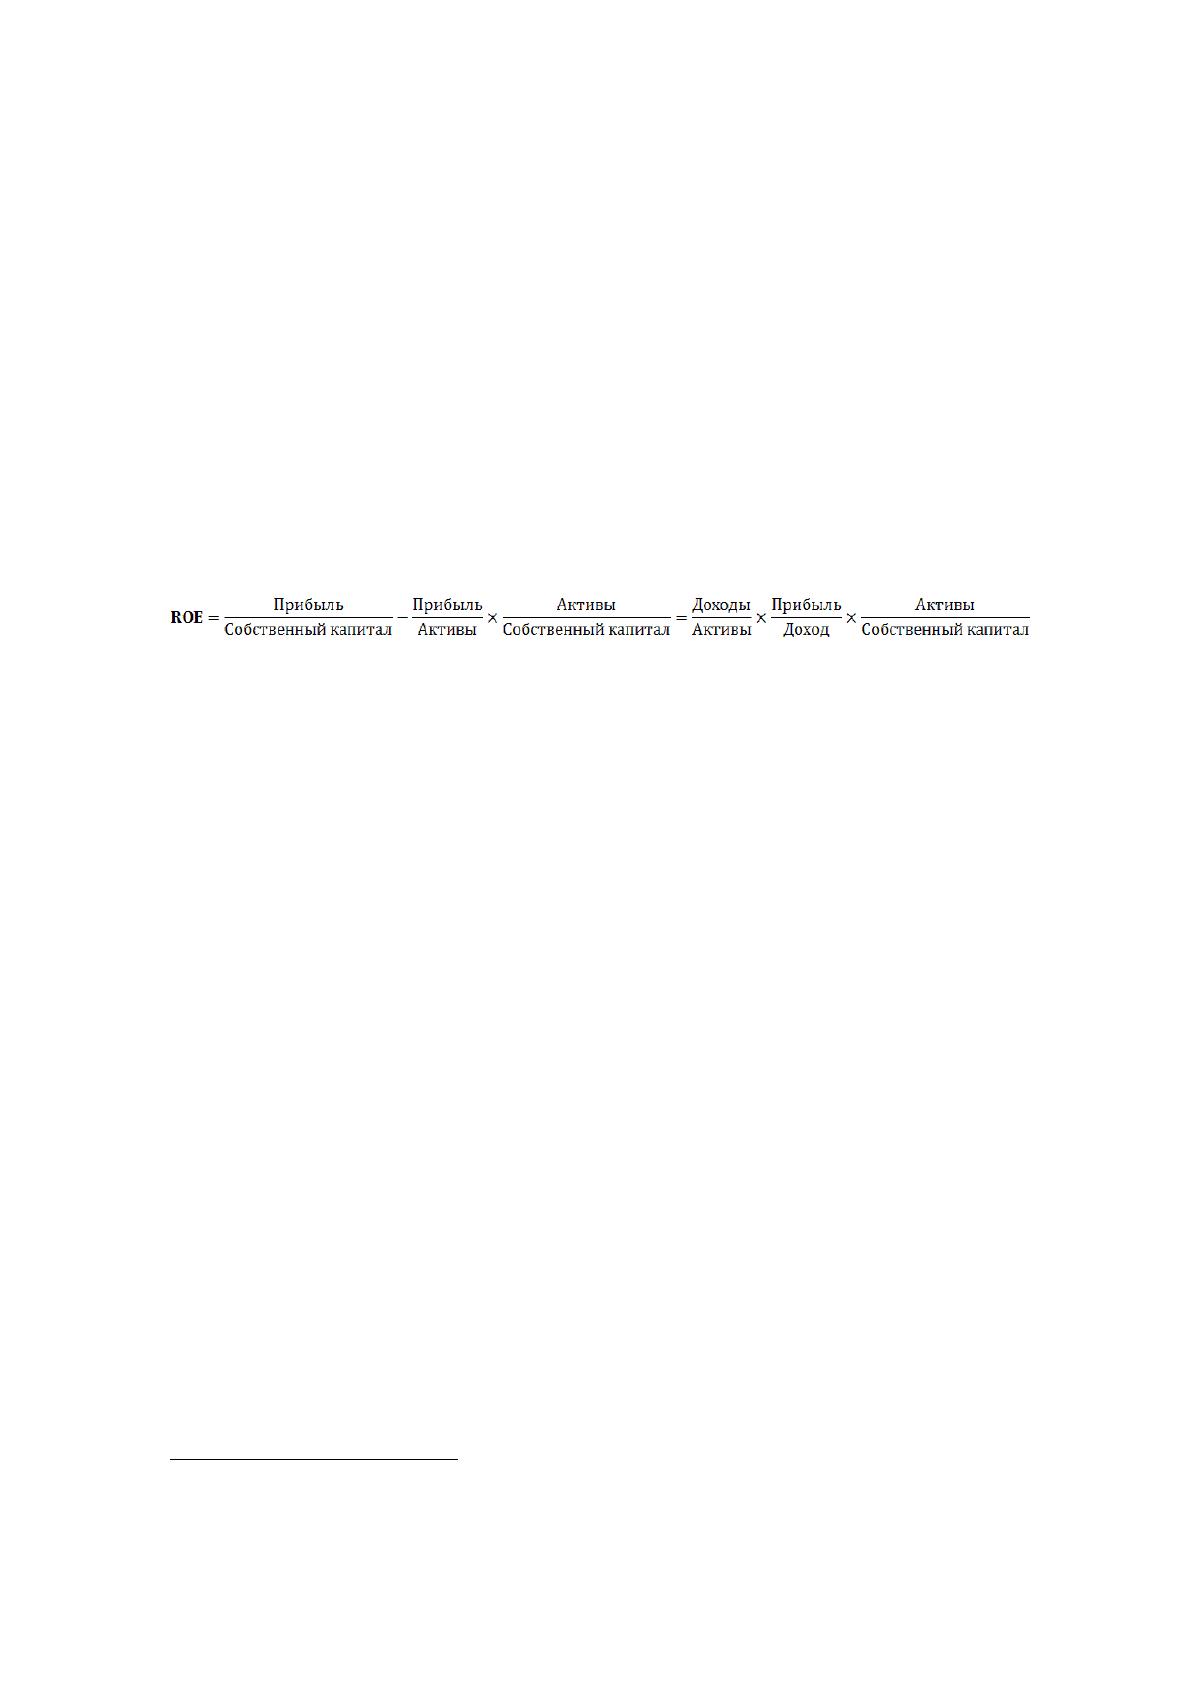
Основным 가показателем 가доходности 가банка 가является 가показатель,
가отражающий 가отдачу 가собственного 가капитала:
가(8)
13
Белозеров, С. А. Банковское дело [Текст]: учебник / С. А. Белозеров, О. В. Мотовилов. - М.: Проспект,
2016. - С. 368.
14
Завьялова, Л. В., Логунов А. Е. Банковское обслуживание физических лиц: характеристика научных
подходов [Текст] /Л.В. Завьялова // Вестник Омского университета. Серия «Экономика». 2016. № 4 (60).

21
Данный 가показатель 가характеризует 가прибыль, 가приходящуюся 가на 가1 가руб.
가акционерного 가капитала. 가Знаменатель 가можно 가расширить 가введением 가всех
가собственных 가средств 가банка.
Основным 가показателем 가прибыльности, 가используемым 가в 가практике
가анализа 가банковской 가деятельности, 가является 가показатель 가рентабельности
가капитала 가(ROE). 가Для 가выявления 가факторов, 가влияющих 가на 가данный 가показатель
가используют 가метод 가декомпозиционного 가анализа, 가или 가факторную 가модель
가Дюпона. 가По 가этой 가модели 가показатель 가рентабельности 가капитала 가раскрывается
가следующим 가образом:
가(9)
Так 가как 가рост 가этого 가показателя 가ограничен 가резервом 가роста 가прибыльность
가банка 가является 가увеличение 가отдачи 가от 가вложения 가в 가активные 가операции.
가Рентабельность 가активов 가напрямую 가зависит 가от 가доходности 가вложений 가и 가доли
가прибыли 가в 가доходах 가банка. 가Анализ 가динамики 가каждого 가из 가этих 가показателей
가позволяет 가определить, 가какой 가из 가них 가оказал 가большее 가влияние 가на
가прибыльность 가активов.
15
Чтобы 가наиболее 가полно 가оценить 가полученные 가показатели, 가необходимо 가их
가сравнить 가за 가ряд 가лет, 가а 가также 가с 가аналогичными 가показателями 가других 가банков
가или 가со 가средними 가показателями 가по 가группе 가банков 가с 가соответствующими
가суммами 가активов.
В 가современной 가российской 가практике 가используются 가два 가метода 가оценки
가ликвидности: 가посредством 가коэффициентов 가и 가на 가основе 가потока 가денежной
가наличности. 가Основу 가метода 가коэффициентов 가составляют 가оценочные
가показатели 가ликвидности, 가установленные 가Банком 가России. 가В 가настоящее 가время
가таких 가показателей 가три:
1.
15
Балакина, Р. Т. Банковское дело [Текст]: учеб. пособие (для студентов, обучающихся по
экономическим направлениям подготовки бакалавров) / под ред. Р. Т. Балакина. – Омск: Изд-во Ом.гос. ун-
та, 2016. - С.141.
22
1. Н2 가– 가норматив 가мгновенной 가ликвидности 가банка. 가Регулирует 가риск
가потери 가банком 가ликвидности 가в 가течение 가одного 가операционного 가дня.
가Предельное 가значение 가больше 가или 가равно 가15%;
2. Н3 가– 가норматив 가текущей 가ликвидности 가банка. 가Регулирует 가риск 가потери
가банком 가ликвидности 가в 가течение 가ближайших 가к 가дате 가расчета 가норматива 가30
가календарных 가дней. 가Предельное 가значение 가больше 가или 가равно 가50%;
3. Н4 가– 가норматив 가долгосрочной 가ликвидности 가банка. 가Регулирует 가риск
가потери 가банком 가ликвидности 가в 가результате 가размещения 가средств 가в
가долгосрочные 가активы. 가Предельное 가значение 가меньше 가или 가равно 가120% 가.
16
Коэффициент 가мгновенной 가ликвидности 가является 가основным 가при
가определении 가ликвидности 가банка. 가И 가два 가вспомогательных 가– 가коэффициент
가ликвидности 가по 가срочным 가обязательствам 가и 가генеральный 가коэффициент
가ликвидности 가по 가срочным 가обязательствам. 가Вспомогательные 가коэффициенты
가рассчитываются 가в 가случае, 가если 가показатели 가банка 가по 가надежности 가близки 가к
가граничным 가значениям. 가Вспомогательные 가коэффициенты 가позволяют 가оценить
가возможность 가возврата 가вложенных 가средств 가в 가случае 가приостановления 가банком
가проведения 가операций 가на 가финансовом 가рынке. 가В 가расчетах 가используются
가следующие 가группы 가актива 가и 가пассива 가баланса: 가по 가активу 가– 가ликвидные 가активы;
가капитальные 가вложения; 가по 가пассиву 가– 가обязательства 가до 가востребования;
가срочные 가обязательства.
Коэффициент 가мгновенной 가ликвидности 가(9) 가показывает 가способность
가банка 가погасить 가обязательства 가до 가востребования, 가в 가течение 가одного-двух
가банковских 가дней. 가Вероятность 가предъявления 가всех 가обязательств 가до
가востребования 가банку 가одновременно 가не 가очень 가большая. 가Однако 가если 가банк
가начинает 가испытывать 가затруднения 가в 가своей 가работе, 가изъятие 가клиентами 가средств
가с 가расчетных 가и 가текущих 가счетов 가может 가принять 가сильный 가характер. 가В 가этом
가случае 가неспособность 가банка 가оперативно 가расплатиться 가по 가этому 가виду
가обязательств 가может 가привести 가к 가нарастанию 가сбоев 가в 가его 가работе.
k
мл
가= 가ЛА/ОВ 가*100%, (9)
16
Инструкция ЦБ РФ " О методике анализа финансового состояния банка" от 04.09.2000г
23
где
ЛА 가– 가ликвидные 가активы;
ОВ 가– 가обязательства 가до 가востребования.
Если 가полученный 가результат 가выше 가100%, 가то 가даже 가при 가снятии 가всех
가средств, 가расположенных 가на 가счетах 가до 가востребования, 가банк 가справится 가с
가исполнением 가своих 가обязательств, 가сохранив 가свою 가платежеспособность.
Коэффициент 가ликвидности 가по 가срочным 가обязательствам. 가Этот
가коэффициент 가показывает, 가какая 가часть 가срочных 가обязательств 가гарантированно
가может 가быть 가погашена 가в 가случае 가приостановления 가банком 가проведения
가операций 가(10).
k
лсо
가= 가(ЛА 가– 가ОВ) 가/СО 가*100%, 가(10)
где
ЛА 가– 가ликвидные 가активы;
ОВ 가– 가обязательства 가до 가востребования;
СО 가– 가срочные 가обязательства.
Допустимым 가считается 가– 가25%. 가Критическое 가значение 가– 가минус 가50%.
Генеральный 가коэффициент 가ликвидности 가по 가срочным 가обязательствам
가(11) 가показывает, 가какая 가часть 가срочных 가обязательств 가может 가гарантированно
가быть 가погашена 가как 가за 가счет 가ликвидных 가активов, 가так 가и 가капитальных 가вложений.
가В 가отличие 가от 가k
лсо
, 가генеральный 가коэффициент 가показывает, 가какую
가максимальную 가часть 가срочных 가обязательств 가банк 가гарантированно 가может
가погасить.
k
глсо
가= 가(ЛА 가+ 가КВ 가— 가ОВ) 가/СО 가*100%, 가(11)
где
ЛА 가— 가ликвидные 가активы;
ОВ 가— 가обязательства 가до 가востребования;
КВ 가— 가капитальные 가вложения;
СО 가– 가срочные 가обязательства.
24
Допустимым 가является 가значение 가50%, 가критическим 가– 가25%.
По 가степени 가риска 가Банк 가России 가рекомендует 가выделять 가5 가групп 가активов,
가для 가каждой 가их 가которых 가установлен 가свой 가коэффициент 가риска 가(от 가0 가до 가100%).
Риск 가банковских 가активов 가обусловливает 가их 가доходность: 가чем 가выше
가степень 가риска 가какого-либо 가актива, 가тем 가более 가высокую 가цену 가(процентную
가ставку) 가банк 가имеет 가право 가по 가нему 가установить. 가Доходность 가активов 가как
가критерий 가качества 가отражает 가их 가способность 가приносить 가доход 가и 가таким
가образом 가создавать 가источник 가для 가развития 가банка 가и 가укрепления 가его
가капитальной 가базы.
По 가степени 가доходности 가активы 가подразделяются 가на 가две 가группы:
가приносящие 가доход 가(ссуды, 가вложения 가в 가ценные 가бумаги 가и 가др.) 가и 가не 가приносящие
가доход 가(денежные 가средства 가на 가корреспондентском 가счете 가в 가ЦБ 가РФ, 가здания 가и
가сооружения 가и 가др.). 가Чем 가выше 가доля 가активов, 가приносящих 가доход, 가тем 가при
가прочих 가равных 가условиях 가больше 가дохода 가(прибыли) 가имеет 가банк, 가а,
가следовательно, 가и 가больше 가возможности 가укрепить 가свою 가капитальную 가базу.
가Однако 가рост 가доходности 가почти 가всегда 가связан 가с 가увеличением 가риска 가и
가снижением 가ликвидности.
Критерием 가качества 가активов 가может 가служить 가и 가их
가диверсифицированность, 가показывающая 가степень 가распределения 가ресурсов
가банка 가по 가разным 가сферам 가размещения. 가Показателями 가диверсифицированности
가активов 가являются: 가структура 가активов 가банка 가по 가основным 가направлениям
가вложения 가ресурсов; 가структура 가кредитных 가вложений 가по 가объектам 가и
가субъектам; 가структура 가портфеля 가ценных 가бумаг, 가структура 가валют, 가с 가которыми
가осуществляет 가банк 가валютные 가операции; 가структурный 가состав 가банков, 가с
가которыми 가данный 가банк 가установил 가корреспондентские, 가депозитные 가и
가кредитные 가отношения. 가Чем 가больше 가диверсифицированы 가активы, 가тем 가выше
가ликвидность 가банка 가и 가ниже 가уровень 가риска.
В 가итоге 가можно 가прийти 가к 가такому 가выводу, 가что 가ликвидность 가является
가одним 가из 가наиболее 가значимых 가показателей 가деятельности 가банка. 가Основная
가проблема 가управления 가ликвидностью 가заключается 가в 가том, 가что 가доходность 가и