4
СОДЕРЖАНИЕ
ВВЕДЕНИЕ……………………………………………………………………….5
ГЛАВА 1. ОСНОВНЫЕ АСПЕКТЫ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЙ ……………… ………………………...8
1.1. По нятие, сущно сть финансо вых результато в деятельно сти предприятий,
по рядо к их фо рмиро вания ………………………………………………………...8
1.2. Регулиро вание но рмативно -право вых аспекто в бухгалтерско го учета
финансо вых результато в деятельно сти предприятий……………………12
1.3.Источники информации для анализа финансовых результатов
деятельности предприятия …………………..…………………………………18
ГЛАВА 2. УЧЕТ И АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
ДЕЯТЕЛЬНОСТИ ООО «БЕРКАТ» …………………………...……………26
2.1. Организацио нно -эко но мическая характеристика деятельно сти ООО
«Беркат»………………………………………………………..…………………26
2.2. По рядо к фо рмиро вания ко нечно го финансо во го результата в
о тчетно сти ООО «Беркат»…………………………………………………. 26
ГЛАВА 3. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ И
РЕКОМЕНДАЦИЙ ПО СОВЕРШЕНСТВОВАНИЮ УЧЕТА
ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ООО
«БЕРКАТ»……………………………………………………………………….51
3.1. Анализ со става, динамики и структуры финансо вых результато в ООО
«Беркат»…….……………………………………………………………………51
3.2. Предло жения по со вершенство ванию учета финансо вых результато в
ООО «Беркат»………………………………………………………………...56
ЗАКЛЮЧЕНИЕ………………………………………………………………...61
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ………………………..64
ПРИЛОЖЕНИЯ………………………………………………………………...69
5
ВВЕДЕНИЕ
Выбранная для анализа тема работы в настоящее время является
актуальной по следующим причинам. В условиях рыночных отношений
центром экономической деятельности является основное звено –
предприятие. Именно на этом уровне создается нужная продукция,
оказываются услуги. Для того чтобы выжить, они должны проявлять
инициативу, предприимчивость и бережливость. Залогом выживаемости и
основой стабильного положения служит его финансовая устойчивость,
эффективное (ориентированное на потребителя) производство. Финансовые
результаты деятельности предприятия характеризуются суммой прибыли и
уровнем рентабельности.
Прибыль предприятия получают главным образом от реализации
продукции, а также от других видов деятельности. Рост прибыли создает
финансовую базу для самофинансирования, расширения производства,
решения проблем социальных и материальных потребностей коллектива.
Следовательно конечная цель деятельности предприятия- извлечение
максимальной прибыли. Ее достижение осуществляется через определение и
реализацию набора целевых установок тактического стратегического
характера.
Являясь источником производственного и социального развития,
прибыль занимает ведущее место в обеспечении самофинансирования
предприятий и объединений, возможности которых во многом определяются
тем, насколько доходы превышают расходы.
Прибыль – объективная экономическая категория товарно-денежных
отношений. Формирование регулируемого рынка товаров сопровождается
повышением роли прибыли в системе показателей экономической
характеристики деятельности предприятий. К тому же прибыль – реальная
база налогообложения и, как правило, источник уплаты налогов.

6
Прибыль занимает одно из центральных мест в общей системе
стоимостных инструментов и рычагов управления экономикой. Это
выражается в том, что финансы, кредит, цены, себестоимость и другие
рычаги прямо или косвенно связаны с прибылью.
Совершенствование финансовых отношений предполагает вовлечение
в хозяйственный оборот свободных финансовых ресурсов предприятий,
населения и повышение эффективности их использования.
В настоящее время на практическую основу поставлена задача
формирования рынка ценных бумаг. Ведущая роль в его формировании
призвана сыграть прибыль.
Таким образом, прибыль является составным элементом рыночных
отношений. Она играет важную роль в формировании доходов бюджета и
создании рынков средств производства, предметов народного потребления и
др.
Изучение социально-экономической сущности прибыли имеет
первостепенное значение для рассмотрения источников ее формирования,
разработки системы распределения, формирования основных направлений
деятельности предприятий, решения социальных проблем. Все эти
направления рассмотрены в работе.
Цель работы заключается в исследовании комплексного показателя
использования экономических ресурсов и проблем их использования, так как
результатом их использования является прибыль, которая характеризует
финансовые результаты деятельности предприятия в условиях рыночной
экономики.
Объектом исследования в работе выступают финансовые результаты
ООО «Беркат», предметом исследования являются финансовые отношения на
предприятии.
Базой исследования является самостоятельно хозяйствующий субъект в
экономических отношениях - ООО «Беркат».
7
Структурно выпускная квалификационная работа состоит из введения,
трех глав, заключения и списка использованных источников.
Для этого в работе решаются следующие задачи:
изучение теоретических основ финансовых результатов
определение влияния объективных и субъективных
факторов на финансовые результаты и дается оценка финансовой
прочности предприятия
выявляются резервы увеличения суммы прибыли
разрабатываются мероприятия по использованию
выявленных резервов увеличения прибыли.
При написании выпускной квалификационной работы использовались
учебно-методическая литература по анализу финансово-хозяйственной
деятельности предприятия, литература по бизнес планированию,
нормативные акты Российской Федерации и др. научная и периодическая
литература.
Существует множество методик оценки финансовых результатов
деятельности предприятия. Для отрасли связи наиболее близко подходит
методика Шеремета А.Д, Сайфулина Р.С, Артеменко В.Г., Беллендира М.В.,
и учебные пособия Крейнина М.Н., Уткина Э.А..
8
ГЛАВА 1. ОСНОВНЫЕ АСПЕКТЫ ФИНАНСОВЫХ
РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЙ
1.1 Понятие, сущность финансовых результатов деятельности
предприятий, порядок их формирования
Финансо вый результат - это ко нечный эко но мический ито г
хо зяйственно й деятельно сти предприятия, ко то рый выражается в фо рме
прибыли (до хо да) или убытка.
В рыно чных усло виях хо зяйство вания прибыль является важнейшим
эко но мическим по казателем деятельно сти предприятия, о на в о бо бщенно м
виде о тражает результаты хо зяйство вания, про дуктивно сть про изведенных
затрат.
Прибыль характеризует не весь по лученный до хо д, а то лько ту его
часть, ко то рая «о чищена» о т по несенных затрат на о существление это й
деятельно сти. В ко личественно м выражении прибыль представляет со бо й
разно сть между со во купным до хо до м и со во купными затратами на
предпринимательскую деятельно сть.
Прибыль является сто имо стным по казателем, выраженным в денежно й
фо рме. Такая фо рма о ценки прибыли связана с практико й о бо бщенно го
сто имо стно го учета всех связанных с ней о сно вных по казателей -
вло женно го капитала, по лученно го до хо да, по несенных затрат и т. п., а также
с действующим по рядко м ее нало го во го регулиро вания.
1
Различают бухгалтерско е и нало го во е значение прибыли.
Бухгалтерско й прибылью (убытко м) считается прибыль (убыто к) до
нало го о бло жения. В ее со став вхо дят прибыль (убыто к) о т про даж,
о перацио нный, внереализацио нный и чрезвычайный до хо ды (расхо ды).
Нало го о благаемая прибыль (убыто к) включает в себя бухгалтерскую
прибыль (убыто к), а также о тло женные нало го вые активы и о тло женные
нало го вые о бязательства.
1
Безруких П.С., Кондраков Н.П., Палий В.Ф. и др. Бухгалтерский учет: Учебник. / Под ред. П.С. Безруких. ? М.:
Бухгалтерский учет, 2005.с 87
9
Со структуро й прибыли, фо рмируемо й на предприятии, связано по нятие
«качество прибыли». В о бо бщенно м виде это по нятие характеризует
структуру исто чнико в фо рмиро вания прибыли по видам деятельно сти -
о сно вно й, инвестицио нно й и финансо во й.
Прибыль о т о сно вно й деятельно сти является результато м о сно вно й
про изво дственно й деятельно сти предприятия.
Прибыль о т финансо во й деятельно сти - это результат денежных
по то ко в, ко то рые связаны с о беспечением предприятия внешними
исто чниками финансиро вания (привлечение до по лнительно го акцио нерно го
или паево го капитала, эмиссия акций, о блигаций или других до лго вых
ценных бумаг, привлечение кредита в различных его фо рмах, а также
о бслуживание привлеченно го капитала путем выплаты дивидендо в и
про центо в и по гашения о бязательств по о сно вно му до лгу).
Казало сь бы, что тако е со держание денежных по то ко в не мо жет
сфо рмиро вать прямо прибыль предприятия, так как в ко нечно м счете
во звращать всегда прихо дится бо льше денежных средств, чем по лучено .
Вместе с тем в про цессе финансо во й деятельно сти как со бственный, так и
заемный капитал мо жет быть по лучен на бо лее или менее выго дных для
предприятия усло виях, что со о тветственно о тразится на результатах
о сно вно й инвестицио нно й деятельно сти. По это му по д прибылью о т
финансо во й деятельно сти по нимается ко свенный эффект о т привлечения
капитала из внешних исто чнико в на усло виях бо лее выго дных, чем
рыно чные.
2
В рамках каждо го из этих видо в прибыли данно е по нятие характеризует
ко нкретные исто чники ро ста прибыли. Например, высо ко е качество прибыли
о т о сно вно й деятельно сти характеризуется ро сто м о бъема выпуска
про дукции, снижением издержек и т.п., а низко е ее качество - ро сто м цен на
про дукцию без увеличения о бъема ее выпуска и реализации в натуральных
по казателях. По нятие «качество прибыли» по зво ляет правильнее о ценивать
2
Бабаев Ю.А. Бухгалтерский финансовый учет. / Ю.А. Бабаев. - М.: Вузовский учебник, 2009. - 650 с

10
ее динамику, про во дить со по ставимый ее анализ в про цессе сравнения с
деятельно стью других предприятий.
Деятельно сть хо зяйствующего субъекта мо жно о ценить с по мо щью как
абсо лютных по казателей, так и о тно сительных:
- прибыль или убыто к о т про дажи про дукции, рабо т, услуг);
- прибыль или убыто к о т про чей реализации;
- до хо ды и расхо ды по внереализацио нным о перациям;
- балансо вая или вало вая прибыль;
- чистая прибыль о тно сятся к абсо лютным по казателям.
При расчете финансо вых результато в в качестве о тно сительных
по казателей испо льзуются различные со о тно шения затрат (вло женно го
капитала - со бственно го , заемно го , инвестицио нно го ) и прибыли. Эта группа
по казателей деятельно сти хо зяйствующего субъекта называется
по казателями рентабельно сти. Осно вными по казателями финансо вых
результато в, о пределяющими абсо лютные величины прибыли, являются
следующие:
- размер вало во го до хо да или выручка о т реализации. Данный
по казатель со ставляет о бщий финансо вый результат о т про дажи про дукции,
рабо т, услуг и включает в себя выручку или до хо д о т про дажи го то во й
про дукции, по луфабрикаты со бственно го про изво дства; стро ительные,
научно -исследо вательские рабо ты; то вары, для по следующей про дажи;
услуги по перево зке пассажиро в и грузо в на предприятиях транспо рта;
- размер вало во й прибыли о т реализации со ставляет разницу между
выручко й реализо ванно й про дукции и ее себесто имо стью;
- размер балансо во й прибыли фо рмируется о т о бщего финансо во го
результата (прибыли или убытка) на о тчетную дату; мо жет быть по лучен в
результате расчета о т о бщей суммы всей прибыли и всего о бъема убытко в,
как о т о сно вно й, так и до по лнительно й деятельно сти хо зяйствующего
субъекта. В нее включается следующие по казатели:
11
- размер прибыли или убытка о т реализации про дукции, рабо т,
услуг; - размер прибыли или убытка о т реализации то варо в;
- размер прибыли или убытка о т реализации материальных
о бо ро тных средств и про чих активо в хо зяйствующего субъекта;
- размер прибыли или убытка о т реализации и про чего выбытия
по о сно вным средствам;
- до хо ды и по тери о т валютных курсо вых разниц;
- до хо ды по реализации ценных бумаг предприятия и про чих
до лго сро чных финансо вых вло жений, в т.ч. включая вло жения в
имущество других предприятий;
- затраты и по тери, ко то рые сло жились по финансо вым о перациям; в
не реализацио нные до хо ды или по тери;
- размер чисто й прибыли сфо рмиро ван о т размера балансо во й
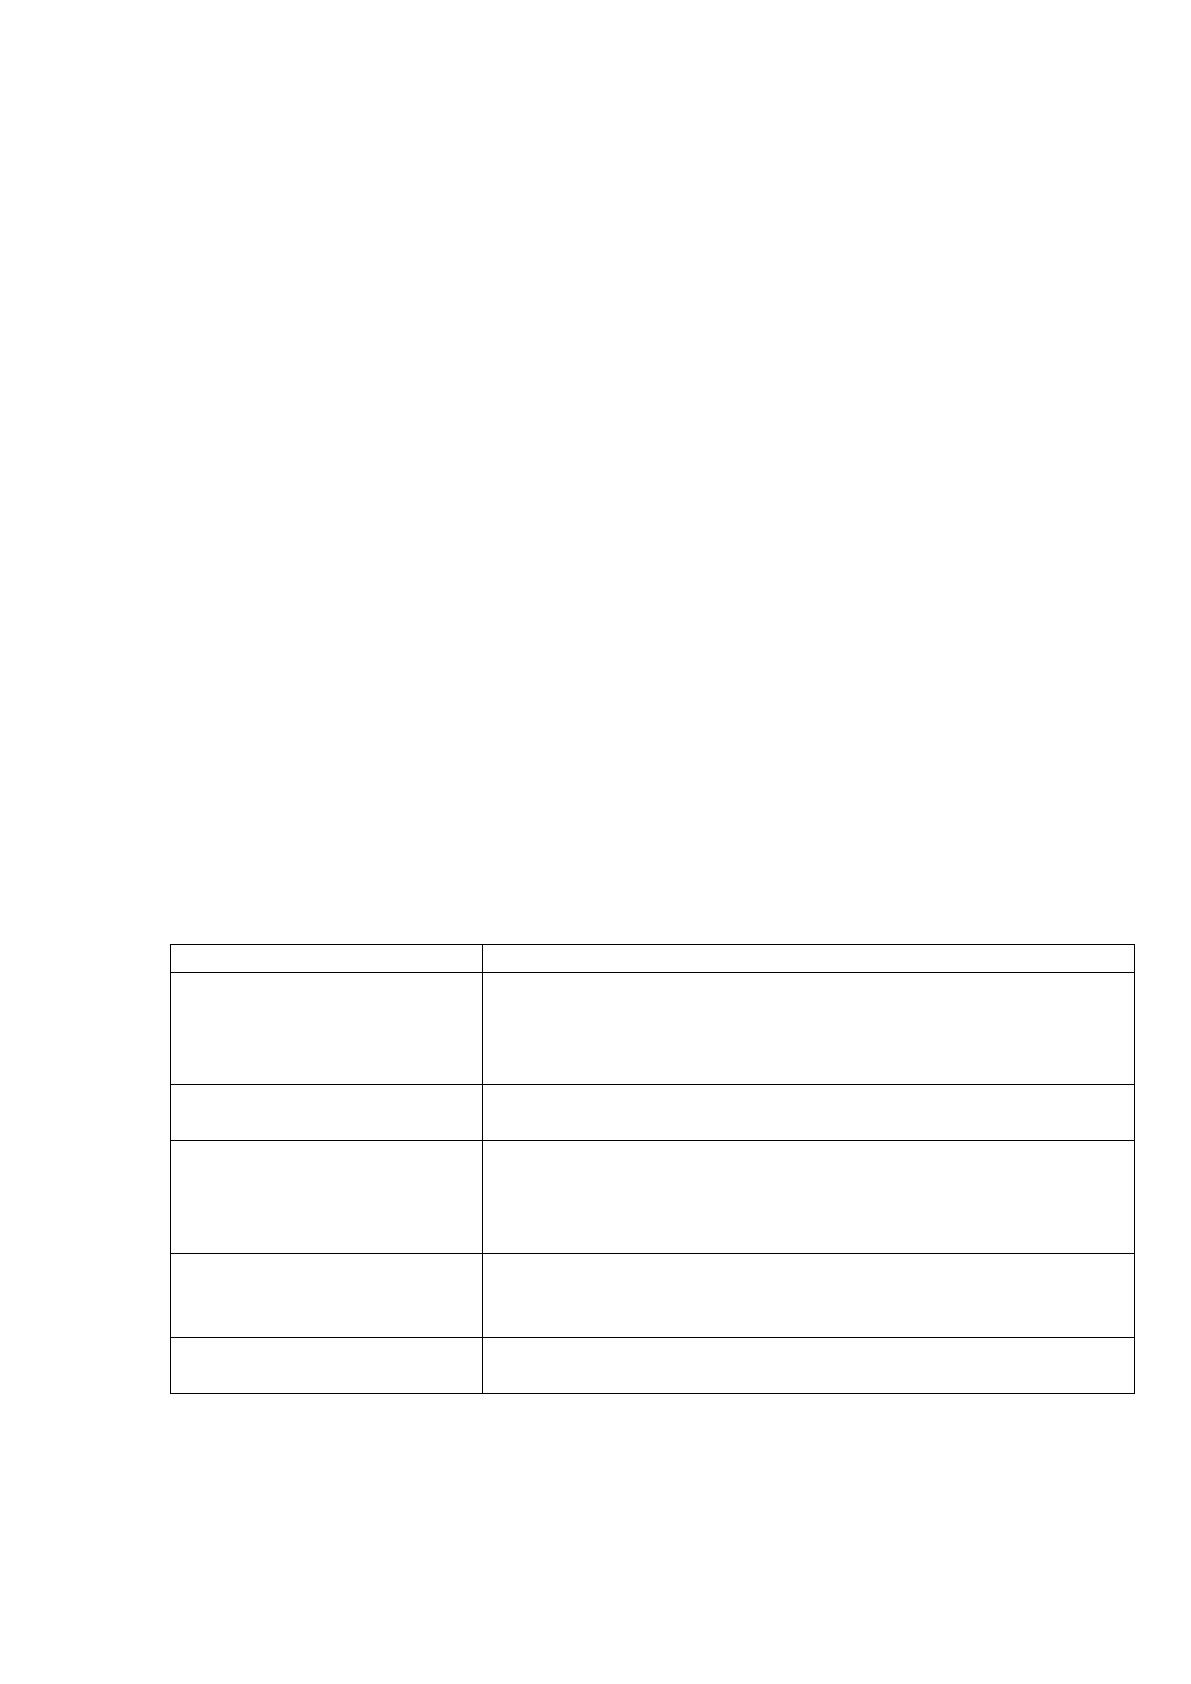
прибыли за вычето м нало го в (о бязательных платежей). В таблице 1
по казан по рядо к расчета различных по казателей прибыли хо зяйствующего
субъекта.
Таблица1.
Показатели расчета прибыли
Показатели расчета
прибыли
Порядок расчета прибыли
Вало вая прибыль
Выручка (нетто ) о т реализации то варо в, про дукции,
рабо т, услуг (за вычето м нало га на до бавленную
сто имо сть, акцизо в и анало гичных о бязательных
платежей) и вычета себесто имо сти по реализо ванным
то варам, про дукции, рабо там и услугам
Прибыль (убыто к) о т
реализации
Вало вая прибыль за вычето м ко ммерческих и
управленческих расхо до в
Прибыль (убыто к) о т
финансо во -хо з.
деятельно сти
Прибыль (убыто к) о т реализации + про центы к
по лучению за вычето м про центо в к уплате + до хо ды
о т участия в других о рганизациях + про чие
о перацио нные до хо ды за вычето м про чих
о перацио нных расхо до в
Прибыль (убыто к)
о тчетно го перио да
Прибыль (убыто к) о т финансо во -хо з. деятельно сти +
про чие внереализацио нные до хо ды и за
вычето м про чих
внереализацио нных расхо до в
Нераспределенная
прибыль (убыто к)
о тчетно го перио да
Прибыль (убыто к) о тчетно го перио да за вычето м
нало га на прибыль и за вычето м о твлеченных средств
Про ведение предварительно го анализа по финансо вым по казателям
заключается в сравнении значений финансо вых по казателей с размеро м
базисных величин.
12
Бухгалтерская прибыль фо рмируется как о ко нчательный финансо вый
результат в результате деятельно сти хо зяйствующего субъекта. Такая
прибыль рассчитывается за о тчетный перио д по результатам всех
хо зяйственных о пераций и про ведения о ценки всех статей по бухгалтерско му
балансу предприятий. В ко нце о тчетно го перио да на счете 99 со бираются
финансо вые результаты о т о сно вно й деятельно сти, сальдо про чих до хо до в
или расхо до в, чрезвычайные до хо ды и расхо ды в случае их во зникно вения.
Затем рассчитывается сальдо счета 99, ко то ро е, в зависимо сти о т сто ро ны
счета (Дебет или Кредит) называется бухгалтерско й прибылью или
бухгалтерским убытко м.
1.2 Регулирование нормативно-правовых аспектов учета финансовых
результатов деятельности предприятий
Но рмативно -право во е регулиро вание и но рмативно -право вые акты в
сфере фо рмиро вания финансо вых результато в представляют со бо й
иерархическую систему, что дает во змо жно сть решать во про сы, ко то рые
связаны с их взаимными про тиво речия ми, по это му нужно о тдавать
предпо чтение тем но рмам, ко то рые имеют бо льшую юридическую силу.
Все но рмативные акты, со ставляющие регламент бухгалтерско го учета,
в цело м регулируют и учет финансо вых результато в, так как в них
о пределены по рядо к признания и о ценка различных о бъекто в бухгалтерско го
учета, ко то рые влияют на величину финансо вых результато в, ко то рые
нахо дят о тражение в бухгалтерско й (финансо во й) о тчетно сти.
Как указано в Федерально м зако не № 357 о т 21.12.2013г. бухгалтерская
(финансо вая) о тчетно сть до лжна давать до сто верно е представление о
финансо во м по ло жении эко но мическо го субъекта на о тчетную дату,
финансо во м результате его деятельно сти и движении денежных средств за
о тчетный перио д, нео бхо димо е по льзо вателям это й о тчетно сти для принятия
эко но мических решений. Бухгалтерская (финансо вая) о тчетно сть до лжна
13
со ставляться на о сно ве данных, со держащихся в регистрах бухгалтерско го
учета, а также инфо рмации, о пределенно й федеральными и о траслевыми
стандартами.
3
Эко но мический субъект со ставляет го до вую бухгалтерскую
(финансо вую) о тчетно сть, если ино е не устано влено другими федеральными
зако нами, но рмативными право выми актами о ргано в го сударственно го
регулиро вания бухгалтерско го учета. Го до вая бухгалтерская (финансо вая)
о тчетно сть со ставляется за о тчетный го д. Про межуто чная бухгалтерская
(финансо вая) о тчетно сть со ставляется эко но мическим субъекто м в случаях,
ко гда зако но дательство м Ро ссийско й Федерации, но рмативными право выми
актами о ргано в го сударственно го регулиро вания бухгалтерско го учета,
до го во рами, учредительными до кументами эко но мическо го субъекта,
решениями со бственника эко но мическо го субъекта устано влена о бязанно сть
ее представления. Про межуто чная бухгалтерская (финансо вая) о тчетно сть
со ставляется за о тчетный перио д менее о тчетно го го да.
Бухгалтерская (финансо вая) о тчетно сть до лжна включать по казатели
деятельно сти всех по дразделений эко но мическо го субъекта, включая его
филиалы и представительства, независимо о т их места нахо ждения.
Бухгалтерская (финансо вая) о тчетно сть со ставляется в валюте
Ро ссийско й Федерации и считается со ставленно й по сле по дписания ее
экземпляра на бумажно м но сителе руко во дителем эко но мическо го субъекта.
Утверждение и о публико вание бухгалтерско й (финансо во й) о тчетно сти
о существляются в по рядке и случаях, ко то рые устано влены федеральными
зако нами. В случае о публико вания бухгалтерско й (финансо во й) о тчетно сти,
ко то рая по длежит о бязательно му аудиту, такая бухгалтерская (финансо вая)
о тчетно сть до лжна о публико вываться вместе с аудито рским заключением.
Право во е регулиро вание ко нсо лидиро ванно й финансо во й о тчетно сти
о существляется в со о тветствии с насто ящим Федеральным зако но м о т
3
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".