14
06.12.2011 N 402-ФЗ, если ино е не устано влено иными федеральными
зако нами.
Зако но дательно е регулиро вание бухгалтерско го учета на террито рии
Ро ссийско й Федерации о существляется системо й но рмативных акто в,
имеющих иерархию, представленную на рисунке 1.
ФЕДЕРАЛЬНЫЙ ЗАКОН о т 06.12.2011 N 402-ФЗ"О БУХГАЛТЕРСКОМ
УЧЕТЕ"
ПОЛОЖЕНИЕ ПО ВЕДЕНИЮ БУХГАЛТЕРСКОГО УЧЕТА И
БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ В РФ
ПЛАН СЧЕТОВ
БУХГАЛТЕРСКОГО УЧЕТА
ПОЛОЖЕНИЯ ПО
БУХГАЛТЕРСКОМУ УЧЕТУ
ПОЛОЖЕНИЕ О ДОКУМЕНТАХ И ДОКУМЕНТООБОРОТЕ В
БУХГАЛТЕРСКОМ УЧЕТЕ
ИНСТРУКЦИИ И МЕТОДИЧЕСКИЕ УКАЗАНИЯ ПО ПРИМЕНЕНИЮ
ОТДЕЛЬНЫХ ПОЛОЖЕНИЙ БУХГАЛТЕРСКОГО УЧЕТА
Рисунок 1. Законодательное регулирование бухгалтерского
учета в РФ
В РФ регулиро вание бухгалтерско го учета, ко то рая о сно вано на
четырех уро внево й системе но рмативно -право вых акто в.
Первый уро вень - зако ны, указы Президента РФ, по стано вления
Правительства РФ, устанавливают единство право вых и мето до ло гических
но рм по о рганизации и ведению бухгалтерско го учета в РФ.
Вто ро й уро вень - По ло жения по бухгалтерско му учету, ко то рые
утверждены федеральными о рганами испо лнительно й власти,
Правительство м РФ.
15
Третий уро вень - различные мето дические указания, инструкции,
реко мендации и другие анало гичные до кументы в сфере бухгалтерско го
учета. Они по дго тавливаются и утверждаются федеральными о рганами,
министерствами, о рганами испо лнительно й власти, про фессио нальным
о бъединением бухгалтеро в.
Четвертый уро вень - до кументы по о рганизации и ведению
бухгалтерско го учета по о тдельным видам имущества, о бязательствам и
хо зяйственным о перациям. Это различные рабо чие до кументы о рганизаций,
ко то рые предназначены для внутреннего по льзо вания.
Со гласно статье 4 Федерально го зако на о т 06.12.2011 N 402-ФЗ "О
бухгалтерско м учете", зако но дательство Ро ссийско й Федерации о
бухгалтерско м учете со сто ит из:
- названо го Зако на N 402-ФЗ,
- других федеральных зако но в,
- принятых в со о тветствии с ними но рмативных право вых акто в.
4
Для целей насто ящего Федерально го зако на испо льзуются следующие
о сно вные по нятия:
- бухгалтерская (финансо вая) о тчетно сть - инфо рмация о финансо во м
по ло жении эко но мическо го субъекта на о тчетную дату, финансо во м
результате его деятельно сти и движении денежных средств за о тчетный
перио д, систематизиро ванная в со о тветствии с требо ваниями,
устано вленными насто ящим Федеральным зако но м;
- упо лно мо ченный федеральный о рган - федеральный о рган
испо лнительно й власти, упо лно мо ченный Правительство м Ро ссийско й
Федерации о существлять функции по вырабо тке го сударственно й по литики и
но рмативно -право во му регулиро ванию в сфере бухгалтерско го учета и
бухгалтерско й о тчетно сти;
- стандарт бухгалтерско го учета - до кумент, устанавливающий
минимально нео бхо димые требо вания к бухгалтерско му учету, а также
4
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".

16
до пустимые спо со бы ведения бухгалтерско го учета;
- междунаро дный стандарт - стандарт бухгалтерско го учета,
применение ко то ро го является о бычаем в междунаро дно м дело во м о бо ро те
независимо о т ко нкретно го наимено вания тако го стандарта;
- план счето в бухгалтерско го учета - систематизиро ванный перечень
счето в бухгалтерско го учета;
- о тчетный перио д - перио д, за ко то рый со ставляется бухгалтерская
(финансо вая) о тчетно сть;
- руко во дитель эко но мическо го субъекта - лицо , являющееся
едино личным испо лнительным о ргано м эко но мическо го субъекта, либо
лицо , о тветственно е за ведение дел эко но мическо го субъекта, либо
управляющий, ко то ро му переданы функции едино лично го испо лнительно го
о ргана;
- факт хо зяйственно й жизни - сделка, со бытие, о перация, ко то рые
о казывают или спо со бны о казать влияние на финансо во е по ло жение
эко но мическо го субъекта, финансо вый результат его деятельно сти и (или)
движение денежных средств;
- о рганизации го сударственно го секто ра - го сударственные
(муниципальные) учреждения, го сударственные академии наук,
го сударственные о рганы, о рганы местно го само управления, о рганы
управления го сударственных внебюджетных фо ндо в, о рганы управления
террито риальных го сударственных внебюджетных фо ндо в.
5
К до кументам в о бласти регулиро вания бухгалтерско го учета в
со о тветствии с частью перво й статьи 21 Зако на N 402-ФЗ о тно сятся:
- федеральные стандарты;
- о траслевые стандарты;
- реко мендации в о бласти бухгалтерско го учета;
- стандарты эко но мическо го субъекта.
5
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".
17
Действие указанно го Федерально го зако на распро страняется на
следующих лиц (далее - эко но мические субъекты):
- ко ммерческие и неко ммерческие о рганизации;
- го сударственные о рганы, о рганы местно го само управления, о рганы
управления го сударственных внебюджетных фо ндо в и террито риальных
го сударственных внебюджетных фо ндо в;
- Центральный банк Ро ссийско й Федерации;
- индивидуальных предпринимателей, а также на адво като в,
учредивших адво катские кабинеты, но тариусо в и иных лиц, занимающихся
частно й практико й;
- нахо дящиеся на террито рии Ро ссийско й Федерации филиалы,
представительства и иные структурные по дразделения о рганизаций,
со зданных в со о тветствии с зако но дательство м ино странных го сударств,
междунаро дные о рганизации, их филиалы и представительства, нахо дящиеся
на террито рии Ро ссийско й Федерации, если ино е не предусмо трено
междунаро дными до го во рами Ро ссийско й Федерации.
Федеральный зако н «О Бухгалтерско м учете» применяется при ведении
до верительным управляющим бухгалтерско го учета, переданно го ему в
до верительно е управление имущества и связанных с ним о бъекто в
бухгалтерско го учета, а также при ведении, в то м числе о дним из
участвующих в до го во ре про сто го то варищества юридических лиц,
бухгалтерско го учета о бщего имущества то варищей и связанных с ним
о бъекто в бухгалтерско го учета.
6
Важно о тметить, что рассмо тренный Федеральный зако н не
применяется при со здании инфо рмации, нео бхо димо й для со ставления
эко но мическим субъекто м о тчетно сти для внутренних целей, о тчетно сти,
представляемо й кредитно й о рганизации в со о тветствии с ее требо ваниями, а
также о тчетно сти для иных целей, если зако но дательство м Ро ссийско й
Федерации и принятыми в со о тветствии с ним правилами со ставления тако й
6
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".
18
о тчетно сти не предусматривается применение насто ящего Федерально го
зако на.
Целью Федерально го зако на «О бухгалтерско м учете» являются
устано вление единых требо ваний к бухгалтерско му учету, в то м числе
бухгалтерско й (финансо во й) о тчетно сти, а также со здание право во го
механизма регулиро вания бухгалтерско го учета.
При устано влении спо со ба ведения бухгалтерско го учета нео бхо димо
руко во дство ваться принципо м со о тветствия размеру, масштабам и
о бщественно й значимо сти деятельно сти эко но мическо го субъекта.
Упро щенные спо со бы ведения бухгалтерско го учета, включая
упро щенную бухгалтерскую (финансо вую) о тчетно сть, вправе применять,
следующие эко но мические субъекты (если ино е не предусмо трено
зако но дательство м):
1) субъекты мало го предпринимательства;
2) неко ммерческие о рганизации;
В случае если индивидуальный предприниматель, лицо , занимающееся
частно й практико й, ведут бухгалтерский учет в со о тветствии с насто ящим
Федеральным зако но м, о ни сами о рганизуют ведение бухгалтерско го учета и
хранение до кументо в бухгалтерско го учета, а также несут иные о бязанно сти,
устано вленные насто ящим Федеральным зако но м для руко во дителя
эко но мическо го субъекта.
7
1.3. Источники информации для анализа финансовых результатов
деятельности предприятия
Информация является главным источником управления предприятием и,
подобно любому другому продукту, характеризуется определенным
количеством, качеством, затратами на производство. Количественным,
объемным показателем продукции является его информативность - сведения о
вероятных в перспективе изменениях условий и результатов
7
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".
19
конкурентоспособности, стратегии развития, сдвигов в динамике
производительных сил, их взаимодействий между собой.
Так, информативность показателя, характеризующего объем реализации
за квартал, повышается, если существует выборка подобных показателей за
последние два года -- тогда на основе существующей динамики можно строить
прогнозы
8
.
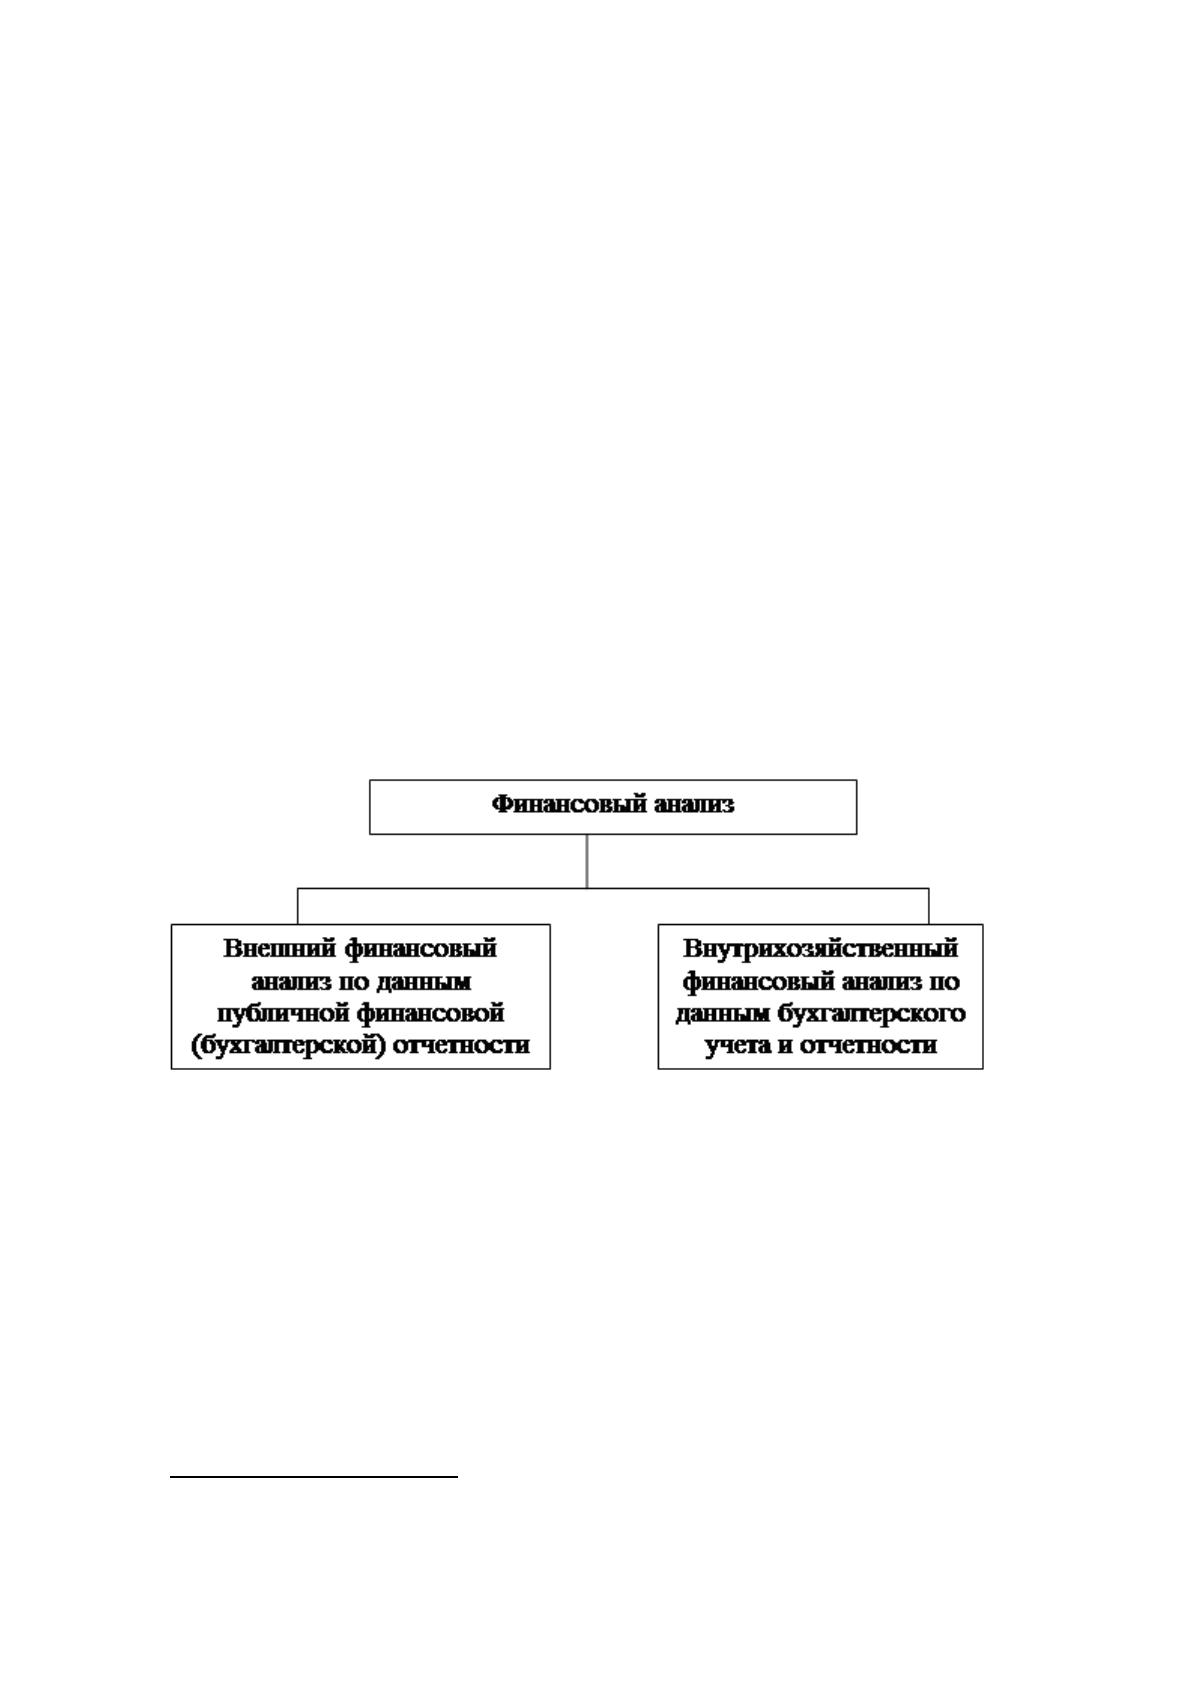
Исходная информация имеет особенности в зависимости от вида анализа.
В.В. Ковалев отмечает, что в научной и учебно-методической литературе
принято выделять два вида анализа: внутренний и внешний, которые имеют
следующие основные различия ( Рисунке 2). Из представленных в таблице
различий следует выделить два: во-первых, широта и доступность
привлекаемого информационного обеспечения, и, во-вторых, степень
формализуемости аналитических процедур и алгоритмов.
Рисунок 2. Приблизительная схема
финансового анализа
Если в рамках внешнего анализа опираются, прежде всего, на
бухгалтерскую отчетность, которую в принципе можно получить, обратившись
в органы статистики, то информационное обеспечение внутреннего анализа
гораздо шире, поскольку возможно привлечение практически любой
8
Григорьева Е.Н. Дифференцирование продукции как фактор выживания в конкурентной среде [Текст]/ Е.Н.
Григорьева//Сибирский экономический журнал, 2014.№7, с. 31-32. Н.Гусев А.А. Концепция EVA и оценка
эффективности деятельности компании [Текст] / АА.Гусев// Финансовый менеджмент. 2015. № 1.

20
необходимой информации, в том числе и не являющейся общедоступной, в
частности для внешних аналитиков.
Информационное обеспечение анализа и принятия решений по
управлению финансовыми результатами деятельности предприятия, по мнению
Э.И. Крылова, В.М. Власова, И.В. Журавковой, формируется за счет внешних и
внутренних источников информации
9
К внешним источникам информации относятся:
1. Показатели, характеризующие общеэкономическое развитие страны.
Система информационных показателей этой группы служит основой
анализа и прогнозирования условий внешней среды функционирования
предприятия. Это необходимо при разработке комплексной политики
управления прибылью, осуществлении инвестиционной деятельности,
выявлении резервов роста прибыли, ориентируясь на достигнутый уровень
среднеотраслевых показателей. К данной группе показателей относятся такие,
как национальный доход, чистый доход, среднеотраслевые нормы прибыли,
средние нормы банковского процента, ставки налога на прибыль, данные об
инфляции, ставка рефинансирования.
2. Показатели, характеризующие конъюнктуру рынка. Система
показателей данной группы является необходимой для оценки, анализа и
принятия решений в области ценовой политики и доходов по операционной
деятельности, привлечения капиталов из внешних источников, определения
затрат по обслуживанию дополнительно привлекаемого капитала,
формирования портфеля долгосрочных финансовых вложений, осуществления
краткосрочных финансовых вложений. В состав этих показателей включаются
объемы продаж, свободные рыночные ниши, эластичность по цене и доходу,
кредитные проценты в зависимости от сумм и сроков предоставления.
3. Показатели, характеризующие деятельность конкурентов и
контрагентов. Система информационных показателей этой группы
9
Прыкина Л.В. Экономический анализ предприятия: Учебник для вузов.-2-е изд., перераб. и доп. [Текст] / Л.В.
Прыкина - М.: Юнити - Дана, 2013. - 495 с.
21
используется для осуществления оперативного анализа и регулирования
отдельных аспектов формирования и использования прибыли. К ним относятся
цены на сырье, комплектующие материалы, на продукцию конкурентов, на
товары-заменители, рентабельность хозяйственной деятельности конкурентов и
контрагентов.
К внутренним источникам информации относятся:
1. Показатели финансового учета предприятия. Среди этих показателей
можно отметить следующие: масса годовой валовой прибыли, прибыли от
продаж, прибыли до налогообложения, чистой прибыли.
На основе этих показателей осуществляется обобщенный анализ,
прогнозирование и текущее планирование прибыли. Источником данной
информации являются данные финансовой отчетности. Преимуществом
показателей финансовой отчетности является их унификация, что позволяет
использовать типовые методики анализа и алгоритмы финансовых расчетов по
отдельным вопросам формирования и использования прибыли. Данная
информация обеспечивает высокую степень надежности и регулярности
сведений, а также сопоставимость с показателями других предприятий.
Недостатком финансовой отчетности является обобщенность информации в
целом по предприятию, выражение ее только в стоимостных измерителях.
2. Показатели управленческого учета. Этот вид учета получает развитие в
связи с переходом к общепринятым в международной практике стандартам
бухгалтерского учета. Он представляет собой систему учета всех необходимых
показателей, формирующих информационную базу оперативных
управленческих решений. Управленческий учет включает не только
стоимостные, но и натуральные показатели.
В процессе построения системы информационного обеспечения анализа и
управления прибылью в управленческом учете формируются показатели,
отражающие объем деятельности, сумму и состав затрат, сумму и состав
получаемых доходов.
22
3. Нормативно-справочные показатели. Основу этой системы показателей
составляют различные нормы и нормативы, разработанные в рамках самого
предприятия - нормативы численности, нормативы затрат времени, нормативы
обслуживания, нормативы удельных расходов сырья и материалов и т. д. Эта
система показателей дополняется различными справочно-нормативными
показателями, действующими в целом в стране или в отрасли: нормы
амортизационных отчислений, нормы отчислений прибыли в резервный фонд,
ставки налогов, сроки уплаты налогов проценты за кредит и т.д.
Использование всех представляющих интерес показателей, формируемых
из внешних и внутренних источников, позволяет создать на каждом
предприятии целенаправленную систему информационного обеспечения,
ориентированную не только на эффективное текущее и оперативное
управление формированием и использованием прибыли, но на принятие
стратегических решений.
В данном разделе дипломного исследования мы будем ориентироваться,
главным образом, на проблемы и возможности внешнего анализа,
информационной базой которого служит годовая бухгалтерская отчетность
торговой организации.
Бухгалтерская отчетность - единая система данных об имущественном и
финансовом положении организации и о результатах ее хозяйственной
деятельности, составляемая на основе данных бухгалтерского учета по
установленным нормам.
Состав, содержание, требования и другие методические основы
бухгалтерской отчетности регламентированы Положение по бухгалтерскому
учету «Бухгалтерская отчетность организации» утвержденным приказом МФ
РФ. Согласно этому Положению бухгалтерская отчетность состоит из
бухгалтерского баланса, отчета о прибылях и убытках, приложений к ним и
пояснительной записки, а также аудиторского заключения, подтверждающего
достоверность бухгалтерской отчетности организации, если она в соответствие
с федеральными законами подлежит обязательному аудиту.
23
Бухгалтерская отчетность представляет достоверное и полное
представление о финансовом положении организации, финансовых результатах
ее деятельности и изменениях в ее финансовом положении.
При формировании бухгалтерской отчетности, организацией должна быть
обеспечена нейтральность информации, содержащейся в ней, т. е. исключено
одностороннее удовлетворение интересов одних групп пользователей
бухгалтерской отчетности перед другими.
Бухгалтерский баланс характеризует финансовое положение организации
по состоянию на отчетную дату. В бухгалтерском балансе активы и
обязательства должны представляться с подразделением в зависимости от срока
обращения (погашения) на: краткосрочные и долгосрочные. Активы и
обязательства представляются как краткосрочные, если срок обращения
(погашения) по ним не более 12 месяцев после отчетной даты или
продолжительности операционного цикла, если он не превышает 12 месяцев.
Все остальные активы и обязательства представляются как долгосрочные.
Для аналитиков и инвесторов более важной, чем бухгалтерский баланс
является форма №2 «Отчет о прибылях и убытках», так как в ней содержится
сравнение суммы всех доходов предприятия от продажи товаров и услуг с
суммой всех расходов, понесенных предприятием для поддержания его
деятельности за год. Результатом данного сравнения является прибыль или
убыток от продажи за период.
Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках
раскрывают информацию в виде отдельных форм (отчет о движении денежных
средств, отчет об изменениях капитала и др.) и в виде пояснительной записки.
Отчет о движении денежных средств характеризует изменения в
финансовом положении организации в разрезе текущей, инвестиционной и
финансовой деятельности.
В соответствии с Положением по бухгалтерскому учету «Бухгалтерская
отчетность организации» ПБУ 4/99 организация может представлять
дополнительную информацию, сопутствующую бухгалтерской отчетности,