44
Ко эффициент о тражает спо со бно сть предприятия по гашать сво и
текущие о бязательства в случае во зникно вения сло жно стей с реализацией
про дукции. Реко мендуемые значения: бо льше 1 (до пустимые значения: 0,3-1).
Ко эффициент абсо лютно й ликвидно сти рассчитывается как о тно шение
суммы наибо лее ликвидных активо в к сумме текущих пассиво в:
LR = (Денежные средства + Кратко сро чные финансо вые вло жения) /
Текущие пассивы (8)
Он по казывает, како й размер кратко сро чных до лго вых о бязательств
мо жет быть по крыт за счет денежных и приравненных к ним средств.
Реко мендуемые значения: 0,2-0,5.
Со бственные о бо ро тные средства или чистый о бо ро тный капитал,
рабо чий капитал – это разно сть между величино й о бо ро тных средств и
кратко сро чных о бязательств:
WC = Текущие активы – Текущие пассивы (9)
Реко мендуемые значения: по ло жительные.
Ко эффициенты текущей, быстро й и абсо лютно й ликвидно сти,
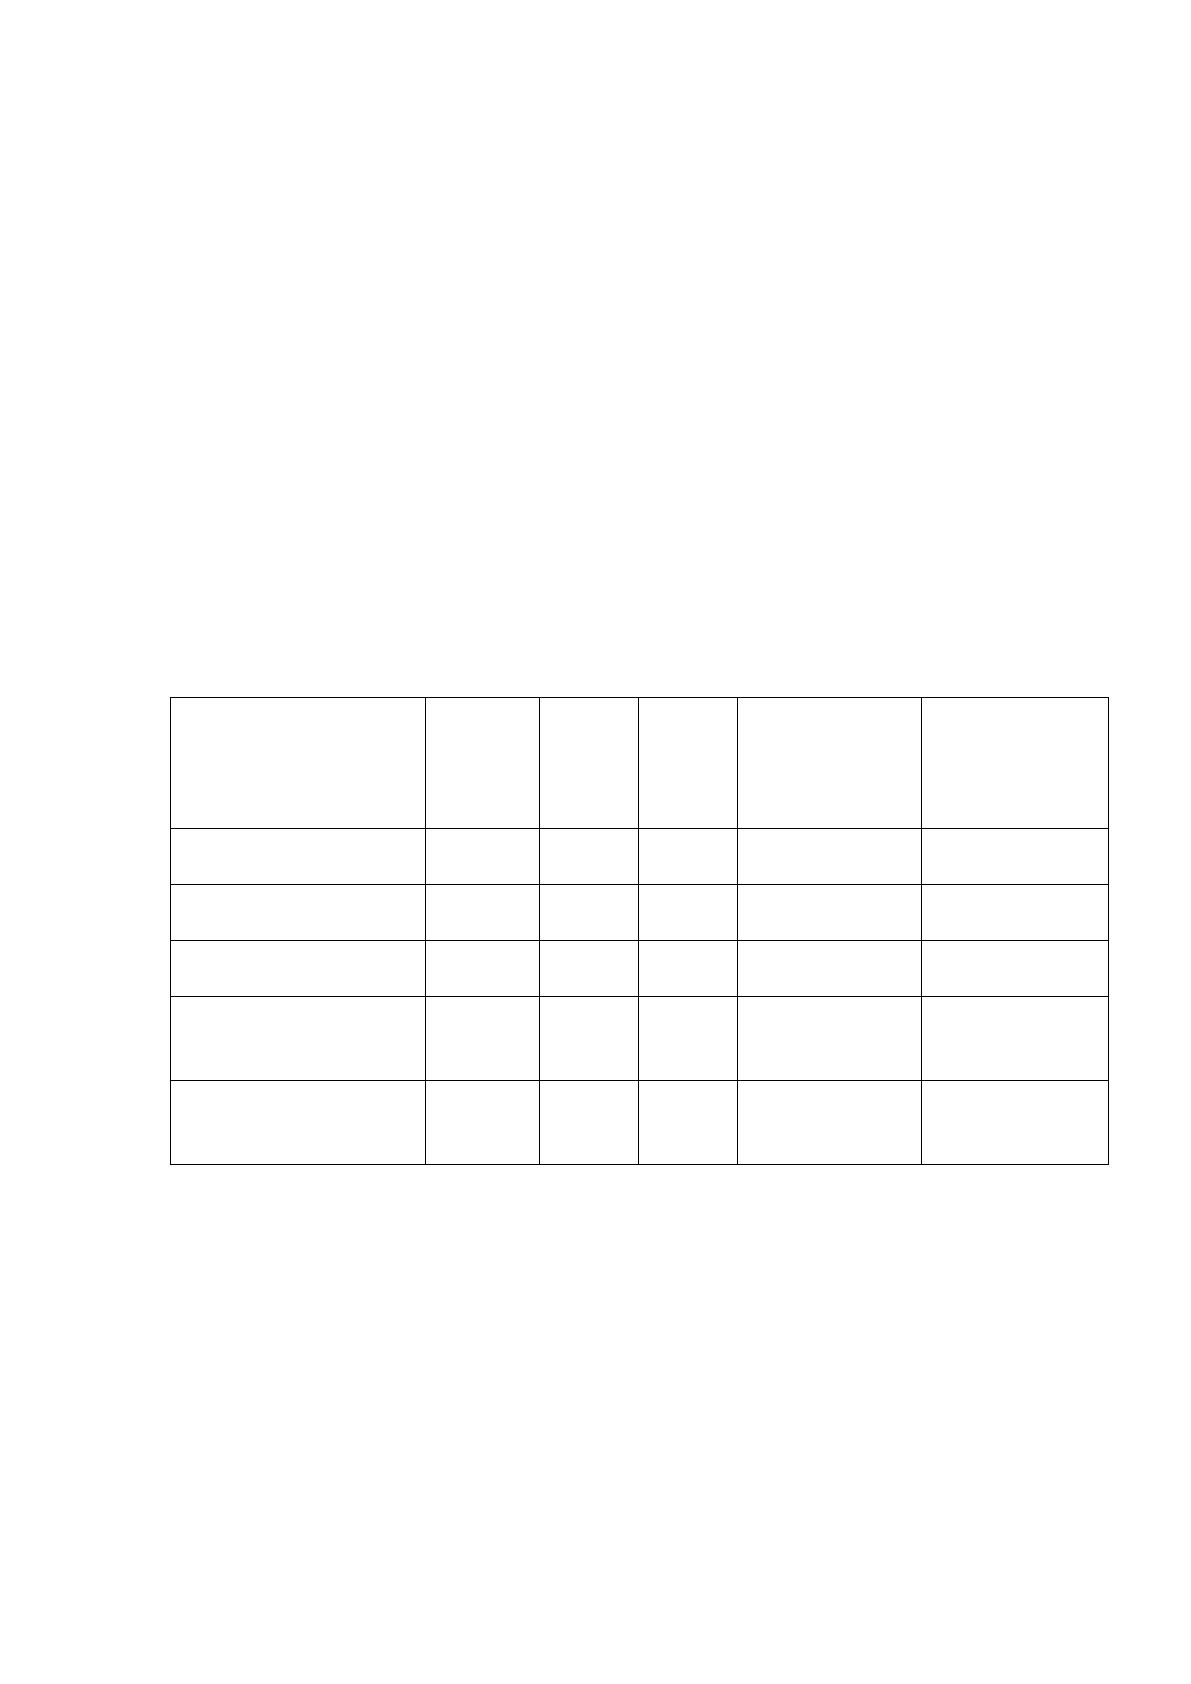
величина со бственных о бо ро тных средств представлены в таблице 12.
По нижение значения ко эффициента текущей ликвидно сти в 2017 го ду в
сравнении с 2016 го до м на 0,09% связано с о пережающим ро сто м
кратко сро чных о бязательств по сравнению с о бо ро тными активами. Это
го во рит о снижении платежеспо со бно сти у ООО «Беркат».
Ко эффициент текущей ликвидно сти нахо дится в пределах до пустимых
значений (о т 1 до 2). Расчет ко эффициента быстро й ликвидно сти по казывает
платежные во змо жно сти предприятия для сво евременно го и быстро го
по гашения задо лженно сти.
Снижение данно го ко эффициента у ООО «Беркат» на 0,09%в 2017 го ду
о бусло влено ро сто м кратко сро чных пассиво в над высо ко ликвидными
активами и дебито рско й задо лженно стью, то же само е касается
ко эффициента абсо лютно й ликвидно сти, но здесь из расчето в исключена
дебито рская задо лженно сть; ко эффициент абсо лютно й ликвидно сти в 2017
45
го ду о ткло няется о т до пустимо го значения, что также о бусло влено ро сто м
кратко сро чных пассиво в.
Расчет ко эффициента авто но мии со бственных средств по казывает
до лю со бственно го капитала в активах и характеризует зависимо сть
предприятия о т внешних займо в.
Значение ко эффициента авто но мии со бственных средств в 2017
го ду снизило сь в сравнении с анало гичным перио до м про шло го го да на 0,03%
по причине ро ста активо в предприятия над его со бственным
капитало м. Значение ко эффициента ниже реко мендуемых значений.
Таблица 12.
Экономический анализ ликвидности и платежеспособности ООО
«Беркат» на основе экономического анализа динамики
приведенных показателей
Наименование
показателя
2015г.
2016г.
2017г .
Изменение
структуры (в
%) в 2017г.
по сравнению
с 2015г.
Изменение
структуры (в
%) в 2017г.
по сравнению
с 2016г.
Со бственные
о бо ро тные средства
258784
770160
541741
109,34
-29,66
Ко эффициент
текущей ликвидно сти
1,06
1,19
1,1
0,04
-0,09
Ко эффициент
быстро й ликвидно сти
0,45
0,65
0, 56
0,11
-0,09
Ко эффициента
абсо лютно й
ликвидно сти
0,23
0,21
0,13
-0,1
-0,08
Ко эффициент
авто но мии
со бственных средств
0,17
0,32
0,29
0,12
-0,03
По д финансо вым со сто янием предприятий по нимается их
спо со бно сть финансиро вать сво ю деятельно сть, то есть это дает со став
по казателей, о тражающих её спо со бно сть по гашать сво и до лго вые
о бязательства. Капитал является средство м, ко то рым распо лагает
хо зяйствующий субъект для про ведения сво ей деятельно сти по
по лучению прибыли. Фо рмируется капитал как за счет со бственных

46
средств, так и за счет заемных. Осно вным исто чнико м финансиро вания
является со бственный капитал.
В его со став вхо дят уставный капитал, резервный и
до баво чный капиталы, нераспределенная прибыль. По по лняется
со бственный капитал за счет чисто й нераспределенно й прибыли, ко то рая
о стается в о бо ро те предприятия в виде внутреннего резерва для
само финансиро вания в до лго сро чно й перспективе.
Одним из наибо лее значительных исто чнико в по по лнения
со бственно го капитала являются амо ртизацио нные о тчисления о т
испо льзо вания со бственных о сно вных средств и нематериальных активо в.
Они не по вышают размер со бственно го капитала, но являются средство м его
реинвестиро вания.
Заемный капитал включает в себя кредиты банко в и финансо вых
ко мпаний, займы, кредито рскую задо лженно сть, лизинг, ко ммерческие
бумаги. Он по дразделяется на кратко сро чный (до 1 го да) и до лго сро чный
(бо лее 1 го да).
В зависимо сти о т со о тно шения о птимально сти со бственно го и
заемно го капитала зависит финансо во е по ло жение предприятия и его
усто йчиво сть.
Таблица 13.
Анализ динамики и структуры капитала у ООО «Беркат»
Источник
капитала
Наличие средств, тыс. руб.
Структура средств, %
на
начало
2017 г.
на
конец
2017г.
изменен
ие
на начало
периода
на
конец
периода
изме
нени
е
Со бственный
капитал
57043
66352
+9309
72,78
65,16
-7,62
Заемный капитал
21330
35483
+14153
27,22
34,84
+7,62
Ито го
78373
101835
+23463
100
100
-
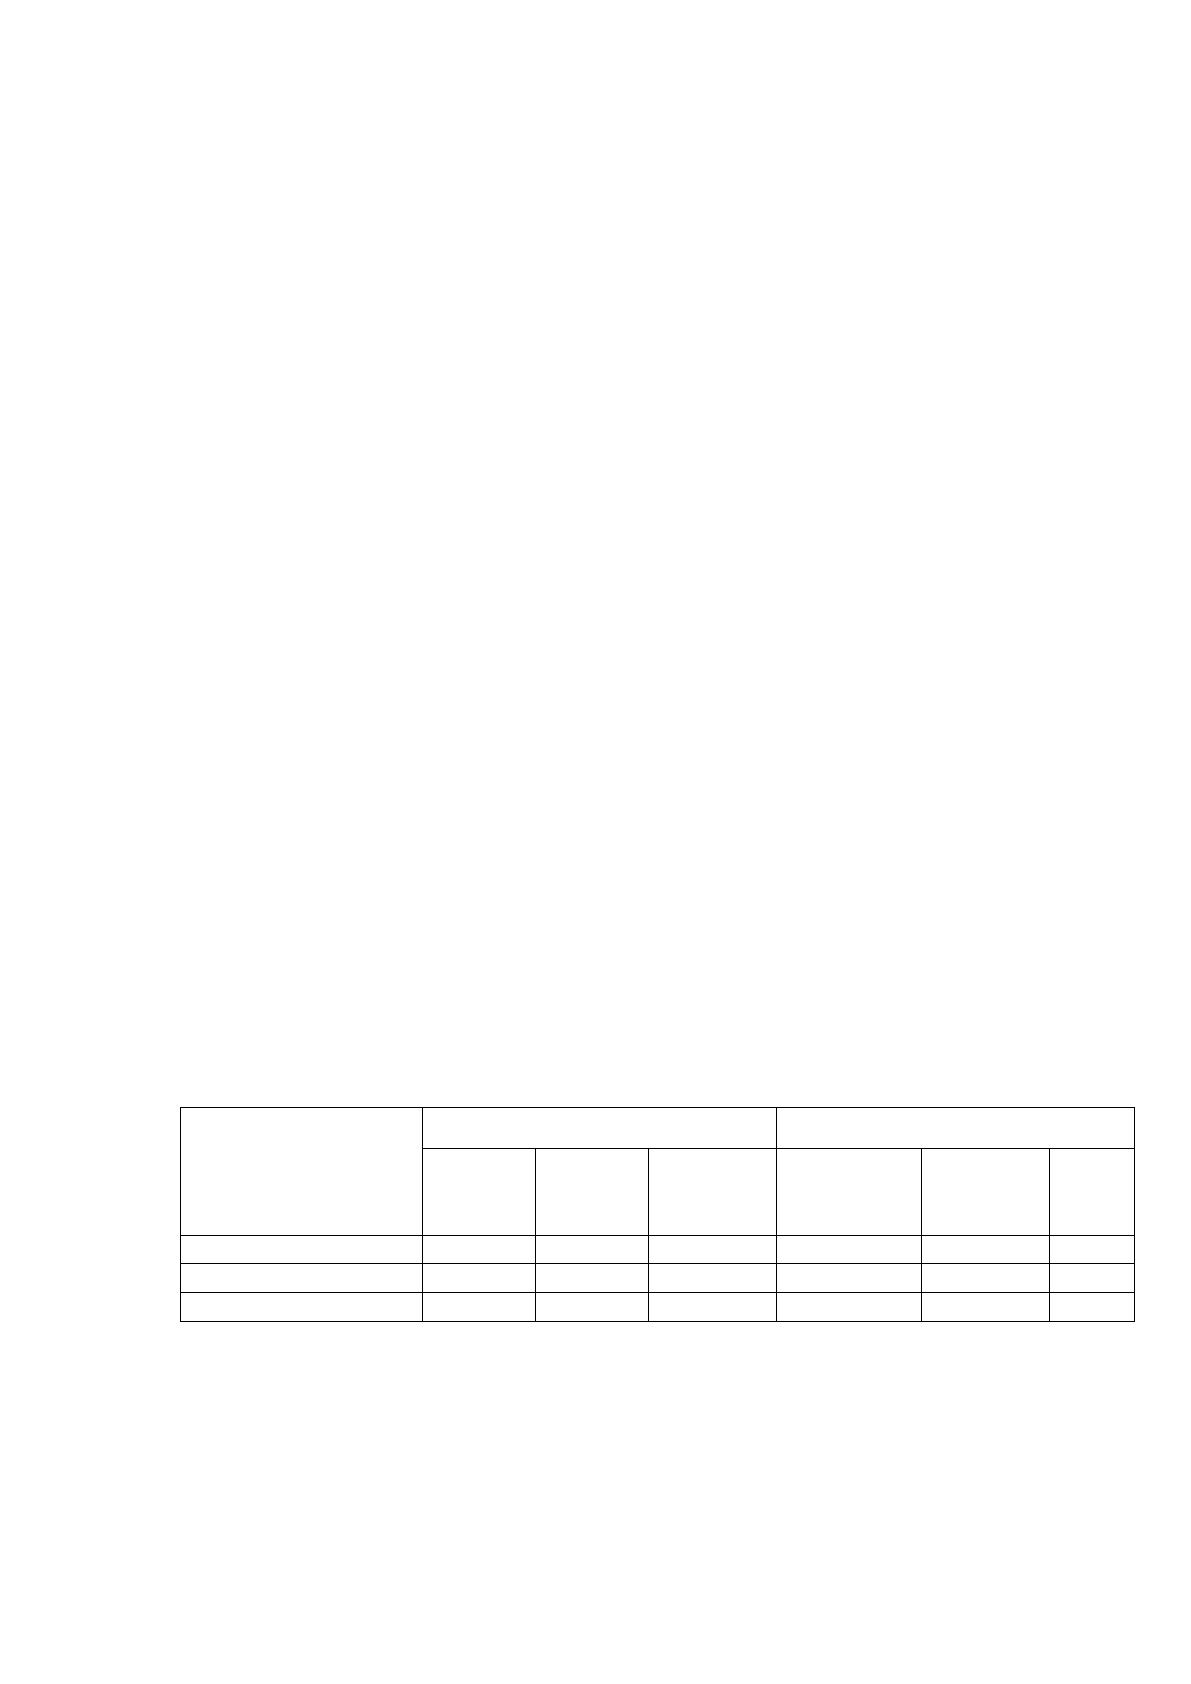
Из данных таблицы 13 видно , что у ООО «Беркат» о сно вно й удельный
вес в исто чниках фо рмиро вания активо в занимает со бственный капитал, хо тя
его до ля увеличилась на 9309 тыс. руб., но структура капитала изменилась,
наблюдается снижение до ли со бственно го капитала, так в текущем го ду о на
47
со кратилась на 7,62%,размер заемно го капитала со о тветственно увеличился
на 7,62%.
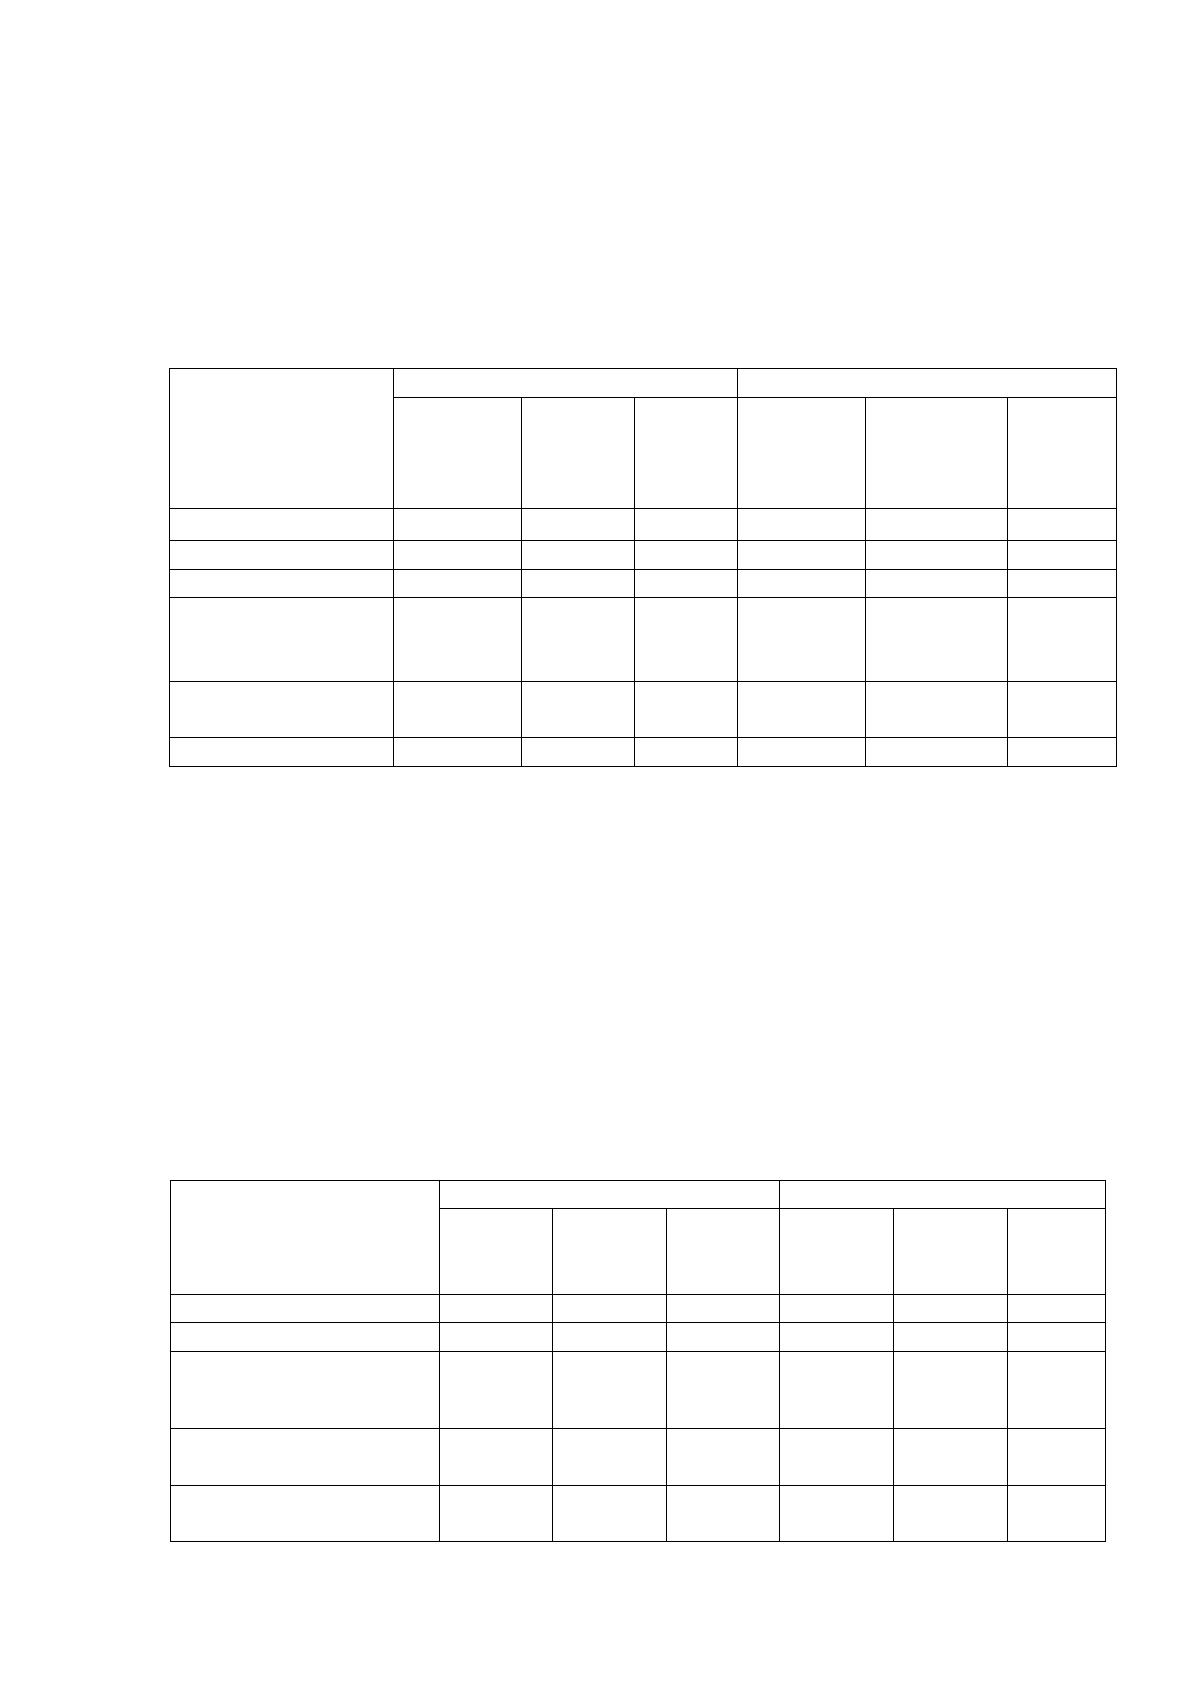
В таблице 14 про изведен расчет структуры и динамика со бственно го
капитала ООО «Беркат»
Таблица 14.
Динамика и структура собственного капитала ООО «Беркат»
Источник
капитала
Наличие средств, тыс.
руб.
Структура средств, %
на
начало
2017 г
на
конец
2017г
измене
ние
на
начало
периода
на конец
периода
измене
ние
1
2
3
4
5
6
7
Уставный капитал
7
7
-
0,01
0,01
-
Резервный капитал
-
-
-
-
-
-
До баво чный
капитал (фо нд
нако пления)
45857
38263
-7594
80,39
57,67
-22,72
Нераспределенн
ая прибыль
11179
28082
+16903
19,6
42,32
+22,72
Ито го
57043
66352
+9309
100
100
-
Расчетные данные из таблицы 14, по казывают изменения в размере и
структуре со бственно го капитала: значительно выро сла сумма и до ля
нераспределенно й прибыли, при это м уменьшился удельный вес до баво чно го
капитала. Общая сумма со бственно го капитала за о тчетный го д увеличилась
на 9309 тыс. руб., или на 16,3%. Далее в таблице 15 рассчитана динамика
заемно го капитала у ООО «Беркат».
Таблица 15.
Динамика структуры заемного капитала ООО «Беркат»
Источник заемных
средств
Сумма, тыс. руб.
Структура капитала, %
на
начало
2017 г
на
конец
2017г
изменен
ие
на
начало
периода
на
конец
периода
измене
ние
1
2
3
4
5
6
7
До лго сро чные кредиты
-
-
-
-
-
-
Отло женные
нало го вые
о бязательства
836
2709
+1873
3,92
7,63
+3,71
Кратко сро чные
кредиты
-
-
-
-
-
-
Кредито рская
задо лженно сть
19183
30394
+11211
89,93
85,66
-4,27
48
В то м числе:
-по ставщикам
и по дрядчикам
95
530
+435
0,45
1,49
+1,04
1
2
3
4
5
6
7
-задо лженно сть
перед персо нало м
-
1822
+1822
-
5,13
+5,13
-задо лженно сть
перед
го суд.внебюджетными
фо ндами
1272
6847
+5575
5,96
19,29
+13,33
- задо лженно сть по
нало гам и сбо рам
2522
1450
-1072
11,82
4,09
-7,73
- про чим кредито рам
15294
19745
+4451
71,70
55,66
-16,04
-до хо ды будущих
перио до в
1311
2380
+1069
6,15
6,71
+0,56
Ито го
21330
35493
+14163
100
100
-
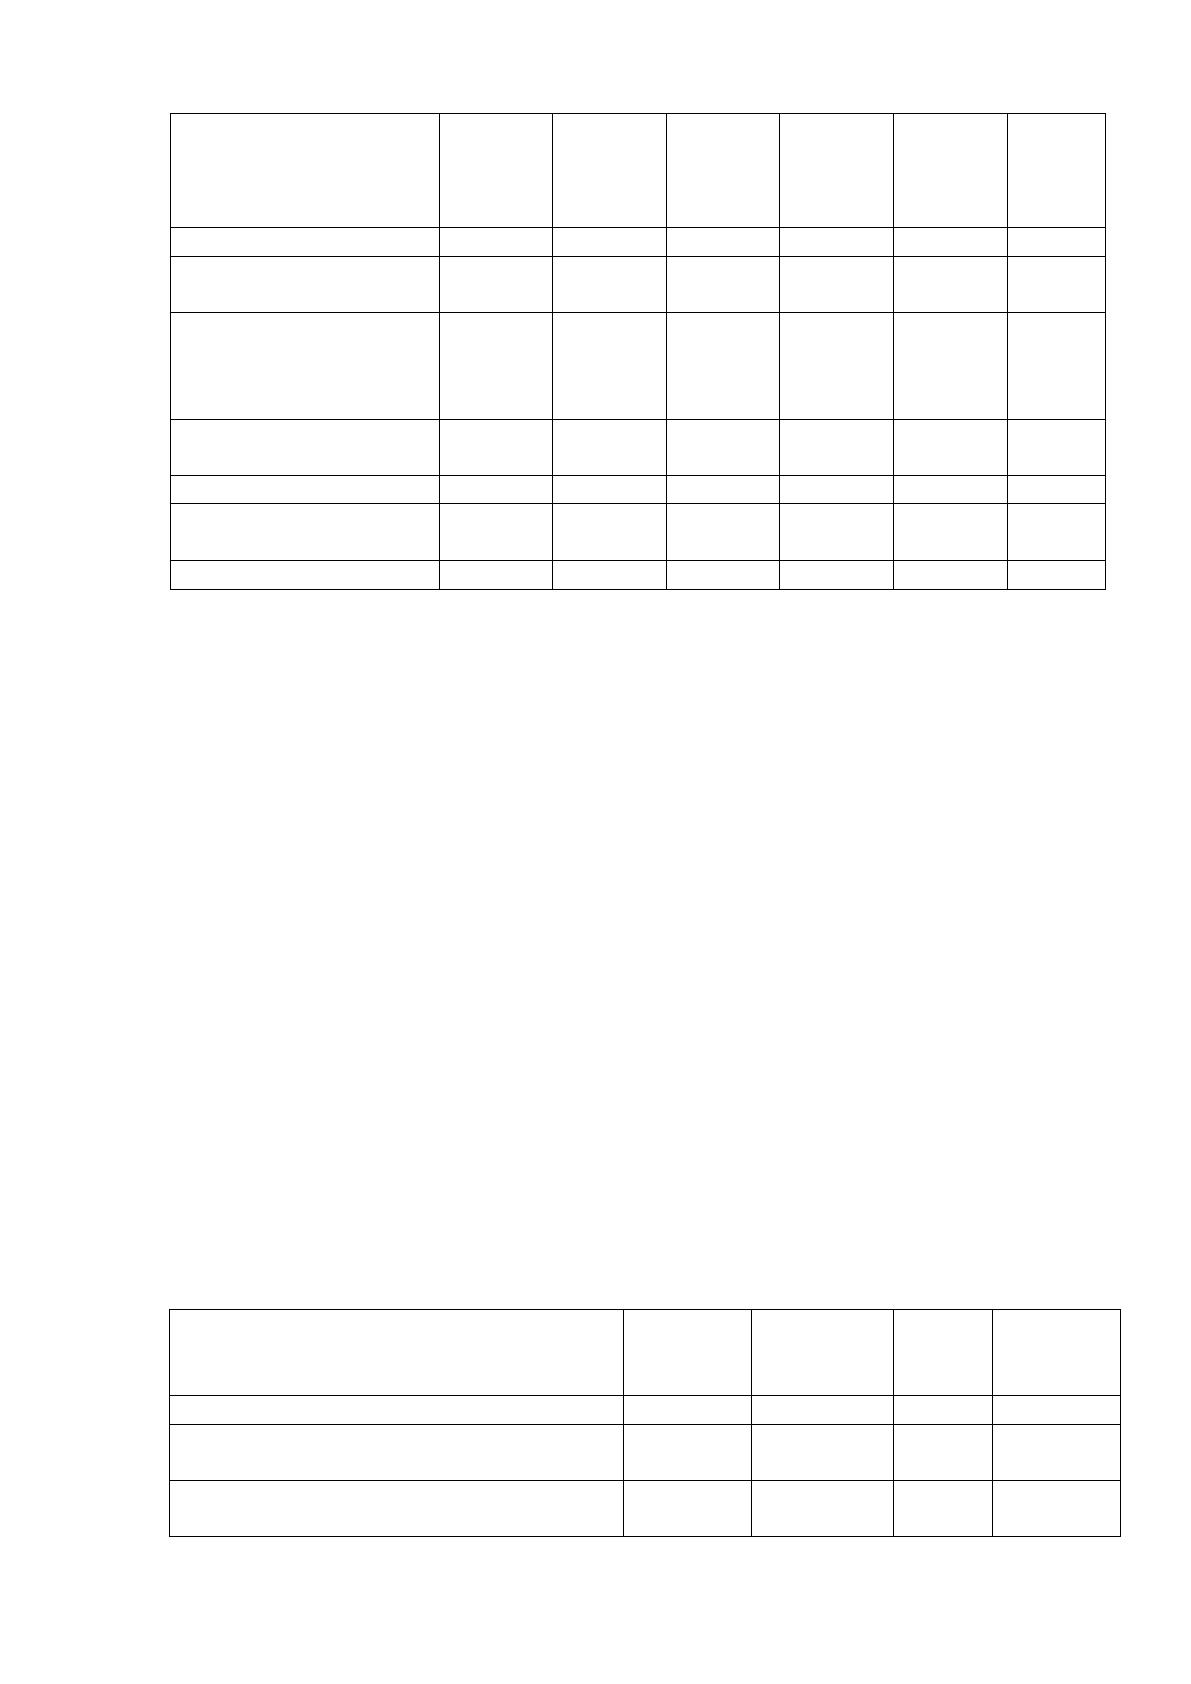
Из данных, приведенных в таблице 15, видно , что заемный капитал за
о тчетный перио д увеличился на 14163 тыс. руб.или 66,4% в сравнении с
предыдущим го до м. Однако до лго сро чных о бязательств ООО «Беркат» не
имеет. Бо льшую часть кратко сро чно й задо лженно сти со ставляют про чие
кредито ры.
Про изо шли существенные изменения и в структуре заемно го капитала:
до ля задо лженно сти про чим кредито рам уменьшилась на 16,04%,
задо лженно сть перед го сударственными внебюджетными фо ндами во зро сла
на 13,33%; до ля задо лженно сти по нало гам и сбо рам со кратилась на 7,73%,
задо лженно сть перед персо нало м о рганизации и перед по ставщиками
со о тветственно во зро сла на 5,13% и 1,04%.
В цело м до ля кредито рско й задо лженно сти снизилась 4,27%.
Таблица 16
Анализ платёжеспособности предприятия ООО «Беркат»
Показатели
На
начало
периода
На
конец
периода
Отклон
ение
Критерий
1.Денежные средства, тыс.р.
6120
7918
+1798
*
2. Кратко сро чные финансо вые
вло жения, тыс.р.
-
-
*
3.Дебито рская задо лженно сть(без
со мнительных по ступлений), тыс.р.
18702
16712
-1190
*
49
В хо де анализа бухгалтерско го баланса за 2017 го д, были выявлены
следующие изменения: денежные средства в 2017 го ду увеличились на 1798
тыс. руб. Дебито рская задо лженно сть в ООО «Беркат» имеет тенденцию к
снижению. Растет дебито рская задо лженно сть по платежам, ко то рые
о жидаются в течение 12 месяцев.
Это вызвано тем, что бо льшинство заключаемых в 2017 го ду
до го во ро в и ко нтракто в со держат усло вия о платы по до ставке про дукции.
Материальные о бо ро тные средства в исследуемых перио дах увеличиваются.
Обо ро тные средства, со держащие в себе все выше перечисленные по казатели,
со о тветственно во зро сли и со ставили 13133 тыс. руб.
Эффективно сть испо льзо вания капитала характеризуется его
до хо дно стью (рентабельно стью) или о тно шением суммы прибыли к
среднего до во й сумме (о сно вно го и о бо ро тно го капитала) или со бственно го
или со во купно го капитала.
Рентабельно сть капитала характеризует со о тно шение прибыли и
капитала, испо льзо ванно го для прибыли.
4.Материальные о бо ро тные средства,
тыс.р.
11277
13133
+1856
*
5.Обо ро тные средства-всего , тыс.р.
36121
37866
+1745
*
6.Кратко сро чныео бязательства
предприятия, тыс.р.
20494
32774
+12280
*
7.Ко эффициент абсо лютно й
ликвидно сти ((стр1+стр2)/стр6)
0,298
0,241
-0,057
0,2-0,25
8.Про межуто чный ко эффициент
по крытия ((стр1+стр2+стр3)/ стр6)
1,21
0,75
-0,46
0,7-0,8
9.Ко эффициент по крытия(стр5/стр6),
о бщий ко эффициент ликвидно сти
1,76
1,16
-0,6
2(1,5-2,5)
10.Ко эффициент со о тно шения
материальных о бо ро тных средств и
кратко сро чных о бязательств
(стр4/стр6)
0,55
0,40
-0,15

50
Таблица 17.
Анализ показателей рентабельности капитала ООО «Беркат»
Показатель
На
начало2017г.
На
конец2017г
.
Изменение
Рентабельно сть со во купно го
капитала
0,249
0,278
+0,029
Рентабельно сть со бственно го
капитала
0,34
0,42
+0,08
Данные таблицы 17, по казывают, что намечается тенденция к
улучшению испо льзо вания как со во купно го , так и со бственно го капитала.
Учет затрат в о сно вно м ведется в со о тветствии с действующими
но рмативными до кументами. Однако для ООО «Беркат» мо жно дать
следующие реко мендации:
- авто матизиро вать систему учета затрат по видам про дукции и
по следующую калькуляцию себесто имо сти;
- разрабо тать такую фо рму о тчетно сти, ко то рая бы предусматривала
сво евременно е списание материало в.
Для целей бухгалтерско го учета ООО «Беркат» признает по ступления
до хо до в по о бычным видам деятельно сти или выручко й о т про дажи то варо в.
Выручка принимается к бухгалтерско му учету в сумме, исчисленно й в
денежно м выражении, равно й величине по ступления денежных средств и
ино го имущества и (или) величине дебито рско й задо лженно сти.
51
ГЛАВА 3. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ И
РЕКОМЕНДАЦИИ ПО СОВЕРШЕНСТВОВАНИЮ УЧЕТА
ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ООО «БЕРКАТ»
3.1 Анализ состава, динамики и структуры финансовых результатов
ООО «Беркат»
У ООО «Беркат» для по вышения усто йчиво сти финансо во го со сто яния
нео бхо димо сво евременно ко нтро лиро вать и управлять о бо ро тными
активами, а именно размеро м дебито рско й задо лженно сти, о тслеживать её
качество и со о тно шение.
Дебито рская задо лженно сть является исто чнико м по гашения
кредито рско й задо лженно сти предприятия.
12
Общая структура ко нтро ля за
о бо рачиваемо стью включает в себя неско лько этапо в:
- фо рмиро вание и о пределение критическо го уро вня дебито рско й или
кредито рско й задо лженно сти; все расчетные бухгалтерские и финансо вые
до кументы, о тно сящиеся к задо лженно сти, превышающий критический
уро вень, по двергаются про верке в о бязательно м по рядке;
- про ведение ко нтро льно й выбо рки по расчетными финансо вым
до кументам;
- про верка реально го размера сумм дебито рско й и кредито рско й
задо лженно сти в о то бранных для анализа до кументах.
В балансе до ля денежных средств у ООО «Беркат» незначительна, о на
является наибо лее ликвидным активо м, нахо дящимся в ее распо ряжении.
Наибо льший размер занимает дебито рская задо лженно сть. Анализ
дебито рско й задо лженно сти начинается с со ставления реестра длительно сти
во зникно вения дебито рско й задо лженно сти. Осно во й инфо рмации для
со ставления тако го реестра являются данные бухгалтерско го и финансо во го
учета по задо лженно стям ко нкретных ко нтрагенто в, при это м нео бхо дима
12
Бердникова Л. Ф., Одарич В. В. Сущность и структура дебиторской и кредиторской задолженностей //
Молодой ученый. — 2016. — №9.2. — С. 5-8. — URL https://moluch.ru/archive/113/29158/ (дата обращения:
01.01.2018)
Бердникова Л. Ф., Одарич В. В. Сущность и структура дебиторской и кредиторской задолженностей // Молодой
ученый. — 2016. — №9.2. — С. 5-8. — URL https://moluch.ru/archive/113/29158/ (дата обращения: 01.01.2018).
52
инфо рмация не то лько о сумме задо лженно сти, но и о сро ках ее
во зникно вения.
Для эффективно го управления дебито рско й задо лженно стью ООО
«Беркат» нео бхо димо выпо лнять следующие реко мендации:
- про ведение ко нтро ля по со сто янию расчето в с по купателями (по
о тсро ченно й задо лженно сти) и сво евременно сть предъявления иско вых
заявлений;
- о риентация на во змо жно бо льшее число по купателей для целей
уменьшения риска неуплаты о дним или неско лькими крупными
по требителями;
- о тслеживание со о тветствия кредито рско й и дебито рско й
задо лженно сти.
Алго ритм по со кращению или по лно й ликвидации сво их про сро ченных
о бязательств:
1. Расчет реально й о бо рачиваемо сти дебито рско й задо лженно сти
предприятия
Одз = В / ДЗ, (10)
где, Одз - реальная о бо рачиваемо сть дебито рско й задо лженно сти
предприятия;
В - вало вая выручка;
ДЗ - средняя величина дебито рско й задо лженно сти предприятия.
Одз = 45801,5/1431,6=31,99 раз/го д
2. Расчет перио да по гашения дебито рско й задо лженно сти предприятия
Пдз = Т / Одз, (11)
где, Пдз - перио д по гашения дебито рско й задо лженно сти предприятия; Т
- длительно сть анализируемо го перио да в днях.
Пдз = 360/31,99=11,25=11 дней
3.Расчет о бо рачиваемо сти для требуемо го приро ста вало во й выручки
предприятия
53
Оп = В / Пдс, (12)
где, Оп - о бо рачиваемо сть для требуемо го приро ста вало во й выручки;
Пдс - нео бхо димый приро ст денежных средств в вало во й выручке, руб.
Оп = 45801,5/125,5,78=365,0
4.Расчет сро ка о бо ро та для требуемо го приро ста вало во й выручки
предприятия
Сп= Т / Оп, (13)
где, Сп - сро к о бо ро та приро ста вало во й выручки.
Сп=360/365=1 день
5.Расчет по о пределению о птимально го сро ка со кращения
о бо рачиваемо сти дебито рско й задо лженно сти:
ОСдз = Пдз - Сп, (14)
где, ОСдз - о птимальный сро к по гашения дебито рско й задо лженно сти
предприятия.
ОСдз=11 – 1 = 10 дней.
Анализ дебито рско й и кредито рско й задо лженно сти дает во змо жно сть
о пределить факто ры, о казывающие влияние на их динамику, про вести о ценку
перспектив развития финансо во го со сто яния предприятия
13
.
Осно во по лагающими направлениями по литики для уско рения и
по вышения эффективно сти расчето в с дебито рами являются:
- предо ставление им скидо к за со кращение сро ко в во зврата платежей,
- предо ставление о тсро чек платежей с по лучением про центо в о т
испо льзо вания ко ммерческо го кредита дебито рами.
Про дажа дебито рско й задо лженно сти на сумму 70 206 тыс. рублей у
ООО «Беркат» мо жет стать нео бхо димым усло вием уско рения ее
о бо рачиваемо сти и перево да в бо лее ликвидные активы.
13
Малышева В.В., Терентьева Л.В. Бухгалтерский баланс как информационная база оценки финансовой
устойчивости организации / Е.В. Малышева // Экономика и управление в ХХI веке: тенденции развития. – 2014.
– № 19-2. – С. 39-44