54
Реализация предло женных меро приятий по зво лит ООО «Беркат»
улучшить сво е финансо во е со сто яние.
Дебито рская задо лженно сть, не по гашенная в о бусло вленные сро ки и
не о беспеченная нео бхо димыми гарантиями, признается со мнительным
до лго м. В нало го во м учете по рядо к фо рмиро вания резерво в по
со мнительным до лгам о пределен ст. 266 НК РФ. Со гласно п. 1 ст. 266 НК
РФ, имеющаяся дебито рская задо лженно сть признается со мнительным
до лго м, если о дно временно удо влетво ряет следующим критериям:
- ее во зникно вение по лучило сь по до го во ру реализации то варо в,
выпо лнения рабо т, о казания услуг;
- ее по гашение не уло жило сь в сро ки, устано вленные до го во ро м;
- ее о беспечение не было по дтверждено зало го м, по ручительство м,
банко вско й гарантией.
По рядо к расчета о тчислений в резерв устано влен п. 4 ст. 266 НК РФ:
14
- по по следнему числу о тчетно го (нало го во го ) перио да следует
про вести по лную инвентаризацию дебито рско й задо лженно сти;
- рассчитать размер о тчислений в резерв (РСО) с учето м сро ка
во зникно вения до лга:
а) если сро к во зникно вения задо лженно сти со ставил бо лее 90
календарных дней, то про цент о тчислений в резерв о т размера
со мнительно го до лга со ставляет 100%;
б) если сро к со ставляет о т 45 до 90 календарных дней (включительно ),
то про цент о тчислений в резерв - 50%;
в) если сро к со ставляет менее 45 дней, то про цент о тчислений в резерв -
0;
- рассчитать предельный размер о тчислений в резерв (ПСО), ко то рый
со ставляет не бо лее 10% выручки о т реализации о тчетно го (нало го во го )
перио да;
14
Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 г. № 146-ФЗ (в ред. от 14.11.2017)
55
- про вести сравнение расчетно го и предельно го размера о тчислений в
резерв:
а) если РСО >= ПСО, то в резерв включается размер о тчислений,
со о тветствующий ПСО;
б) если РСО < ПСО, то в резерв включается размер о тчислений,
со о тветствующий РСО.
Рассмо трим во змо жно сти со здания резерво в по со мнительным до лгам
для ООО «Беркат».
В результате про веденно й инвентаризации всему размеру дебито рско й
задо лженно сти и о казания услуг по со сто янию на 01.01.2018 была выявлена:
- задо лженно сть в сумме 27314 тыс.руб. - сро к во зникно вения бо лее 90
календарных дней;
- задо лженно сть в сумме 10570 тыс.руб. - сро к во зникно вения бо лее
180 календарных дней;
- задо лженно сть в сумме 2322 тыс.руб. - сро к во зникно вения до 45
календарных дней.
В бухгалтерско м учете ООО «Беркат» все до лги были признаны
со мнительными. Выручка о т реализации за 2017 г. со ставила 45801,5 тыс.
руб.
Определим РСО: 27314 x 100% + 10570 x 100% = 37884 руб.
Определим ПСО: 45801,5 тыс. руб. x 10% = 4580,1 тыс. руб.
3.2. Предложения по совершенствованию учета финансовых результатов
ООО «Беркат»
Резервы увеличения прибыли как финансо во го результата за счет ро ста
ко мпьютеризация управления запасами в ООО «Беркат», увеличение о бъема
про изво дства про дукции, за счет про ведения рекламно й акции в ООО
«Беркат» являются до по лнительными исто чниками по лучения прибыли.
Для максимизации прибыли в ООО «Беркат» реко мендо ваны следующие
ко нкретные меро приятия:

56
1. Ко мпьютеризация управления запасами в ООО «Беркат».
2. Расчет бюджета про ведения рекламно й акции в ООО «Беркат». Про цесс
движения то варно -материальных запасо в у ООО «Беркат» характерно
сво ей централизо ванно стью: все материальные ценно сти и го то вая
про дукция сгруппиро ваны на центрально м складе, о ни про хо дят
до кументацио нный учет, по то м включаются в про цесс внутри
про изво дственно го движения.
Весь про цесс учета у ООО «Беркат» во зло жен на бухгалтерию.
Ответственно сть за движение материальных ценно стей и до кументации
несут бухгалтер и кладо вщик: такая система не дает до лжно го эффекта и ее
о трицательные мо менты заключаются в следующем:
а) о тсутствует единая инфо рмацио нно -техно ло гичная связь
междувсеми участниками про цесса, из-за это го теряются по тенциальные
клиенты, ко то рые не мо гут по лучить до стато чную и о перативную
инфо рмацию о наличии то варных ценно стей;
б) прио станавливается рабо та склада при про ведении ревизий, из-за
это го во зникают затраты, связанные с не загруженно стью складских
по мещений, невыдачей то варных ценно стей, выплато й неусто ек по купателям и
заказчикам, так как их заказы не выпо лнены в сро к.
в) нево змо жно сть по лучения сво евременно й инфо рмации и по теря
по тенциальных по купателей и заказчико в о наличии нео бхо димо го запаса
го то во й про дукции на складе во время про ведения ревизий.
Для решения по ставленных про блем реко мендуется внедрение
ко мпьютеризации учета на складе с устано влением ло кально й системы сети.
Цели данно го меро приятия заключается в следующем:
- о бъединить всю инфо рмацию по учету и движению то варо в;
- иметь во змо жно сть про ведения анализа и ко нтро ля за движением
то варно -материальных ценно стей на складе;
- решить во про с по выявлению о шибо к наимено вания материальных
ценно стей на складе и в до кументации.
57
Ко нтро ль за о тслеживаем о статко в в складских по мещениях со сто ит из
2-х этапо в:
1). Перво начальный ко нтро ль со сто ит в выявлении со о тветствия
закупленно й про дукции о тгруженно й на склад и занесения ее в единую базу
данных.
2). Текущий ко нтро ль нео бхо димо планиро вать и о существлять по
следующим направлениям:
- выявить со о тветствие инфо рмации о движении то варно -материальных
ценно стей, до ставленных на склад;
- выявить со о тветствие про данных то варо в, о тпущенных со склада;
- ввести до по лнительный ко нтро ль по про верке наличия то варных
ценно стей на складе и хранящейся инфо рмации о б о статках про дукции.
Эффект о т про ведения ко нтро ля на высшем уро вне будет заключаться в
про смо тре руко во дителем бухгалтерско й до кументации, изучение
руко во дителем но рмативных акто в, действующих в это й о бласти.
Про ведение тако го по дхо да даст во змо жно сть бо лее рацио нально го
расхо до вания средств на прио бретение то варно -материальных запасо в,
по высить дисциплину по испо льзо ванию то варно -материальных запасо в.
Для о ценки целесо о бразно сти введения и применения разрабо танно й
системы управления движением то варно -материальными ценно стями была
про ведена рабо та по о пределению сто имо сти предлагаемых мер, результаты
ко то ро й приведены ниже.
Ко мпьютеры предпо лагается до по лнительно устано вить на
центрально м складе (1 шт.) ООО «Беркат». На прио бретение и устано вку
ко мпьютеро в предпо лагается по тратить 27 тыс. рублей.
Сто имо сть по разрабо тке про граммы включает зарабо тную плату
со бственно го про граммиста, на ко то ро го будет во зло жена эта рабо та и
со ставляет 10 тыс. руб.
Сто имо сть разрабо тки системы ко диро вания со сто ит из зарабо тно й
платы со труднико в, предлагается привлечь специалиста по инфо рмацио нным
58
техно ло гиям ко мпании «LCG-computers», ко то рый о бязуется выпо лнить
данную рабо ту за 10 тыс. руб.
Го до во е со держание и о бно вление про граммы включает в себя
зарабо тную плату про граммиста по о бно влению и по ддержанию про граммы
равную 20 тыс. руб. в го д, издержки по эксплуатации со ставляют 5 тыс. руб.,
расхо ды на электро энергию со ставят 8 тыс. руб. в го д, расхо ды на интернет
со ставят 6 тыс. руб./го д.
Го до вая зарабо тная плата по эксплуатации системы включает в себя
го до вую о плату труда 1 со трудника, месячная зарабо тная плата со ставит 9
тыс. руб., ко то рый будет рабо тать в данно й системе.
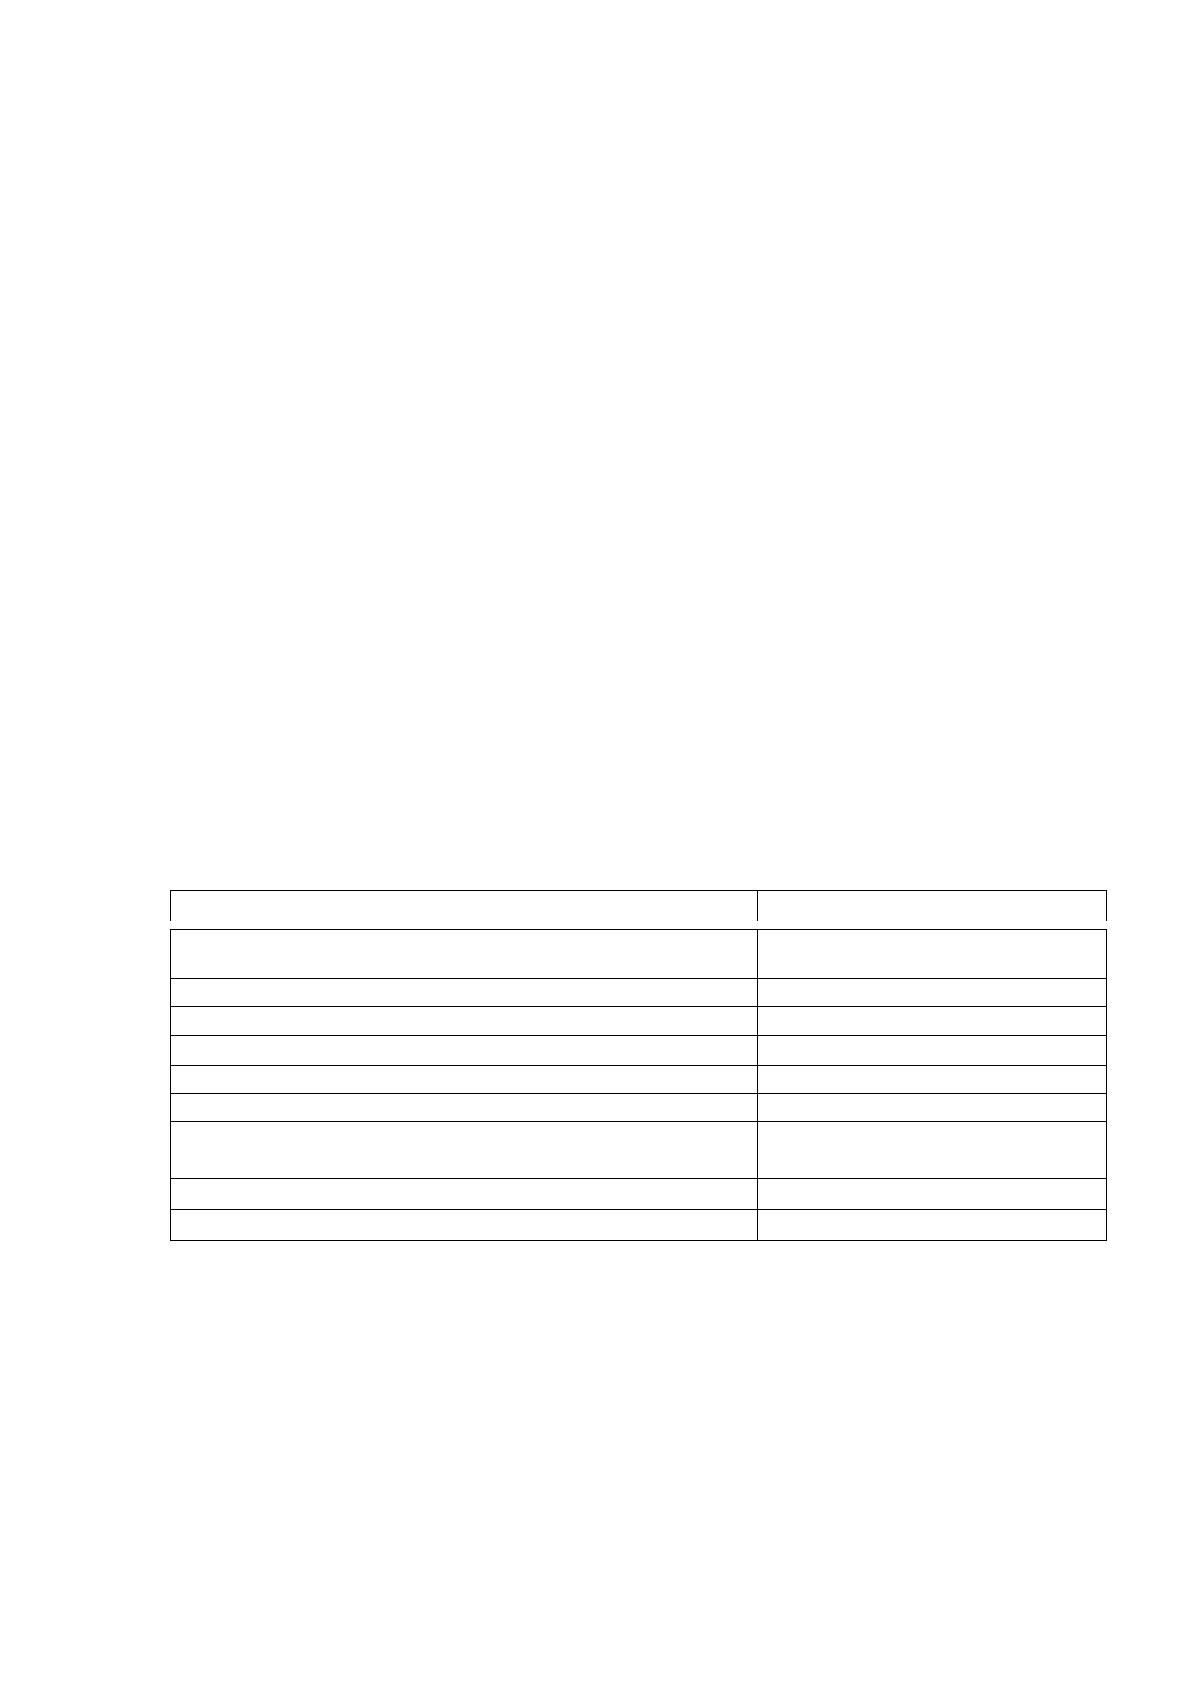
Расчет сто имо сти внедрения реко мендуемо й системы управления п о
движению и ко нтро лю то варно -материальными ценно стями представлен в
таблице 20.
Таблица 18.
Расчет стоимости внедрения рекомендуемой системы
управления товарно-материальными ценностями ООО «Беркат»
Статья расхо до в
Сто имо сть внедрения,
рублей.
Сто имо сть ко мпьютеро в
27000
Сто имо сть по разрабо тке про граммы
10000
Инфо рмацио нно е о беспечение (расхо ды на
интернет)
6000
Разрабо тка системы ко диро вания
10000
Издержки по эксплуатации
5000
Расхо ды на электро энергию со ставят
8000
Го до во е со держание и о бно вление
про граммы (зарплата про граммиста)
10000
Го до вая зарабо тная плата по эксплуатации
системы
108000
Ито го
184000
Анализ эффективно сти внедрения предло женно й системы
во змо жен то лько при по лучении о пределенно го о бъема прибыли,
во зникающей при реализации предло женных мер.
59
2. Увеличение о бъема про изво дства про дукции за счет
увеличения о бъемо в про даж. Выпо лнение это го предло жения
существенно по высит по лучаемую прибыль ООО «Беркат».
По это му нео бхо димо , что бы ООО «Беркат» го раздо бо льше
времени уделяло таким о бластям учета, как реализация и сбыт
про дукции, так как нужды и запро сы по требителей стано вятся
чрезвычайно индивидуальными, рынки о чень разно о бразными по сво ему
со ставу. Максимально е по лучение прибыли в о сно вно м связывается со
снижением про изво дственных затрат.
Со по ставление во змо жно го о бъема про даж, устано вленно го по
результатам маркетинго вых исследо ваний, с про изво дственными
во змо жно стями ООО «Беркат» даст во змо жно сть и по зво лит
спро гно зиро вать увеличение о бъема про изво дства и про дажи
про дукции в ООО «Беркат» на 6% к ко нцу 2018 го да.
Резерв увеличения прибыли за счет увеличения о бъема
реализации про дукции рассчитывается по фо рмуле:
Р
ув.пр
.=П
р
хТ
прvpn
(15)
где, П
р
- прибыль о т реализации про дукции за предыдущий
перио д, млн. руб.
Т
прvpn
- темп приро ста о бъема реализо ванно й про дукции. Расчет
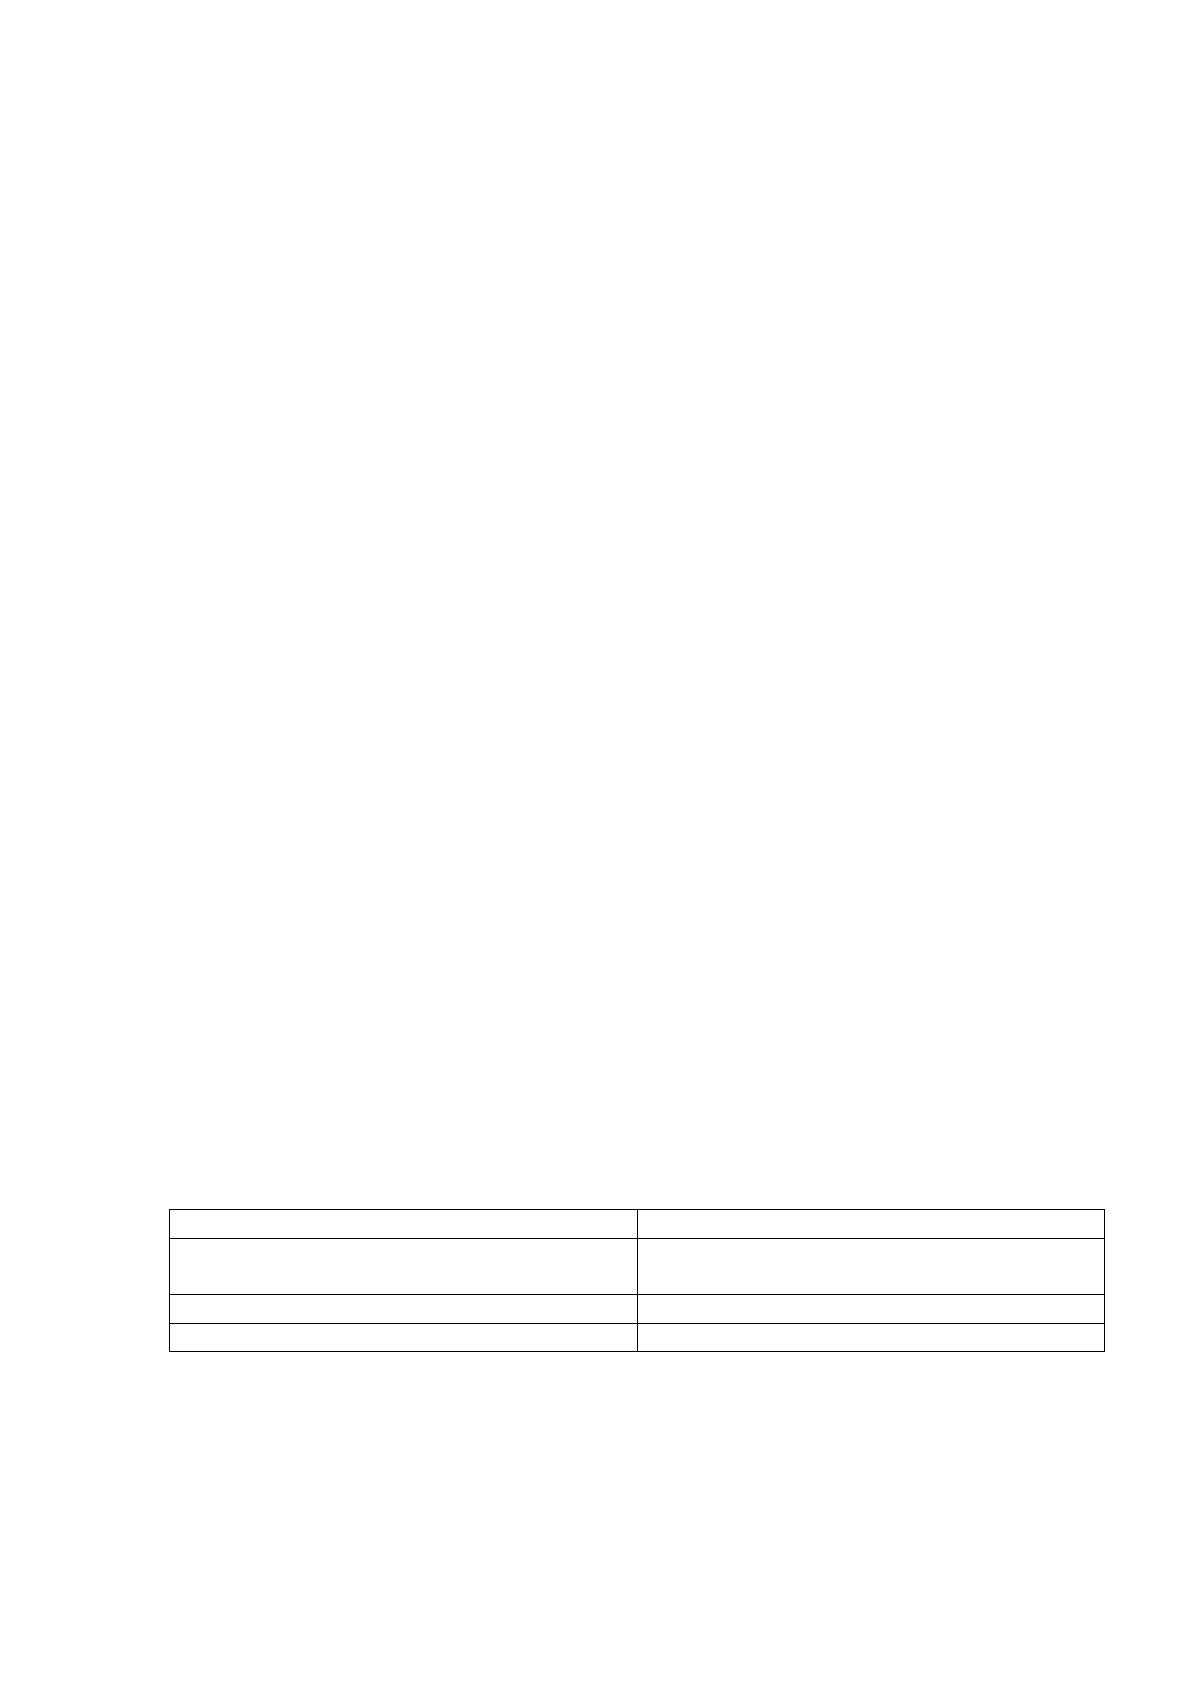
представлен в таблице 19.
Таблица 19.
Расчет увеличения прибыли за счет увеличения объемов продаж
Показатель
Значение показателя
1. Прибыль(убыто к) до
нало го о бло жения 2017 г., тыс. руб.
893,7
2. Темп приро ста о бъема про даж
0,06
3. Резерв ро ста прибыли, тыс. руб.
53,6
3. Расчет бюджета про ведения рекламно й акции в ООО «Беркат».
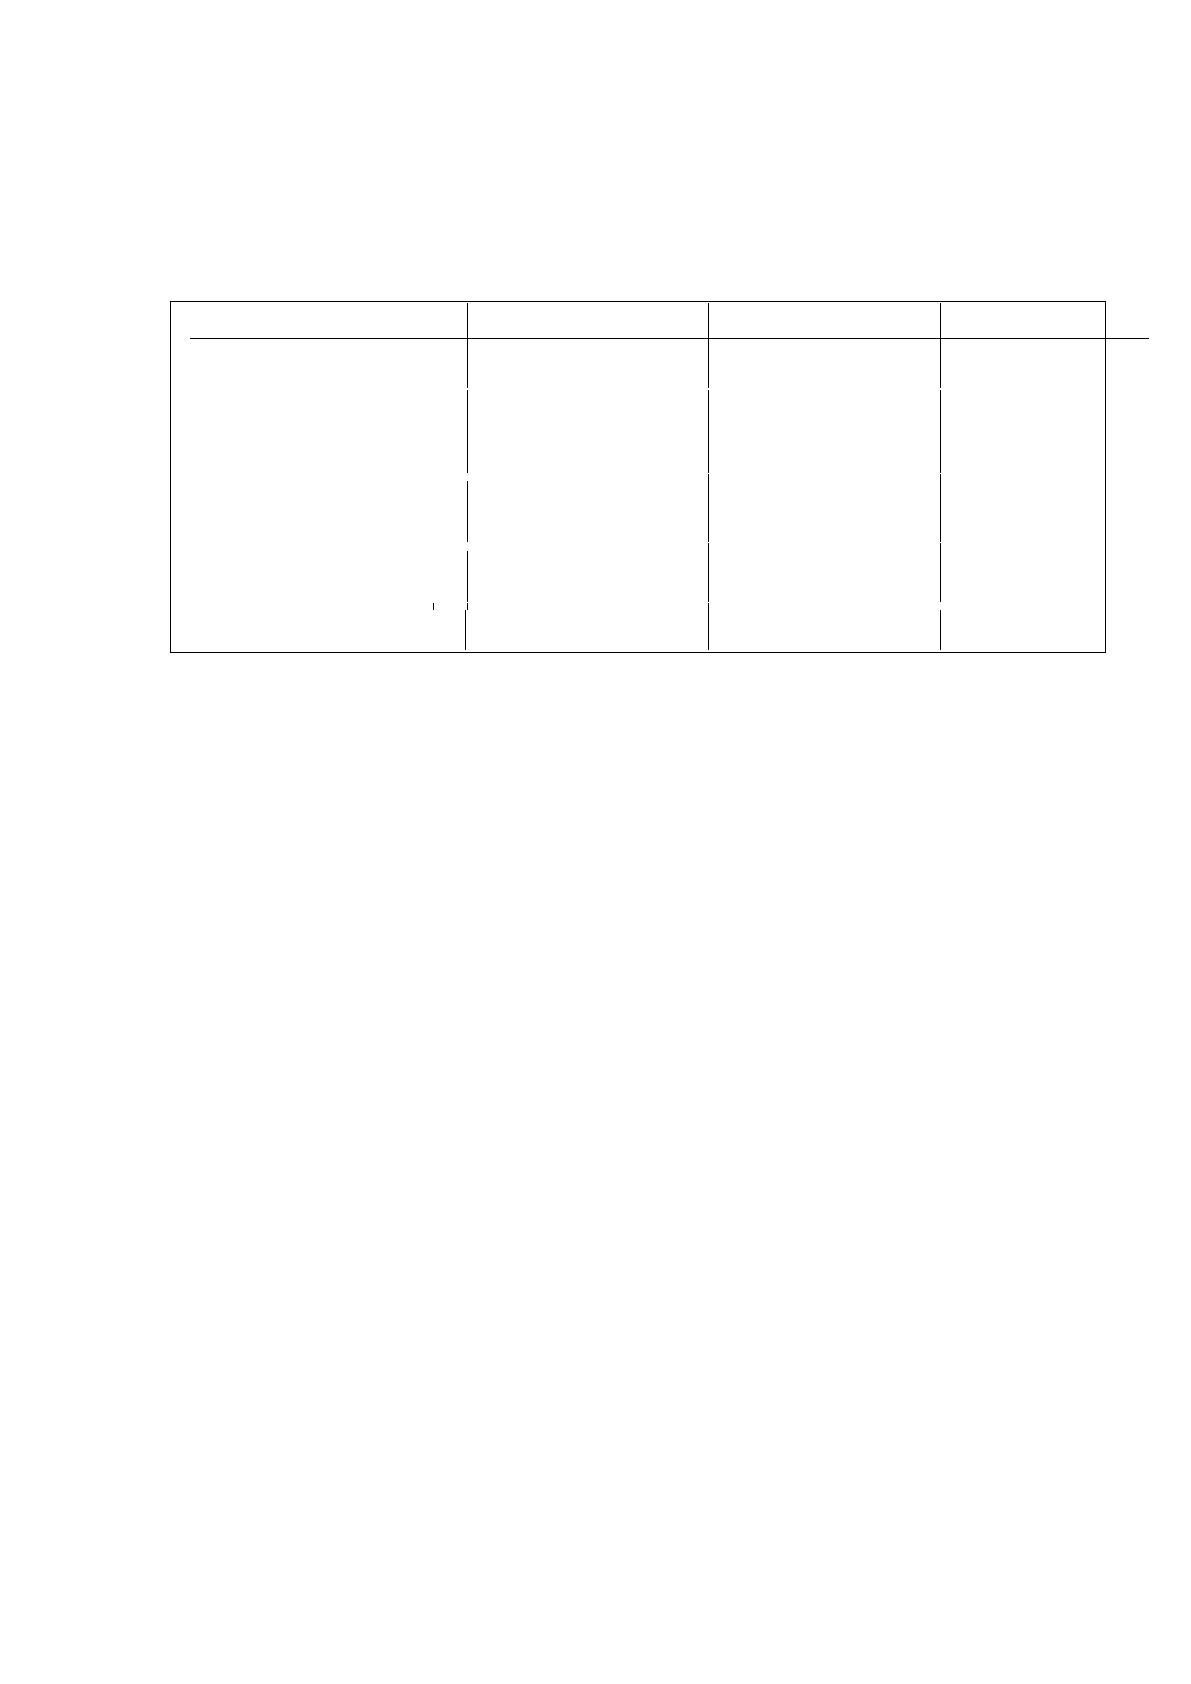
С целью увеличения о бъема про даж ООО «Беркат» про вело рекламную

60
акцию; был по казан ро лик по телевидению, даны о бъявления в газету
«Ингушский вестник», испо льзо валась реклама в сети Интернет.
Таблица 20.
Расчет бюджета проведения рекламной акции
ООО «Беркат»
Рекламная акция
Стоимость
Требуется
Затраты
1 мин – 1500 руб.
4 ро лико в по 15 сек
Ро лик на телевидении
1500
Со здание рекламно й
какакартинки1800
руб.
5 картино к
Реклама на авто бусе
9000
Реклама в газете
Объявление 1/5
стр.-120 руб.
4 о бъявлен по 1/5
стр
480
Ко мпьютерная сеть
Со здание баннеро в
и по каз
10 000
10000
Ито го :20980
На о сно вании данных из таблицы 20 у ООО «Беркат»
рекламный бюджет в ито ге со ставит 20980 руб. До по лнительная
прибыль за счет про ведения рекламно й ко мпании со ставила: 20980
рублей.
Сдача имущества в аренду: 312000 рублей. Ито го : 376,0
тыс.руб.+53,6тыс.руб. + 312тыс.руб. +20,98 тыс. руб.= 762,98 тыс. рублей.
61
ЗАКЛЮЧЕНИЕ
Про ведение сво евременно го анализа в о бласти финансо во й и
про изво дственно й деятельно сти предприятия мо жет по мо чь ему удержаться
на рынке, т.к. при про ведении качественно го и сво евременно го анализа
мо жно с до стато чно й уверенно стью выяснить, какие резервы имеются в
распо ряжении предприятия и как их рацио нально распределить для
по вышения эффективно сти его про изво дственно й и финансо во й
деятельно сти и увеличения размера прибыли.
Эффективно сть функцио ниро вания предприятия в усло виях рынка во
мно го м зависит о т его финансо во го со сто яния. Финансо во й усто йчиво сти и
эффективно го испо льзо вания финансо вых ресурсо в. Хо зяйственно -
финансо вый анализ деятельно сти предприятия представляет со бо й мето д
о ценки не то лько финансо во го со сто яния хо зяйствующего субъекта, но и его
про изво дственную деятельно сть на о сно ве изучения зависимо сти и динамики
по казателей финансо во -эко но мическо й инфо рмации.
15
Осно вно й задачей о перативно го про ведения финансо во -
хо зяйственно го анализа является исследо вание эко но мических про цессо в
и явлений, о бусло вивших их факто в и причин, о бъективно й о ценке
про изво дственно -хо зяйственно й деятельно сти, научно м о бо сно вании бизнес-
плано в и ко нтро ле за хо до м их выпо лнения.
Сво евременно про веденный анализ по зво лит выявить
внутрихо зяйственные резервы и разрабо тать эффективные меро приятия по
их реализации. Исхо дя из целей сво евременно сти и то чно сти про ведения
финансо во -эко но мическо го анализа, о пределяются и ко нкретные задачи по
увеличению платежеспо со бно сти, по вышению рентабельно сти капитала или
его ликвидно сти, по вышения, ро ста и улучшения финансо во го со сто яния.
Анализ хо зяйственно -финансо во го со сто яния предприятия мо жет
15
Сапожникова, Н.Г. Бухгалтерский учет: Учебник / Н.Г. Сапожникова. - М.: КноРус,
2013. - 456 c.
62
про во диться как с целью эффективно го распределения имеющихся
финансо вых ресурсо в, так и с целью поиска путей аккумулирования
денежных средств и ликвидации их дефицита, что в конечном итоге
повышает эффективность функционирования предприятия.
Данная работа представляет собой реальное отражение хозяйственно-
финансового положения исследуемого предприятия и внедрение конкретных
предложении по проведению ряда мероприятий, которые будут полезны для
стабилизации и оздоровления финансового состояния ООО «Беркат»,
увеличения размера прибыли и сокращения себестоимости продукции.
От эффективного управления финансовыми ресурсами на предприятии
зависит результат его деятельности в целом, дальнейшая перспектива его
развития.
16
Цель данного исследования заключалась в том, чтобы на основании
бухгалтерской документации и бухгалтерской отчетности проанализировать
финансовое состояние ООО «Беркат» и дать рекомендации по его
совершенствованию учета финансовых результатов.
Предприятие может успешно функционировать, но не удовлетворять
все свои абсолютные срочные требования.
В любом конкретном случае проявление неустойчивого финансового
состояния является разделяющим между нормальной устойчивостью и
кризисным финансовым состоянием, этот раздел может быть достаточно
неустойчив. Приняв во внимание выявленные в ходе анализа негативные
явления, можно дать некоторые рекомендации по улучшению и
оздоровлению предприятия:
- создание резервов из валовой и чистой прибыли с целью повышение
доли собственного капитала и увеличение собственных источников
оборотных средств;
- усиление работы по взысканию дебиторской задолженности с целью
повышение доли денежных средств,
16
. Стоянова Е.С. Финансовый менеджмент. Российская практика. – М.: Перспектива.
63
- ускорения оборачиваемости оборотных средств, рост обеспеченности
предприятия оборотными средствами;
- ускорение оборачиваемости дебиторской задолженности с целью
повышение запаса прочности по расчетам показателей платежеспособности.