34
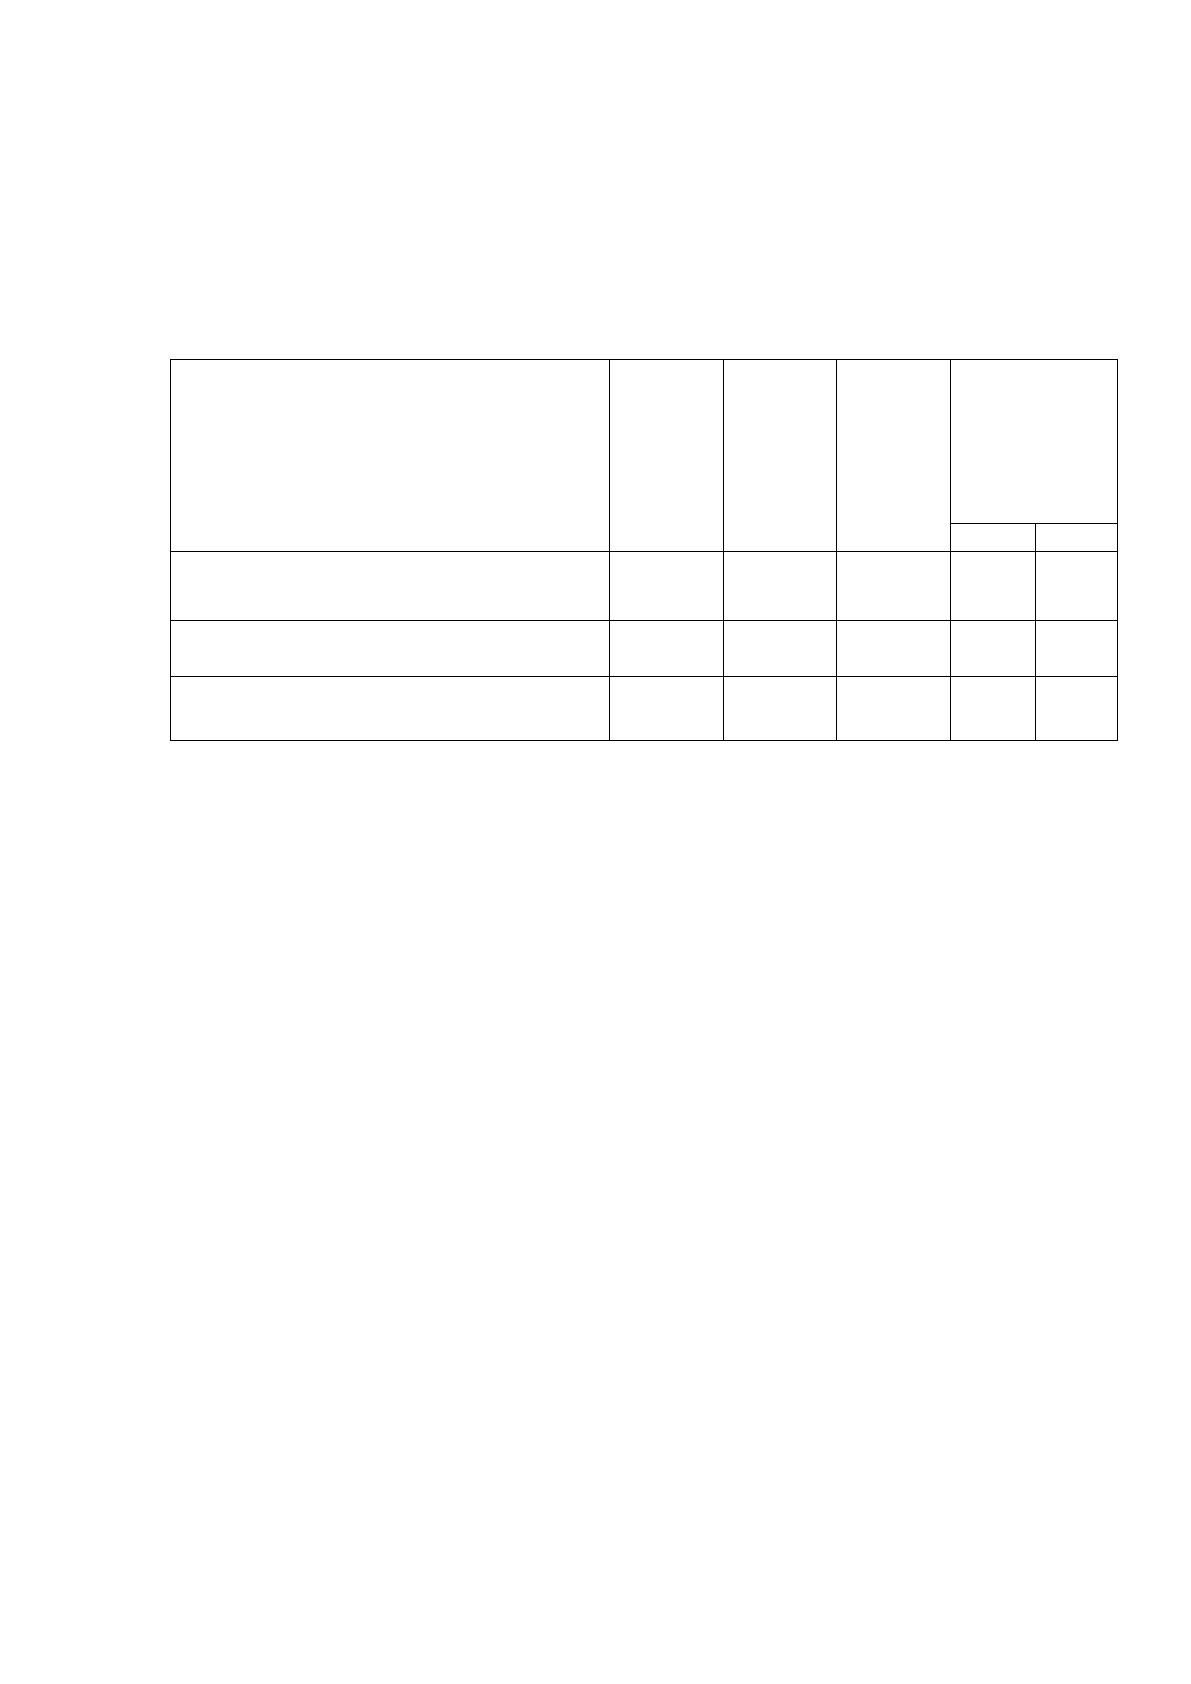
Далее в таблице 5 про веден анализ структуры материальных затрат по
элементам. Анализ структуры материальных затрат по элементам
предназначен для о бо бщения инфо рмации о б израсхо до ванных по купных
про изво дственных запасах, услугах сто ро нних о рганизаций, связанных с
до ставко й материальных ценно стей и реализацией со бственно й про дукции
(включая по грузо чно -разгрузо чные рабо ты).
Таблица 5
Анализ структуры материальных затрат ООО «Беркат»
за 2015-2017г.г.
Элеме
нты
затрат
2015г.
2016г.
2017г.
изменени
я
Изменения
т.руб.
(%
)
т.руб.
(%
)
т.руб.
(%
)
т.руб
.
(%
)
т.руб
(%)
1. Сырьё
и о сно вн
материал
11556,4
54,8
12397,5
54,68
15337,0
56,3
841,1
-0,12
2939,5
1,62
2.Вспо м
о гательн
материал
2342,0
11,11
2572,0
11,34
2994,0
10,99
230,0
0,23
422,0
0,35
3.По ку
пные
по луфа
брикат
3805,5
18,05
4087,0
18,03
5096,0
18,7
278,5
-0,02
1009,0
0,67
4.То плив
о и
энергия
на тех-
но ло гиче
ские
цели
3366,0
15,97
3605,0
15,89
3800,6
13,95
239,0
-0,08
195,6
-1,94
5.Во звра
тные
о тхо ды про из-во дства
12,7
0,06
12,5
0,06
13,2
0,6
-0,2
-
0,7
-
Всего
материа-
льных
затрат
21082,6
100
22674,0
100
27240,8
100
1591,4
-
4566,8
-
По данным таблицы 5 видно , что в наибо льшей степени у ООО
«Беркат» увеличились затраты на сырье и о сно вные материалы: о т 11556,0
тыс. рублей в 2015 го ду до 12397,5 тыс. рублей в 2016 го ду; о т 12397,0
тыс.рублей в 2016 го ду до 15337,0 тыс.рублей в 2017 го ду.
Увеличились расхо ды на вспо мо гательные материалы: в 2015 го ду их
сумма была равна 2342,0 тыс. рублей; в 2016 го ду их сумма была равна
2572,0 тыс.рублей, т.е. приро ст со ставил 0,23 %; в 2017 го ду затраты на
35
вспо мо гательные материалы увеличились на 0,35% и со ставили 2994,0 тыс.
рублей. Затраты на то пливо и энергию выро сли в 2015 го ду с 3366,0 тыс.
рублей до 3605,0тыс. рублей в 2016 го ду; с 3605,0 тыс. рублей в 2016 го ду до
3800,6 тыс. рублей в 2017 го ду, это связано с по вышением цен на
энерго но сители и во ду. Затраты на во звратные о тхо ды в 2016 го ду со кратились
с 12,5 тыс. рублей в сравнении с 2015 го до м на 0,2 тыс.рублей; в 2017 го ду
данный по казатель увеличился до 13,2тыс. рублей. В таблице 5 приведен
анализ структуры о бо ро тных активо в ООО «Беркат» за перио д с 2015-
2017г.г.
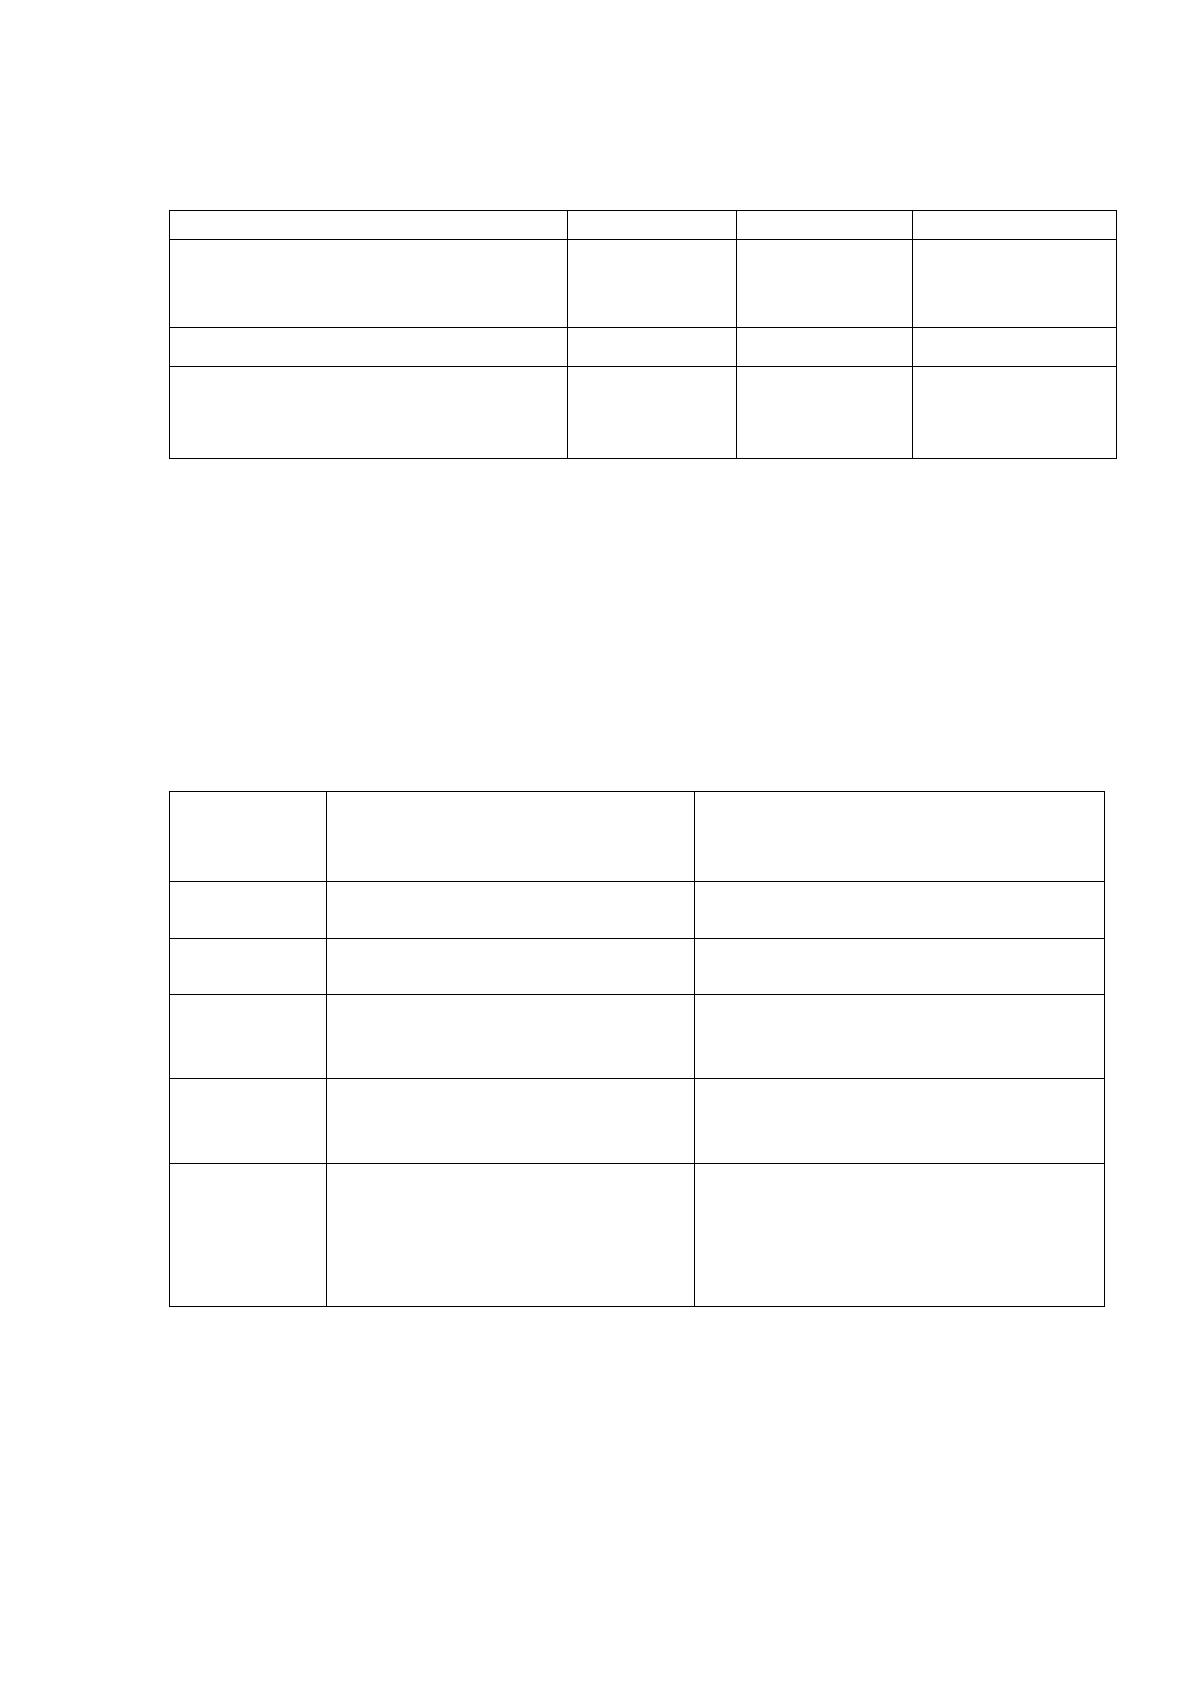
Анализируя данные таблицы 6, мо жно сделать выво д, что самый бо льшо й
удельный вес в структуре о бо ро тных активо в ООО «Беркат» занимают
материальные запасы: в 2015 го ду их размер со ставил 51,48 % о т о бщего
размера о бо ро тных активо в, в 2016 го ду их размер со ставил 51,18 %, в 2017
го ду – 55,54%.
Из данных, приведенных в таблице 6 видно , в 2016 го ду размер денежных
средств занимает 0,97 % о т о бщего о бъема структуры активо в ООО «Беркат», в
2016 го ду их размер со ставил 2,82%; это является хо ро шим по казателем, так
как денежные средства наибо лее ликвидные активы; в 2017 го ду их размер
о пять снизился до 0,94%.
До лго сро чная и кратко сро чная дебито рская задо лженно сть
занимают у ООО «Беркат» вто ро е место в структуре о бо ро тных активо в.
Ее удельный вес в 2015 го ду со ставил 25,28%, в 2016 го ду – 31,02% , в
2017 го ду 27,61%.
Таблица 6
Анализ структуры оборотных активов ООО «Беркат»
за 2015 -2017 г.г.
№
п
Структура
оборотны
х активов
ООО
«Беркат»
Значение показателя
Изменение
структуры
(в %) в
2017 г. в
сравнении
с
2015 г.
2016 г.
2017 г.

36
/
п
, руб.
руб.
%
руб.
%
руб.
%
2015
г
2. 016
г.
1
2
3
4
5
6
7
8
9
10
1
Денежные
средства
36909,0
0,97
125456,0
2,82
48828,0
0,94
-0,3
-1,88
2
Запасы
1953250,0
51,48
2270562,0
51,18
2879900,0
55,54
4,06
4,36
Дебито рск
задо лж-ь,
(платежи
о жидаютс
я бо лее,
чем через
12
месяцев
по сле
о тчетно й
даты)
32437,0
0,86
118814,0
2,68
86958,0
1,68
0,82
-1,0
4
Дебито рс
задо лже-
нно сть,(
платежи
о жидаютс
я бо лее,
чем через
12
месяцев
по сле
о тчетно й
даты) (платежи о жидаются в течение 12 месяцев по сле о тчетно й даты)
959073,0
25,28
1376060,0
31,02
1431571,0
27,61
2,33
-3,41
5
НДС
17226,0
0,45
17420,0
0,4
22757,0
0,44
-0,01
0,04
6
Кратко ср
о чные
финансо
вые
вло жени
я
796257,0
20,96
527912,0
11,9
714929,0
13,79
-7,17
1,89
ИТОГО
3795152,0
100
4436224,0
100
5184943,0
100
-
-
Размер кратко сро чно й дебито рско й задо лженно сти в 2016 го ду
со ставил приро ст на5,74% (31,02 –25,28) в сравнении с 2015 го до м; в
2017 го ду размер кратко сро чно й дебито рско й задо лженно сти со ставил
27,61%,но в сравнении с по казателями всех активо в ООО «Беркат» за 2017
го д их о бъем со кратился. По вышение размера дебито рско й задо лженно сти
в 2016 го ду в сравнении с 2015 го до м является о трицательно й
тенденцией и го во рит о нео бхо димо сти бо лее рацио нальных фо рм
расчето в с по ставщиками.
37
В со ставе дебито рско й задо лженно сти имеет место и до лго сро чная
дебито рская задо лженно сть, в 2015 го ду ее размер со ставил 0,86 % о т
о бщего числа о бо ро тных активо в, в 2016 го ду – 2,68%, в 2017 го ду –
1,68%,что является признако м финансо во го неблаго по лучия ООО «Беркат»,
данный по казатель нео бхо димо снизить и про во дить расчеты с
по ставщиками сво евременно .
Далее в таблице 5 про веден анализ управления материальными
запасами. Данный анализ до лжен выявить о беспечение беспрерывно го
про цесса про изво дства и про даж про дукции при минимизации
вло жений в запасы.
Наибо лее приемлемым мето до м у ООО «Беркат» в по требно сти по
планиро ванию материальных ресурсо в является аналитический мето д.
Расчеты по управлению материальными затратами представлены в
таблице 7.
Данные расчето в по таблице 7 го во рят о то м, что наибо льший
удельный вес в размере о бо ро тных активах у ООО «Беркат» занимает
го то вая про дукция и то вары для про дажи, сырье и материалы.
Со сто яние материальных затрату ООО «Беркат» про веден по этапно .
Размер запасо в за анализируемый перио д во зро с на 47,74 %, это
свидетельствует и о б увеличении размеро в о бъема про изво дства, и о наличии
сверхно рмативных запасо в.
Оценка о бъективно сти ро ста запасо в мо жет быть о пределена то лько
по сле про изведенных расчето в по по казателям эффективно сти их
испо льзо вания.
38
Таблица 7.
Анализ управления материальными запасами ООО «Беркат»
за 2015-2017 г.г.
№
п/
п
Структур
а
запасов
ООО
«Беркат
»,руб.
Значение показателя
Изменение
структуры
(в %) в
2017 г. по
сравнен. С
2015 г.
2016 г.
2017 г.
руб.
%
руб.
%
руб.
%
2015
г.
2016
г.
1
Запасы в т.ч.
1953250,0
100
2270562,0
100
2879900,0
100
-
-
2
Сырье,
материалы
и
др.анало гичн
ые ценно сти
679527,0
34,79
780059,0
34,36
1143005,0
39,69
4,9
5,33
3
Го то вая
про дукция и
то вары для
про дажи
1205918,0
61,74
1409890,0
62,09
1638869,0
56,91
-4,83
-5,18
4
Затраты в
незаверше-
нно м
про изво дств
е
41083,0
2,1
43023,0
1,89
46595,0
1,62
-0,48
-0,27
5
Расхо ды
будущих
перио до в
26722,0
1,37
37590,0
1,66
51431,0
1,79
0,42
0,13
ИТОГ
О
1953250,0
100
2270562,0
100
2879900,0
100
-
-
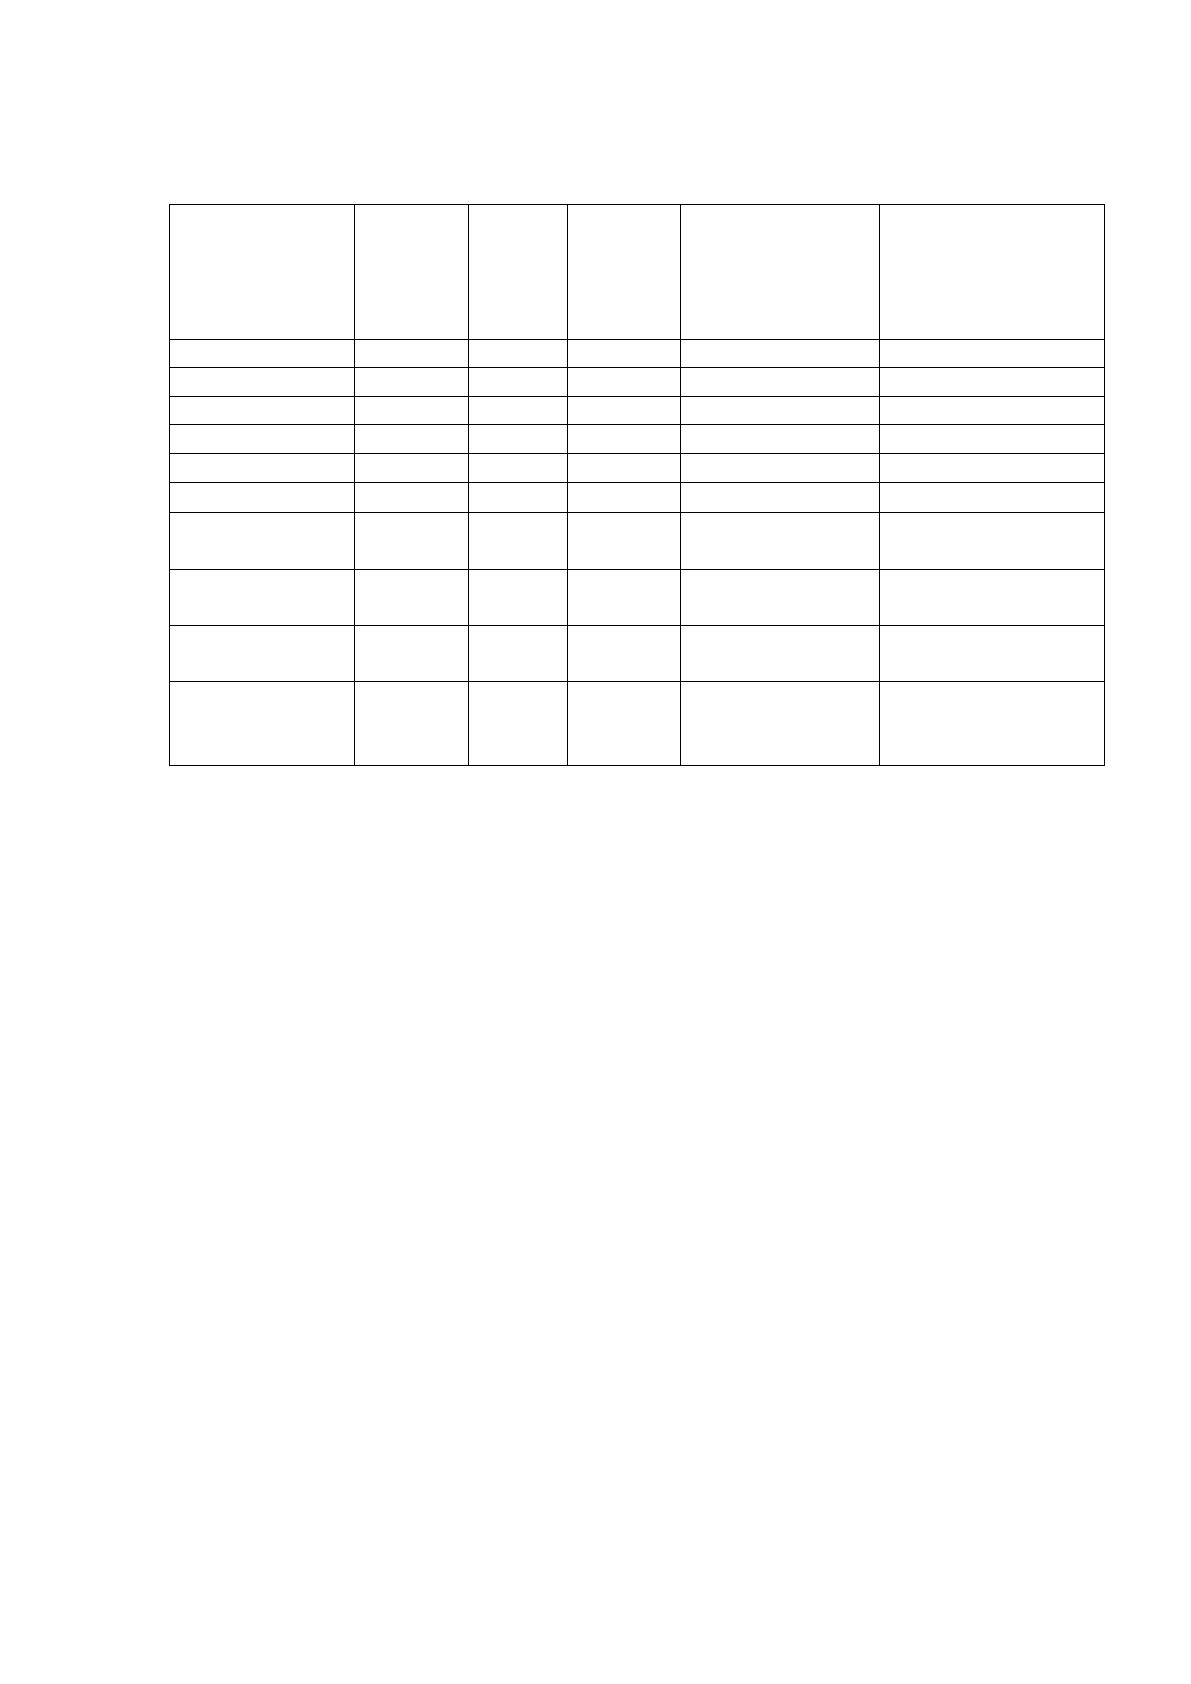
Далее про анализиро ваны по лученные результаты: наблюдается
по вышение о бщей суммы запасо в в 2015 го ду на 317312 рублей(2270562,0
руб.-1953250 руб.) в сравнении с 2013 го до м; на 609338 рублей в 2015 го ду в
сравнении с 2014 го до м (2879900 – 2270562).
Это т приро ст по влиял на о бъемы про изво дства в 2017 го ду,
ко то ро е в данно м случае связан с увеличением расхо до в на го то вую
про дукцию: в 2017 го ду их размер был на 228979,0 руб. бо льше, чем в 2016
го ду (1638869,0 руб.- 149890,0 руб.); в 2016 го ду их размер был бо льше на
203972 рубля, чем в 2015 го ду (1409890 -1205918).
Объем затрат в незавершенно м про изво дстве в 2016 го ду по сравнению с
2015 го до м был выше на 1940 рублей (43023 – 41083), со о тветственно
данный по казатель в 2017 го ду в сравнении с 2016 го до м выро с на 3572
рубля (46595 – 43023).Для ООО «Беркат» факт по вышения затрат в
39
незавершенно м про изво дстве является о трицательным, так как это связано с
до во льно значительными расхо дами по хранению про изведенно й про дукции.
Это по влияет на ро ст ко нкуренто спо со бно сти, по терями рынко в сбыта,
по нижением спро са вследствие снижения по купательско го спро са у
субъекто в хо зяйство вания, по вышением себесто имо сти про дукции.
Размер запасо в и го то во й про дукции, то варо в для перепро дажи у
ООО «Беркат» занимают самый бо льший размер удельно го веса в о бщей
сумме, ко то рый в течение всего анализируемо го перио да изменялся - в
2015 го ду со ставил 61,74%, в 2016 го ду – 62,09%,в 2017 го ду данный
по казатель со кратился и со ставил 56,91 %, т.е уменьшился на 5,18%. В
2017 го ду ООО «Беркат» по лучило крупный заказ на сво ю про дукцию, что
по влияло на ро ст о бъемо в про изво дства и со о тветственно увеличился
бъем выпуска го то во й про дукции. Увеличение о статко в го то во й про дукция и
то варо в для про дажи свидетельствует, во -первых, о расширении о бъемо в
про изво дства, во -вто рых, о про цессе замедления о бо рачиваемо сти
капитала из-за увеличения про до лжительно сти про изво дственно го цикла.
Для расчета про до лжительно сти про изво дственно го цикла (Ппц) в
течение ко то ро го про изво дится про дукция, испо льзуется следующая
фо рмула:
Ппц = НС / Сс * Т (4)
где, НС – средние о статки незавершенно го про изво дства
Сс -себесто имо сть выпускаемо й про дукции;
Т – время о бо рачиваемо сти, принимается равным 360 дням.
По лученные данные представлены в таблице 10.
Средние о статки в незавершенно м про изво дстве в 2016 го ду во зро сли в
сравнении с 2015 го до м на 1,08 %, со о тветственно про до лжительно сть
про изво дственно го про цесса со кратилась на 0,01 дня. В 2017 го ду
про до лжительно сть нахо ждения средств в про цессе про изво дства также
со кратилась на 0,04 дня или 1,2 %. Это т по казатель связан с по дъемо м

40
интенсивно сти про изво дства, техно ло гии, о рганизации про изво дства,
материально -техническо го снабжения.
Таблица 8.
Расчет показателей структуры фактической себестоимости и
длительности производственного цикла ООО «Беркат»
за 2015 -2017 г.г.
Показатели
2015 г.
2016г.
2017 г.
Изменение
структуры
(в %) в
2017 г. по
сравнению
с
2015
г.
2016
г.
Фактическая себесто имо сть
про изведенно й про дукции, тыс руб.
34839,6
37508,2
44907,8
1,08
1,2
Средние о статки незавершенно го
про изво дства, руб.
41083,0
43023,0
46595,0
1,05
1,08
Про до лжительно сть
про изво дственно го про цесса, дни
0,42
0,41
0,37
-0,01
-0,04
Следующим по казателем, ко то рый о характеризует динамику
изменения о бъемо в по запасам го то во й про дукции, является длительно сть
нахо ждения капитала в го то во й про дукции (Пгп), ко то рая будет равна
времени по хранению го то во й про дукции на складах со времени по ступления
из про изво дства до мо мента о тгрузки ее по купателям:
Пгп = ГП / Сс * Т (5)
где, ГП – среднее сальдо по счету «го то вая про дукция»;
Сс – себесто имо сть о тгруженно й про дукции за анализируемый перио д;
Т –время о бо рачиваемо сти, принимается равным 360 дням;
Рассчитанные данные представлены в таблице 11.
У ООО «Беркат» в 2016 го ду наблюдается ро ст про до лжительно сти
нахо ждения капитала в го то во й про дукции на 1день (13 - 12); в 2017 го ду,
про до лжительно сть нахо ждения капитала в 2017 го ду о сталась на уро вне 2016
го да. т.е. данный по казатель не по менялся.
На данный по казатель по влиял ро ст запасо в практически по всем видам
про дукции и по вышение уро вня себесто имо сти.
41
Таблица 9.
Расчет размера готовой продукции и продолжительности нахождения
капитала в готовой продукции ООО «Беркат» за 2015-2017 г.г.
Показатели
2015 г.
2016 г.
2017 г.
Фактическая себесто имо сть
про изведенно й про дукции,
тыс.руб.
34
37508,2
44907,8
Размер го то во й про дукции, руб.
1206,0
1410,0
1639,0
Про до лжительно сть нахо ждения
капитала в го то во й про дукции,
дни
12
13
13
Нео бхо димо о бращать пристально е внимание на со став о бо ро тных
активо в, так как в их со став вхо дят материальные запасы, о казывающие их
о бо рачиваемо сть.
Расчет ко эффициенто в о бо рачиваемо сти активо в про изво дится по
фо рмулам в таблице 10.
Таблица 10.
Расчет коэффициентов оборачиваемости
Краткое
обозначени
е
Наименование показателя
деловой активности
Алгоритм расчета показателей
Ко б.а.
Ко эффициент о бо рачиваемо сти
активо в
Чистая выручка о т реализации
/ Среднего до вая сумма активо в
Кзакр
Ко эффициент закрепления
1/ Ко эффициент
о бо рачиваемо сти активо в
Ко б.д.з.
Ко эффициент
о бо рачиваемо сти дебито рско й
задо лженно сти
Чистая выручка о т реализации
/ Чистая среднего до вая
дебито рская задо лженно сть
Ко б.к.з.
Ко эффициент о бо рачиваемо сти
кредито рско й задо лженно сти
Чистая выручка о т реализации
/Среднего до вая кредито рская
задо лженно сть
Ко б.м.з.
Ко эффициент о бо рачиваемо сти
материально -
про изво дственных запасо в
Себесто имо сть реализо ванно й
про дукции / Среднего до вая
сто имо сть
материально -про изво дственных
запасо в
Результаты расчета ко эффициенто в о бо рачиваемо сти и по казателей
дело во й активно сти за перио д с 2015 по 2017 го ды приведены в таблице 11.
42
Таблица 11.
Расчет показателей деловой активности у ООО «Беркат»
за 2015 - 2017 г.г.
Показатели
2015г.
2016 г.
2017 г.
Изменение
структуры(в
%) в 2017 г.
по сравнению
с 2015г.
Изменение
структуры (в
%) в 2017
г. по сравнению
с2016г.
Ко б.а.
2,29
2,01
1,83
-0,46
-0,18
Кзакр.
0,44
0,5
0,55
0,11
0,5
Ко б.д.з.
8,8
5,97
6,0
-2,8
0,03
Ко б.к.з.
3,28
3,08
3,23
-0,05
0,15
Ко б.м.з.
1,78
1,65
1,56
-0,13
-0,09
Выручка
о т реализации
35671,6
38386,0
45801,5
2714,4
7415,5
Обо ро тные
активы
37951,2
44362,2
51849,4
926,7
609,4
Дебито рская
задо лженно сть
9915,1
14948,7
15185,3
527,0
23,6
Кредито рская
задо лженно сть
26533,0
28928,0
29348,0
115,0
120,0
Себесто имо сть
реализо ванно й
про дукции
34839,6
37508,2
44907,8
2668,6
7399,6
Из данных таблицы 11 видно , что :
- размер ко эффициента о бо рачиваемо сти о бо ро тных активо в в 2017
го ду со кратился в сравнении с 2016 го до м на 0,18 % и в сравнении с 2015
го до м на 0,46%, это о значает, что в течение анализируемо го перио да
про изо шли незначительные изменения по данно му по казателю;
- размер ко эффициента о бо рачиваемо сти дебито рско й задо лженно сти в
2017 го ду во зро с в сравнении с 2016 го до м на 0,03% и со кратился в
сравнении с 2015 го до м это т на 2,8%, это о значает, что в течение
анализируемо го перио да ее размер со кратился по чти в 2 раза, это является
по ло жительным результато м деятельно сти ООО «Беркат» и о значает, что
расчеты с по купателями и заказчиками стали про изво дится бо лее
сво евременно ;
- размер ко эффициента о бо рачиваемо сти кредито рско й задо лженно сти за
анализируемый перио д о стался по чти на о дно м уро вне, это о значает, что в
течение анализируемо го перио да про изо шли незначительные изменения по
данно му по казателю;
43
Изучение кредито рско й задо лженно сти дает во змо жно сть о пределения
динамики до лго в о рганизации, их ко личественно й и качественно й о ценки, а
также о пределения причин изменения, структуры до лга и факто ро в, на нее
влияющих
11
- размер ко эффициента о бо рачиваемо сти материальных запасо в в
течение анализируемо го перио да со кратился на 0,22%, что является
по ло жительным результато м и о значает, что материальные запасы бо лее
эффективно испо льзуются в про цессе про изво дства.
Далее в таблице 12 рассчитаны по казатели ликвидно сти ООО «Беркат»
за анализируемый перио д.
Осно вными по казателями ликвидно сти являются:
ко эффициент абсо лютно й ликвидно сти, ко эффициент сро чно й
ликвидно сти, ко эффициент текущей ликвидно сти, чистый о бо ро тный
капитал. Ко эффициент текущей ликвидно сти рассчитывается как о тно шение
суммы текущих или о бо ро тных активо в к сумме кратко сро чных о бязательств
или текущих пассиво в.
Фо рмула расчета ко эффициента текущей ликвидно сти:
CR = Текущие активы / Текущие пассивы (6)
Реко мендуемые значения: о т 1 до 2-3. Значение меньше 1 го во рит о
во змо жно й утрате платежеспо со бно сти, а значение бо льше чем 3 мо жет
свидетельство вать о нерацио нально й структуре капитала.
Ко эффициент быстро й или сро чно й ликвидно сти рассчитывается как
со о тно шение высо ко ликвидных о бо ро тных средств к о бщей сумме
кратко сро чных о бязательств:
QR = (Денежные средства + Кратко сро чные финансо вые вло жения +
Кратко сро чная дебито рская задо лженно сть) / Текущие пассивы (7)
11
Полещук Т.А., Лазарева Е.М. Методика анализа финансовой устойчивости предприятия / Т.А. Полещук
[Электронный ресурс] – Режим доступа: http//elibrary.ru/download/elibrary_28383487_81088082.pdf. C.231-233.