63
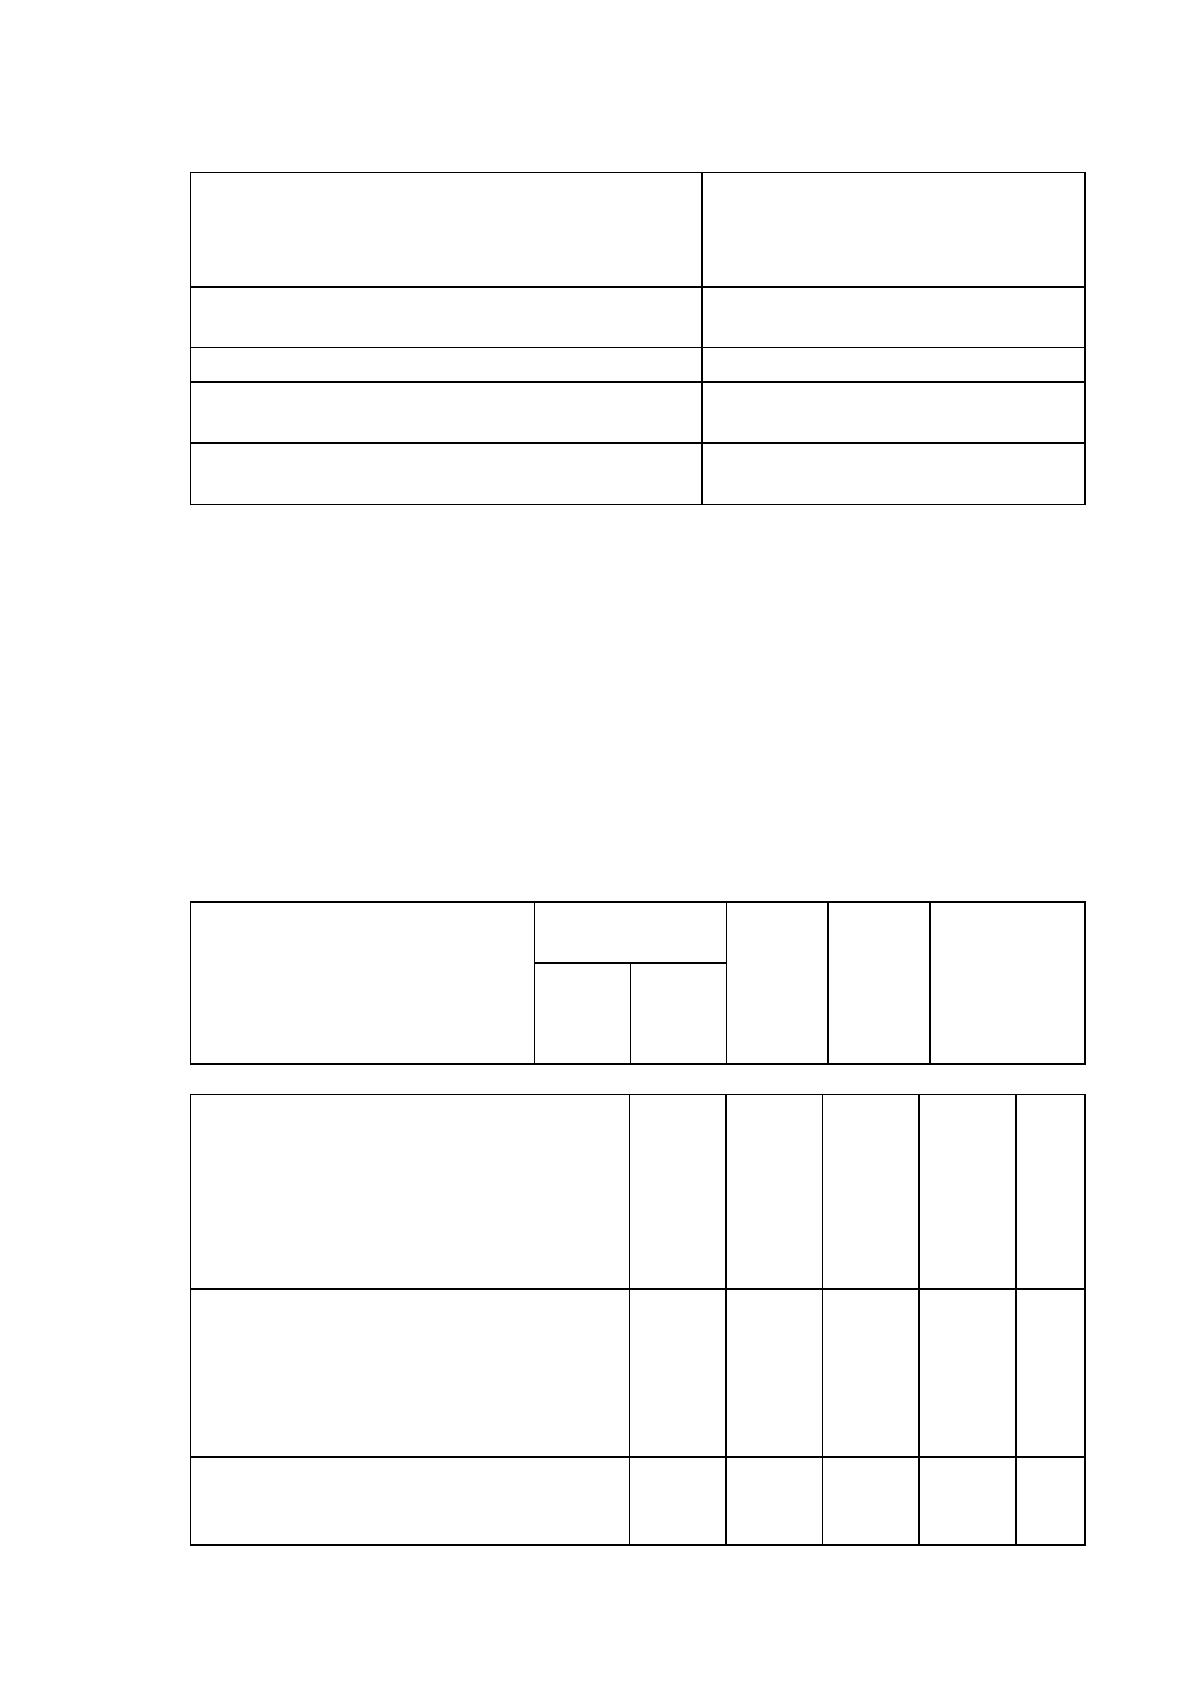
Таблица 2.10 – факторы, влияющие на рентабельность СПК
«Энергия»
Фактор
Изменение рентабельности
собственного капитала,
сравнение двух периодов:
2018 г. и 2017 г.
Уменьшение рентабельности деятель-
ности продаж (по чистой прибыли)
-3,1
Рост оборачиваемости активов
-0,82
Увеличение доли собственного капи-
тала
+0,01
Итого изменение рентабельности соб-
ственного капитала, выраженной в %
-0,003
Таким образом, анализ рентабельности позволяет выявить уровень до-
хода предприятия, оценить доходность его различных направлений деятель-
ности, тем самым, отразить полные результаты хозяйствования производ-
ственного объекта.
2.7.3 Расчет показателей деловой активности (оборачиваемости)
СПК «Энергия»
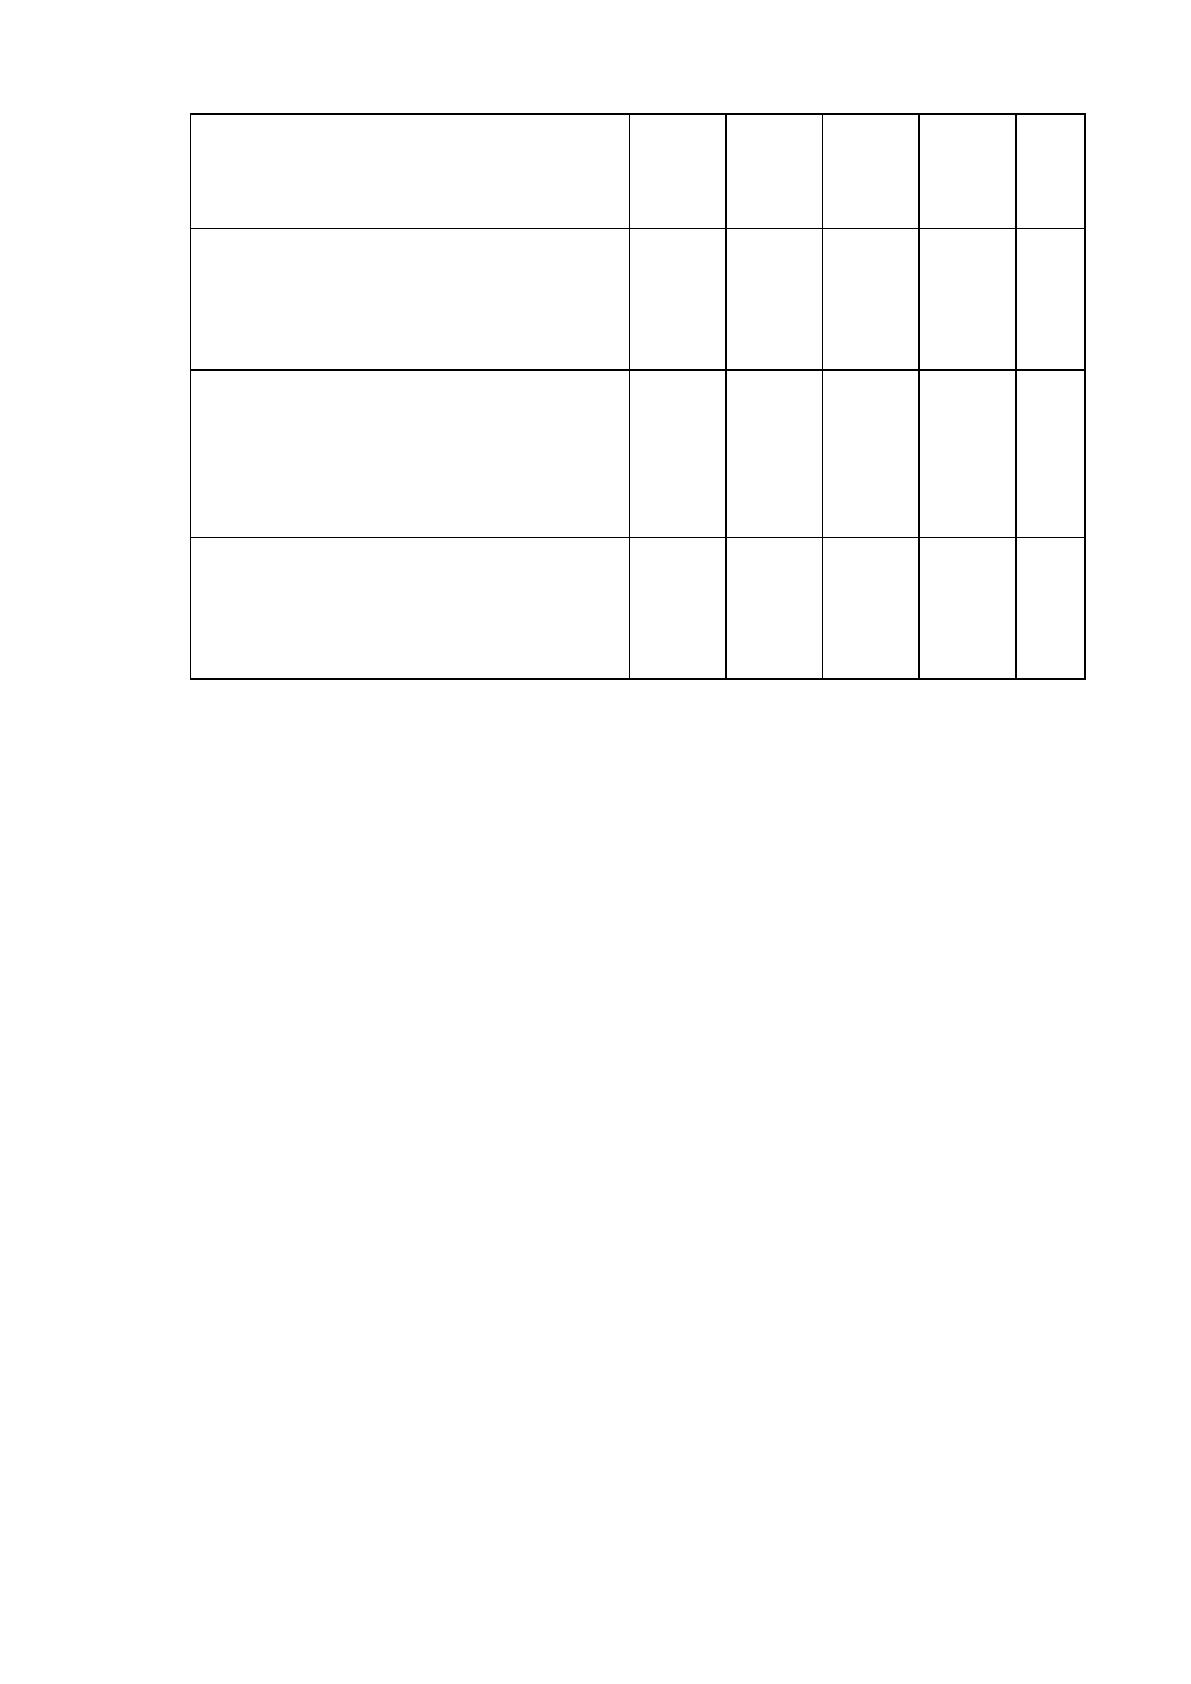
Таблица 2.11 – показатели деловой активности
СПК «Энергия»
Показатель оборачивае-
мости
Значение в
днях
Коэфф.
2017 г.
Коэфф.
2018 г.
Изменение,
дн.
(гр.3 -
гр.2)
2017 г.
2018 г.
Продолжение таблицы 2.11
Оборачиваемость оборотных
средств
(отношение средней величины
оборотных активов к средне-
дневной выручке*; нормальное
значение для данной отрасли:
305 и менее дн.)
348 238 1,20 68,4 -110
Оборачиваемость запасов
(отношение средней стоимости
запасов к среднедневной себе-
стоимости проданных товаров;
нормальное значение для дан-
ной отрасли: 236 и менее дн.)
113 180 0,507 1,59 +67
Оборачиваемость дебиторской
задолженности
(отношение средней величины
12 1 12,0 0,08 -11
64
дебиторской задолженности к
среднедневной выручке; нор-
мальное значение для данной
отрасли: 33 и менее дн.)
Оборачиваемость кредиторской
задолженности
(отношение средней величины
кредиторской задолженности к
среднедневной выручке)
9 1 1,5 0,11 -8
Оборачиваемость активов
(отношение средней стоимости
активов к среднедневной выруч-
ке; нормальное значение для
данной отрасли: не более 634
дн.)
390 376 1,12 0,96 -14
Оборачиваемость собственного
капитала
(отношение средней величины
собственного капитала к средне-
дневной выручке)
381 376 1,11 0,99 -5
Данные об оборачиваемости активов в среднем за весь анализируемый
период свидетельствуют о том, что организация получает выручку, равную
сумме всех имеющихся активов за 360 календарных дней. О размере матери-
ально-производственных запасов можно судить по следующему соотноше-
нию: в 2018 году требовалось 180 дней, чтобы расходы по обычным видам
деятельности составили величину среднегодового остатка запасов.
Таким образом, показатели деловой активности позволяет получить
информацию о том, каким образом активы используются в процессе произ-
водства, каков размер материально-производственных запасов и какие меро-
приятия необходимо осуществить организации для получения устойчивого
финансового положения на рынке.
2.7.4 Производительность труда СПК «Энергия»
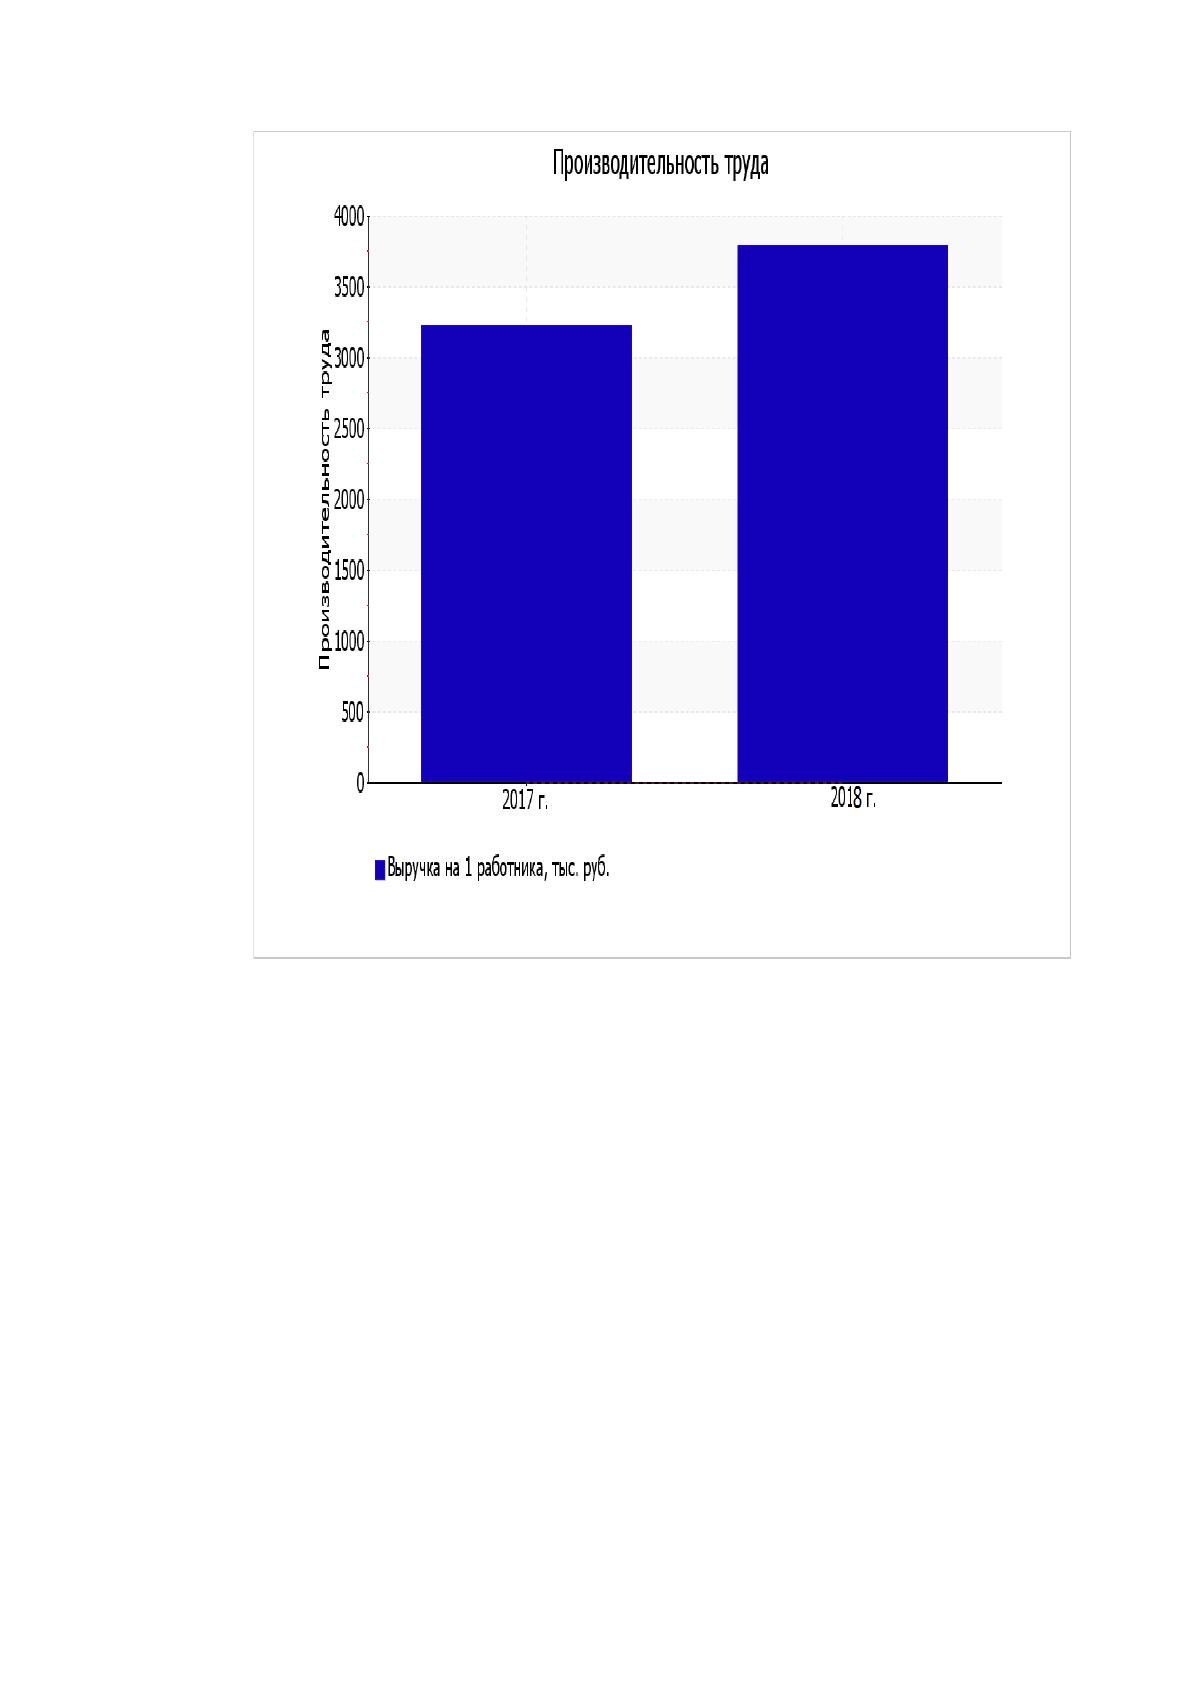
В качестве одного из показателей, отражающих эффективность исполь-
зования трудовых ресурсов, рассчитана производительность труда – отноше-
нии выручки от реализации к средней численности работников сельскохозяй-
ственного производственного кооператива "Энергия". Ниже на графике
представлена динамика данного показателя за весь анализируемый период.

65
Рисунок 2.9 – производительнось труда сельскохозяйственно-
го производственного кооператива «Энергия»
Производительность труда за период 01.01–31.12.2018 равнялась 3 783
тыс. руб./чел. За два года производительность труда явно выросла (на 562
тыс. руб./чел.
Таким образом, во второй части выпускной квалификационной работы
проделаны:
− анализ финансового положения, структуры имущества и формиру-
ющих его источников;
− оценка стоимости чистых активов и анализ финансовой устойчиво-
сти СПК «ЭНЕРГИЯ»;
66
− анализ ликвидности и эффективности деятельности СПК «ЭНЕР-
ГИЯ».
В ходе исследования были получены характеристики, определяющие
устойчивое финансовое положение
СПК «ЭНЕРГИЯ»:
− превышение чистых активов СПК «ЭНЕРГИЯ» над уставным капи-
талом, наблюдение их увеличения за исследуемый временной про-
межуток;
− коэффициент обеспеченности собственными оборотными средства-
ми СПК «ЭНЕРГИЯ» за 2018 год составил 0,99;
− соответствие коэффициента текущей (общей) ликвидности и коэф-
фициента быстрой (промежуточной) ликвидности оптимальному
значению;
− коэффициент абсолютной ликвидности СПК «ЭНЕРГИЯ» за 2018
год находится на уровне оптимального значения;
− наблюдается оптимальное соотношение активов по степени лик-
видности и обязательств по сроку погашения;
− коэффициент покрытия инвестиций СПК «ЭНЕРГИЯ» за 2018 год
имеет оптимальное значение (доля собственного капитала и долго-
срочных обязательств равна 0,99 % от общего капитала
СПК «ЭНЕР-
ГИЯ»);
При проведении анализа были выявлены характеристики, имеющие по-
ложительное значение для определения финансового состояния и итогов
производственной деятельности СПК "Энергия":
− коэффициент автономии равен 0,99;
− чистая прибыль СПК «Энергия» за 2018 год равна 2689 тыс. руб., что
на 309 тыс.руб. больше в сравнении с 2017 годом.
За 2018 год у СПК «Энергия» наблюдалось получение прибыли от про-
даж (2774 тыс. руб.), с соблюдением положительной динамики по сравнению
с предшествующим годом (400 тыс. руб.).
67
Стоить отметь, что рентабельность активов осталась на прежнем
уровне (13,6), что, в свою очередь, свидетельствует о достаточно устойчивом
финансовом положении СПК «Энергия».
Таким образом, анализ эффективности хозяйственной деятельности и
использования различных ресурсов сельскохозяйственного кооператива
«Энергия» позволил получить представление о состоянии дел в различных
сферах работы предприятия, дал возможность определить резервы, при ис-
пользовании которых можно обеспечить дальнейшее развитие СПК «Энер-
гия».
Анализ и оценка финансового состояния, имущественного положения,
результативности и эффективности деятельности в совокупности формируют
четкую картину состояния организации и перспектив ее развития, служат ос-
новой для принятия управленческих решений
На конец анализируемого периода предприятие имеет высокую рента-
бельность и оно финансово устойчиво. Платежеспособность СПК «Энергия»
не вызывает сомнений. Качество финансового и производственного менедж-
мента высокое. Сельскохозяйственный производственный кооператив «Энер-
гия» имеет отличные шансы для дальнейшего развития.
68
ЗАКЛЮЧЕНИЕ
В ходе выполнения выпускной квалификационной работы была рас-
смотрена деятельность сельскохозяйственного производственного коопера-
тива «Энергия».
В первом разделе были изучены экономическая сущность, цели и зада-
чи финансового анализа, методы и его виды.
Во втором разделе на основе бухгалтерской отчётности организации
был осуществлён её финансовый анализ.
На устойчивость предприятия оказывают влияние различные факторы:
положение предприятия на товарном рынке;
− производство и выпуск дешевой, качественной и пользующейся
спросом на рынке продукции;
− его потенциал в деловом сотрудничестве;
− степень зависимости от внешних кредиторов и инвесторов;
− наличие неплатежеспособных дебиторов;
− эффективность хозяйственных и финансовых операций и т. п..
Расчёты, произведённые в выпускной квалификационной работе, сви-
детельствуют об устойчивом финансовом положении сельскохозяйственного
производственного кооператива «Энергия».
Считаю, что для улучшения финансового состояния сельскохозяй-
ственного производственного кооператива «Энергия» необходимо провести
следующие мероприятия:
− увеличить долю более урожайных культур в общей посевной пло-
щади;
− сохранить посевные площади на уровне предыдущего года;
− провести мероприятия по улучшению качества произведённой про-
дукции с целью увеличения объёма продаж:
− внедрение более урожайных сортов культур;
− увеличение дозы внесения удобрений;

69
− повышение окупаемости удобрений;
− сокращение потерь продукции при уборке урожая;
− применение различных агротехнических мероприятий с целью
повышения урожайности сельскохозяйственных культур (спо-
собы и качество обработки земельных участков, способы сева и
ухода за посевами, чередование культур в полях севооборота).
− более рационально использовать материальные ресурсы предприя-
тия:
− внедрение новой техники и современных технологий сельскохо-
зяйственного производства;
− внедрение и использование прогрессивных материалов.
− улучшение использования основных фондов:
− освобождение предприятия от устаревшего оборудования и
сельскохозяйственной техники;
− улучшения качества обслуживания и ремонта основных средств;
− обеспечение большей загрузки сельскохозяйственной техники,
машин и оборудования;
− повышение уровня квалификации работников;
− приобретение современных видов сельскохозяйственной техни-
ки.
− улучшение использования рабочей силы:
− определение и поддержание оптимальной численности персона-
ла;
− улучшение условий труда;
− обеспечение мотивации высокопроизводительного труда.
− использование средств маркетинга:
− разработка оптимальной стратегии ценообразования;
− проведение комплексного исследования рынка оказываемых
услуг.
70
− оптимизировать затраты с целью получения высокой рентабельно-
сти продаж и снижения себестоимости полученной продукции;
− повысить эффективность деятельности предприятия по сбыту про-
дукции (необходимо уделять больше внимания повышению скоро-
сти движения оборотных средств, сокращению всех видов запасов,
добиваться максимально быстрого продвижения сельскохозяй-
ственной продукции от производителя к потребителю.
Таким образом, задачи, поставленные перед выпускной квалификаци-
онной работой «Финансовый анализ деятельности СПК «Энергия» - решены.
71
СПИСОК ЛИТЕРАТУРЫ
1. Абрютина, М. С. Финансовый анализ / М.С. Абрютина. - М.: Дело и
сервис, 2017. - 192 c.
2. Артеменко, В.Г. Анализ финансовой отчетности: учебное пособие для
студентов / В.Г. Артеменко. - М.: Омега-Л; Издание 2-е, 2016. - 270 c.
3. Балащенко, В. Ф. Финансовый менеджмент / В.Ф. Балащенко, Т.Е.
Бондарь. – М.: ТетраСистемс, 2016. – 272 c.
4. Барышникова, Н.С. Финансы организаций (предприятий): Учебное по-
собие / Н.С. Барышникова. - СПб.: Просп. Науки, 2016. - 320 c.
5. Белов, А.В. Финансы и кредит. Структура рыночной экономики: Курс
лекций / А.В. Белов. - М.: Форум, 2018. - 224 c.
6. Бланк, И.А. Управление финансовыми ресурсами / И.А. Бланк. – М.:
Омега– Л, 2017. – 158 c.
7. Брунгильд, С.Г. Управление дебиторской задолженностью / С.Г. Брун-
гильд. – М.: АСТ, 2017. – 748 c.
8. Васильева, Л. С. Финансовый анализ / Л.С. Васильева, М.В. Петров-
ская. - М.: КноРус, 2017. - 880 c.
9. Герасименко, В.П. Финансы и кредит: Учебник / В.П. Герасименко,
Е.Н. Рудская. - М.: НИЦ ИНФРА-М, Академцентр, 2016. - 384 c.
10. Глущенко, В. В. Финансология – наука о финансах и финансовом ме-
неджменте / В.В. Глущенко, И.И. Глущенко. – М.: В.В. Глущенко,
2017. – 116 c.
11. Дубинина, Г.А. Экономика и финансы: Учебник / Г.А. Дубинина, И.Ф.
Драчинская, Н.Г. Кондрахина, О.Н. Петрова. - М.: Альфа-М, ИНФРА-
М, 2016. - 176 c.
12. Ендовицкий Д.А. Новый взгляд на содержание финансового менедж-
мента // Бухгалтерский учет. – 2017. – № 10. – С. 121 – 122.
13. Енюков, И.С. Финансовый анализ хозяйственной деятельности пред-
приятия: Учебное пособие / И.С. Енюков. - М.: Финансы и статистика,
2018. - 224 c.
72
14. Ефимова, О.В. Финансовый анализ: современный инструментарий для
принятия экономических решений: Учебник / О.В. Ефимова. - М.: Оме-
га-Л, 2018. - 349 c.
15. Журнал «Финансовый менеджмент и кредиты» [Электронный ресурс].
– URL: http://www.finman.ru/ (дата обращения 28.05.2019).
16. Казакова, Н.А. Финансовый анализ: Учебник и практикум для бака-
лавриата и магистратуры / Н.А. Казакова. - Люберцы: Юрайт, 2016. -
470 c.
17. Клишевич, Н. Б. Финансы организаций. Менеджмент и анализ / Н.Б.
Клишевич. – М.: КноРус, 2016. – 304 c.
18. Ковалев, В.В. Финансы организаций (предприятий): Учебник / В.В.
Ковалев, В.В. Ковалев. - М.: Проспект, 2016. - 352 c.
19. Кузнецова, Е.И. Финансы. Денежное обращение. Кредит: Учебное по-
собие / Е.И. Кузнецова. - М.: Юнити, 2017. - 56 c.
20. Литовченко, В.П. Финансовый анализ: Учебное пособие / В.П. Литов-
ченко. - М.: Дашков и К, 2016. - 214 c.
21. Любушин, Н.П. Финансовый анализ / Н.П. Любушин, Н.Э. Бабичева. -
М.: Эксмо, 2018. - 336 c.
22. Любушин, Н.П. Экономический анализ: Учебник для студентов вузов,
обучающихся по специальностям "Бухгалтерский учет, анализ и аудит"
и "Финансы и кредит" / Н.П. Любушин. - М.: Юнити-Дана, 2016. - 575
c.
23. Мазурина, Т.Ю. Финансы организаций (предприятий): Учебник / Т.Ю.
Мазурина, Л.Г. Скамай, В.С. Гроссу. - М.: НИЦ ИНФРА-М, 2017. - 528
c.
24. Миронов, М. Г. Финансовый менеджмент / М.Г. Миронов, Е.А. Замед-
лина, Е.В. Жарикова. – М.: Экзамен, 2016. – 224 c.
25. Мир финансов [Электронный ресурс]. – URL: www.mirfin.ru (дата об-
ращения: 27.05.2019).