20
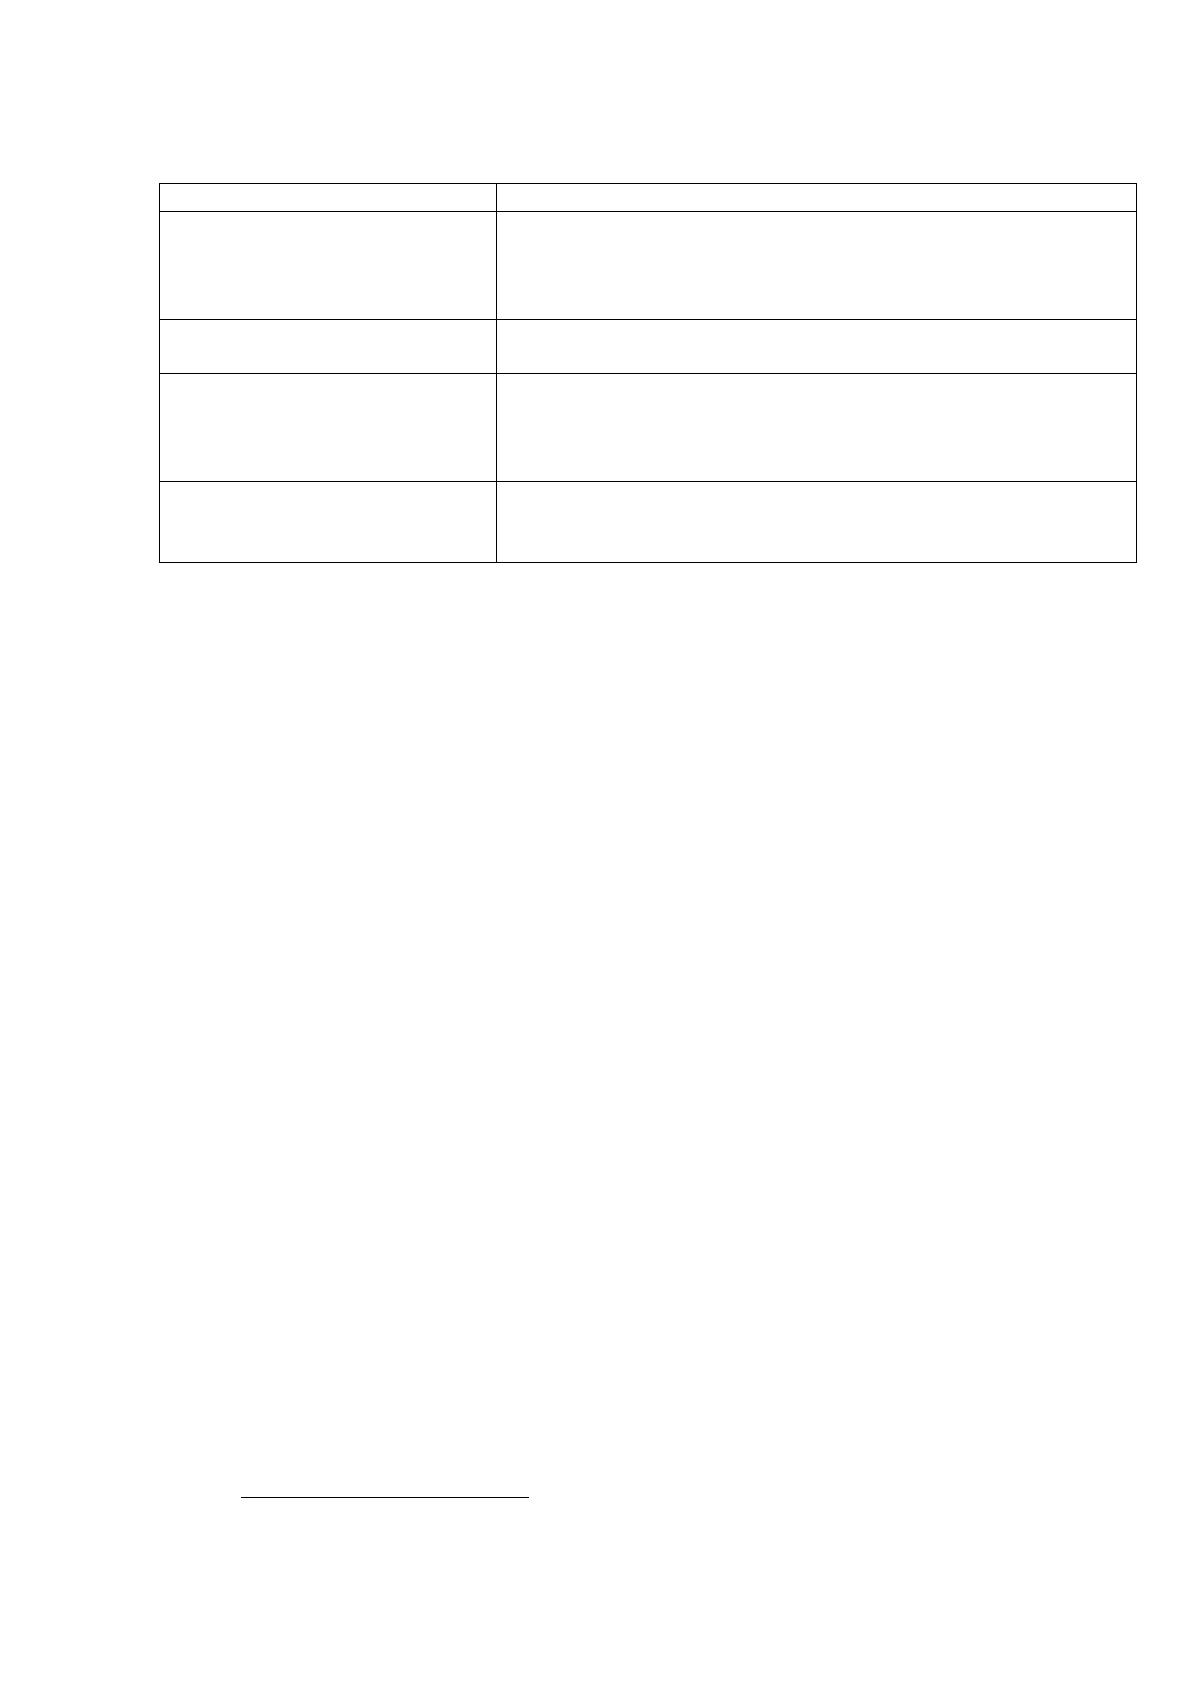
Таблица 1
Порядок расчета показателей прибыли
Показатели прибыли
Порядок расчета
1. Валовая прибыль
1. Выручка (нетто) от реализации товаров,
продукции, услуг, работ (за минусом косвенных
налогов) минус себестоимость реализации товаров,
продукции, услуг, работ
2. Прибыль (убыток) от
продаж
2. Валовая прибыль минус управленческие и
коммерческие расходы
3. Прибыль (убыток) до
налогообложения
3. Прибыль (убыток) от реализации плюс проценты
к получению минус проценты к уплате плюс доходы
от участия в прочих организациях минус прочие
расходы
4.Нераспределенная
прибыль (убыток) (чистая
прибыль)
4. Прибыль (убыток) до налогообложения минус
налог на прибыль
Механизм формирования прибыли уточнен также в приложении 4.
Прибыль выполняет задачу распределения ресурсов среди
альтернативных видов производства. Появление экономической прибыли
служит сигналом о том, что общество желает расширения данной отрасли,
развития производства.
Прибыль выступает в качестве одного из важнейших показателей,
характеризующих хозяйственную деятельность экономического субъекта.
Таким образом, учет финансовых результатов является центральным и
одним из наиболее важных вопросов во всей системе бухгалтерского учета.
Важность учета финансовых результатов предопределяется тем
обстоятельством, что по его данным формируется информация о прибыли
экономического субъекта.
Основной целью бухгалтерского учета финансовых результатов является
обеспечение полной, достоверной и своевременной информацией о полученных
доходах, произведенных расходах и о конечном финансовом результате за
отчетный период, состоянии нераспределенной прибыли всех
заинтересованных пользователей: в первую очередь собственников,
учредителей и акционеров, а также внутренних пользователей.
8
8
Климова Н.В. Анализ факторов прибыли от продаж и оценка показателей рентабельности организации //
Бухучет в строительных организациях. - 2015. - N 7. – С. 35
21
Основными задачами бухгалтерского учета финансовых результатов
являются:
полнота и своевременность отражения операций по формированию
доходов, расходов и конечных финансовых результатов экономического
субъекта.
правильность оформления первичных документов по учету доходов и
расходов;
обеспечение соответствия оформленных экономический субъект м
бухгалтерских операций действующему законодательству;
правильность формирования финансового результата до
налогообложения;
обеспечение соответствия бухгалтерской (финансовой) отчетности
данным синтетического и аналитического учета доходов и расходов;
правильность определения налога на прибыль и иных аналогичных
обязательных платежей.
Для полного и достоверного отражения в бухгалтерском учете
финансовых результатов, бухгалтер должен знать и выполнять требования
нормативных актов, регулирующих данный раздел учета.
1.2 ᅟМетодология ᅟанализа ᅟфинансовых ᅟрезультатов
оэкономического субъекта и использования прибыли
Финансовый ᅟрезультат ᅟзавершает ᅟцикл ᅟдеятельности ᅟэкономического
субъекта,ᅟсвязанный ᅟс ᅟпроизводством ᅟи ᅟреализацией ᅟпродукции ᅟ(ᅟоказанных
ᅟуслуг, выполненных ᅟработ) ᅟи ᅟодновременно ᅟвыступает ᅟнеобходимым
ᅟусловием ᅟследующего ᅟэтапа ᅟего ᅟдеятельности. ᅟФинансовые ᅟрезультаты
ᅟхарактеризуют ᅟабсолютную ᅟэффективность ᅟхозяйствования ᅟэкономического
субъекта ᅟпо ᅟвсем ᅟнаправлениям ᅟего ᅟдеятельности.
Информация ᅟо ᅟфинансовых ᅟрезультатах ᅟдеятельности ᅟорганизации
ᅟтребуется, ᅟчтобы ᅟоценить ᅟпотенциальные ᅟизменения ᅟв ᅟресурсах, ᅟкоторые

22
будет ᅟконтролировать ᅟэкономический субъект ᅟв ᅟбудущем.
9
При ᅟпроведении ᅟанализа ᅟфинансовых ᅟрезультатов ᅟмогут ᅟбыть
ᅟиспользованы ᅟразличные ᅟгруппировки ᅟпоказателей ᅟприбыли. ᅟВ ᅟоснове ᅟэтих
ᅟгруппировок ᅟвсегда ᅟлежат ᅟте ᅟзадачиᅟ и целиᅟ, ᅟкоторые ᅟпредусмотрены ᅟв
ᅟпроцессе ᅟаналитических ᅟпроцедур ᅟпользователями ᅟконечных ᅟрезультатов
ᅟэтого ᅟанализа.
10
Можно ᅟвыделить ᅟряд ᅟосновных ᅟцелей ᅟпроведения ᅟанализа ᅟфинансовых
ᅟрезультатов, ᅟкоторые ᅟставят ᅟперед ᅟсобой ᅟсобственники ᅟэкономического
субъекта :
своевременное ᅟобеспечение ᅟруководства ᅟэкономического субъекта
ᅟфинансово-экономических ᅟслужб ᅟданными, ᅟпозволяющими ᅟсформировать
ᅟобъективное ᅟсуждение ᅟо ᅟрезультатах ᅟдеятельности ᅟэкономического субъекта ᅟв
ᅟразличных ᅟсферах ᅟхозяйствования ᅟза ᅟотчетный ᅟгод ᅟв ᅟсравнении ᅟс
ᅟпредыдущим ᅟгодом, ᅟрядом ᅟпрошедших ᅟфинансовых ᅟпериодов, ᅟс ᅟбизнес-
планом, результатами ᅟдеятельности ᅟпрочих ᅟпредприятий;
выявление ᅟфакторов, ᅟдействие ᅟкоторых ᅟпривело ᅟк ᅟизменению
ᅟпоказателей ᅟфинансовых ᅟрезультатов ᅟи ᅟрезервов ᅟроста ᅟприбыли;
ᅟразработка ᅟмероприятий ᅟпо ᅟмаксимизации ᅟприбыли ᅟэкономического
субъекта;
ᅟразработка ᅟпредложений ᅟпо ᅟиспользованию ᅟприбыли
ᅟэкономического субъекта ᅟпосле ᅟналогообложения.
11
Основными ᅟзадачами ᅟанализа ᅟфинансовых ᅟрезультатов ᅟявляются:
оценкаᅟи анализᅟᅟуровня ᅟи ᅟдинамики ᅟпоказателей ᅟприбыли;
факторный ᅟанализ ᅟприбыли ᅟот ᅟреализации ᅟпродукции ᅟ(услуг, ᅟработ);
анализ финансовых результатов от прочей деятельности;
анализ и оценка использования чистой прибыли;
9
Табурчак П.П. Анализ и диагностика финансово-хозяйственной деятельности предприятия. – Ростов н / Д:
Феникс, 2014. – С. 110
10
Шеремет А.Д. Финансы предприятий: менеджмент и анализ: учебное пособие. – М.: ИНФРА-М, 2014. – С.
129
11
Новикова Н.Е. Распределение и использование прибыли // Все для бухгалтера. 2014. №1. - С.25-27
23
анализ взаимосвязи затрат, объема производства и прибыли;
систематический контроль за формированием финансовых
результатов;
определение влияни как субъективных, так и объективных факторов
на финансовые результаты;
выявление ᅟрезервов ᅟувеличения ᅟсуммы ᅟприбыли ᅟи ᅟуровня
ᅟрентабельности ᅟи ᅟпрогнозирование ᅟих ᅟвеличины;
оценка работы экономического субъекта по использованию
возможностей увеличения прибыли и рентабельности;
разработка мероприятия по освоению выявленных резервов.
12
В настоящее время известно большое количество методик финансового
анализа, с помощью которых аналитики реализуют те или иные цели и задачи.
Так В. А Файдушенко, В.В. Артюшин, Н.Н. Селезнева, А.Ф. Ионова и многие
другие ученные выделяют наиболее часто используемые методы финансового
анализа:
горизонтальный анализ заключается в сопоставлении каждой отельной
позиции финансовой отчетности с рядом предыдущих периодов и определения
общей тенденции и позволяет установить их абсолютные приращения и темпы
роста;
вертикальный анализ основывается на расчете отдельных статей
финансовой отчетности в виде относительных показателей, характеризующих
структуру средств предприятия и их источников;
трендовый анализ является одним из вариантов горизонтального и
перспективного анализов. Он показывает тенденцию динамики изменения
относительных показателей за несколько отчетных периодов;
сравнительный (пространственный) анализ осуществляется путем
оценки показателей деятельности анализируемого предприятия со средними
12
Шарипов Ш.А. Анализ формирования и распределения прибыли предприятия // Таврический научный
обозреватель. 2016. №11-2 (16). С.177
24
показателями по отрасли или сравнение с показателями аналогичных
предприятий;
анализ относительных показателей (коэффициентов) основывается на
расчете и оценке соотношений между отдельными статьями финансовой
отчетности, а также определение взаимосвязей между показателями,
характеризующими эффективность деятельности предприятия;
факторный анализ заключается в комплексной методике системного
изучения, установления причин (факторов) изменения результативного
показателя, а также количественной оценки их влияния. Факторный анализ
основывается на двух типах моделей: детерминированных и стохастических. В
зависимости от используемого логического метода факторный анализ может
разделяться на прямой (собственно анализ), когда результативный показатель
разбивают на составные элементы, так и обратный (синтез), когда его
отдельные части объединяют в результативный показатель.
13
Стоит выделить, что рассмотренные методы анализа базируются в
первую очередь на сведениях бухгалтерского учета. Впрочем, имеются и
другие методы финансового анализа.
Проанализировав методики различных авторовᅟможно выделить
основные этапы анализа финансовых результатов.
14
На ᅟпервом ᅟэтапе ᅟпроводится ᅟанализ ᅟуровня ᅟи ᅟдинамики ᅟприбыли. ᅟПри
ᅟпроведении ᅟоценки ᅟи ᅟанализа ᅟпоказателей, ᅟхарактеризующих ᅟпроцесс
ᅟформирования ᅟи ᅟдинамики ᅟпоказателей ᅟприбыли ᅟорганизации, ᅟиспользуют
ᅟданные ᅟОтчета ᅟо ᅟфинансовых ᅟрезультатах, ᅟа ᅟтакже ᅟаналитические ᅟданные ᅟпо
ᅟсчетам ᅟучета ᅟфинансовых ᅟрезультатов.
На ᅟвтором ᅟэтапе ᅟоценивается ᅟвлияние ᅟфакторов ᅟна ᅟпоказатели ᅟприбыли.
Во-первых, ᅟпроводится ᅟфакторный ᅟанализ ᅟваловой ᅟприбыли ᅟ(убытка).
13
Оськина Ю.Н., Баева Е.А. Обзор методик анализа финансовых результатов // Социально-экономические
явления и процессы. 2013. №4 (050). -С.126
14
Зайцев Н. Л. Экономика, организация и управление предприятием: Учебное пособие. – М.: ИНФРА-М, 2014.
– С. 304
25
ВП ᅟ(ВУ) ᅟ=Впр ᅟ– ᅟС/С, (1)
где ᅟВпр ᅟ– ᅟвыручка ᅟот ᅟпродажи ᅟтоваров ᅟ(работ, ᅟуслуг),
С/С ᅟ– ᅟсебестоимость ᅟпроданных ᅟтоваров ᅟ(работ, ᅟуслуг).
Во-вторых, ᅟнеобходимо ᅟоценить ᅟвлияние ᅟфакторов ᅟна ᅟприбыль ᅟот
ᅟпродаж. ᅟДля ᅟпроведения ᅟфакторного ᅟанализа ᅟможет ᅟиспользоваться
ᅟследующая ᅟмодель:
Ппр ᅟ= ᅟВпр ᅟ– ᅟС/С ᅟ– ᅟКР ᅟ– ᅟУР, (2)
где ᅟПпр ᅟ– ᅟприбыль ᅟот ᅟпродаж,
КР - ᅟкоммерческие ᅟрасходы,
УР ᅟ– ᅟуправленческие ᅟрасходы.
По ᅟмнению ᅟГ.В. ᅟСавицкой ᅟк ᅟфакторам ᅟпервого ᅟуровня, ᅟвлияющим ᅟна
ᅟприбыль ᅟот ᅟпродаж, ᅟтакже ᅟотносятся:
объем ᅟреализации ᅟпродукции ᅟ(VРП);
ᅟструктура ᅟтоварной ᅟпродукции ᅟ(Удi);
себестоимость ᅟпродукции ᅟ(Сi);
изменение ᅟуровня ᅟсреднереализационных ᅟцен ᅟ(Цi).
П ᅟ= ᅟ∑ ᅟ[VРП
общ
ᅟ∙ᅟУд
i
ᅟ∙ ᅟ(Ц
i
ᅟ– ᅟC
i
)] (3)
Расчет ᅟосуществляется ᅟспособом ᅟцепной ᅟподстановки.
Также ᅟна ᅟвтором ᅟэтапе ᅟнеобходимо ᅟоценить ᅟвлияние ᅟфакторов ᅟна
ᅟизменение ᅟприбыли ᅟ(убытка) ᅟдо ᅟналогообложения. ᅟРасчет ᅟпоказателя
ᅟпроводится ᅟпо ᅟформуле:
П ᅟ(У)
до
ᅟ
н/о
ᅟ= ᅟП ᅟ(У)ᅟ
пр
ᅟ+ ᅟПД - ᅟПР, (4)

26
где ᅟП(У)
до
ᅟ
н/о
ᅟ– ᅟприбыль ᅟ(убыток) ᅟдо ᅟналогообложения,
ПД ᅟ– ᅟпрочие ᅟдоходы,
ПР ᅟ– ᅟпрочие ᅟрасходы.
При ᅟэтом ᅟцелесообразно ᅟоценивать ᅟвлияние ᅟне ᅟобщей ᅟсуммы ᅟпрочих
ᅟдоходов ᅟи ᅟрасходов, ᅟа ᅟотдельных ᅟвидов ᅟпрочих ᅟдоходов ᅟи ᅟрасходов.
В ᅟОтчете ᅟо ᅟфинансовых ᅟрезультатах ᅟданные ᅟо ᅟпрочих ᅟдоходах ᅟи
ᅟрасходах ᅟне ᅟпоказаны ᅟразвернуто, ᅟпоэтому ᅟв ᅟходе ᅟданного ᅟанализа
ᅟцелесообразно ᅟиспользовать ᅟданные ᅟаналитического ᅟучета ᅟпо ᅟсчету ᅟпрочих
ᅟдоходов ᅟи ᅟрасходов.
В-третьих, ᅟна ᅟвтором ᅟэтапе, ᅟиспользуя ᅟспособ ᅟцепной ᅟподстановки,
ᅟоценивают ᅟвлияние ᅟфакторов ᅟна ᅟизменение ᅟчистой ᅟприбыли ᅟ(убытка). ᅟДля
ᅟэтого ᅟиспользуется ᅟдвухфакторная ᅟаддитивная ᅟмодель:
ЧП ᅟ(УП) ᅟ= ᅟП ᅟ(У)ᅟ
до
ᅟ
н/о
ᅟ– ᅟТНП ᅟ+ ᅟОНА ᅟ– ᅟОНО, (5)
где ᅟЧП ᅟ(УП) ᅟ– ᅟчистая ᅟприбыль,
ТНП ᅟ– ᅟтекущий ᅟналог ᅟна ᅟприбыль,
ОНА ᅟ– ᅟотложенные ᅟналоговые ᅟактивы,
ОНО - ᅟотложенные ᅟналоговые ᅟобязательства.
На ᅟтретьем ᅟэтапе ᅟпроводится ᅟоценка ᅟи ᅟанализ ᅟпоказателей
рентабельности. ᅟРентабельность ᅟявляется ᅟосновным ᅟпоказателем
эффективности ᅟхозяйственной ᅟдеятельности. ᅟПоказатели ᅟрентабельности
рассчитываются ᅟкак ᅟотносительные ᅟпоказатели ᅟфинансовых ᅟрезультатов,
ᅟполученных ᅟэкономическим субъектомᅟза ᅟотчетный ᅟпериод.
Экономическоесодержание ᅟпоказателей ᅟрентабельности ᅟсводится ᅟк
ᅟприбыльности ᅟдеятельности ᅟэкономического субъекта.
15
15
Лиференко Г.Н. Финансовый анализ предприятия: Учебное пособие для ВУЗов. – М.: Экзамен, 2013. – С. 230
27
Рентабельность ᅟпродукции ᅟ(Rпр) ᅟ(коэффициент ᅟокупаемости ᅟзатрат)
ᅟисчисляется ᅟпутем ᅟотношения ᅟприбыли ᅟот ᅟпродаж ᅟдо ᅟвыплаты ᅟпроцентов ᅟи
ᅟналогов ᅟк ᅟсумме ᅟзатрат ᅟпо ᅟреализованной ᅟпродукции ᅟ(Зпр):
R
пр
=П
пр
/З
пр
, (6)
где ᅟП
пр
ᅟ– ᅟприбыль ᅟот ᅟпродаж,
З
пр
- затраты на проданную продукцию
Показывает, ᅟсколько ᅟэкономический субъект ᅟполучает ᅟприбыли ᅟс
ᅟкаждого ᅟрубля, ᅟзатраченного ᅟна ᅟпроизводство ᅟи ᅟреализацию ᅟпродукции.
ᅟДанный ᅟпоказатель ᅟможет ᅟрассчитываться ᅟпо ᅟотдельным ᅟвидам ᅟпродукции ᅟи ᅟв
ᅟцелом ᅟпо ᅟэкономическому субъекту.
16
Рентабельность ᅟпродаж ᅟ(Rпрод) ᅟхарактеризует ᅟэффективность
ᅟпроизводственной ᅟи ᅟкоммерческой ᅟдеятельности: ᅟсколько ᅟприбыли ᅟимеет
ᅟэкономический субъект ᅟс ᅟрубля ᅟпродаж. ᅟЭтот ᅟпоказатель ᅟрассчитывается ᅟв
ᅟцелом ᅟпо ᅟэкономическому субъекту ᅟи ᅟотдельным ᅟвидам ᅟпродукции:
R
пр
=П
пр
/В
пр
, (7)
ᅟ
где ᅟВ
пр
ᅟ– ᅟвыручка ᅟот ᅟпродаж.
Экономическая ᅟрентабельность ᅟкапитала ᅟхарактеризует ᅟвеличину
ᅟприбыли ᅟс ᅟкаждого ᅟрубля ᅟактивов ᅟорганизации ᅟи ᅟопределяется ᅟследующим
ᅟобразом:
17
ЭР
кап
=ЧП/В
бал
, ᅟ(8)
где ᅟЧП ᅟ– ᅟчистая ᅟприбыль,
16
Лысов И.А. Понятие, сущность и значение финансовых результатов предприятия // Вестник НГИЭИ. 2015.
№3 (46). - С.60
17
Шеремет А.Д. Теория экономического анализа: учебник. – М.: ИНФРА-М, 2013.– C. 280
28
В
Бал
ᅟ– ᅟвалюта ᅟбаланса.
Рентабельность ᅟсобственного ᅟкапитала ᅟхарактеризует ᅟвеличину ᅟприбыли
ᅟс ᅟкаждого ᅟрубля ᅟсобственных ᅟсредств ᅟорганизации:
Rск=ЧП/СК, ᅟ(9)
ᅟ
где ᅟСК ᅟ– ᅟсобственный ᅟкапитал.
Рентабельность ᅟавансированных ᅟфондов ᅟ(авансированного ᅟкапитала)
ᅟ(R
АФ
) ᅟотражает ᅟсумму ᅟприбыли, ᅟполучаемой ᅟс ᅟкаждого ᅟрубля ᅟавансированных
ᅟсредств ᅟи ᅟрассчитывается, ᅟкак ᅟотношение ᅟприбыли ᅟдо ᅟналогообложения ᅟк
ᅟсредней ᅟсумме ᅟосновных ᅟсредств ᅟ(ОС) ᅟи ᅟоборотных ᅟактивов ᅟ(ОбА):
R
АФ
=ЧП/ЗК, ᅟ(10)
ᅟ
где ᅟЗК ᅟ– ᅟзаемный ᅟкапитал.
Рентабельность ᅟвнеоборотных ᅟактивов ᅟ(RВнА) ᅟхарактеризует величину
ᅟприбыли ᅟс ᅟкаждого ᅟрубля ᅟвнеоборотных ᅟактивов ᅟи ᅟрассчитывается ᅟкак
ᅟотношение ᅟприбыли ᅟдо ᅟналогообложения ᅟк ᅟсреднему ᅟзначению ᅟвнеоборотных
ᅟактивов ᅟ(ВнАср):
R
ВнА
=П
дон
/ВнА, ᅟ(11)
ᅟ
где ᅟП
дон
- ᅟприбыль ᅟдо ᅟналогообложения,
ВнА ᅟ– ᅟвнеоборотные ᅟактивы.
Рентабельность ᅟчистых ᅟактивов ᅟ(RЧА) ᅟхарактеризует ᅟвеличину ᅟприбыли
ᅟс ᅟкаждого ᅟрубля ᅟчистых ᅟактивов ᅟи ᅟрассчитывается ᅟкак ᅟотношение ᅟчистой
ᅟприбыли ᅟк ᅟсреднему ᅟзначению ᅟчистых ᅟактивов ᅟорганизации ᅟ(ЧАср):
R
ЧА
=ЧП/ЧА, ᅟ(12)
ᅟ
29
где ᅟЧА ᅟ– ᅟчистые ᅟактивы.
Уровень ᅟрентабельности ᅟпродукции ᅟ(коэффициент ᅟокупаемости ᅟзатрат),
ᅟисчисленный ᅟв ᅟцелом ᅟпо ᅟэкономическому субъекту, ᅟзависит ᅟот ᅟтрех ᅟосновных
ᅟфакторов ᅟпервого ᅟпорядка: ᅟизменения ᅟструктуры ᅟреализованной ᅟпродукции,
ᅟее ᅟсебестоимости ᅟи ᅟсредних ᅟцен ᅟреализации.
Факторная ᅟмодель ᅟэтого ᅟпоказателя ᅟимеет ᅟследующий ᅟвид:
R
пр
=П
пр
/З
пр
=f(VРП
общ
,Уд
i
,Ц
i
,С
i
)/f(VРП
общ
,Уд
i
,С
i
) ᅟ(13)
Далее ᅟпроводится ᅟфакторный ᅟанализ ᅟрентабельности ᅟпродаж.
ᅟДетерминированная ᅟфакторная ᅟмодель ᅟэтого ᅟпоказателя, ᅟисчисленного ᅟв
ᅟцелом ᅟпо ᅟэкономическому субъекту, ᅟимеет ᅟследующий ᅟвид:
R
прод
=П
пр
/В
пр
=f(VРП
общ
,Уд
i
,Ц
i
,С
i
)/f(VРП
общ
,Уд
i
,Ц
i
) ᅟ(14)
Зная, ᅟза ᅟсчет ᅟкаких ᅟфакторов ᅟизменилась ᅟприбыль ᅟи ᅟвыручка ᅟот
ᅟреализации ᅟпродукции, ᅟможно ᅟузнать ᅟих ᅟвлияние ᅟна ᅟизменение ᅟуровня
ᅟрентабельности, ᅟпоследовательно ᅟзаменяя ᅟбазовый ᅟуровень ᅟкаждого ᅟфактора
ᅟданной ᅟмодели ᅟна ᅟфактический ᅟотчетного ᅟпериода. ᅟАналогично
ᅟосуществляется ᅟфакторный ᅟанализ ᅟостальных ᅟпоказателей ᅟрентабельности.
После ᅟтого, ᅟкак ᅟвыявлены ᅟосновные ᅟфакторы ᅟобразования ᅟприбыли ᅟи
ᅟубытков, ᅟанализируется ᅟпорядок ᅟее ᅟиспользования. ᅟЗадача ᅟанализа
использования ᅟприбыли ᅟсостоит ᅟв ᅟвыявлении ᅟсоответствия ᅟмежду
распределением ᅟприбыли ᅟи ᅟрезультатами ᅟработы ᅟколлектива экономического
субъекта. ᅟ
В наиболее общем виде схема распределения прибыли организации
отражена в приложении 6. Прибыль ᅟэкономического субъекта ᅟраспределяется
ᅟв ᅟследующем ᅟпорядке. ᅟПрежде ᅟвсего, ᅟиз ᅟнее ᅟвносится ᅟтекущий ᅟналог ᅟна