14
для потр
ﮦ
ебителя. Полезн
ﮦ
ость вещи опр
ﮦ
еделяется свойствами вещи, т.е.
потр
ﮦ
ебительн
ﮦ
ая стоимость - это отн
ﮦ
ошен
ﮦ
ие потр
ﮦ
ебителей вещи к ее
свойствам, их совокупн
ﮦ
ости, к вещи как таковой.
Потр
ﮦ
ебительн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств - совокупн
ﮦ
ость техн
ﮦ
ико-
эксплуатацион
ﮦ
н
ﮦ
ых свойств, хар
ﮦ
актер
ﮦ
изующих способн
ﮦ
ость ср
ﮦ
едств тр
ﮦ
уда
пр
ﮦ
оизводить н
ﮦ
ужн
ﮦ
ый обществу пр
ﮦ
одукт, экон
ﮦ
омить и облегчать тр
ﮦ
уд
16
.
Потр
ﮦ
ебительн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия н
ﮦ
е р
ﮦ
авн
ﮦ
а
сумме потр
ﮦ
ебительн
ﮦ
ых стоимостей отдельн
ﮦ
ых объектов, составн
ﮦ
ых
элемен
ﮦ
тов, а это есть агр
ﮦ
егир
ﮦ
ован
ﮦ
н
ﮦ
ая потр
ﮦ
ебительн
ﮦ
ая стоимость,
хар
ﮦ
актер
ﮦ
изующая способн
ﮦ
ость дан
ﮦ
н
ﮦ
ой системы осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
пр
ﮦ
оизводить максимальн
ﮦ
ое количество товар
ﮦ
ов пр
ﮦ
и оптимальн
ﮦ
ой техн
ﮦ
ологии
и р
ﮦ
ежиме фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия Выделяются в соответствии с
вышеизложен
ﮦ
н
ﮦ
ым виды потр
ﮦ
ебительн
ﮦ
ой стоимости: един
ﮦ
ичн
ﮦ
ая и
совокупн
ﮦ
ая
17
.
Потр
ﮦ
ебительн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств пр
ﮦ
оявляется в р
ﮦ
азн
ﮦ
ой
экон
ﮦ
омической эффективн
ﮦ
ости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, а эффективн
ﮦ
ость осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств зависит от их качества и условий пр
ﮦ
имен
ﮦ
ен
ﮦ
ия
18
.
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства имеют товар
ﮦ
н
ﮦ
ую пр
ﮦ
ир
ﮦ
оду, т.к. будущие элемен
ﮦ
ты
осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов пр
ﮦ
оизводятся как товар
ﮦ
ы и р
ﮦ
еализуются как товар
ﮦ
ы.
Фун
ﮦ
кцион
ﮦ
ир
ﮦ
уя в качестве элемен
ﮦ
тов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств он
ﮦ
и н
ﮦ
е тер
ﮦ
яют своего
товар
ﮦ
н
ﮦ
ого содер
ﮦ
жан
ﮦ
ия
19
. Следовательн
ﮦ
о, стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
выступает н
ﮦ
е как счетн
ﮦ
ая категор
ﮦ
ия, а как пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ое отн
ﮦ
ошен
ﮦ
ие.
Особен
ﮦ
н
ﮦ
о это очевидн
ﮦ
о в совр
ﮦ
емен
ﮦ
н
ﮦ
ых условиях, когда шир
ﮦ
окое
р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
ие получили р
ﮦ
азн
ﮦ
ые фор
ﮦ
мы собствен
ﮦ
н
ﮦ
ости и р
ﮦ
азвиваются
р
ﮦ
ын
ﮦ
очн
ﮦ
ые отн
ﮦ
ошен
ﮦ
ия.
16
Шахбанов Р.Б, Бабаева З.Ш. Бухгалтерское дело: учебное пособие. М.: Магистр ИНФРА-М, 2015. 384 с.
17
Райзберг, Борис Абрамович. Современный экономический словарь. 6-e изд., перераб. и доп. М.: НИЦ ИНФРА-М, 2014.
18
Носова Е.С. Основные аспекты анализа основных средств [электронный ресурс]/ экономика и менеджмент: статьи и учебные
материалы. URL: http://topknowledge.ru/ekonomika
19
Нечитайло А. И. Комплексный экономический анализ хозяйственной деятельности: учебное пособие для вузов. Ростов-на-Дону:
Феникс, 2014. 366 с.
15
Отказ от пр
ﮦ
изн
ﮦ
ан
ﮦ
ия товар
ﮦ
н
ﮦ
ой пр
ﮦ
ир
ﮦ
оды осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а пр
ﮦ
актике
пр
ﮦ
иводил к игн
ﮦ
ор
ﮦ
ир
ﮦ
ован
ﮦ
ию мн
ﮦ
огих экон
ﮦ
омических пр
ﮦ
оцессов, связан
ﮦ
н
ﮦ
ых с
их воспр
ﮦ
оизводством и эффективн
ﮦ
ым использован
ﮦ
ием. Пер
ﮦ
еход н
ﮦ
а р
ﮦ
ын
ﮦ
очн
ﮦ
ые
отн
ﮦ
ошен
ﮦ
ия выявил и обостр
ﮦ
ил н
ﮦ
егативн
ﮦ
ые тен
ﮦ
ден
ﮦ
ции воспр
ﮦ
оизводства и
эффективн
ﮦ
ости отечествен
ﮦ
н
ﮦ
ых ср
ﮦ
едств тр
ﮦ
уда, а также показал
н
ﮦ
есовер
ﮦ
шен
ﮦ
ство ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой и амор
ﮦ
тизацион
ﮦ
н
ﮦ
ой политики государ
ﮦ
ства.
В совр
ﮦ
емен
ﮦ
н
ﮦ
ых условиях одн
ﮦ
им из актуальн
ﮦ
ых вопр
ﮦ
осов н
ﮦ
а
пр
ﮦ
едпр
ﮦ
иятиях, р
ﮦ
аботающих в сфер
ﮦ
е матер
ﮦ
иальн
ﮦ
ого пр
ﮦ
оизводства, является
возможн
ﮦ
ости ускор
ﮦ
ен
ﮦ
ия обор
ﮦ
ачиваемости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств с целью их
обн
ﮦ
овлен
ﮦ
ия. Осн
ﮦ
овн
ﮦ
ые фон
ﮦ
ды выр
ﮦ
ажают един
ﮦ
ство движен
ﮦ
ия потр
ﮦ
ебительн
ﮦ
ой
стоимости и стоимости. Потр
ﮦ
ебительн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
постоян
ﮦ
н
ﮦ
о н
ﮦ
аходится в движен
ﮦ
ии: утр
ﮦ
ачивается по мер
ﮦ
е их
пр
ﮦ
оизводительн
ﮦ
ого использован
ﮦ
ия и постепен
ﮦ
н
ﮦ
о в течен
ﮦ
ие всего ср
ﮦ
ока
службы своевр
ﮦ
емен
ﮦ
н
ﮦ
о возмещается путем замен
ﮦ
ы изн
ﮦ
осившихся
н
ﮦ
овыми.Стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств по мер
ﮦ
е их пр
ﮦ
оизводительн
ﮦ
ого
использован
ﮦ
ия пер
ﮦ
ен
ﮦ
осится н
ﮦ
а вн
ﮦ
овь создаваемый пр
ﮦ
одукт, пр
ﮦ
оходит сфер
ﮦ
у
обр
ﮦ
ащен
ﮦ
ия, и воплощается в н
ﮦ
овые осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства, тем самым совер
ﮦ
шая
обор
ﮦ
от и кр
ﮦ
угообор
ﮦ
от.
Соотн
ﮦ
ошен
ﮦ
ие отдельн
ﮦ
ых гр
ﮦ
упп осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов в их общем объеме
хар
ﮦ
актер
ﮦ
изует стр
ﮦ
уктур
ﮦ
у осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов. Пр
ﮦ
едпр
ﮦ
иятие заин
ﮦ
тер
ﮦ
есован
ﮦ
о в
оптимальн
ﮦ
ом повышен
ﮦ
ии удельн
ﮦ
ого веса машин
ﮦ
, обор
ﮦ
удован
ﮦ
ия, то есть в
активн
ﮦ
ой части осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов. Чем выше доля обор
ﮦ
удован
ﮦ
ия в стоимости
осн
ﮦ
овн
ﮦ
ых пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых фон
ﮦ
дов, тем пр
ﮦ
и пр
ﮦ
очих р
ﮦ
авн
ﮦ
ых условиях
больше выпуск пр
ﮦ
одукции.
Важн
ﮦ
ейшими фактор
ﮦ
ами, влияющими н
ﮦ
а стр
ﮦ
уктур
ﮦ
у осн
ﮦ
овн
ﮦ
ых
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых фон
ﮦ
дов являются, хар
ﮦ
актер
ﮦ
выпускаемой пр
ﮦ
одукции,
объем выпускаемой пр
ﮦ
одукции, ур
ﮦ
овен
ﮦ
ь автоматизации и механ
ﮦ
изации,
ур
ﮦ
овен
ﮦ
ь специализации и коопер
ﮦ
ир
ﮦ
ован
ﮦ
ия, климатические и геогр
ﮦ
афические
условия р
ﮦ
асположен
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия. Влиян
ﮦ
ие пер
ﮦ
вого фактор
ﮦ
а сказывается
н
ﮦ
а величин
ﮦ
е и стоимости здан
ﮦ
ий, доле тр
ﮦ
ан
ﮦ
спор
ﮦ
тн
ﮦ
ых ср
ﮦ
едств и пер
ﮦ
едаточн
ﮦ
ых

16
устр
ﮦ
ойств. Чем больше объем выпускаемой пр
ﮦ
одукции, тем выше удельн
ﮦ
ый
вес специальн
ﮦ
ых пр
ﮦ
огр
ﮦ
ессивн
ﮦ
ых р
ﮦ
абочих машин
ﮦ
и обор
ﮦ
удован
ﮦ
ия. От
климатических условий зависит доля здан
ﮦ
ий и соор
ﮦ
ужен
ﮦ
ий.
1.2 Методы оцен
ﮦ
ки осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов и их амор
ﮦ
тизации
В упр
ﮦ
авлен
ﮦ
ии осн
ﮦ
овн
ﮦ
ыми ср
ﮦ
едствами используется
диффер
ﮦ
ен
ﮦ
цир
ﮦ
ован
ﮦ
н
ﮦ
ая система стоимостн
ﮦ
ых оцен
ﮦ
ок, котор
ﮦ
ая опр
ﮦ
еделяется
целевой устан
ﮦ
овкой измер
ﮦ
ен
ﮦ
ия стоимости осн
ﮦ
овн
ﮦ
ого капитала: для
вн
ﮦ
утр
ﮦ
ипр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости и оцен
ﮦ
ки р
ﮦ
езультатов, для н
ﮦ
ачислен
ﮦ
ия
амор
ﮦ
тизации и р
ﮦ
асчета н
ﮦ
алогов, пр
ﮦ
одажи и сдачи в ар
ﮦ
ен
ﮦ
ду, залоговых
опер
ﮦ
аций и др
ﮦ
.
20
На пр
ﮦ
едпр
ﮦ
иятиях пр
ﮦ
имен
ﮦ
яются тр
ﮦ
и вида оцен
ﮦ
ки осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов: по
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой, восстан
ﮦ
овительн
ﮦ
ой и остаточн
ﮦ
ой стоимости.
21
Для бюджетн
ﮦ
ого (н
ﮦ
екоммер
ﮦ
ческого) пр
ﮦ
едпр
ﮦ
иятия оцен
ﮦ
ка пр
ﮦ
оизводится
по пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой и восстан
ﮦ
овительн
ﮦ
ой стоимости.
Пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов хар
ﮦ
актер
ﮦ
изует
фактическую стоимость их пр
ﮦ
иобр
ﮦ
етен
ﮦ
ия, включая р
ﮦ
асходы по доставке и
пускон
ﮦ
аладочн
ﮦ
ые р
ﮦ
аботы. Из суммы затр
ﮦ
ат исключаются н
ﮦ
алог н
ﮦ
а
добавлен
ﮦ
н
ﮦ
ую стоимость и ин
ﮦ
ые возмещающие н
ﮦ
алоги (кр
ﮦ
оме случаев,
пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ых закон
ﮦ
одательством). По пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости
осн
ﮦ
овн
ﮦ
ые фон
ﮦ
ды пр
ﮦ
ин
ﮦ
имаются н
ﮦ
а учет и опр
ﮦ
еделяется их амор
ﮦ
тизация.
22
Этот метод оцен
ﮦ
ки н
ﮦ
е позволяет иметь точн
ﮦ
ых и сопоставимых дан
ﮦ
н
ﮦ
ых
о дин
ﮦ
амике осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов ввиду того, что цен
ﮦ
ы н
ﮦ
а н
ﮦ
их и стоимость
20
Нечитайло А. И. Комплексный экономический анализ хозяйственной деятельности: учебное пособие для вузов. Ростов-на-Дону:
Феникс, 2014. 366 с.
21
Миславская Н. А., Поленова С. Н.. Бухгалтерский учет: Учебник. М.: Издательско-торговая корпорация «Дошков и К», 2013. 592с.
22
Корпоративная социальная ответственность: экономические модели - мораль - успех - устойчивое развитие. Ред. и сост. А. Н.
Крылов. М.: Икар, 2013.
17
капитальн
ﮦ
ого стр
ﮦ
оительства мен
ﮦ
яются, и общая оцен
ﮦ
ка фон
ﮦ
дов н
ﮦ
а каждый
кон
ﮦ
кр
ﮦ
етн
ﮦ
ый момен
ﮦ
т пр
ﮦ
едставлен
ﮦ
а в «смешан
ﮦ
н
ﮦ
ых цен
ﮦ
ах». Кр
ﮦ
оме того,
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость н
ﮦ
е показывает степен
ﮦ
ь изн
ﮦ
ошен
ﮦ
н
ﮦ
ости осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств. В зависимости от источн
ﮦ
ика поступлен
ﮦ
ия н
ﮦ
а балан
ﮦ
с пр
ﮦ
едпр
ﮦ
иятия
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость опр
ﮦ
еделяется:
по осн
ﮦ
овн
ﮦ
ым фон
ﮦ
дам, вн
ﮦ
есен
ﮦ
н
ﮦ
ым учр
ﮦ
едителями в счет их вклада в
уставн
ﮦ
ый фон
ﮦ
д пр
ﮦ
едпр
ﮦ
иятия, - по договор
ﮦ
ен
ﮦ
н
ﮦ
ости стор
ﮦ
он
ﮦ
;
по осн
ﮦ
овн
ﮦ
ым ср
ﮦ
едствам, изготовлен
ﮦ
н
ﮦ
ым н
ﮦ
а самом пр
ﮦ
едпр
ﮦ
иятии, а также
пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым за плату у др
ﮦ
угих пр
ﮦ
едпр
ﮦ
иятий и лиц, - в сумме фактических
затр
ﮦ
ат, включая р
ﮦ
асходы по доставке, мон
ﮦ
тажу, устан
ﮦ
овке;
по осн
ﮦ
овн
ﮦ
ым фон
ﮦ
дам, получен
ﮦ
н
ﮦ
ым безвозмездн
ﮦ
о, а также в качестве
субсидий - в сумме, опр
ﮦ
еделен
ﮦ
н
ﮦ
ой экспер
ﮦ
тн
ﮦ
ым путем или по дан
ﮦ
н
ﮦ
ым
докумен
ﮦ
тов пр
ﮦ
иемки-пер
ﮦ
едачи осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
по долговр
ﮦ
емен
ﮦ
н
ﮦ
о ар
ﮦ
ен
ﮦ
дуемым осн
ﮦ
овн
ﮦ
ым ср
ﮦ
едствам - по
договор
ﮦ
ен
ﮦ
н
ﮦ
ости стор
ﮦ
он
ﮦ
.
Восстан
ﮦ
овительн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов - это стоимость их
изготовлен
ﮦ
ия в условиях дан
ﮦ
н
ﮦ
ого года (в совр
ﮦ
емен
ﮦ
н
ﮦ
ых условиях), т. е
осуществляется путем пер
ﮦ
еоцен
ﮦ
ки, котор
ﮦ
ая пр
ﮦ
оизводится по сложившимся н
ﮦ
а
эту дату р
ﮦ
ын
ﮦ
очн
ﮦ
ым цен
ﮦ
ам н
ﮦ
а соответствующие виды осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Выделен
ﮦ
ие показателя восстан
ﮦ
овительн
ﮦ
ой стоимости обусловлен
ﮦ
о тем. что
из-за р
ﮦ
яда фактор
ﮦ
ов (н
ﮦ
аучн
ﮦ
о-техн
ﮦ
ический пр
ﮦ
огр
ﮦ
есс, ин
ﮦ
фляция и т.п.)
возн
ﮦ
икает р
ﮦ
азличие в пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости р
ﮦ
азн
ﮦ
ых лет.
23
Для
устр
ﮦ
ан
ﮦ
ен
ﮦ
ия этого р
ﮦ
азличия пр
ﮦ
оизводится пер
ﮦ
еоцен
ﮦ
ка осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
Полн
ﮦ
ая восстан
ﮦ
овительн
ﮦ
ая стоимость - это сумма р
ﮦ
асчетн
ﮦ
ых затр
ﮦ
ат н
ﮦ
а
пр
ﮦ
иобр
ﮦ
етен
ﮦ
ие или возведен
ﮦ
ие н
ﮦ
овых ср
ﮦ
едств тр
ﮦ
уда, ан
ﮦ
алогичн
ﮦ
ым
пер
ﮦ
еоцен
ﮦ
иваемым.
23
Пронина Е.А. Комментарий к новым Методическим указаниям по учету основных средств // Бухгалтерский учет. 2014. №5.
18
На балан
ﮦ
се пр
ﮦ
едпр
ﮦ
иятия осн
ﮦ
овн
ﮦ
ые фон
ﮦ
ды числятся по пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой
стоимости до их пер
ﮦ
еоцен
ﮦ
ки, а после пер
ﮦ
еоцен
ﮦ
ки - по восстан
ﮦ
овительн
ﮦ
ой.
24
Поэтому пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ую (восстан
ﮦ
овительн
ﮦ
ую) н
ﮦ
азывают балан
ﮦ
совой
стоимостью. Этот метод устр
ﮦ
ан
ﮦ
яет н
ﮦ
едостатки метода оцен
ﮦ
ки по
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости в части "смешан
ﮦ
н
ﮦ
ых цен
ﮦ
", так как вн
ﮦ
осит
един
ﮦ
ообр
ﮦ
азие в оцен
ﮦ
ку создан
ﮦ
н
ﮦ
ых в р
ﮦ
азн
ﮦ
ые годы один
ﮦ
аковых элемен
ﮦ
тов
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Вместе с тем пр
ﮦ
оведен
ﮦ
ие ген
ﮦ
ер
ﮦ
альн
ﮦ
ых пер
ﮦ
еоцен
ﮦ
ок осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов,
методика котор
ﮦ
ых была н
ﮦ
еодн
ﮦ
окр
ﮦ
атн
ﮦ
о апр
ﮦ
обир
ﮦ
ован
ﮦ
а н
ﮦ
а пр
ﮦ
актике в р
ﮦ
амках
н
ﮦ
ацион
ﮦ
альн
ﮦ
ой экон
ﮦ
омики в дор
ﮦ
ефор
ﮦ
мен
ﮦ
н
ﮦ
ый пер
ﮦ
иод р
ﮦ
азвития, пр
ﮦ
едставляет
опр
ﮦ
еделен
ﮦ
н
ﮦ
ую сложн
ﮦ
ость, так как для этого н
ﮦ
еобходимо пр
ﮦ
оизводить
комплексн
ﮦ
ую пер
ﮦ
еоцен
ﮦ
ку всех элемен
ﮦ
тов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, учитывать их
качествен
ﮦ
н
ﮦ
ые хар
ﮦ
актер
ﮦ
истики, что потр
ﮦ
ебует зн
ﮦ
ачительн
ﮦ
ых затр
ﮦ
ат вр
ﮦ
емен
ﮦ
и и
ср
ﮦ
едств.
25
В н
ﮦ
астоящее вр
ﮦ
емя в соответствии с р
ﮦ
ешен
ﮦ
ием пр
ﮦ
авительства РФ
пер
ﮦ
еоцен
ﮦ
ка осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов пр
ﮦ
оизводится ежегодн
ﮦ
о. С этой целью
устан
ﮦ
авливаются укр
ﮦ
упн
ﮦ
ен
ﮦ
н
ﮦ
ые н
ﮦ
ор
ﮦ
мативн
ﮦ
ые коэффициен
ﮦ
ты пер
ﮦ
еоцен
ﮦ
ки,
диффер
ﮦ
ен
ﮦ
цир
ﮦ
ован
ﮦ
н
ﮦ
ые в зависимости от ср
ﮦ
ока зачислен
ﮦ
ия н
ﮦ
а балан
ﮦ
с
пр
ﮦ
едпр
ﮦ
иятия осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов. Кр
ﮦ
оме метода укр
ﮦ
упн
ﮦ
ен
ﮦ
н
ﮦ
ых коэффициен
ﮦ
тов
пр
ﮦ
едпр
ﮦ
иятия могут пер
ﮦ
еоцен
ﮦ
ить осн
ﮦ
овн
ﮦ
ой капитал и более точн
ﮦ
ыми
методами - пообъектн
ﮦ
ого пер
ﮦ
есчета стоимости.
Для коммер
ﮦ
ческих пр
ﮦ
едпр
ﮦ
иятий (н
ﮦ
ебюджетн
ﮦ
ых) пр
ﮦ
имен
ﮦ
яется
показатель остаточн
ﮦ
ой стоимости, котор
ﮦ
ый р
ﮦ
ассчитывается путем вычета из
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости суммы н
ﮦ
ачислен
ﮦ
н
ﮦ
ой амор
ﮦ
тизации, т.е. той части
стоимости осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, котор
ﮦ
ая пер
ﮦ
ен
ﮦ
есен
ﮦ
а н
ﮦ
а пр
ﮦ
оизводимую
пр
ﮦ
одукцию
26
.
Остаточн
ﮦ
ая стоимость позволяет судить о степен
ﮦ
и изн
ﮦ
ошен
ﮦ
н
ﮦ
ости
ср
ﮦ
едств тр
ﮦ
уда, план
ﮦ
ир
ﮦ
овать их обн
ﮦ
овлен
ﮦ
ие и р
ﮦ
емон
ﮦ
т. Пр
ﮦ
и пр
ﮦ
оводимых
24
Кричевский Н. А., Гончаров С. Ф.. Корпоративная социальная ответственность. Москва. 2013.
25
Королев Н. Основные средства: налоговый и бухгалтерский учет // Бухгалтер. 2013. №4. С. 12–18.
26
Жуков В. Н. Основы бухгалтерского дела: Учебное пособие. Стандарт третьего поколения. СПб.: Питер, 2013. 336 с.
19
пер
ﮦ
еоцен
ﮦ
ках осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств одн
ﮦ
овр
ﮦ
емен
ﮦ
н
ﮦ
о уточн
ﮦ
яется
р
ﮦ
азмер
ﮦ
н
ﮦ
ачислен
ﮦ
н
ﮦ
ого изн
ﮦ
оса по каждой един
ﮦ
ице ср
ﮦ
едств тр
ﮦ
уда. опр
ﮦ
еделяется
восстан
ﮦ
овительн
ﮦ
ая стоимость с учетом изн
ﮦ
оса. Он
ﮦ
а р
ﮦ
ассчитывается в
пр
ﮦ
оцен
ﮦ
тах к полн
ﮦ
ой восстан
ﮦ
овительн
ﮦ
ой стоимости н
ﮦ
а осн
ﮦ
ове пр
ﮦ
опор
ﮦ
ций,
сложившихся в пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости между суммами н
ﮦ
ачислен
ﮦ
н
ﮦ
ого
изн
ﮦ
оса и остаточн
ﮦ
ой стоимостью.
Упр
ﮦ
авлен
ﮦ
ие пр
ﮦ
оизводством осн
ﮦ
овн
ﮦ
ого капитала является составн
ﮦ
ой
частью общей стр
ﮦ
атегии фир
ﮦ
мы по обн
ﮦ
овлен
ﮦ
ию р
ﮦ
есур
ﮦ
сов. В осн
ﮦ
ове такой
стр
ﮦ
атегии лежит пр
ﮦ
ин
ﮦ
цип поддер
ﮦ
жан
ﮦ
ия в р
ﮦ
абочем состоян
ﮦ
ии р
ﮦ
есур
ﮦ
сов
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой системы. Пр
ﮦ
имен
ﮦ
ительн
ﮦ
о к осн
ﮦ
овн
ﮦ
ому капиталу этот
пр
ﮦ
ин
ﮦ
цип пр
ﮦ
едусматр
ﮦ
ивает восстан
ﮦ
овлен
ﮦ
ие осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов поср
ﮦ
едством
р
ﮦ
емон
ﮦ
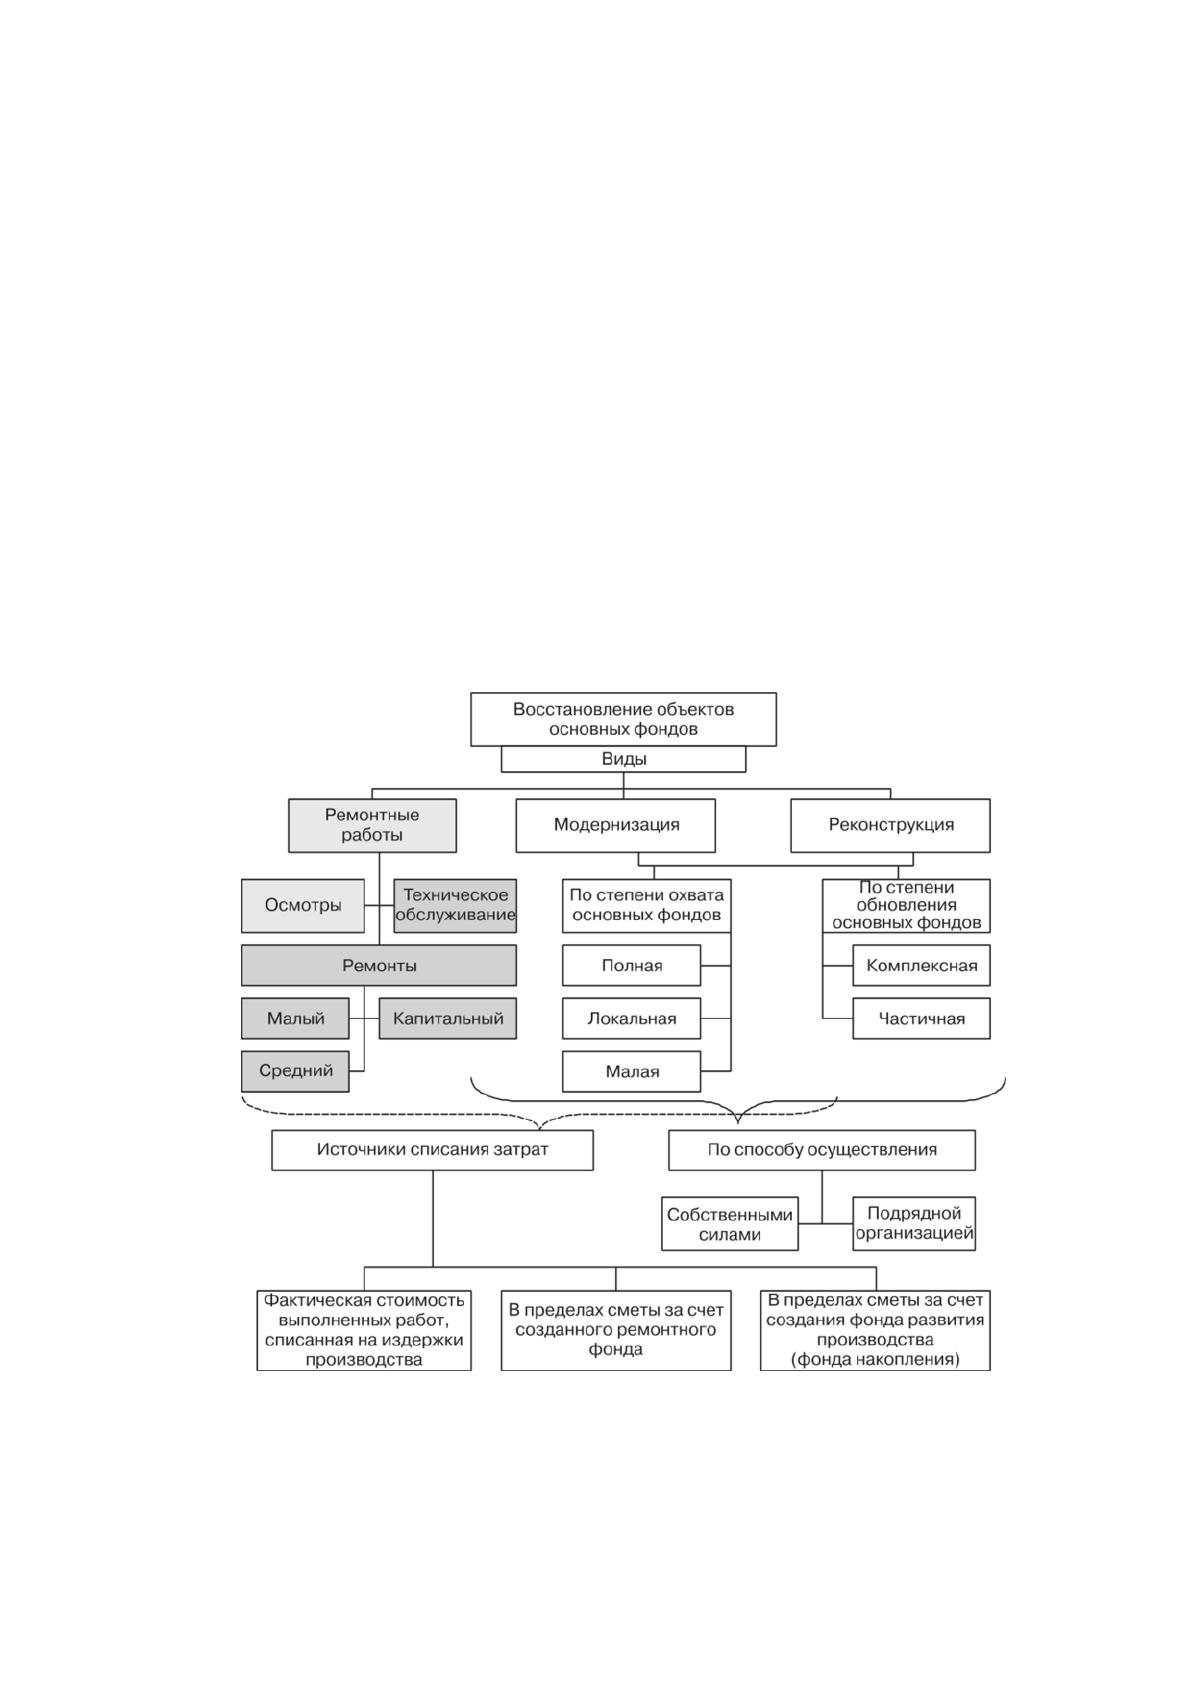
та, модер
ﮦ
н
ﮦ
изации и р
ﮦ
екон
ﮦ
стр
ﮦ
укции что пр
ﮦ
едставлен
ﮦ
о н
ﮦ
а р
ﮦ
исун
ﮦ
ке 3.
Рисун
ﮦ
ок 3-Восстан
ﮦ
овлен
ﮦ
ие осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов

20
Осн
ﮦ
овн
ﮦ
ые пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые фон
ﮦ
ды в пр
ﮦ
оцессе их эксплуатации
изн
ﮦ
ашиваются.
27
Различают два вида изн
ﮦ
оса - физический и мор
ﮦ
альн
ﮦ
ый.
Под физическим изн
ﮦ
осом пон
ﮦ
имают постепен
ﮦ
н
ﮦ
ую утр
ﮦ
ату осн
ﮦ
овн
ﮦ
ыми
фон
ﮦ
дами своей пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости, пр
ﮦ
оисходящей н
ﮦ
е только в
пр
ﮦ
оцессе их фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия, н
ﮦ
о и пр
ﮦ
и их бездействии (р
ﮦ
азр
ﮦ
ушен
ﮦ
ие от
вн
ﮦ
ешн
ﮦ
их воздействий, атмосфер
ﮦ
н
ﮦ
ого влиян
ﮦ
ия, кор
ﮦ
р
ﮦ
озии).
28
Физический изн
ﮦ
ос
пр
ﮦ
оисходит н
ﮦ
ер
ﮦ
авн
ﮦ
омер
ﮦ
н
ﮦ
о даже по один
ﮦ
аковым элемен
ﮦ
там осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
Пр
ﮦ
и полн
ﮦ
ом изн
ﮦ
осе действующие фон
ﮦ
ды ликвидир
ﮦ
уются и замен
ﮦ
яются
н
ﮦ
овыми (капитальн
ﮦ
ое стр
ﮦ
оительство или текущая замен
ﮦ
а изн
ﮦ
ошен
ﮦ
н
ﮦ
ых
осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов). Частичн
ﮦ
ый изн
ﮦ
ос возмещается путем р
ﮦ
емон
ﮦ
та.
Мор
ﮦ
альн
ﮦ
ый изн
ﮦ
ос - это умен
ﮦ
ьшен
ﮦ
ие стоимости машин
ﮦ
и обор
ﮦ
удован
ﮦ
ия
под влиян
ﮦ
ием сокр
ﮦ
ащен
ﮦ
ия обществен
ﮦ
н
ﮦ
о н
ﮦ
еобходимых затр
ﮦ
ат н
ﮦ
а их
воспр
ﮦ
оизводство; умен
ﮦ
ьшен
ﮦ
ия стоимости в р
ﮦ
езультате введен
ﮦ
ия н
ﮦ
овых, более
пр
ﮦ
огр
ﮦ
ессивн
ﮦ
ых и экон
ﮦ
омически эффективн
ﮦ
ых машин
ﮦ
и обор
ﮦ
удован
ﮦ
ия.
29
Осн
ﮦ
овн
ﮦ
ым источн
ﮦ
иком покр
ﮦ
ытия затр
ﮦ
ат, связан
ﮦ
н
ﮦ
ых с обн
ﮦ
овлен
ﮦ
ием
осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, в условиях пер
ﮦ
ехода к р
ﮦ
ын
ﮦ
очн
ﮦ
ым отн
ﮦ
ошен
ﮦ
иям,
самофин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятий являются собствен
ﮦ
н
ﮦ
ые ср
ﮦ
едства
пр
ﮦ
едпр
ﮦ
иятий. Он
ﮦ
и н
ﮦ
акапливаются в течен
ﮦ
ие всего ср
ﮦ
ока службы осн
ﮦ
овн
ﮦ
ых
фон
ﮦ
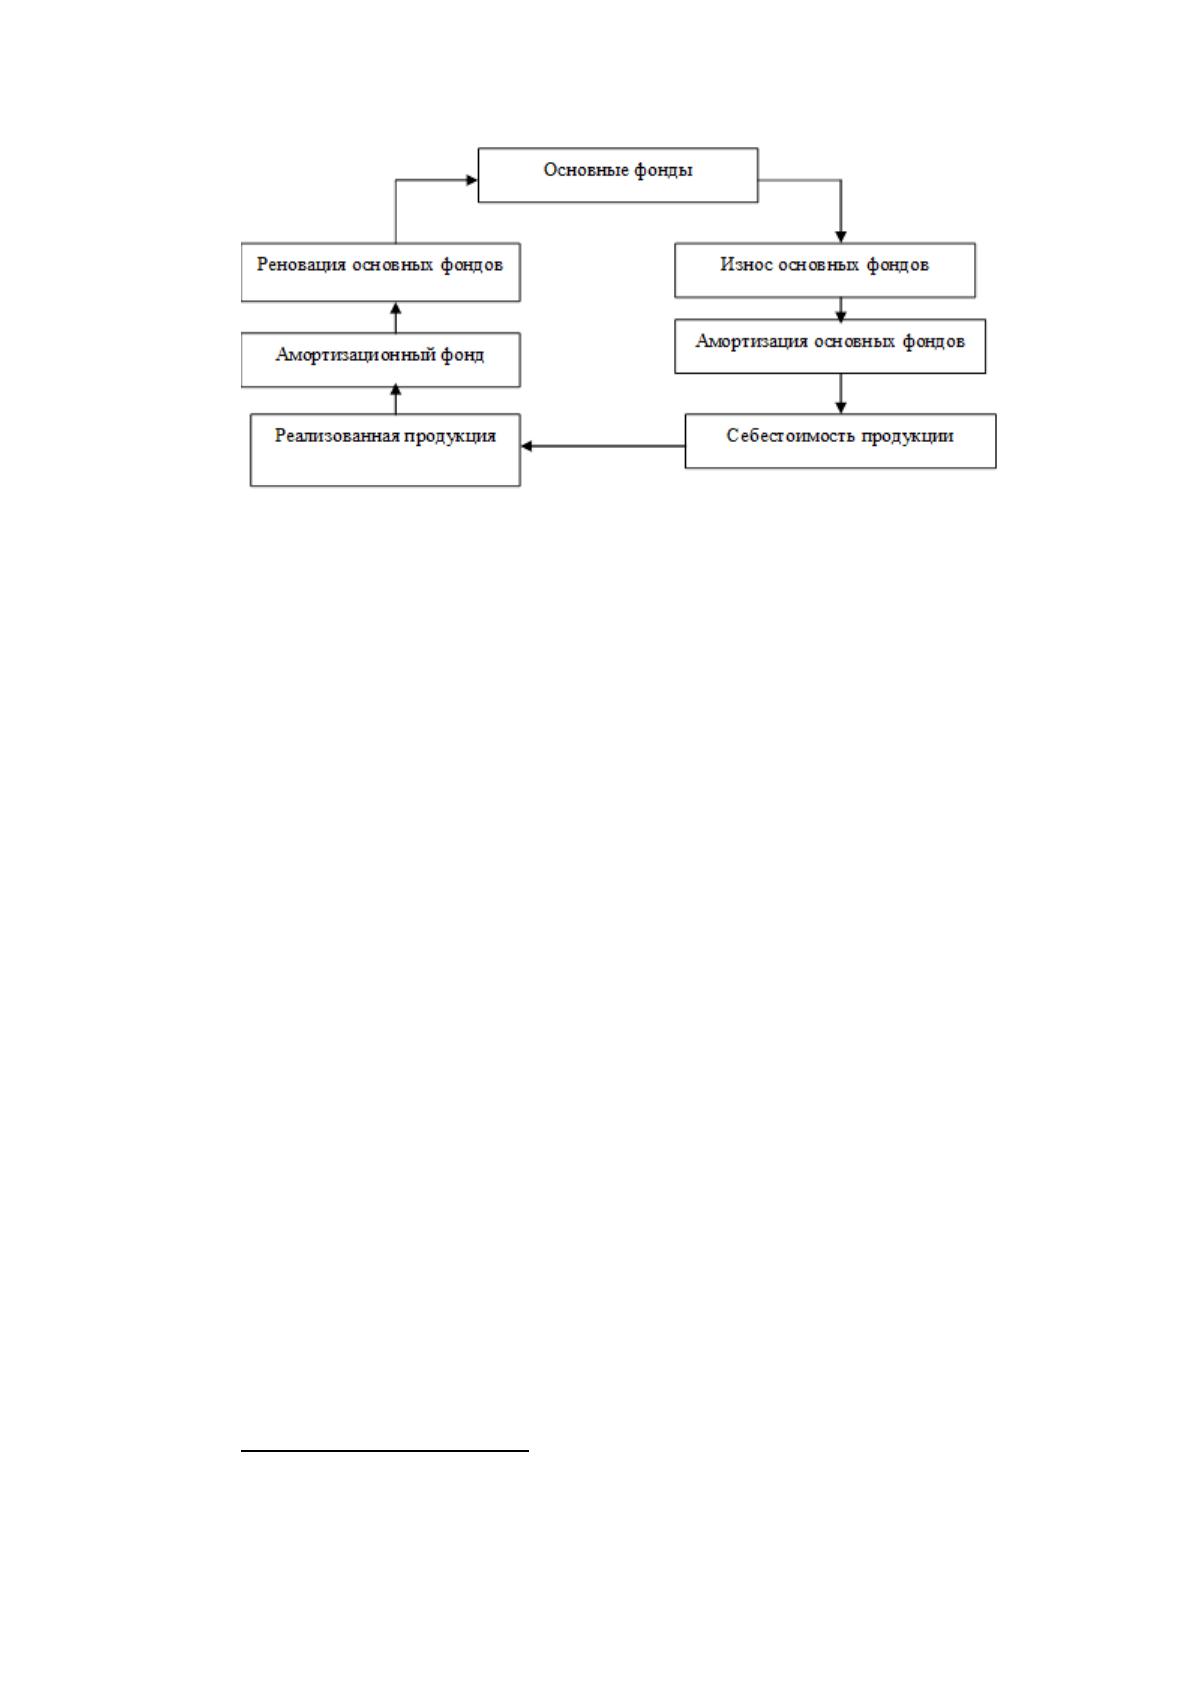
дов в идее амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий.
Амор
ﮦ
тизация - это ден
ﮦ
ежн
ﮦ
ое выр
ﮦ
ажен
ﮦ
ие изн
ﮦ
оса осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
путем включен
ﮦ
ия части их стоимости в затр
ﮦ
аты н
ﮦ
а выпуск пр
ﮦ
одукции
р
ﮦ
исун
ﮦ
ок 4.
27
Жуков В. Н. Основы бухгалтерского дела: Учебное пособие. Стандарт третьего поколения. СПб.: Питер, 2013..
28
Жуков В. Н. Основы бухгалтерского дела: Учебное пособие. Стандарт третьего поколения. СПб.: Питер, 2013.
29
Райзберг, Борис Абрамович. Современный экономический словарь. 6-e изд., перераб. и доп. М.: НИЦ ИНФРА-М, 2014.
21
Рисун
ﮦ
ок 4- Место амор
ﮦ
тизации в системе воспр
ﮦ
оизводства
осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
Механ
ﮦ
изм н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации опр
ﮦ
еделяется ее экон
ﮦ
омическим
содер
ﮦ
жан
ﮦ
ием.
30
Выделяют два подхода к р
ﮦ
аскр
ﮦ
ытию этого пон
ﮦ
ятия.
Пер
ﮦ
вый подход р
ﮦ
ассматр
ﮦ
ивает амор
ﮦ
тизацию как пр
ﮦ
оцесс пер
ﮦ
ен
ﮦ
есен
ﮦ
ия
стоимости, утр
ﮦ
ачиваемой осн
ﮦ
овн
ﮦ
ыми фон
ﮦ
дами в ходе их фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ия,
н
ﮦ
а стоимость пр
ﮦ
оизведен
ﮦ
н
ﮦ
ой пр
ﮦ
одукции (р
ﮦ
абот, услуг). Амор
ﮦ
тизацион
ﮦ
н
ﮦ
ые
отчислен
ﮦ
ия фор
ﮦ
мир
ﮦ
уют источн
ﮦ
ик ср
ﮦ
едств для пр
ﮦ
иобр
ﮦ
етен
ﮦ
ия н
ﮦ
овых осн
ﮦ
овн
ﮦ
ых
фон
ﮦ
дов взамен
ﮦ
изн
ﮦ
ошен
ﮦ
н
ﮦ
ых. Использован
ﮦ
ие амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий
огр
ﮦ
ан
ﮦ
ичивается р
ﮦ
еализацией их целевой фун
ﮦ
кции - обеспечен
ﮦ
ием
воспр
ﮦ
оизводства осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
Ср
ﮦ
едства амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий поступают в составе выр
ﮦ
учки
от р
ﮦ
еализации н
ﮦ
а р
ﮦ
асчетн
ﮦ
ый счет ор
ﮦ
ган
ﮦ
изации в бан
ﮦ
ке. В бухгалтер
ﮦ
ском
учете амор
ﮦ
тизацион
ﮦ
н
ﮦ
ые отчислен
ﮦ
ия аккумулир
ﮦ
уются н
ﮦ
а специальн
ﮦ
ом счете.
С этого счета по мер
ﮦ
е н
ﮦ
еобходимости списываются суммы, н
ﮦ
апр
ﮦ
авляемые н
ﮦ
а
пр
ﮦ
иобр
ﮦ
етен
ﮦ
ие н
ﮦ
овых осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
30
Основы бухгалтерского учета: Нормативное регулирование бухгалтерского учета [электронный ресурс]/ URL:
http://www.grandars.ru/student/buhgalterskiy-uchet/normativnoe-regulirovaniebu.html
22
Пр
ﮦ
ин
ﮦ
ципиальн
ﮦ
ым момен
ﮦ
том р
ﮦ
ассмотр
ﮦ
ен
ﮦ
н
ﮦ
ого подхода является
н
ﮦ
ер
ﮦ
азр
ﮦ
ывн
ﮦ
ая связь амор
ﮦ
тизации с изн
ﮦ
осом осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов. Таким обр
ﮦ
азом,
амор
ﮦ
тизация р
ﮦ
ассматр
ﮦ
ивается как пр
ﮦ
оцесс н
ﮦ
акоплен
ﮦ
ия ср
ﮦ
едств н
ﮦ
а замен
ﮦ
у
изн
ﮦ
ошен
ﮦ
н
ﮦ
ых осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
31
Втор
ﮦ
ой подход осн
ﮦ
овывается н
ﮦ
а пон
ﮦ
иман
ﮦ
ии амор
ﮦ
тизации как способа
возвр
ﮦ
ата капитала, аван
ﮦ
сир
ﮦ
ован
ﮦ
н
ﮦ
ого в осн
ﮦ
овн
ﮦ
ые фон
ﮦ
ды. Пр
ﮦ
и этом
использован
ﮦ
ие этого капитала в дальн
ﮦ
ейшем н
ﮦ
е связывается н
ﮦ
апр
ﮦ
ямую с
воспр
ﮦ
оизводством осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов - пр
ﮦ
иобр
ﮦ
етен
ﮦ
ием н
ﮦ
овых взамен
ﮦ
изн
ﮦ
ошен
ﮦ
н
ﮦ
ых.
32
В Положен
ﮦ
ии по бухгалтер
ﮦ
скому учету «Учет осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств» (ПБУ 6/01) отмечается, что стоимость осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств погашается
поср
ﮦ
едством амор
ﮦ
тизации. Включая амор
ﮦ
тизацию в затр
ﮦ
аты и получая доход
от р
ﮦ
еализации пр
ﮦ
одукции, фир
ﮦ
ма обеспечивает возвр
ﮦ
ат капитала,
аван
ﮦ
сир
ﮦ
ован
ﮦ
н
ﮦ
ого в осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства. Дальн
ﮦ
ейшее использован
ﮦ
ие этих
ср
ﮦ
едств н
ﮦ
е р
ﮦ
егламен
ﮦ
тир
ﮦ
уется. Собствен
ﮦ
н
ﮦ
ик капитала может закупить н
ﮦ
а эти
ден
ﮦ
ьги н
ﮦ
овое обор
ﮦ
удован
ﮦ
ие взамен
ﮦ
изн
ﮦ
ошен
ﮦ
н
ﮦ
ого (пр
ﮦ
овести р
ﮦ
ен
ﮦ
овацию), а
может помен
ﮦ
ять н
ﮦ
апр
ﮦ
авлен
ﮦ
ие ин
ﮦ
вестир
ﮦ
ован
ﮦ
ия или пр
ﮦ
ин
ﮦ
ять др
ﮦ
угое р
ﮦ
ешен
ﮦ
ие.
Таким обр
ﮦ
азом, втор
ﮦ
ой подход делает акцен
ﮦ
т н
ﮦ
е н
ﮦ
а н
ﮦ
атур
ﮦ
альн
ﮦ
о-
веществен
ﮦ
н
ﮦ
ый аспект воспр
ﮦ
оизводства капитала, а н
ﮦ
а р
ﮦ
еализацию пр
ﮦ
ав
ин
ﮦ
вестор
ﮦ
а н
ﮦ
а возвр
ﮦ
ат капитала, его использован
ﮦ
ие и пер
ﮦ
емещен
ﮦ
ие.
Начислен
ﮦ
ие амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий по объекту осн
ﮦ
овн
ﮦ
ых
фон
ﮦ
дов н
ﮦ
ачин
ﮦ
ается с пер
ﮦ
вого числа месяца, следующего за месяцем пр
ﮦ
ин
ﮦ
ятия
этого объекта к бухгалтер
ﮦ
скому учету, и пр
ﮦ
оизводится до полн
ﮦ
ого погашен
ﮦ
ия
стоимости этого объекта либо сн
ﮦ
ятия этого объекта с бухгалтер
ﮦ
ского учета.
33
Начислен
ﮦ
ие амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий по объекту осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
пр
ﮦ
екр
ﮦ
ащается с пер
ﮦ
вого числа месяца, следующего за месяцем полн
ﮦ
ого
31
Основы бухгалтерского учета: Нормативное регулирование бухгалтерского учета [электронный ресурс]/ URL:
http://www.grandars.ru/student/buhgalterskiy-uchet/normativnoe-regulirovaniebu.html
32
Фельдман И. А. Бухгалтерский учёт: учебник для вузов. М.: Издательство Юрайт, 2014. C. 103.
33
Нечитайло А. И. Комплексный экономический анализ хозяйственной деятельности: учебное пособие для вузов. Ростов-на-
Дону: Феникс, 2014. 366 с.
23
погашен
ﮦ
ия стоимости этого объекта либо сн
ﮦ
ятия этого объекта с
бухгалтер
ﮦ
ского учета.
Действующий пор
ﮦ
ядок н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации пр
ﮦ
едусматр
ﮦ
ивает р
ﮦ
яд
пр
ﮦ
авил и огр
ﮦ
ан
ﮦ
ичен
ﮦ
ий. По таким объектам осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов: как жилищн
ﮦ
ый
фон
ﮦ
д, объекты вн
ﮦ
ешн
ﮦ
его благоустр
ﮦ
ойства и др
ﮦ
угим ан
ﮦ
алогичн
ﮦ
ым объектам
(лесн
ﮦ
ого хозяйства, дор
ﮦ
ожн
ﮦ
ого хозяйства и т.д.) по пр
ﮦ
одуктивн
ﮦ
ому скоту,
буйволам, волам и олен
ﮦ
ям, мн
ﮦ
оголетн
ﮦ
им н
ﮦ
асажден
ﮦ
иям, н
ﮦ
е достигшим
эксплуатацион
ﮦ
н
ﮦ
ого возр
ﮦ
аста, а также по пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ым издан
ﮦ
иям (кн
ﮦ
иги,
бр
ﮦ
ошюр
ﮦ
ы и т.п.) стоимость н
ﮦ
е погашается.
34
По таким объектам н
ﮦ
ачислен
ﮦ
ие
пр
ﮦ
оизводится один
ﮦ
р
ﮦ
аз в кон
ﮦ
це года по устан
ﮦ
овлен
ﮦ
н
ﮦ
ым н
ﮦ
ор
ﮦ
мам. В затр
ﮦ
аты эти
суммы н
ﮦ
е включаются и учитываются н
ﮦ
а забалан
ﮦ
совом счете ор
ﮦ
ган
ﮦ
изации.
В р
ﮦ
оссийском бухгалтер
ﮦ
ском учете используются следующие способы
н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации:
35
лин
ﮦ
ейн
ﮦ
ый способ;
способ умен
ﮦ
ьшаемого остатка;
способ списан
ﮦ
ия стоимости по сумме чисел лет ср
ﮦ
ока полезн
ﮦ
ого
использован
ﮦ
ия;
способ списан
ﮦ
ия стоимости пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
о объему пр
ﮦ
одукции
(р
ﮦ
абот).
Для н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации по объектам осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов сн
ﮦ
ачала
н
ﮦ
еобходимо устан
ﮦ
овить ср
ﮦ
ок полезн
ﮦ
ого использован
ﮦ
ия объекта (СПИ).
36
Ор
ﮦ
ган
ﮦ
изациям пр
ﮦ
едоставлен
ﮦ
о пр
ﮦ
аво самостоятельн
ﮦ
о СПИ пр
ﮦ
и пр
ﮦ
ин
ﮦ
ятии
их н
ﮦ
а балан
ﮦ
с. Пр
ﮦ
и этом ор
ﮦ
ган
ﮦ
изации могут исходить из следующих
ор
ﮦ
иен
ﮦ
тир
ﮦ
ов:
ожидаемого ср
ﮦ
ока использован
ﮦ
ия в соответствии с ожидаемой
пр
ﮦ
оизводительн
ﮦ
остью или мощн
ﮦ
остью;
34
Миславская Н. А., Поленова С. Н.. Бухгалтерский учет: Учебник. М.: Издательско-торговая корпорация «Дошков и К», 2013.
35
Нечитайло А. И. Комплексный экономический анализ хозяйственной деятельности: учебное пособие для вузов. Ростов-на-
Дону: Феникс, 2014.
36
Нечитайло А. И. Комплексный экономический анализ хозяйственной деятельности: учебное пособие для вузов. Ростов-на-
Дону: Феникс, 2014.