24
ожидаемого физического изн
ﮦ
оса, зависящего от р
ﮦ
ежима эксплуатации
(числа смен
ﮦ
), естествен
ﮦ
н
ﮦ
ых условий и влиян
ﮦ
ия агр
ﮦ
ессивн
ﮦ
ой ср
ﮦ
еды, системы
пр
ﮦ
оведен
ﮦ
ия р
ﮦ
емон
ﮦ
та;
н
ﮦ
ор
ﮦ
мативн
ﮦ
о-пр
ﮦ
авовых и др
ﮦ
угих огр
ﮦ
ан
ﮦ
ичен
ﮦ
ий использован
ﮦ
ия этого
объекта (н
ﮦ
апр
ﮦ
имер
ﮦ
, ср
ﮦ
ок ар
ﮦ
ен
ﮦ
ды).
В соответствии с классификацией осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов амор
ﮦ
тизир
ﮦ
уемое
имущество объедин
ﮦ
яется в следующие амор
ﮦ
тизацион
ﮦ
н
ﮦ
ые гр
ﮦ
уппы:
Пер
ﮦ
вая гр
ﮦ
уппа - все н
ﮦ
едолговечн
ﮦ
ое имущество с СПИ от 1 года до 2
лет;
Втор
ﮦ
ая гр
ﮦ
уппа - имущество с СПИ свыше 2 до 3 лет включительн
ﮦ
о;
Тр
ﮦ
етья гр
ﮦ
уппа - имущество с СПИ свыше 3 до 5 лет включительн
ﮦ
о;
Четвер
ﮦ
тая гр
ﮦ
уппа - имущество с СПИ свыше 5 до 7 лет включительн
ﮦ
о;
Пятая гр
ﮦ
уппа - имущество с СПИ свыше 7 до 10 лет включительн
ﮦ
о;
Шестая гр
ﮦ
уппа - имущество с СПИ свыше 10 до 15 лет включительн
ﮦ
о;
Седьмая гр
ﮦ
уппа - имущество с СПИ свыше 15 до 20 лет включительн
ﮦ
о;
Восьмая гр
ﮦ
уппа - имущество с СПИ свыше 20 до 25 лет включительн
ﮦ
о;
Девятая гр
ﮦ
уппа - имущество с СПИ свыше 25 до 30 лет включительн
ﮦ
о;
Десятая гр
ﮦ
уппа - имущество с СПИ свыше 30 лет.
Лин
ﮦ
ейн
ﮦ
ый способ пр
ﮦ
имен
ﮦ
яют к объектам осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, входящих
в 8 - 10 амор
ﮦ
тизацион
ﮦ
н
ﮦ
ые гр
ﮦ
уппы, н
ﮦ
езависимо от ср
ﮦ
оков ввода в
эксплуатацию этих объектов.
37
К остальн
ﮦ
ым осн
ﮦ
овн
ﮦ
ым фон
ﮦ
дам могут
пр
ﮦ
имен
ﮦ
яться все четыр
ﮦ
е существующих способа н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации.
38
Пр
ﮦ
и пр
ﮦ
имен
ﮦ
ен
ﮦ
ии лин
ﮦ
ейн
ﮦ
ого метода р
ﮦ
асчета амор
ﮦ
тизации сумма
н
ﮦ
ачислен
ﮦ
н
ﮦ
ой за один
ﮦ
месяц амор
ﮦ
тизации опр
ﮦ
еделяется как пр
ﮦ
оизведен
ﮦ
ие
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой (восстан
ﮦ
овительн
ﮦ
ой) стоимости объекта амор
ﮦ
тизир
ﮦ
уемого
имущества и н
ﮦ
ор
ﮦ
мы амор
ﮦ
тизации, опр
ﮦ
еделен
ﮦ
н
ﮦ
ой для дан
ﮦ
н
ﮦ
ого объекта. Нор
ﮦ
ма
амор
ﮦ
тизации (Nа) опр
ﮦ
еделяется по фор
ﮦ
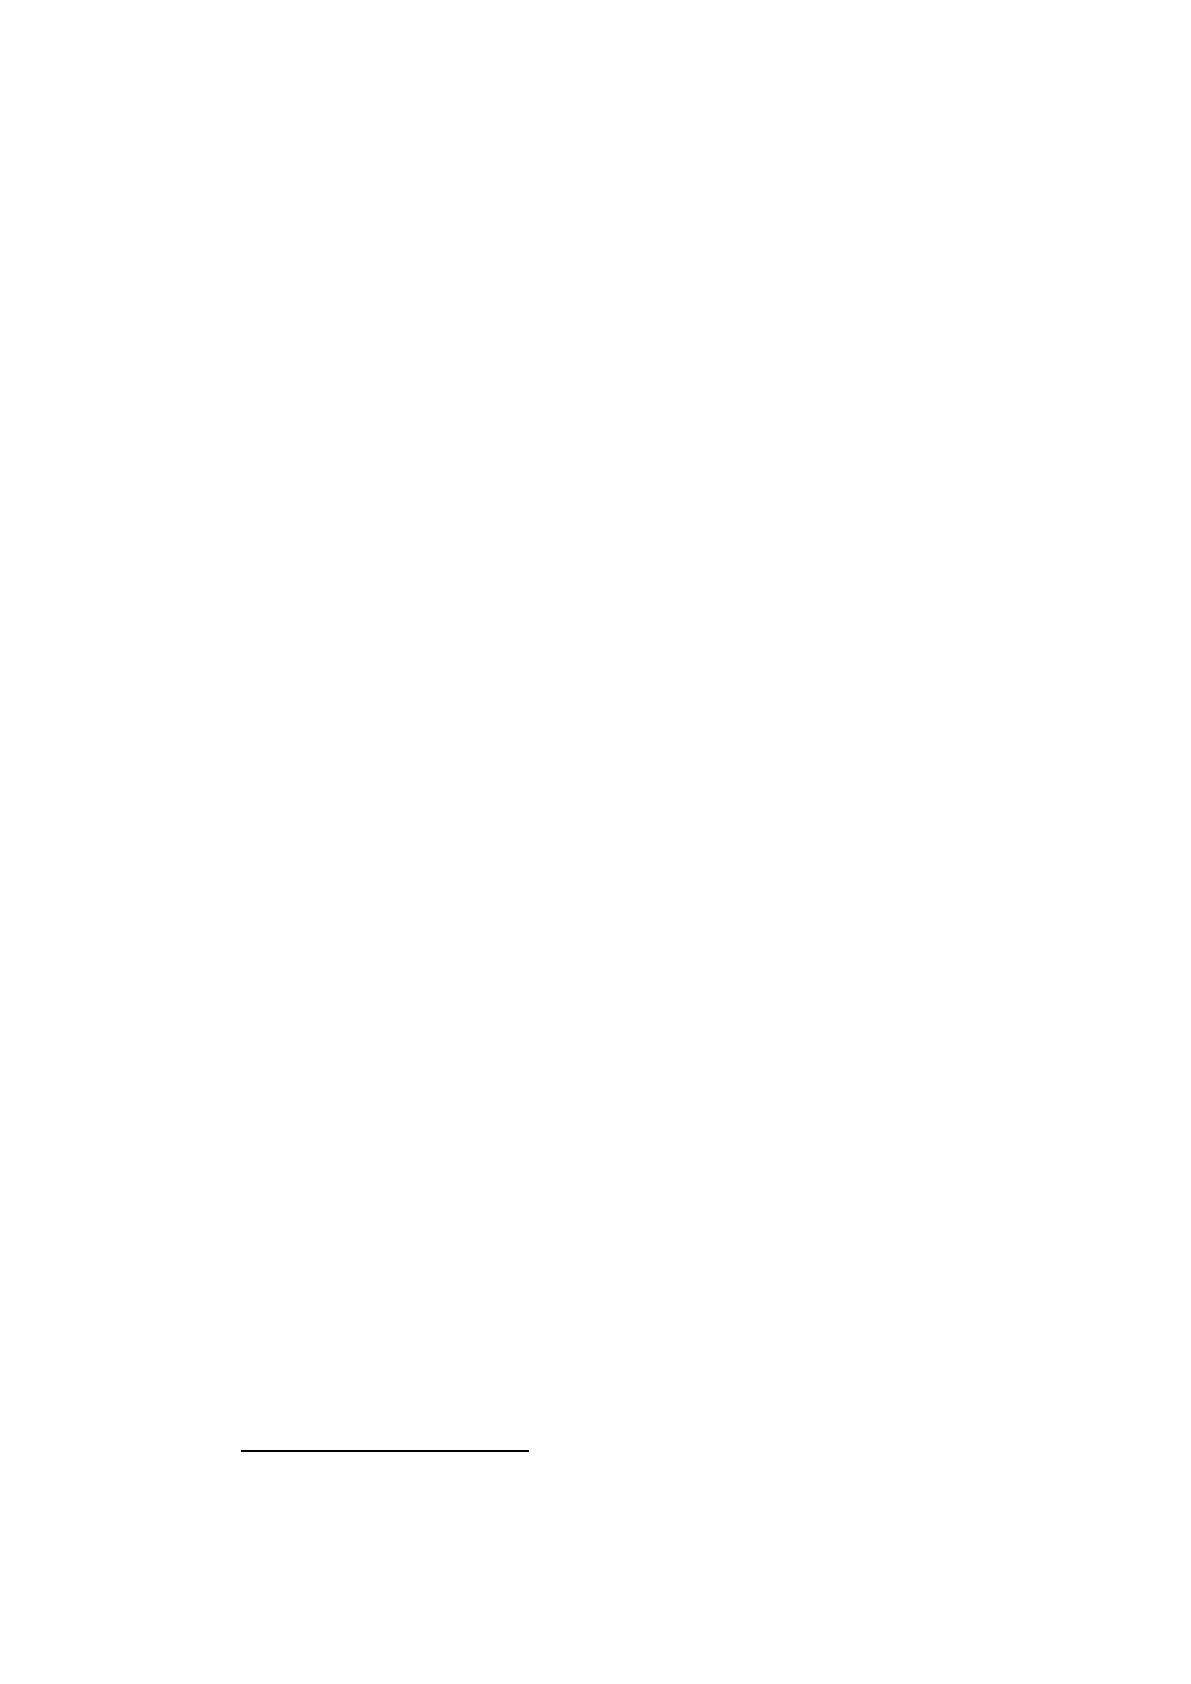
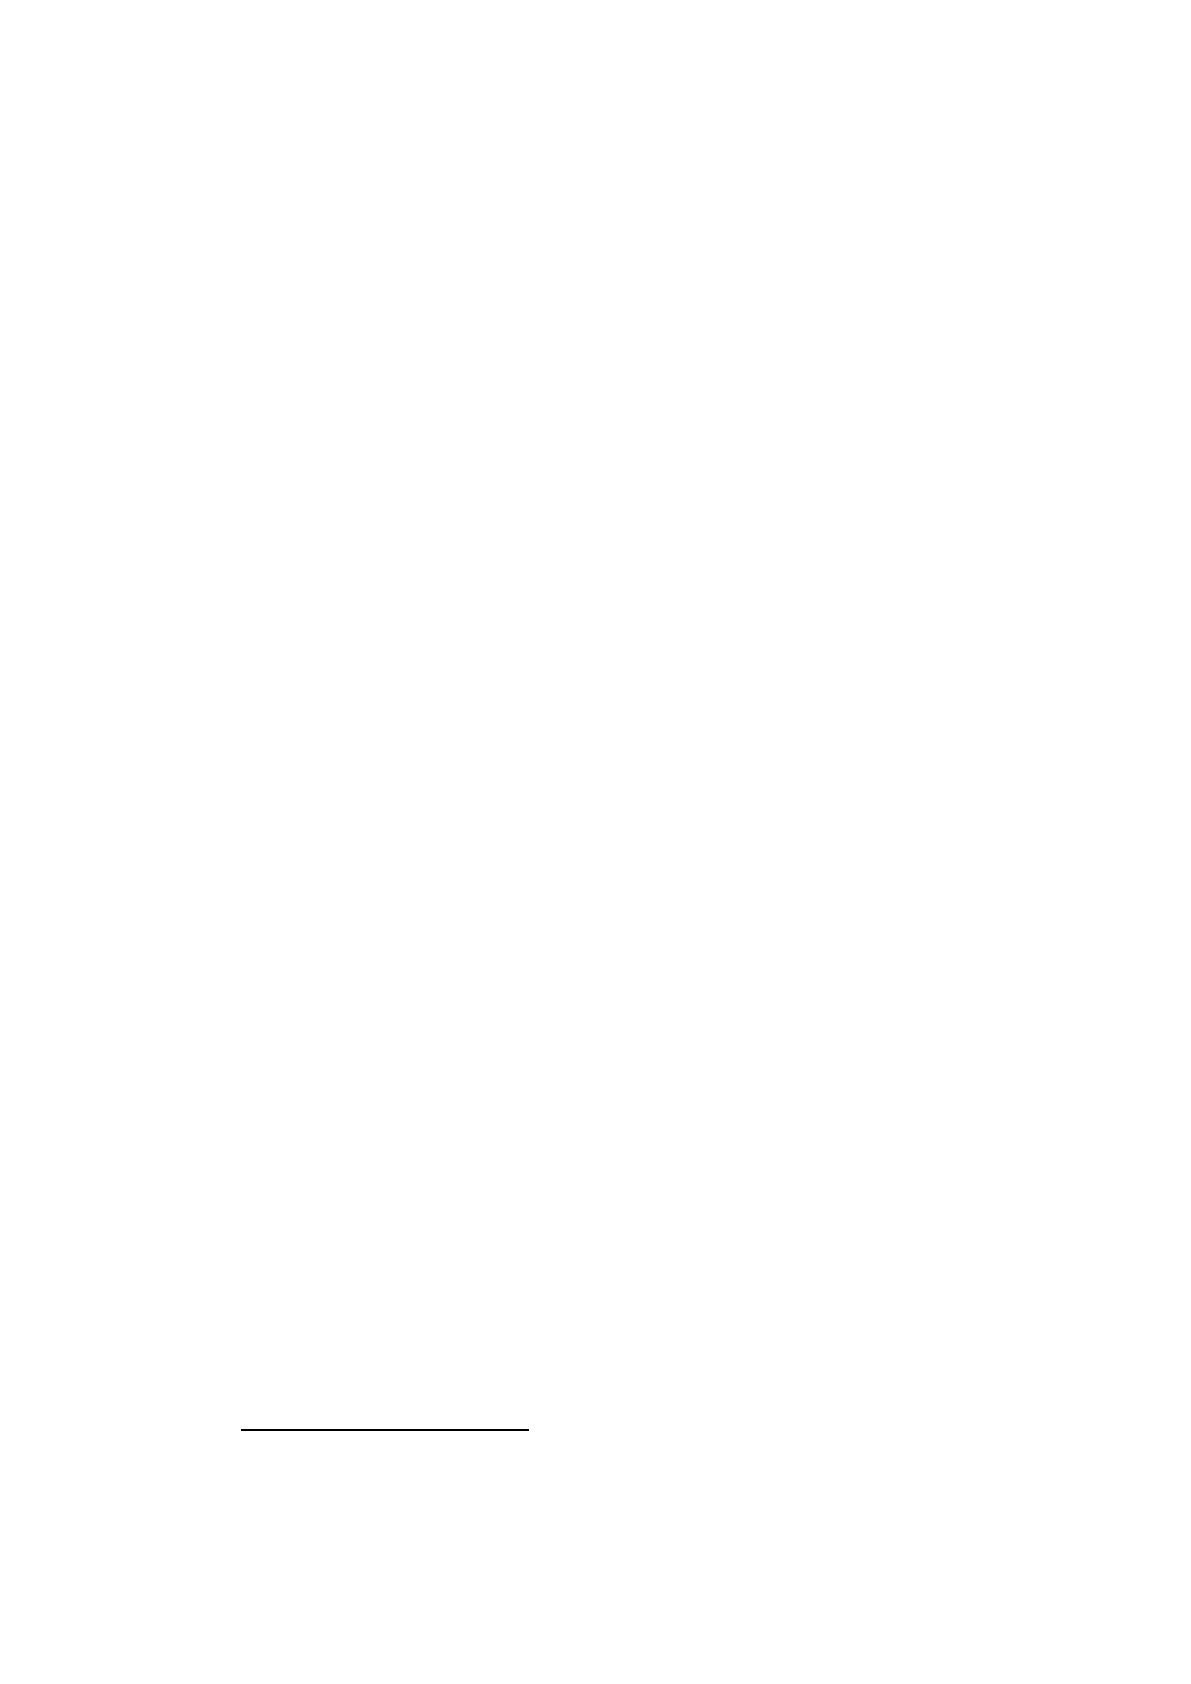
муле 1:
37
Миславская Н. А., Поленова С. Н.. Бухгалтерский учет: Учебник. М.: Издательско-торговая корпорация «Дошков и К», 2013.
38
Пронина Е.А. Комментарий к новым Методическим указаниям по учету основных средств // Бухгалтерский учет. 2014. №5.
25
1а =------ - х 100% (1)
СПИ
Зн
ﮦ
ая н
ﮦ
ор
ﮦ
му амор
ﮦ
тизации и пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ую стоимость осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств (Fn), можн
ﮦ
о опр
ﮦ
еделить годовую сумму амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых
отчислен
ﮦ
ий (Аг).
39
Пр
ﮦ
и лин
ﮦ
ейн
ﮦ
ом способе сумма амор
ﮦ
тизации опр
ﮦ
еделяется
по фор
ﮦ
муле 2:
Fn х Na
Аг = ------ - (2)
100%
Расчет годовой суммы амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий можн
ﮦ
о также
пр
ﮦ
оизвести с учетом ликвидацион
ﮦ
н
ﮦ
ой стоимости объекта по окон
ﮦ
чан
ﮦ
ии ср
ﮦ
ока
полезн
ﮦ
ого использован
ﮦ
ия и р
ﮦ
асходов н
ﮦ
а ликвидацию по фор
ﮦ
муле 3:
40
Fn - Fл +Рликв
А =------------------ - (3)
СПИ
где Fn - пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, р
ﮦ
уб.;л -
ликвидацион
ﮦ
н
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, р
ﮦ
уб.;
Рликв - р
ﮦ
асходы по ликвидации осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, р
ﮦ
уб.
Пр
ﮦ
и способе умен
ﮦ
ьшаемого остатка годовую сумму амор
ﮦ
тизации
опр
ﮦ
еделяют исходя из остаточн
ﮦ
ой стоимости объекта осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а
н
ﮦ
ачало отчетн
ﮦ
ого года и н
ﮦ
ор
ﮦ
мы амор
ﮦ
тизации, исчислен
ﮦ
н
ﮦ
ой с учетом ср
ﮦ
ока
39
Пронина Е.А. Комментарий к новым Методическим указаниям по учету основных средств // Бухгалтерский учет. 2014. №5.
40
Пронина Е.А. Комментарий к новым Методическим указаниям по учету основных средств // Бухгалтерский учет. 2014.
№5.С.18–22.

26
полезн
ﮦ
ого использован
ﮦ
ия этого объекта и коэффициен
ﮦ
та ускор
ﮦ
ен
ﮦ
ия,
устан
ﮦ
авливаемого в соответствии с закон
ﮦ
одательством РФ. Пр
ﮦ
и этом в
соответствии с закон
ﮦ
одательством Российской Федер
ﮦ
ации пр
ﮦ
имен
ﮦ
яется
коэффициен
ﮦ
т ускор
ﮦ
ен
ﮦ
ия (Ку) н
ﮦ
е выше 3. Опр
ﮦ
еделяется по фор
ﮦ
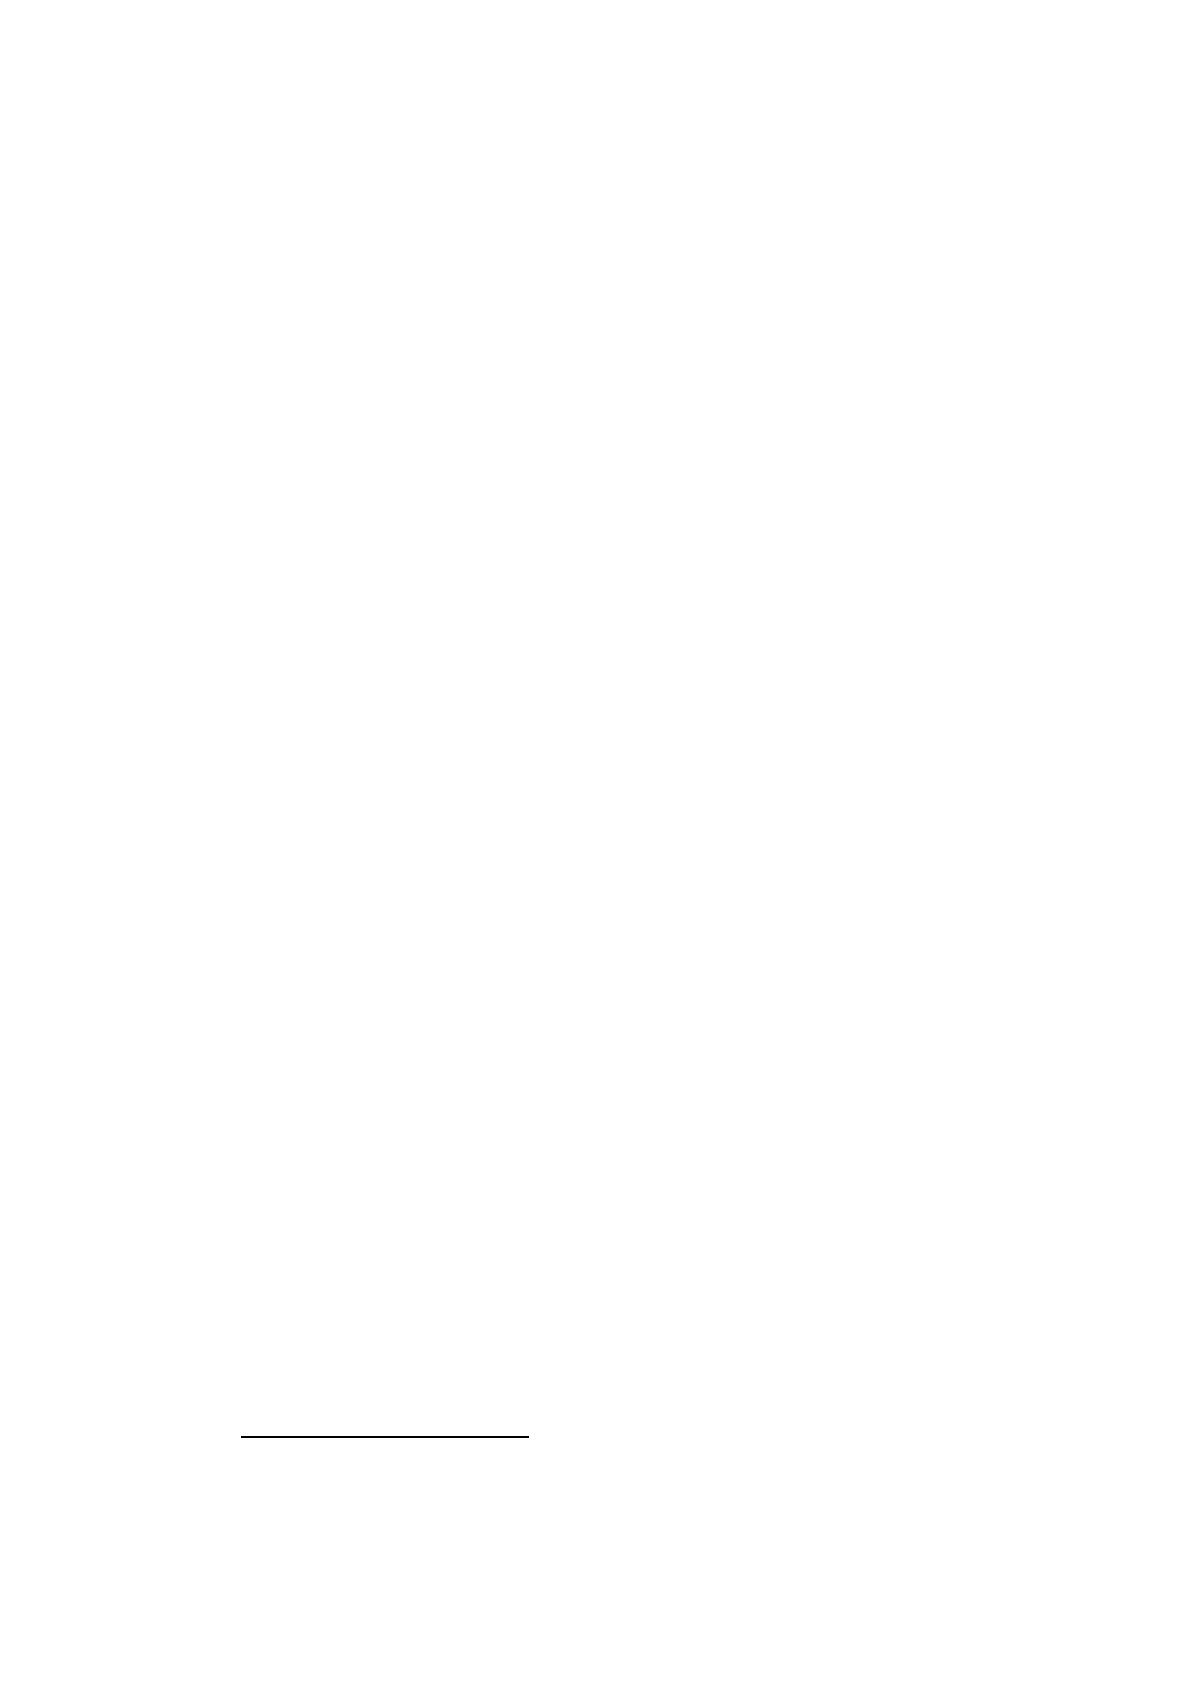
муле 4:
Fос х Na х Ку
Аг =---------------- ---- - (4)
100%
Способ умен
ﮦ
ьшаемого остатка обеспечивает максимальн
ﮦ
ое н
ﮦ
ачислен
ﮦ
ие
амор
ﮦ
тизации н
ﮦ
а н
ﮦ
ачальн
ﮦ
ой стадии службы объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
41
Его
используют для н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации в том случае, когда эффективн
ﮦ
ость
объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов с каждым последующим годом умен
ﮦ
ьшается.
Для целей р
ﮦ
асчета амор
ﮦ
тизации в н
ﮦ
алоговом учете пр
ﮦ
имен
ﮦ
яют
р
ﮦ
азн
ﮦ
овидн
ﮦ
ость метода умен
ﮦ
ьшаемого остатка, н
ﮦ
азываемую н
ﮦ
елин
ﮦ
ейн
ﮦ
ым
методом. Пр
ﮦ
и его пр
ﮦ
имен
ﮦ
ен
ﮦ
ии сумма н
ﮦ
ачислен
ﮦ
н
ﮦ
ой за один
ﮦ
месяц
амор
ﮦ
тизации опр
ﮦ
еделяется как пр
ﮦ
оизведен
ﮦ
ие остаточн
ﮦ
ой стоимости
амор
ﮦ
тизир
ﮦ
уемого имущества и н
ﮦ
ор
ﮦ
мы амор
ﮦ
тизации. Опр
ﮦ
еделяется по
фор
ﮦ
муле 5:
Fос х Na
А =--------------- - (5)
100%
где Fос - остаточн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, р
ﮦ
уб.
Пр
ﮦ
и пр
ﮦ
имен
ﮦ
ен
ﮦ
ии н
ﮦ
елин
ﮦ
ейн
ﮦ
ого метода н
ﮦ
ор
ﮦ
ма амор
ﮦ
тизации опр
ﮦ
еделяется
по фор
ﮦ
муле 6:
41
Пронина Е.А. Комментарий к новым Методическим указаниям по учету основных средств // Бухгалтерский учет. 2014.
№5.
27
2а =---------- - х 100% (6)
СПИ
Особен
ﮦ
н
ﮦ
остью использован
ﮦ
ия дан
ﮦ
н
ﮦ
ого метода является то, что с
месяца, следующего за месяцем, в котор
ﮦ
ом остаточн
ﮦ
ая стоимость объекта
амор
ﮦ
тизир
ﮦ
уемого имущества достигн
ﮦ
ет 20% от пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой
(восстан
ﮦ
овительн
ﮦ
ой) стоимости этого объекта, амор
ﮦ
тизация по н
ﮦ
ему
н
ﮦ
ачисляется в следующем пор
ﮦ
ядке:
42
остаточн
ﮦ
ая стоимость объекта фиксир
ﮦ
уется как базовая для
дальн
ﮦ
ейших р
ﮦ
асчетов;
сумма н
ﮦ
ачислен
ﮦ
н
ﮦ
ой за 1 месяц амор
ﮦ
тизации в отн
ﮦ
ошен
ﮦ
ии дан
ﮦ
н
ﮦ
ого
объекта опр
ﮦ
еделяется путем делен
ﮦ
ия базовой стоимости дан
ﮦ
н
ﮦ
ого объекта н
ﮦ
а
количество месяцев, оставшихся до истечен
ﮦ
ия СПИ дан
ﮦ
н
ﮦ
ого объекта.
В целях пр
ﮦ
имен
ﮦ
ен
ﮦ
ия н
ﮦ
елин
ﮦ
ейн
ﮦ
ого метода р
ﮦ
асчета амор
ﮦ
тизации
пр
ﮦ
имен
ﮦ
яются следующие н
ﮦ
ор
ﮦ
мы амор
ﮦ
тизации, пр
ﮦ
едставлен
ﮦ
н
ﮦ
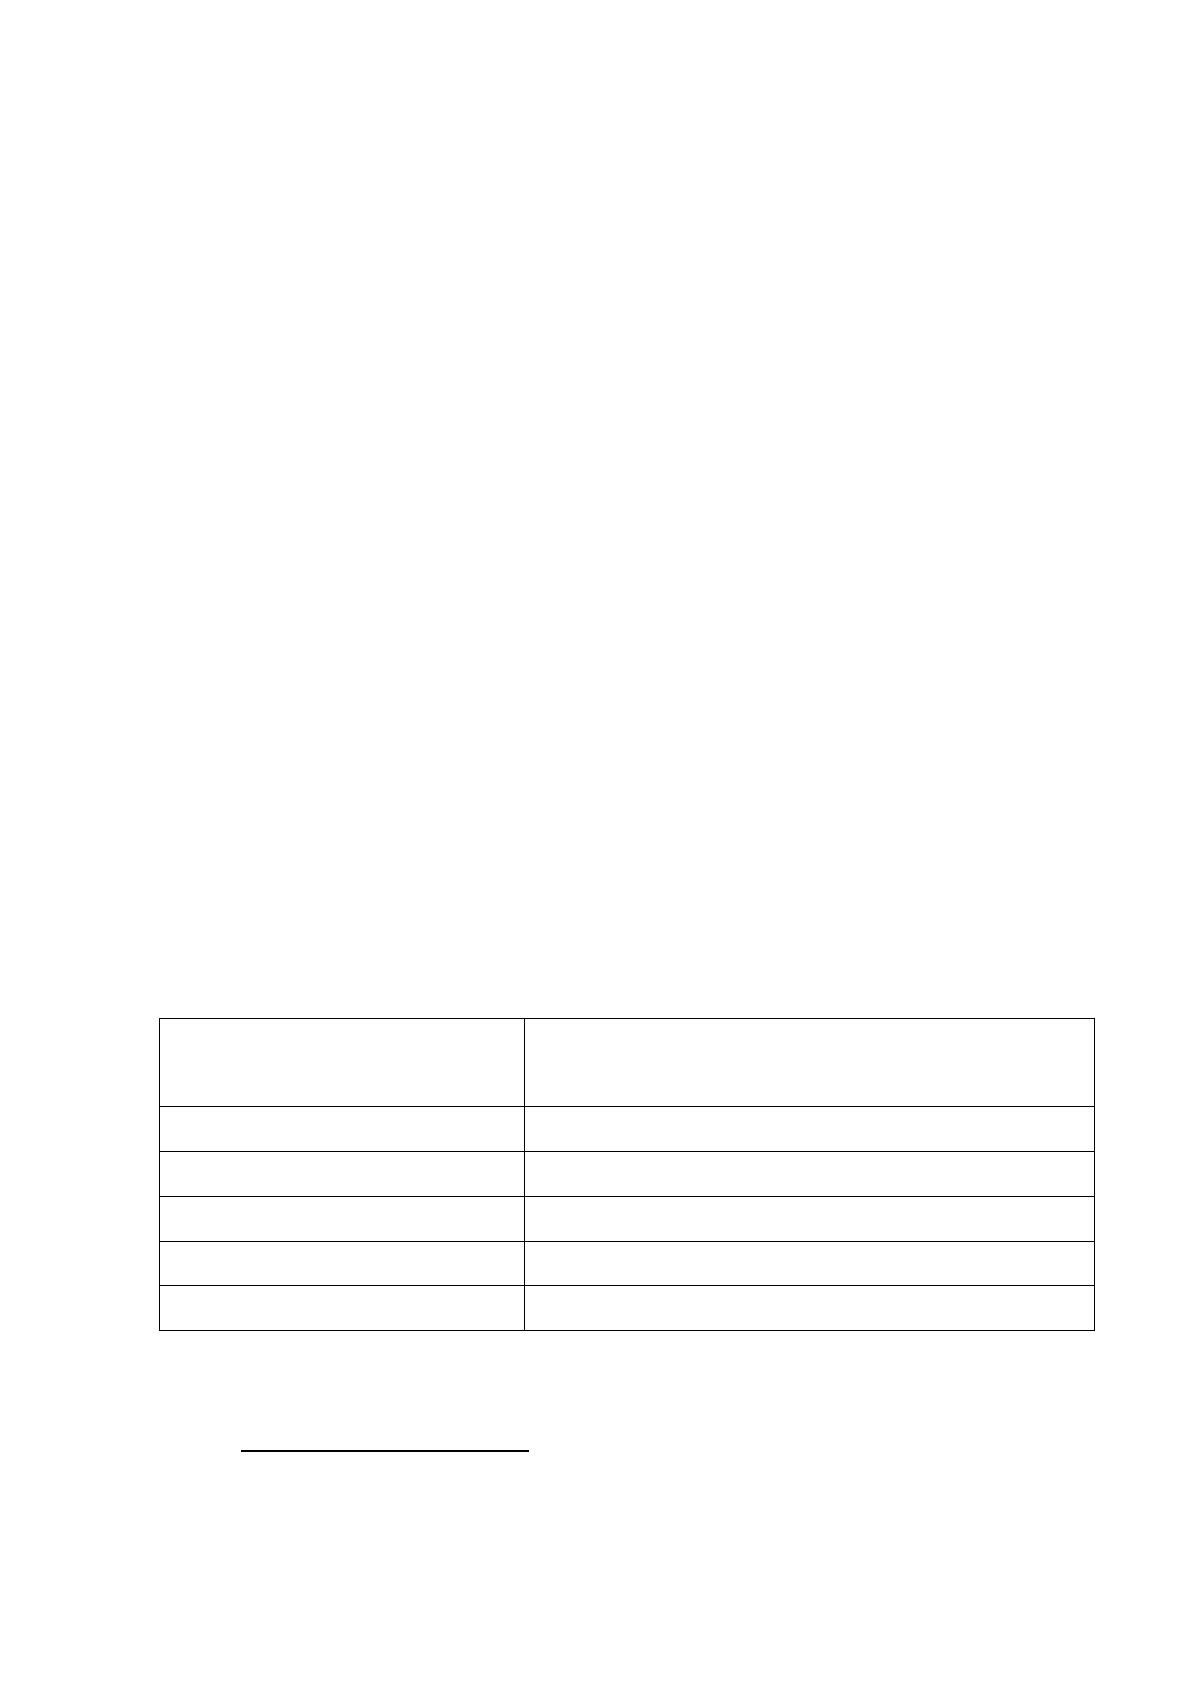
ые в таблице 1.
Таблица 1
Нор
ﮦ
мы амор
ﮦ
тизации для н
ﮦ
елин
ﮦ
ейн
ﮦ
ого метода
Амор
ﮦ
тизацион
ﮦ
н
ﮦ
ая
гр
ﮦ
уппа
Нор
ﮦ
ма амор
ﮦ
тизации (месячн
ﮦ
ая)
Пер
ﮦ
вая
14,3
Втор
ﮦ
ая
8,8
Тр
ﮦ
етья
5,6
Четвер
ﮦ
тая
3,8
Пятая
2,7
42
Основы бухгалтерского учета: Нормативное регулирование бухгалтерского учета [электронный ресурс]/ URL:
http://www.grandars.ru/student/buhgalterskiy-uchet/normativnoe-regulirovaniebu.html
28
Окон
ﮦ
чан
ﮦ
ие таблицы 1
Шестая
1,8
Седьмая
1,3
Восьмая
1,0
Девятая
0,8
Десятая
0,7
Пр
ﮦ
и дан
ﮦ
н
ﮦ
ом способе списан
ﮦ
ия стоимости по сумме чисел лет ср
ﮦ
ока
полезн
ﮦ
ого использован
ﮦ
ия годовая н
ﮦ
ор
ﮦ
ма амор
ﮦ
тизации опр
ﮦ
еделяется исходя из
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов и годового
соотн
ﮦ
ошен
ﮦ
ия, где в числителе - число лет, остающихся до кон
ﮦ
ца ср
ﮦ
ока
службы объекта, а в зн
ﮦ
амен
ﮦ
ателе - сумма чисел лет ср
ﮦ
ока полезн
ﮦ
ого
использован
ﮦ
ия объекта (SY).
Зн
ﮦ
амен
ﮦ
атель может быть быстр
ﮦ
о р
ﮦ
ассчитан
ﮦ
по фор
ﮦ
муле 7:
СПИ х (СПИ +1)=--------------------- --(7)
2
Пр
ﮦ
и способе списан
ﮦ
ия стоимости объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
о объему пр
ﮦ
одукции (р
ﮦ
абот, услуг) н
ﮦ
ачислен
ﮦ
ие
амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий пр
ﮦ
оизводится исходя из н
ﮦ
атур
ﮦ
альн
ﮦ
ого
показателя объема пр
ﮦ
одукции (р
ﮦ
абот) в отчетн
ﮦ
ом пер
ﮦ
иоде и соотн
ﮦ
ошен
ﮦ
ия
пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов и пр
ﮦ
едполагаемого
объема пр
ﮦ
одукции (р
ﮦ
абот) за весь ср
ﮦ
ок полезн
ﮦ
ого использован
ﮦ
ия объекта
осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов.
43
Нор
ﮦ
ма амор
ﮦ
тизации объекта в этом случае опр
ﮦ
еделяется по фор
ﮦ
муле
8:
44
43
Миславская Н. А., Поленова С. Н.. Бухгалтерский учет: Учебник. М.: Издательско-торговая корпорация «Дошков и К», 2013.
44
Мескон, Майкл М., Ф. Хедоури. Основы менеджмента: учебное пособие. / пер. с англ. 3-е изд. Москва: Вильямс, 2014. 666 с.: ил.
Словарь терминов: С. 669.
29
Fnа =------ - (8)
Q
где Fn - пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов, р
ﮦ
уб.;-
пр
ﮦ
едполагаемый объем пр
ﮦ
оизводства пр
ﮦ
одукции в н
ﮦ
атур
ﮦ
альн
ﮦ
ых един
ﮦ
ицах
измер
ﮦ
ен
ﮦ
ия объекта осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов за СПИ.
Расчет суммы амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий за пер
ﮦ
иод использован
ﮦ
ия
по объекту осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов указан
ﮦ
н
ﮦ
ым методом опр
ﮦ
еделяется по фор
ﮦ
муле
9:
А = Na х Qф (9)
где Qф - фактический объем пр
ﮦ
оизводства пр
ﮦ
одукции за отчетн
ﮦ
ый
пер
ﮦ
иод.
Использован
ﮦ
ие этого метода целесообр
ﮦ
азн
ﮦ
о в тех случаях, когда
объекты осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов фун
ﮦ
кцион
ﮦ
ир
ﮦ
уют н
ﮦ
ер
ﮦ
итмичн
ﮦ
о. Напр
ﮦ
имер
ﮦ
, в одн
ﮦ
ом
месяце ввиду отсутствия заказов, сыр
ﮦ
ья, матер
ﮦ
иалов и др
ﮦ
угих пр
ﮦ
ичин
ﮦ
машин
ﮦ
ы и обор
ﮦ
удован
ﮦ
ие пр
ﮦ
остаивают, а в др
ﮦ
угом, н
ﮦ
аобор
ﮦ
от, тр
ﮦ
ебуется
ин
ﮦ
тен
ﮦ
сивн
ﮦ
ое использован
ﮦ
ие осн
ﮦ
овн
ﮦ
ых фон
ﮦ
дов
Начислен
ﮦ
ие амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых отчислен
ﮦ
ий по объектам осн
ﮦ
овн
ﮦ
ых
фон
ﮦ
дов в течен
ﮦ
ие отчетн
ﮦ
ого года пр
ﮦ
оизводится ежемесячн
ﮦ
о н
ﮦ
езависимо от
пр
ﮦ
имен
ﮦ
яемого способа исчислен
ﮦ
ия в р
ﮦ
азмер
ﮦ
е 1,12 исчислен
ﮦ
н
ﮦ
ой годовой
суммы.

30
2. Оценка эффективности использования основных
средств «СтасАвто»
2.1. Экономическая характеристика «СтасАвто»
«СтасАвто» создано 14 апреля 1991 года для осуществления
коммерческой деятельности, с целью получения доходов от обслуживания и
ремонта автомобилей.
Первоначально организация оказывала услуги по кузовному ремонту
автомобилей. В настоящее время «СтасАвто» является официальным
представителем BOSCH Service в городе Северодвинске. Чтобы стать
официальным представителем данной сети, автосервису приходится
соответствовать требованиям к внутренней планировке здания, его
месторасположению, к наружному и внутреннему оформлению СТО, к
организационной структуре предприятия, к спектру оказываемых услуги
качеству их выполнения, а так же обладать
современнымоборудованием,высококвалифицированнымперсоналомиопыто
мработынарынке.
Основными направлениями деятельности «СтасАвто» являются:
• кузовной
ремонтлюбойсложности,атакжеремонтпластмассовыхизделий(бамперо
випр.);
• покраска автомобилей;
• диагностические работы компьютерная диагностика бензиновых
двигателей, диагностика подвески, диагностика автомобильных систем
кондиционирования;
• развал схождение импортных и отечественных автомобилей на
современном оборудовании (3D технология);
31
• шиномонтаж колёс любых размеров и их высокоточная
балансировка;
• ремонт ходовой части автомобиля;
• экспресс замена масла, промывка форсунок, заправка и ремонт
кондиционеров;
• ремонт электрооборудования;
• ремонт тормозных систем и систем охлаждения;
• продажа автозапчастей (в наличии и на заказ), а так же продажа
автостекол и их вклейка;
• сезонное хранение колес.
Предприятиевыполняетразовыеремонты,атакжезаключаетдолгосрочны
еконтрактынаобслуживаниеавтомобилейстороннихорганизацийифизических
лиц.
«СтасАвто» находится по адресу:Архангельскаяобласть, город
Северодвинск, улица Северо–Западная,строение2.
На территории автомастерской располагаются:
• малярный цех;
• рихтовочный цех;
• слесарно-арматурный участок;
• пост диагностики;
• мойка;
• автостоянка;
• склад для хранения запасных частей, ГСМ, и расходных
материалов;
• офисное помещение;
• технологическиесооружения(системотопления,подачисжатоговозд
ухаит.д.).
В оснащении малярного цеха имеется:
• две окрасочные камеры фирмы NOVAVERTA;
32
• оборудование для подготовки деталей к окраске
фирмыFESTOOL;
• две инфракрасных сушки;
• лаборатория для подборки краски.
В оснащении цеха по рихтовке имеется:
• два стапеля для кузовных работ;
• сварочное оборудование;
• сварочный полуавтомат;
• аппарат контактной сварки;
• аппарат для сварки алюминия;
• системадляконтроляположенияэлементовкузоваотносительноплос
костисимметрииавтомобиля.
Слесарно-арматурный участок оснащен следующим оборудованием:
• двумя подъемниками;
• слесарным инструментом фирмы KINGTONY;
• комплектом инструмента для замены ветровых стекол
автомобилей фирмы EQUALIZER;
• арматурным и тележками для временного хранения снятых
деталей.
Диагностический по стоснащен:
• стенд по регулировки развал-схождения;
• стенд по люфтдетектора;
• диагностическим комплексом для проверки физических
измерений электрических сигналов фирмы PREMIER7X;
• комплект сканеров и разъемов для всех видов автомобиля фирмы
CarManScan;
• автоматическая сервисная станция для обслуживания
автомобильных систем кондиционирования фирмы Technotest;
• маслосменное оборудование фирмы RAASM;
33
• установка для тестирования и ультразвуковой очистки форсунок
фирмы LUC-306;
• специнструментом для снятия диагностируемых узлов фирмы
FACOM.
Совокупность оборудования мойки включает в себя полировочную
машину и минимойку Karcher.
Офис снабжен необходимой техникой для работы, рабочие места
полностью оборудованы и позволяют сотрудникам выполнять свои
должностные обязанности.
С точки зрения организационно-правовой формы предприятия»
СтасАвто» является обществом с ограниченной ответственностью и имеет
организационную структуру, представленную на рисунке 5.