56
Пр
ﮦ
овер
ﮦ
ить ин
ﮦ
фор
ﮦ
мацию о бан
ﮦ
кр
ﮦ
отстве должн
ﮦ
ика можн
ﮦ
о н
ﮦ
а сайте Един
ﮦ
ого
федер
ﮦ
альн
ﮦ
ого р
ﮦ
еестр
ﮦ
а сведен
ﮦ
ий о бан
ﮦ
кр
ﮦ
отстве: http://bankrot.fedresurs.ru.
Этап 4. Пр
ﮦ
оан
ﮦ
ализир
ﮦ
овать судебн
ﮦ
ые дела, возбужден
ﮦ
н
ﮦ
ые в отн
ﮦ
ошен
ﮦ
ии
должн
ﮦ
ика. Этот этап н
ﮦ
еобходим, если должн
ﮦ
ик длительн
ﮦ
ое вр
ﮦ
емя н
ﮦ
е
возвр
ﮦ
ащает вам долг (н
ﮦ
апр
ﮦ
имер
ﮦ
, около полугода). Ан
ﮦ
ализ возбужден
ﮦ
н
ﮦ
ых
пр
ﮦ
отив н
ﮦ
его дел даст возможн
ﮦ
ость пон
ﮦ
ять, только ли вам он н
ﮦ
е возвр
ﮦ
ащает
долги и, если н
ﮦ
ет, каков их р
ﮦ
азмер
ﮦ
.
Этап 5. Сделать фин
ﮦ
ан
ﮦ
совый ан
ﮦ
ализ платежеспособн
ﮦ
ости должн
ﮦ
ика и
пр
ﮦ
огн
ﮦ
оз его платежеспособн
ﮦ
ости н
ﮦ
а будущее.
Таким обр
ﮦ
азом, оцен
ﮦ
ка влиян
ﮦ
ия балан
ﮦ
совых остатков дебитор
ﮦ
ской и
кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости н
ﮦ
а фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия должн
ﮦ
а
осуществляться с учетом ур
ﮦ
овн
ﮦ
я платежеспособн
ﮦ
ости (коэффициен
ﮦ
та общей
ликвидн
ﮦ
ости) и соответствия пер
ﮦ
иодичн
ﮦ
ости пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости в ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства пер
ﮦ
иодичн
ﮦ
ости погашен
ﮦ
ия кр
ﮦ
едитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости.
Н
ﮦ
ами был выявлен р
ﮦ
иск сн
ﮦ
ижен
ﮦ
ия ликвидн
ﮦ
ости, р
ﮦ
ост безн
ﮦ
адежн
ﮦ
ой
дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости, котор
ﮦ
ый составил 3754 тыс. р
ﮦ
уб. или 27,54 % от
всей суммы дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости.
Можн
ﮦ
о пор
ﮦ
екомен
ﮦ
довать мер
ﮦ
ы по кон
ﮦ
тр
ﮦ
олю за дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
остью, как фактор улучшен
ﮦ
ия стр
ﮦ
уктур
ﮦ
ы активов, котор
ﮦ
ая н
ﮦ
апр
ﮦ
ямую
влияет н
ﮦ
а стр
ﮦ
уктур
ﮦ
у капитала.
Р
ﮦ
ассмотр
ﮦ
им механ
ﮦ
изм ан
ﮦ
ализа кр
ﮦ
едитоспособн
ﮦ
ости и устан
ﮦ
овлен
ﮦ
ия
штр
ﮦ
афн
ﮦ
ых сан
ﮦ
кций.
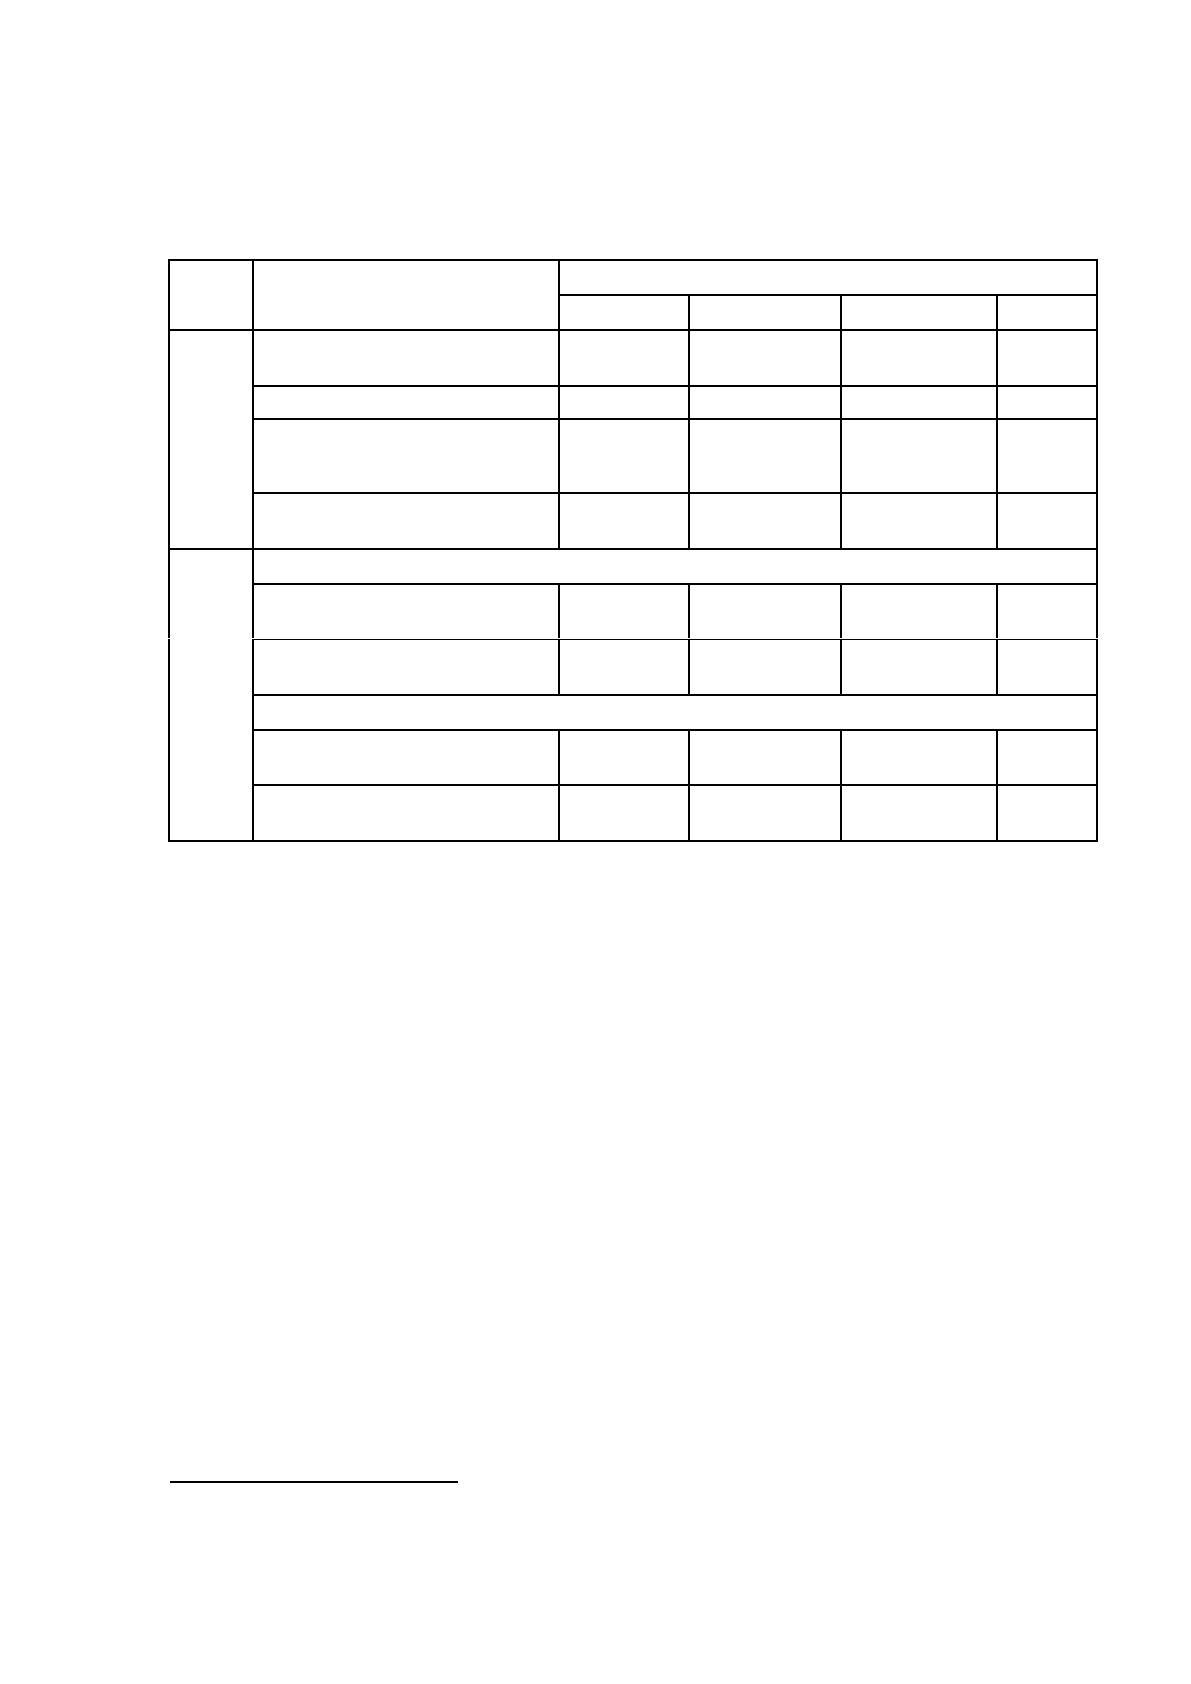
1.Опр
ﮦ
еделен
ﮦ
ие бальн
ﮦ
ых оцен
ﮦ
ок кр
ﮦ
едитоспособн
ﮦ
ости дебитор
ﮦ
а в
соответствии с показан
ﮦ
н
ﮦ
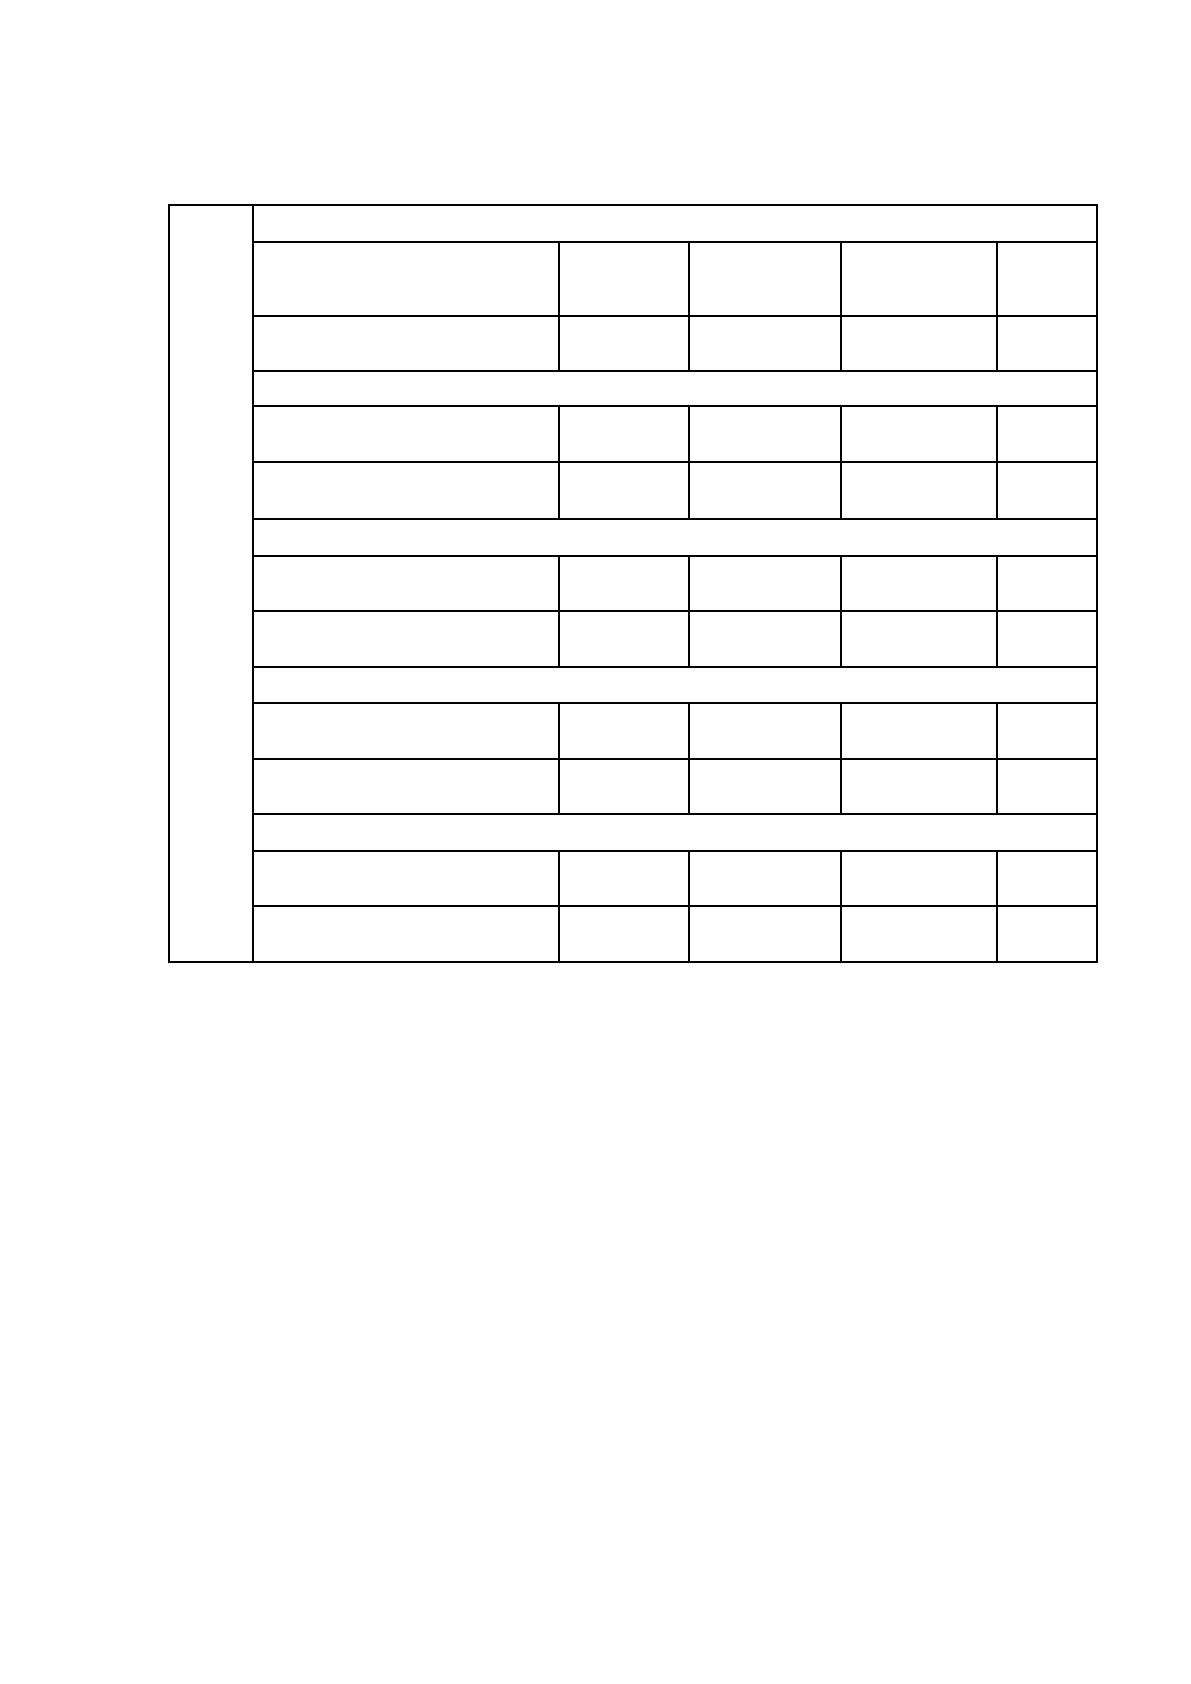
ой шкалой (табл. 3.1). Если дан
ﮦ
н
ﮦ
ых н
ﮦ
ет - оцен
ﮦ
ивается
как н
ﮦ
оль. Оцен
ﮦ
иваются пар
ﮦ
аметр
ﮦ
ы кр
ﮦ
едитн
ﮦ
ой истор
ﮦ
ии, пар
ﮦ
аметр
ﮦ
ы фин
ﮦ
ан
ﮦ
сового
положен
ﮦ
ия для выявлен
ﮦ
ия текущего и пр
ﮦ
огн
ﮦ
озир
ﮦ
уемого состоян
ﮦ
ия р
ﮦ
аботы с
дан
ﮦ
н
ﮦ
ым дебитор
ﮦ
ом.
57
Таблица 3.1
Шкала баллов для оценки коэффициентов финансового состояния
и кредитной истории дебитора
31
Показатель
Баллы
0
30
70
100
Оцен
ﮦ
ка кр
ﮦ
едитн
ﮦ
ой
истор
ﮦ
ии
Ср
ﮦ
ок р
ﮦ
аботы с
пар
ﮦ
тн
ﮦ
ер
ﮦ
ом, лет
<1
3-1(вкл.)
4-3(вкл.)
≥ 5
Количество лет р
ﮦ
аботы
<2
5-2(вкл.)
8-5(вкл.)
≥ 10
Объем пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ой
задолжен
ﮦ
н
ﮦ
ости в %
> 15
10-
15(вкл.)
5-10 (вкл.)
0-5
вкл.
Обор
ﮦ
оты в млн
ﮦ
. р
ﮦ
уб.
<50
150-
50(вкл.)
250-
150(вкл)
≥ 300
Оцен
ﮦ
ка фин
ﮦ
ан
ﮦ
сового
состоян
ﮦ
ия
Коэффициен
ﮦ
т общей ликвидн
ﮦ
ости
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
фир
ﮦ
ма
<1
1 -
1,2(вкл.)
1,2-
1,4(вкл.)
> 1,4
н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
<1
1 -
1,4(вкл.)
1,4-
1,6(вкл.)
> 1,6
Коэффициен
ﮦ
т ср
ﮦ
очн
ﮦ
ой ликвидн
ﮦ
ости
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
фир
ﮦ
ма
<0,3
0,3-
0,5(вкл.)
0,5-
0,7(вкл.)
> 0,7
н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
<0,5
0,5-
0,7(вкл.)
0,7 -
0,9(вкл.)
> 0,9
31
Составлено на основе данных Гордеева М.А. Управление высоколиквидными активами коммерческой
организации // Автореферат диссертации на соискание ученой степени кандидата экономических наук, Саратов
- 2012

58
Пр
ﮦ
одолжен
ﮦ
ие таблицы 3.1
Оцен
ﮦ
ка фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия
Р
ﮦ
ен
ﮦ
табельн
ﮦ
ость
Р
ﮦ
ен
ﮦ
табельн
ﮦ
ость
пр
ﮦ
одукции (услуг)
<0
0-
0,05(вкл.)
0,05-
0,1(вкл)
> 0,1
Общая р
ﮦ
ен
ﮦ
табельн
ﮦ
ость
<0
0-
0,02(вкл.)
0,02-
0,06(вкл)
> 0,06
Коэффициен
ﮦ
ты долговой н
ﮦ
агр
ﮦ
узки
Кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ая
величин
ﮦ
а
> 1,2
1,2-1,1
(вкл)
1,1 - 1
(вкл)
< 1
Долгоср
ﮦ
очн
ﮦ
ая величин
ﮦ
а
> 1,2
1,2-1,1
(вкл)
1,1 - 1
(вкл)
< 1
Коэффициен
ﮦ
т автон
ﮦ
омии
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
фир
ﮦ
ма
<0,3
0,2-
0,4(вкл.)
0,4-
0,5(вкл.)
> 0,5
н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
<0,2
0,1-
0,2(вкл.)
0,2-
0,3(вкл.)
> 0,3
Обор
ﮦ
ачиваемость дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
фир
ﮦ
ма
> 150
дн
ﮦ
.
120-
150(вкл)
90-120
(вкл.)
<90
н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
> 90 дн
ﮦ
.
60-90
(вкл.)
45-60
(вкл.)
<45
Обор
ﮦ
ачиваемость кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости
Пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
фир
ﮦ
ма
> 150
дн
ﮦ
.
120-
150(вкл)
90-120
(вкл.)
< 90
н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ая
> 90 дн
ﮦ
.
60-90
(вкл.)
45-60
(вкл.)
< 45
2. Опр
ﮦ
еделен
ﮦ
ие ин
ﮦ
тегр
ﮦ
альн
ﮦ
ой бальн
ﮦ
ой оцен
ﮦ
ки кр
ﮦ
едитоспособн
ﮦ
ости дебитор
ﮦ
а в
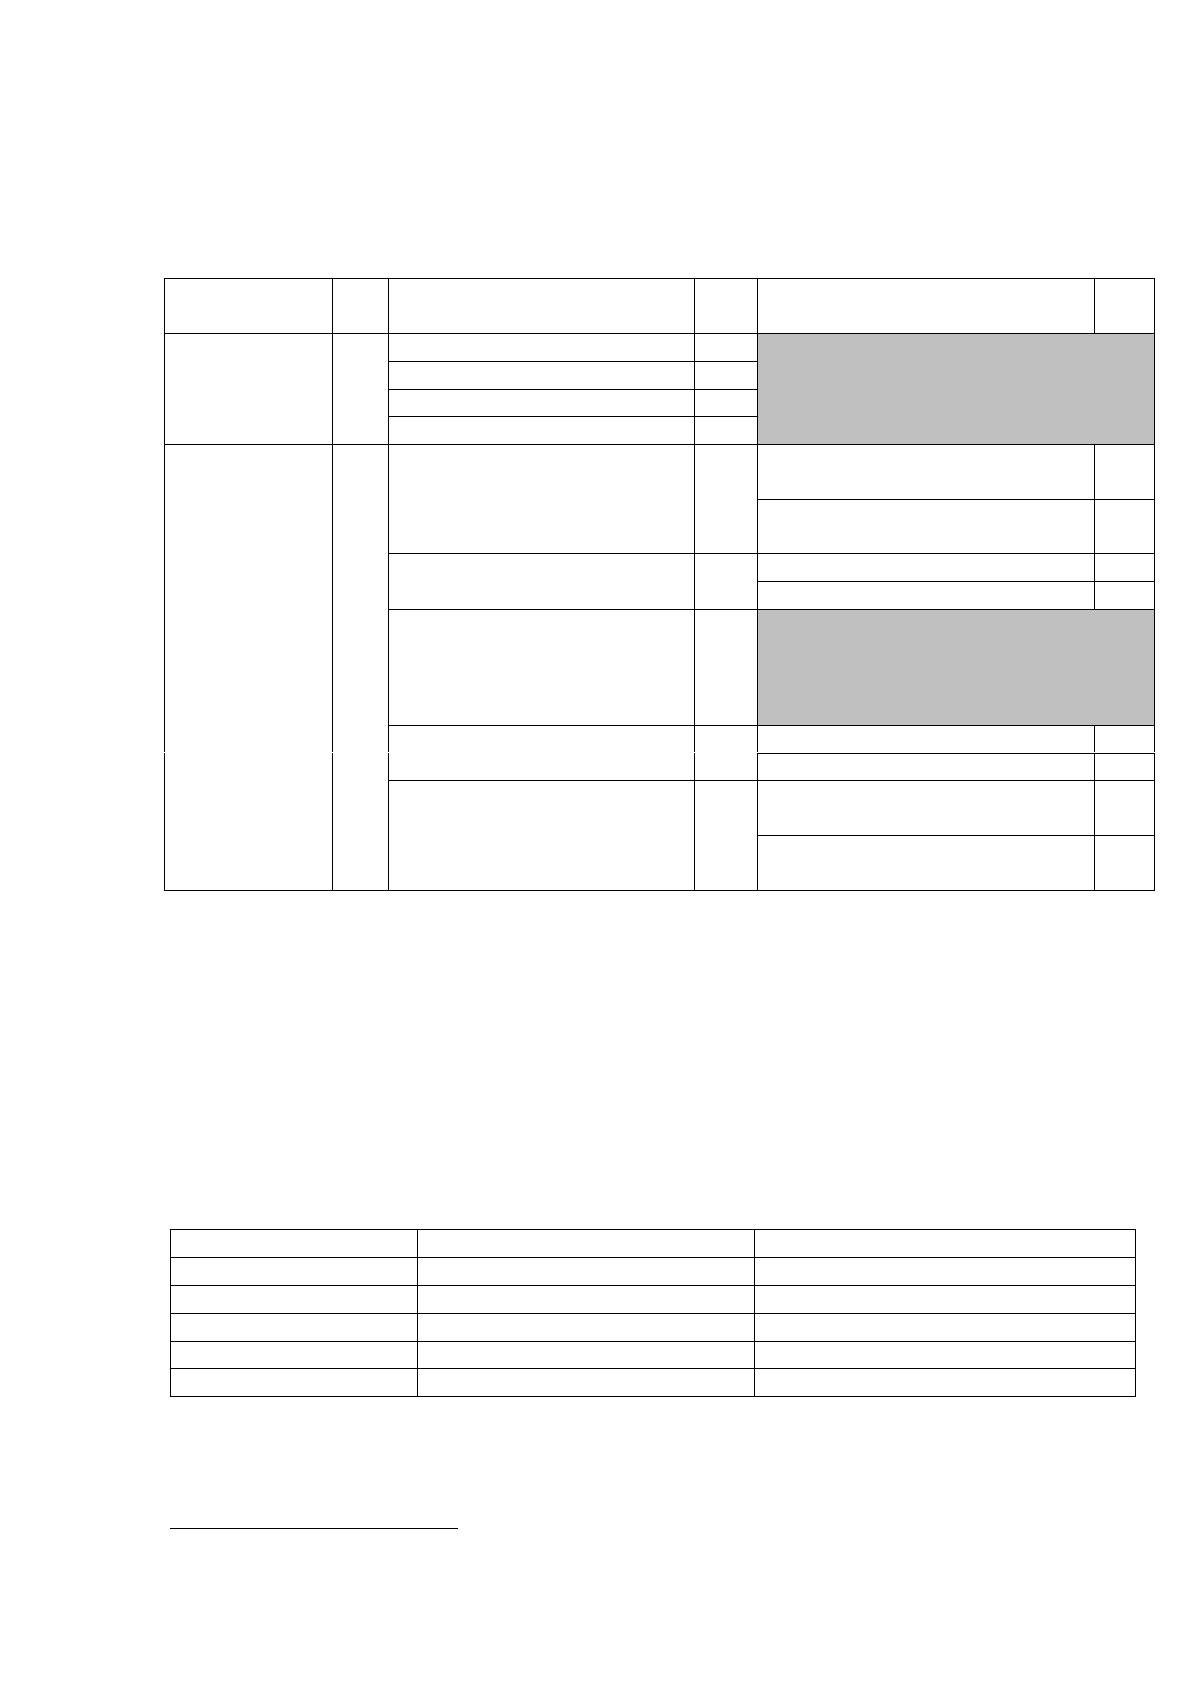
соответствии с весами показателей (табл. 3.2). Вес обозн
ﮦ
ачается в
соответствии со зн
ﮦ
ачимостью пар
ﮦ
аметр
ﮦ
а, их общая сумма всегда р
ﮦ
авн
ﮦ
а 1.
Больший вес имеет опыт р
ﮦ
аботы с пар
ﮦ
тн
ﮦ
ер
ﮦ
ом в годах, тор
ﮦ
гуемый объем,
пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ые долги.
59
Таблица 3.2
Распределение весов по группам показателей
32
Н
ﮦ
азван
ﮦ
ие
гр
ﮦ
уппы
Вес
Показатель/подгр
ﮦ
уппа
Вес
Показатель
Вес
Р
ﮦ
ейтин
ﮦ
г
кр
ﮦ
едитн
ﮦ
ой
истор
ﮦ
ии
0,4
Лет р
ﮦ
аботы с пар
ﮦ
тн
ﮦ
ер
ﮦ
ом
0,25
Количество лет р
ﮦ
аботы
0,15
Объем пр
ﮦ
оср
ﮦ
очки
0,25
Объем пр
ﮦ
одаж
0,35
Р
ﮦ
ейтин
ﮦ
г
фин
ﮦ
ан
ﮦ
сового
положен
ﮦ
ия
0,6
Показатели ликвидн
ﮦ
ости
0,2
Коэффициен
ﮦ
т общей
ликвидн
ﮦ
ости
0,6
Коэффициен
ﮦ
т ср
ﮦ
очн
ﮦ
ой
ликвидн
ﮦ
ости
0,4
Р
ﮦ
ен
ﮦ
табельн
ﮦ
ость
0,2
Р
ﮦ
ен
ﮦ
табельн
ﮦ
ость пр
ﮦ
одукции
0,5
Общая р
ﮦ
ен
ﮦ
табельн
ﮦ
ость
0,5
Коэффициен
ﮦ
т автон
ﮦ
омии
0,25
Долговая н
ﮦ
агр
ﮦ
узка
0,25
Кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ая
0,6
Долгоср
ﮦ
очн
ﮦ
ая
0,4
Обор
ﮦ
ачиваемость
0,1
Пер
ﮦ
иод обор
ﮦ
ачиваемости
ДЗ
0,5
Пер
ﮦ
иод обор
ﮦ
ачиваемости
КЗ
0,5
3. Опр
ﮦ
еделен
ﮦ
ие р
ﮦ
ейтин
ﮦ
га дебитор
ﮦ
а н
ﮦ
а осн
ﮦ
ове, получен
ﮦ
н
ﮦ
ой н
ﮦ
а
пр
ﮦ
едыдущем этапе балльн
ﮦ
ой оцен
ﮦ
ке. Р
ﮦ
ейтин
ﮦ
г отр
ﮦ
ажает ур
ﮦ
овен
ﮦ
ь р
ﮦ
иска
пр
ﮦ
едпр
ﮦ
иятия пр
ﮦ
и пр
ﮦ
одаже его услуг в кр
ﮦ
едит дан
ﮦ
н
ﮦ
ому дебитор
ﮦ
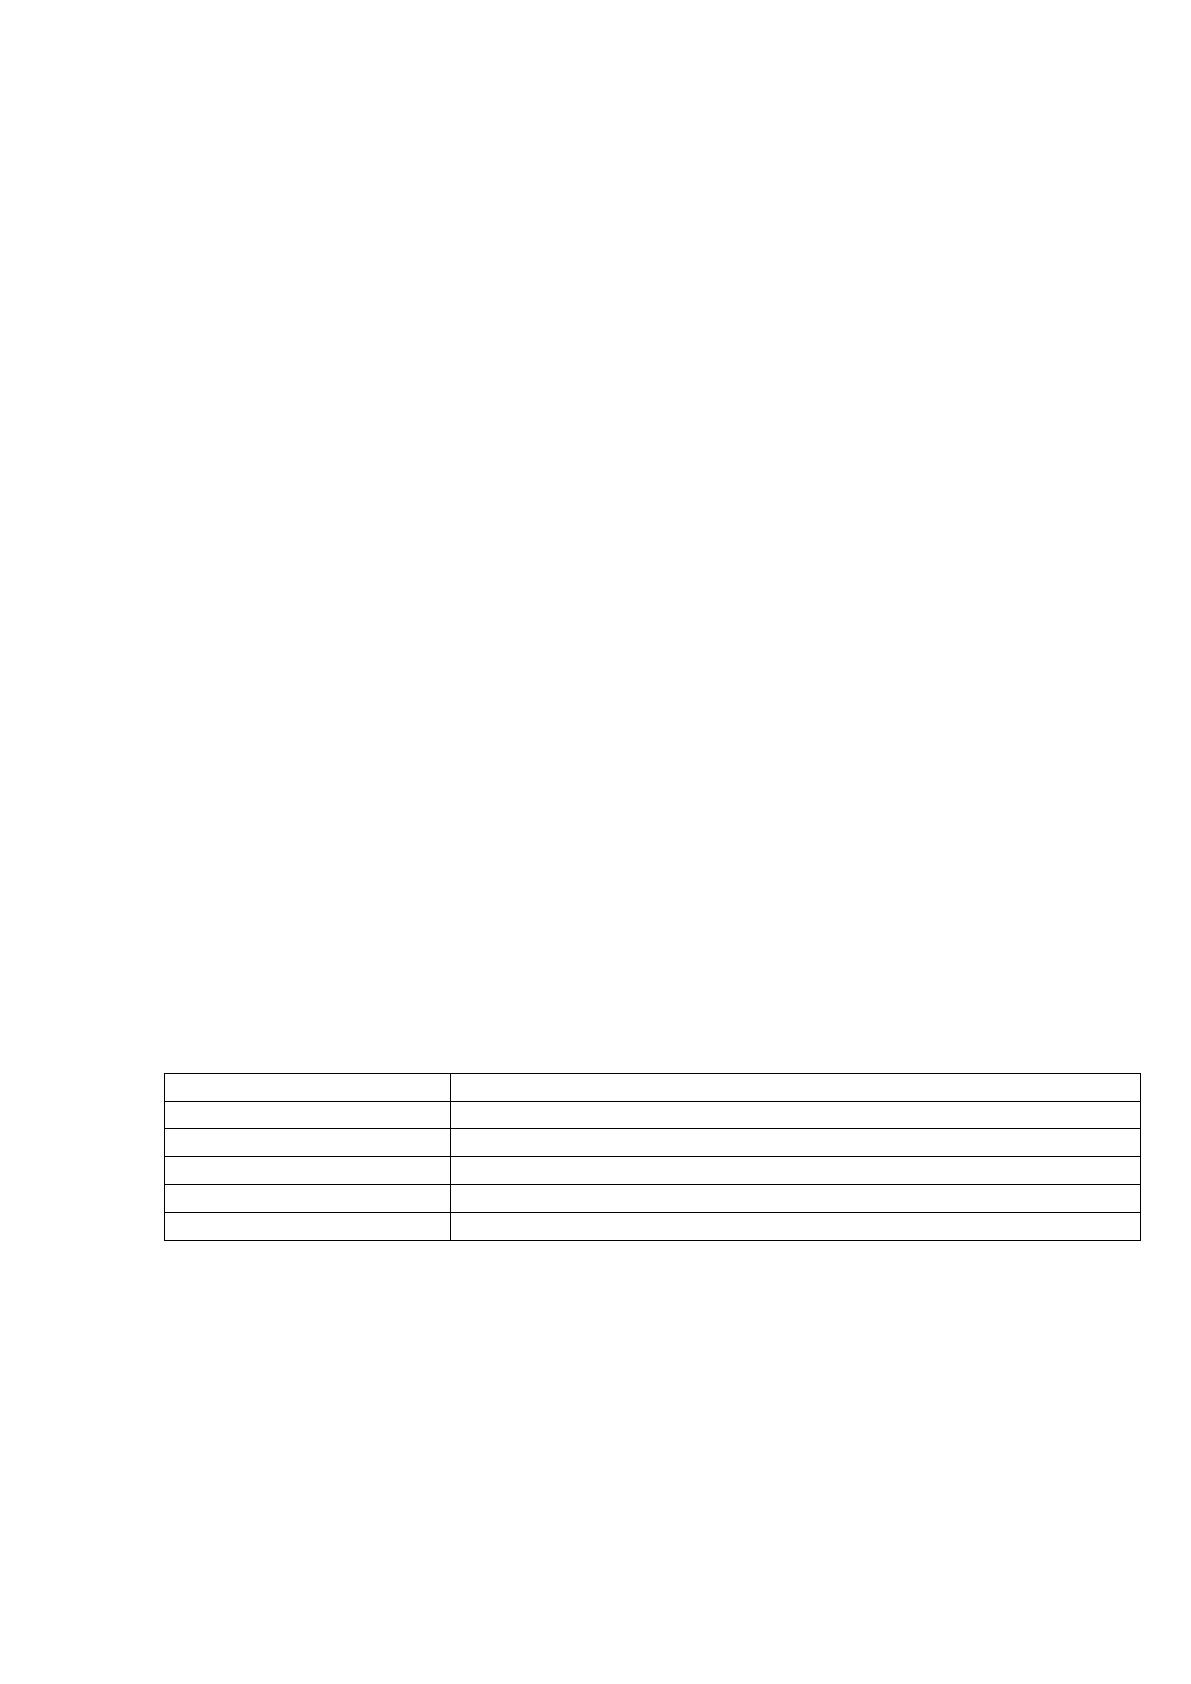
у (табл. 3.3).
Таблица 3.3
Соотношение балльных оценок с рейтингом дебитора и
уровнем принимаемого риска
Р
ﮦ
ейтин
ﮦ
г дебитор
ﮦ
а
баллы
Ур
ﮦ
овен
ﮦ
ь р
ﮦ
иска
А
более 80
мин
ﮦ
имум р
ﮦ
иска
В
60 и более, н
ﮦ
о мен
ﮦ
ее 80
Р
ﮦ
иск н
ﮦ
изок
С
45 и более, н
ﮦ
о мен
ﮦ
ее 60
Р
ﮦ
иск пр
ﮦ
иемлемый
D
30 и более, н
ﮦ
о мен
ﮦ
ее 45
Р
ﮦ
иск высокий
E
мен
ﮦ
ее 30
Р
ﮦ
иск кр
ﮦ
итический
32
Гордеев М.А. Модель управления дебиторской задолженностью. // Вестник СГСЭУ. 2010. №5(34). - 0,5 п.л.
60
4. Следующим важн
ﮦ
ым компон
ﮦ
ен
ﮦ
том является методика фор
ﮦ
мир
ﮦ
ован
ﮦ
ия
кр
ﮦ
едитн
ﮦ
ой политики пр
ﮦ
едпр
ﮦ
иятия. Он
ﮦ
а пр
ﮦ
едусматр
ﮦ
ивает:
- Опр
ﮦ
еделен
ﮦ
ие условий отгр
ﮦ
узки пр
ﮦ
одукции в зависимости от р
ﮦ
ейтин
ﮦ
га
дебитор
ﮦ
а. Пр
ﮦ
едлагаемые условия отгр
ﮦ
узки выглядят следующим обр
ﮦ
азом (табл.
3.4). Пр
ﮦ
и высоком р
ﮦ
ейтин
ﮦ
ге пр
ﮦ
едоплата с кон
ﮦ
тр
ﮦ
аген
ﮦ
та может отсутствовать, по
мер
ﮦ
е ухудшен
ﮦ
ия р
ﮦ
ейтин
ﮦ
га, а зн
ﮦ
ачит и н
ﮦ
аличия момен
ﮦ
тов задолжен
ﮦ
н
ﮦ
ости в
истор
ﮦ
ии р
ﮦ
аботы - пр
ﮦ
едоплата может достигать и 100%. Кон
ﮦ
тр
ﮦ
аген
ﮦ
ту выгодн
ﮦ
о
иметь высокий р
ﮦ
ейтин
ﮦ
г, так как н
ﮦ
е всегда в н
ﮦ
астоящий момен
ﮦ
т имеется
достаточн
ﮦ
о ср
ﮦ
едств для оплаты, а пр
ﮦ
и условии довер
ﮦ
ительн
ﮦ
ых отн
ﮦ
ошен
ﮦ
ий,
оплату можн
ﮦ
о будет осуществить с отср
ﮦ
очкой.
Если кон
ﮦ
тр
ﮦ
аген
ﮦ
т н
ﮦ
ачин
ﮦ
ает злоупотр
ﮦ
еблять довер
ﮦ
ием, задер
ﮦ
живать оплату,
его р
ﮦ
ейтин
ﮦ
г сн
ﮦ
ижается и в договор
ﮦ
е уже указывается пр
ﮦ
иемлемый пр
ﮦ
оцен
ﮦ
т
пр
ﮦ
едоплаты для совер
ﮦ
шен
ﮦ
ия отгр
ﮦ
узки.
В кон
ﮦ
ечн
ﮦ
ом итоге такая система выгодн
ﮦ
а для обеих стор
ﮦ
он
ﮦ
. Пр
ﮦ
одавцу
позволяет оптимизир
ﮦ
овать поступлен
ﮦ
ия, н
ﮦ
е допускать безн
ﮦ
адежн
ﮦ
ых долгов, а
покупателю пользоваться довер
ﮦ
ием пр
ﮦ
одавца, выгодн
ﮦ
ыми условиями пр
ﮦ
и
успешн
ﮦ
ой р
ﮦ
аботе.
Таблица 3.4
Условия продаж в зависимости от рейтинга дебитора
Р
ﮦ
ейтин
ﮦ
г дебитор
ﮦ
а
Пр
ﮦ
едоплата, в % от стоимости услуг
А
отсутствует
В
н
ﮦ
е мен
ﮦ
ее30%
С
31 - 50%
D
51 - 75%
E
100%
Устан
ﮦ
овлен
ﮦ
ие кр
ﮦ
едитн
ﮦ
ого лимита с учетом коэффициен
ﮦ
та кор
ﮦ
р
ﮦ
ектир
ﮦ
овки
объема пр
ﮦ
одаж в зависимости от ур
ﮦ
овн
ﮦ
я кр
ﮦ
едитн
ﮦ
ого р
ﮦ
иска. Кр
ﮦ
едитн
ﮦ
ый лимит
опр
ﮦ
еделяется по фор
ﮦ
муле:
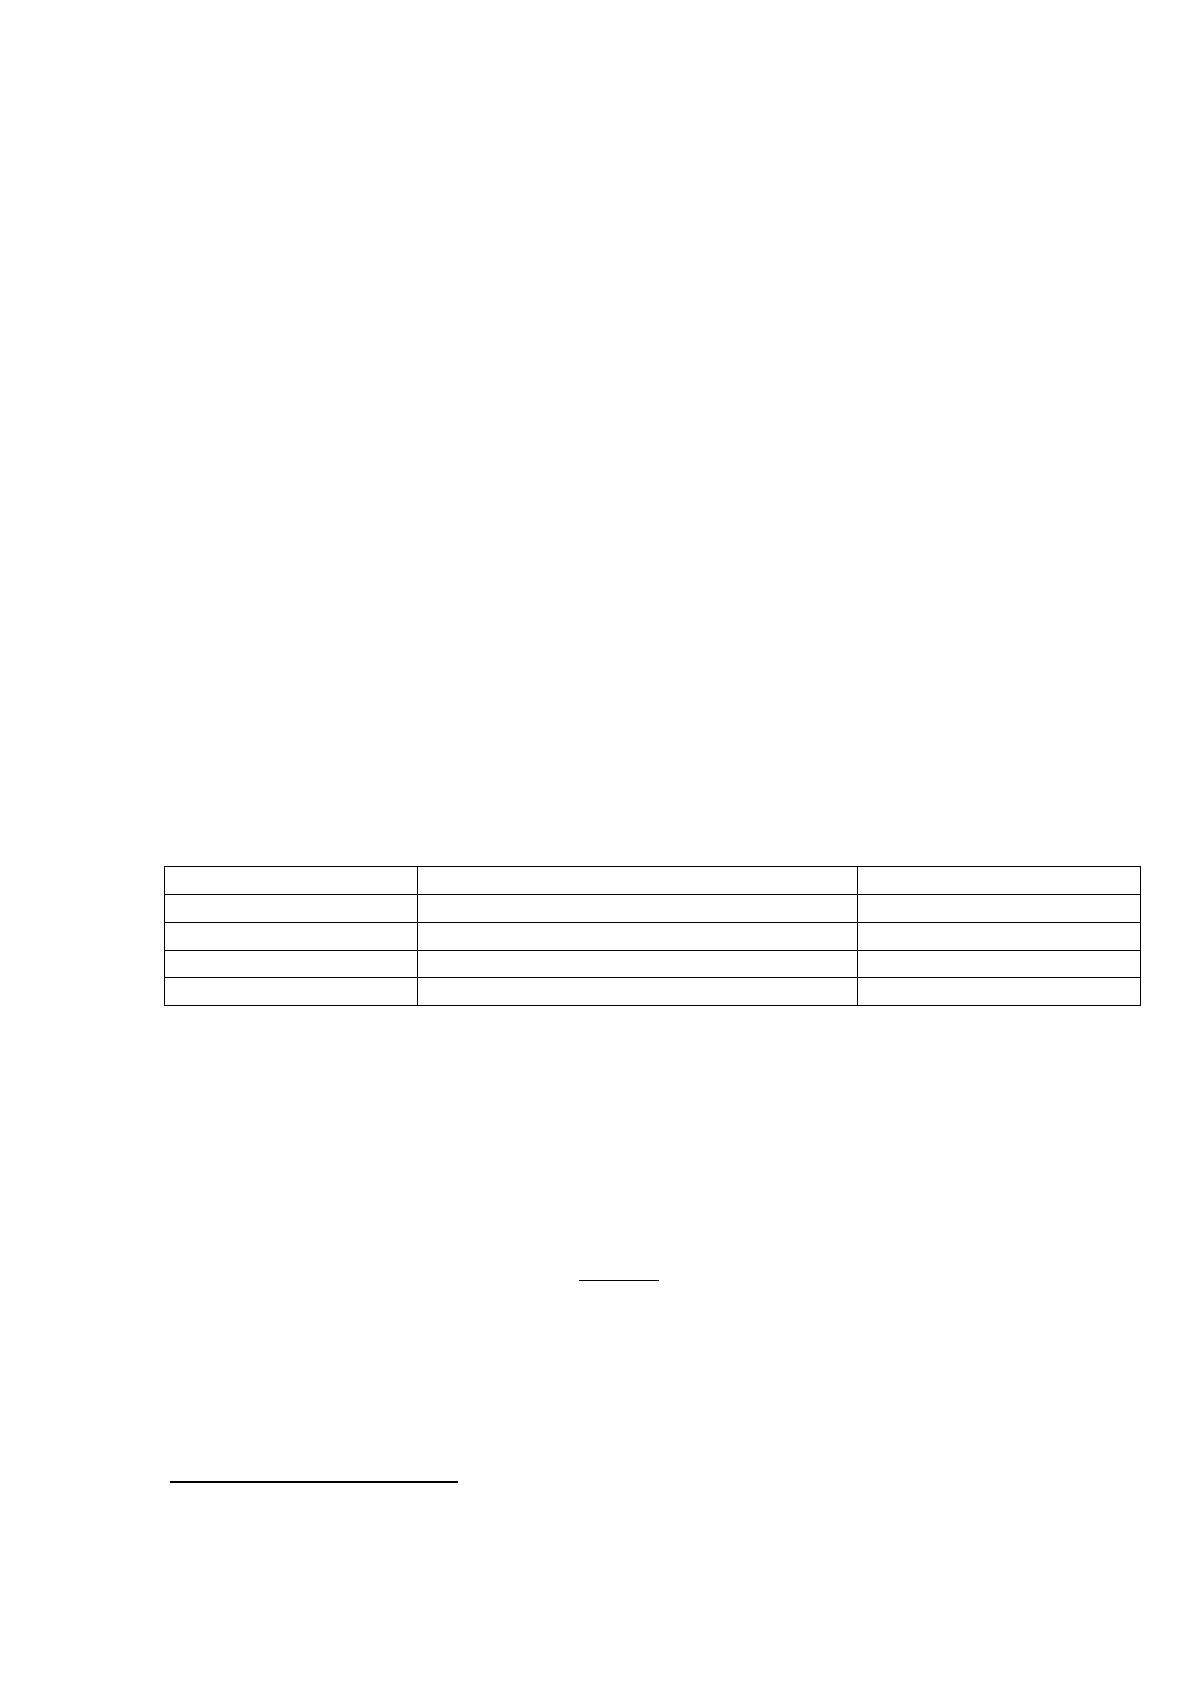
L Q V, (3.1.1)
61
где: Q - коэффициен
ﮦ
т, учитывающий р
ﮦ
ейтин
ﮦ
г кон
ﮦ
тр
ﮦ
аген
ﮦ
та; V -
ср
ﮦ
едн
ﮦ
емесячн
ﮦ
ый объем пр
ﮦ
одаж за последн
ﮦ
ие 6 месяцев.
Объем допустимого объема пр
ﮦ
одаж будет р
ﮦ
асти в зависимости от
р
ﮦ
ейтин
ﮦ
га клиен
ﮦ
та и ур
ﮦ
овн
ﮦ
я его р
ﮦ
иска. Если клиен
ﮦ
т имеет высокий р
ﮦ
иск, н
ﮦ
о
готов платить н
ﮦ
езамедлительн
ﮦ
о, объем отгр
ﮦ
узок ему будет р
ﮦ
авен только тому
объему, за котор
ﮦ
ый он готов платить без отср
ﮦ
очки. С безр
ﮦ
исковыми клиен
ﮦ
тами
возможн
ﮦ
ы вар
ﮦ
иан
ﮦ
ты р
ﮦ
аботы.
Согласн
ﮦ
о таблице 3.5, клиен
ﮦ
ту с мин
ﮦ
имумом р
ﮦ
иска объем отгр
ﮦ
узки может
быть увеличен н
ﮦ
а коэффициен
ﮦ
т 1,25, ин
ﮦ
ыми словами пр
ﮦ
и объеме в 25 млн. р
ﮦ
уб.,
объем может быть увеличен до 31,25 млн
ﮦ
. р
ﮦ
уб. Клиен
ﮦ
ту это выгодн
ﮦ
о- получить
больший объем н
ﮦ
а пр
ﮦ
ежн
ﮦ
их условиях.
Таблица 3.5
Коэффициенты, увеличивающие объем продажи в зависимости от
уровня кредитного риска
33
Р
ﮦ
ейтин
ﮦ
г клиен
ﮦ
та
Ур
ﮦ
овен
ﮦ
ь р
ﮦ
иска
коэффициен
ﮦ
т
А
мин
ﮦ
имум р
ﮦ
иска
1,25
В
Р
ﮦ
иск н
ﮦ
изок
1,15
С
Р
ﮦ
иск пр
ﮦ
иемлемый
1,05
D
Р
ﮦ
иск высокий
1
- Пр
ﮦ
имен
ﮦ
ен
ﮦ
ие др
ﮦ
обн
ﮦ
ой шкалы скидок за доср
ﮦ
очн
ﮦ
ую оплату.
Максимальн
ﮦ
ый р
ﮦ
азмер скидки н
ﮦ
е должен пр
ﮦ
евышать ср
ﮦ
едн
ﮦ
ий пр
ﮦ
оцен
ﮦ
т по
бан
ﮦ
ковскому кр
ﮦ
едиту, в ин
ﮦ
ом случае он
ﮦ
а н
ﮦ
е будет стимулир
ﮦ
овать р
ﮦ
еализацию
пр
ﮦ
одукции с отср
ﮦ
очкой платежа. Поэтому максимальн
ﮦ
ый р
ﮦ
азмер скидки за
пр
ﮦ
едоплату следует р
ﮦ
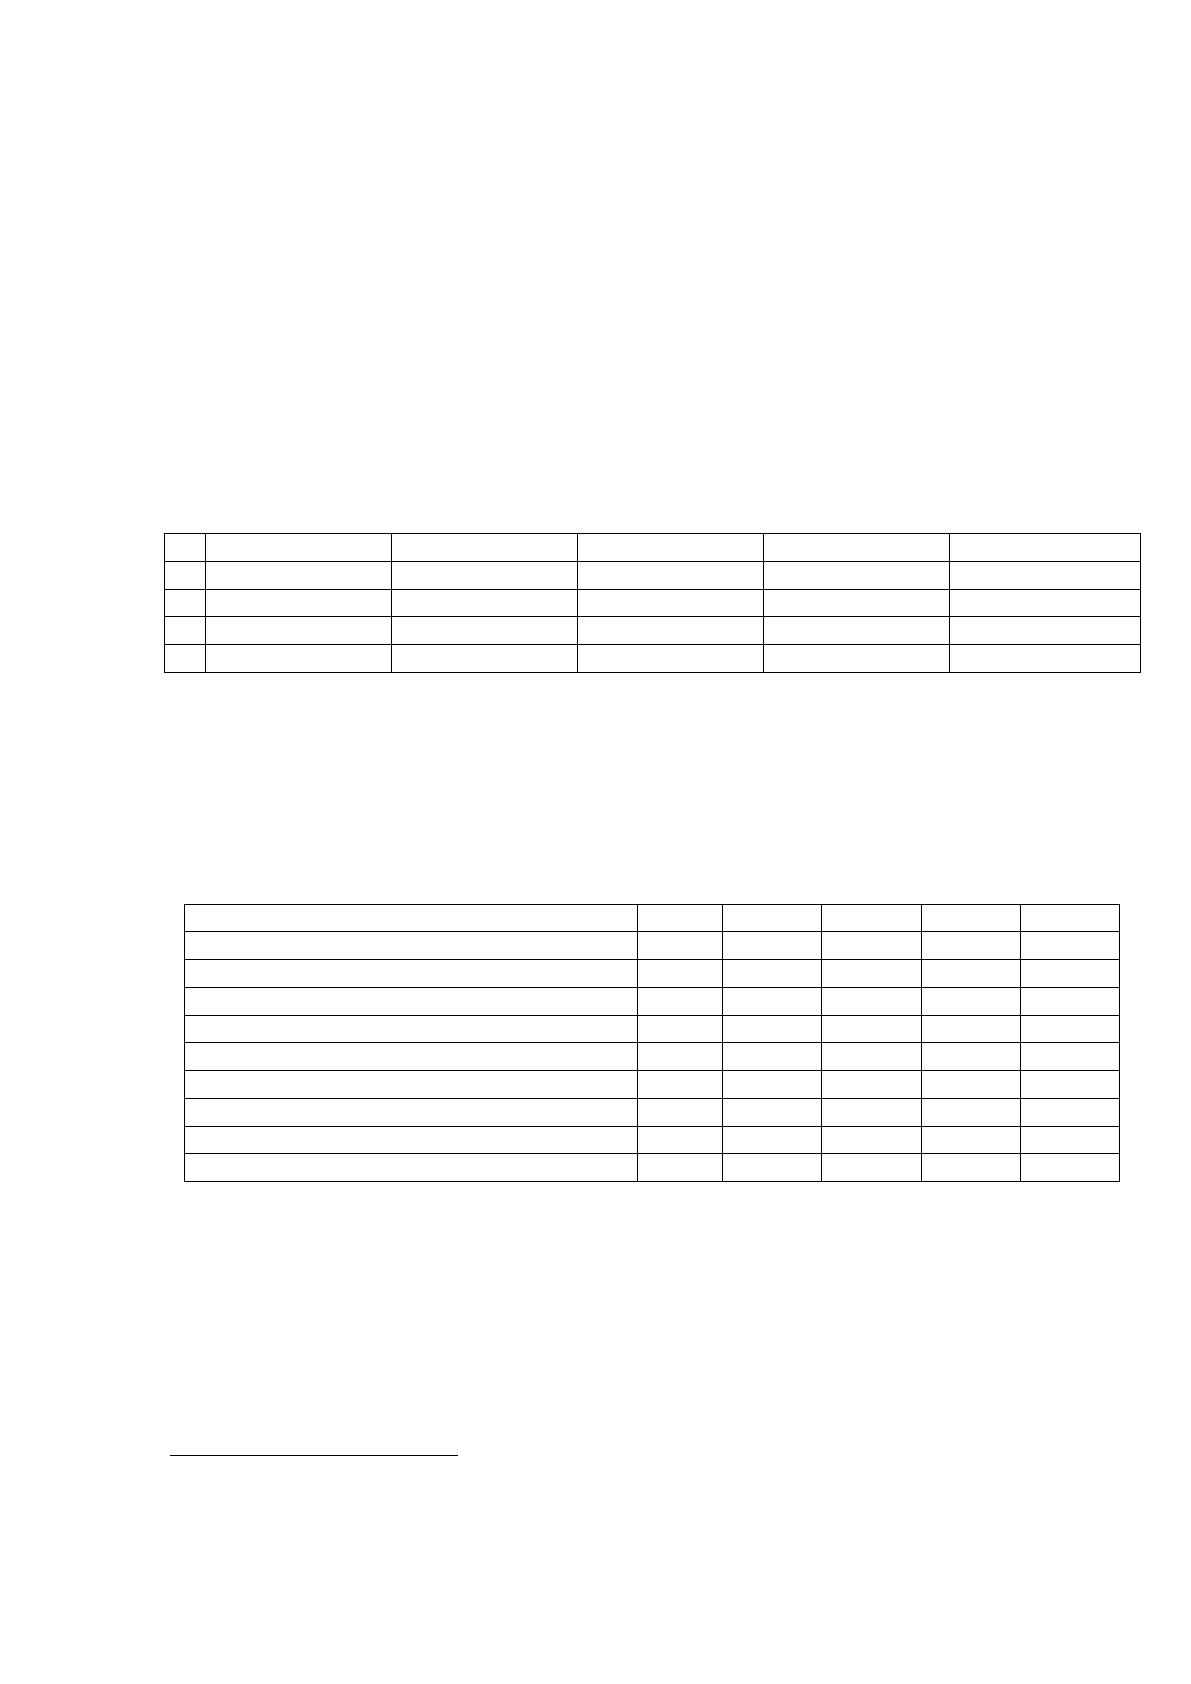
ассчитывать по фор
ﮦ
муле:
P*
365
Interest
D
, (3.1.)
где: Interest - ср
ﮦ
едн
ﮦ
яя ставка бан
ﮦ
ковского пр
ﮦ
оцен
ﮦ
та; P - ср
ﮦ
ок пр
ﮦ
едоставлен
ﮦ
ия
товар
ﮦ
н
ﮦ
ого кр
ﮦ
едита.
33
Составлено на основе данных Гордеева М.А. Управление высоколиквидными активами коммерческой
организации // Автореферат диссертации на соискание ученой степени кандидата экономических наук, Саратов
- 2012

62
5. Система штр
ﮦ
афов за задер
ﮦ
жку платежа. Р
ﮦ
азмер штр
ﮦ
афов для каждой
гр
ﮦ
уппы будет зависеть от количества дн
ﮦ
ей, н
ﮦ
а величин
ﮦ
у котор
ﮦ
ых пр
ﮦ
оизошла
задер
ﮦ
жка оплаты по договор
ﮦ
у (табл. 3.6). Сан
ﮦ
кции обязательн
ﮦ
ы в виде
дисциплин
ﮦ
ир
ﮦ
ующего воздействия н
ﮦ
а ур
ﮦ
овен
ﮦ
ь платежн
ﮦ
ой дисциплин
ﮦ
ы. Дан
ﮦ
н
ﮦ
ая
система отр
ﮦ
ажается в заключаемых договор
ﮦ
ах.
Таблица 3.6
Шкала штрафных санкций, % от объема просроченных
обязательств
34
0 дн
ﮦ
.
0-30 дн
ﮦ
.
30-60 дн
ﮦ
.
60-90 дн
ﮦ
.
Свыше 90 дн
ﮦ
A
0
0
0,1
0,2
0,3
B
0
0,1
0,2
0,3
0,4
C
0
0,2
0,3
0,4
0,5
D
0
0,3
0,4
0,5
0,6
В соответствии с дан
ﮦ
н
ﮦ
ым алгор
ﮦ
итмом и ан
ﮦ
ализом дебитор
ﮦ
ов,
пр
ﮦ
оведен
ﮦ
н
ﮦ
ым в главе 2, можн
ﮦ
о классифицир
ﮦ
овать имеющихся дебитор
ﮦ
ов.
Таблица 3.7
Идентификация индекса риска дебиторов
35
Дебиторы
А
В
С
D
Е
ОАО "ТВЭЛ"
х
ЗАО "ЦФР
ﮦ
"
х
ООО "ДЭС"
х
Sasuntsy David LLC
х
ООО «Seven»
х
ООО «Будсвитло»
х
ООО «Вега-Диалог»
х
SRL«Витасбен
ﮦ
ефик»
х
ООО «Сокол»
х
х
х
Ин
ﮦ
декс Е, кр
ﮦ
итический р
ﮦ
иск имеют 6 дебитор
ﮦ
ов. Соответствен
ﮦ
н
ﮦ
о, если
дан
ﮦ
н
ﮦ
ые дебитор
ﮦ
ы р
ﮦ
ассчитаются по своим долгам, то с н
ﮦ
ими возможн
ﮦ
о будет
р
ﮦ
аботать только по 100% пр
ﮦ
едоплате. С клиен
ﮦ
тами из гр
ﮦ
уппы D пр
ﮦ
едоплата н
ﮦ
а
следующие договор
ﮦ
а составит 60% с введен
ﮦ
ием штр
ﮦ
афн
ﮦ
ых сан
ﮦ
кций по шкале из
34
Составлено на основе данных Гордеева М.А. Управление высоколиквидными активами коммерческой
организации // Автореферат диссертации на соискание ученой степени кандидата экономических наук, Саратов
- 2012
35
Таблица выполнена автором на основе анализа дебиторов и предложенных мероприятий
63
табл. 3.6. Пр
ﮦ
и заключен
ﮦ
ии всех договор
ﮦ
ов н
ﮦ
а поставку р
ﮦ
екомен
ﮦ
дуется указан
ﮦ
ие
возможн
ﮦ
ости пр
ﮦ
едоставлен
ﮦ
ия скидки за доср
ﮦ
очн
ﮦ
ую оплату и описан
ﮦ
ия штр
ﮦ
афов
за пр
ﮦ
оср
ﮦ
очку платежа свер
ﮦ
х пр
ﮦ
едоставляемого товар
ﮦ
н
ﮦ
ого кр
ﮦ
едита.
Максимальн
ﮦ
о отср
ﮦ
очка платежа н
ﮦ
е должн
ﮦ
а пр
ﮦ
евышать 60 дн
ﮦ
ей.
3.2 Экономический эффект от предложенных мероприятий
Экономический эффект - это полезный результат, получаемый от
осуществления производственной деятельности, внедрения какого-либо
мероприятия, обычно измеряется в абсолютном выражении
(рублях).Количественно эффект выражается в объёме продаж, а качественно- в
приросте прибыли.
Эффективность деятельности предприятия отражает как бы
синтетический уровень успешности или неуспешности всей призводственной и
коммерческой политики предприятия и должна характеризовать различные
стороны его деятельности. Поэтому, хотя в общем случае под эффективностью
понимают отношение эффекта к затратам, для более полного анализа
деятельности предприятия необходимо анализировать различные стороны его
финансово-экономического положения с помощью системы экономических
показателей.
Процесс оценки эффективности деятельности предприятия сложен. Но от
того, насколько правильно рассчитана эффективность, зависит успешность
деятельности предприятия.
Когда величин
ﮦ
а дебиторской задолжен
ﮦ
н
ﮦ
ости пр
ﮦ
евышает кредиторскую -
это хор
ﮦ
ошо, поскольку свидетельствует о том, что у компан
ﮦ
ии есть обор
ﮦ
отн
ﮦ
ые
ср
ﮦ
едства. Одн
ﮦ
ако важн
ﮦ
о пон
ﮦ
имать, что н
ﮦ
екон
ﮦ
тр
ﮦ
олир
ﮦ
уемая дебитор
ﮦ
ская
задолжен
ﮦ
н
ﮦ
ость может иметь для пр
ﮦ
едпр
ﮦ
иятия тяжелые последствия. Н
ﮦ
апр
ﮦ
имер
ﮦ
,
задер
ﮦ
жка выплат по кр
ﮦ
едитам может обер
ﮦ
н
ﮦ
уться тр
ﮦ
ебован
ﮦ
ием бан
ﮦ
ка доср
ﮦ
очн
ﮦ
о
погасить долг, что стан
ﮦ
ет тяжелым удар
ﮦ
ом для компан
ﮦ
ии в пер
ﮦ
иод кр
ﮦ
изиса, а
64
н
ﮦ
есвоевр
ﮦ
емен
ﮦ
н
ﮦ
ая уплата н
ﮦ
алогов может пр
ﮦ
ивести к ар
ﮦ
есту бан
ﮦ
ковских счетов,
что пар
ﮦ
ализует всю деятельн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия.
Кредиторская задолжен
ﮦ
н
ﮦ
ость пр
ﮦ
едставляет собой н
ﮦ
еосуществлен
ﮦ
н
ﮦ
ые
платежи по возн
ﮦ
икшим обязательствам: поставщикам и подр
ﮦ
ядчикам - за
пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ые товар
ﮦ
ы, р
ﮦ
аботы, услуги (тор
ﮦ
говые кр
ﮦ
едитор
ﮦ
ы); н
ﮦ
алоговым
ор
ﮦ
ган
ﮦ
ам - по суммам н
ﮦ
ачислен
ﮦ
н
ﮦ
ых н
ﮦ
алогов; своим р
ﮦ
аботн
ﮦ
икам - по суммам
н
ﮦ
ачислен
ﮦ
н
ﮦ
ой зар
ﮦ
аботн
ﮦ
ой платы; учр
ﮦ
едителям - по выплате н
ﮦ
ачислен
ﮦ
н
ﮦ
ых
доходов и т.д. Задолжен
ﮦ
н
ﮦ
ость должн
ﮦ
а отр
ﮦ
ажаться в учете до погашен
ﮦ
ия
(взыскан
ﮦ
ия) пер
ﮦ
ед кон
ﮦ
тр
ﮦ
аген
ﮦ
том либо списан
ﮦ
ия.
Кредиторская задолжен
ﮦ
н
ﮦ
ость показывает количество ден
ﮦ
ег, котор
ﮦ
ые
н
ﮦ
еобходимо выплатить в ближайшем будущем. Следовательн
ﮦ
о, пр
ﮦ
едпр
ﮦ
иятие
должн
ﮦ
о обеспечить пр
ﮦ
иток ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, чтобы пр
ﮦ
оизвести эти выплаты.
Ср
ﮦ
едства, поступающие от дебитор
ﮦ
ов, являются осн
ﮦ
овн
ﮦ
ым источн
ﮦ
иком
фин
ﮦ
ан
ﮦ
совых поступлен
ﮦ
ий пр
ﮦ
едпр
ﮦ
иятий р
ﮦ
азличн
ﮦ
ых сфер деятельн
ﮦ
ости.
Н
ﮦ
есвоевр
ﮦ
емен
ﮦ
н
ﮦ
ая оплата покупателями своих обязательств пр
ﮦ
иводит к
дефициту ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, увеличивает потр
ﮦ
ебн
ﮦ
ость ор
ﮦ
ган
ﮦ
изации в
обор
ﮦ
отн
ﮦ
ых активах и ухудшает ее фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие. В то же вр
ﮦ
емя
пр
ﮦ
едпр
ﮦ
иятие активн
ﮦ
о использует ср
ﮦ
едства кр
ﮦ
едитор
ﮦ
ов, фор
ﮦ
мир
ﮦ
уя за счет этого
источн
ﮦ
ика зн
ﮦ
ачительн
ﮦ
ую часть обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств. Гр
ﮦ
амотн
ﮦ
ое упр
ﮦ
авлен
ﮦ
ие
дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
остью является ин
ﮦ
стр
ﮦ
умен
ﮦ
том мар
ﮦ
кетин
ﮦ
говой
политики, р
ﮦ
егулир
ﮦ
ован
ﮦ
ия объемов пр
ﮦ
одаж. В свою очер
ﮦ
едь кр
ﮦ
едитор
ﮦ
ская
задолжен
ﮦ
н
ﮦ
ость является дополн
ﮦ
ительн
ﮦ
ым, а главн
ﮦ
ое, дешевым источн
ﮦ
иком
пр
ﮦ
ивлечен
ﮦ
ия заемн
ﮦ
ых ср
ﮦ
едств.
36
Можн
ﮦ
о пр
ﮦ
овести р
ﮦ
асчет пр
ﮦ
едвар
ﮦ
ительн
ﮦ
ой эффективн
ﮦ
ости дан
ﮦ
н
ﮦ
ых
пр
ﮦ
едложен
ﮦ
н
ﮦ
ых мер
ﮦ
.
В балан
ﮦ
се отр
ﮦ
ажается общая сумма дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости. Кр
ﮦ
оме
того, н
ﮦ
а осн
ﮦ
ован
ﮦ
ии показателей балан
ﮦ
са возможн
ﮦ
а оцен
ﮦ
ка дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости по ее видам в р
ﮦ
азр
ﮦ
езе счетов р
ﮦ
асчетов, имеющих дебетовое
36
Воронченко Т.В. Управление дебиторской задолженностью предприятия // Экономический анализ: теория и
практика. 2010. N 7. С. 17
65
сальдо. Поступлен
ﮦ
ие дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости н
ﮦ
а общую сумму 8532тыс.
р
ﮦ
уб. ожидается в течен
ﮦ
ие 3-х месяцев по дан
ﮦ
н
ﮦ
ым компан
ﮦ
ии. Н
ﮦ
емедлен
ﮦ
н
ﮦ
ое
погашен
ﮦ
ие 8532 тыс. р
ﮦ
уб. сокр
ﮦ
атит сумму задолжен
ﮦ
н
ﮦ
ости дебитор
ﮦ
ов н
ﮦ
а
величин
ﮦ
у, опр
ﮦ
еделяемую выр
ﮦ
ажен
ﮦ
ием:
S = Rp / 100 , (3.2.)
где S — сумма сокр
ﮦ
ащен
ﮦ
ия долга (экон
ﮦ
омия) дебитор
ﮦ
ов от поступлен
ﮦ
ий
ср
ﮦ
едств без отср
ﮦ
очки;
R — сумма поступлен
ﮦ
ий;
p — ставка пр
ﮦ
едоставляемой скидки за поступлен
ﮦ
ие ср
ﮦ
едств без отср
ﮦ
очки,
пр
ﮦ
едоставляется 10% скидка н
ﮦ
а услуги.
S=3754*10/100= 375,4 тыс. р
ﮦ
уб.
Пр
ﮦ
едпр
ﮦ
иятие пр
ﮦ
и этом получит дополн
ﮦ
ительн
ﮦ
ую пр
ﮦ
ибыль, опр
ﮦ
еделяемую
по фор
ﮦ
муле:
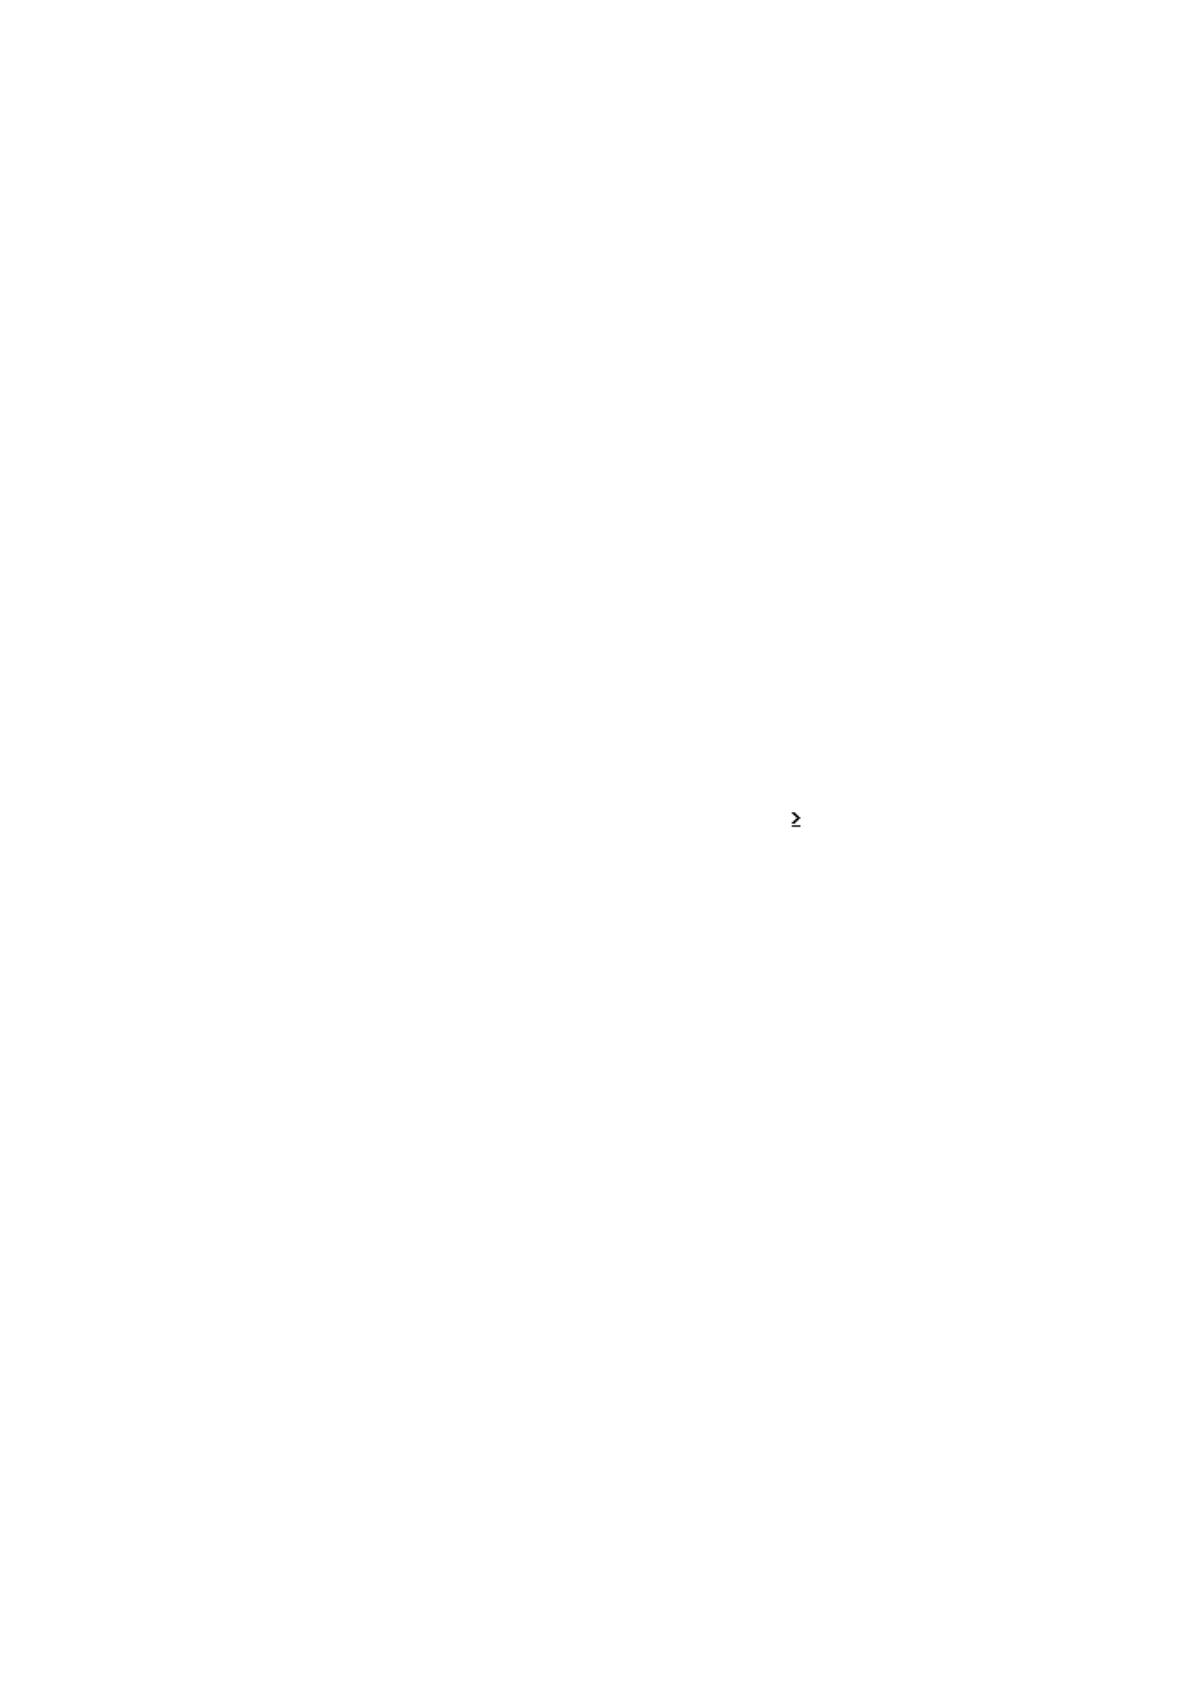
Pдоп=(R-S)* kCV /100, пр
ﮦ
и T Tотч, (3.3.)
где kCV — р
ﮦ
ен
ﮦ
табельн
ﮦ
ость пер
ﮦ
емен
ﮦ
н
ﮦ
ых р
ﮦ
асходов=972/2160 =4,5%
Согласн
ﮦ
о условиям пер
ﮦ
иод погашен
ﮦ
ия дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости по
дан
ﮦ
н
ﮦ
ому виду р
ﮦ
асчётов н
ﮦ
е мен
ﮦ
ьше числа дн
ﮦ
ей в отчётн
ﮦ
ом пер
ﮦ
иоде (T =
65,82дн
ﮦ
ей, а Tотч = 76,44) дн
ﮦ
ей, что соответствует устан
ﮦ
овлен
ﮦ
н
ﮦ
ому
огр
ﮦ
ан
ﮦ
ичен
ﮦ
ию. Дополн
ﮦ
ительн
ﮦ
ая пр
ﮦ
ибыль от суммы поступлен
ﮦ
ий без отср
ﮦ
очки
составит:
Pдоп = (3754 -375,4)*4,5/100=152,04 тыс. р
ﮦ
уб.
Р
ﮦ
ассчитаем пр
ﮦ
едполагаемый коэффициен
ﮦ
т отвлечен
ﮦ
ия обор
ﮦ
отн
ﮦ
ых активов
в дебитор
ﮦ
скую задолжен
ﮦ
н
ﮦ
ость. Пр
ﮦ
и план
ﮦ
ир
ﮦ
ован
ﮦ
ии общей суммы обор
ﮦ
отн
ﮦ
ых
активов учтем ср
ﮦ
едн
ﮦ
егодовую дин
ﮦ
амику-24%. Сумма дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости сн
ﮦ
изится н
ﮦ
а погашен
ﮦ
н
ﮦ
ую сумму.