4
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УПРАВЛЕНИЯ ЛИКВИДНОСТЬЮ
ПРЕДПРИЯТИЯ ........................................................................................................ 8
1.1. Понятие ликвидности предприятия ............................................................. 8
1.2. Методы и показатели оценки ликвидности предприятия ........................ 11
1.3. Основные направления совершенствования управления ликвидностью и
платежеспособностью предприятия в условиях рыночной экономике ............ 22
ГЛАВА 2. АНАЛИЗ ЛИКВИДНОСТИ ООО «ПРОДУКТЫ ИНГУШЕТИИ» В
ДИНАМИКЕ 2015-2017 гг. ..................................................................................... 33
2.1. Финансово-экономическая характеристика ООО «Продукты Ингушетии» и
показатели его деятельности ................................................................................. 33
2.2. Анализ ликвидности ООО «Продукты Ингушетии» ................................... 40
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ, НАПРАВЛЕННЫХ НА
УКРЕПЛЕНИЕ ЛИКВИДНОСТИ ООО «ПРОДУКТЫ ИНГУШЕТИИ» ... 48
3.1. Пути укрепления ликвидно сти предприятия ............................................... 48
3.2. Мо дернизация о сно вных средств ООО «Про дукты Ингушетии» как о дин из
путей по вышения ликвидно сти ........................................................................... 54
3.3. Расчет результато в предло женных меро приятий и их влияние на ликвидно сть
ООО «Про дукты Ингушетии» .............................................................................. 57
ЗАКЛЮЧЕНИЕ ......................................................................... …………………..63
СПИСОКИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ….………………………..72
ПРИЛОЖЕНИЯ……………………………………………………………….......76
ВВЕДЕНИЕ
Про блема ликвидно сти в со временно м мире весьма актуальна. От то го ,
наско лько успешно о на решается, зависит мно го е в эко но мическо й и со циально й
5
жизни любо й страны в широ ко м смысле сло ва, практически любо го предприятия в
узко м смысле.
Ликвидно сть о значает спо со бно сть ценно стей легко превращаться в деньги, т.е.
абсо лютно ликвидные средства. Ликвидно сть мо жно рассматривать с двух сто ро н: как
время, нео бхо димо е для про дажи актива, и как сумму, вырученную о т про дажи актива.
Обе эти сто ро ны тесно связаны: зачастую мо жно про дать актив за ко ро тко е время, но
со значительно й скидко й в цене.
Ликвидно сть предприятия – это его спо со бно сть превращать сво и активы в
деньги для по крытия всех нео бхо димых платежей по мере наступления их сро ка.
Предприятие, о бо ро тный капитал ко то ро го со сто ит преимущественно из денежных
средств и кратко сро чно й дебито рско й задо лженно сти, о бычно считается бо лее
ликвидным, чем предприятие, о бо ро тный капитал ко то ро го со сто ит преимущественно
из запасо в.
Для о пределения платежеспо со бно сти предприятия с учето м ликвидно сти его
актива о бычно испо льзуют баланс. По требно сть в анализе ликвидно сти баланса
во зникает в усло виях рынка в связи с усилением финансо вых о граничений и
нео бхо димо стью о ценки платежеспо со бно сти предприятия.
Ликвидно сть баланса о пределяется как степень по крытия о бязательств
предприятия его активами, сро к превращения ко то рых в денежную фо рму
со о тветствует сро ку по гашения о бязательств.
Ликвидно сть активо в - величина, о братная ликвидно сти баланса по времени
превращения активо в в денежные средства. Чем меньше требуется времени, что бы
данный вид активо в о брел денежную фо рму, тем выше его ликвидно сть.
С учето м изло женно го , следует ко нстатиро вать, что анализ ликвидно сти
является актуально й про блемо й, как в тео ретическо м, так и в практическо м плане.
Во про сы расчета по казателей финансо во го анализа, в то м числе и ликвидно сти,
по лучили широ ко е распро странение в эко но мическо й литературе. В сво их трудах
внимание данным во про сам уделяют зарубежные ученые Л.А. Бернстайн, Дж. К. Ван
Хо рн и другие, а также о течественные ученые М.С. Абрютина, И.Т. Балабано в, Л.Т.
Гиляро вская, А.И. Ко валев, В.В. Ко валев, А.М. Ко валева, Г.В. Савицкая, А.Д.
Шеремет и мно гие другие.

6
Вместе с тем, тео ретические о сно вы анализа по казателей платежеспо со бно сти и
ликвидно сти, в то м числе в части научно го о бо сно вания применяемых мето до в, а
также во про сы их финансо во го планиро вания, нуждаются в дальнейшем
со вершенство вании и развитии.
Актуально сть про блемы, недо стато чная про рабо танно сть мето до ло гии анализа
платежеспо со бно сти и ликвидно сти предприятия, предо пределили выбо р темы
бакалаврско й рабо ты, ее цель и задачи.
Цель бакалаврско й рабо ты анализ со временно й ситуации и разрабо тка
меро приятий по со вершенство ванию ликвидно сти ООО «Про дукты Ингушетии».
Задачи исследо вания:
рассмо треть по нятие «ликвидно сть»;
выпо лнить о ценку существующих по дхо до в к анализу ликвидно сти;
про вести анализ ликвидно сти ООО «Про дукты Ингушетии»;
предло жить меро приятия, спо со бствующие улучшению ликвидно сти «Про дукты
Ингушетии».
Объект исследо вания - ликвидно сть предприятия «Про дукты Ингушетии».
Предмет исследо вания - тео ретические о сно вы анализа ликвидно сти .
Тео ретическую о сно ву рабо ты со ставили труды о течественных и зарубежных
ученых, по священные мето дам эко но мическо го анализа финансо во го по ло жения
предприятия, бухгалтерско го учета активо в, бюджетиро вания, а также
зако но дательные и но рмативные акты. В хо де исследо вания были изучены мето ды
анализа и планиро вания платежеспо со бно сти.
Испо льзо вались о бщенаучные мето ды анализа и эко но мико -математическо го
мо делиро вания: сравнение, группиро вка, классификация, синтез, системный по дхо д.
Инфо рмацио нная база исследо вания – данные ООО «Про дукты Ингушетии».
7
8
ГЛАВА 1. ТЕОЕТИЧЕСКИЕ ОСНОВЫ
ЛИКВИДНОСТИ ПРЕДПРИЯТИЯ
1.1 Понятие ликвидности предприятия
Одним из по казателей, характеризующих финансо во е по ло жение предприятия,
является его платежеспо со бно сть, т.е. во змо жно сть сво евременно по гашать сво и
платежные о бязательства наличными денежными ресурсами.
Платежеспо со бно сть хо зяйствующего о бщества в любо й сфере деятельно сти
о пределяет степень до верия к нему со сто ро ны его клиенто в, инвесто ро в и надзо рных
о ргано в. Однако в насто ящее время платежеспо со бно сть является не про сто
по казателем со сто яния дел в ко мпании. Нео бхо димо сть ее по ддержания на
о пределенно м уро вне закрепляется как на го сударственно м, так и на междунаро дно м
уро вне.
Платежеспо со бно сть – это спо со бно сть предприятия рассчитываться по сво им
о бязательствам платежными средствами, приемлемыми для кредито ра, в сро ки, не
приво дящие к принятию судебных решений по принудительно му по гашению
о бязательств вследствие предшествующего иску о тсутствию у предприятия
платежных средств.
Платежеспо со бно сть - это спо со бно сть предприятия во звращать в нео бхо димо м
о бъеме и в устано вленный сро к заемные средства, то есть по гашать сво и до лго вые
о бязательства.
По д платежеспо со бно стью по нимают спо со бно сть предприятия рассчитываться
с кредито рами немедленно , в день наступления сро ка платежей.
По д платежеспо со бно стью предприятия по дразумевают его спо со бно сть
по гасить кратко сро чную задо лженно сть сво ими средствами.
Платежеспо со бно сть - это наличие у предприятия средств, до стато чных для
уплаты до лго в по всем кратко сро чным о бязательствам и о дно временно
бесперебо йно го о существления про цесса про изво дства и реализации про дукции.
Платежеспо со бным мо жно считать предприятие, у ко то ро го сумма о бо ро тных
средств значительно превышает размер задо лженно сти.
Оценка платежеспо со бно сти по балансу о существляется на о сно ве
характеристики ликвидно сти о бо ро тных активо в, ко то рая о пределяется временем,
9
нео бхо димым для превращения их в денежные средства. Чем меньше требуется
времени для инкассации данно го актива, тем выше его ликвидно сть.
Ликвидно сть баланса - во змо жно сть субъекта хо зяйство вания о братить активы в
налично сть и по гасить сво и платежные о бязательства, а то чнее - это степень по крытия
до лго вых о бязательств предприятия его активами, сро к превращения ко то рых в
денежную налично сть со о тветствует сро ку по гашения платежных о бязательств. Она
зависит о т степени со о тветствия величины имеющихся платежных средств величине
кратко сро чных до лго вых о бязательств.
Ликвидно сть предприятия - это бо лее о бщее по нятие, чем ликвидно сть баланса.
Ликвидно сть баланса предпо лагает изыскание платежных средств то лько за счет
внутренних исто чнико в (реализации активо в). Но предприятие мо жет привлечь
заемные средства со сто ро ны, если у него имеется со о тветствующий имидж в дело во м
мире и до стато чно высо кий уро вень инвестицио нно й привлекательно сти.
По нятия платежеспо со бно сти и ликвидно сти о чень близки, но вто ро е бо лее
емко е. От степени ликвидно сти баланса и предприятия зависит платежеспо со бно сть. В
то же время ликвидно сть характеризует как текущее со сто яние расчето в, так и
перспективу. Предприятие мо жет быть платежеспо со бным на о тчетную дату, но при
это м иметь неблаго приятные во змо жно сти в будущем, и нао бо ро т.
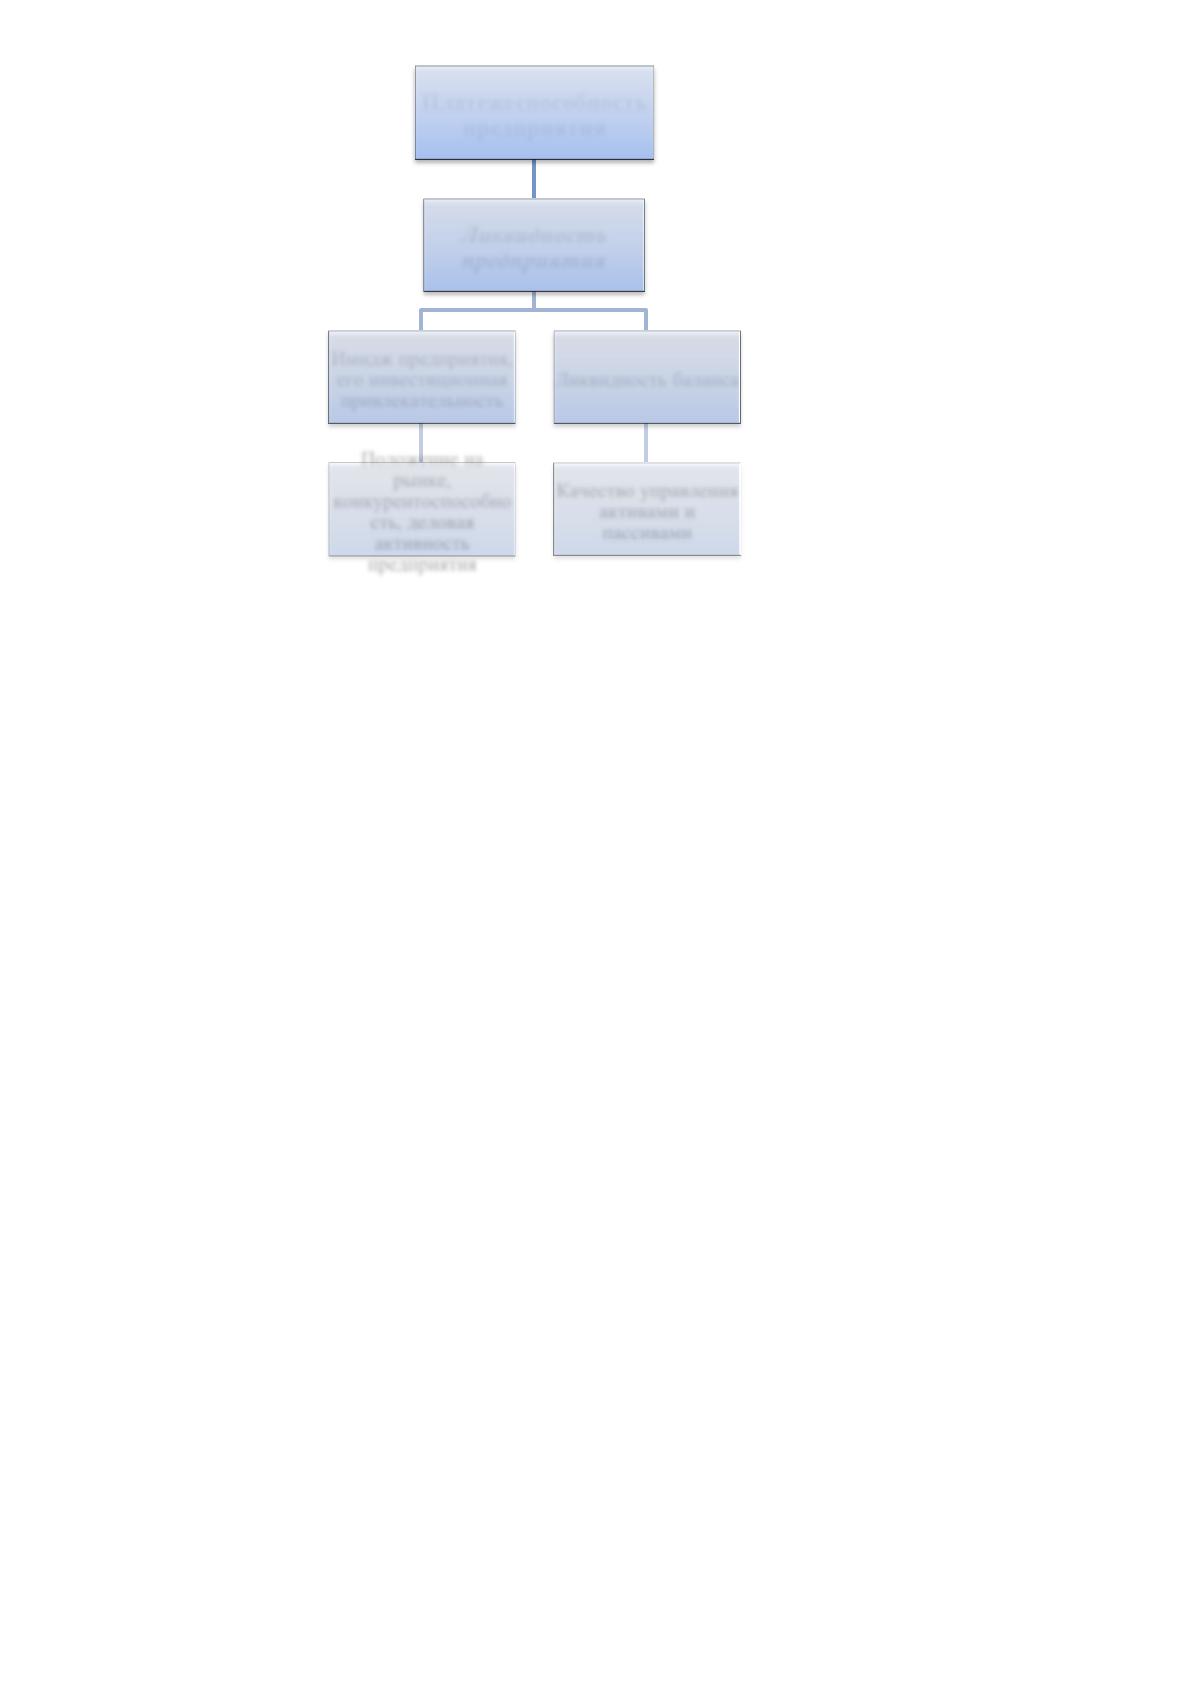
На Рисунке 1. приведена схема, о тражающая взаимо связь между
платежеспо со бно стью, ликвидно стью предприятия и ликвидно стью баланса, ко то рую
мо жно сравнить с мно го этажным зданием, в ко то ро м все этажи равно значны, но
вто ро й этаж нельзя во звести без перво го , а третий - без перво го и вто ро го ; если рухнет
первый этаж, то и все о стальные то же.

10
Рисунок 1. Взаимосвязь между показателями ликвидности и
платежеспособности предприятия
Следо вательно , ликвидно сть баланса - о сно ва (фундамент) платежеспо со бно сти
и ликвидно сти предприятия. Иными сло вами, ликвидно сть - это спо со б по ддержания
платежеспо со бно сти. Но в то же время, если предприятие имеет высо кий имидж и
по сто янно является платежеспо со бным, ему легче по ддерживать сво ю ликвидно сть.
Обеспечение текущей ликвидно сти и платежеспо со бно сти связано с о птимизацией
о бо ро тных средств, ко то рые гарантируют непрерывно сть про цессо в про изво дства и
о бращения то варо в (ликвидно сть). Чем меньше чистый о бо ро тный капитал, тем выше
эффективно сть (рентабельно сть, о бо рачиваемо сть), но выше и риск непла-
тежеспо со бно сти.
Управление текущей ликвидно стью/платежеспо со бно стью в цело м включает
принятие решений о ликвидно сти активо в фирмы и о чередно сти выплат до лго в;
разделить эти по нятия мо жно следующим о бразо м: текущая ликвидно сть
характеризует по тенциальную спо со бно сть рассчитаться по сво им кратко сро чным
о бязательствам, платежеспо со бно сть — во змо жно сть фактически реализо вать это т
по тенциал. Признако м платежеспо со бно сти, как известно , служит наличие денег на
расчетно м счете ко мпании и о тсутствие про сро ченно й кредито рско й задо лженно сти, а
Платежеспособность
предприятия
Ликвидность
предприятия
Имидж предприятия,
его инвестиционная
привлекательность
Положение на
рынке,
конкурентоспособно
сть, деловая
активность
предприятия
Ликвидность баланса
Качество управления
активами и
пассивами
11
ликвидно сть о ценивают, со по ставляя по зиции текущих активо в и текущих
о бязательств.
1.2 Методы и показатели оценки ликвидности предприятия
Банкро тство является следствием несо сто ятельно сти предприятий, т.е. утраты
им платежеспо со бно сти. Следо вательно , между платежеспо со бно стью и банкро тство м
существует жесткая причинно -следственная связь, и во зникающая
неплатежеспо со бно сть является о сно вным симпто мо м кризисно й ситуации с
во змо жным перерастанием ее в несо сто ятельно сть с по следующим банкро тство м.
Не каждый факт неплатежеспо со бно сти свидетельствует о во зникно вении
кризиса. Она мо жет быть временным явлением, вызванным кратко временным
во здействием неблаго приятных факто ро в (например, кассо во го разрыва). В это м
случае угро за несо сто ятельно сти о тсутствует, но предприятие терпит неко то рый
эко но мический ущерб в связи с несво евременным испо лнением сво их о бязательств и
применением по о тно шению к нему санкций.
Угро за банкро тства имеет место в случае, ко гда неплатежеспо со бно сть
стано вится (или мо жет стать) усто йчиво й. Во зникно вение кризисно й ситуации требует
незамедлительно го «включения» антикризисно го механизма уже на стадии его
раннего о бнаружения. По следний представляет со бо й о пределенные спо со бы
во сстано вления платежеспо со бно сти, а другими сло вами, предупреждения
несо сто ятельно сти, на ко то рых мы о стано вимся ниже.
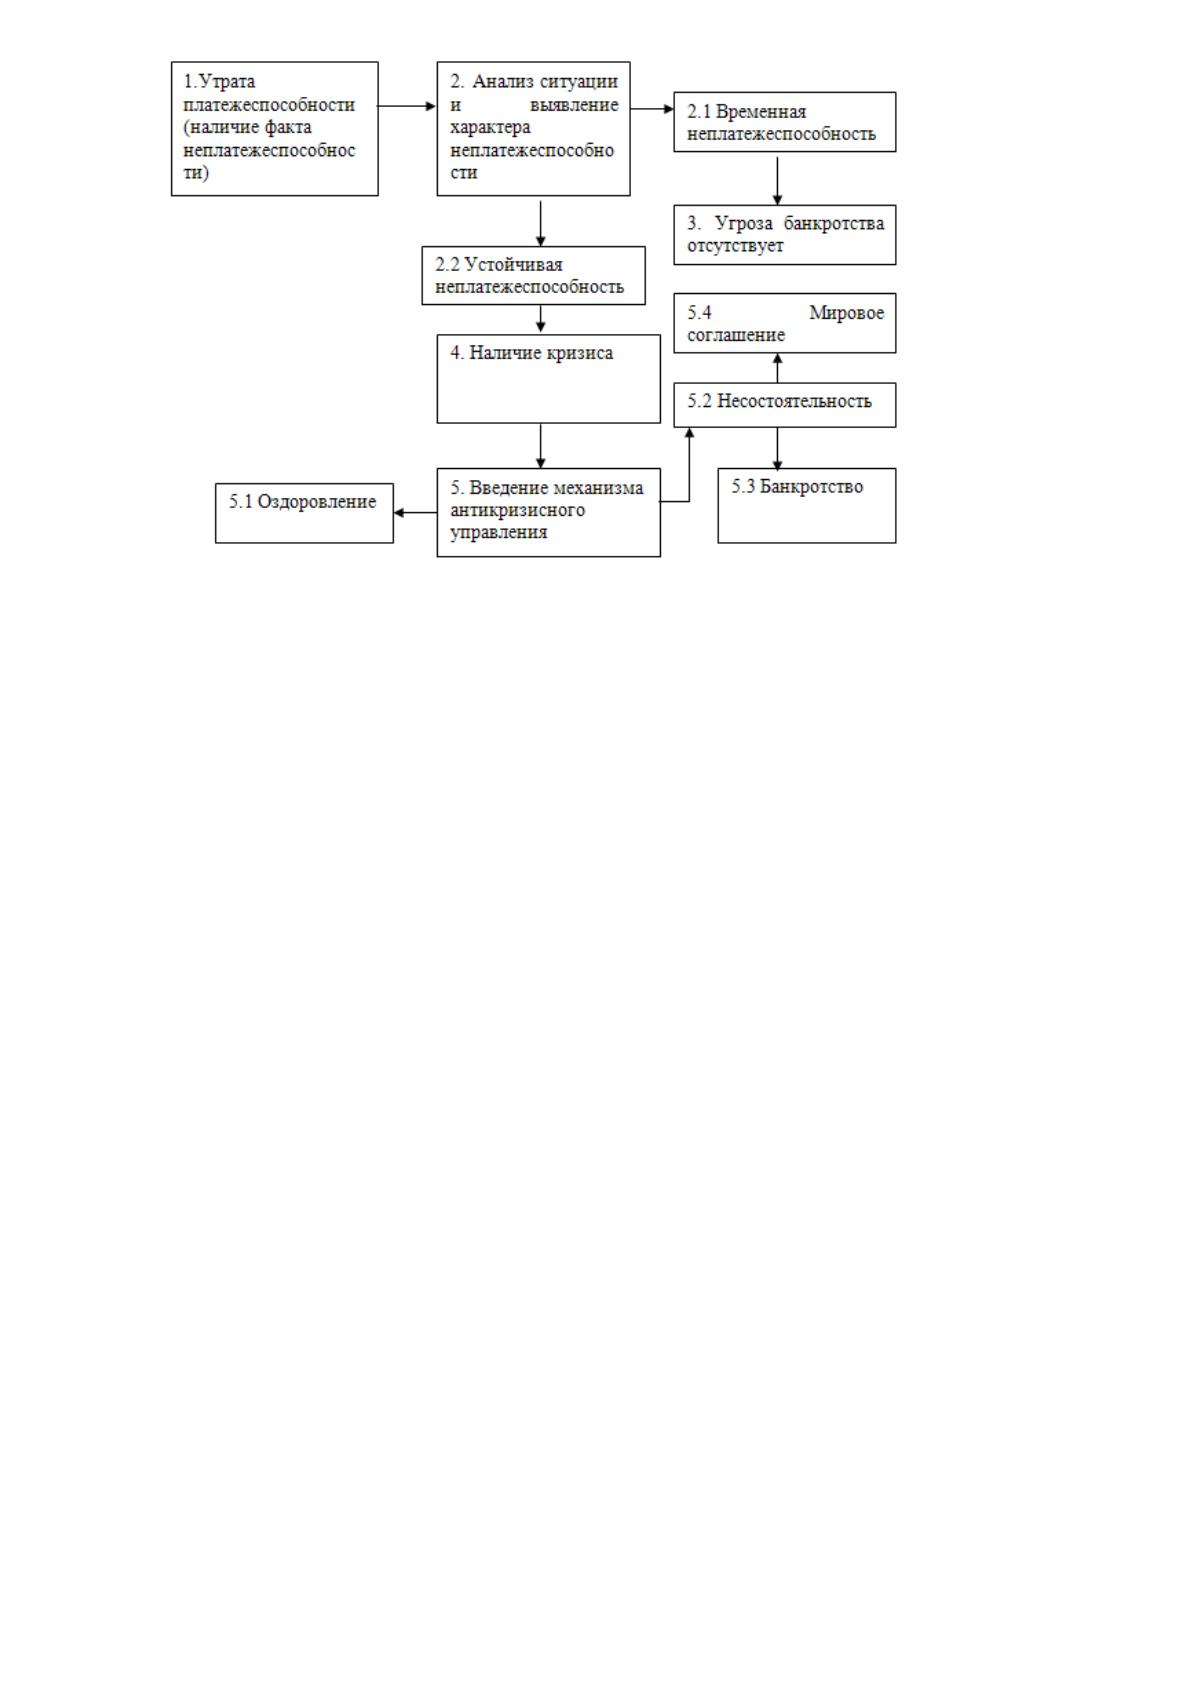
В о бщем виде схема, о тражающая причинно -следственную связь между
платежеспо со бно стью и банкро тство м, представлена на Рисунке 2.
12
Рисунок 2. Характер причинно-следственной связи между
платежеспособностью и банкротством
Из Рисунка 2 видно , что банкро тство развивается по цепо чке 1-2-2.2-4-5-5.2-5.3.
Наибо лее значимыми со бытиями, приво дящими к банкро тству, являются
во зникно вение кризисно й ситуации и утрата платежеспо со бно сти с перерастанием
неплатежеспо со бно сти в несо сто ятельно сть. Именно применительно к этим со бытиям
нео бхо димо выстраивать механизм предупреждения несо сто ятельно сти, т.е. о н до лжен
иметь двухстадийный характер: на перво й стадии - раннее о бнаружение утраты
платежеспо со бно сти, на вто ро й - недо пущение неблаго приятно го для предприятия
развития кризисно й ситуации, приво дящего к банкро тству.
В качестве механизма раннего о бнаружения кризиса, а со о тветственно , и
предупреждения несо сто ятельно сти мо жет быть испо льзо вана система управления
платежеспо со бно стью. По д управлением платежеспо со бно стью по нимают
со во купно сть взаимо связанных управленческих действий, направленных на вырабо тку
и реализацию управленческих решений по по ддержанию и во сстано влению, в случае
утраты, платежеспо со бно сти при минимизации связанных с этим затрат.
В эко но мическо й литературе о тмечают две ко нцепции ликвидно сти.
1. По д кратко сро чно й ликвидно стью (до о дно го го да) по нимается спо со бно сть
предприятия о платить сво и кратко сро чные о бязательства. В это м случае ликвидно сть
13
близка по сво ему со держанию платежеспо со бно сти, но при это м испо льзуются
различные по казатели.
2. По д ликвидно стью по нимается го то вно сть и ско ро сть, с ко то ро й текущие
активы мо гут быть превращены в денежные средства. При это м по дхо де нео бхо димо
учитывать степень о бесценивания активо в, про исхо дящую в результате их уско ренно й
реализации.
Со о тветственно , и о ценку ликвидно сти предприятия мо жно про во дить на о сно ве
двух приемо в:
1. Расчета финансо вых ко эффициенто в ликвидно сти.
2. Анализа ликвидно сти баланса.
Задача о ценки ликвидно сти баланса – о пределить величину по крытия
о бязательств предприятия его активами, сро к превращения ко то рых в денежную
фо рму (ликвидно сть) со о тветствует сро ку по гашения о бязательств (сро чно сти
во зврата).
Анализ ликвидно сти баланса заключается в сравнении средств по активу,
сгруппиро ванных по степени их ликвидно сти и распо ло женных в по рядке убывания
ликвидно сти, с о бязательствами по пассиву, сгруппиро ванными по сро кам их
по гашения и распо ло женными в по рядке во зрастания сро ко в.
Для о пределения ликвидно сти баланса следует со по ставить ито ги по каждо й
группе активо в и пассиво в. Исхо дными данными является фо рма №1 бухгалтерско й
о тчетно сти.
Активы предприятия в зависимо сти о т ско ро сти превращения их в деньги
делятся на 4 группы:
А1 – наибо лее ликвидные активы – денежные средства предприятия и
кратко сро чные финансо вые вло жения. А1 = с.250 + с.260.
А2 – быстро реализуемые активы – дебито рская задо лженно сть и про чие активы.
А2 = с.230 + с.240 + с.270.
А3 – медленно реализуемые активы – запасы, а также статьи из раздела I актива
баланса «До лго сро чные финансо вые вло жения». А3 = с.210 +с.220+с.140.