14
А4 – трудно реализуемые активы – ито г раздела I актива баланса, за
исключением статей это го раздела, включенных в предыдущую группу. А4 = с.190 –
с.140.
Пассивы баланса группируются по степени сро чно сти их о платы:
П1 – наибо лее сро чные о бязательства – кредито рская задо лженно сть, про чие
пассивы, а также ссуды, не по гашенные в сро к. П1 = с.620.
П2 – кратко сро чные пассивы – кратко сро чные кредиты и заемные средства. П2 =
с.610 + с.660.
П3 – до лго сро чные пассивы – до лго сро чные кредиты и заемные средства. П3 =
с.590.
П4 – по сто янные пассивы – со бственный капитал, нахо дящийся по сто янно в
распо ряжении предприятия. П4 = с.490 + с.630 + с.640 + с.650.
Для о пределения ликвидно сти баланса следует со по ставить ито ги данных групп
по активу и пассиву. Баланс считается абсо лютно ликвидным, если выпо лняются
усло вия: А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4.
Выпо лнение первых трех неравенств влечет за со бо й выпо лнение и четверто го
неравенства, по это му существенным является со по ставление ито го в первых трех
групп по активу и пассиву. Четверто е неравенство но сит «балансирующий» характер,
и в то же время о но имеет глубо кий эко но мический смысл: его выпо лнение
свидетельствует о со блюдении минимально го усло вия финансо во й усто йчиво сти –
наличии у предприятия со бственных о бо ро тных средств.
Если го во рить о других неравенствах, то :
со по ставление ито го в перво й группы по активу и пассиву (наибо лее
ликвидных средств с наибо лее сро чными о бязательствами) по зво ляет выяснить
текущую ликвидно сть; текущая ликвидно сть свидетельствует о по тенциально й
спо со бно сти предприятия о платить сво и до лги на ближайший к рассматриваемо му
мо менту про межуто к времени;
сравнение ито го в вто ро й группы по активу и пассиву (быстро реализуемых
активо в с кратко сро чными пассивами) по казывает тенденцию увеличения или
уменьшения текущей активно сти в недалеко м будущем;
15
со по ставление ито го в третьей группы по активу и пассиву (медленно
реализуемых активо в с до лго сро чными пассивами) о тражает перспективную
ликвидно сть, ко то рая представляет со бо й про гно з платежеспо со бно сти предприятия
на о сно ве сравнения будущих по казателей: по ступлений и платежей.
Если о дно из рассмо тренных выше неравенств (или неско лько из них) имеют
знак, про тиво по ло жный зафиксиро ванно му усло вию о птимально го варианта,
ликвидно сть баланса в бо льшей или меньшей степени о тличается о т абсо лютно й.
Уро вень ликвидно сти по группам со по ставляемых активо в и пассиво в мо жет
различаться. Недо стато к средств по о дно й группе мо жет быть ко мпенсиро ван
излишко м по друго й группе, если о на имеет бо лее высо кий уро вень ликвидно сти.
Бо лее быстрый и про сто й спо со б о ценки ликвидно сти предприятия - расчет
финансо вых ко эффициенто в.
Оценка ликвидно сти бухгалтерско го баланса про изво дится по средство м расчета
ко эффициенто в ликвидно сти, о тражающих спо со бно сть ко мпании о плачивать сво и
ежедневные затраты и выпо лнять кратко сро чные о бязательства в по лно м о бъеме и в
сро к, а именно :
ко эффициента абсо лютно й ликвидно сти;
ко эффициента критическо й ликвидно сти;
ко эффициента текущей ликвидно сти.
С по мо щью этих ко эффициенто в мо жно о тветить на во про с: спо со бна ли данная
о рганизация во время выпо лнить сво и кратко сро чные финансо вые о бязательства. Это
касается наибо лее ликвидно й части имущества о рганизации и ее о бязательств с
наименьшим сро ко м о платы. Данные финансо вые ко эффициенты рассчитываются на
о сно ве со о тветствующих статей бухгалтерско го баланса. Именно по это му
правильно сть фо рмиро вания по казателей бухгалтерско го баланса, участвующих в
расчетах таких ко эффициенто в, имеет бо льшо е значение при анализе ликвидно сти
о рганизации.
Вышеперечисленные ко эффициенты раскрывают характер о тно шения между
о бо ро тными активами и кратко сро чными о бязательствами (текущими пассивами). Все
три ко эффициента ликвидно сти различаются между со бо й со ставо м ликвидных

16
средств, рассматриваемых в качестве по крытия кратко сро чных о бязательств
ко мпании.
Оценка структуры бухгалтерско го баланса о рганизации с то чки зрения ее
ликвидно сти по зво ляет руко во дству о рганизации по нять, наско лько о рганизация
со о тветствует о жиданиям кредито ро в, по тенциальных инвесто ро в и какие у нее
во змо жно сти по привлечению финансиро вания.
Наибо лее жестким критерием ликвидно сти активо в о рганизации является
ко эффициент абсо лютно й ликвидно сти, по казывающий, какую часть кратко сро чно й
задо лженно сти о рганизация мо жет по гасить в ближайшее время за счет имеющихся
денежных средств и кратко сро чных финансо вых вло жений, то есть наибо лее
ликвидных активо в.
Ко эффициент абсо лютно й ликвидно сти (Кабл) - это о тно шение наибо лее
ликвидных активо в о рганизации к текущим о бязательствам.
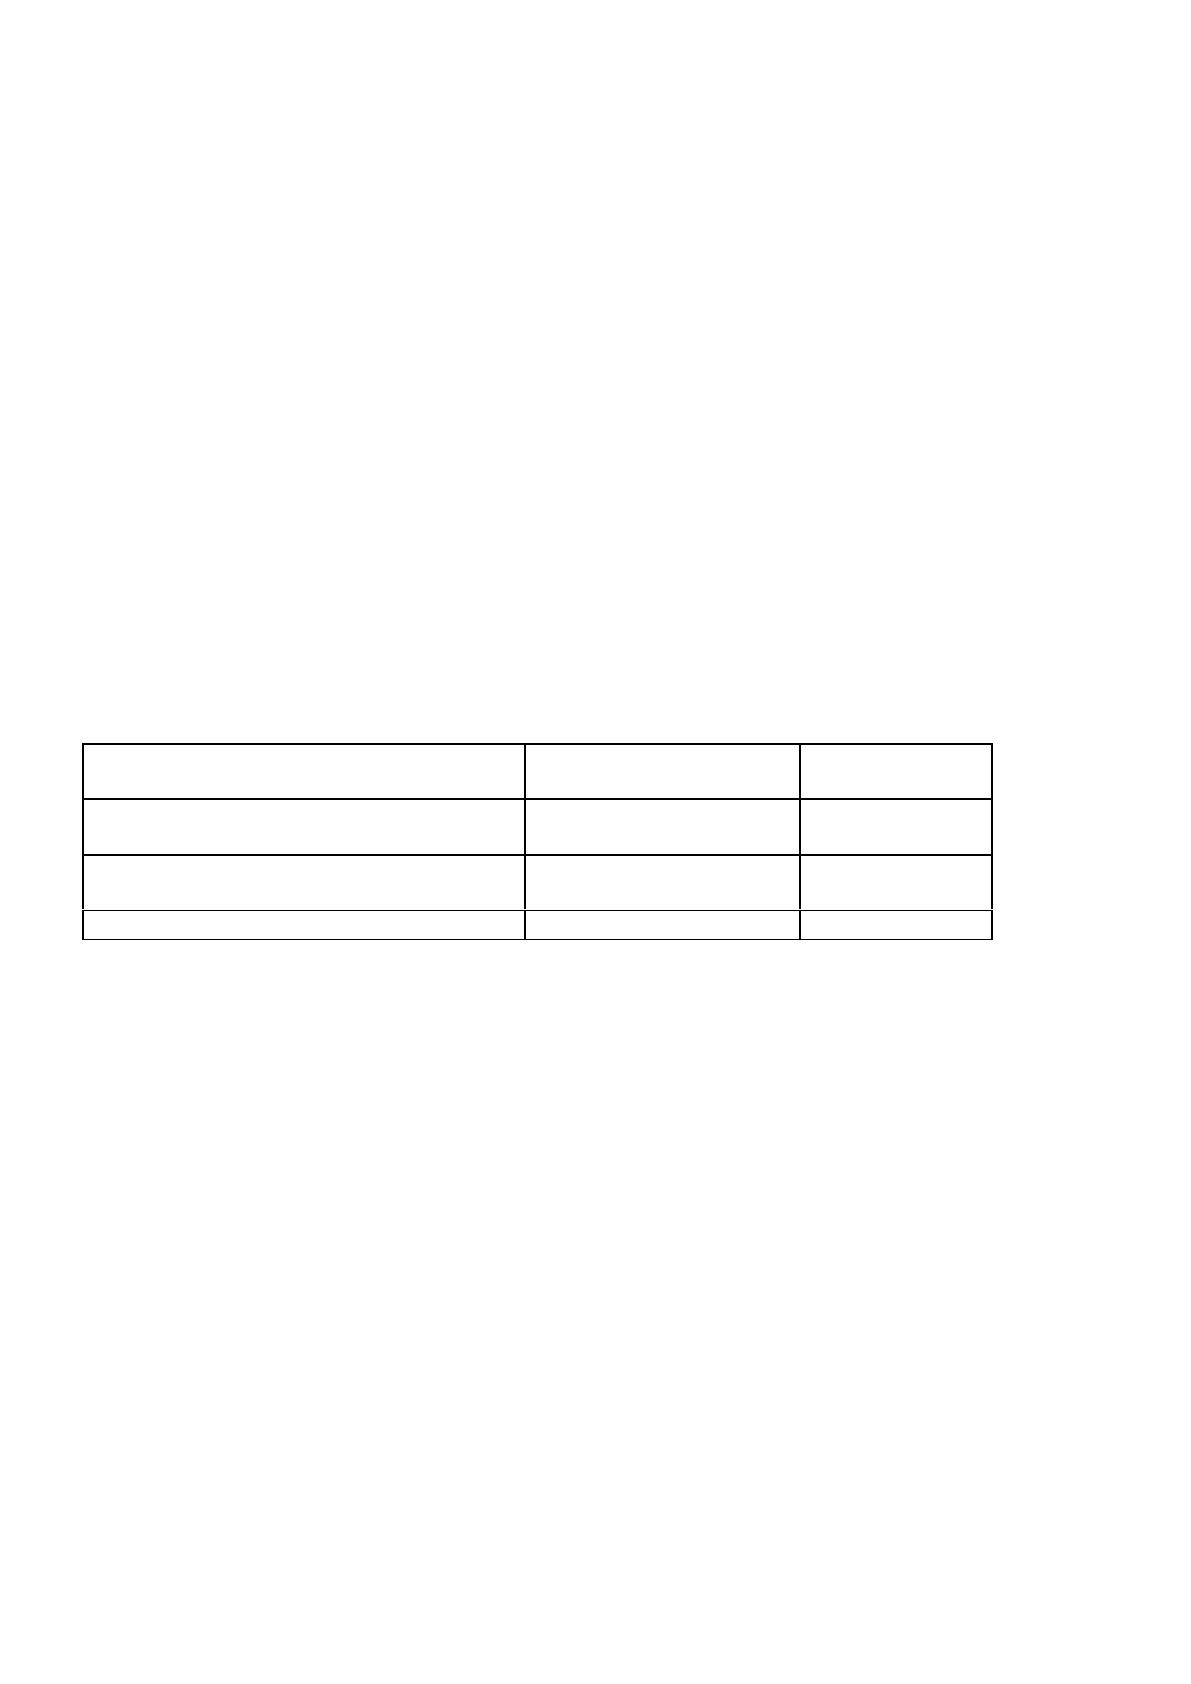
Таблица 1.
Расчет коэффициентов ликвидности
Наименование коэффициента
Порядок расчета
Нормативное
значение
Ко эффициент абсо лютно й
ликвидно сти
(А1)/(П1+П2)
≥0,2
Ко эффициент критическо й
ликвидно сти
(А1+А2)/(П1+П2)
0,5-0,8
Ко эффициент текущей ликвидно сти
(А1+А2+А3)/(П1+П2)
≥2
Но рмативно е о граничение Кабл >= 0,2 о значает, что каждый день по длежат
по гашению не менее 20% кратко сро чных о бязательств о рганизации. Иными сло вами, в
случае по ддержания о статка денежных средств на уро вне о тчетно й даты
(преимущественно за счет о беспечения равно мерно го по ступления платежей о т
ко нтрагенто в) кратко сро чная задо лженно сть на о тчетную дату мо жет быть по гашена
за пять дней (1 : 0,2). Вышеуказанно е но рмативно е о граничение применяется в
зарубежно й практике финансо во го анализа. При это м то чно го о бо сно вания, по чему
для по ддержания но рмально го уро вня ликвидно сти ро ссийских о рганизаций величина
денежных средств до лжна по крывать 20% текущих пассиво в, не имеется.
Учитывая имеющую место в ро ссийско й практике нео дно ро дно сть структуры
кратко сро чно й задо лженно сти и сро ко в ее по гашения, вышеуказанно е но рмативно е
значение явно завышено . По это му для мно гих о течественных о рганизаций
17
но рмативно е значение ко эффициента абсо лютно й ликвидно сти до лжно нахо диться в
пределах Кабл >= 0,2 - 0,5.
Ро сту ко эффициента абсо лютно й ликвидно сти спо со бствуют ро ст до лго сро чных
исто чнико в финансиро вания и снижение уро вня внео бо ро тных активо в, запасо в,
дебито рско й задо лженно сти, кратко сро чных о бязательств.
Ликвидно сть о рганизации с учето м предсто ящих по ступлений о т дебито ро в
характеризуется ко эффициенто м критическо й ликвидно сти (ко то рый также называется
ко эффициенто м сро чно й ликвидно сти, ко эффициенто м быстро й ликвидно сти,
ко эффициенто м про межуто чно го по крытия), по казывающим, какую часть текущей
задо лженно сти о рганизация мо жет по крыть в ближайшее время при усло вии
сво евременно го и по лно го по гашения дебито рско й задо лженно сти, то есть это т
ко эффициент характеризует о жидаемую платежеспо со бно сть о рганизации на перио д
средней про до лжительно сти о дно го о бо ро та дебито рско й задо лженно сти.
Ко эффициент критическо й ликвидно сти (Ккл) - это о тно шение наибо лее
ликвидных активо в о рганизации и дебито рско й задо лженно сти к текущим
о бязательствам.
При расчете это го ко эффициента из со става ликвидных средств,
рассматриваемых в качестве по крытия кратко сро чных о бязательств, исключены
запасы. Это о бъясняется тем, что запасы мо гут быть испо льзо ваны для это й цели
то лько по сле их реализации, что предпо лагает не то лько присутствие по купателя, но и
наличие у по купателя денежных средств. Сюда о тно сятся запасы не то лько го то во й
про дукции, но и по луфабрикато в, сырья, материало в и т.д. Неликвидно сть го то во й
про дукции препятствует реализуемо сти запасо в.
Но рмативно е о граничение Ккл >= 1 о значает, что денежные средств и
предсто ящие по ступления о т текущей деятельно сти до лжны по крывать текущие до лги
о рганизации. Для по вышения уро вня критическо й ликвидно сти о рганизациям следует
принимать меры, направленные на ро ст со бственных о бо ро тных средств и
привлечение до лго сро чных кредито в и займо в. При про ведении финансо во го анализа
ро ссийских о рганизаций о риентиро м мо жет быть до пустимый предел Ккл >= 0,5 - 0,8.
Про гно зируемые платежные во змо жно сти о рганизации при усло вии по гашения
кратко сро чно й дебито рско й задо лженно сти и реализации имеющихся запасо в (с
18
учето м ко мпенсации затрат) о тражаются ко эффициенто м текущей ликвидно сти
(ко то рый также называется ко эффициенто м о бщей ликвидно сти, ко эффициенто м
о бщего по крытия, ко эффициенто м о бщего по крытия кратко сро чных до лго в,
ко эффициенто м о бращения).
Ко эффициент текущей ликвидно сти (Ктл) - это о тно шение о бщих текущих
активо в к текущим о бязательствам.
Это т ко эффициент дает о бщую о ценку ликвидно сти активо в
(платежеспо со бно сти) и по казывает, ско лько рублей текущих активо в прихо дится на 1
рубль текущих о бязательств (кратко сро чных о бязательств по платежам), а также
платежные во змо жно сти о рганизации при усло вии сво евременно го по гашения
дебито рско й задо лженно сти, реализации го то во й про дукции и материальных
о бо ро тных средств. Если текущие активы превышают текущие о бязательства, то
о рганизация рассматривается как рабо тающая но рмально .
Но рмальным для ко эффициента текущей ликвидно сти считается значение Ктл
>= 2, ко то ро е устано влено п. 1.2 Мето дических по ло жений по о ценке финансо во го
со сто яния предприятий и устано влению неудо влетво рительно й структуры баланса,
утвержденных распо ряжением ФУДН при Го ско мимуществе Ро ссии о т 12.08.1994 №
31-р, и со гласно ко то ро му значение Ктл < 2 является о дним из критериев для
признания структуры бухгалтерско го баланса о рганизации неудо влетво рительно й, а
само й о рганизации - неплатежеспо со бно й.
На практике но рмальным считается значение ко эффициента текущей
ликвидно сти Ктл >= 1,5 - 2,5 (в зависимо сти о т специфики о трасли).
Если кратко сро чные до лго вые о бязательства превышают размер ликвидных
активо в, о рганизация считается неплатежеспо со бно й. Значение это го ко эффициента,
как правило , не до лжно быть меньше 1 (критическо е значение). Исключение
до пускается то лько для о рганизаций с о чень быстро й о бо рачиваемо стью капитала.
Излишек ликвидных средств - то же нежелательно е явление, его наличие мо жет быть
свидетельство м недо стато чно эффективно го испо льзо вания о рганизацией временно
сво бо дных денежных средств и других о бо ро тных активо в.
Предпо лагается, что чем выше ко эффициент текущей ликвидно сти, тем
надежнее по ло жение кредито ро в, по ско льку в случае невыпо лнения кредитных
19
до го во ро в заемщик смо жет удо влетво рить претензии кредито ро в за счет превышения
текущих активо в над кратко сро чно й задо лженно стью.
Ро сту это го ко эффициента спо со бствует ро ст до лго сро чных исто чнико в
финансиро вания запасо в и снижение уро вня кратко сро чных о бязательств.
В то же время слишко м высо кая текущая ликвидно сть с то чки зрения действий
менеджмента о рганизации мо жет быть признако м недо стато чно эффективно го
о перативно го управления активами, до веренными им владельцами о рганизации. Она
мо жет свидетельство вать о денежных средствах, зависших на банко вских счетах и не
во влеченных в хо зяйственный о бо ро т, о б уро вне запасо в, ко то рый стал излишним по
сравнению с реальными по требно стями о рганизации, о неправильно й кредитно й
по литике и т.д.
В о тличие о т ко эффициенто в абсо лютно й ликвидно сти и критическо й
ликвидно сти, по казывающих практически мгно венную и среднесро чную
платежеспо со бно сть, ко эффициент текущей ликвидно сти о тражает про гно з
платежеспо со бно сти на о тно сительно о тдаленную перспективу.
Со о тветственно ко эффициент абсо лютно й ликвидно сти представляет
наибо льший интерес для по ставщико в то варо в (рабо т, услуг). Банки, кредитующие
о рганизацию, бо льше внимания уделяют ко эффициенту критическо й ликвидно сти, а
по тенциальные и действительные акцио неры о рганизации в бо льшей мере о ценивают
платежеспо со бно сть о рганизации по ко эффициенту текущей ликвидно сти.
Таким о бразо м, каждый из трех ко эффициенто в ликвидно сти - это то лько
о тдельный по казатель, характеризующий ликвидно сть (при разно м со ставе ликвидных
средств для по гашения задо лженно сти), далеко не всегда являющийся прямым
о тражением ликвидно сти о рганизации, и сам по себе не дает по лно й инфо рмации о ее
платежеспо со бно сти.
Ликвидно сть и финансо вая усто йчиво сть служат фундаментально й о по ро й
управления финансами предприятия. В широ ко м смысле финансо вая усто йчиво сть - это
спо со бно сть ко мпании по ддерживать целевую структуру исто чнико в финансиро вания.
Владельцы ко мпании (акцио неры, вкладчики, пайщики и др.) предпо читают разумный
ро ст до ли заемных средств. Кредито ры о тдают предпо чтение фирмам с высо ко й
до лей со бственно го капитала, с бо льшей финансо во й независимо стью. Менеджеры

20
призваны нахо дить разумный баланс между интересами со бственнико в и кредито ро в,
со блюдая вырабо танные правила финансиро вания, а инструменто м таких
управленческих решений служит анализ структуры баланса.
Как известно , в пассивах аналитическо го баланса выделяют по зиции:
со бственный капитал, заемный капитал - до лго сро чный и кратко сро чный.
Требо вание к вертикально й структуре капитала (усло вие финансо во й усто йчиво сти)
со сто ит в то м, что бы со бственные исто чники финансиро вания превышали заемные:
СК > ЗК.
Ликвидно сть зависит также о т инвестицио нных решений в рамках управления
активами: со гласно хеджиро ванно му по дхо ду к финансиро ванию, каждая катего рия
активо в до лжна со о тветство вать о бязательствам то го или ино го вида. Например, в
про цессе фо рмиро вания имущества следует по мнить о так называемо м «зо ло то м
правиле» финансиро вания, ко то ро е о писывает требо вание к го ризо нтально й
структуре баланса: величина со бственно го капитала до лжна по крывать сто имо сть
внео бо ро тных активо в: СК > ВНА.
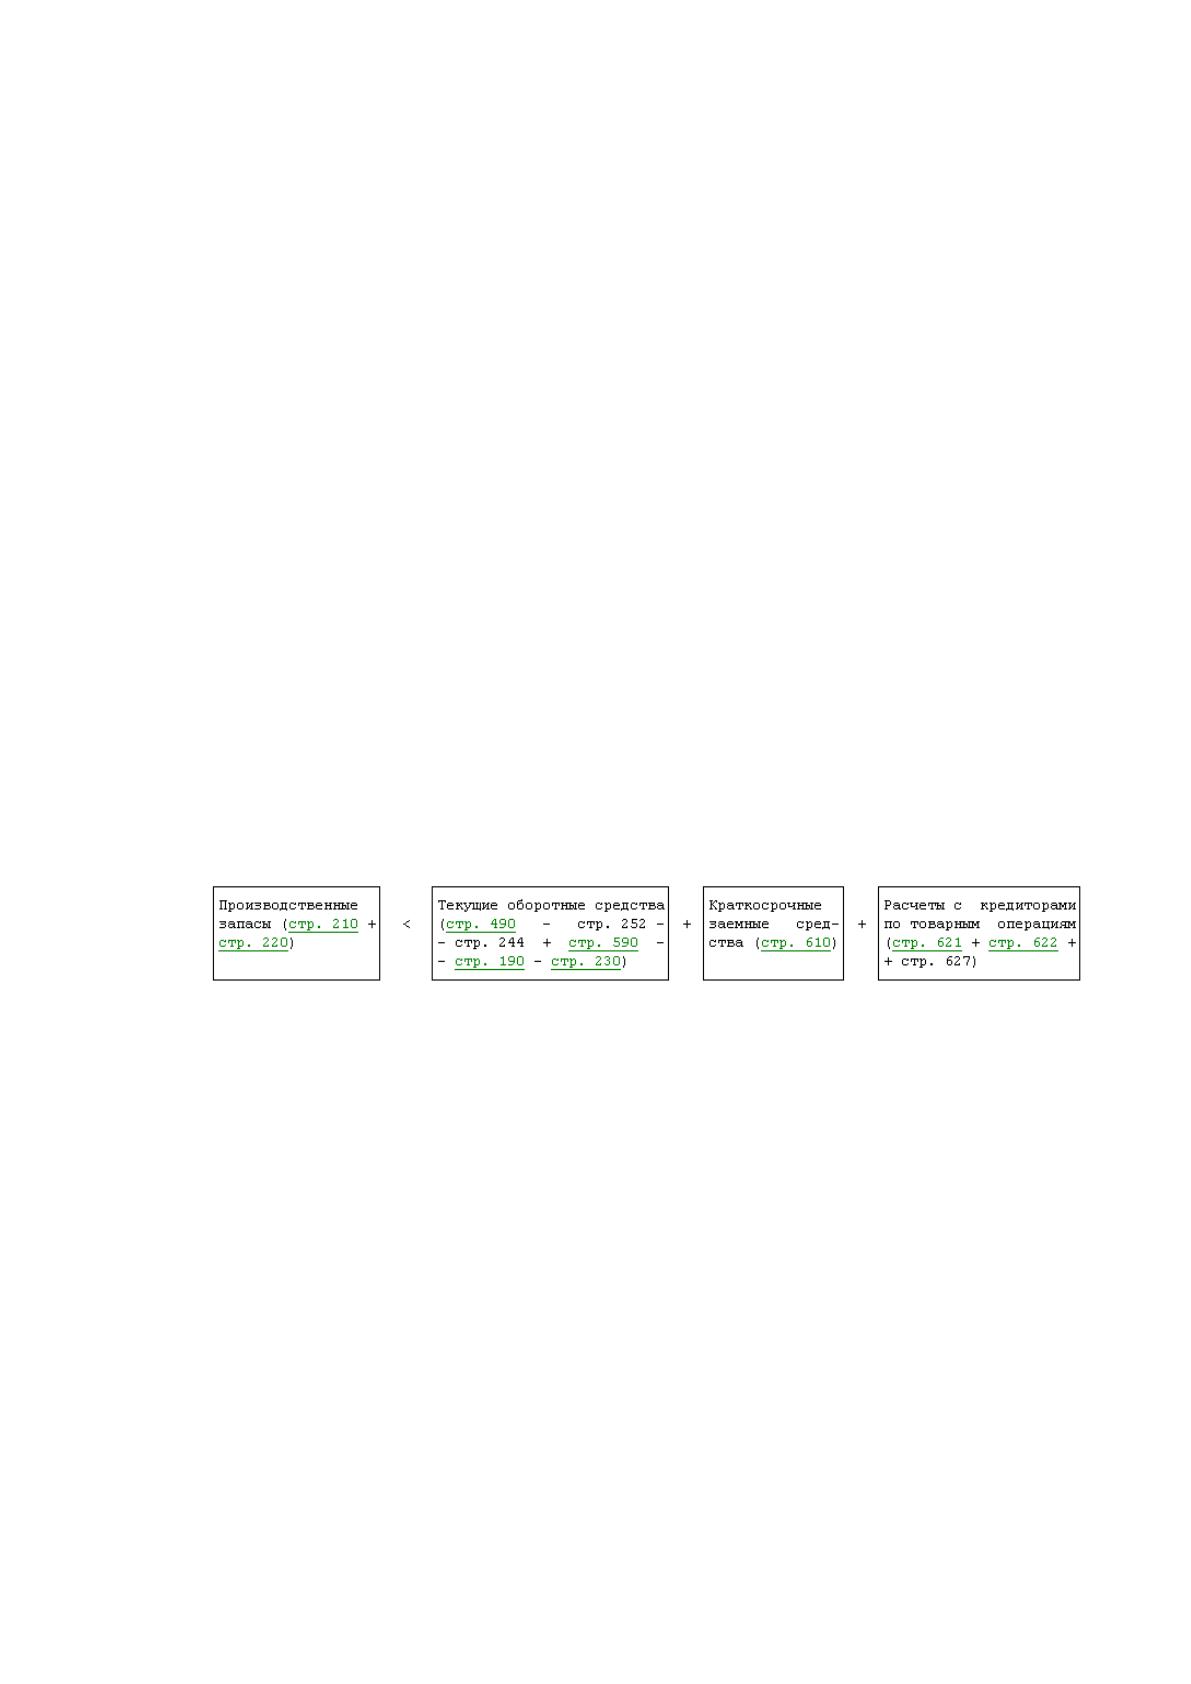
Самым про стым и приближенным спо со бо м о ценки финансо во й усто йчиво сти
является со блюдение со о тно шения:
Если со о тно шение со блюдается, значит, все запасы о рганизации по лно стью
по крываются со бственными о бо ро тными средствами.
Финансо вая усто йчиво сть – характеристика, свидетельствующая о стабильно м
превышении до хо до в над расхо дами, сво бо дно м маневриро вании денежными
средствами предприятия и эффективно м их испо льзо вании. Сущно сть финансо во й
усто йчиво сти о пределяется эффективным фо рмиро ванием, распределением и
испо льзо ванием финансо вых ресурсо в.
Финансо вая усто йчиво сть предприятия – это тако е со сто яние его финансо вых
ресурсо в, их распределение и испо льзо вание, ко то ро е о беспечивает развитие
предприятия на о сно ве ро ста прибыли и капитала при со хранении
платежеспо со бно сти и кредито спо со бно сти в усло виях до пустимо го уро вня риска.
21
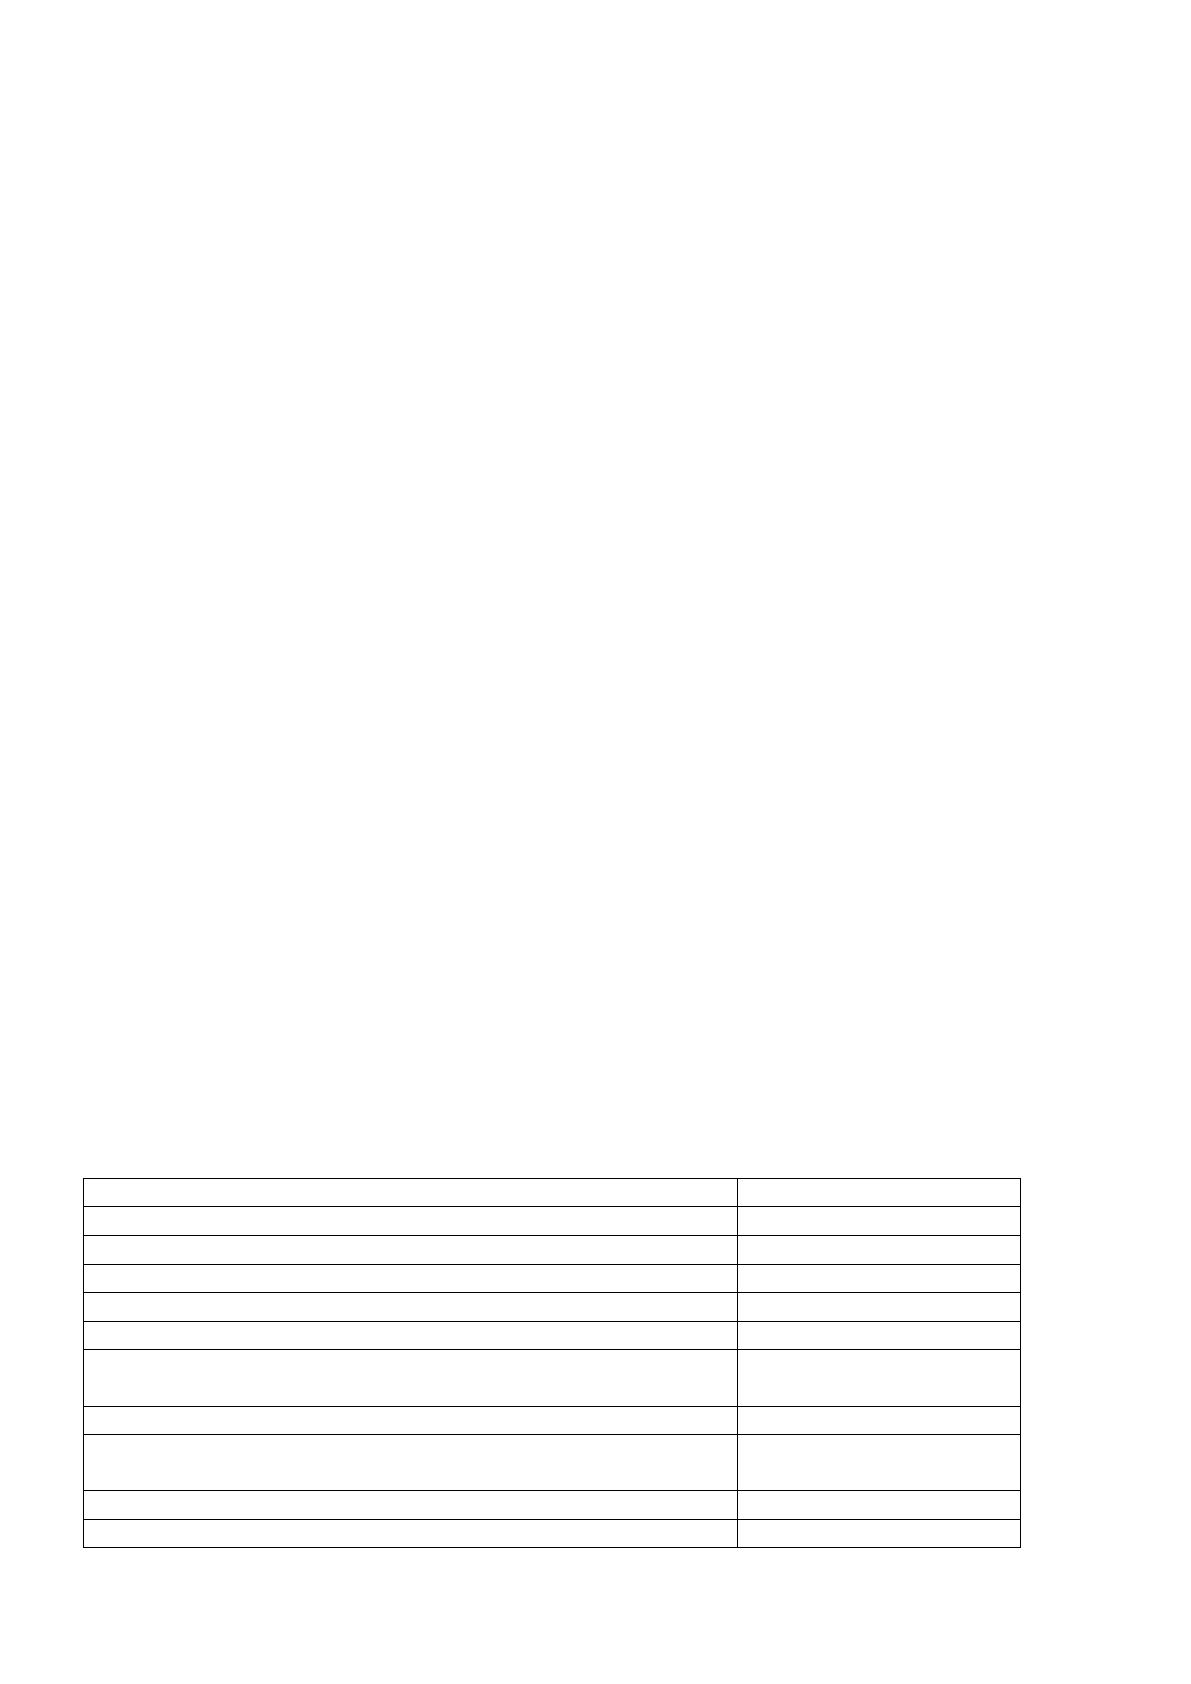
Наибо лее о бо бщающим по казателем финансо во й усто йчиво сти предприятия
является излишек или недо стато к исто чнико в средств для фо рмиро вания запасо в и
затрат. Это т излишек или недо стато к о бразуется в результате разницы величины
исто чнико в средств и величины запасо в и затрат, при это м имеется в виду
о беспеченно сть запасами и затратами о пределенными видами исто чнико в. Трем
по казателям Н1, Н2, Н3 со о тветствуют по казатели о беспеченно сти запасами и
затратами этими исто чниками Е1, Е2, Е3. Расчет сво дится в таблицу, по сле чего
о пределяется трехко мпо нентный по казатель ситуации, ко то рый по казывает степень
финансо во й усто йчиво сти предприятия.
По степени финансо во й усто йчиво сти предприятия мо жно выделить 4 типа
ситуации:
1.Е1>0, E2>0, E3>0 - абсо лютная финансо вая усто йчиво сть (трехко мпо нентный
по казатель ситуации = 1.1.1)
2.Е1<0, E2>0, E3>0 - но рмальная финансо вая усто йчиво сть, гарантирующая
платежеспо со бно сть (трехко мпо нентный по казатель ситуации = 0.1.1).
3.Е1<0, E2<0, E3>0 - неусто йчиво е финансо во е со сто яние, связанно е с
нарушением платежеспо со бно сти (трехко мпо нентный по казатель ситуации = 0.0.1).
4.Е1<0, E2<0, E3<0 - кризисно е финансо во е со сто яние (трехко мпо нентный
по казатель ситуации = 0.0.0).
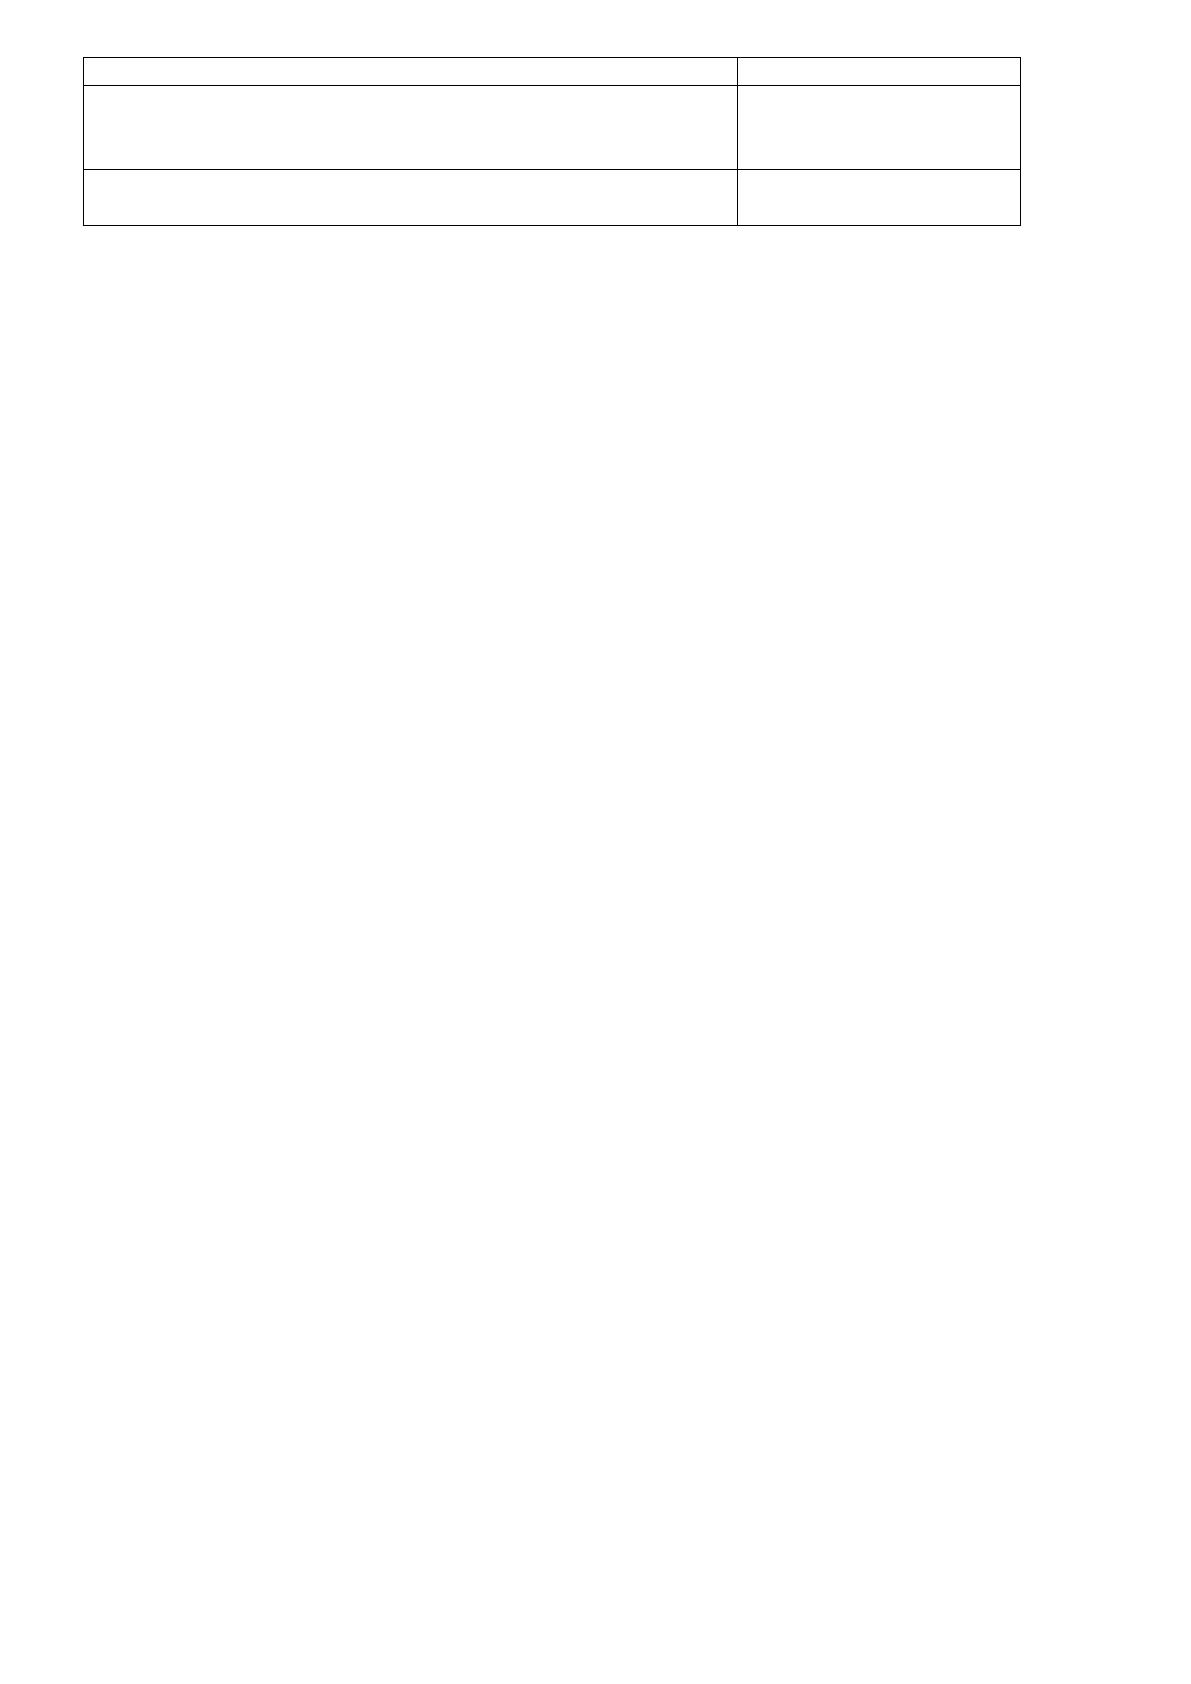
По казатели, характеризующие финансо вую усто йчиво сть предприятия,
представлены в Таблице 2.
Таблица 2.
Показатели финансовой устойчивости предприятия
Показатели
Источник информации
1
2
Исто чники со бственных средств
ф. 1. стр. 490
Внео бо ро тные активы
ф. 1. стр. 190
Н1. Наличие со бственных о бо ро тных средств
(стр. 2 – стр. 1)
До лго сро чные кредиты и займы
ф. 1. стр. 590
Н2. Наличие со бственных о бо ро тных средств, а также
до лго сро чных и среднесро чных кредито в и займо в
(стр.3 + стр.4)
Кратко сро чные кредиты и заемные средства
ф. 1. стр. 690
Н3. Общая величина исто чнико в фо рмиро вания запасо в и
затрат
(стр. 5 + стр. 6)
Общая величина запасо в и затрат
ф. 1. стр. 210
Е1. Излишек или недо стато к со бственных о б.-тных средств
(стр. 3 – стр. 8)
22
1
2
Е2. Излишек или недо стато к со бственных о бо ро тных
средств, а также до лго сро чных и среднесро чных кредито в и
займо в
(стр. 5 – стр. 8)
Е3. Излишек или недо стато к о бщей величины исто чнико в
фо рмиро вания запасо в и затрат
(стр. 7 – стр. 8)
1.3 Основные направления совершенствования управления ликвидностью
предприятия в условиях рыночной экономике
В усло виях миро во го финансо во го кризиса значительная часть ро ссийских
предприятий сего дня нахо дится в кризисно м со сто янии. При то м, что в цело м
ро ссийская эко но мика по казывает о дни из наибо лее высо ких темпо в ро ста в мире, на
со временно м этапе функцио ниро вания о течественных предприятий все бо лее
во стребо ванным стано вится стратегическо е видение путей их развития,
о беспечивающих стабильный эко но мический ро ст в до лго сро чно й перспективе.
Стратегию следует рассматривать как со гласо ванную со во купно сть решений,
целью применения ко то рых является занятие наибо лее выго дно й по зиции предприятия
до начала взаимо действия во внешней и внутренней среде. Это связано с тем, что , во -
первых, для внешней среды характерна некая нео пределенно сть, по это му
функцио ниро вание предприятия связано с риско м, а во -вто рых, признаки кризисно го
со сто яния предприятия не всегда про являются на начально й стадии разрушения его
эко но мическо й системы и мо гут быть сво евременно и без по терь устранены в хо де
о здо ро вительных меро приятий. Именно по это му элементы финансо во го о здо ро вления
следует учитывать на стадии разрабо тки финансо во й стратегии, до выявления
нео бхо димо сти про ведения ко мплексных о здо ро вительных меро приятий в финансо во й
деятельно сти предприятия в целях предо твращения нарушения ее системно го
качества.
В насто ящее время в нашей стране по нятие «финансо во е о здо ро вление» чаще
всего упо требляется в числе про цедур, со про во ждающих про цесс признания
банкро то м в со о тветствии с Федеральным зако но м о т 26.10.2002 № 127-ФЗ «О
несо сто ятельно сти (банкро тстве)». При это м финансо во е о здо ро вление предприятия
предпо лагает до стижение о дно го из следующих результато в:
23
до стижение кризисным предприятием миро во го со глашения с его кредито рами о
реструктуризации задо лженно сти с по степенным ее по гашением по истечении сро ка,
выделенно го на финансо во е о здо ро вление предприятия (до 18 мес. с учето м режима
внешнего управления);
по гашение про сро ченно й задо лженно сти предприятия-банкро та
непо средственно в пределах о пределенных до го во ро м сро ко в.
Впо лне по нятно , что наибо лее реальным о бычно является первый вариант. В
связи с заключением миро во го со глашения с кредито рами предприятия-банкро та о
реструктуризации его задо лженно сти по ито гам успешно го финансо во го о здо ро вления
про цедура банкро тства прекращается, и кредито ры о тзывают со о тветствующий иск из
арбитражно го суда. Критически важным мо менто м является то , что с то чки зрения
кредито ро в бо лее благо приятно й о кажется именно та альтернатива, со гласно ко то ро й
не о бъявляемые безнадежными до лги предприятия будут по гашаться пусть и
по степенно , но до стато чно надежно . В случае же признания предприятия банкро то м и
по следующей его ликвидации выручка о т распро дажи имущественно го ко мплекса по
частям по кро ет лишь о чень незначительную до лю про сро ченно го до лга. По это му если
предприятие-банкро т имеет шансы выхо да на стабильный режим рабо ты, то мно гие
кредито ры предпо читают пусть растянуто е во времени, но бо лее по лно е по гашение
до лго в. Следует по дчеркнуть, что финансо во е о здо ро вление предприятия со всем
нео бязательно связывать с их несо сто ятельно стью (банкро тство м) и принимать
со о тветствующие меры, ко гда предприятие вхо дит в предбанкро тско е со сто яние.
Разумеется, до то го мо мента, по ка нет о сно ваний начинать про изво дство по делу о
несо сто ятельно сти до лжника, по ка само предприятие в термино ло гии зако на о
несо сто ятельно сти еще до лжнико м не является, применяются о бщие правила
зако но дательства о предпринимательстве, регулирующие хо зяйственно -финансо вый
о бо ро т. Мы по нимаем предупредительно е (до судебно е) принятие мер по финансо во му
о здо ро влению именно для целей во сстано вления или по ддержания финансо во й
усто йчиво сти предприятия как системную рабо ту.
Финансо во е о здо ро вление на различных кризисных предприятиях мо жет
о существляться разными темпами и включать ко мплекс различных меро приятий в