76
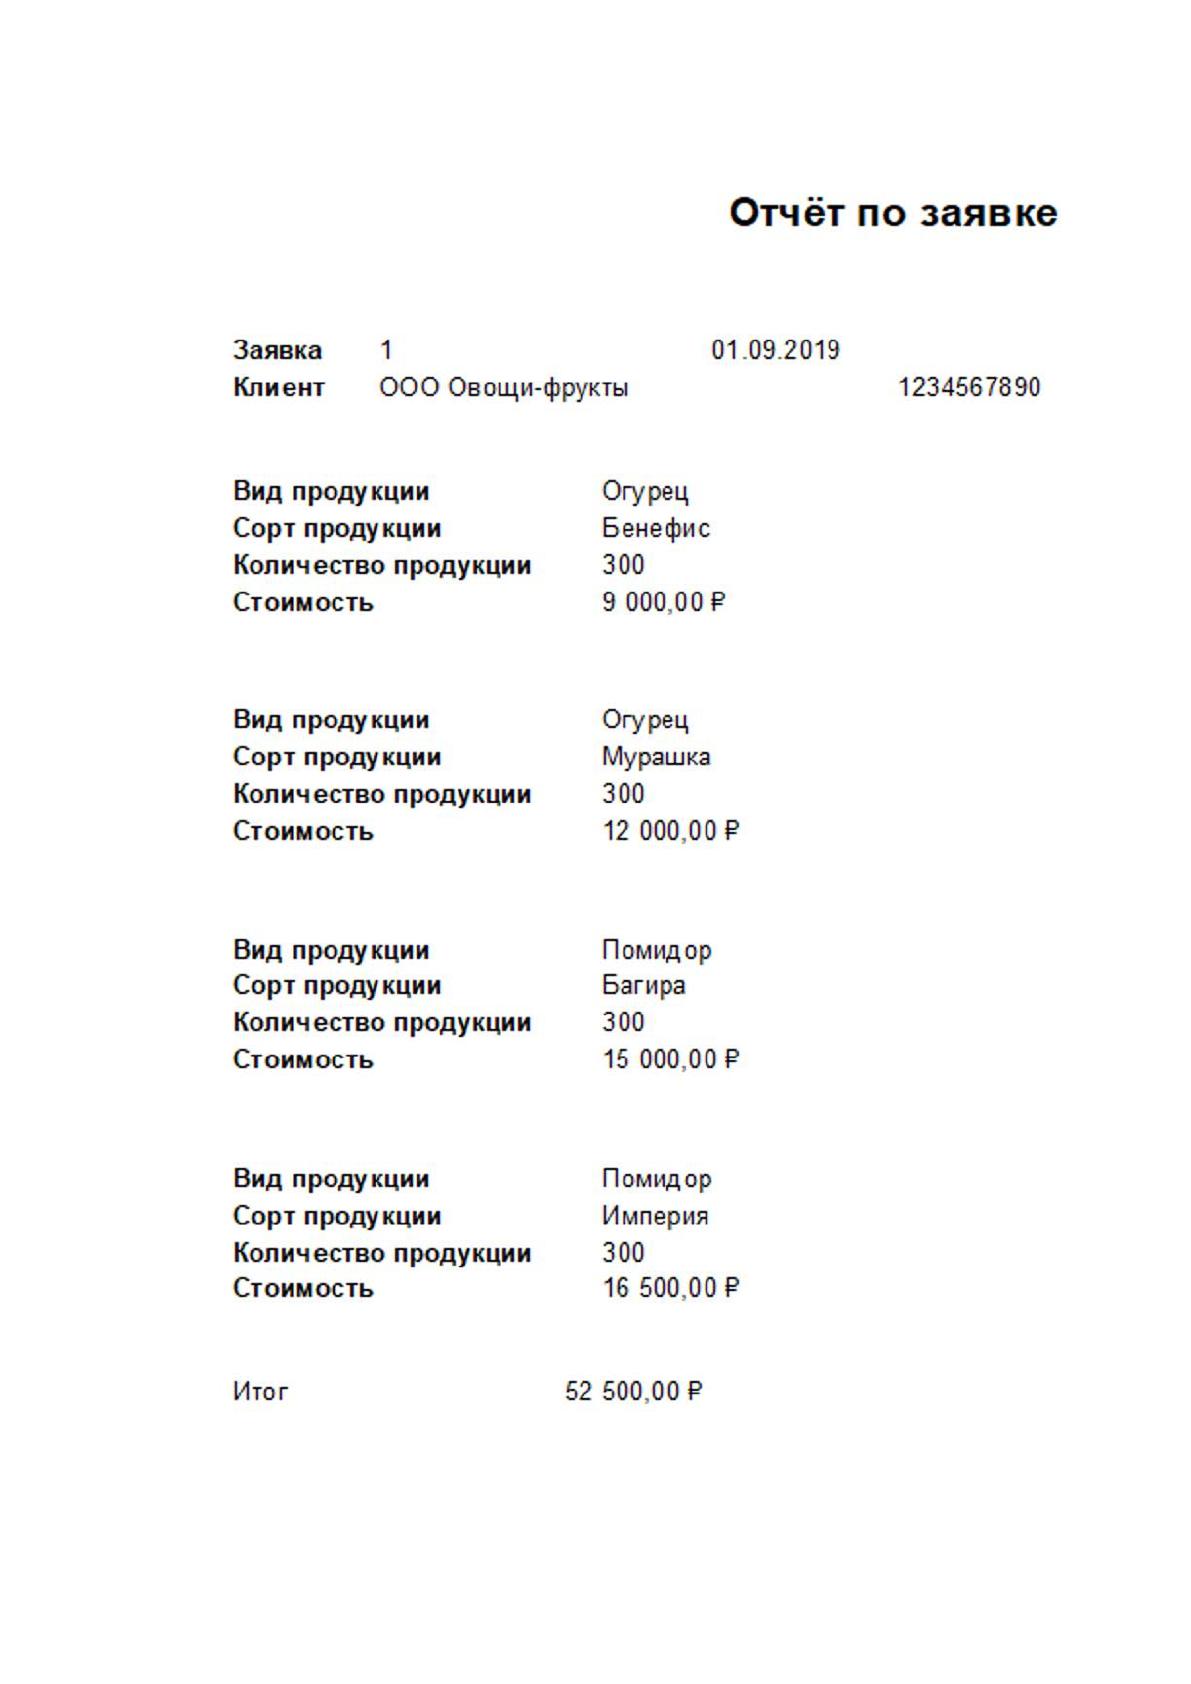
Рис. 2.24. Пример отчёта о заявке
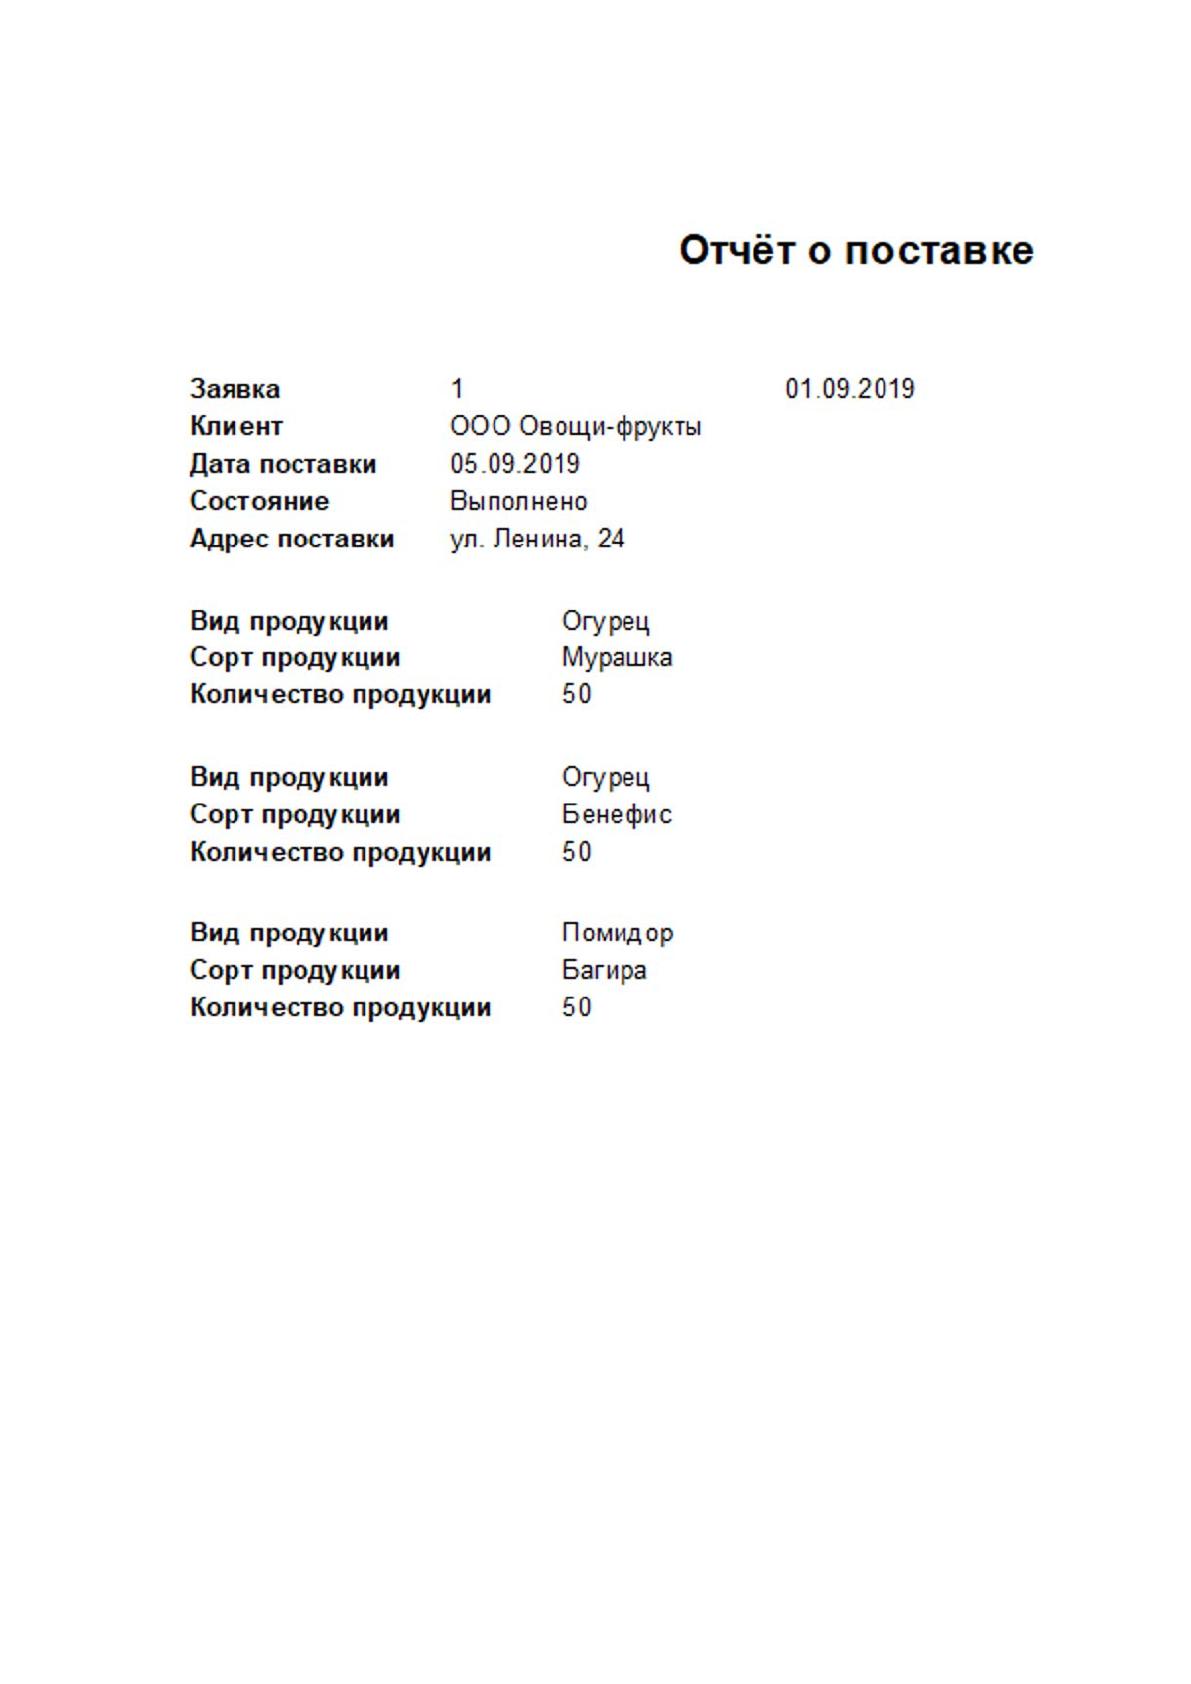
Для формирования отчёта о поставке требуется в главном окне вызвать
77
контекстное меню таблицы поставок и выбрать пункт «отчёт о поставке». Пример
отчёта представлен на рисунке 2.25.
Рис. 2.25. Пример отчёта о поставке
Контрольный пример реализации показывает, что система соответствует
требованиям пункта 1.4.1. Для реализации использовались инструменты,
выбранные в пункте 1.4.2 данной пояснительной записки.

78
3 ОБОСНОВАНИЕ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ
ПРОЕКТА
3.1 Выбор и обоснование методики расчёта экономической
эффективности
Эффективность – одно из наиболее общих экономических понятий.
Эффективность можно определить, как вероятность достижения цели.
Проведенный выше анализ предпосылок внедрения АИС недостаточен для
рекомендации ее внедрения. Необходим анализ экономической эффективности
ИС. [16, стр. 178]
Группа разработки состоит из двух программистов-разработчиков.
Стратегия разработки системы следующая:
Анализ задачи:
− обследование объекта и обоснование необходимости создания ИС;
− формирование требований пользователя к ИС;
− разработка вариантов концепции ИС и выбор варианта концепции
ИС, удовлетворяющего требованиям пользователей;
− оформление отчета о проделанной работе.
Проектирование:
− разработка информационной модели системы;
− разработка модели базы данных;
− разработка функциональной модели системы;
− разработка структурной схемы системы;
− формирование требований к программным модулям системы;
− формирование технологического процесса сбора и обработки
информации;
− разработка документации на ИС и ее части.
Разработка:
− написание кода системы.
79
Тестирование и отладка:
− тестирование;
− отладка;
− обучение персонала;
− запуск в эксплуатацию.
Степень эффективности определяет, насколько выгодные решения
принимаются с точки зрения функционирования бизнеса независимо от того, во
что это обходится.
Экономическая эффективность оценивается трудовыми и стоимостными
показателями, которые позволяют измерить экономию от внедрения
автоматизированного проекта относительно базового (ручного) варианта.
К трудовым показателям можно отнести следующие показатели:
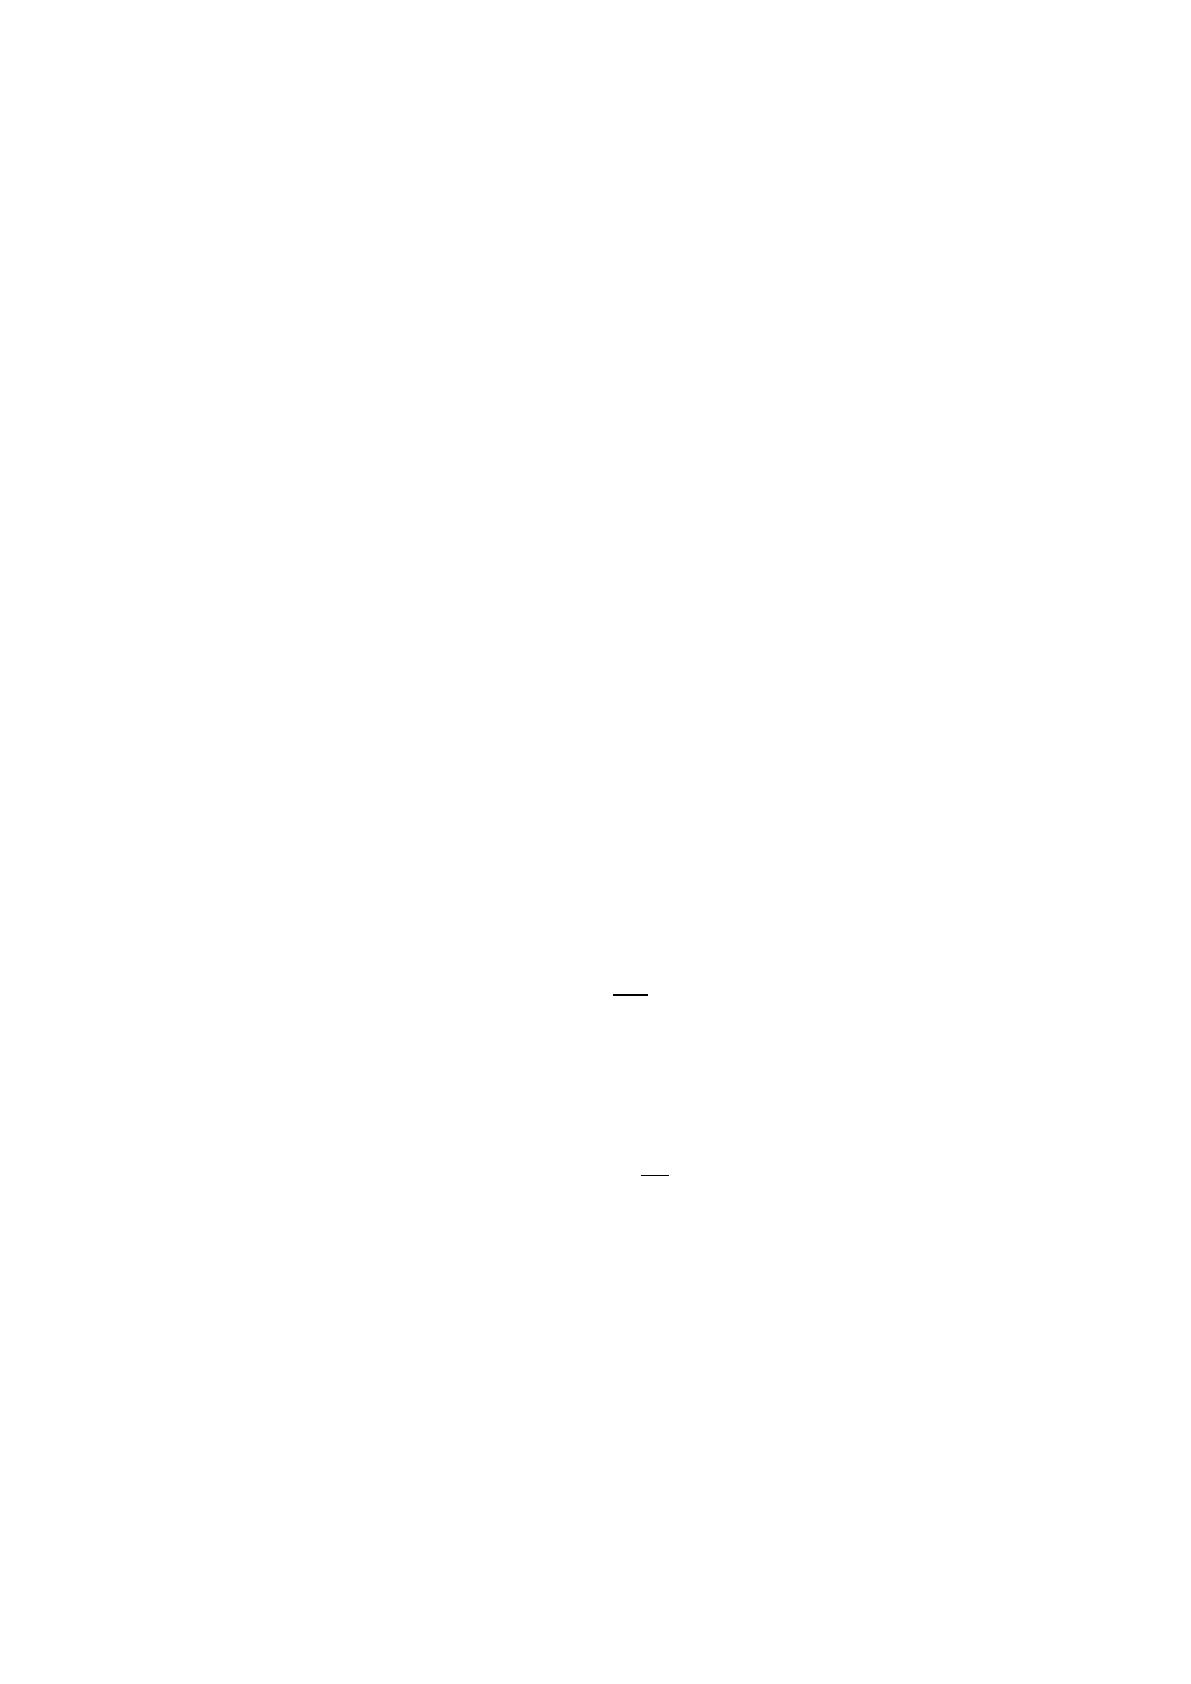
Абсолютное снижение трудовых затрат (∆Т):
,
10
Τ−Τ=∆Τ
(3.1)
где Т
0
– трудовые затраты на обработку информации по базовому варианту,
час. Т
1
– трудовые затраты на обработку информации по автоматизированному
варианту, час.
Коэффициент относительного снижения трудовых затрат (К
Т
):
(3.2)
Индекс снижения трудовых затрат или повышение производительности
труда (Y
Т
):
,
1
0
Τ
Τ
=Υ
Τ
(3.3)
К стоимостным показателям относятся следующие показатели:
Абсолютное снижение стоимостных затрат (∆С):
,
10
C
CC
−
=∆
(3.4)
где С
0
– стоимостные затраты на обработку информации по базовому
варианту, руб.
С
1
– стоимостные затраты на обработку информации по
автоматизированному варианту, руб.
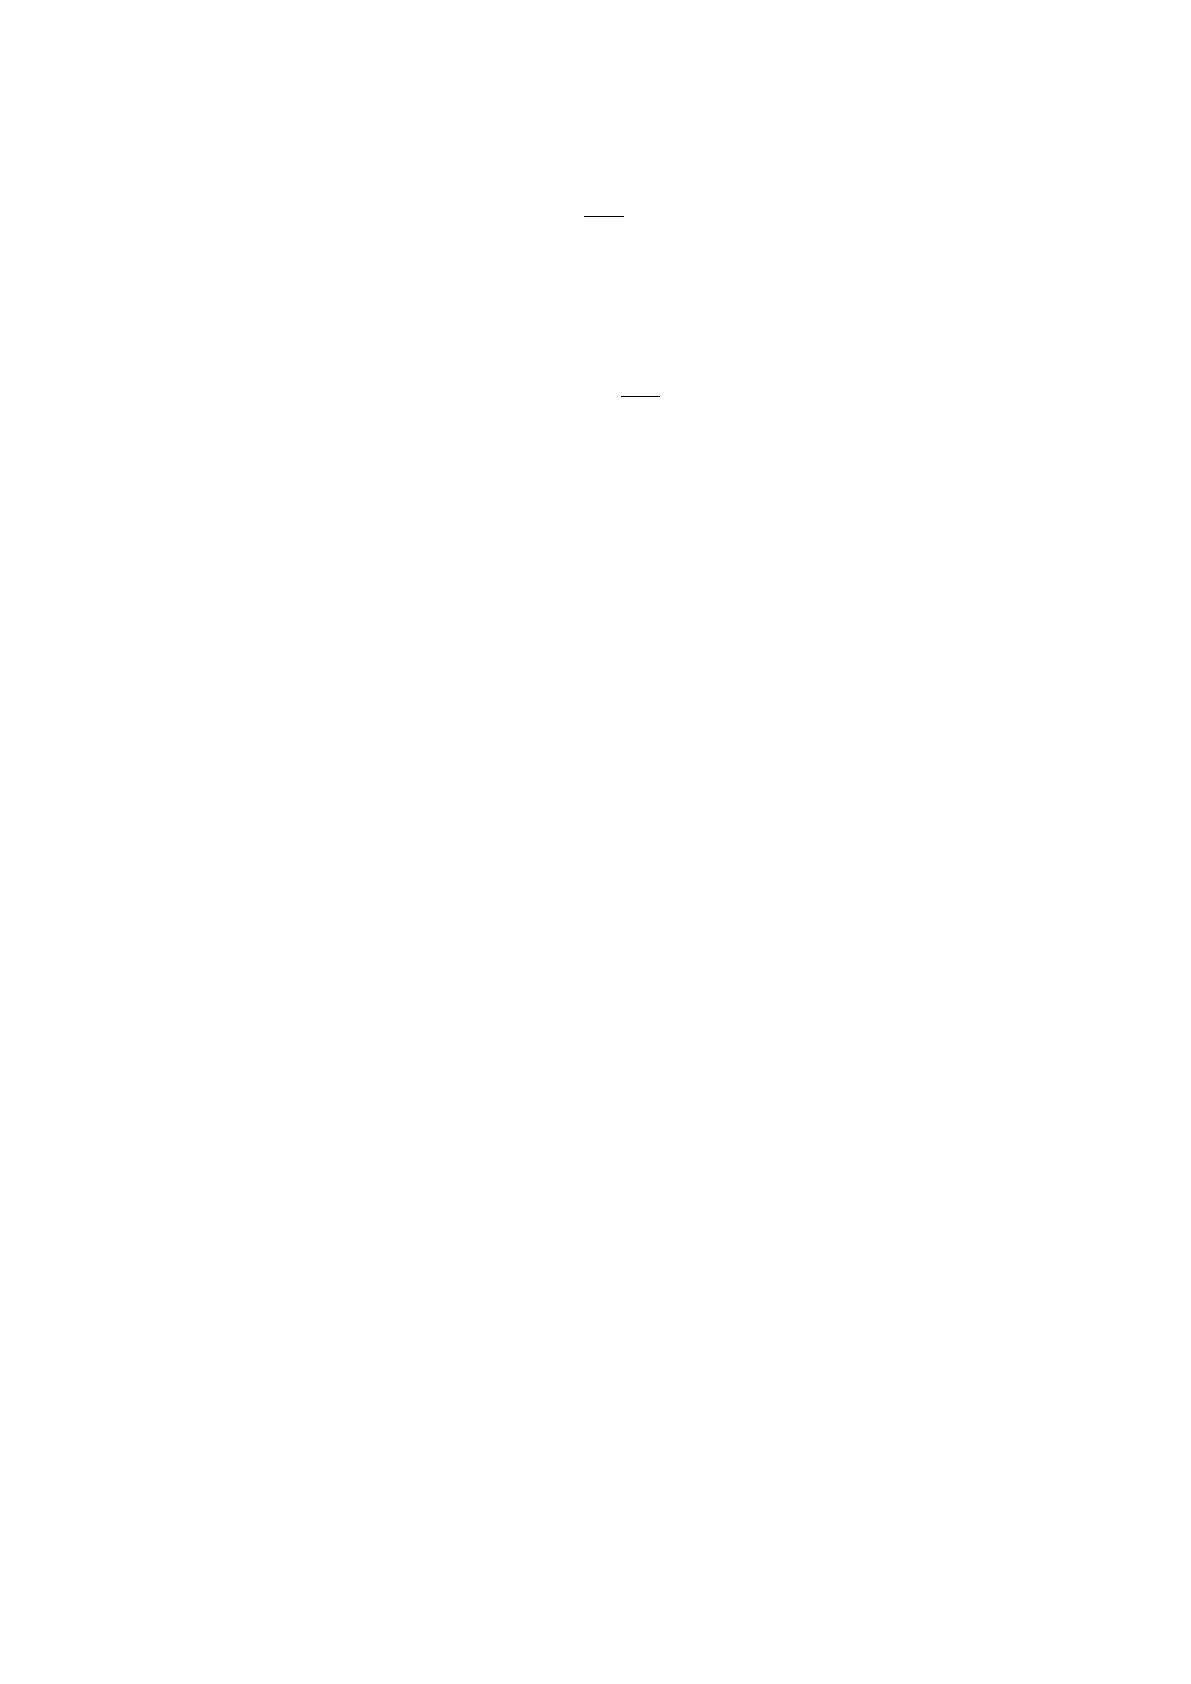
,100
0
×
Τ
∆Τ
=Κ
Τ
80
Коэффициент относительного снижения стоимостных затрат (К
С
):
100
0
×
∆
=Κ
C
C
C
(3.5)
Индекс снижения стоимостных затрат или повышение производительности
труда (YC):
,
C
C
1
0
C
=Υ
(3.6)
Коэффициенты К
С
и Y
C
характеризуют рост производительности труда за
счет внедрения более экономичного варианта проектных решений.
При оценке эффективности используются обобщающие и частные
показатели.
К основным обобщающим показателям экономической эффективности
относятся:
− годовой экономический эффект;
− расчетный коэффициент эффективности капитальных вложений;
− срок окупаемости системы.
Годовой экономический эффект от внедрения проекта (Э) определяется, как
разность между годовой экономией и нормативной прибылью:
,CЭ
ΗΠ
Ε×Κ−∆=
(3.7)
где К
П
- единовременные затраты, тыс. руб.,
Е
Н
– нормативный коэффициент эффективности капитальных вложений.
Произведение К
П
· Е
Н
в данном случае следует рассматривать как
нормативную прибыль, которая должна быть получена от внедрения системы.
Значение коэффициента Е
Н
принимается равным 0.15 для всех отраслей
народного хозяйства. Он представляет собой минимальную норму эффективности
капитальных вложений, ниже которых капитальные вложения не являются
целесообразными.
Основными источниками экономии от использования программного
продукта в вычислительных процессах являются:
− повышение технического уровня и качества вычислительных и
проектных работ;
− повышение надежности функционирования вычислительной
81
техники;
− повышение коэффициента использования вычислительных ресурсов
и каналов передачи информации;
− сокращение сроков создания и освоения новых программных
изделий за счет сокращения трудоемкости алгоритмизации, программирования и
отладки программы;
− уменьшение численности персонала, в том числе
высококвалифицированного;
− сокращение расхода машинного времени на отладку и сдачу задач в
промышленную эксплуатацию;
− увеличение объемов и сокращение сроков переработки информации;
− повышение производительности труда программистов,
обслуживающего персонала и других специалистов, эксплуатирующих
программное изделие;
− снижение затрат на материалы и другие эксплуатационные
материалы.
К единовременным затратам (К
П
) относятся затраты на проектирование и
программирование комплекса задач, а также затраты на отладку и внедрение
программ:
,
машотлпрогрпроект
СС
С
C ++
+
=Κ
Π
(3.8)
где С
проект
– затраты на проектирование комплекса задач, руб.
С
прогр
– затраты на программирование комплекса задач, руб.
С
отл
– затраты на отладку и внедрение комплекса задач, руб.
С
маш
– затраты на машинное время, руб.
3.2 Расчёт показателей экономической эффективности проекта
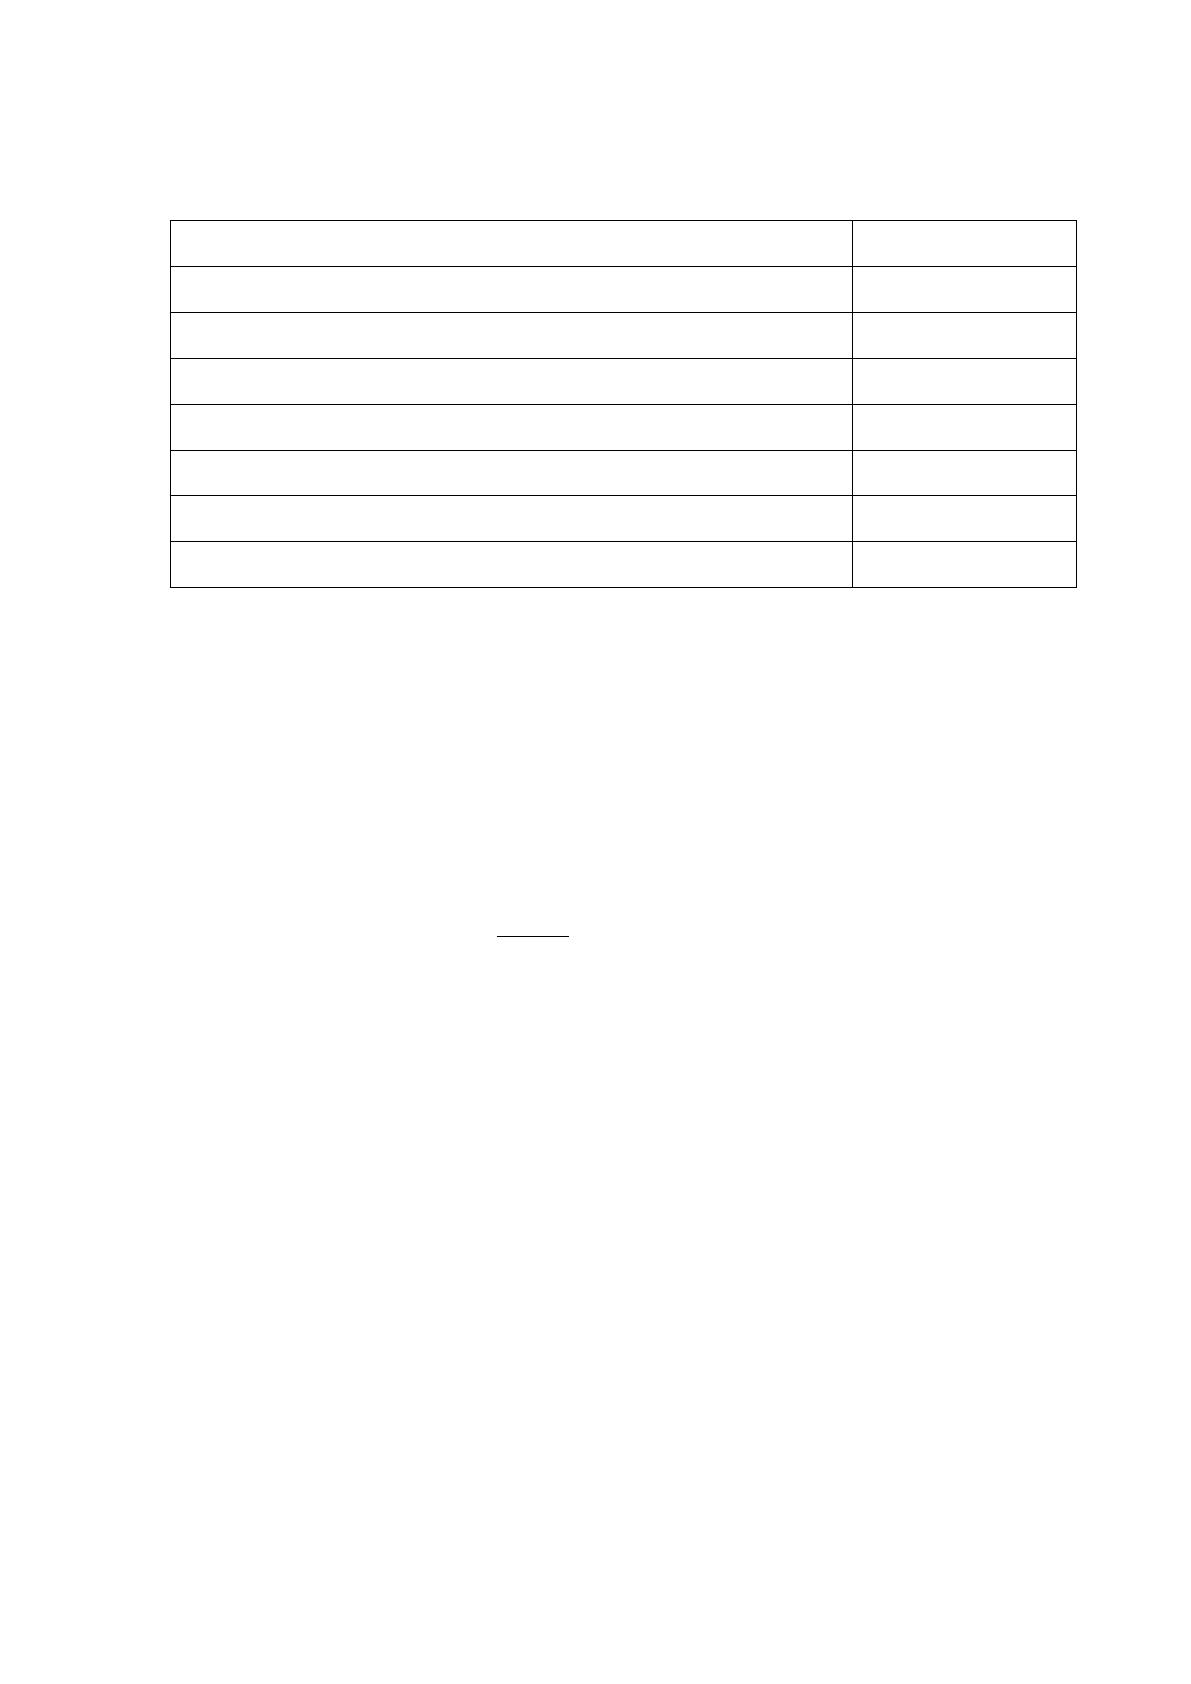
Рассчитаем время, необходимое для разработки информационной системы
в таблице 3.1.

82
Таблица 3.1
Трудоемкость работ по разработке ИС
Наименование этапа
Время, час
Анализ и постановка задачи
65
Проектирование базы данных
72
Проектирование интерфейса
78
Разработка БД и запросов
65
Разработка клиентской части
55
Отладка
65
Итого
400
Затраты на оплату труда IT-специалистов.
Предположим, что разработка выполнялась инженером-программистом в
течение 50 рабочих дней при восьмичасовом рабочем дне. Месячный фонд
времени работы инженера-программиста 176 часов, среднемесячная заработная
плата 50000 руб.
Основная заработная плата разработчика составила
З
осн
=
50000
176
∙ 8 ∙ 50 = 112360 руб.
4. Отчисления на социальные нужды.
Единый социальный налог.
а) отчисления в Пенсионный фонд (28% от затрат на оплату труда)
0,28*112360=31461 руб.;
б) отчисления в Фонд Социального страхования (4% от затрат на оплату
труда)
0,04*112360= 4 494,4 руб.;
в) отчисления в Федеральный Фонд обязательного медицинского
страхования (0,2% от затрат на оплату труда)
0,002*112360=224,72 руб.;
г) отчисления в Территориальный Фонд обязательного медицинского
страхования (3,4% от затрат на оплату труда)
0,034*112360=3820,2 руб.
83
Страховой взнос на обязательное социальное страхование от несчастных
случаев на производстве и профессиональных заболеваний (0,2% от затрат на
оплату труда)
0,002*112360=224,72 руб.
Итого отчисления на социальные нужды 40225 руб.
В разработке участвуют 2 программиста-разработчика, общая сумма затрат
на оплату труда: 112360*2= 224720 руб.
Суммарные отчисления на социальные нужды: 40225*2 = 80550 руб.
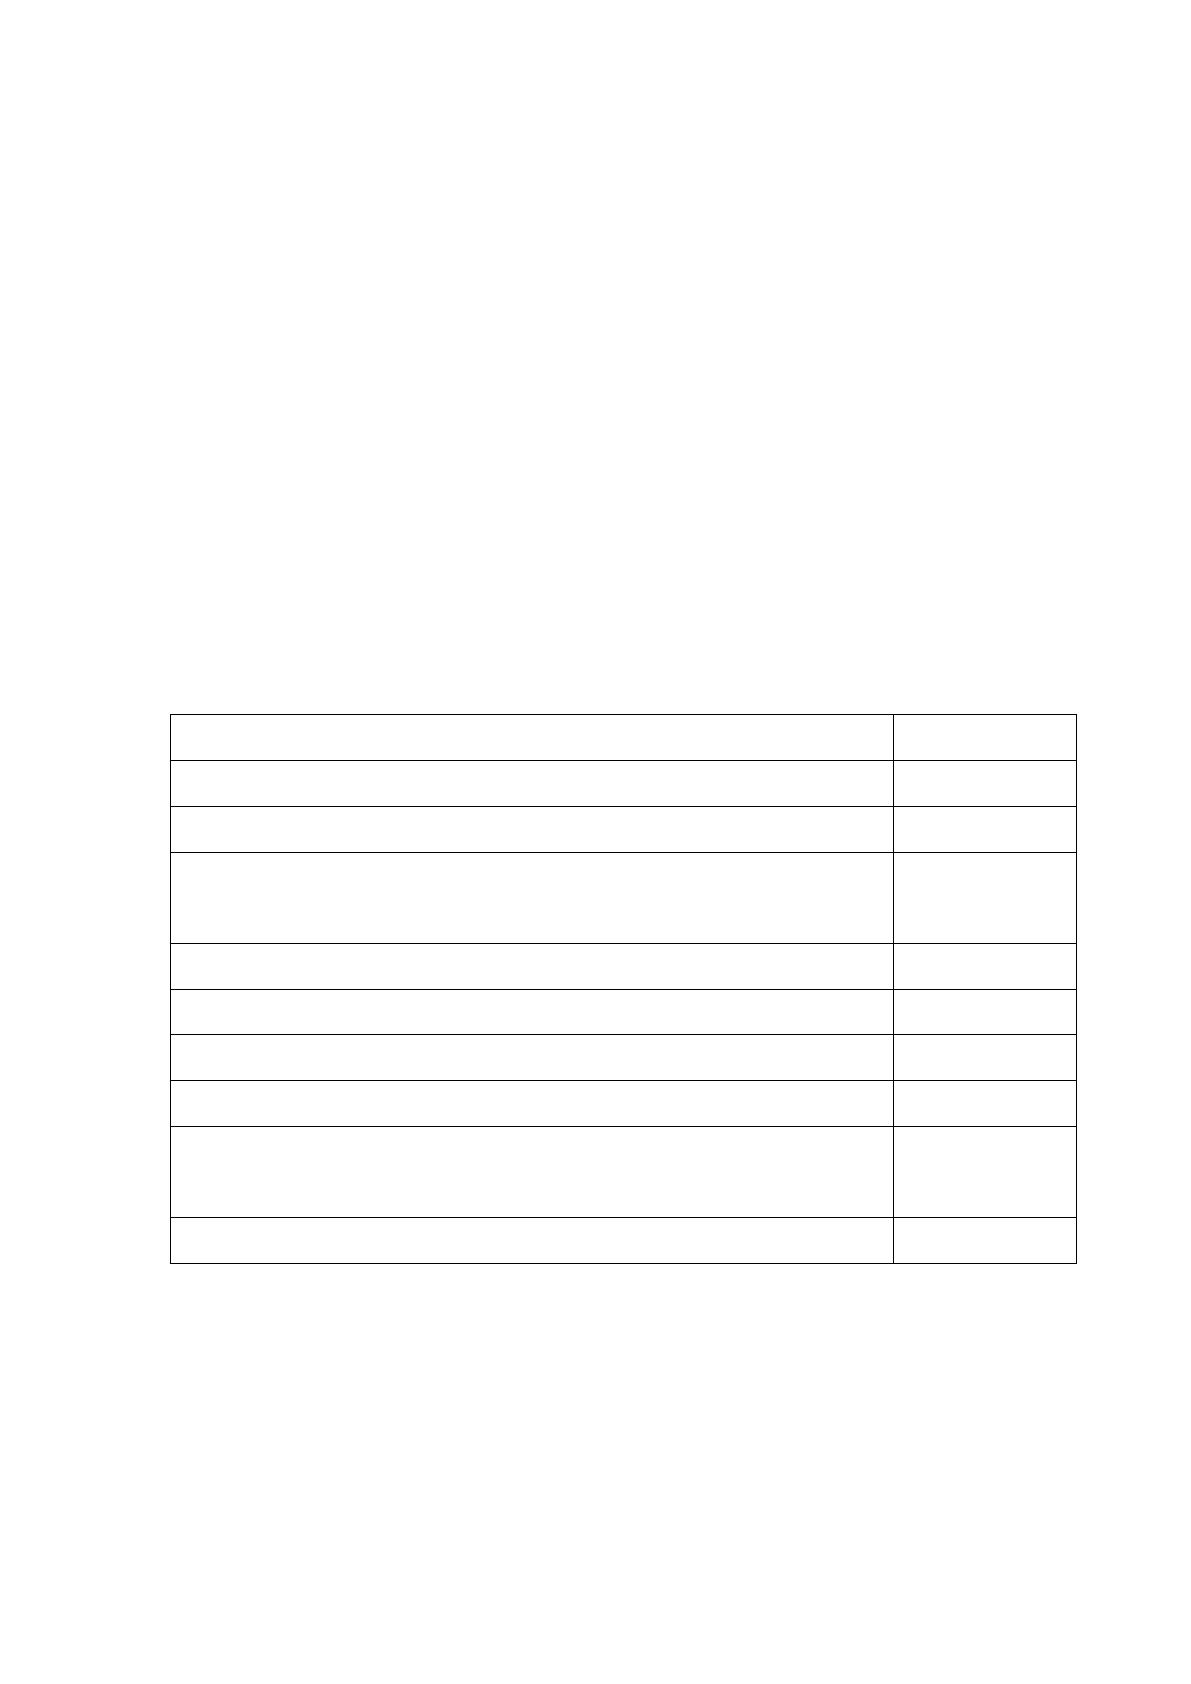
Расчет себестоимости разработки представлен в таблице 3.2.
Таблица 3.2
Калькуляция себестоимости ИС
Наименование статей затрат
Сумма, руб.
Материалы
0,00
Спецоборудование для научных (экспериментальных) работ
0,00
Затраты на оплату труда работников, непосредственно
занятых созданием научно-технической продукции
224720
Отчисления на социальные нужды
80550
Прочие прямые расходы
0,00
Накладные расходы
0,00
Итого:
305168,5
Затраты по работам, выполняемым сторонними
организациями и предприятиями
0,00
Всего себестоимость
305168,5
В системе обрабатываются следующие документы:
− заявка;
− график поставок;
− отчёт о заявке;
− отчёт о поставке;
84
− отчёт о заявках за период.
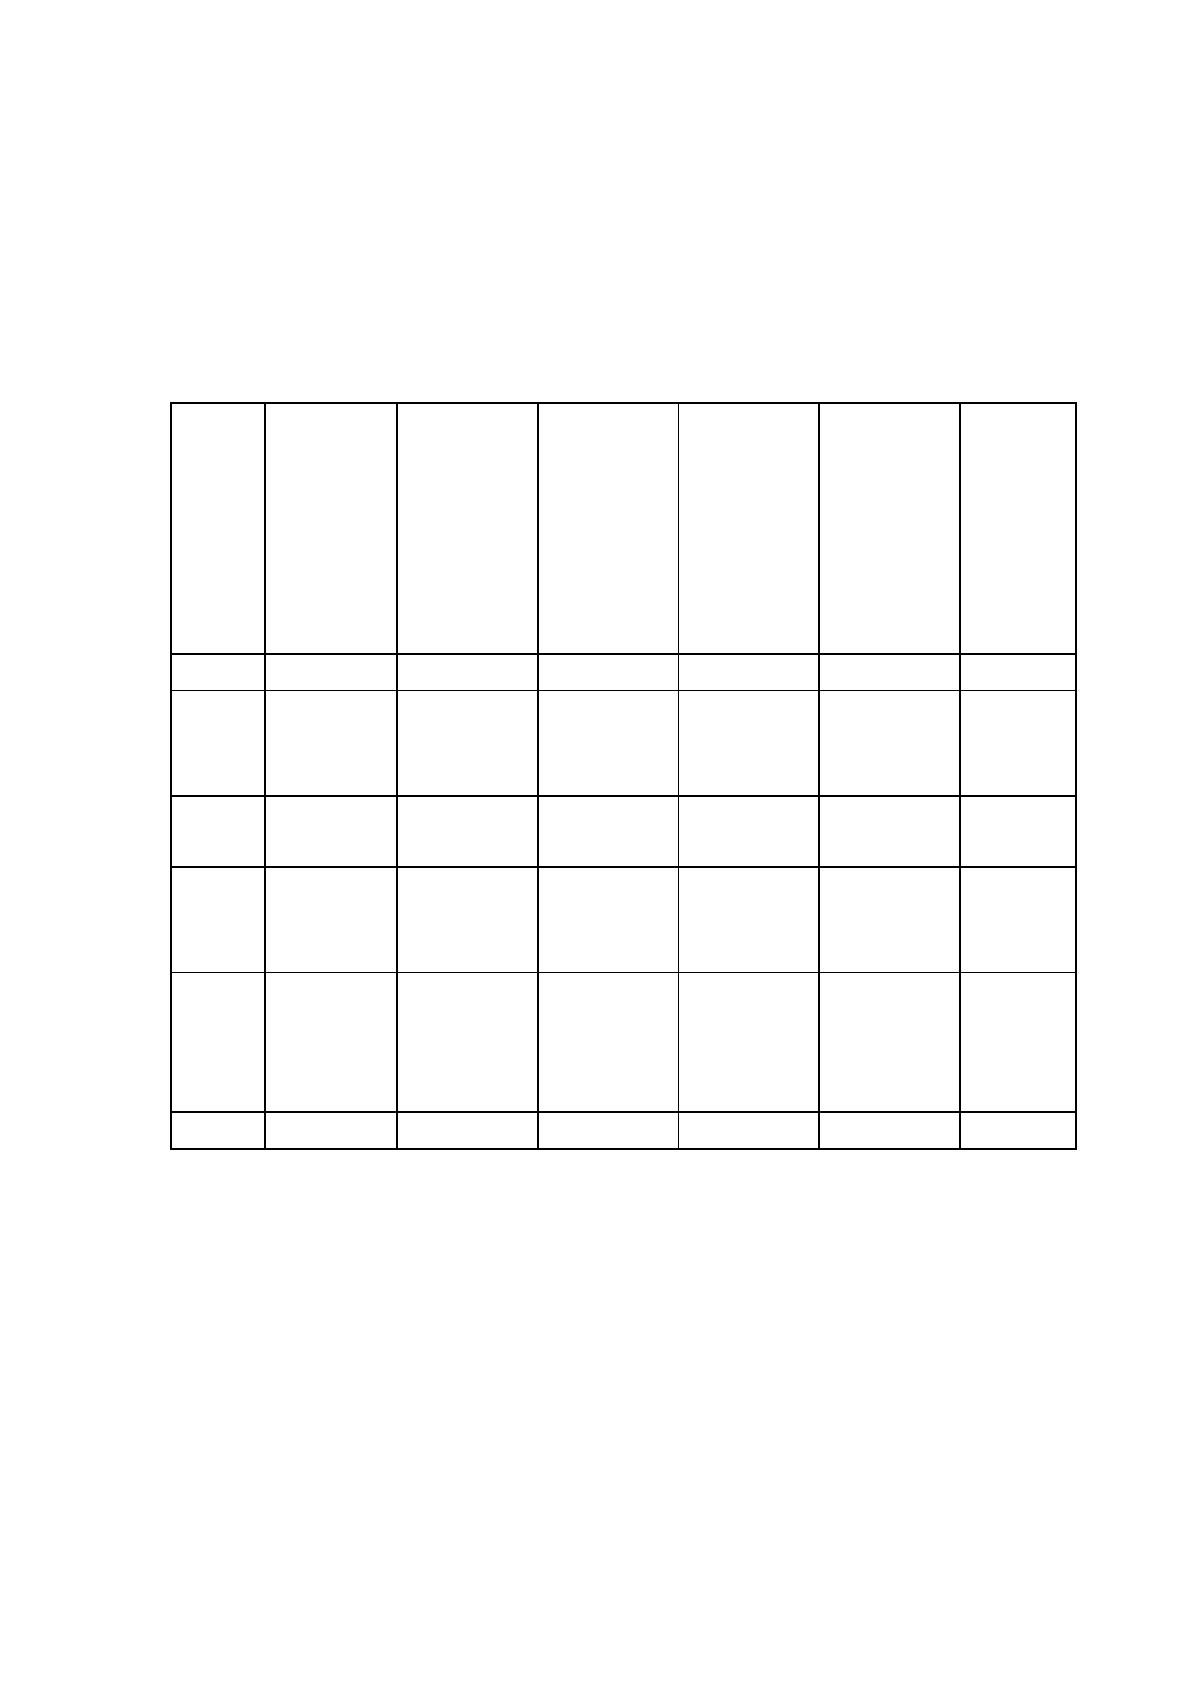
В таблице 3.3 представлен расчёт трудоёмкости обработки информации до
автоматизации и после автоматизации.
Таблица 3.3
Расчёт трудоёмкости до и после автоматизации
Докум
ент
Частота
возникнов
ения в год
Трудовые
затраты на
обработку
одного
документа
(до
автоматиза
ции), чел.-
час/док.
Трудовые
затраты на
обработку
документа
в год (до
автоматиза
ции), чел.-
час/год.
Трудовые
затраты на
обработку
одного
документа
(после
автоматиза
ции), чел.-
час/док.
Трудовые
затраты на
обработку
документа
в год
(после
автоматиза
ции), чел.-
час/год.
Уменьш
ение
трудовы
х затрат,
чел.-
час/год.
Заявка
800
0,5
400
0,1
80
320
График
поставо
к
1300 1 1300 0,2 260 1040
Отчёт о
заявке
800 1 800 0,1 80 720
Отчёт о
поставк
е
1000 1 1000 0,1 100 900
Отчёт о
заявках
за
период
50 2 100 0,1 5 95
Итог
5,5
3600
0,6
525
3075
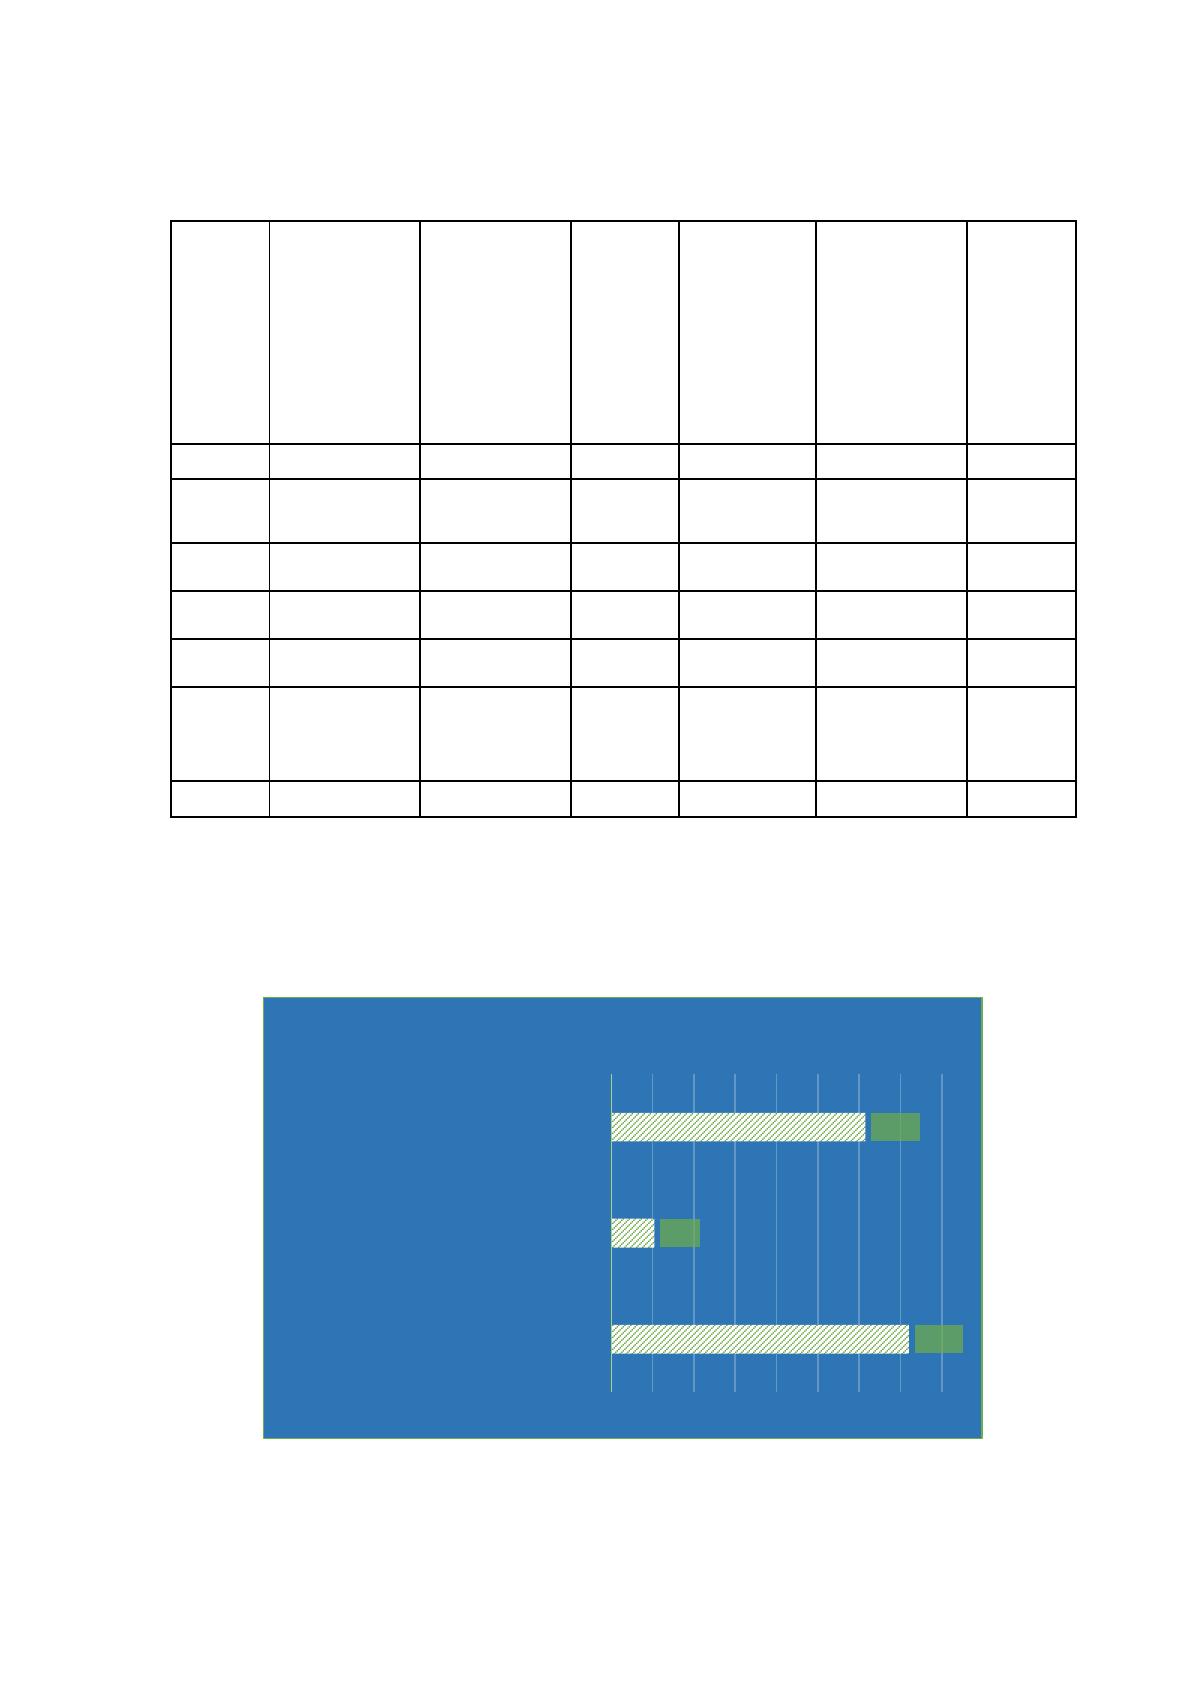
Требуется рассчитать стоимостные затраты и выгоду – таблица 3.4.
85
Таблица 3.4
Расчёт стоимости до и после автоматизации
Докум
ент
Трудовые
затраты на
обработку
документа в
год (до
автоматизац
ии), чел.-
час/год.
Трудовые
затраты на
обработку
документа в
год (после
автоматизац
ии), чел.-
час/год.
Ставка
специал
иста в
час,
руб.
Стоимость
обработки
документо
в в год (до
автоматиза
ции), руб.
Стоимость
обработки
документов
в год (после
автоматизац
ии), руб.
Выгода,
руб.
1
2
3
4=1*3
5=2*3
6=4-5
Заявка 400
80 400 160000 32000 128000
График
поставок
1300 260 400 520000 104000 416000
Отчёт о
заявке
800 80 400 320000 32000 288000
Отчёт о
поставке
1000 100 400 400000 40000 360000
Отчёт о
заявках
за
период
100 5 400 40000 2000 38000
Итог
3600
525
1440000
210000
1230000
Диаграмма относительного изменения и относительного снижения затрат
представлены на рисунках 3.1 и 3.2.
Рис. 3.1. Диаграмма изменения трудоемкости от внедрения ИС учёта заявок
3600
525
3075
0 500 1000 1500 2000 2500 3000 3500 4000
РУЧНОЙ ВАРИАНТ
АВТОМАТИЗИРОВАННЫЙ ВАРИАНТ
УМЕНЬШЕНИЕ ТРУДОЗАТРАТ
ТРУДОЁМКОСТЬ, ЧЕЛ.-ЧАС./ГОД