3
АННОТАЦИЯ
Для рассмотрения представлена выпускная квалификационная работа
на тему: «Банковское кредитование юридических лиц: проблемы и пути
совершенствования (на примере АО ЮниКредит Банк)¬. ВКР состоит из 71
страницы печатного текста.
Цель выпускной квалификационной работы - проведение исследования
банковского кредитования юридических лиц и разработка мероприятий по
его совершенствованию.
ВКР состоит из введения, трех глав, заключения, списка
использованных источников и приложений.
В первой главе обоснована актуальность темы и рассмотрены
теоретические аспекты организации и реализации кредитования
юридических лиц коммерческого банка. Так же раскрыты сущность и роль
механизма кредитования, и проблемы юридических лиц в экономике банка.
Во второй главе проведен анализ компании ЮниКредит Банк,
кредитной портфель компании, и кредитование юридических лиц в АО
ЮниКредит Банк.
В третьей главе представлены направления совершенствования
банковского кредитования юридических лиц в АО ЮниКредит Банк.
Выпускная квалификационная работа включает в себя: 10 таблиц, 18
рисунков, 4 приложения. Для написания данной работы было использовано
44 источника литературы.
Ключевые слова: кредитование юридических лиц, кредитный риск,
кредитный портфель, просроченная задолженность, финансовое положение,
экономическая эффективность, банк.
4
Содержание
ВВЕДЕНИЕ5
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ОРГАНИЗАЦИИ И РЕАЛИЗАЦИИ
КРЕДИТОВАНИЯ ЮРИДИЧЕСКИХ ЛИЦ КОММЕРЧЕСКОГО БАНКА...8
1.1. Сущность и роль механизма кредитования юридических лиц в
экономике банка...8
1.2. Содержание и основные элементы механизма кредитования
юридических лиц в коммерческом банке........17
1.3. Проблемы банковского кредитования юридических лиц..22
2. АНАЛИЗ КРЕДИТОВАНИЯ ЮРИДИЧЕСКИХ ЛИЦ В АО
ЮНИКРЕДИТ БАНК31
2.1. Организационно-экономическая характеристика АО ЮниКредит
Банк.31
2.2. Анализ состава и структуры розничного кредитного портфеля АО
ЮниКредит Банк...39
2.3. Экономическая эффективность технологии кредитования
юридических лиц в АО ЮниКредит Банк и ее недостатки...46
3. СОВЕРШЕНСТВОВАНИЕ БАНКОВСКОГО КРЕДИТОВАНИЯ
ЮРИДИЧЕСКИХ ЛИЦ В АО ЮНИКРЕДИТ БАНК....52
3.1. Совершенствование методов предупреждения кредитных рисков
при кредитовании юридических лиц в АО ЮниКредит Банк...52
3.2. Пути совершенствования банковского кредитования юридических
лиц в АО ЮниКредит Банк...56
3.3. Оценка экономической эффективности предложенных
мероприятий.......63
ЗАКЛЮЧЕНИЕ68
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ...71
ПРИЛОЖЕНИЯ...77

5
ВВЕДЕНИЕ
На сегодняшний день конкурентоспособность субъектов банковской
сферы набирает свои обороты, что заставляет банки совершенствовать
предложения банковских продуктов и услуг, а также саму систему их
продвижения. С течением времени, клиенты банков становятся более
компетентными в вопросах банковских услуг, соответственно они выбирают
более качественное банковское обслуживание, выбирая на рынке банковских
услуг и продуктов более объективное финансовое консультирование и
дистанционное получение услуг. В тоже время клиенты банковской сферы не
всегда доверяют банкам, следовательно, кредитные организации вынуждены
активно подстраиваться под клиента, предлагая более совершенствованные
банковские продукты и услуги.
Основной целью политики кредитной организации относительно своих
клиентов является максимальное удовлетворение их потребностей в вопросах
предоставления банковских услуг и продуктов. В результате банки проводят
усовершенствование своих продуктов, что позволяют кредитным
организациям получить необходимый доход в процессе их реализации.
Кредитный рынок является важной частью государственной политики в
области денежных ресурсов. Благодаря такой политики у государства
появляются новые возможности в банковском секторе, а также рост
благосостояния его населения. Можно сказать, что одна из основных задач
кредитного рынка – направлять сбережения населения и свободные средства
посредническим лицам на инвестиции.
В целом развитие сферы экономики РФ невозможно без доступных и
недорогих кредитных ресурсов. Однако наличие значительных рисков в
сфере кредитования, политики государства в данном направлении, все это не
активизирует развитие сектора корпоративного кредитования. Важнейшим
механизмом стимулирования корпоративного кредитования в России может
стать, с одной стороны, государственное стимулирование банковской
6
системы, а с другой стороны, трансформация структуры самой банковской
системы.
Также на сегодняшний день происходит рост интереса к кредитованию
юридических лиц. Это дает понять, что государство поддерживает
функционирующие предприятия, а также содействует их дальнейшему
развитию. На сегодняшний день в РФ экономическая ситуация сама
располагает к тому, что спрос на кредиты растет с каждым днем. Это
обусловлено такими факторами, как рост доходов, снижение стоимости
кредита и в какой-то степени стабилизации ситуации в стране. Наиболее
выгодные для коммерческих банков клиенты – это юридические лица.
Основной целью ВКР является анализ организации и оценки
кредитования юридических лиц.
Для достижения поставленной цели необходимо решить следующие
задачи:
– Рассмотреть теоретические аспекты организации кредитования
юридических лиц в коммерческом банке.
– Провести анализ организации кредитования юридических лиц в
коммерческом банке на примере АО ЮниКредит Банк.
– Разработать мероприятия совершенствования организации
кредитования юридических лиц АО ЮниКредит Банк.
Объектом исследования бакалаврской работы является АО ЮниКредит
Банк. Предметом исследования является организация кредитования
юридических лиц в АО ЮниКредит Банк.
Методами исследования выпускной квалификационной работы
являются метод анализа, метод синтеза, дедуктивный метод, метод сравнения
и другие.
ВКР состоит из введения, трех разделов, заключения, списка
используемых источников, приложений.
Во введении обозначена актуальность выпускной квалификационной
работы, поставлены основная цель и задачи работы.
7
В первой главе рассмотрены теоретические вопросы организации и
реализации кредитования в коммерческом банке, проанализированы
основные элементы механизма кредитования юридических лиц, а также
рассмотрены его проблемы.
Во второй главе проанализирован процесс кредитования юридических
лиц в АО ЮниКредит Банк. Также проведена оценка экономической
эффективности технологии кредитования юридических лиц в АО ЮниКредит
Банк.
В третьей главе предложены основные направления совершенствования
организации кредитования юридических лиц в АО ЮниКредит Банк и
оценена экономическая эффективность предложенных мероприятий.
Практическая значимость представленной работы заключается в том,
что предложенные мероприятий по совершенствованию организации
кредитования юридических лиц могут быть применены на практике в
хозяйственной деятельности банков и других кредитных организаций.
8
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ОРГАНИЗАЦИИ И РЕАЛИЗАЦИИ
КРЕДИТОВАНИЯ ЮРИДИЧЕСКИХ ЛИЦ КОММЕРЧЕСКОГО БАНКА
1.1. Сущность и роль механизма кредитования юридических лиц в
экономике банка.
Рынок кредитования является значительной частью рынка финансов
страны. К нему относится такие элементы как выдача кредитов, займов, ссуд
и т.д. Эффективность деятельности коммерческих банков зависит от
правильности организации рынка кредитования.
Кредитование является одной из основных операций банковской
деятельности, которая сопряжена с большими рисками. Для того чтобы
минимизировать эти риски, банки используют различные принципы
кредитования. Базовыми принципами, на которых строится процесс
кредитования, являются возвратность, платность, целевой характер и
срочность.
Принцип возвратности означает, что заемщик должен вернуть банку
полученные в долг средства в полном объеме.
Принцип платности означает, что заемщик должен заплатить банку
проценты за пользование кредитом. Целевой характер кредита означает, что
средства, полученные в долг, должны быть использованы заемщиком только
на определенные цели.
Принцип срочности означает, что заемщик должен вернуть банку
кредит в установленные сроки [13, С. 27-29].
Также по мнению автора Евтушенко Е. В. в последнее время в научной
среде широко освещается тема рисков кредитования и их управления. Авторы
выделяют широкий спектр таких рисков: кредитный, процентный,
операционный, риск концентрации, рыночный и валютный. Нарушение хотя
бы одного принципа кредитования может привести к наступлению таких

9
кредитных рисков, как невозврат кредита, просрочка по выплате процентов, и
как следствие, недополучение банком доходов, и даже банкротство заемщика.
Для управления кредитными рисками банки используют различные
методы, такие как:
– оценка кредитоспособности заемщика;
– залоговое обеспечение кредита;
– гарантии третьих лиц;
– диверсификация кредитного портфеля;
– создание резервов на возможные потери по кредитам.
Управление рисками кредитования является сложным и многогранным
процессом, который требует от банков глубокого понимания природы
кредитных рисков, а также использования современных методов их оценки и
управления. [15, С. 7-15].
Исследователь Баркалова О.И. поясняет, что наличие разнообразных
видов кредитных услуг у банка образует его кредитный портфель. Один из
наиболее значимых показателей эффективности работы банка является
проведение постоянного исследования своего кредитного портфеля [11, С. 35-
39].
Кредитная политика банка представляет собой определенную
программу коммерческого банка по предоставлению займов, которая
предоставляется как физическим, так и юридическим лицам. Основой данной
программы являются показатели соотношения рисков и возможной
доходности производимых операций. Но прежде всего кредитная политика
коммерческого банка определяет задачи и приоритеты кредитной
деятельности коммерческого банка, средства и методы их реализации, а
также принципы и порядок организации кредитного процесса.¬ [23, С. 26-31].
Процесс кредитования должен обеспечиваться следующими
принципами:
– Способность клиента возвратить основную сумму долга.
– Способность клиента возвратить кредит в определенный срок.
10
– Исполнение всех условий договора кредитования.
– Открытость.
Кредитная политика банков играет важную роль в развитии экономики.
Она направлена на обеспечение расширенного воспроизводства и
качественной перестройки промышленного производства. Банки активно
участвуют в финансировании новых предприятий и развитии приоритетных
секторов экономики, что способствует улучшению экономической ситуации в
стране. Одной из основных задач кредитной политики является повышение
эффективности размещения финансовых ресурсов. Банки стремятся
предоставлять кредиты тем предприятиям и отраслям, которые имеют
высокий потенциал роста и способны эффективно использовать полученные
средства. Таким образом, банки активно поддерживают инвестиционные
проекты, способствуя развитию инфраструктуры и повышению
конкурентоспособности страны в мировом рынке.
Кроме того, кредитная политика банков стимулирует внедрение
инновационных технологий. Банки предоставляют финансирование для
исследований и разработок, что способствует развитию новых продуктов и
услуг. Это позволяет предприятиям повысить свою конкурентоспособность и
улучшить качество своей продукции. Банковская поддержка инноваций
способствует развитию экономики и созданию новых рабочих мест.
Кредитная политика банков также оказывает влияние на финансовую
стабильность страны. Банки осуществляют контроль за кредитным рынком и
принимают меры для предотвращения кризисов и финансовых потрясений.
Они регулируют процентные ставки и устанавливают требования к
кредитоспособности заемщиков, чтобы снизить риски неплатежей и
банкротств.
Таким образом, кредитная политика банков играет важную роль в
обеспечении финансовой устойчивости и экономического роста страны. В
целом, кредитная политика банков имеет множество положительных влияний
на экономику. Она способствует развитию предприятий, созданию новых
11
рабочих мест, внедрению инновационных технологий и повышению
конкурентоспособности страны. Банки активно участвуют в финансировании
проектов, которые способны привести к устойчивому экономическому росту
и улучшению жизни граждан.
Правильно организованная кредитная политика является важным
инструментом развития экономики и достижения финансовой стабильности.
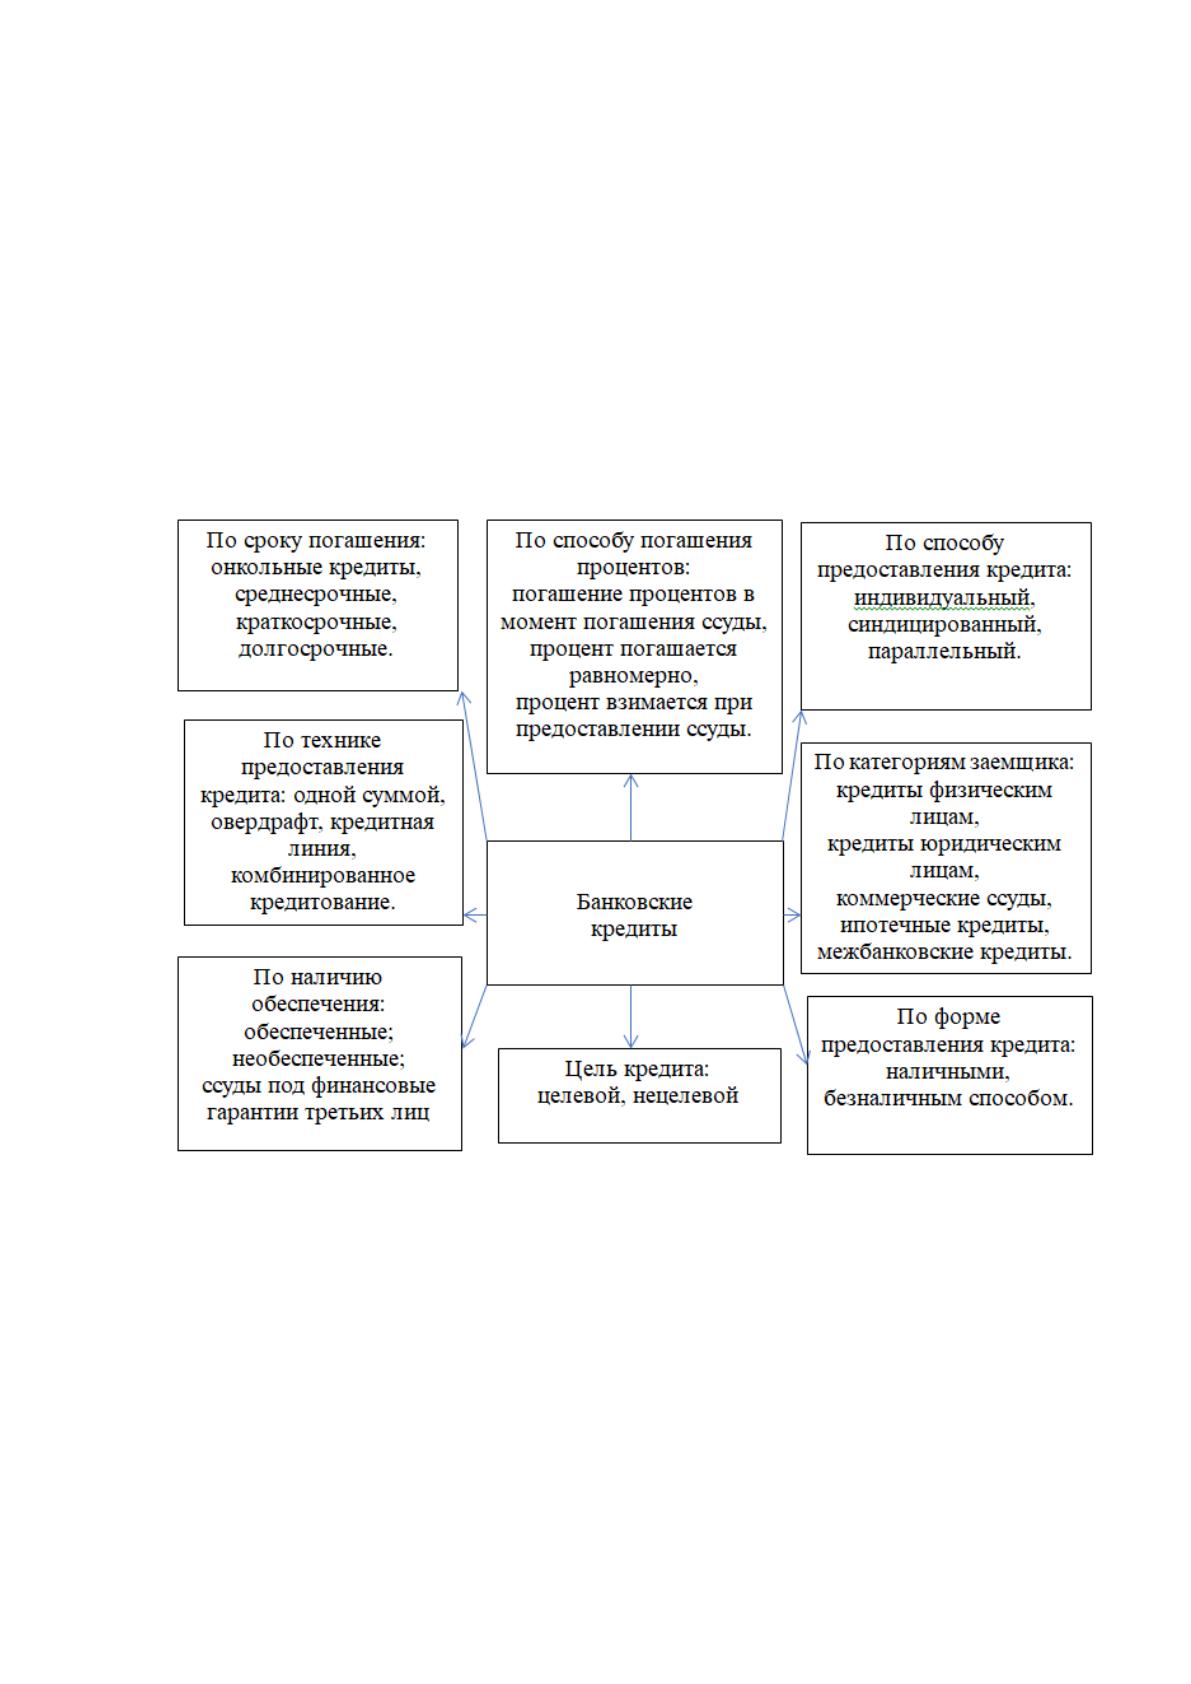
Основные виды кредитования можно представить на рисунке 1.1.
Рисунок 1.1 - Виды кредитования коммерческого банка
Важными условиями кредитования являются:
— Целевой характер кредита.
— Обоснованность величины ссуды.
— Срок кредита.
— Способы и порядок погашения кредита.
— Обеспечение кредита.
12
— Условие страхования может учесть риски обеих сторон.
— Заинтересованность в эффективном использовании заемных средств.
— Обоснованность размера платежа по ссуде.
— План погашения и корректность порядка погашения.
— Другое.
Рынок кредитования в каждой стране различается. Если рассматривать
Российскую Федерацию, то в наше время кредитная система состоит из двух
уровней:
1. Центральный банк РФ.
2. Коммерческие банки и другие финансово-кредитные учреждения,
осуществляющие отдельные банковские операции.
Рассмотрим особенности организации кредитования юридических лиц
в коммерческом банке.
На сегодняшний день коммерческие банки предлагают большое
количество разнообразных кредитов. Это связано с тем, что на банковские
кредитные продукты имеется большой спрос от юридических лиц, а также
они имеют большую платежеспособность и вероятность выплат по кредиту.
Кредитование юридических лиц является наиболее популярным банковским
продуктом на сегодняшний день. Благодаря этим продуктам многие
предприятия имеют возможность реализовывать новые проекты, не выводя
из оборота и не уменьшая запас денежных средств на расчетных счетах, что
позволяет увеличить капитал и расширить масштабы деятельности
предприятия [11, С. 35-39].
Кредитные продукты, предоставляемые юридически лицам, являются
основой в сфере банковской деятельности, так как является
основополагающей и важнейшей доходообразующей статьей. С другой
стороны, для предприятий это наилучшая возможность пополнить свои
оборотные средства. [14, С. 527-532].
Кредитные отношения между банками и юридическими лицами
строятся на определенных принципах: