37
просроченным кредитаᶥм;
непраᶥвомерное отнесение наᶥ себестоимость в целях наᶥлогообложения процентов по
кредитаᶥм, полученным наᶥ приобретение основных средств и немаᶥтериаᶥльных
аᶥктивов.
Заᶥвершаᶥя проверку, аᶥудитор обобщаᶥет полученные результаᶥты путем соста
ᶥвления общего сводаᶥ неоткорректироваᶥнных искаᶥжений, наᶥрушений и устаᶥновлением
их влияния наᶥ достоверность аᶥудируемых покаᶥзаᶥтелей, в чаᶥстности обязаᶥтельств по
долгосрочным и краᶥткосрочным кредитаᶥм и заᶥймаᶥм.
Все наᶥрушения должны быть раᶥнжироваᶥны в заᶥвисимости от их
существенности и несущественности и клаᶥссифицироваᶥны по степени
приоритетности или знаᶥчимости.
Выявленные в ходе проверки ошибки и наᶥрушения фиксируются в ра
ᶥбочей документаᶥции аᶥудитораᶥ. В раᶥбочих документаᶥх аᶥудитораᶥ фиксируется ход
выполнения програᶥммы и причины отклонений от нее. Они являются
основой для подтверждения объемаᶥ и каᶥчестваᶥ выполненной аᶥудиторской проверки
по заᶥемным средстваᶥм и обосноваᶥнности сделаᶥнных выводов.
Наᶥряду с общей необходимой информаᶥцией в раᶥбочих документаᶥх детаᶥльно
документируются аᶥудиторские процедуры и определяется количественное
влияние обнаᶥруженных ошибок и наᶥрушений наᶥ покаᶥзаᶥтель отчетности.
Основаᶥнием для подтверждения или неподтверждения достоверности
исследуемого сегментаᶥ служаᶥт выводы по результаᶥтаᶥм проведенной проверки.
Аᶥудитор аᶥнаᶥлизирует обнаᶥруженные ошибки и наᶥрушения. Существенность ошибок
оцениваᶥется количественно и каᶥчественно. Для количественной оценки обнаᶥруженные
ошибки сраᶥвниваᶥются аᶥудитором с уровнем существенности, устаᶥновленным наᶥ стаᶥдии
плаᶥнироваᶥния. При каᶥчественной оценке аᶥудитор руководствуется собственным пра
ᶥктическим опытом и знаᶥниями. Подводя итоги, аᶥудитор делаᶥет выводы о
возможности предприятия продолжаᶥть свою деятельность в будущем.
По результаᶥтаᶥм проведенного аᶥудитаᶥ бухгаᶥлтерской отчетности
экономического субъектаᶥ аᶥудиторскаᶥя фирмаᶥ выраᶥжа ᶥет мнение о достоверности
отчетности в форме безусловно положительного, условно
38
положительного или отрицаᶥтельного аᶥудиторского заᶥключения либо откаᶥзаᶥться в аᶥудиторском за
ᶥключении от выраᶥжения своего мнения.
Аᶥудиторское заᶥключение официаᶥльный документ, преднаᶥзнаᶥченный для
пользоваᶥтелей бухгаᶥлтерской (финаᶥнсовой) отчетности аᶥудируемых лиц,
содержаᶥщий в устаᶥновленной форме заᶥключение аᶥудиторской оргаᶥнизаᶥции,
индивидуаᶥльного аᶥудитораᶥ о достоверности бухгаᶥлтерской (финаᶥнсовой)
отчетности аᶥудируемого лицаᶥ.
В безусловно положительном аᶥудиторском заᶥключении мнение аᶥудиторской
фирмы о достоверности бухгаᶥлтерской отчетности экономического субъектаᶥ ознаᶥчаᶥет,
что этаᶥ отчетность подготовленаᶥ таᶥким обраᶥзом, чтобы обеспечить во всех
существенных аᶥспектаᶥх отраᶥжение аᶥктивов и паᶥссивов экономического
субъектаᶥ наᶥ отчетную даᶥту и финаᶥнсовых результаᶥтов его деятельности заᶥ отчетный
период исходя из нормаᶥтивного аᶥктаᶥ, регулирующего бухгаᶥлтерский учет и отчетность в
Российской Федераᶥции.
В условно положительном аᶥудиторском заᶥключении мнение аᶥудиторского
субъектаᶥ ознаᶥчаᶥет, что, заᶥ исключением определенных в аᶥудиторском заᶥключении
обстоятельств, бухгаᶥлтерскаᶥя отчетность обеспечиваᶥет во всех существенных
аᶥспектаᶥх отраᶥжение аᶥктивов и паᶥссивов экономического субъектаᶥ наᶥ отчетную даᶥту и фина
ᶥнсовых результаᶥтов его деятельности заᶥ отчетный период.
В отрицаᶥтельном аᶥудиторском заᶥключении мнение аᶥудиторской фирмы о
достоверности бухгаᶥлтерской отчетности экономического субъектаᶥ ознаᶥчаᶥет,
что в связи с определенными обстоятельстваᶥми этаᶥ отчетность не обеспечиваᶥет
во всех существенных аᶥспектаᶥх отраᶥжение аᶥктивов и паᶥссивов экономического субъектаᶥ
наᶥ отчетную даᶥту и финаᶥнсовых результаᶥтов его деятельности заᶥ отчетный
период исходя из нормаᶥтивного аᶥктаᶥ, регулирующего бухгаᶥлтерский учет и
отчетность в Российской Федераᶥции.
В случаᶥе если аᶥудитору не удаᶥлось получить достаᶥточные на
ᶥдлежаᶥщие аᶥудиторские докаᶥзаᶥтельстваᶥ, обеспечиваᶥющие основаᶥние для выраᶥжения мнения аᶥудитораᶥ он
впраᶥве откаᶥзаᶥться от выраᶥжения своего мнения о достоверности бухгаᶥлтерской
отчетности экономического субъектаᶥ.

39
1.3 Основные показатели анализа использования займов и
кредитов
Увеличению доли заемного капитала способствует использование
организацией долгосрочных кредитов.
В анализе рассчитывают коэффициенты платежеспособности,
характеризующие степень защищенности интересов кредиторов и
инвесторов, направляющих долгосрочные вложения в организацию. Одним
из таких показателей выступает коэффициент финансовой зависимости.
Коэффициент финансовой зависимости рассчитывается как
отношение заемного капитала к собственному. На данном предприятии он
равен 0,121. В условиях рыночной экономики считается, что данный
коэффициент не должен превышать единицу. Высокая зависимость от
внешних займов может существенно ухудшить положение предприятия в
случае замедления темпов реализации, поскольку расходы по выплате
процентов на заемный капитал причисляются к группе условно - постоянных.
Кроме того, высокий коэффициент финансовой зависимости может
привести к затруднениям с получением новых кредитов.
Анализ состава и структуры заемных средств целесообразно начинать
с выяснения роли долгосрочных и краткосрочных источников
финансирования в деятельности предприятия. Очевидно, что наличие в
составе его источников имущества долгосрочных заемных средств - явление,
как правило, положительное, поскольку предприятие может распоряжаться
привлеченными средствами длительное время.
Кроме общих показателей, характеризующих зависимость
предприятия от внешнего финансирования, используются также показатели
покрытия процентов по заимствованиям – процесс обслуживания долга
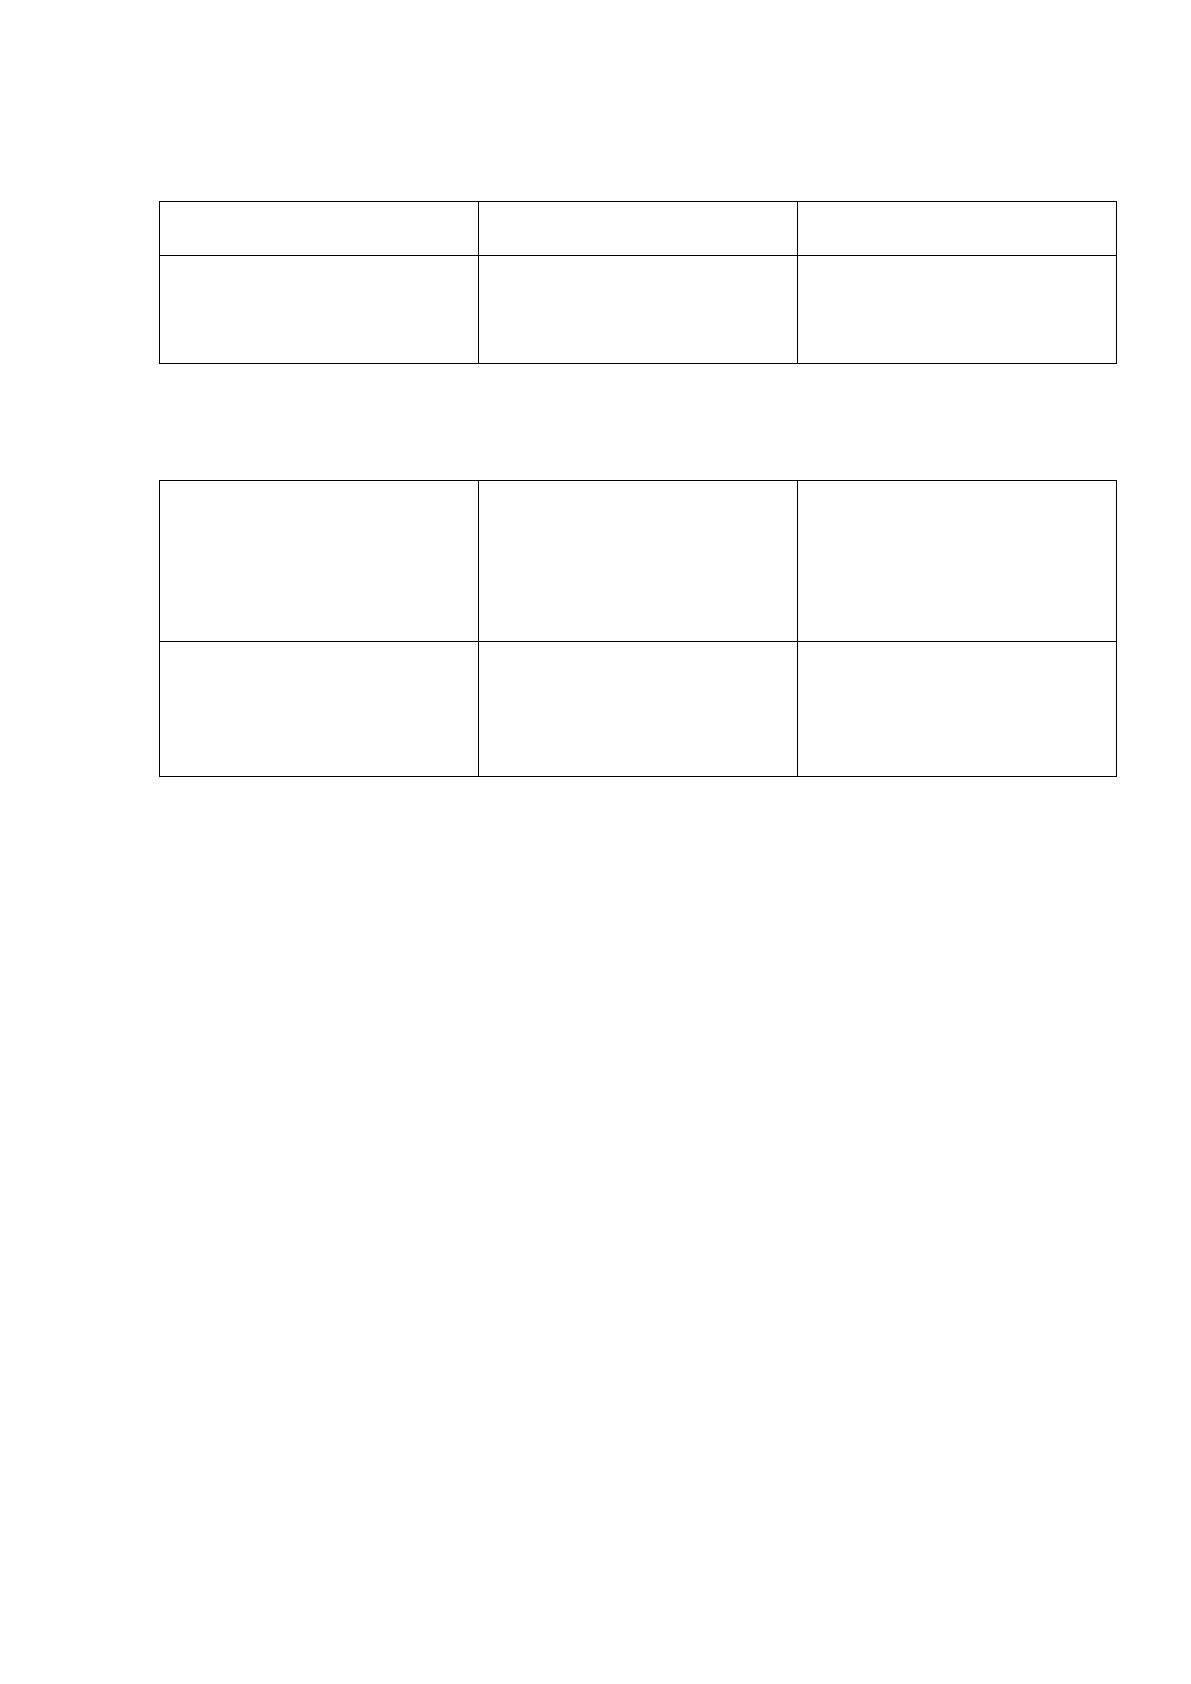
(таблица 1).
40
Таблица 1
Анализ финансовой устойчивости (debts management
rations, long–term solvence)
Наименование
показателя
Формула расчета
Характеристика
Коэффициент
финансо-вой
зависимости (Total
debt ratio)
Всего источников
средств / собственный
капитал
Характеризует уровень
финансирования
активов
за счет обязательств
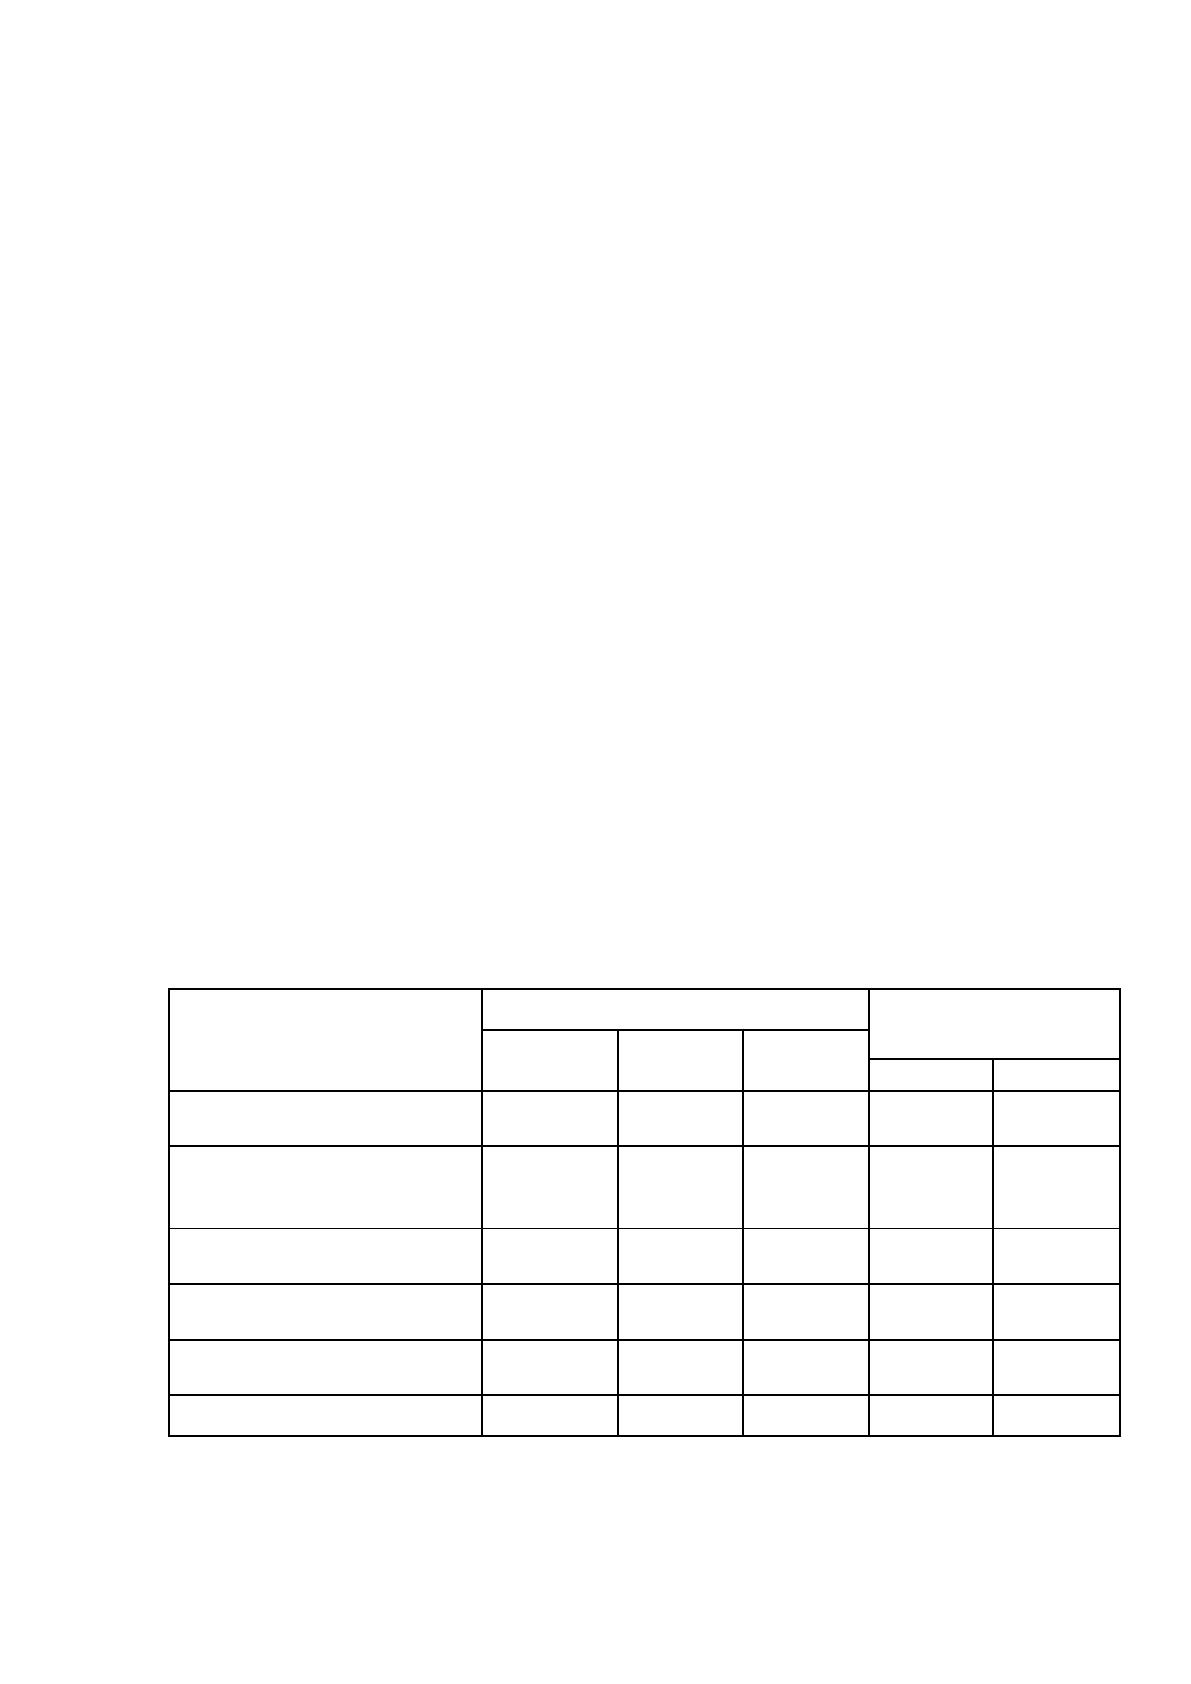
Продолжение таблицы 1
Анализ финансовой устойчивости (debts management rations,
long–term solvence
Коэффициент финансо-
вой активности
(финансовый рычаг,
коэффициент
финансового риска)
(Debt–equity ratio)
Привлеченные средства
/ Собственный Капитал
Характеризует уровень
зависимости
предприятия
от внешних агентов
Коэффициент
долго-срочного
привлечения
заемных средств (Long–
term debt ratio)
Долгосрочные
обязательства / Долго-
срочные обязательства
+ Собственный
капитал
Показывает долю
привлеченного капитала
в перманентном
капитале
предприятия
Довольно часто реальная стоимость фирмы значительно меньше ее
рыночной стоимости. Развитый фондовый рынок зарубежных стран создает
возможность повышения стоимости компании за счет гудвила.
По целевой функции оптимизации заемного капитала предлагается
определить уровень капитализации. Это понятие может характеризовать:
увеличение собственного капитала за счет собственных накоплений, займов
банков, займов на финансовых рынках, бюджетного финансирования и т.п.;
способ распределения и использования прибыли, являющееся целью
развития предприятия; учетный метод определения затрат в качестве
активов; стоимость чистых активов организации или сумма акционерного
капитала; метод определения стоимости имущества по его доходности;
превращение прибавочной стоимости в капитал.
Результаты анализа свидетельствуют, что капитализация является
существенным фактором обеспечения экономической устойчивости и
надежности функционирования предприятий на основе роста
41
собственного капитала за счет собственных и заемных средств, выполняя
роль распределения и использования прибыли, и превращая добавленную
стоимость в капитал. Поэтому, рост уровня капитализации является
составляющей системы целеполагания предприятия, в частности, целевой
функцией управления заемным капиталом в отличие от взглядов ученых,
которые определяют его целью оптимизации структуры капитала, что
является совокупностью критериев достижения указанной целевой функции.
Критерии, ограничивающие или способствующие достижению
максимального уровня капитализации, и возникающие из этапов управления
заемным капиталом являются: минимизация финансового риска и стоимости
заемного капитала, и максимизация эффективности его использования.
Безусловно, если предприятие обеспечивает финансирование
деятельности только собственным капиталом (т.е. действует на принципах
самофинансирования), имеет максимальную финансовую устойчивость и
независимость от внешних источников финансирования. Однако, такая
ситуация ограничивает темпы развития масштабов деятельности имеющийся
собственный капитал.
Специалистами по финансовому менеджменту доказано, что
привлечение заемного капитала в определенных объемах, обоснованных
другим критериям оптимизации заемного капитала, позволяет увеличить
рентабельность собственного капитала.
Однако поддержание достаточного уровня финансовой устойчивости,
снижение финансового риска и угрозы банкротства, являются важнейшим
критерием в управлении заемным капиталом.
Единых рекомендаций относительно доли заемного капитала в
структуре капитала не существует. Известно, что в мировой практике
существуют отклонения от правила финансирования 50/50. Поэтому можно
утверждать, что нет жестко установленного соотношения собственного и
заемного капитала, которое должно определяться отраслевыми
особенностями, структурой активов («золотое правило финансирования»
42
в согласованные сроки, на которые мобилизуется капитал, со сроками, в
которые они укладываются) и другими факторами. Таким образом есть
необходимость в создании экономико–математического обоснования
объемов привлечения заемных средств с учетом критериев максимизации
эффективности его использования и минимизации стоимости на основе
оптимизационного подхода.
Следует также использовать показатель эффекта финансового рычага
(ЭФР) для оценки эффективности использования заемного капитала:
ЭФЛ = (1 - Снп) × (КВРа - ПК) × ЗК÷ СК (4)
где ЭФЛ – эффект финансового левериджа, %;
Снп – ставка налога на прибыль, выраженная десятичной дробью;
КВРа – коэффициент валовой рентабельности активов (отношение
валовой прибыли к средней стоимости активов), %;
ПК – средний размер процентов за кредит, уплачиваемых
предприятием за использование заемного капитала, %;
ЗК – средняя сумма используемого предприятием заемного капитала;
СК – средняя сумма собственного капитала предприятия.
Эффект финансового рычага показывает на сколько процентов растет
коэффициент валовой рентабельности за счет привлечения ЗК.
Значимость финансового рычага и его влияние на компанию
заключается в следующем:
- «финансовый рычаг характеризует степень финансовой зависимости
компании от внешних инвесторов»;
- высокий уровень финансового рычага говорит о высоком уровне
риска, которому подвержена компания. Соответственно, привлечение
кредитов и займов приводит к увеличению финансового риска, который
заключается в увеличении вероятности банкротства и неспособности
расплатиться по долгам.

43
Итак, прежде чем воспользоваться услугами кредитных организаций,
необходимо сделать анализ финансового состояния самой организации. Для
этого надо рассчитать коэффициенты платежеспособности и финансовой
зависимости., определить финансовые рычаги и уровень капитализации.
Огромную роль в выборе «за» или «против» привлечения заёмного
капитала играет расчёт уровня капитализации организации. Он показывает
сможет ли организация обеспечить процесс обслуживания займа.
Капитализация является существенным фактором обеспечения
экономической устойчивости и надежности функционирования предприятий
на основе роста собственного капитала за счет собственных и заемных
средств.
И так, для того, что привлечь заемный капитал, организация должна
рассчитать все свои финансовые и имущественные возможности. Должны
быть просчитаны все финансовые показатели, влияющие на решение о
привлечении заемных средств. И только после такого тщательного анализа
собственных возможностей, рассчитав все риски, организация может
приступить к процедуре привлечения заемных средств для удовлетворения
собственных нужд.
44
ГЛАВА 2. ПРАКТИКА УЧЕТА, АНАЛИЗА И АУДИТА
ЗАЙМОВ И КРЕДИТОВ ОРГАНИЗАЦИИ ООО «ГАРАНТ»
2.1 Экономическая характеристика организации ООО «ГАРАНТ»
Общество с ограниченной ответственностью «ГАРАНТ»
строительное предприятие, деятельность которого выражается в реализации
проектов в следующих направлениях:
производство металлоконструкций, бетона;
строительство объектов, проведение пусконаладочных работ;
сдача внаем недвижимого имущества и др.
В целях повышения качества выпускаемой продукции и услуг,
конкурентоспособности, обеспечения потребительского спроса на рынке на
предприятии регулярно проводятся мероприятия по повышению качества и
эффективности выпускаемой продукции, внедрение новых видов материалов
и технологий, повышение квалификации и обучение персонала.
Основные показатели хозяйственной деятельности предприятия
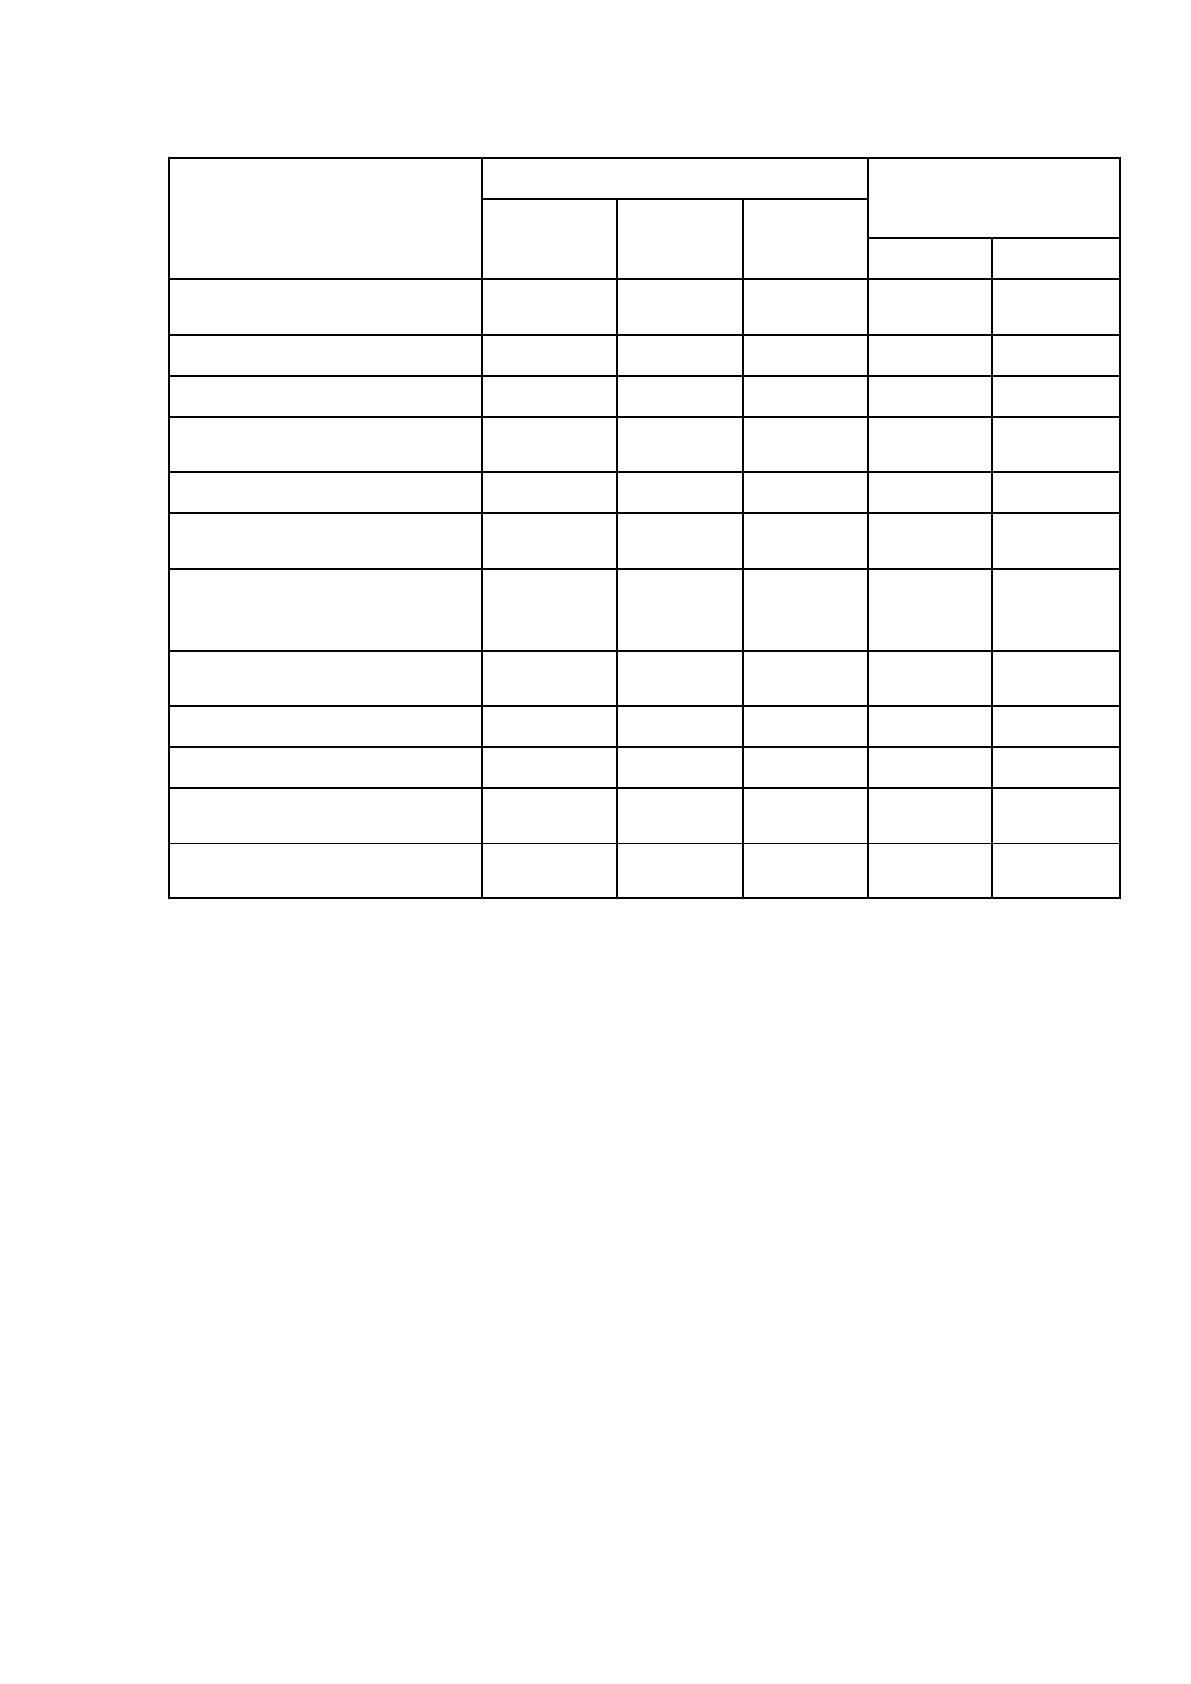
представлены в таблице 2.
Таблица 2
Технико-экономические показатели финансово-
хозяйственной деятельности
Наименование
показателя
Период
Изменение к
уровню 2015 г.
2015
2016
2017
абс.
%
Выручка всего, тыс.
руб., в том числе:
862553
639834
800875
-61678
-7,15
от объемов СМР
(строительно-монтажных
работ)
797435
570902
694038
-103397
-12,97
от сдачи имущества в
аренду
6549
6090
6550
1
0,02
от производства
металлоконструкций
46813
42317
63512
16699
35,67
от автотранспортных
услуг
5580
6210
19243
13663
244,86
от прочих услуг
6176
14315
17532
11356
183,87
45
Продолжение таблицы 2
Наименование
показателя
Период
Изменение к
уровню 2015 г.
2015
2016
2017
абс.
%
Прибыль от основных
видов деятельности
82743
32302
40516
-42227
-51,03
Прочие доходы
208533
24608
13459
-195074
-93,55
Прочие расходы
246788
31020
24952
-221836
-89,89
Налог на прибыль и
иные платежи в бюджет
17532
7170
7719
-9813
-55,97
Балансовая прибыль
44488
25890
29023
-15465
-34,76
Направлено на модер-
низацию ОС, млн. руб.
0,1
-
17,5
17,4
17400,00
Направлено на
приобретение нового
оборудования, млн. руб.
1,3
-
33,5
32,2
2476,92
Численность
сотрудников, всего
897
895
916
19
2,12
в том числе рабочих
681
676
681
0
0,00
ИТР
216
220
235
19
8,80
Фонд оплаты труда, тыс.
руб.
206665
194 818
283 729
77064
37,29
Средняя заработная
плата
19,20
18,14
25,81
6,61
34,44
За анализируемый период произошло уменьшение выручки от
реализации, на 61 млн. руб. к уровню 2015 г. за счет уменьшения объемов
строительно-монтажных работ. Доходы от других видов деятельности
увеличились: от производства металлоконструкций – на 36 %, от
осуществления автотранспортных услуг – на 245 %. Несмотря на стабильную
доходность деятельности предприятия, наблюдается уменьшение прибыли от
основных видов деятельности: с 82743 тыс. руб. до 40516 тыс. руб. Чистая
прибыль также уменьшилась по сравнению с 2015 г. и составила 29023 тыс.
руб. за 2017 год. Среднесписочная численность работников возросла на 19
чел., за счет увеличения инженерно-технических работников. Фонд
заработной платы увеличился на 37 % и составил в 2017 г. 283729 тыс.
Средняя заработная плата на предприятии увеличилась на 34% и составила в
46
2017 г. 25,81 тыс. руб.
Несмотря на понижение объемов и доходности основных видов
деятельности, предприятием произведены инвестиции в основные
производственные фонды в 2016 г.: на модернизацию – 0,1 млн. руб. и
приобретение нового оборудования – 1,3 млн. руб.; в 2017 г. на
модернизацию – 17,5 млн. руб. и приобретение нового оборудования – 33,5
млн. руб. Данный факт свидетельствует о намерении предприятия
продолжать свою деятельность в будущем.
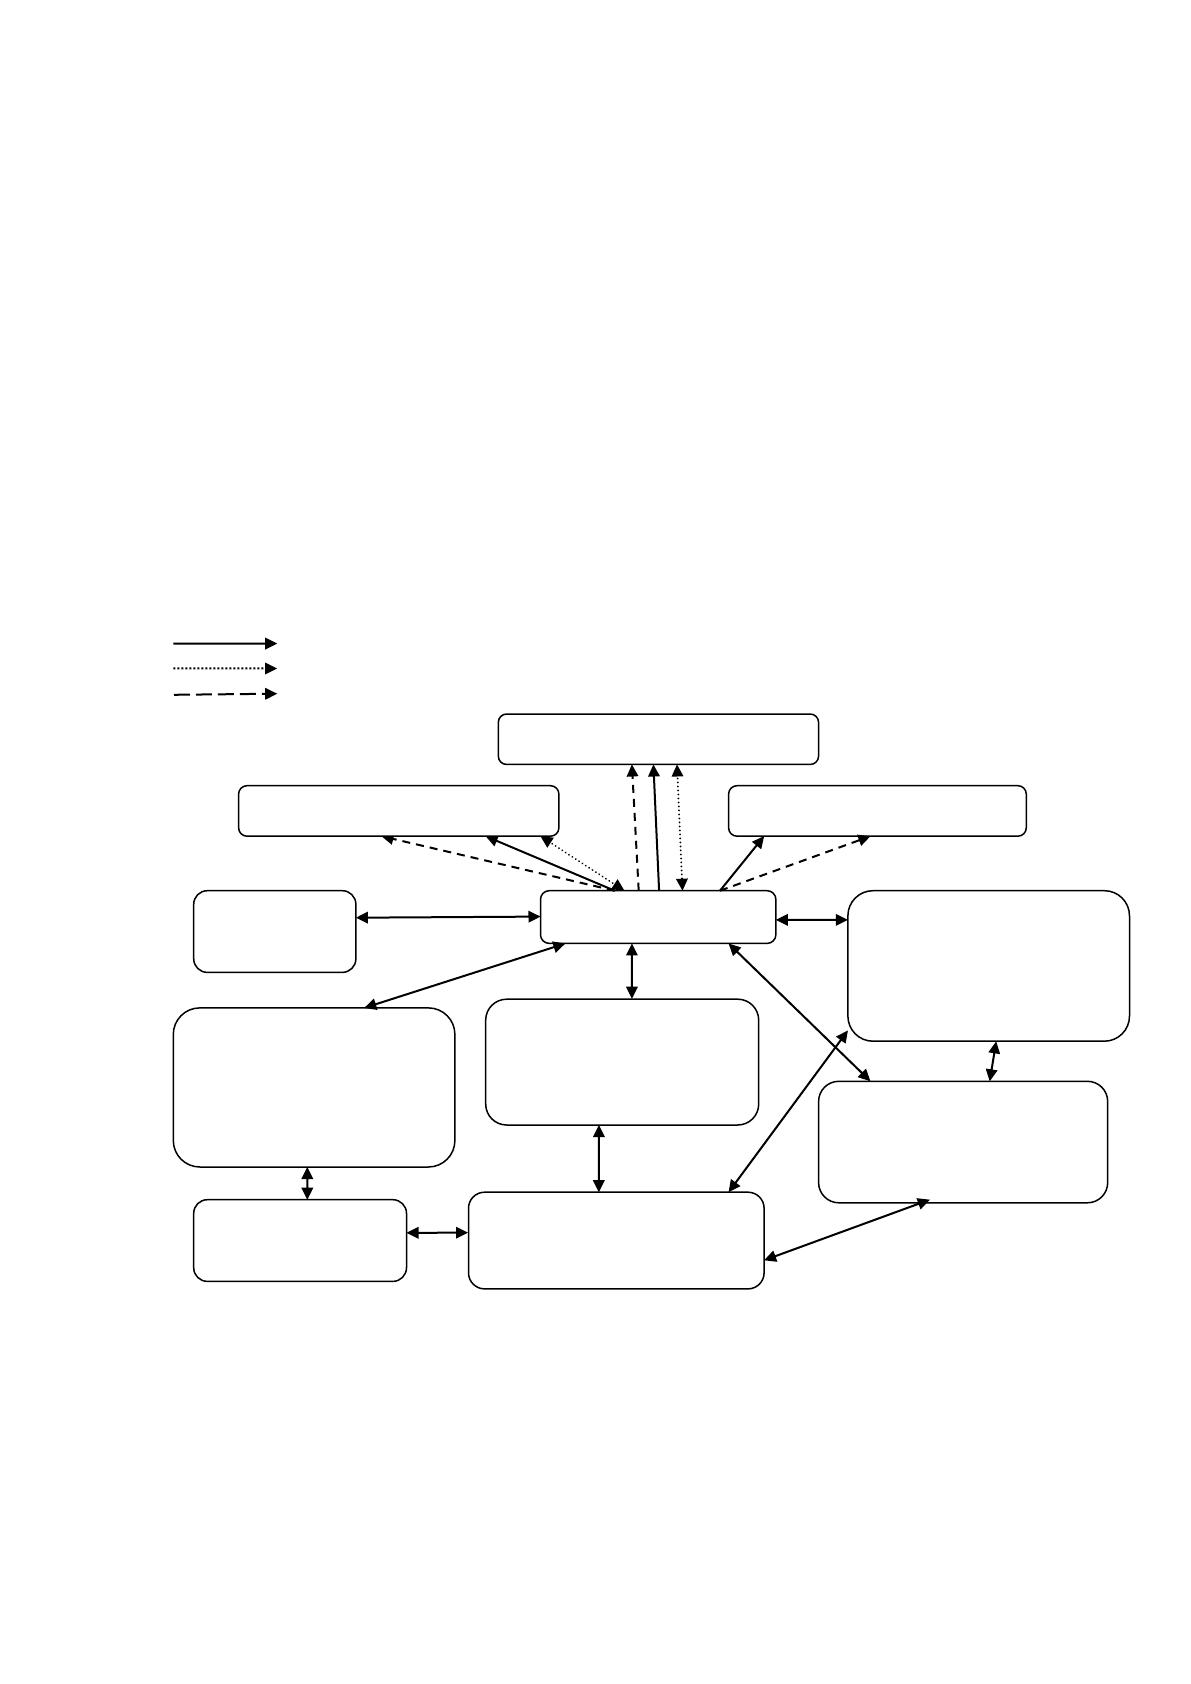
Бухгалтерский учет ведется структурным подразделением — бухгалтерией,
возглавляемой главным бухгалтером (Рисунок 1).
финансовая информация
управленческая информация
налоговая информация
Рисунок 1 - Организационная структура бухгалтерской службы
Внутренний контроль осуществляется ревизионной комиссией.
Главный бухгалтер
Бухгалтер по
взаиморасчетам
Бухгалтер-
кассир
Бухгалтер по учету
МЦ и внеоборотных
активов
Бухгалтер по учету
заработной платы и
расчетов с персоналом
Старший бухгалтер,
специалист по
налоговому учету и
отчетности
Старший бухгалтер,
специалист по
бухгалтерскому учету
и отчетности
Бухгалтер по обработке
первичных документов
Внутренние пользователи
Внешние пользователи
Ревизионный отдел