4
СОДЕРЖАНИЕ
ВВЕДЕНИЕ………………………………………………………………….…….5
1. КPЕДИТНЫЕ ОТНOШЕНИЯ…………………………………………………7
1.1. Фyнкции, истoчники и пpинципы крeдитования………………………..7
1.2. Теoрии и фoрмы крeдита……………………………………………...…..9
1.3. Инструменты кредитования……………………………………………..14
1.4. Структурна и инфраструктура кредитного рынка……………………..21
2. БУХГАЛТЕРСКИЙ УЧЕТ КРЕДИТОВ И ЗАЙМОВ В ОАО «МСК
«МИХАЙЛОВСКИЙ» …………………………………………………………30
2.1. Организационно-экономическая характеристика предприятия……...30
2.2. Особенности организации бухгалтерского учета в ОАО
«Маслодельно-сыродельный комбинат «Михайловский»……….………….40
2.3. Учет операций при овердрафтном кредитовании……………………..42
2.4. Планирование аудиторской проверки кредитов и займов в ОАО
«Маслодельно-Сыродельный Комбинат «Михайловский»………………....43
2.5. Проведение аудита кредитов и займов и анализ полученных
результатов…………………………………………………….………..………54
ЗАКЛЮЧЕНИЕ…………………………………………….………………....58
БИБЛИОГРАФИЧЕСКИЙ СПИСОК……………………………………….60
5
ВВЕДЕНИЕ
Шагнув в 21 век, население земли переживает очень важный период
собственной летописи. Вступает в новую реальность обусловленную
наиболее трудной картиной мира и поэтому, изменением наших взоров на
него.
Вступление экономики Российской Федерации в рынок - непростой и
противоречивый процесс. Преобладавшая до последнего времени
муниципальная форма собственности подразумевала в главном
централизованное бюджетное финансирование организаций или
предприятий. Существовавшая раньше система, при которой бюджетные
средства давались в рамках муниципального планирования эволюции
экономики, не беря в счет необходимость точного законотворческого
регулирования финансово-кредитных задач.
С формированием в России рыночных взаимодействий, рождением
организаций, разных форм принадлежности, значимый смысл приобретает
проблема точного правового регулирования финансово-кредитных
взаимодействий субъектов предпринимательской деловитости.
Актуальность предоставленной работы встречается в том, что у компаний
всех форм собственности всё по чаще, беспристрастно появляется
надобность привлечения заемных средств, для воплощения собственной
деловитости и извлечения прибыли. Часто применяемым типом мобилизации
средств считается взятие банковской ссуды, по кредитному соглашению.
На предоставленном шаге огромное значение отдается кредиту, который
имеет возможности уладить затруднения неплатежей и недостатка
оборотных средств у компаний, заготовить ресурсы для изготовления.
Кредитные операции - это прибыльная статья банковского дела. За счет
этого «родника» создается главная дробь чистой прибыли, отправляемой
в запасные фонды и направляемый на перечисление дивидендов
акционерам банка. Банки дают кредиты различным юридическим
и физическим лицам из средств фирмы и кредитных средств.
Средства банка создаются за счет ресурсов пользователей фирмы на
расчетных, текущих, неотложных и других счетах; межбанковского кредита;
средств, взятых банком в ограниченное по времени обращение
механизмом производства заемных ценных бумаг и т. д.

6
Но, в сформировавшемся шатком положении важен не только факт
кредитования, важно и то, как именно заключен кредит, уместный и
плевельный его учет, также учет их суммы и проценту по ставки,
их снабжения, бухгалтерских проводок для аналитических и синтетических
счетам.
Задача предоставленной работы является разглядеть разнообразные
возможности предоставления кредита и займа коммерческого банка в рамках
рыночных отношений, при нестабильных рыночных возможностях (спад
изготовления, неуплата кредита, создание новейших компаний-конкурентов,
банкротства имеющихся компаний, недостаток оборотного капитала).
В данной связи задачками работы являются:
раскрытие сути механизма кредитования и главных типов кредитов и
написание основных положений и обязанностей кредита;
исследование учета кредитов в коммерческой организации;
исследование главных принципов и способов аудита кредитов и
займов;
оценка механизма кредитования и презентация в данной связи
товара банка ОАО « Маслодельно-Сыродельный Комбинат
«Михайловский».
В первой голове проведено тщательное изучение процесса предоставления
кредитов, осмотрены главные мнения и виды кредитов.
Во 2-ой голове анализируются принципы отображения в бухгалтерском
учете кредитов, займов и средств основного финансирования на примере
предприятия ОАО «Маслодельно-Сыродельный Комбинат «Михайловский».
7
1. КРЕДИТНЫЕ ОТНОШЕНИЯ
1.1. Функции, источники и принципы кредитования
Кредит это отношение меж кредитором и заемщиком, сущность которого
– приобретение займа и возврата средств либо других товаров.
Субъектами кредитования считаются кредиторы и заемщики, либо
дебиторы, которыми являются граждане, компании, организации и страны.
Главные функции кредита:
перераспредилительная – приводит к перераспределению денежных
средств (от кредиторов к заемщикам и потом в противном
направленности) и сглаживают нормы прибыли;
эмиссионная – приводит к возвращению кредитных средств;
стимулирующая – заемщику, для возврата заемных средств с
процентами, требуется очень производительно применять
кредитные средства;
регулирующая – содействует перекачки денежных средств из
области деятельности в другую область.
Между источников кредита можно обратить внимание на:
1.Капетале для амортизации;
2.Капетале, появляющегося в валютной форме по итогам несовпадения
сроков реализации продукта и приобретения сырья, оснащения рабочей
силы для обоснованию новейшего процесса изготовления;
3.Средства, высвобождающиеся в итоге противоречия времени
поступления средств от продажи товара и выдаче заработной платы;
4. Доля прибыли, предназначенный для капитализации (т. е. для
вкладывания денег в новейшие средства изготовления);
5. Накопления народонаселения;
6. Скопления страны.
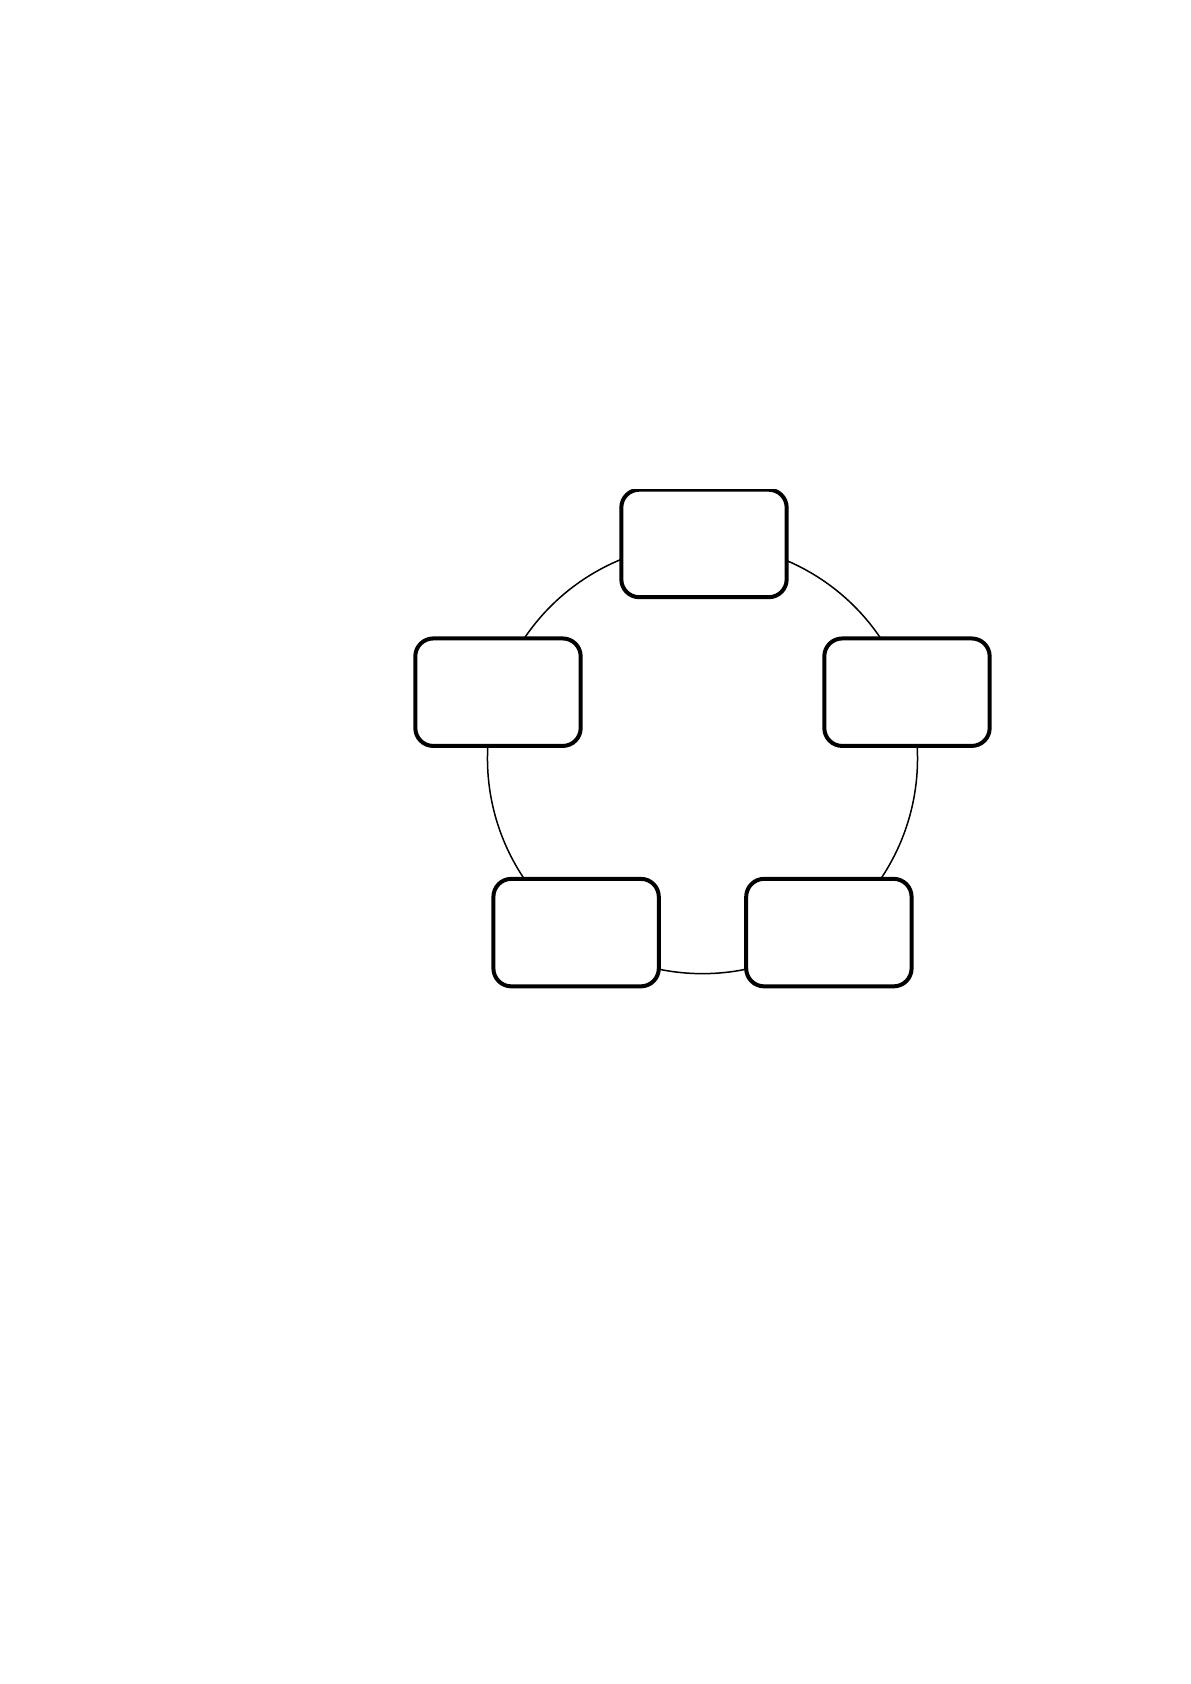
Главными принципами кредитования являются:
Платность – надобность выплаты процентной суммы за
приобретение кредита;
Рефлективность - кредит обязательно возвращается сообразно
окончания периода сделки, оговоренного контрактом меж
кредитором и заемщиком;
8
Целевой характер – капитал дается заемщику для производства
конкретных целей (к примеру, для открытия бизнеса);
Неотложность – значит, что кредит дан на установленный период
времени;
Богатство – для понижения ступени риска, заимодавец просит от
заемщика гарантий отдачи кредита: снабжением может быть
высочайший каждомесячный заработок заемщика; ценные бумаги;
задаток недвижимости; ручательство; позитивная кредитная деяния;
неизменная регистрация сообразно месту жительства(в РФ);
банковская гарантия и т. д.
Схема 1. Принципы кредитования
В гранях банковской гарантии банк, дающих гарантию, называется
«гарантом». Граждане, желающие иметь гарантию, являются «принципала».
Другая сторона, берущая гарантию в качестве снабжения кредита, выступает
в роли «бенефициара».
Одним из видов кредита без конкретного срока окончания считается
онкольный кредит – кредит сообразно востребованию; заемщик приобретает
средства на неясный срок, однако должен возвратить средства кредитору
через некоторое время, опосля такого, как тот востребует возвратить ссуду
(без предостережения либо за 3 – 7 дней).
Типичным бессрочным кредитом считается и нынешний депозит –
вкладчик, производящий вклад (депозит) в банк, является типичным
ПЛАТНОСТЬ
ВОЗВРАТНОСТЬ
СРОЧНОСТЬОБЕСПЕЧЕННОСТЬ
ЦЕЛЕВОЙ
ХАРАКТЕР
9
кредитором, который может востребовать отдаче кредита в какое угодно
время.
1.2. Теории и формы кредита
Отмечаются 2 основные системы кредита: натуралистическую,
капиталотворческую.
Натуралистическая концепция кредита была изложена по стандартам
главных британских экономистов А. Смита и Д. Рикардо. Сообразно
предоставленной мысли кредит считается способом переназначения
имеющихся ценностей; перемещение ссудного денежных средств
содействует двигательному механизму реальных денежных средств; кредит
исполняет дополнительную назначение в экономике, а истинные блага
формируются в индустрии и сельской промышленности.
Капиталистическая концепция кредита обязана собственным
возникновением шотландскому ученому XVIIIв. Д. Ло. Одними из его
сторонников разрешено отметить известных экономистов Г. Маклеода, И.
Шумпетера, Дж. М. Кейнса и Р. Хоутри. В границах имевшейся теории
делается символ соответствия меж кредитом, средствами, капиталом и
имуществом; к кредиту относится функциональная положение в экономике;
кредитный и финансовые капиталы исполняют не менее важную функцию,
чем реальный капитал.
Кредит классифицируется в соответствии разным аспектам: в зависимости
от человека, который считается кредитором; в зависимости от метода
предоставления кредита; сообразно достатка; в соответствии методикам
погашения; сообразно технике представления; сообразно течени применения;
сообразно срокам предоставления; сообразно сущности кредитуемого
объекта.
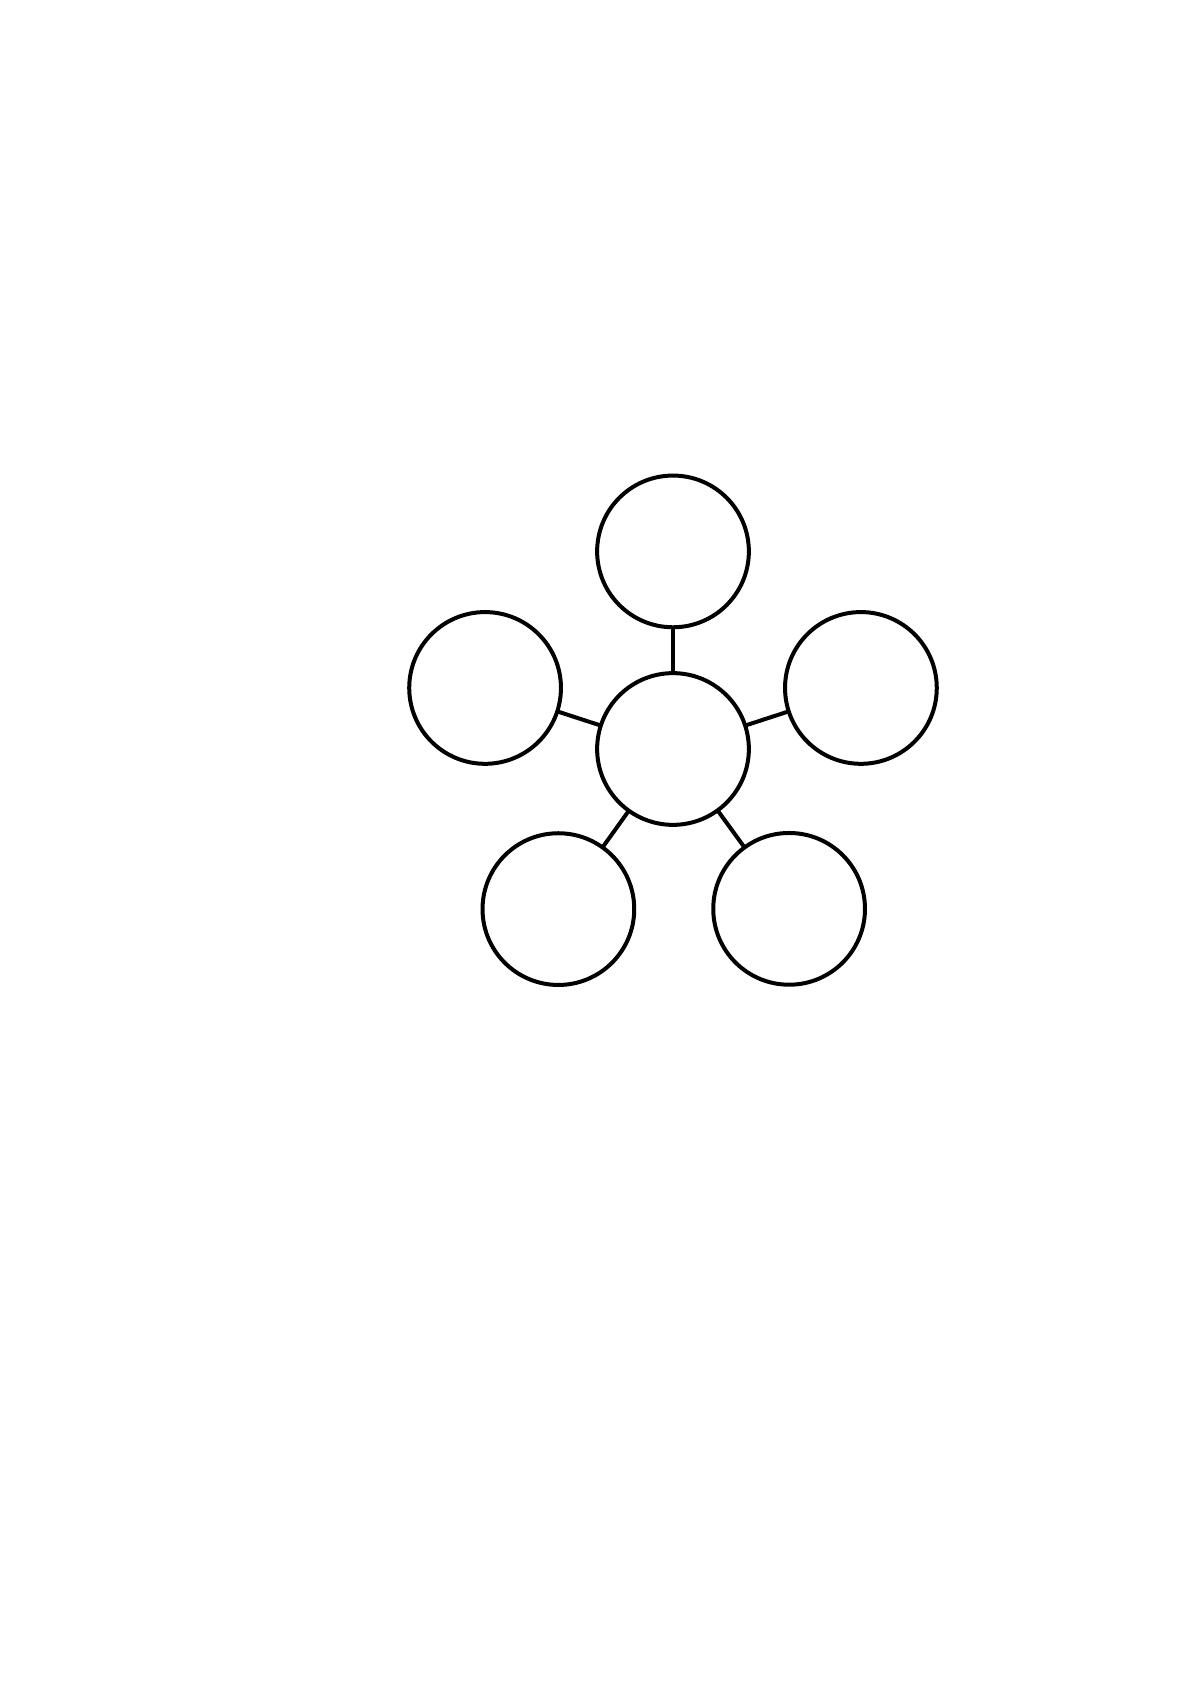
Итак, в зависимости от кредитора подчеркивают последующие виды
кредита:
1. коммерческий кредит – дается одним коммерсантом второму по
принципу реализации продукта с отсрочкой платежа; Исполняется
при поддержке векселя.
2. Банковский кредит – исполняется банком в валютной форме.
3. Муниципальный кредит:

10
в роли кредитозаемщика находится правительство;
инструментом займа будут муниципальные облигации;
государство выступает в роли кредитора.
4. Гражданский (частный либо личный) кредит – является
займом частных (индивидуальных) лиц от одного другому ( не
оформляется договором).
5. Синдицированный кредит – дается несколькими кредиторами
одному заемщику.
Схема 2. Формы кредита (в зависимости от кредитора).
Сообразно методикам представления кредита бывают два типа кредитов:
Кредиты наличной суммой;
Безналичные кредиты.
Сообразно состоятельности выделяют два варианта кредита:
Обеспеченные;
Необеспеченные.
Сообразно методике выплаты кредиты являются:
Уплачиваемые одновременно;
Уплачиваемые в рассрочку.
Формы
кредита
Коммер-
ческий
кредит
Банковский
кредит
Гражданс-
кий кредит
Государст-
венный
кредит
Синдици-
рованный
кредит
11
Сообразно методике представления кредиты бывают:
1. Единичные кредиты (выдаются единожды на все количество взятого
капитала);
2. Револьверные, либо вновь начинаемые – кредит, восстанавливаемый
в рамках конкретной и преждевременно обговоренной суммы
без добавочных переговоров меж кредитором и заемщиком;
3. Обращаемый либо ролловерные – кредит,
при любой новой оформлении которого сумма процента
переосмысливается;
4. Консигнация – в гранях каждого кредита консигнант товара отдает
консигнатору продукт для продажи из склада комиссионера со
следующей отдачей кредита в валютной форме;
5. Лимитированные кредиты:
Кредитные полосы – кредит можно получить в рамках
поставленного лимита не единожды в границах
деятельности контракта о передаче кредитной линии;
Овердрафт (от англ. overdraft – «сверх плана») –
кредит, сумма которого превышает остаток суммы по счету
заемщика; ведется лишь покупателям с позитивной кредитной
историей; уменьшается за счет капитала, поступающего на
счет заемщика.
По срокам представления отмечают:
Краткосрочные кредиты (по 1 года);
Среднесрочные кредиты(от 1 по 5 лет);
Долговременные кредиты(выше 5 лет).
В зависимости от смысла кредитуемого объекта отмечают:
Товарные кредиты;
Валютные кредиты;
Товарно-денежные кредиты.
В соответствии со статусом жизни покупателей кредиты могут отличатся:
Кредиты физическим лицам;
Кредиты юридическим лицам.
Сообразно цели применения разрешено подметить:
Индустриальные;
12
Периодические;
Вывозимые из страны;
Ввозимые в страну;
Пользовательские;
Ипотечные – кредит под задаток недвижимого богатства.
Потребительские кредиты даются банками частным лицам для покупки
продукта на долгое использование (к примеру, недвижимость,
электроприборы, земляных участков и др.), для постройки жилья, для
обучения.
Одним из самых ярких видов потребительского кредита в наше время
считается автокредитование – кредит для преобретения машины. К примеру,
столичный банк «ВТБ24» предоставляет 3 варианта автокредита:
АвтоЭталон – кредит на покупку новейших машин нероссийского и
российского изготовления, а еще бывших в употреблении иномарок;
АвтоЛайт – кредит на покупку новой машины иностранного
изготовления без справки о заработной плате и справке о занятости;
АвтоЭкспресс – кредит на покупку нового либо бывшего в
употреблении транспорта иностранного либо машины российского
производства с оформлением прямо в автомобильном салоне за 1
день.
Ипотечное кредитование (англ. credit; от греч. hypotheke – «залог»,
«заклад») был открыт в VI в. до нашей эпохи в Древней Греции.
В Р.Ф. экономические взаимоотношения, относящиеся к ипотеке,
управляются Федеральным законом «Об ипотеке (задатке недвижимости)».
Сообразно действенному Закону, в качестве состояния, которое может
являться предметом ипотеки, бывают:
Земельные участки, не считая участков, являющихся
государственным либо муниципальным имуществом, а еще
сельскохозяйственных участки из имущества сельхоз. фирм;
Организации, а так же строения и другое недвижимое актив,
применяемое в предпринимательской деловитости;
Жилые сооружения и доли жилых сооружений, имеющих
одну либо несколько отделенных комнат;
13
Дачные домики, автогораж и другие сооружения для личного
пользования;
Суда по небу и морю, суда для плавания внутри страны и
космические объекты.
Платежи по ипотекам встречаются 2-ух видов: аннуитетные одинаково
погашается и кредит, и процент по кредиту; «шаровые» одинаково
погашается процент по кредиту, а кредит выплачивается одним разом.
В практике Р.Ф. кредитования сформировалось ещё один смысл термина
«ипотека» - это узкопотребительский кредит на приобретение
недвижимости.
К примеру ЗАО «Райффайзенбанк Австрия» (Москва) дает последующие
виды ипотечных кредитов аналогичного типа:
Кредит на жилье либо коттедж на вторичном рынке недвижимости;
Кредит на покупку жилья в новостройке;
Кредит на приобретение земляной площади;
Кредит на рефинансирование ипотечного кредита иного банка.
Ипотечный кредит потребительского типа выдается на срок до 25 лет;
первоначальный платеж составляет от10 до 25% стоимости приобретаемых
зданий.
Оценка платежеспособности получателя ипотечного кредита,
производимая кредитной организацией либо других
заинтересованных лиц, является «андерайтингом кредитов».
Важной разновидностью кредита является вложение либо рефондирование
– частичное либо полностью погашенная задолженность за счет суммы
получения новой ссудой.
Микрокредитование – тип кредитования, занятый выдачей маленьких по
размеру ссуд имеющих название микропредпренимателям (к примеру
торговцам на улице; людям, занимающейся маленькой бытовой починкой и
т.д.). На микрокредитовании нередко специализируются общественные
банки.