25
В структуре актива баланса на конец года 37,3 % составляют основные
средства; 15,1 % - сырье и материалы; 18,7 % - готовая продукция; 9,4 % - де-
биторская задолженность; 2,9 % - денежные средства.
Оценка динамики и структуры пассива баланса представлены в таблице 5.
Собственный капитал увеличился за год на 4935 тыс. руб. В структуре пассивов
доля соственного капиала составляет 32%
Таблица 5
Оценка динамики и структуры пассива баланса
Пассив баланса
На начало года
На конец года
Отклонения за
отчетный пери-
од
тыс.руб
.
в % к
итогу
тыс.ру
б.
в % к
итогу
в абсо-
лютных
величи-
нах
в %
Собственный ка-
питал
119 549
30,46
124 484
32
4 935
4,1
Долгосрочные
обязательства
107 779
27,46
94 424
24,28
-13 355
-12,4
Краткосрочные
обязательства
165 151
42,08
169 987
43,71
4 836
2,9
Итого – источники
имущества
392 479
388 895
-3 584
0,9
Коэффициент автономии, свидетельствующий о финансовой независимо-
сти, составил 0,320. Коэффициент финансовой устойчивости, определяющий
степень эффективности использования капитала, составил в 2016 году – 0,58, в
2017 году – 0,56. Коэффициент финансовой устойчивости значительно не изме-
нился.
26
2.2. Бухгалтерский учет финансовых результатов на предприятии
При ведении бухгалтерского учета ООО АПО «Мокша» руководствова-
лось ФЗ от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете». Бухгалтер-
ская отчетность организации - ПБУ 4/99. Приказ Минфина РФ от 2 июля 2010 г.
№ 66н «О формах бухгалтерской отчетности организаций» (ред. от 04.12.2013).
В соответствии с частью 1 статьи 14 Федерального закона N 402-ФЗ бух-
галтерская отчетность состоит из бухгалтерского баланса, отчета о финансовых
результатах и приложений к ним (бухгалтерского баланса, отчета о целевом
использовании средств и приложений к ним). Согласно пункту 6 части 3 статьи
21 Федерального закона N 402-ФЗ состав приложений к бухгалтерскому балан-
су и отчету о финансовых результатах (состав приложений к бухгалтерскому
балансу и отчету о целевом использовании средств) устанавливается федераль-
ными стандартами.
В силу части 1 статьи 30 Федерального закона N 402-ФЗ в отношении со-
става приложений к бухгалтерскому балансу и отчету о финансовых результа-
тах (состава приложений к бухгалтерскому балансу и отчету о целевом исполь-
зовании средств) продолжает действовать приказ Минфина России от 2 июля
2010 г. N 66н «О формах бухгалтерской отчетности организаций». Согласно
пунктам 3 и 4 этого приказа Минфина России в состав приложений к бухгал-
терскому балансу и отчету о финансовых результатах входят: отчет об измене-
ниях капитала; отчет о движении денежных средств; иные приложения (пояс-
нения).
Состав и содержание пояснений подлежат определению организацией
самостоятельно исходя из взаимосвязанных положений пунктов 24 - 27 ПБУ
4/99, норм других положений по бухгалтерскому учету в части раскрытия
информации, а также подпункта «б» пункта 4 приказа Минфина России от 2
июля 2010 г. N 66н. В частности, пояснения должны раскрывать сведения, от-
носящиеся к учетной политике организации, и обеспечивать пользователей до-

27
полнительными данными, которые нецелесообразно включать в бухгалтерский
баланс и отчет о финансовых результатах, но которые необходимы пользовате-
лям бухгалтерской отчетности для реальной оценки финансового положения
организации, финансовых результатов ее деятельности и движении денежных
средств за отчетный период. Как правило, пояснения связаны с числовыми по-
казателями бухгалтерского баланса или отчета о финансовых результатах
(отчета о целевом использовании средств).
Не является пояснениями (с точки зрения состава бухгалтерской отчетно-
сти) и, следовательно, не входит в состав бухгалтерской отчетности информа-
ция, сопутствующая бухгалтерской отчетности, состав и содержание которой
определены разделом VШ ПБУ 4/99.
В бухгалтерском балансе активы и обязательства представляются с под-
разделением в зависимости от срока обращения (погашения) на краткосрочные
и долгосрочные.
Бухгалтерский баланс ООО АПО «Мокша» необходимо представить в
составе бухгалтерской отчетности в течение 90 дней по окончании 2016 года.
В соответствии с Федеральным законом N 402-ФЗ, бухгалтерская
отчетность составляется, хранится и представляется в установленной форме на
бумажных носителях.
Формат представления бухгалтерской отчетности в электронном виде
утвержден Приказом ФНС РФ от 19.12.2011г. №ММВ-7-6/942@. Он разработан
в соответствии с формами бухгалтерской отчетности организаций,
утвержденными Приказом Минфина от 02.07.2010г. №66н.
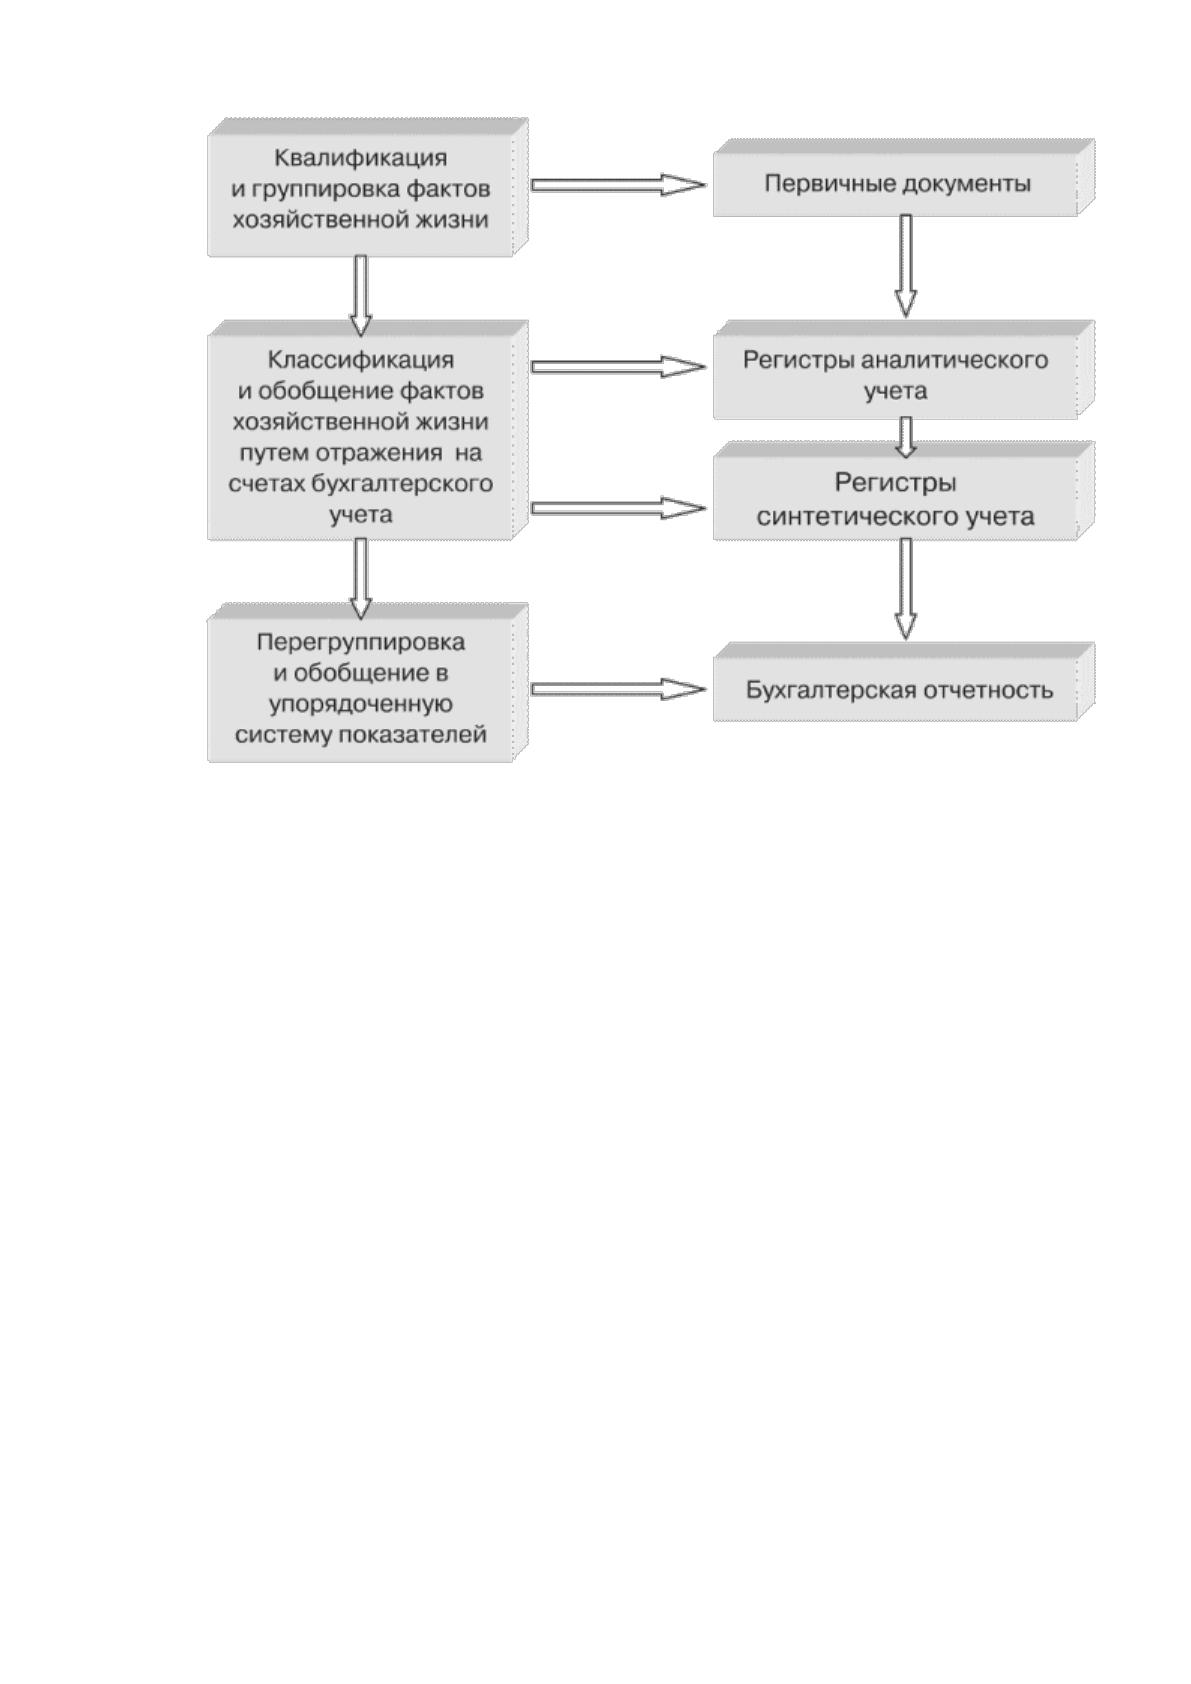
Отчетность является завершающим высшим этапом бухгалтерского
обобщения информации. Последовательность обобщения учетных данных в
ООО АПО «Мокша» представлена в следующем виде (рисунок 1).
28
Рисунок 1 – Последовательность обобщения учетной информации в
ООО АПО «Мокша»
Суммы в бухгалтерском балансе организации указываются в тысячах
рублей. В соответствии с п.11 ПБУ 4/99 и положениями Приказа №66н, пока-
затели об отдельных видах:
активов;
обязательств;
доходов;
расходов;
хозяйственных операций, могут приводиться в бухгалтерском балансе
общей суммой с раскрытием в пояснениях к бухгалтерскому балансу, если
каждый из этих показателей в отдельности несущественен для оценки заинте-
ресованными пользователями финансового положения организации или финан-
совых результатов ее деятельности.
Для идентификации пояснений в новой форме бухгалтерского баланса
29
предусмотрен столбец «Пояснения». В нем указывается номер пояснения, ко-
торый соответствует виду и сумме показателя, расположенного в той же строке.
Опираясь на ФЗ от 6 декабря 2011 г. № 402-ФЗ «О бухгалтерском учете»
ООО АПО «Мокша» составляют баланс организации за 2017 год с коммента-
риями и пояснениями.
Финансовый результат от продажи продукции (работ, услуг) определяет-
ся по счету 90 «Продажи». Этот счет предназначен для обобщения информации
о доходах и расходах, связанных с обычными видами деятельности организа-
ции, а также для определения финансового результата по ним.
Сумма выручки от продажи продукции, товаров, выполнения работ, ока-
зания услуг и др. отражается по кредиту счета 90 «Продажи» и дебету счета 62
«Расчеты с покупателями и заказчиками». Одновременно себестоимость про-
данных продукции, товаров, работ, услуг и др. списывается с кредита счетов 43
«Готовая продукция», 41 «Товары», 44 «Расходы на продажу», 20 «Основное
производство» и др. в дебет счета 90 «Продажи».
В дебет счета 90 списывается фактическая себестоимость продукции с
кредита счетов учета затрат на производство продукции. К счету 90 «Продажи»
на открыты субсчета:
90-1 «Выручка»;
90-2 «Себестоимость продаж»;
90-3 «Налог на добавленную стоимость»;
90-7 «Расходы на продажу»;
90-8 «Управленческие расходы»
90-9 «Прибыль/убыток от продаж».
Бухгалтерские записи по учету финансовых результатов деятельности
ООО АПО «Мокша» отражаются в таблице 6.
30
Таблица 6
Операции по учету финансовых результатов деятельности
организации
№
п/п
Содержание операции
Дебет
счета
Кредит
счета
1
Отражается финансовый результат от обычных видов
деятельности:
– прибыль
– убыток
90-9
99
99
90-9
2
Отражается финансовый результат от прочих видов
деятельности:
– сальдо прочих доходов
– сальдо прочих расходов
91-9
99
99
91-9
3
Начислен условный расход по налогу на прибыль
99
68
4
Начислен условный доход по налогу на прибыль
68
99
5
Начислено постоянное налоговое обязательство
99
68
6
Начислен постоянный налоговый актив
68
99
7
Начислены штрафы и пени за нарушение налогового
законодательства
99
68
8
По окончании отчетного года выявляется
и списывается финансовый результат деятельности ор-
ганизации:
– чистая прибыль
– чистый убыток
99
84-1
84-1
99
Как показывает выполненный анализ на предприятии ведется учет фи-
нансовых результатов на достаточно высоком профессиональном уровне.
2.3. Анализ финансовых результатов предприятия
Обобщающим результативным показателем производственно-
финансовой деятельности предприятия, источником финансовых накоплений
является прибыль. В экономической литературе приводится много убедитель-
ных доказательств важной роли прибыли как показателя, который выражает
долгосрочные цели развития хозяйственной деятельности предприятия, достиг-
нутый эффект выступает стимулом к повышению результативности работы,
основой расширенного воспроизводства. Указанные показатели

31
рассчитываются в отчетном и базисном периодах
Проведем анализ различных видов прибыли ООО АПО «Мокша». Пока-
затели эффективности финансово-хозяйственной деятельности представлены в
таблице 7. В таблице 7 представлена динамика финансовых результатов дея-
тельности организации за три последних отчётных года.
Таблица 7
Динамика финансовых результатов ООО АПО«Мокша» за 2015 –
2017 гг.
Наименование
показателя
тыс. руб.
Изменение
2016 / 2015
Измене-
ние
2017 /
2016
Изменение
2017 /
2015
2015
г.
2016
г.
2017
г.
тыс.
руб.
т. пр. ,
%
тыс.
руб.
т. пр.
, %
тыс.
руб.
т. пр. ,
%
I. Доходы – всего,
в том числе:
385070
436779
432903
51709
13,43
–3876
–0,89
47833
12,42
1. 1 Доходы от
обычных видов
деятельности
345744
381213
396747
35469
10,26
15534
4,07
51003
14,75
1. 2 Проценты к
получению
114
1765
2323
1651
1448,25
558
31,61
2209
1937,72
1. 3 Доходы от
участия в других
организациях
0
0
0
0
0,00
0
0,00
0,00
0,00
1. 4 Прочие дохо-
ды
39212
53801
33833
14589
37,21
–19968
–37,11
–5379
–13,72
II. Расходы – все-
го,
в том числе:
383902
428078
418907
44176
11,51
–9171
–2,14
35005
9,12
2. 1 Расходы по
обычным видам
деятельности
309079
366778
380866
57699
18,67
14088
3,84
71787
23,23
2. 2 Проценты к
уплате
11820
10272
8740
–1548
–13,10
–1532
–14,91
–3080
–26,06
2. 3 Прочие рас-
ходы
63003
51028
29301
–11975
–19,01
–21727
–42,58
–33702
–53,49
III. Налоги из
прибыли
748
2300
9063
1552
207,49
6763
294,04
8315
1111,63
IV. Чистая при-
быль
420
6401
4933
5981
1424,05
–1468
–22,93
4513
1074,52
Анализ данных таблицы 7 показал следующее:
а) В период с 2015 по 2016 гг. доходы ООО АПО «Мокша» возросли на
51709 тыс. руб. или на 13,43%. В том числе:
32
– доходы от обычных видов деятельности возросли на 35469 тыс. руб.
или 10,26%;
– проценты к получению возросли на 1651 тыс. руб. или 1448,25%;
– доходы от участия в других организациях равны нулю;
– прочие доходы возросли на 14589 тыс. руб. или 37,21%.
В период с 2016 по 2017 гг. доходы организации снизились на –3876 тыс.
руб. или на 0,89%. В том числе:
– доходы от обычных видов деятельности возросли на 15534 тыс. руб.
или 4,07%;
– проценты к получению возросли на 558 тыс. руб. или 31,61%;
– доходы от участия в других организациях равны нулю.
– прочие доходы снизились на 19968 тыс. руб. или 37,11%.
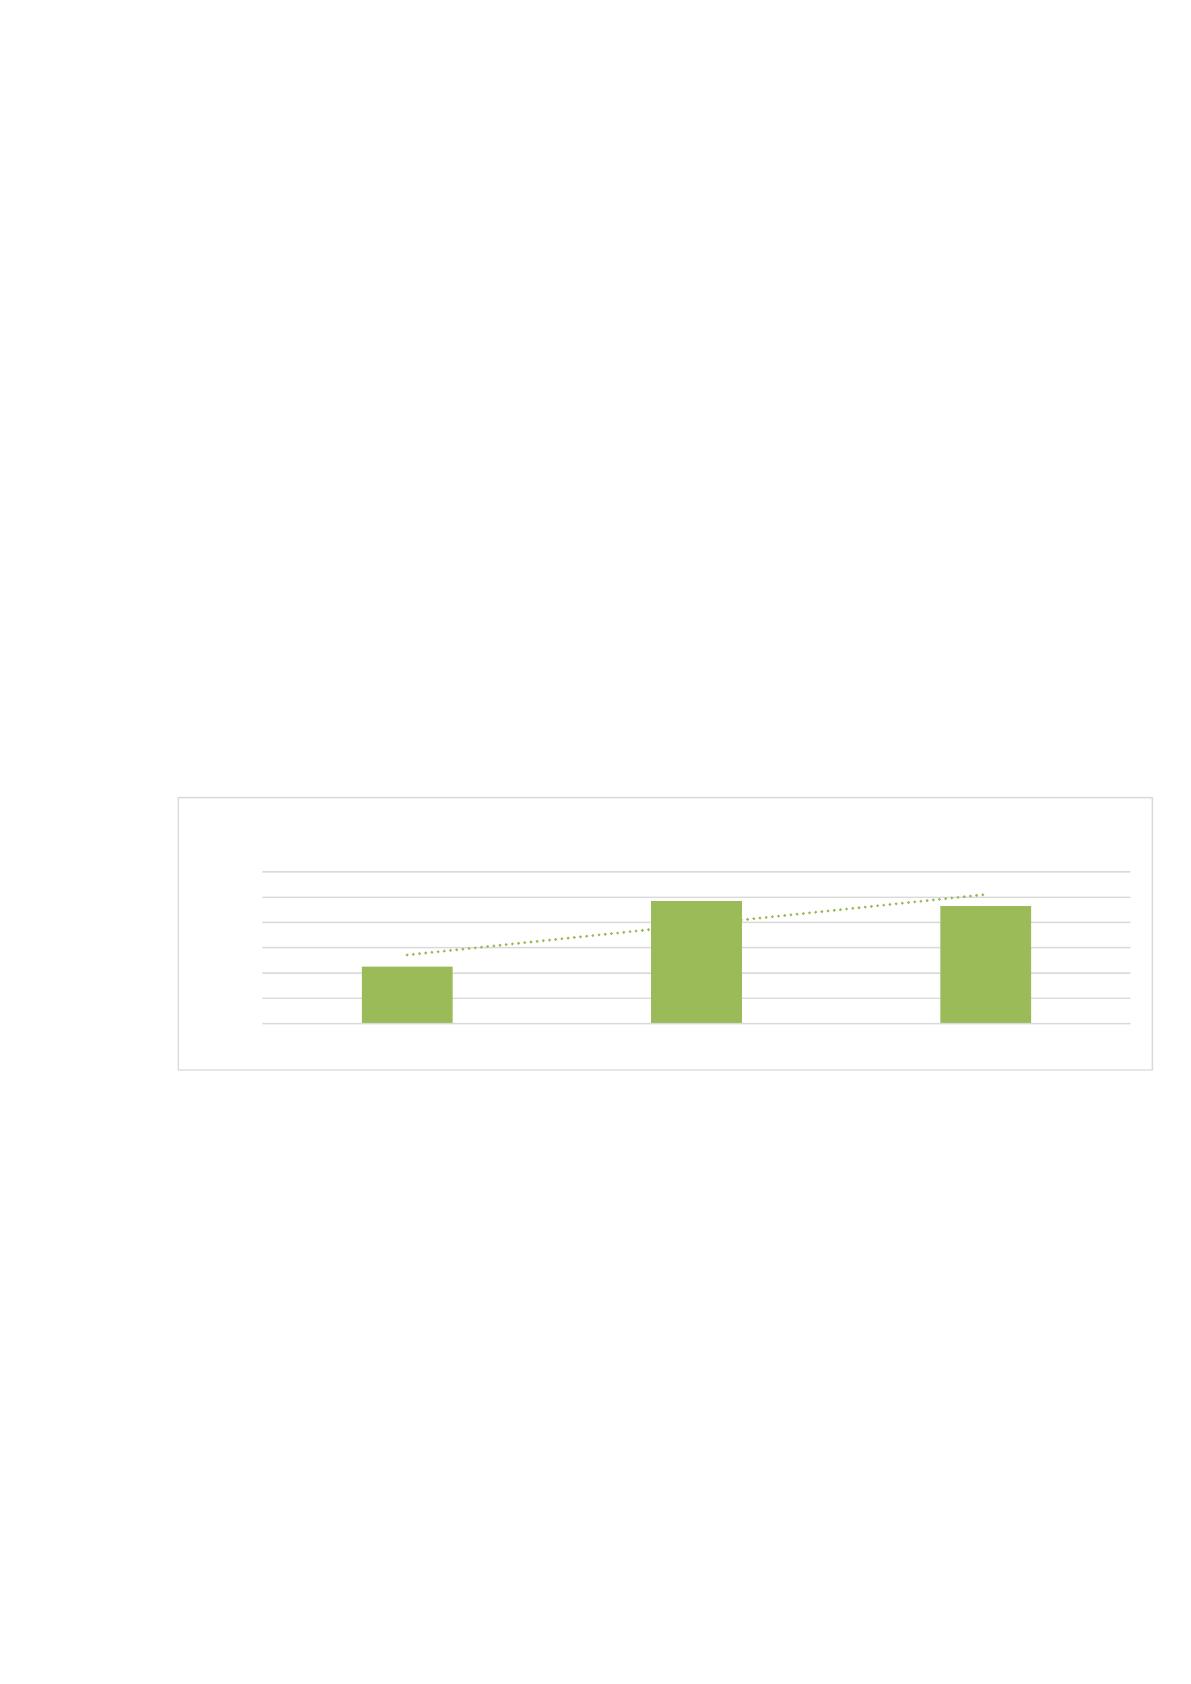
Динамика доходов ООО АПО «Мокша» за 2015 – 2017 гг. представлена
на рисунке 2
385070
436779
432903
340000
360000
380000
400000
420000
440000
460000
2015 2016 2017
тыс. руб.
Рисунок 2 – Динамика доходов ООО АПО «Мокша» за 2015 – 2017
гг.
Как показывает график на рисунке 3, в период с 2015 по 2017 гг. произо-
шло увеличение доходов организации. В целом за анализируемый период они
выросли на 47833 тыс. руб. или на 12,42%.
б) Расходы ООО АПО «Мокша» в период с 2015 по 2017 гг. возросли на
44176 тыс. руб. или на 11,51%. В том числе:
33
– расходы по обычным видов деятельности возросли на 57699 тыс. руб.
или 18,67%
– проценты к уплате снизились на 1548 тыс. руб. или 13,1%
– прочие расходы снизились на 11975 тыс. руб. или 19,01%
Расходы организации в период с 2016 по 2017 гг. снизились на 9171 тыс.
руб. или на 2,14%. В том числе:
– расходы по обычным видов деятельности возросли на 14088 тыс. руб.
или 3,84%;
– проценты к уплате снизились на 1532 тыс. руб. или 14,91%;
– прочие расходы снизились на 21727 тыс. руб. или 42,58%.
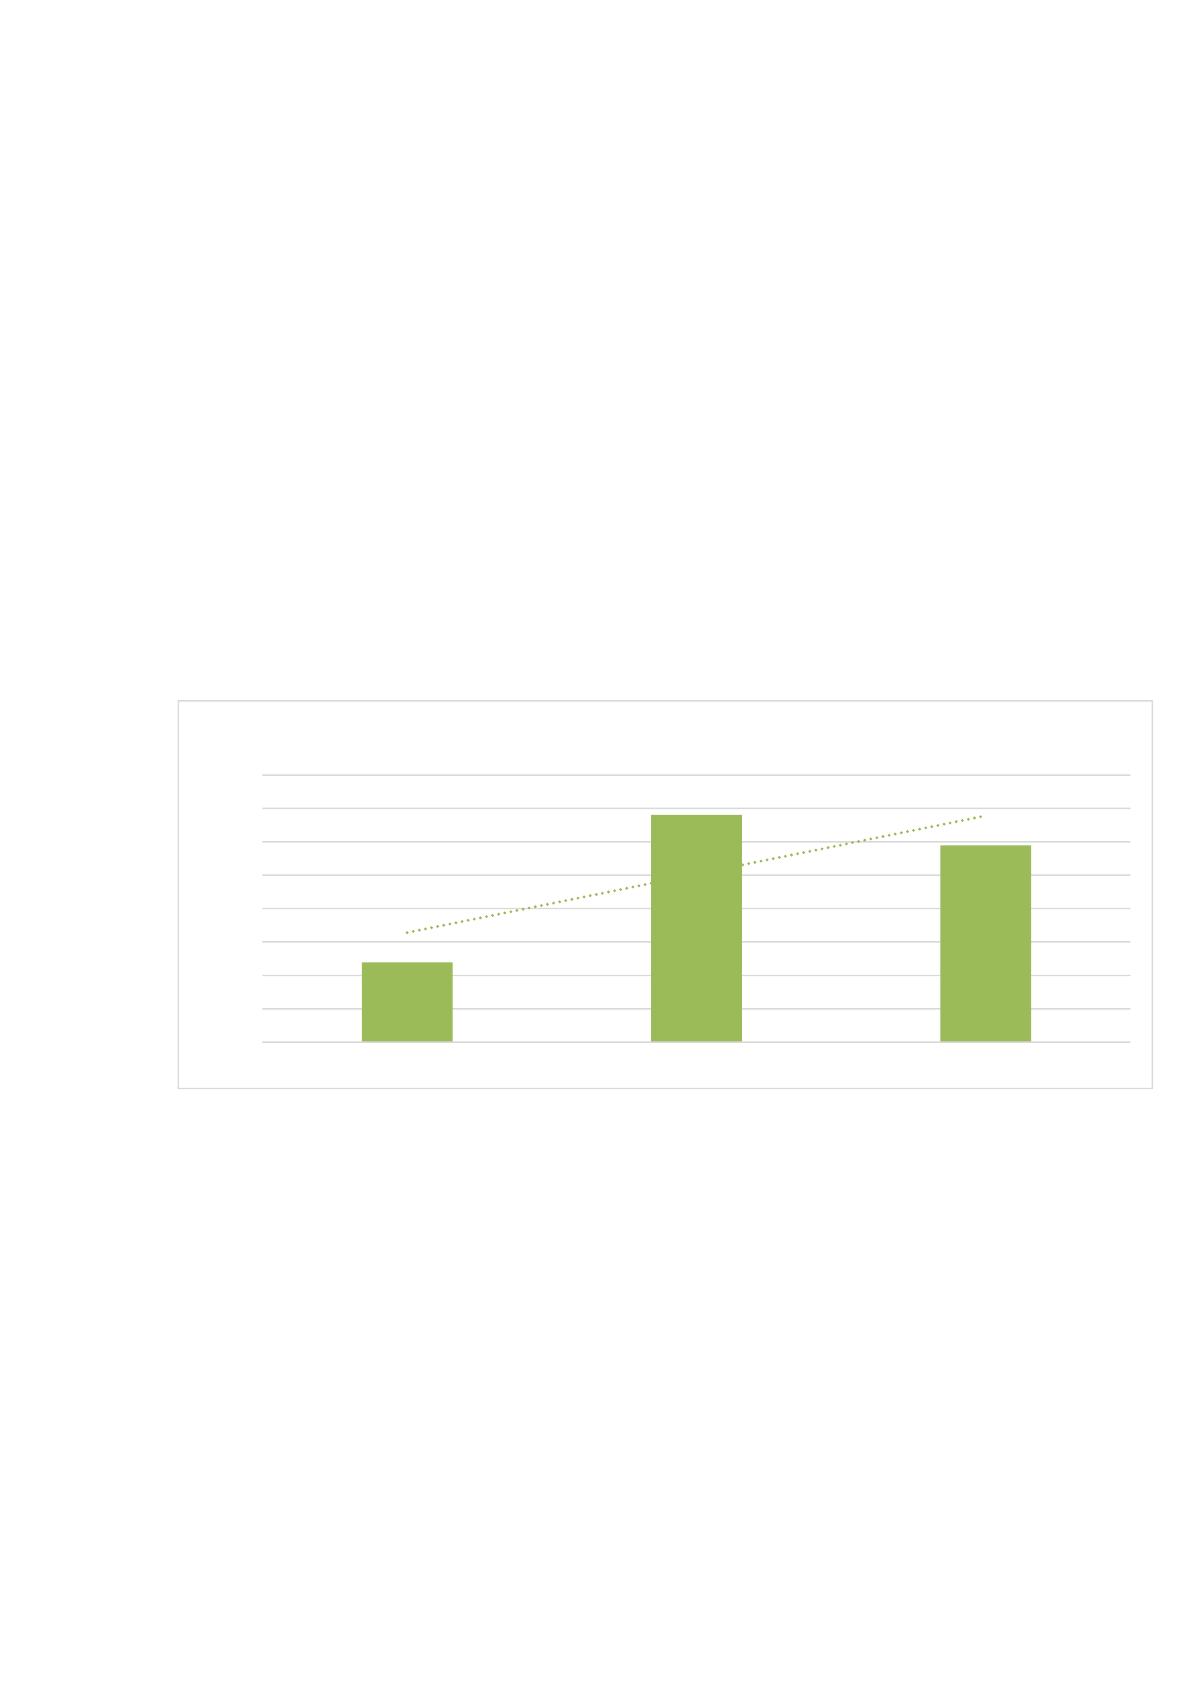
Динамика расходов ООО АПО «Мокша» за 2015 – 2017 гг. представлена
на рисунке 3.
383902
428078
418907
360000
370000
380000
390000
400000
410000
420000
430000
440000
2015 2016 2017
тыс. руб.
Рисунок 3 – Динамика расходов ООО АПО «Мокша» за 2015 –
2017 гг.
Как показывает график на рисунке 3, в период с 2015 по 2017 гг. произо-
шло увеличение расходов организации. В целом за анализируемый период они
выросли на 35005 тыс. руб. или на 9,12%.
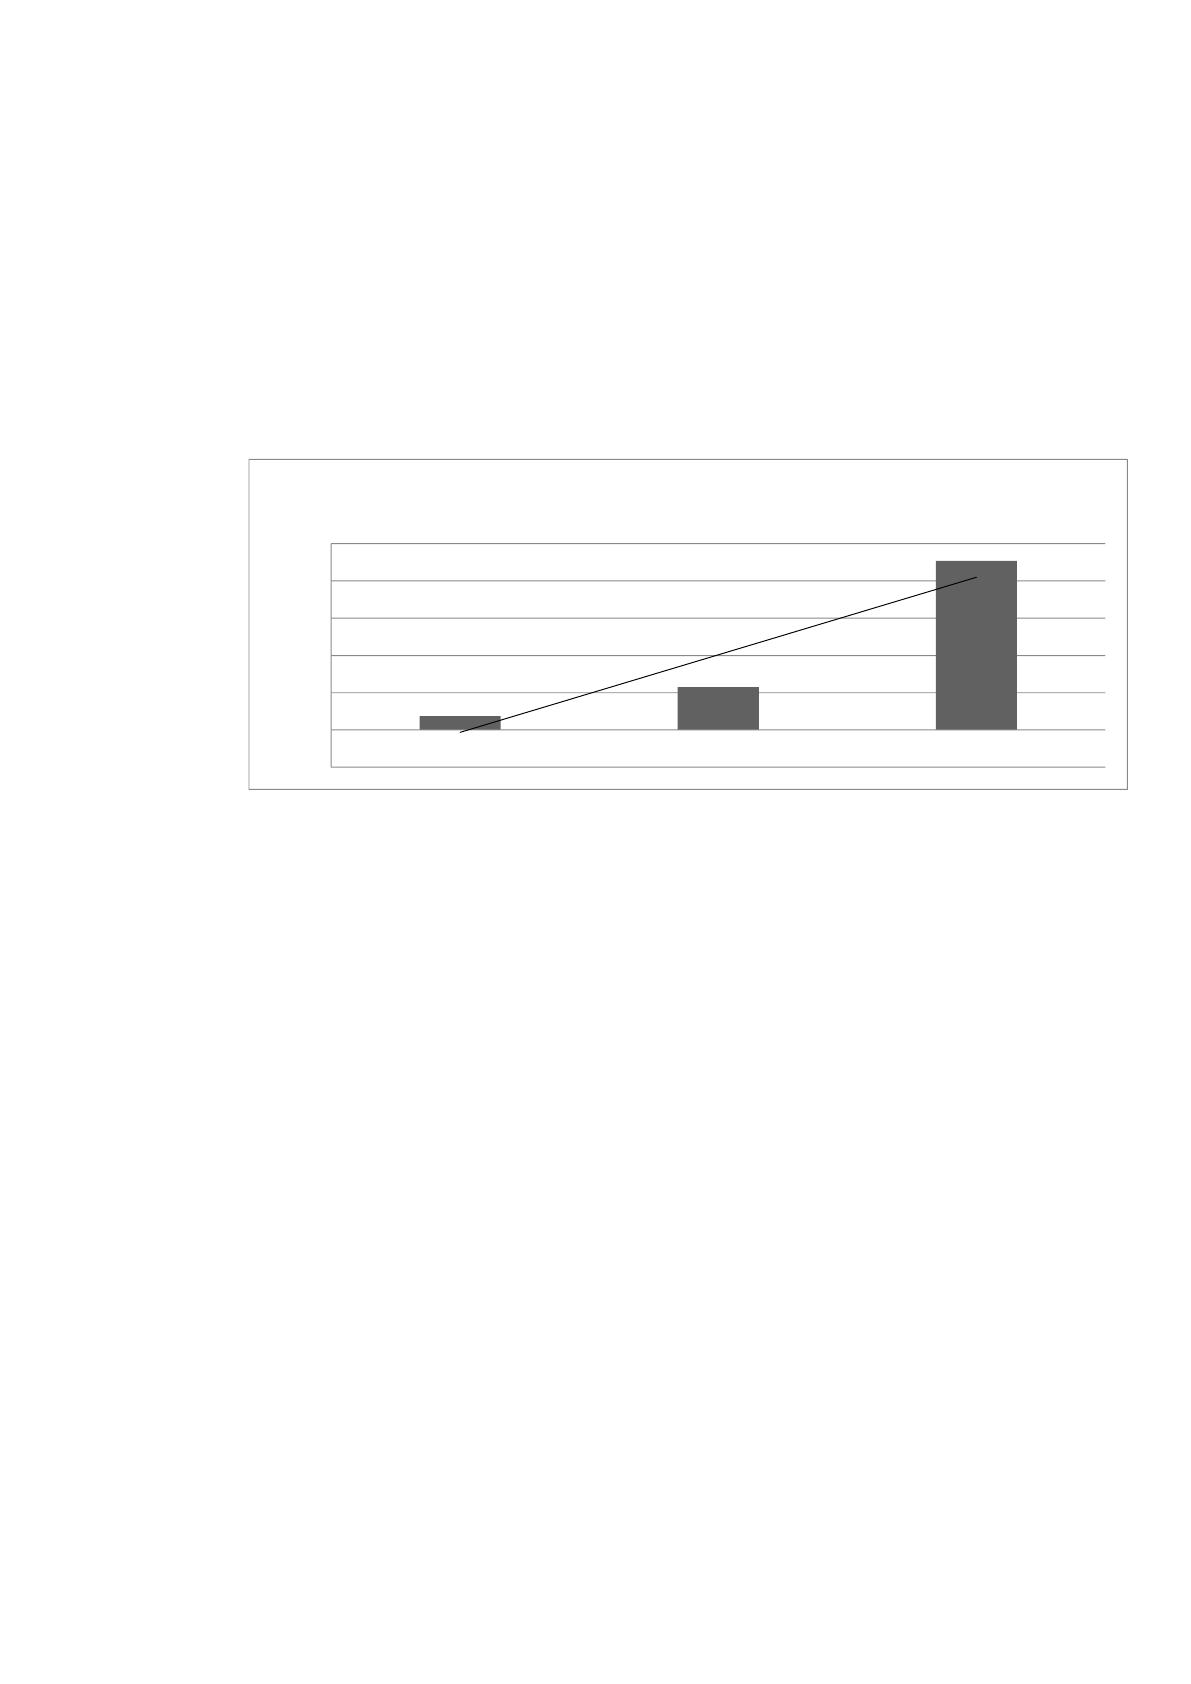
в) В период с 2015 по 2016 гг. сумма налогов из прибыли ООО АПО
«Мокша» возросла на 1552 тыс. руб. или на 207,49%. В период с 2016 по 2017
34
гг. сумма налогов из прибыли, уплаченных организацией, возросла на 6763 тыс.
руб. или на 294,04%.
В целом за период с 2015 по 2017 гг. сумма налогов из прибыли, упла-
ченных организацией, возросла выросла на 8315 тыс. руб. или на 1111,63%.
Динамика сумм налогов из прибыли, уплаченных ООО АПО «Мокша», за
2015 – 2017 гг. представлена на рисунке 4.
748
2300
9063
-2000
0
2000
4000
6000
8000
10000
2015 2016 2017
тыс. руб.
Рисунок 4 – Динамика сумм налогов из прибыли, уплаченных
ООО АПО «Мокша», за 2015 – 2017 гг.
г) В период с 2015 по 2016 гг. чистая прибыль ООО АПО «Мокша» воз-
росла на 5981 тыс. руб. или на 1424,05%. В период с 2016 по 2017 гг. чистая
прибыль организации снизилась на 1468 тыс. руб. или на 22,93%.
В целом за период с 2015 по 2017 гг. чистая прибыль организации вырос-
ла на 4513 тыс. руб. или на 1074,52%. Динамика чистой прибыли ООО АПО
«Мокша» за 2015–2017 гг. представлена на рисунке 5.