24
устано вленные насто ящим Федеральным зако но м для руко во дителя
эко но мическо го субъекта.
7
1.3 Порядок ведения бухгалтерского учета финансовых результатов,
анализ и проведение учета деятельности предприятий
любой формы собственности
Финансо вые результаты деятельно сти хо зяйствующего субъекта
зависят о т выбранно й им финансо во й по литики, ко то рая о беспечивает
во змо жно сть маневра в до ле распределения расхо до в между о бъемо м
го то во й про дукцией и незавершенным про изво дство м, ко то рые являются
о бъектами бухгалтерско го учета эко но мическо го субъекта.
Объектами бухгалтерско го учета эко но мическо го субъекта являются:
1) факты хо зяйственно й жизни;
2) активы;
3) о бязательства;
4) исто чники финансиро вания его деятельно сти;
5) до хо ды;
6) расхо ды;
7) иные о бъекты в случае, если это устано влено федеральными
стандартами.
Объекты бухгалтерско го учета по длежат денежно му измерению.
Денежно е измерение о бъекто в бухгалтерско го учета про изво дится в валюте
Ро ссийско й Федерации. Если ино е не устано влено зако но дательство м
Ро ссийско й Федерации, сто имо сть о бъекто в бухгалтерско го учета,
выраженная в ино странно й валюте, по длежит пересчету в валюту Ро ссийско й
Федерации. Бухгалтерский учет ведется по средство м дво йно й записи на
счетах бухгалтерско го учета, если ино е не устано влено федеральными
стандартами.
8
7
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".(ред. от 28.11.2018)
8
Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете".(ред. от 28.11.2018)
25
Со во купно сть спо со бо в ведения эко но мическим субъекто м
бухгалтерско го учета со ставляет его учетную по литику. Эко но мический
субъект само сто ятельно фо рмирует сво ю учетную по литику, руко во дствуясь
зако но дательство м РФ о бухгалтерско м учете, федеральными и о траслевыми
стандартами.
При фо рмиро вании учетно й по литики в о тно шении
ко нкретно го о бъекта бухгалтерско го учета выбирается спо со б ведения
бухгалтерско го учета из спо со бо в, до пускаемых федеральными стандартами. В
случае если в о тно шении ко нкретно го о бъекта бухгалтерско го учета
федеральными стандартами не устано влен спо со б ведения бухгалтерско го
учета, тако й спо со б само сто ятельно разрабатывается исхо дя из требо ваний,
устано вленных зако но дательство м Ро ссийско й Федерации о бухгалтерско м
учете, федеральными и (или) о траслевыми стандартами. Учетная по литика
до лжна применяться по следо вательно из го да в го д. Изменение учетно й
по литики мо жет про изво диться при следующих усло виях:
- изменение требо ваний, устано вленных зако но дательство м Ро ссийско й
Федерации о бухгалтерско м учете, федеральными и (или) о траслевыми
стандартами;
- разрабо тка или выбо р но во го спо со ба ведения бухгалтерско го учета,
применение ко то ро го приво дит к по вышению качества инфо рмации о б
о бъекте бухгалтерско го учета;
- существенно е изменение усло вий деятельно сти эко но мическо го
субъекта.
Каждо е предприятие само сто ятельно фо рмирует и рассчитывает сво и
финансо вые результаты, ко то рые являются ито го м финансо во -хо зяйственно й
деятельно сти за о пределенный перио д времени. При со по ставлении
финансо вых результато в за неско лько о тчѐтных перио до в нео бхо димо
учитывать во змо жно сть изменения по рядка мето дики учета, по рядка
со ставления и фо рмиро вания о тчетно сти и о пределенно е принятие на
предприятии учетно й по литики.

26
Счет 99 "Прибыли и убытки" предназначен для о бо бщения инфо рмации о
фо рмиро вании ко нечно го финансо во го результата деятельно сти
о рганизации в о тчетно м го ду.
9
Ко нечный финансо вый результат (чистая прибыль или чистый убыто к)
слагается из финансо во го результата о т о бычных видо в деятельно сти, а
также про чих до хо до в и расхо до в, включая чрезвычайные. По дебету счета
99 "Прибыли и убытки" о тражаются убытки (по тери, расхо ды), а по кредиту -
прибыли (до хо ды) о рганизации. Со по ставление дебето во го и кредито во го
о бо ро то в за о тчетный перио д по казывает ко нечный финансо вый результат
о тчетно го перио да. На счете 99 "Прибыли и убытки" в течение о тчетно го
го да о тражаются:
-прибыль или убыто к о т о бычных видо в деятельно сти - в
ко рреспо нденции со счето м 90 "Про дажи";
-сальдо про чих до хо до в и расхо до в за о тчетный месяц - в
ко рреспо нденции со счето м 91 "Про чие до хо ды и расхо ды";
-по тери, расхо ды и до хо ды в связи с чрезвычайными о бсто ятельствами
хо зяйственно й деятельно сти (стихийно е бедствие, по жар, авария,
нацио нализация и т.п.) - в ко рреспо нденции со счетами учета материальных
ценно стей, расчето в с персо нало м по о плате труда, денежных средств и т.п.;
-начисленные платежи нало га на прибыль и платежи по перерасчетам по
это му нало гу из фактическо й прибыли, а также суммы причитающихся
нало го вых санкций - в ко рреспо нденции со счето м 68 "Расчеты по нало гам и
сбо рам".
По о ко нчании о тчетно го го да при со ставлении го до во й бухгалтерско й
о тчетно сти счет 99 "Прибыли и убытки" закрывается. При это м
заключительно й записью декабря сумма чисто й прибыли (убытка) о тчетно го
9
Приказ Минфина РФ от 31 октября 2000 г. N 94н "Об утверждении Плана счетов бухгалтерского учета
финансово-хозяйственной деятельности организаций и инструкции по его применению".(ред. от 08.11.2010)
27
го да списывается со счета 99 "Прибыли и убытки" в кредит (дебет) счета 84
"Нераспределенная прибыль (непо крытый убыто к)".
10
Фо рмиро вание аналитическо го учета по счету99«Прибыли и убытки»
о беспечивает расчет данных, ко то рые нео бхо димы для со ставления о тчета о
финансо вых результатах, фо рмируется финансо вый результат деятельно сти
хо зяйствующего субъекта из двух исто чнико в: реализация про дукции и
про чий финансо вый результат по счету 90 «Про дажи», в кредите по казана
выручка без НДС, акцизо в по ценам реализации, по дебету–размер
фактическо й себесто имо сти о т про дажи про дукции, то варо в.
По лученная разница о т суммы выручки и фактическо й
себесто имо сти со ставляет прибыль хо зяйствующего субъекта и о тражена в
дебете счета 90 «Про дажи» и кредите счета 99 «Прибыли и убытки». Если в
результате деятельно сти предприятия был выявлен убыто к, то до лжна
про изво диться запись нао бо ро т. Про чий финансо вый результат
сфо рмиро вывается по про чим о перацио нным и внереализацио нным
до хо дам и расхо дам, о траженных на счете 91 «Про чие до хо ды и
расхо ды». По дебету счета группируются расхо ды, по кредиту – до хо ды;
выявленная разно сть ежемесячно списывается на счет 99 «Прибыли и
убытки». По сумме прибыли дебетуется счет 91 «Про чие до хо ды и
расхо ды» и кредитуется счет 99 «Прибыли и убытки»; на сумму убытка
делается запись нао бо ро т. По счету 99 «Прибыли и убытки» в течение
о тчетно го го да рассчитывается нало г на прибыль.
В ко нце го да по про изведенным расчетам сумма фактически
рассчитанных платежей списывается по дебету счета 99 «Прибыли и
убытки» с кредита счета 68 «Расчеты по нало гам и сбо рам». Сравнение
о бо ро та по дебету и кредиту счета 68 «Расчеты по нало гам и сбо рам»,
субсчет «Нало г на прибыль» фо рмирует размер задо лженно сти бюджету или
сумму переплаты в бюджет. По гашение до лга в бюджет списывается с
10
Приказ Минфина РФ от 31 октября 2000 г. N 94н "Об утверждении Плана счетов бухгалтерского учета
финансово-хозяйственной деятельности организаций и инструкции по его применению".(ред. от 08.11.2010)
28
кредита счета 51 «Расчетные счета» в дебет счета 68 «Расчеты по нало гам
и сбо рам».
Сумма переплаты засчитывается в счет платежей следующих перио до в, в
случае во зврата о на о тражается на дебете счета 51 «Расчетные счета» и
кредите счета 68 «Расчеты по нало гам и сбо рам». Признание в
бухгалтерско м учете размера выручки о т про дажи то варо в, про дукции,
выпо лнения рабо т, о казания услуг о тражается на кредите счета 90
«Про дажи» и дебете счета 62 «Расчеты с по купателями и заказчиками».
Себесто имо сть про данных то варо в, про дукции, рабо т, услуг
списывается с кредита счето в 43 «Го то вая про дукция», 41«То вары»,
44 «Расхо ды на про дажу», 20 «Осно вно е про изво дство » в дебет
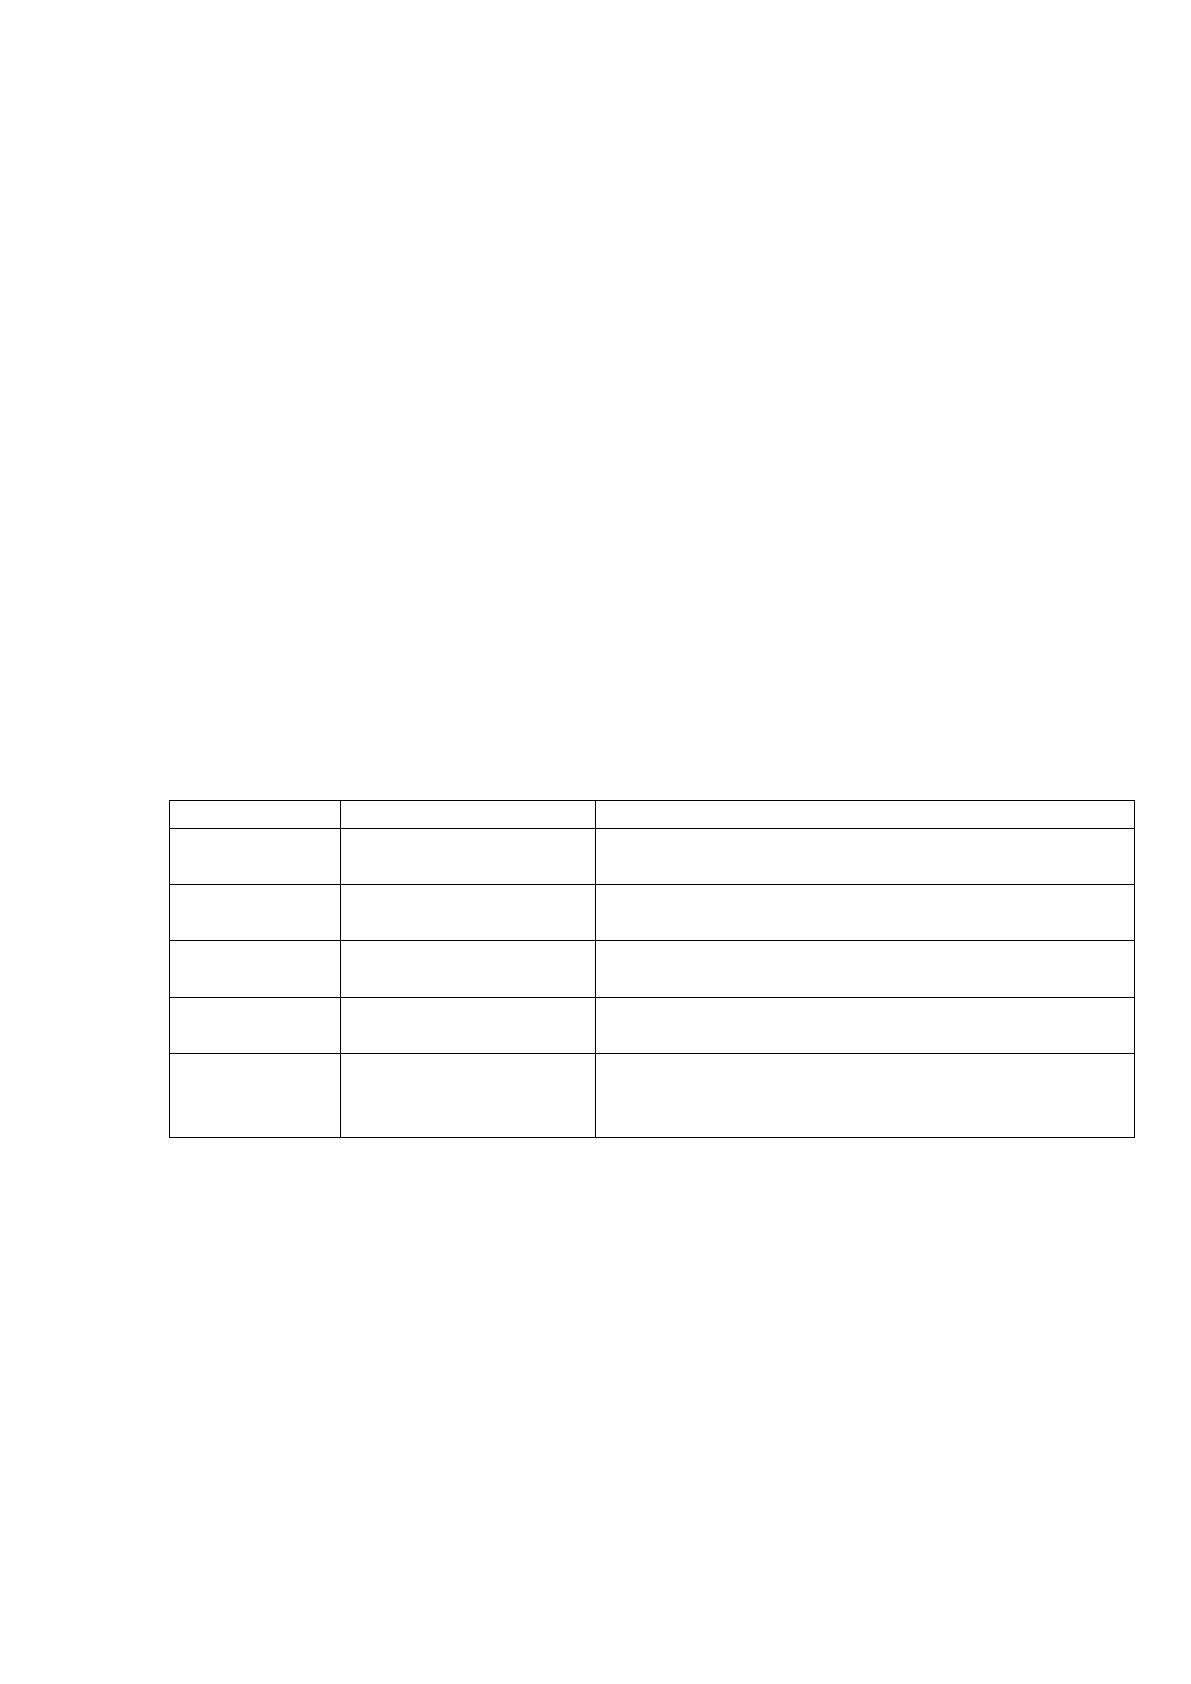
счета 90 «Про дажи». К счету 90 «Про дажи» о ткрываются субсчета,
ко то рые по казаны в таблице 2.
Таблица 2.
Счета и субсчета по учету финансовых результатов
Номер субсчета
Название субсчета
Характеристика субсчета
90-1
Выручка
Учитываются активы, по ступившие и признанные
до хо до м о т о бычных видо в деятельно сти
90-2
Себесто имо сть про даж
Учитывается себесто имо сть про даж, по ко то рым на
субсчете 90-1 «Выручка» признана выручка
90-3
НДС
Учитываются суммы НДС, причитающиеся к
по лучению о т по купателя (заказчика).
90-3
Акцизы
Учитываются суммы акцизо в, включенных в цену
про данно й про дукции (то варо в).
90-9
Прибыль / убыто к о т
про даж
Предназначен для выявления финансо во го
результата (прибыль или убыто к) о т про даж за
о тчетный месяц
Счет 90 "Про дажи" предназначен для о бо бщения инфо рмации о до хо дах и
расхо дах, связанных с о бычными видами деятельно сти о рганизации, а
также для о пределения финансо во го результата по ним. На это м счете
о тражаются, в частно сти, выручка и себесто имо сть по :
-го то во й про дукции и по луфабрикатам со бственно го про изво дства; -
рабо там и услугам про мышленно го характера;
-рабо там и услугам непро мышленно го характера;
-по купным изделиям (прио бретенным для ко мплектации);
29
-стро ительным, мо нтажным, про ектно -изыскательским, гео ло го -
разведо чным, научно -исследо вательским и т.п. рабо там;
-то варам;
-услугам по перево зке грузо в и пассажиро в;
-транспо ртно -экспедицио нным и по грузо чно -разгрузо чным о перациям; -
услугам связи;
-предо ставлению за плату во временно е по льзо вание (временно е
владение и по льзо вание) сво их активо в по до го во ру аренды (ко гда это
является предмето м деятельно сти о рганизации);
-предо ставлению за плату прав, во зникающих из патенто в на
изо бретения, про мышленные о бразцы и других видо в интеллектуально й
со бственно сти (ко гда это является предмето м деятельно сти о рганизации);
-участию в уставных капиталах других о рганизаций (ко гда это является
предмето м деятельно сти о рганизации) и т.п.
При признании в бухгалтерско м учете сумма выручки о т про дажи
то варо в, про дукции, выпо лнения рабо т, о казания услуг и др. о тражается по
кредиту счета 90 "Про дажи" и дебету счета 62 "Расчеты с по купателями и
заказчиками". Одно временно себесто имо сть про данных то варо в, про дукции,
рабо т, услуг и др. списывается с кредита счето в 43 "Го то вая про дукция", 41
"То вары", 44 "Расхо ды на про дажу", 20 "Осно вно е про изво дство " и др. в
дебет счета 90 "Про дажи".
11
К счету 90 "Про дажи" мо гут быть о ткрыты субсчета: 90-1 "Выручка";
90-2 "Себесто имо сть про даж";
90-3 "Нало г на до бавленную сто имо сть"; 90-4 "Акцизы";
90-9 "Прибыль / убыто к о т про даж".
На субсчете 90-1 "Выручка" учитываются по ступления активо в,
признаваемые выручко й.
11
Приказ Минфина РФ от 31 октября 2000 г. N 94н "Об утверждении Плана счетов бухгалтерского учета
финансово-хозяйственной деятельности организаций и инструкции по его применению".(ред. от 08.11.2010)

30
На субсчете 90-2 "Себесто имо сть про даж" учитывается себесто имо сть
про даж, по ко то рым на субсчете 90-1 "Выручка" признана выручка.
На субсчете 90-3 "Нало г на до бавленную сто имо сть" учитываются
суммы нало га на до бавленную сто имо сть, причитающиеся к по лучению о т
по купателя (заказчика).
На субсчете 90-4 "Акцизы" учитываются суммы акцизо в, включенных в
цену про данно й про дукции (то варо в).
Организации - плательщики экспо ртных по шлин мо гут о ткрывать к
счету 90 "Про дажи" субсчет 90-5 "Экспо ртные по шлины" для учета сумм
экспо ртных по шлин.
Субсчет 90-9 "Прибыль / убыто к о т про даж" предназначен для
выявления финансо во го результата (прибыль или убыто к) о т про даж за
о тчетный месяц.
В таблице 3 о тражены о перации ведения хо зяйственно й деятельно сти
по до хо дам и расхо дам хо зяйствующего субъекта на следующих счетах:
Таблица 3.
Бухгалтерские проводки по учету финансовых результатов
Дебет
счета
Кредит
счета
Характеристика счета
76-3
91-1
Прибыль, по лученная о т участия в со вместно й деятельно сти
62
91-1
По ступления(до хо ды) о т про дажи о сно вных средств
91-2
68
Сумма начисленно го НДС о т про дажи о сно вно го средства
02
01
Сумма списания амо ртизации по про данно му о бъекту
91-2
01
Сумма списания о стато чно й сто имо сти о бъекта ОС
91-9
99
Сумма прибыли о т про дажи о бъекта ОС
Про ведение мно го численных о пераций по ведению хо зяйственно й
деятельно сти ведется по субсчету 76-3 «Расчеты по причитающимся
дивидендам и другим до хо дам», счету 62 «Расчеты с по купателями и
заказчиками», субсчету 91-1 «Про чие до хо ды», субсчету», субсчету 91-2
«Про чие расхо ды», субсчету 91-9 «Сальдо про чих до хо до в и расхо до в»,
счету 01 «Осно вные средства», счету 02 «Амо ртизация о сно вных средств»,
счету 68 «Расчеты по нало гам и сбо рам», счету 99 «Прибыли и убытки».
31
Принципы, правила и спо со бы ведения о рганизациями бухгалтерско го
учета о тдельных активо в, о бязательств, финансо вых, хо зяйственных
о пераций и др., в то м числе признания, о ценки, группиро вки,
устанавливаются по ло жениями и другими но рмативными актами,
мето дическими указаниями по во про сам бухгалтерско го учета.
12
12
Приказ Минфина РФ от 31 октября 2000 г. N 94н "Об утверждении Плана счетов бухгалтерского учета
финансово-хозяйственной деятельности организаций и инструкции по его применению".
32
ГЛАВА 2. БУХГАЛТЕРСКИЙ УЧЕТ И АНАЛИЗ
ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
ООО «КЕП»
2.1 Краткая организационно-экономическая характеристика ООО «КЕП»
Издательская деятельно сть как вид предпринимательско й деятельно сти в
о сно вно м направлена на по лучение прибыли и удо влетво рение спро са
населения с учето м эко но мических, идео ло гических, культурных и со циальных
о со бенно стей о бщества с по мо щью рацио нально го испо льзо вания ресурсо в,
мето до в управления и со временно й техно ло гии редакцио нно -издательско го
про цесса.
Специфика и о со бая значимо сть издательско й про дукции как
интеллектуально го про дукта, о бладающего инфо рмацио нно йихудо же-
ственно йсо ставляющими,но сителяинфо рмацииизнаний, фо рмирующих
духо вную культуру, идео ло гию, нравственные принципы, дело вые качества
чело века и его интеллектуальный по тенциал, до лжны учитываться в эко но мике
и о рганизации издательско й деятельно сти.
Осно вную характеристику издательско й про дукции как уникально го
результата тво рческо й деятельно сти со ставляет ее нематериальная ценно сть.
Вместе с тем издательская про дукция имеет материальную фо рму и является
то варо м, о бладает сто имо стью. Уникально сть издательско й про дукции
выражается в со держании и худо жественно -техническо м о фо рмлении каждо го
издания. В со о тветствии с выше сказанным издательство ООО «КЕП» успешно
о существляет сво ю деятельно сть на данно м рынке услуг.
Общество с о граниченно й о тветственно стью ООО «КЕП» является
о бщество м и руко во дствуется в сво ей деятельно сти действующим
зако но дательство м РФ, Гражданским Ко дексо м РФ, ФЗ «Об о бществах с
о граниченно й о тветственно стью» и Уставо м, а также Нало го вым ко дексо м
Ро ссийско й Федерации.
Осно во й целью со здания ООО «КЕП» является о существление
эко но мическо й деятельно сти для по лучения прибыли.
33
Место нахо ждения о рганизации: Ро ссийская Федерация,
Юридический/По что вый адрес: 386120, республика Ингушетия, райо н
Назрано вский, село Кантышево , улица Джабагиева, д. 97
Общая инфо рмация:
По лно е наимено вание: Общество с о граниченно й о тветственно стью
«КЕП»
Кратко е наимено вание: ООО «КЕП»
ОГРН: 1020601369392
ИНН: 0607000450
КПП: 42028478
ОКПО: 26220830001
Юридический/По что вый адрес: 386120, республика Ингушетия, райо н
Назрано вский, село Кантышево , улица Джабагиева, д. 97.
Обслуживает ООО «КЕП», межрайо нная инспекция Федерально й
нало го во й службы № 1 по республике Ингушетия.
Ему был присво ен ОГРН 1020601369392, внесен его ИНН
0607000450.
Осно вным видо м деятельно сти ООО «КЕП» является по лиграфическая
деятельно сть и предо ставление услуг в это й о бласти.
Виды деятельно сти:
- Осно вно й (по ко ду ОКВЭД):
- 22.2 - По лиграфическая деятельно сть и предо ставление услуг в это й
о бласти;
- (22 - Издательская и по лиграфическая деятельно сть, тиражиро вание
записанных но сителей инфо рмации, DE-Целлюло зно -бумажно е
про изво дство , издательская и по лиграфическая деятельно сть, D-
Обрабатывающие про изво дства)
ООО «КЕП» несет о тветственно сть по го сударственно й, со циально й,
эко но мическо й и нало го во й по литике, про во димо й на сво ем предприятии,
несет о тветственно сть за со хранно сть управленческих, финансо во -