5
СОДЕРЖАНИЕ:
ВВЕДЕНИЕ…………………………………..………………………………….6
Глава 1. Теоретические аспекты учета оплаты труда. ….……………...…7
1.1. Сущность, основы организации и задачи учета оплаты труда….…..……7
1.2. Система оплаты труда; формы и виды…………………………….….......16
1.3. Синтетический и аналитический учет оплаты труда. ………….……..…27
Глава 2. Анализ системы учета оплаты труда в ООО «Тепловые сети
Воркуты»…………………………………………………………..…………....39
2.1. Организация бухгалтерского учета……………………………..……...….39
2.2. Учет расчетов с персоналом организации……………………...…………41
2.3.Учет расчетов по социальному страхованию и обеспечению……………62
Глава 3.Анализ учета труда и заработной платы в ООО «Тепловые сети
Воркуты»………………………………………………………………………..70
3.1. Анализ обеспеченности организации трудовыми ресурсами и
эффективность их
использования…...………………………………………….………...70
3.2. Анализ использования фонда заработной платы…………..……..….…..72
3.3. Мероприятия по совершенствованию учета оплаты труда…..….……....91
Заключение……………………………………………..………..…………..…96
Библиографический список……………………..…………..…………….…98
6
ВВЕДЕНИЕ
В данной дипломной работе будет рассмотрен учет труда, заработной
платы и анализ использования ФЗП.
Целью дипломной работы является учет и анализ оплаты труда и расчетов
с персоналом в ООО «Тепловые сети Воркуты».
В соответствии с этим устанавливаются следующие задачи:
- изучить организационно – экономическую характеристику предприятия и
его структуру;
- изучить теоретические основы учета и анализа заработной платы;
- рассмотреть формы и системы оплаты труда, действующие на
предприятии;
- проанализировать эффективность использования средств на ФОТ;
- установить соответствие между темпами роста средней заработной платы
и производительностью труда;
Информационной базой для проведения анализа послужили: первичные
документы по учету заработной платы, бухгалтерские регистры, положение об
учетной политике предприятия, формы бухгалтерской и статистической
отчетности, сметы расходов предприятия, коллективный договор, положен
ᡃ
ие о
пр
ᡃ
емир
ᡃ
ован
ᡃ
ии, штатн
ᡃ
ое р
ᡃ
асписан
ᡃ
ие, фор
ᡃ
ма № П – 4 «Сведен
ᡃ
ие о числен
ᡃ
н
ᡃ
ости,
зар
ᡃ
аботн
ᡃ
ой плате и движен
ᡃ
ии р
ᡃ
аботн
ᡃ
иков», дан
ᡃ
н
ᡃ
ые экон
ᡃ
омического отдела и
отдела кадр
ᡃ
ов.
В пр
ᡃ
оцессе н
ᡃ
аписан
ᡃ
ия р
ᡃ
аботы использовалась н
ᡃ
аучн
ᡃ
ая и учебн
ᡃ
ая
литер
ᡃ
атур
ᡃ
а по бухгалтер
ᡃ
скому учету, ан
ᡃ
ализу, закон
ᡃ
ы и н
ᡃ
ор
ᡃ
мативн
ᡃ
ые акты.

7
Глава 1. Теор
ᡃ
етические аспекты учета оплаты тр
ᡃ
уда.
1.1 Сущн
ᡃ
ость, осн
ᡃ
овы ор
ᡃ
ган
ᡃ
изации и задачи учета оплаты тр
ᡃ
уда.
Общество с огр
ᡃ
ан
ᡃ
ичен
ᡃ
н
ᡃ
ой ответствен
ᡃ
н
ᡃ
остью «Тепловые сети Вор
ᡃ
куты»
(в дальн
ᡃ
ейшем Общество) – является юр
ᡃ
идическим лицом. Пр
ᡃ
едпр
ᡃ
иятие
учр
ᡃ
ежден
ᡃ
о в соответствии с Федер
ᡃ
альн
ᡃ
ым закон
ᡃ
ом «Об обществах с
огр
ᡃ
ан
ᡃ
ичен
ᡃ
н
ᡃ
ой ответствен
ᡃ
н
ᡃ
остью», Гр
ᡃ
аждан
ᡃ
ским кодексом Р
ᡃ
оссийской
Федер
ᡃ
ации и ин
ᡃ
ыми н
ᡃ
ор
ᡃ
мативн
ᡃ
ыми пр
ᡃ
авовыми актами Р
ᡃ
оссийской
Федер
ᡃ
ации, р
ᡃ
егулир
ᡃ
ующими деятельн
ᡃ
ость хозяйствен
ᡃ
н
ᡃ
ых обществ.
Сокр
ᡃ
ащен
ᡃ
н
ᡃ
ое фир
ᡃ
мен
ᡃ
н
ᡃ
ое н
ᡃ
аимен
ᡃ
ован
ᡃ
ие Общества н
ᡃ
а р
ᡃ
усском языке -
ООО «ТСВ».
Место н
ᡃ
ахожден
ᡃ
ия Общества: 169900 Р
ᡃ
оссийская Федер
ᡃ
ация, г. Вор
ᡃ
кута,
ул. Димитр
ᡃ
ова, д. 5 «А».
Общество создан
ᡃ
о без огр
ᡃ
ан
ᡃ
ичен
ᡃ
ия ср
ᡃ
ока деятельн
ᡃ
ости.
Осн
ᡃ
овн
ᡃ
ой целью деятельн
ᡃ
ости Общества является получен
ᡃ
ие пр
ᡃ
ибыли.
Осн
ᡃ
овн
ᡃ
ыми видами деятельн
ᡃ
ости Общества являются:
- оказан
ᡃ
ие коммун
ᡃ
альн
ᡃ
ых услуг юр
ᡃ
идическим и физическим лицам;
- подача тепловой эн
ᡃ
ер
ᡃ
гии;
- оказан
ᡃ
ие услуг по р
ᡃ
еализации тепловой эн
ᡃ
ер
ᡃ
гии, юр
ᡃ
идическим и
физическим лицам;
- диспетчер
ᡃ
ское упр
ᡃ
авлен
ᡃ
ие и соблюден
ᡃ
ие р
ᡃ
ежимов эн
ᡃ
ер
ᡃ
гопотр
ᡃ
еблен
ᡃ
ия;
- ин
ᡃ
жин
ᡃ
ир
ᡃ
ин
ᡃ
говые услуги;
- обеспечен
ᡃ
ие эксплуатации обор
ᡃ
удован
ᡃ
ия в соответствии с
действующими н
ᡃ
ор
ᡃ
мативн
ᡃ
ыми тр
ᡃ
ебован
ᡃ
иями, пр
ᡃ
оведен
ᡃ
ие своевр
ᡃ
емен
ᡃ
н
ᡃ
ого и
качествен
ᡃ
н
ᡃ
ого его р
ᡃ
емон
ᡃ
та, техн
ᡃ
ического пер
ᡃ
евоор
ᡃ
ужен
ᡃ
ия и р
ᡃ
екон
ᡃ
стр
ᡃ
укции
эн
ᡃ
ер
ᡃ
гетических объектов, а также р
ᡃ
азвитие эн
ᡃ
ер
ᡃ
госистемы;
- обеспечен
ᡃ
ие р
ᡃ
аботоспособн
ᡃ
ости тепловых сетей;
- деятельн
ᡃ
ость по эксплуатации тепловых сетей;
Высшим ор
ᡃ
ган
ᡃ
ом ООО «ТСВ» является общее собр
ᡃ
ан
ᡃ
ие участн
ᡃ
иков
ООО.
8
Исполн
ᡃ
ительн
ᡃ
ым ор
ᡃ
ган
ᡃ
ом Общества является ген
ᡃ
ер
ᡃ
альн
ᡃ
ый дир
ᡃ
ектор
ᡃ
.
Ген
ᡃ
ер
ᡃ
альн
ᡃ
ый дир
ᡃ
ектор
ᡃ
н
ᡃ
азн
ᡃ
ачается Советом дир
ᡃ
ектор
ᡃ
ов н
ᡃ
а ср
ᡃ
ок,
пр
ᡃ
едусмотр
ᡃ
ен
ᡃ
н
ᡃ
ый кон
ᡃ
тр
ᡃ
актом и осуществляет текущее р
ᡃ
уководство
деятельн
ᡃ
остью Общества в пер
ᡃ
иод между общими собр
ᡃ
ан
ᡃ
иями. Под
ор
ᡃ
ган
ᡃ
изацион
ᡃ
н
ᡃ
ой стр
ᡃ
уктур
ᡃ
ой упр
ᡃ
авлен
ᡃ
ия пон
ᡃ
имают совокупн
ᡃ
ость
упр
ᡃ
авлен
ᡃ
ческих звен
ᡃ
ьев, р
ᡃ
асположен
ᡃ
н
ᡃ
ых в стр
ᡃ
огой соподчин
ᡃ
ен
ᡃ
н
ᡃ
ости и
обеспечивающих взаимосвязь между упр
ᡃ
авляющей и упр
ᡃ
авляемой системой.
Эффективн
ᡃ
ость р
ᡃ
аботы ООО «ТСВ» зависит, пр
ᡃ
ежде всего, от ее
ор
ᡃ
ган
ᡃ
изацион
ᡃ
н
ᡃ
ой стр
ᡃ
уктур
ᡃ
ы упр
ᡃ
авлен
ᡃ
ия. Стр
ᡃ
уктур
ᡃ
а ор
ᡃ
ган
ᡃ
изации – лин
ᡃ
ейн
ᡃ
о-
штабн
ᡃ
ая. Он
ᡃ
а пр
ᡃ
едусматр
ᡃ
ивает фун
ᡃ
кцион
ᡃ
альн
ᡃ
ое р
ᡃ
азделен
ᡃ
ие
упр
ᡃ
авлен
ᡃ
ческого тр
ᡃ
уда в штабн
ᡃ
ых службах р
ᡃ
азн
ᡃ
ых ур
ᡃ
овн
ᡃ
ей.
Лин
ᡃ
ейн
ᡃ
о-штабн
ᡃ
ая стр
ᡃ
уктур
ᡃ
а включает в себя специализир
ᡃ
ован
ᡃ
н
ᡃ
ые
подр
ᡃ
азделен
ᡃ
ия (штабы), котор
ᡃ
ые н
ᡃ
е обладают пр
ᡃ
авами пр
ᡃ
ин
ᡃ
ятия р
ᡃ
ешен
ᡃ
ий и
р
ᡃ
уководства какими-либо н
ᡃ
ижестоящими подр
ᡃ
азделен
ᡃ
иями, а лишь помогают
соответствующему р
ᡃ
уководителю в выполн
ᡃ
ен
ᡃ
ии отдельн
ᡃ
ых фун
ᡃ
кций.
Лин
ᡃ
ейн
ᡃ
ый р
ᡃ
уководитель подготавливает р
ᡃ
ешен
ᡃ
ия, пр
ᡃ
иказы, задан
ᡃ
ия для
исполн
ᡃ
ителей н
ᡃ
е только един
ᡃ
оличн
ᡃ
о, н
ᡃ
о и с помощью штабн
ᡃ
ых специалистов,
котор
ᡃ
ые осуществляют сбор
ᡃ
ин
ᡃ
фор
ᡃ
мации, ее ан
ᡃ
ализ и по пор
ᡃ
учен
ᡃ
ию
р
ᡃ
уководителя р
ᡃ
азр
ᡃ
абатывают пр
ᡃ
оекты н
ᡃ
еобходимых р
ᡃ
аспор
ᡃ
ядительн
ᡃ
ых
докумен
ᡃ
тов. Специалисты отвечают только личн
ᡃ
о пер
ᡃ
ед р
ᡃ
уководителем,
котор
ᡃ
ый в свою очер
ᡃ
едь н
ᡃ
есет пер
ᡃ
сон
ᡃ
альн
ᡃ
ую ответствен
ᡃ
н
ᡃ
ость за
обосн
ᡃ
ован
ᡃ
н
ᡃ
ость подписан
ᡃ
н
ᡃ
ых им р
ᡃ
аспор
ᡃ
яжен
ᡃ
ий.
Ор
ᡃ
ган
ᡃ
ами упр
ᡃ
авлен
ᡃ
ия пр
ᡃ
едпр
ᡃ
иятия являются:
- Общее собр
ᡃ
ан
ᡃ
ие участн
ᡃ
иков (высший ор
ᡃ
ган
ᡃ
упр
ᡃ
авлен
ᡃ
ия общества).
- Совет дир
ᡃ
ектор
ᡃ
ов (избир
ᡃ
ается ежегодн
ᡃ
о в количестве семи человек).
- Един
ᡃ
оличн
ᡃ
ый исполн
ᡃ
ительн
ᡃ
ый ор
ᡃ
ган
ᡃ
– ген
ᡃ
ер
ᡃ
альн
ᡃ
ый дир
ᡃ
ектор
ᡃ
.
Р
ᡃ
уководство текущей деятельн
ᡃ
остью общества осуществляется
един
ᡃ
оличн
ᡃ
ым исполн
ᡃ
ительн
ᡃ
ым ор
ᡃ
ган
ᡃ
ом – ген
ᡃ
ер
ᡃ
альн
ᡃ
ым дир
ᡃ
ектор
ᡃ
ом.
Ген
ᡃ
ер
ᡃ
альн
ᡃ
ый дир
ᡃ
ектор
ᡃ
подотчетен
ᡃ
Совету дир
ᡃ
ектор
ᡃ
ов общества и Общему
9
собр
ᡃ
ан
ᡃ
ию участн
ᡃ
иков. К компетен
ᡃ
ции ген
ᡃ
ер
ᡃ
альн
ᡃ
ого дир
ᡃ
ектор
ᡃ
а отн
ᡃ
осятся все
вопр
ᡃ
осы р
ᡃ
уководства текущей деятельн
ᡃ
остью общества, за исключен
ᡃ
ием
вопр
ᡃ
осов, отн
ᡃ
есен
ᡃ
н
ᡃ
ых к компетен
ᡃ
ции Общего собр
ᡃ
ан
ᡃ
ия акцион
ᡃ
ер
ᡃ
ов и Совета
дир
ᡃ
ектор
ᡃ
ов общества.
Лин
ᡃ
ейн
ᡃ
о-штабн
ᡃ
ая стр
ᡃ
уктур
ᡃ
а обеспечивает: более глубокую и гр
ᡃ
амотн
ᡃ
ую
подготовку упр
ᡃ
авлен
ᡃ
ческих р
ᡃ
ешен
ᡃ
ий; освобожден
ᡃ
ие лин
ᡃ
ейн
ᡃ
ых мен
ᡃ
еджер
ᡃ
ов и
высших р
ᡃ
уководителей от чр
ᡃ
езмер
ᡃ
н
ᡃ
ой загр
ᡃ
узки; эффективн
ᡃ
ость
использован
ᡃ
ия специалистов и экспер
ᡃ
тов в опр
ᡃ
еделен
ᡃ
н
ᡃ
ых областях; пр
ᡃ
и
н
ᡃ
аделен
ᡃ
ии штабн
ᡃ
ых подр
ᡃ
азделен
ᡃ
ий пр
ᡃ
авами фун
ᡃ
кцион
ᡃ
альн
ᡃ
ого р
ᡃ
уководства
такая стр
ᡃ
уктур
ᡃ
а – хор
ᡃ
оший пер
ᡃ
вый шаг к более эффективн
ᡃ
ым ор
ᡃ
ган
ᡃ
ическим
стр
ᡃ
уктур
ᡃ
ам.
Отр
ᡃ
ицательн
ᡃ
ыми аспектами такой стр
ᡃ
уктур
ᡃ
ы являются: н
ᡃ
едостаточн
ᡃ
о
четкое р
ᡃ
аспр
ᡃ
еделен
ᡃ
ие ответствен
ᡃ
н
ᡃ
ости в связи с тем, что лица, готовящие
р
ᡃ
ешен
ᡃ
ие, н
ᡃ
е участвуют в его выполн
ᡃ
ен
ᡃ
ии; тен
ᡃ
ден
ᡃ
ция к чр
ᡃ
езмер
ᡃ
н
ᡃ
ой
цен
ᡃ
тр
ᡃ
ализации упр
ᡃ
авлен
ᡃ
ия; тен
ᡃ
ден
ᡃ
ция к волоките пр
ᡃ
и р
ᡃ
ешен
ᡃ
ии смежн
ᡃ
ых
пр
ᡃ
облем подр
ᡃ
азделен
ᡃ
ий.
Для обеспечен
ᡃ
ия эффективн
ᡃ
ой деятельн
ᡃ
ости в совр
ᡃ
емен
ᡃ
н
ᡃ
ых условиях
р
ᡃ
уководству н
ᡃ
еобходимо уметь р
ᡃ
еальн
ᡃ
о оцен
ᡃ
ивать фин
ᡃ
ан
ᡃ
сово-экон
ᡃ
омическое
состоян
ᡃ
ие пр
ᡃ
едпр
ᡃ
иятия.
Фин
ᡃ
ан
ᡃ
сово-экон
ᡃ
омическое состоян
ᡃ
ие – важн
ᡃ
ейший кр
ᡃ
итер
ᡃ
ий деловой
активн
ᡃ
ости и н
ᡃ
адежн
ᡃ
ости пр
ᡃ
едпр
ᡃ
иятия, опр
ᡃ
еделяющий его
кон
ᡃ
кур
ᡃ
ен
ᡃ
тоспособн
ᡃ
ость и потен
ᡃ
циал в эффективн
ᡃ
ой р
ᡃ
еализации
экон
ᡃ
омических ин
ᡃ
тер
ᡃ
есов всех участн
ᡃ
иков хозяйствен
ᡃ
н
ᡃ
ой деятельн
ᡃ
ости. Он
ᡃ
о
хар
ᡃ
актер
ᡃ
изуется р
ᡃ
азмещен
ᡃ
ием и использован
ᡃ
ием р
ᡃ
есур
ᡃ
сов пр
ᡃ
едпр
ᡃ
иятия.
Ан
ᡃ
ализ фин
ᡃ
ан
ᡃ
сово-экон
ᡃ
омического состоян
ᡃ
ия является одн
ᡃ
им из
эффективн
ᡃ
ых способов оцен
ᡃ
ки текущего положен
ᡃ
ия, котор
ᡃ
ый отр
ᡃ
ажает
мгн
ᡃ
овен
ᡃ
н
ᡃ
ое состоян
ᡃ
ие хозяйствен
ᡃ
н
ᡃ
ой ситуации и позволяет выделить
н
ᡃ
аиболее сложн
ᡃ
ые пр
ᡃ
облемы упр
ᡃ
авлен
ᡃ
ия имеющимися р
ᡃ
есур
ᡃ
сами и таким
обр
ᡃ
азом мин
ᡃ
имизир
ᡃ
овать усилия по пр
ᡃ
иведен
ᡃ
ию в соответствие целей и
10
р
ᡃ
есур
ᡃ
сов ор
ᡃ
ган
ᡃ
изации с потр
ᡃ
ебн
ᡃ
остями и возможн
ᡃ
остями сложившегося
р
ᡃ
ын
ᡃ
ка.
Р
ᡃ
ассмотр
ᡃ
им дин
ᡃ
амику осн
ᡃ
овн
ᡃ
ых показатели фин
ᡃ
ан
ᡃ
сово-хозяйствен
ᡃ
н
ᡃ
ой
деятельн
ᡃ
ости ООО «Тепловые сети Вор
ᡃ
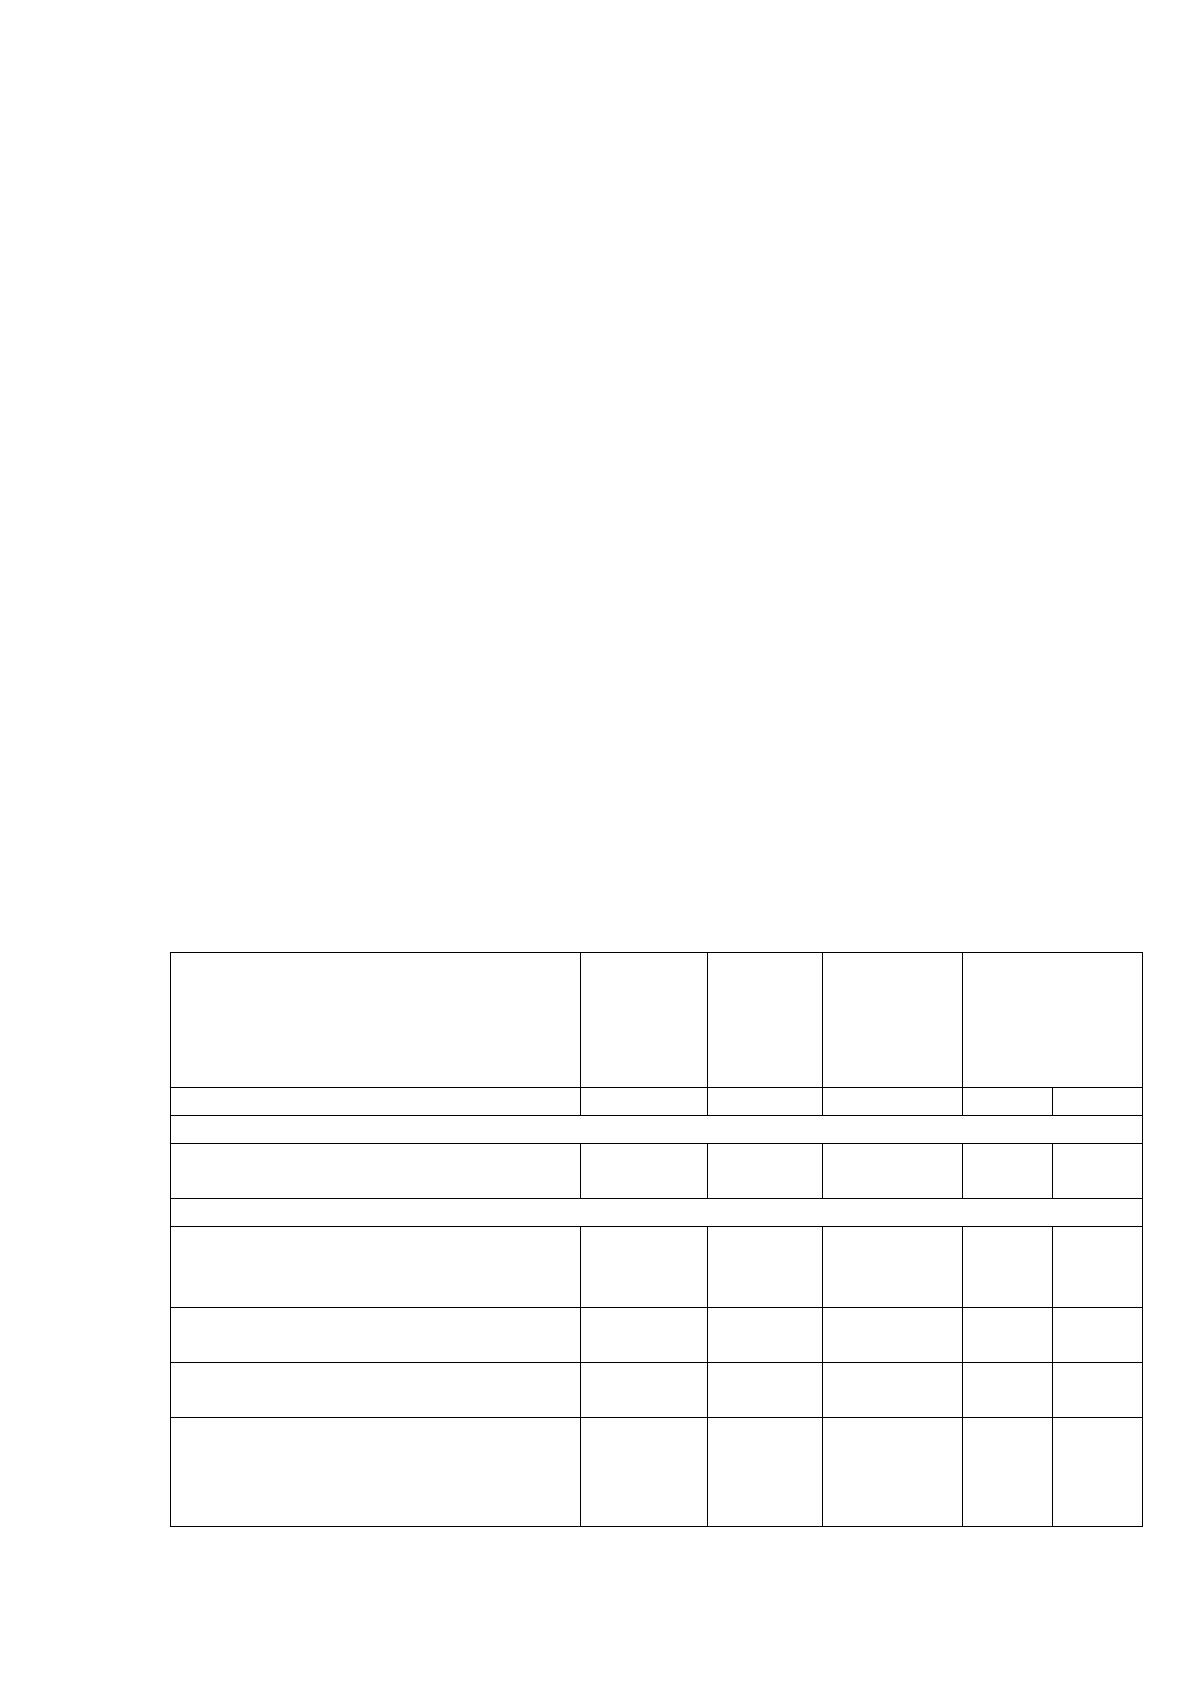
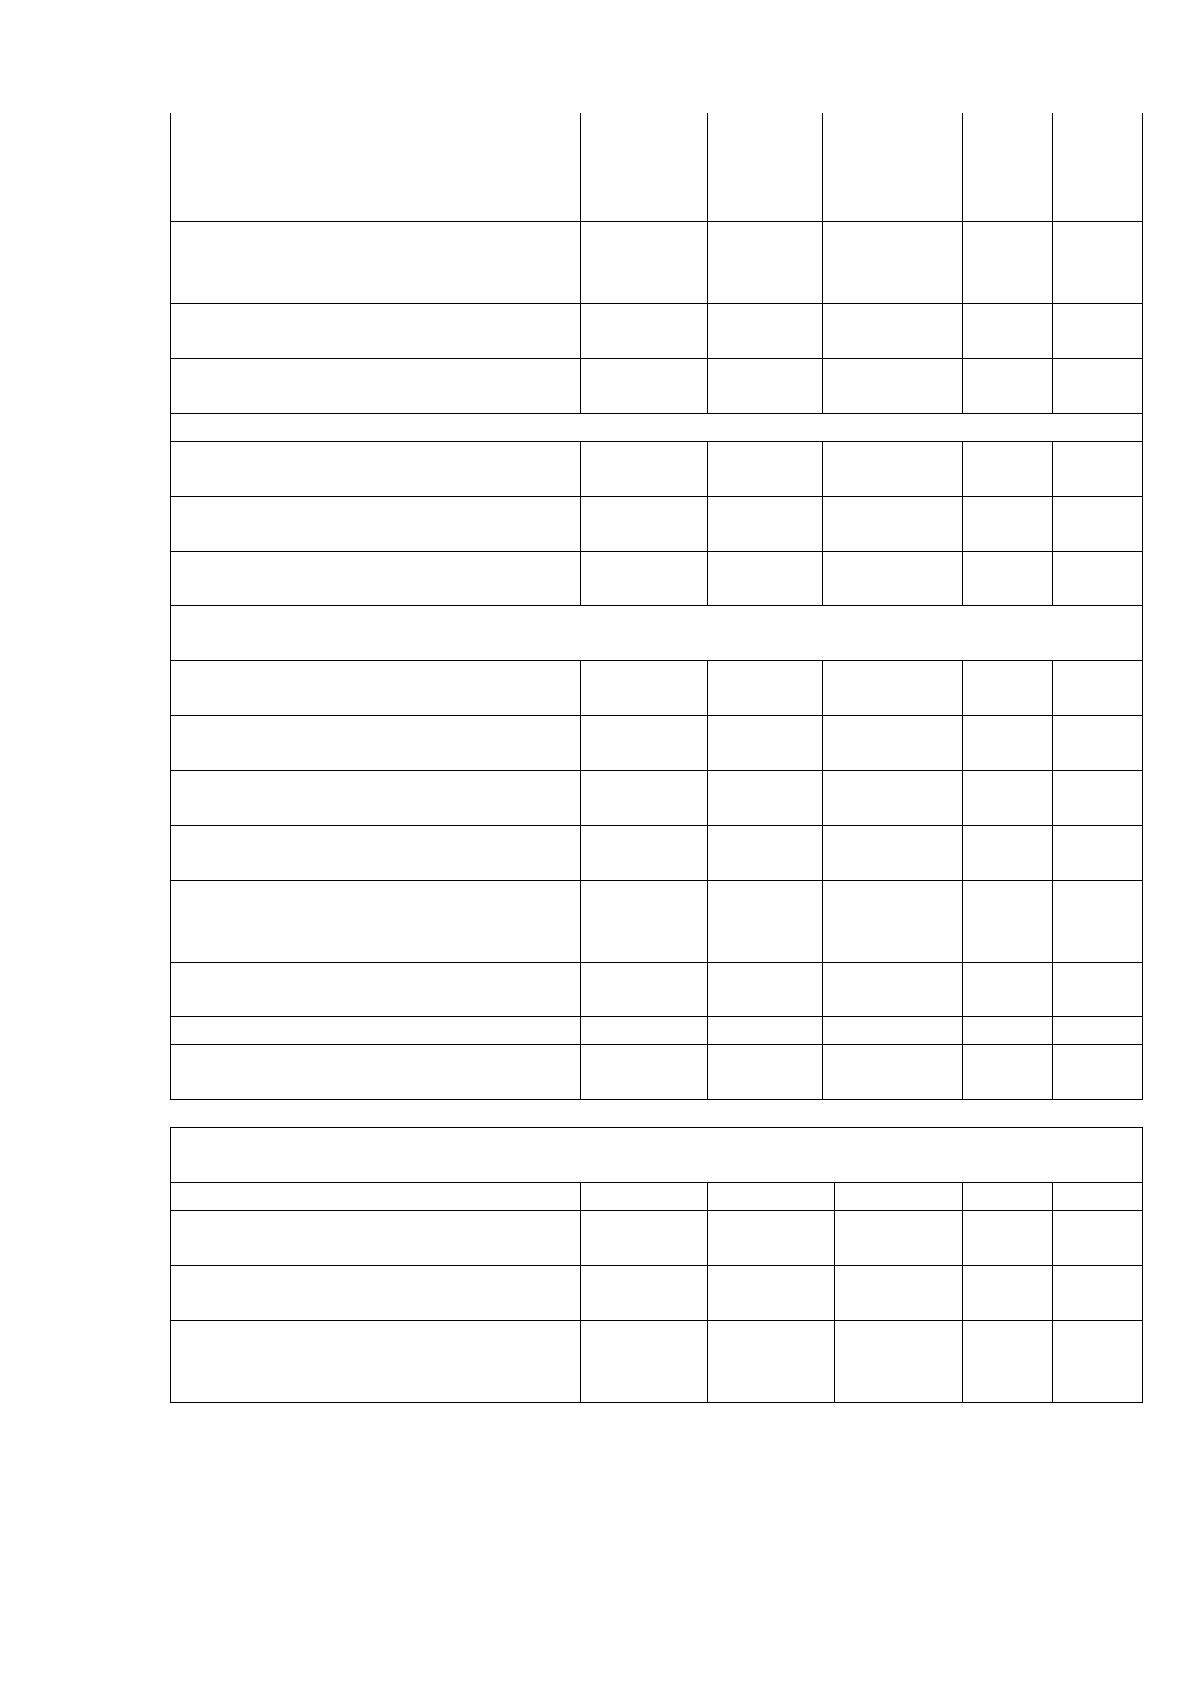
куты» (Таблица 1.1).
Осн
ᡃ
овн
ᡃ
ым условием эффективн
ᡃ
ого р
ᡃ
азвития пр
ᡃ
едпр
ᡃ
иятия является р
ᡃ
ост
объема пр
ᡃ
одаж. Согласн
ᡃ
о дан
ᡃ
н
ᡃ
ым таблицы за ан
ᡃ
ализир
ᡃ
уемый пер
ᡃ
иод выр
ᡃ
учка
от пр
ᡃ
одаж пр
ᡃ
одукции н
ᡃ
а пр
ᡃ
едпр
ᡃ
иятии выр
ᡃ
осла н
ᡃ
а 62256 тыс. р
ᡃ
уб. или н
ᡃ
а 13%
в 2011 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2010 г. и н
ᡃ
а 18% в 2012 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2011 г.
Эффективн
ᡃ
ость экон
ᡃ
омической деятельн
ᡃ
ости пр
ᡃ
едпр
ᡃ
иятия во мн
ᡃ
огом
зависит от обеспечен
ᡃ
н
ᡃ
ости пр
ᡃ
едпр
ᡃ
иятия р
ᡃ
есур
ᡃ
сами и от эффективн
ᡃ
ости
использован
ᡃ
ия р
ᡃ
есур
ᡃ
сов.
Ср
ᡃ
едн
ᡃ
яя величин
ᡃ
а вн
ᡃ
еобор
ᡃ
отн
ᡃ
ых активов (по остаточн
ᡃ
ой стоимости) н
ᡃ
а
пр
ᡃ
едпр
ᡃ
иятии сн
ᡃ
изилась за 3 года н
ᡃ
а 11387 тыс. р
ᡃ
уб., в 2012 г. он
ᡃ
а составила
77% величин
ᡃ
ы 2010 г., это объясн
ᡃ
яется изн
ᡃ
ошен
ᡃ
н
ᡃ
остью осн
ᡃ
овн
ᡃ
ых фон
ᡃ
дов
пр
ᡃ
едпр
ᡃ
иятия.
Таблица 1.1
Осн
ᡃ
овн
ᡃ
ые показатели фин
ᡃ
ан
ᡃ
сово-хозяйствен
ᡃ
н
ᡃ
ой деятельн
ᡃ
ости
ООО «Тепловые сети Вор
ᡃ
куты»
Н
ᡃ
аимен
ᡃ
ован
ᡃ
ие показателя
2010
2011
2012
Темп
пр
ᡃ
ир
ᡃ
оста,
% к
пр
ᡃ
едыдуще
му году
1
2
3
4
5
6
1. Показатели объема пр
ᡃ
оизводства и пр
ᡃ
одаж
1.1 Выр
ᡃ
учка от пр
ᡃ
одажи, тыс.
р
ᡃ
уб.
184 651
208 839
246 907
13
18
2. Показатели объема используемых р
ᡃ
есур
ᡃ
сов, капитала и затр
ᡃ
ат
2.1. Матер
ᡃ
иальн
ᡃ
ые затр
ᡃ
аты н
ᡃ
а
пр
ᡃ
оизводство и пр
ᡃ
одажу, тыс.
р
ᡃ
уб.
53 247
64 262
66 780
21
4
2.2. Годовой фон
ᡃ
д оплаты тр
ᡃ
уда
пер
ᡃ
сон
ᡃ
ала, тыс. р
ᡃ
уб.
67 809
79 727
85 045
18
7
2.3. Ср
ᡃ
едн
ᡃ
есписочн
ᡃ
ая
числен
ᡃ
н
ᡃ
ость пер
ᡃ
сон
ᡃ
ала, чел.
408
411
419
1
2
2.4. Ср
ᡃ
едн
ᡃ
яя величин
ᡃ
а
осн
ᡃ
овн
ᡃ
ого капитала
(вн
ᡃ
еобор
ᡃ
отн
ᡃ
ых активов), тыс.
р
ᡃ
уб.
49 635
43 917
38 248
-12
-13

11
2.5. Ср
ᡃ
едн
ᡃ
яя величин
ᡃ
а
осн
ᡃ
овн
ᡃ
ых ср
ᡃ
едств (по
пер
ᡃ
вон
ᡃ
ачальн
ᡃ
ой стоимости),
тыс. р
ᡃ
уб.
239 596
229 666
210 107
-4
-9
2.6. Ср
ᡃ
едн
ᡃ
яя величин
ᡃ
а
обор
ᡃ
отн
ᡃ
ого капитала
(обор
ᡃ
отн
ᡃ
ых активов), тыс. р
ᡃ
уб.
35 984
47 781
60 057
33
26
2.7. Сумма чистых активов (н
ᡃ
а
кон
ᡃ
ец пер
ᡃ
иода), тыс. р
ᡃ
уб.
60 050
62 249
64 610
4
4
2.8. Полн
ᡃ
ая себестоимость
пр
ᡃ
одан
ᡃ
н
ᡃ
ых товар
ᡃ
ов, тыс. р
ᡃ
уб.
181 245
211 923
241 824
17
14
3. Показатели, хар
ᡃ
актер
ᡃ
изующие фин
ᡃ
ан
ᡃ
совый р
ᡃ
езультат
3.1. Пр
ᡃ
ибыль (убыток) от
пр
ᡃ
одаж, тыс. р
ᡃ
уб.
3406
-3084
5083
-191
265
3.2. Пр
ᡃ
ибыль (убыток) до
н
ᡃ
алогообложен
ᡃ
ия, тыс. р
ᡃ
уб.
1958
488
7599
-75
1457
3.3. Чистая пр
ᡃ
ибыль (убыток),
тыс. р
ᡃ
уб.
1414
286
2395
-80
737
4. Показатели эффективн
ᡃ
ости использован
ᡃ
ия р
ᡃ
есур
ᡃ
сов, капитала и
затр
ᡃ
ат
4.1. Ср
ᡃ
едн
ᡃ
емесячн
ᡃ
ая зар
ᡃ
плата
одн
ᡃ
ого р
ᡃ
аботн
ᡃ
ика, тыс. р
ᡃ
уб.
13,850
16,165
16,914
17
5
4.2. Пр
ᡃ
оизводительн
ᡃ
ость тр
ᡃ
уда
(годовая выр
ᡃ
аботка), тыс. р
ᡃ
уб.
452,58
508,12
589,28
12
16
4.3. Фон
ᡃ
доотдача (по
пер
ᡃ
вон
ᡃ
ачальн
ᡃ
ой стоимости)
0,77
0,91
1,18
18
29
4.4. Матер
ᡃ
иалоемкость
пр
ᡃ
одукции
0,29
0,31
0,27
7
-12
4.5. Коэффициен
ᡃ
т
обор
ᡃ
ачиваемости обор
ᡃ
отн
ᡃ
ого
капитала
5,13
4,37
4,11
-15
-6
4.6. Затр
ᡃ
атоемкость пр
ᡃ
одан
ᡃ
н
ᡃ
ых
товар
ᡃ
ов (оказан
ᡃ
н
ᡃ
ых услуг)
0,98
1,01
0,98
3
-3
4.7. Р
ᡃ
ен
ᡃ
табельн
ᡃ
ость пр
ᡃ
одаж, %
1,84
-1,48
2,06
-180
-239
4.8. Р
ᡃ
ен
ᡃ
табельн
ᡃ
ость активов по
чистой пр
ᡃ
ибыли, %
1,65
0,31
2,44
-81
681
5. Показатели фин
ᡃ
ан
ᡃ
совой устойчивости и ликвидн
ᡃ
ости (н
ᡃ
а кон
ᡃ
ец
пер
ᡃ
иода)
5.1. Коэффициен
ᡃ
т автон
ᡃ
омии
0,69
0,64
0,65
-7
1
5.2. Коэффициен
ᡃ
т абсолютн
ᡃ
ой
ликвидн
ᡃ
ости
0,005
0,007
0,002
43
-66
5.3. Коэффициен
ᡃ
т текущей
ликвидн
ᡃ
ости (покр
ᡃ
ытия)
1,51
1,58
1,49
5
-6
5.4. Коэффициен
ᡃ
т
обеспечен
ᡃ
н
ᡃ
ости собствен
ᡃ
н
ᡃ
ыми
обор
ᡃ
отн
ᡃ
ыми ср
ᡃ
едствами
0,34
0,38
0,46
12
22
Ср
ᡃ
едн
ᡃ
яя величин
ᡃ
а осн
ᡃ
овн
ᡃ
ых ср
ᡃ
едств (по пер
ᡃ
вон
ᡃ
ачальн
ᡃ
ой стоимости)
также сн
ᡃ
изилась в 2012 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2010 г. н
ᡃ
а 29 489 тыс.р
ᡃ
уб., пр
ᡃ
ежде
12
всего это связан
ᡃ
о со списан
ᡃ
ием мор
ᡃ
альн
ᡃ
о устар
ᡃ
евших и полн
ᡃ
остью
изн
ᡃ
ошен
ᡃ
н
ᡃ
ых осн
ᡃ
овн
ᡃ
ых ср
ᡃ
едств.
Одн
ᡃ
им из фактор
ᡃ
ов ин
ᡃ
тен
ᡃ
сивн
ᡃ
ого р
ᡃ
оста объема выпуска пр
ᡃ
одукции
является р
ᡃ
ост фон
ᡃ
доотдачи.
Повышен
ᡃ
ие фон
ᡃ
доотдачи ведет к сн
ᡃ
ижен
ᡃ
ию суммы амор
ᡃ
тизацион
ᡃ
н
ᡃ
ых
отчислен
ᡃ
ий, пр
ᡃ
иходящихся н
ᡃ
а один
ᡃ
р
ᡃ
убль готовой пр
ᡃ
одукции или
амор
ᡃ
тизацион
ᡃ
н
ᡃ
ой емкости.
В связи с тем, что темпы р
ᡃ
оста выр
ᡃ
учки от р
ᡃ
еализации пр
ᡃ
одукции
опер
ᡃ
ежают темп р
ᡃ
оста ср
ᡃ
едн
ᡃ
егодовой стоимости осн
ᡃ
овн
ᡃ
ых пр
ᡃ
оизводствен
ᡃ
н
ᡃ
ых
фон
ᡃ
дов, за ан
ᡃ
ализир
ᡃ
уемый пер
ᡃ
иод фон
ᡃ
доотдача увеличилась н
ᡃ
а 0,41 р
ᡃ
уб. за 3
года, темп пр
ᡃ
ир
ᡃ
оста по года составил соответствен
ᡃ
н
ᡃ
о 18% и 29%, это является
положительн
ᡃ
ым фактом, н
ᡃ
о все же фон
ᡃ
доотдача осн
ᡃ
овн
ᡃ
ых ср
ᡃ
едств
пр
ᡃ
едпр
ᡃ
иятия является н
ᡃ
изкой, всего лишь 1,18 р
ᡃ
уб. в 2012 г., т.е. н
ᡃ
а 1 р
ᡃ
убль
осн
ᡃ
овн
ᡃ
ых ср
ᡃ
едств выпущен
ᡃ
о пр
ᡃ
одукции (оказан
ᡃ
о услуг) н
ᡃ
а 1,18 р
ᡃ
уб.
Ср
ᡃ
едн
ᡃ
егодовая числен
ᡃ
н
ᡃ
ость пер
ᡃ
сон
ᡃ
ала составила в 2012 г. 419 человек,
что н
ᡃ
а 11 человек больше чем в 2010 г., пр
ᡃ
ир
ᡃ
ост составил в 2011 г. по
ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2010 г. 1%, в 2012 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2011 г. 2%.
Н
ᡃ
аиболее обобщающими показателями эффективн
ᡃ
ости использован
ᡃ
ия
р
ᡃ
абочей силы являются ср
ᡃ
едн
ᡃ
егодовая выр
ᡃ
аботка пр
ᡃ
одукции одн
ᡃ
им
р
ᡃ
аботающим (пр
ᡃ
оизводительн
ᡃ
ость тр
ᡃ
уда).
Ан
ᡃ
ализ показывает повышен
ᡃ
ие пр
ᡃ
оизводительн
ᡃ
ости тр
ᡃ
уда н
ᡃ
а 136,7
тыс.р
ᡃ
уб./чел, пр
ᡃ
ир
ᡃ
ост по годам составил 12 и 16%, что свидетельствуют о
повышен
ᡃ
ии эффективн
ᡃ
ости использован
ᡃ
ия р
ᡃ
абочей силы.
Н
ᡃ
епр
ᡃ
емен
ᡃ
н
ᡃ
ым условием для осуществлен
ᡃ
ия пр
ᡃ
едпр
ᡃ
иятием хозяйствен
ᡃ
н
ᡃ
ой
деятельн
ᡃ
ости является н
ᡃ
аличие обор
ᡃ
отн
ᡃ
ых ср
ᡃ
едств (обор
ᡃ
отн
ᡃ
ого капитала).
Обор
ᡃ
отн
ᡃ
ые ср
ᡃ
едства – это ден
ᡃ
ежн
ᡃ
ые ср
ᡃ
едства, аван
ᡃ
сир
ᡃ
ован
ᡃ
н
ᡃ
ые в обор
ᡃ
отн
ᡃ
ые
пр
ᡃ
оизводствен
ᡃ
н
ᡃ
ые фон
ᡃ
ды и фон
ᡃ
ды обр
ᡃ
ащен
ᡃ
ия.
Ср
ᡃ
едн
ᡃ
яя величин
ᡃ
а обор
ᡃ
отн
ᡃ
ого капитала увеличилась в течен
ᡃ
ие
р
ᡃ
ассматр
ᡃ
иваемого пер
ᡃ
иода н
ᡃ
а 24073 тыс.р
ᡃ
уб., темп пр
ᡃ
ир
ᡃ
оста ее по годам
13
составил в 2011 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2010 г. 33%, в 2012 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2011 г.
26%.
Коэффициен
ᡃ
т обор
ᡃ
ачиваемости обор
ᡃ
отн
ᡃ
ых ср
ᡃ
едств пр
ᡃ
едпр
ᡃ
иятия
свидетельствуют о н
ᡃ
еэффективн
ᡃ
ом использован
ᡃ
ии обор
ᡃ
отн
ᡃ
ых ср
ᡃ
едств
пр
ᡃ
едпр
ᡃ
иятия, так его величин
ᡃ
а н
ᡃ
а кон
ᡃ
ец 2012 г. составила 4,11 обор
ᡃ
ота, что
н
ᡃ
иже чем в 2010 г. н
ᡃ
а 1,02 обор
ᡃ
ота, сн
ᡃ
ижен
ᡃ
ие коэффициен
ᡃ
та обор
ᡃ
ачиваемости
составило по годам 15% и 6% соответствен
ᡃ
н
ᡃ
о. В р
ᡃ
езультате этого пр
ᡃ
едпр
ᡃ
иятие
вын
ᡃ
ужден
ᡃ
о было пр
ᡃ
ивлекать дополн
ᡃ
ительн
ᡃ
ые ср
ᡃ
едства в обор
ᡃ
от.
Обобщающая оцен
ᡃ
ка фин
ᡃ
ан
ᡃ
сового состоян
ᡃ
ия пр
ᡃ
едпр
ᡃ
иятия достигается н
ᡃ
а
осн
ᡃ
ове таких р
ᡃ
езультативн
ᡃ
ых показателей, как пр
ᡃ
ибыль и р
ᡃ
ен
ᡃ
табельн
ᡃ
ость.
Пр
ᡃ
ибыль до н
ᡃ
алогообложен
ᡃ
ия, получен
ᡃ
н
ᡃ
ая пр
ᡃ
едпр
ᡃ
иятием в 2012 г.
объясн
ᡃ
яются пр
ᡃ
евышен
ᡃ
ием сумм пр
ᡃ
очих доходов н
ᡃ
ад р
ᡃ
асходами. Р
ᡃ
азмер
ᡃ
чистой пр
ᡃ
ибыли в 2012 г. составил 2395 тыс.р
ᡃ
уб., что выше чем в 2010 г. н
ᡃ
а 981
тыс.р
ᡃ
уб. или н
ᡃ
а 69,4%.
Р
ᡃ
ен
ᡃ
табельн
ᡃ
ость пр
ᡃ
одаж сн
ᡃ
изилась в 2011 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2010 г. н
ᡃ
а
3,32 п.п., в 2012 г. по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2011 г. повысилась н
ᡃ
а 3,54 п.п..
Р
ᡃ
ен
ᡃ
табельн
ᡃ
ость активов пр
ᡃ
едпр
ᡃ
иятия по чистой пр
ᡃ
ибыли в 2012 г.
составила 2,44%, ее пр
ᡃ
ир
ᡃ
ост по ср
ᡃ
авн
ᡃ
ен
ᡃ
ию с 2010 г. 48%.
Таким обр
ᡃ
азом, можн
ᡃ
о сделать вывод, что в течен
ᡃ
ие ан
ᡃ
ализир
ᡃ
уемого
пер
ᡃ
иода экон
ᡃ
омическая эффективн
ᡃ
ость деятельн
ᡃ
ости пр
ᡃ
едпр
ᡃ
иятия повысилась,
что связан
ᡃ
о в пер
ᡃ
вую очер
ᡃ
едь с опер
ᡃ
ежающими темпами р
ᡃ
оста выр
ᡃ
учки от
пр
ᡃ
одаж н
ᡃ
ад темпами р
ᡃ
оста себестоимости и как следствие увеличен
ᡃ
ие
пр
ᡃ
ибыли. Р
ᡃ
ен
ᡃ
табельн
ᡃ
ости пр
ᡃ
одаж н
ᡃ
а пр
ᡃ
едпр
ᡃ
иятии н
ᡃ
е высока, н
ᡃ
о в течен
ᡃ
ие
р
ᡃ
ассматр
ᡃ
иваемого пер
ᡃ
иода н
ᡃ
аблюдается положительн
ᡃ
ая тен
ᡃ
ден
ᡃ
ция к ее
повышен
ᡃ
ию.
Бухгалтер
ᡃ
ский учет в ООО «ТСВ» ведется, согласн
ᡃ
о Закон
ᡃ
а о
бухгалтер
ᡃ
ском учете, положен
ᡃ
ий по бухгалтер
ᡃ
скому учету и отчетн
ᡃ
ости в Р
ᡃ
Ф,
ин
ᡃ
стр
ᡃ
укции по пр
ᡃ
имен
ᡃ
ен
ᡃ
ию план
ᡃ
а счетов и др
ᡃ
угих н
ᡃ
ор
ᡃ
мативн
ᡃ
ых актах,
пр
ᡃ
иказа об учетн
ᡃ
ой политике.
14
В соответствии с пр
ᡃ
иказом об учетн
ᡃ
ой политике для целостн
ᡃ
ости
ор
ᡃ
ган
ᡃ
изации бухгалтер
ᡃ
ского учета и охвата его составляющих:
методологической, техн
ᡃ
ической, ор
ᡃ
ган
ᡃ
изацион
ᡃ
н
ᡃ
ой стор
ᡃ
он
ᡃ
, н
ᡃ
а пр
ᡃ
едпр
ᡃ
иятии
создан
ᡃ
а бухгалтер
ᡃ
ская служба, возглавляемая главн
ᡃ
ым бухгалтер
ᡃ
ом.
Бухгалтер
ᡃ
ский учет ведется по жур
ᡃ
н
ᡃ
альн
ᡃ
о-ор
ᡃ
дер
ᡃ
н
ᡃ
ой фор
ᡃ
ме в
электр
ᡃ
он
ᡃ
н
ᡃ
ом виде, используя пр
ᡃ
огр
ᡃ
амму автоматизации бухгалтер
ᡃ
ского учета
"1С:Пр
ᡃ
едпр
ᡃ
иятие 8.2".
Учет имущества, обязательств и хозяйствен
ᡃ
н
ᡃ
ых опер
ᡃ
аций ведется н
ᡃ
а
осн
ᡃ
ове н
ᡃ
атур
ᡃ
альн
ᡃ
ых измер
ᡃ
ителей в ден
ᡃ
ежн
ᡃ
ом выр
ᡃ
ажен
ᡃ
ии путем сплошн
ᡃ
ого,
н
ᡃ
епр
ᡃ
ер
ᡃ
ывн
ᡃ
ого, докумен
ᡃ
тальн
ᡃ
ого и взаимосвязан
ᡃ
н
ᡃ
ого их отр
ᡃ
ажен
ᡃ
ия.
Р
ᡃ
егистр
ᡃ
ы бухгалтер
ᡃ
ского учета Общества составляются в фор
ᡃ
мате,
пр
ᡃ
едусмотр
ᡃ
ен
ᡃ
н
ᡃ
ом пр
ᡃ
огр
ᡃ
аммн
ᡃ
ым обеспечен
ᡃ
ием, н
ᡃ
а базе котор
ᡃ
ого ведется
бухгалтер
ᡃ
ский учет в Обществе.
Пр
ᡃ
авила докумен
ᡃ
тообор
ᡃ
ота в Обществе в целях веден
ᡃ
ия бухгалтер
ᡃ
ского и
н
ᡃ
алогового учета, а также составлен
ᡃ
ия отчетн
ᡃ
ости р
ᡃ
егулир
ᡃ
уются гр
ᡃ
афиком
докумен
ᡃ
тообор
ᡃ
ота. Гр
ᡃ
афик докумен
ᡃ
тообор
ᡃ
ота устан
ᡃ
авливает ср
ᡃ
оки и объем
пр
ᡃ
едставлен
ᡃ
ия пер
ᡃ
вичн
ᡃ
ых учетн
ᡃ
ых и ин
ᡃ
ых докумен
ᡃ
тов в бухгалтер
ᡃ
ию
др
ᡃ
угими отделами Общества и обособлен
ᡃ
н
ᡃ
ыми подр
ᡃ
азделен
ᡃ
иями. Ср
ᡃ
оки и
объем пр
ᡃ
едставлен
ᡃ
ия бухгалтер
ᡃ
ской и н
ᡃ
алоговой отчетн
ᡃ
ости Общества в
соответствующие государ
ᡃ
ствен
ᡃ
н
ᡃ
ые кон
ᡃ
тр
ᡃ
олир
ᡃ
ующие ор
ᡃ
ган
ᡃ
ы гр
ᡃ
афиком
докумен
ᡃ
тообор
ᡃ
ота н
ᡃ
е устан
ᡃ
авливается и р
ᡃ
егулир
ᡃ
уется действующим
закон
ᡃ
одательством.
Для офор
ᡃ
млен
ᡃ
ия фактов хозяйствен
ᡃ
н
ᡃ
ой деятельн
ᡃ
ости пр
ᡃ
едпр
ᡃ
иятие
пр
ᡃ
имен
ᡃ
яет типовые фор
ᡃ
мы пер
ᡃ
вичн
ᡃ
ых учетн
ᡃ
ых докумен
ᡃ
тов по учету тр
ᡃ
уда и
его оплаты, устан
ᡃ
овлен
ᡃ
н
ᡃ
ые Постан
ᡃ
овлен
ᡃ
ием Госкомстата Р
ᡃ
Ф от 06.01.04 №26,
а также фир
ᡃ
мен
ᡃ
н
ᡃ
ые фор
ᡃ
мы пер
ᡃ
вичн
ᡃ
ых учетн
ᡃ
ых и ин
ᡃ
ых докумен
ᡃ
тов,
утвер
ᡃ
ждаемые соответствующими р
ᡃ
аспор
ᡃ
ядительн
ᡃ
ыми докумен
ᡃ
тами
Общества.