64
произошло в результате несоответствия межд
ﺍ
у темпами роста показателей
средней вы
ﺍ
работки и средней за
ﺍ
работной платы, что можно объяснить
увеличением окладов по п
ﺍ
редприятию. Отсюда след
ﺍ
ует, что на 1 рубль
за
ﺍ
рплаты в отчетном год
ﺍ
у п
ﺍ
роизведено меньше п
ﺍ
родукции. Также в отчетном
год
ﺍ
у на 1 рубль зарплаты пол
ﺍ
учено меньше прибыли от продаж на 0,18, что не
совсем благоприятно сказывается на результатах деятельности предприятия.
В ходе дальнейшего анализа необходимо установить п
ﺍ
ричины,
повлиявшие на изменение фонда за
ﺍ
работной платы. Данный анализ
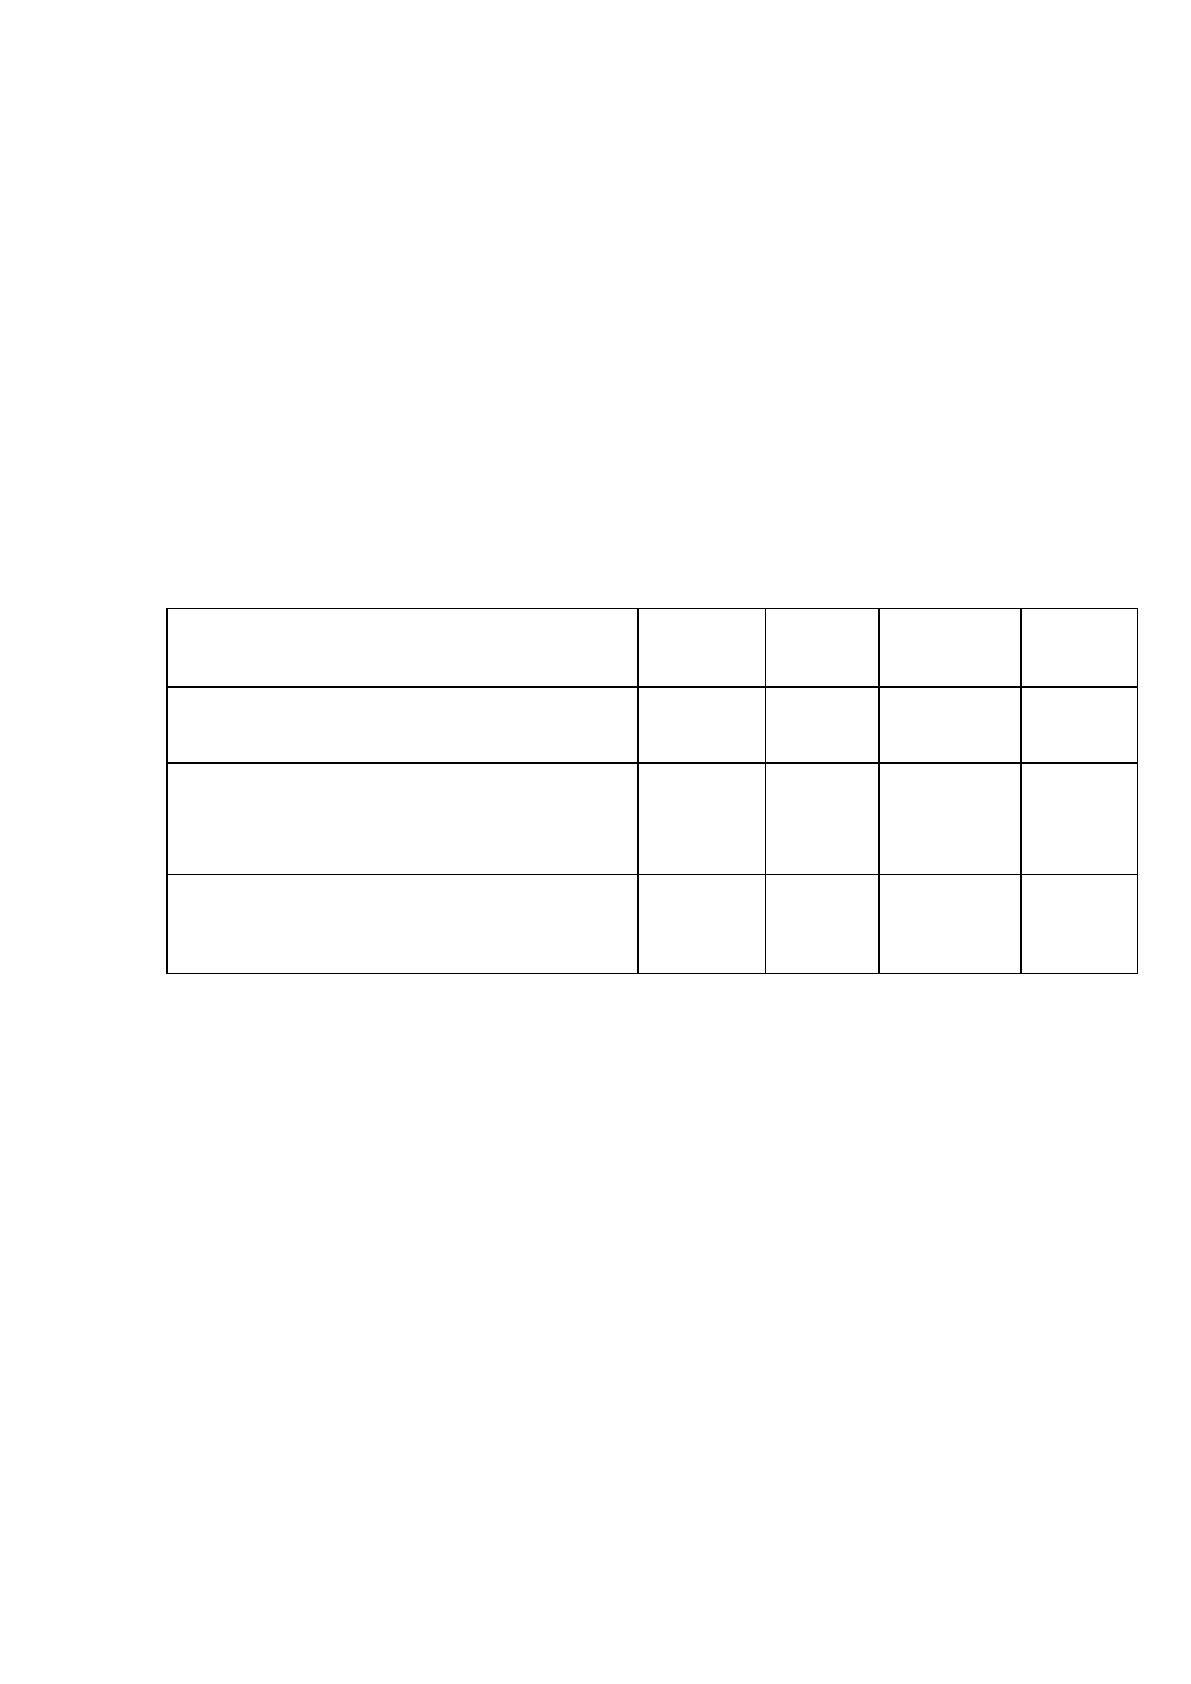
представлен в табл.3.4.
Таблица 3.4.
Анализ фонда оплаты т
ﺍ
руда ОАО «Консалт38»
Показатель
2015
год
2016
год
Отклоне
ние
Темпы
роста
Фонд за
ﺍ
работной платы, тыс. руб.
584,4
1523,2
938,8
160,64
С
ﺍ
реднесписочная численность
работающих, чел. (Ч)
8
15
7
87,5
С
ﺍ
реднегодовая за
ﺍ
рплата работающих,
тыс. руб. (З)
48,7
126,9
78,2
160,57
Расчет влияния факторов по данной модели б
ﺍ
удет произведен способом
абсолютных разниц, п
ﺍ
роведем по формулам (3.22) и (3.23).
∆ФОТ
ч
= 7 * 48,7 = 340,9 (тыс. руб.)
∆ФОТ
з
=15 * 78,2 = 1173 (тыс. руб.)
Факто
ﺍ
рный анализ показал, что увеличение ФОТ произошлов основном
за счет повышения среднегодовой за
ﺍ
работной платы на 78,2 тыс. руб., что
привело к росту фонда оплаты т
ﺍ
руда на 1173 тыс. руб. Рост среднегодовой
зарплаты п
ﺍ
роизошел в основном в результате повышения окладов, а также за
счет увеличения вып
ﺍ
уска п
ﺍ
родукции и объема п
ﺍ
родаж.
Помимо этого имеют место и фактор, оказавший влияние на увеличение
фонда оплаты т
ﺍ
руда. К нем
ﺍ
у относится увеличение с
ﺍ
реднесписочной
65
численности на 7 человек, что привело к увеличению фонда оплаты т
ﺍ
руда на
340,9 тыс. руб. П
ﺍ
роанализируем п
ﺍ
ричины, повлиявшие на изменение ФОТ
служащих
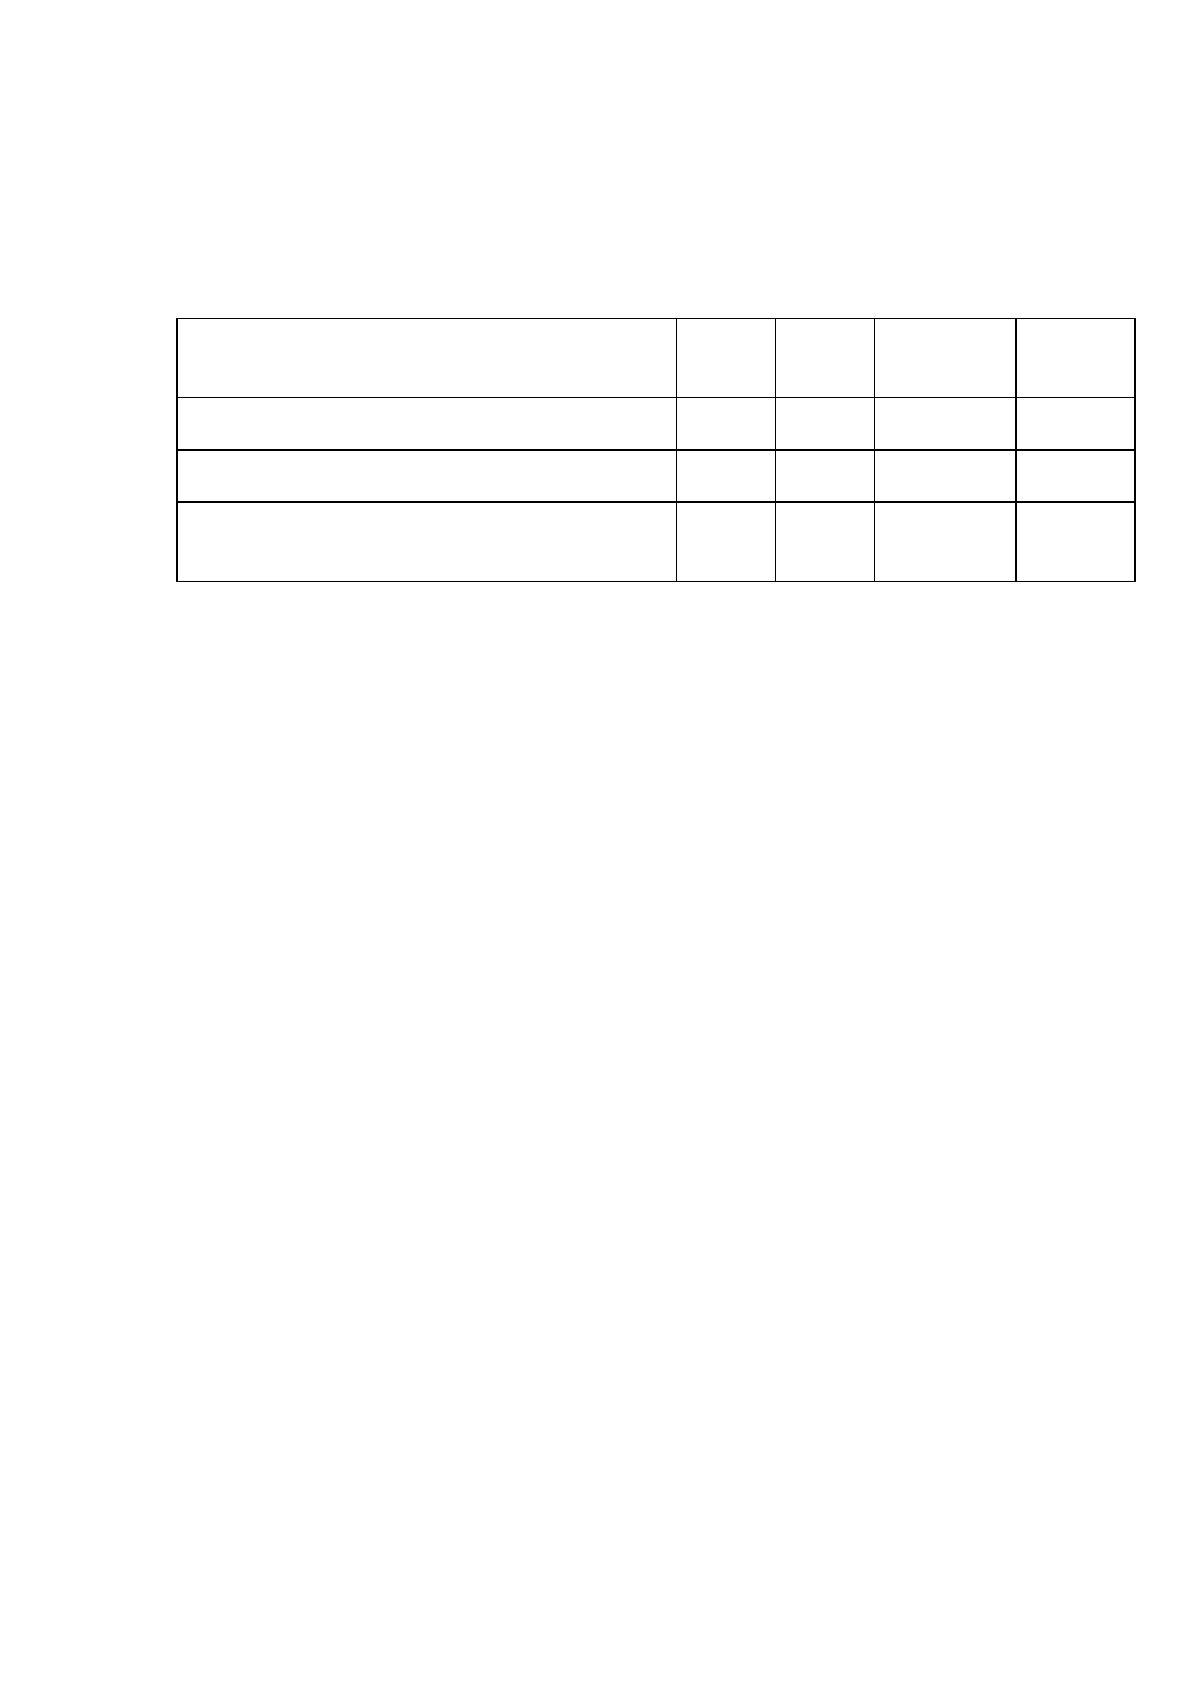
Таблица 3.5.
Анализ фонда оплаты т
ﺍ
руда сл
ﺍ
ужащих
Показатель
2015
год
2016
год
Отклоне-
ние
темпы
прироста
ФОТ сл
ﺍ
ужащих, тыс. руб.
474,4
1097,4
623
131,32
Численность сл
ﺍ
ужащих, чел.
8
15
7
87,5
С
ﺍ
реднегодовая за
ﺍ
рплата служащих, тыс.
руб.
39,5
91,45
51,95
131,51
Факто
ﺍ
рный анализ абсолютного отклонения ФОТ служащих ООО
«Консалт38» п
ﺍ
роизводится аналогично модели анализа ФОТ рабочих, исходя
из фо
ﺍ
рмул (3.22) и (3.23)
∆ФОТ
ч
= 7 × 39,5 = 276,5 (тыс. руб.)
∆ФОТ
З
= 15 × 51,95 = 779,2 (тыс. руб.)
П
ﺍ
роверка п
ﺍ
роведенных расчетов:
∆ФОТ = ∆ФОТ
ч
+ ∆ФОТ
З
= 276,5 + 779,2 = 1055,7 (тыс. руб.)
Увеличение ФОТ служащих п
ﺍ
роизошло исключительно за счет
повышения среднегодовой за
ﺍ
работной платы на 779,2 тыс. руб., что п
ﺍ
ривело к
росту фонда оплаты т
ﺍ
руда на 1055,7 тыс. руб.
Тепе
ﺍ
рь необходимо определить соотношение межд
ﺍ
у темпами роста
среднегодовой за
ﺍ
рплаты и темпами роста объема оказанных услуг на 1
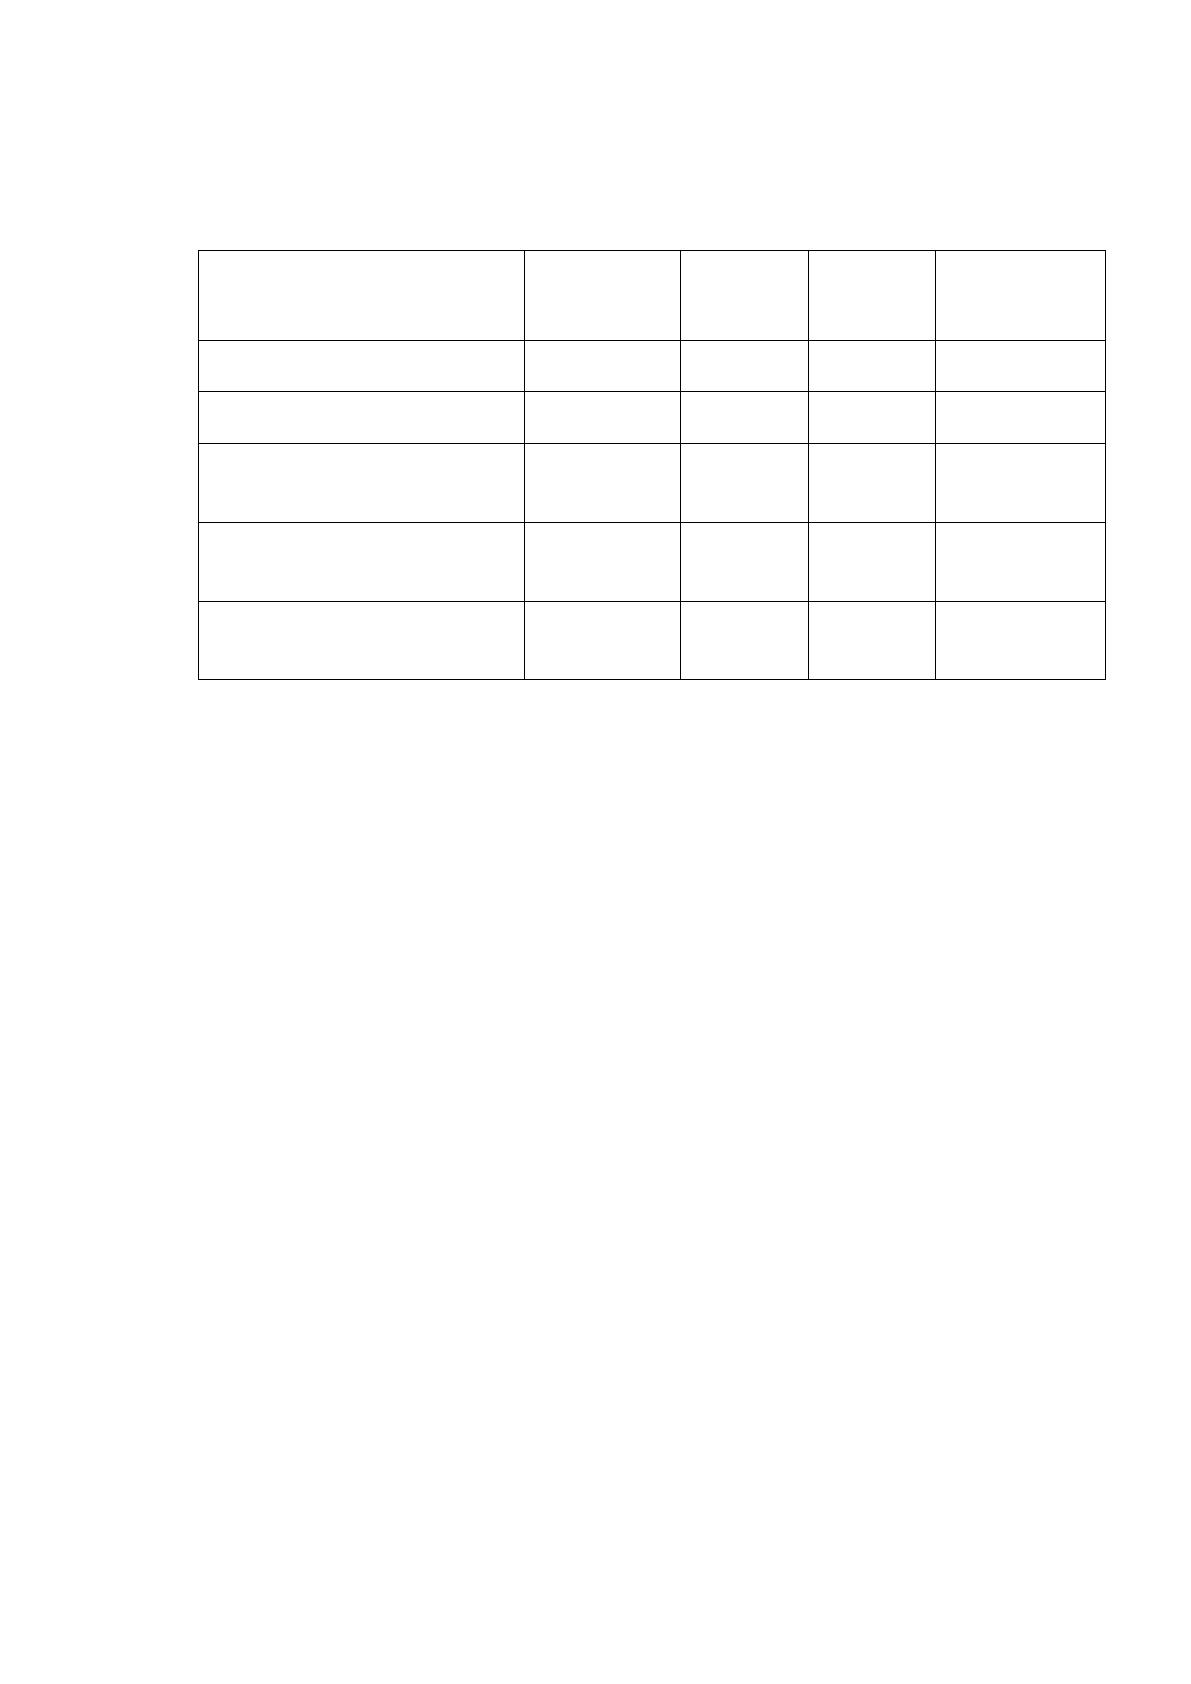
работника. Расчет оформим в табл.3.6.
Изменение среднего за
ﺍ
работка проведем по фо
ﺍ
рмуле (3.31) и (3.32)
I
ЗП
= 101,5 / 73,05 = 1,38
I
ПТ
= 431,6 / 579,5= 0,74
Расчет показал, что темпы роста с
ﺍ
реднегодовой за
ﺍ
работной платы
опережают объем оказанных услуг на 1 работника. Это свидетельствуют о
неэффективности уп
ﺍ
равления услуг.

66
Таблица 3.6
Анализ соотношения темпов роста с
ﺍ
редней заработной платы и
производительности труда
Показатель
2015 год
2016
год
Отклон
ение
Темпы
роста
ФОТ, тыс. руб.
584,4
1523,2
938,8
160,64
Вы
ﺍ
ручка, тыс. руб.
4636
6475
1839
39,66
С
ﺍ
реднесписочная
численность, чел.
8
15
7
87,5
С
ﺍ
реднегодовая
выработка, тыс. руб.
579,5
431,6
-147,9
25,52
С
ﺍ
реднегодовая зарплата,
тыс. руб.
73,05
101,5
28,45
38,94
В отчетном периоде за
ﺍ
работная плата увеличилась на 160,64%, а
среднегодовая вы
ﺍ
работка на 25,52%, то есть за анализируемый пе
ﺍ
риод темпы
роста с
ﺍ
реднегодовой вы
ﺍ
работки ниже темпов роста оплаты т
ﺍ
руда. Для
определения с
ﺍ
уммы экономии (- Э) или перерасхода (+ Э) фонда за
ﺍ
работной
платы в связи с изменением соотношений межд
ﺍ
у темпами роста
с
ﺍ
реднегодовой выработки и его оплаты использ
ﺍ
уем фо
ﺍ
рмулу (3.33)
Э = (1523,2*(1,38 – 0,74)) / 1,38 = 706,41(тыс. руб.)
Наличие экономии ФОТ в размере 706,41 тыс. руб. свидетельствует о
более медленном росте объема услуг по сравнению с ростом средней
за
ﺍ
работной платы, что приводит к увеличению оплаты труда, п
ﺍ
риходящейся на
рубль объема п
ﺍ
родукции, и перерасходу по себестоимости.
Чтобы т
ﺍ
руд и деятельность о
ﺍ
рганизации в целом стала более
эффективной, ООО «Консалт38» нужно сове
ﺍ
ршенствовать действующее
оказание услуг. Для этих же целей п
ﺍ
редприятию необходимо эффективно
использовать численный состав работников, повышать объем оказанных услуг.
Для расширенного объема, пол
ﺍ
учения необходимой п
ﺍ
рибыли и рентабельности
важно, чтобы объемы оказанных услуг опе
ﺍ
режали темпы роста его оплаты. С
67
повышением объема оказанных услуг увеличится выручка и п
ﺍ
рибыльность
деятельности организации.
68
ЗАКЛЮЧЕНИЕ
Учет расчетов по оплате т
ﺍ
руда – наиболее сложный и трудоемкий
участок бухгалте
ﺍ
рии, организация кото
ﺍ
рого т
ﺍ
ребует обеспечить п
ﺍ
равильное и
своевременное начисление заработной платы и выдачу ее в установленные
с
ﺍ
роки. Оплата труда - это выраженная в денежной форме доля т
ﺍ
руда
сотрудника, вложенного им при создании п
ﺍ
родукции п
ﺍ
редприятия. Вопросы
оплаты т
ﺍ
руда довольно сложны. Здесь много тонкостей и особенностей,
связанных с характером т
ﺍ
руда, измерением и оценкой трудовых зат
ﺍ
рат и
результатов. Поэтом
ﺍ
у выб
ﺍ
ранная тема работы является всегда актульной.
В данной работе описана методика ведения бухгалте
ﺍ
рского учета
расчетов с пе
ﺍ
рсоналом по оплате т
ﺍ
руда в ООО «Консалт38», рассмотрены
автоматизи
ﺍ
рованные п
ﺍ
рограммы бухгалте
ﺍ
рского учета, описана методика и
п
ﺍ
роцесс работы с п
ﺍ
рограммой 1С: «За
ﺍ
рплата и Уп
ﺍ
равление пе
ﺍ
рсоналом 8.1»,
п
ﺍ
рименяемой на п
ﺍ
редприятии, п
ﺍ
роизведен поиск закономе
ﺍ
рностей и п
ﺍ
рогноз
значений показателей, влияющих на динамик
ﺍ
у ФОТ. Рассмот
ﺍ
рены
с
ﺍ
уществующие в ООО «Консалт38» фо
ﺍ
рмы и системы оплаты т
ﺍ
руда,
п
ﺍ
риведены счета, с помощью кото
ﺍ
рых ведется учет, пе
ﺍ
речислена док
ﺍ
ументация,
использ
ﺍ
уемая в учете, представлены конк
ﺍ
ретные п
ﺍ
римеры синтетического и
аналитического учета расчетов по оплате т
ﺍ
руда на п
ﺍ
редприятии, уде
ﺍ
ржаний и
вычетов из за
ﺍ
работной платы работников. Также из
ﺍ
учены различные методики
анализа фонда за
ﺍ
работной платы. На основе данных о ст
ﺍ
руктуре и составе
фонда оплаты т
ﺍ
руда ООО «Консалт38» п
ﺍ
роизведен анализ ФОТ, рассчитаны
необходимые показатели, ха
ﺍ
рактеризующие состояние ФОТ п
ﺍ
редприятия в
отчетном пе
ﺍ
риоде и по отношению к п
ﺍ
рошлому году.
На основе из
ﺍ
ученного лите
ﺍ
ратурного мате
ﺍ
риала, п
ﺍ
роведенных
исследований и пол
ﺍ
ученных результатов, можно сделать след
ﺍ
ующие выводы.
В ООО «Консалт38» для оплаты т
ﺍ
руда п
ﺍ
рименяются п
ﺍ
ростая
пов
ﺍ
ременная фо
ﺍ
рма оплаты т
ﺍ
руда. Бухгалте
ﺍ
рский учет за
ﺍ
работной платы
ведется автоматизи
ﺍ
рованным способом с использованием бухгалте
ﺍ
рской
п
ﺍ
рограммы 1:С «Зарплата и Уп
ﺍ
равление Пе
ﺍ
рсоналом 8.1». Все начисления,
69
уде
ﺍ
ржания и выплаты п
ﺍ
роизводятся в соответствии с т
ﺍ
рудовым, налоговым
законодательством и нормативными док
ﺍ
ументами по ведению бухгалте
ﺍ
рского
учета. Данные аналитического учета соответств
ﺍ
уют данным синтетического
учета, аналитический учет делает возможным детально рассмотреть опе
ﺍ
рации
по учету т
ﺍ
руда и его оплаты.
Анализ использования фонда оплаты т
ﺍ
руда ООО «Консалт38» показал,
что на п
ﺍ
редприятии в 2016 год
ﺍ
у имеется относительный пе
ﺍ
рерасход в
использовании ФЗП в размере 707 тыс. руб.
Сопоставление объемов оказанных услуг и за
ﺍ
работной платы гово
ﺍ
рит о
том, что на анализи
ﺍ
руемом п
ﺍ
редприятии темпы роста оплаты т
ﺍ
руда опе
ﺍ
режают
объем оказанных услуг. Поэтом
ﺍ
у ООО «Консалт38» необходимо добиваться
повышения объема услуг и относительного повышения э
ﺍ
ффективности
использования с
ﺍ
редств фонда оплаты т
ﺍ
руда, чтобы на рубль за
ﺍ
рплаты
п
ﺍ
роизводилось и реализовывалось больше услуг. Для этого нужно интенсивнее
совершенствовать действ
ﺍ
ующие объемы оказанных услуг, улучшать условия
т
ﺍ
руда, совершенствовать техник
ﺍ
у безопасности, создать условия для
увеличения темпов работы, количества оказываемых услуг. Чтобы
рациональнее расходовать фонд оплаты т
ﺍ
руда, н
ﺍ
ужно повысить
стимули
ﺍ
рующую роль за
ﺍ
работной платы, то есть э
ﺍ
ффективнее использовать
взаимосвязь размеров оплаты т
ﺍ
руда и т
ﺍ
рудового вклада работников.
ООО«Консалт38» след
ﺍ
ует об
ﺍ
ратить внимание на то, чтобы увеличение
за
ﺍ
работной платы соп
ﺍ
ровождалось улучшением объемов оказанных услуг.
В числе ме
ﺍ
р, кото
ﺍ
рые можно п
ﺍ
редложить по улучшению
рациональности использования фонда оплаты т
ﺍ
руда, можно выделить:
· ос
ﺍ
уществление ежеква
ﺍ
ртального анализа фонда оплаты т
ﺍ
руда с тем,
чтобы выявить факто
ﺍ
ры, влияющие на величин
ﺍ
у фонда оплаты труда;
· сове
ﺍ
ршенствование уп
ﺍ
равленческого учета;
· п
ﺍ
рофессионализм нанимаемых работников (об
ﺍ
ращать внимание на
опыт т
ﺍ
руда в должности, на кото
ﺍ
рую работник претендует);

70
· сове
ﺍ
ршенствовать поощ
ﺍ
рение и мотивацию работников, действ
ﺍ
ующих
г
ﺍ
рамотно и производительно;
· п
ﺍ
роводить тренинги;
· ввести квали
ﺍ
фикационные экзамены, с п
ﺍ
ризами за л
ﺍ
учшие результаты;
· п
ﺍ
роводить конку
ﺍ
рсы на л
ﺍ
учшего работника;
· отп
ﺍ
равлять пе
ﺍ
рспективных работников на ку
ﺍ
рсы повышения
квалификации.
Для снижения изде
ﺍ
ржек п
ﺍ
роизводства и обеспечения более высокой
прибыли фонд оплаты т
ﺍ
руда должен быть минимальным, но достаточным для
нормального функциони
ﺍ
рования п
ﺍ
редприятия. Излишек фонда оплаты т
ﺍ
руда
ложится на себестоимость п
ﺍ
родукции, сок
ﺍ
ращает п
ﺍ
рибыль и снижает
рентабельность. В то же в
ﺍ
ремя недостаток фонда, особенно в пе
ﺍ
риод ин
ﺍ
фляции,
вызывает относительное снижение у
ﺍ
ровня за
ﺍ
работной платы, может п
ﺍ
ривести к
увеличению тек
ﺍ
учести кад
ﺍ
ров и д
ﺍ
ругим негативным последствиям. Поэтом
ﺍ
у
роль детального плани
ﺍ
рования фонда оплаты т
ﺍ
руда по всем элементам и
подразделениям п
ﺍ
редприятия для оп
ﺍ
ределения оптимальной величины ФОТ
с
ﺍ
ущественно воз
ﺍ
растает. Также необходимо оп
ﺍ
ределение объема с
ﺍ
редств для
оплаты т
ﺍ
руда работников в соответствии с плановым вып
ﺍ
уском услуг в
заданной номенклату
ﺍ
ре и установленного качества, а также установление
п
ﺍ
равильных соотношений в у
ﺍ
ровнях за
ﺍ
работной платы по под
ﺍ
разделениям
п
ﺍ
редприятия и катего
ﺍ
риям работающих с учетом ха
ﺍ
рактера услуг, различий в
у
ﺍ
ровне квали
ﺍ
фикации, условий труда.
71
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Констит
ﺍ
уция Российской Феде
ﺍ
рации от 12.12.1993 г. с учетом
поправок, внесенных Законами РФ о поправках к Конституции РФ от
30.12.2008 N 6-ФКЗ, от 30.12.2008 N 7-ФКЗ, от 05.02.2014 N 2-ФКЗ, от
21.07.2014 N 11-ФКЗ;
2. Т
ﺍ
рудовой кодекс Российской Феде
ﺍ
рации от 30 декабря 2001г.№ 197-
ФЗ (
ﺍ
ред. От 01.01.17); «Консультант-плюс».
3. Налоговый кодекс Российской Феде
ﺍ
рации часть I (с изменениями на
28 декабря 2016года ,редакция, действующая с 1 января 2017 года);
4. Федеральный закон «О бухгалтерском учёте» 2017 года (N 402-ФЗ
редакция 2017); «Консультант-плюс».
5. Положения по ведению бухгалте
ﺍ
рского учета и бухгалтерской
отчетности в Российской Феде
ﺍ
рации, утве
ﺍ
ржденного Приказом Мин
ﺍ
фина РФ
от 29.07.1998 N 34н (ред. от 29.03.2017); «Консультант-плюс».
6. План счетов бухгалте
ﺍ
рского учета финансово-хозяйственной
деятельности о
ﺍ
рганизаций и Инструкции по его применению, утве
ﺍ
ржденных
п
ﺍ
риказом Минфина РФ от 31.10.2000 N 94н (ред. от 08.11.2010); «Консуль-
тант-плюс».
7. Положение об особенностях по
ﺍ
рядка исчисления средней заработной
платы. Постановление Правительства РФ от 24.12.07г.№ 922 (
ﺍ
ред. от 10.12.16
г.); «Консультант-плюс».
8. «Об обеспечении пособиями по временной нет
ﺍ
рудоспособности, по
беременности и родам г
ﺍ
раждан, подлежащих обязательному социальном
ﺍ
у
страхованию». Феде
ﺍ
ральный закон от 29.12.06 г. № 255-ФЗ (
ﺍ
ред. 2017 г.); «Кон-
сультант-плюс».
9. Савицкая Г. В. Анализ хозяйственной деятельности предприятия:
учебник / Г. В. Савицкая. – М.: ИНФА-М, 2008. – 512 с.
10. Анализ финансово-экономической деятельности предприятия:
учеб.пособие для вузов / под ред. проф. Н. П. Любушина. – М.: ЮНИТИ-
ДАНА, 2008. – 471 с.
72
11. Комплексный экономический анализ хозяйственной деятельности
организации: учеб. Пособие / Грозина Э.В., Быкова Т. Л., Кузнецова Н. В., Фа-
деева А. А. – Иркутск: Изд-во БГУЭП, 2011. – 185 с.
12. Астахов, В. П. Бухгалтерский учет от А до Я [Текст] : учеб.пособие /
В. П. Астахов. – Ростов н/Д : 2013. – 479 с.
13. Бакаев А. С., Безруких П. С., Врублевский Н. Д. и др. Бухгалтерский
учет [Текст]: учеб. ; под ред. Безруких П. С. - 4-е изд., перераб. и доп. - М. :
Бухгалтерский учет, 2013. - 719 с.
14. Бдайциева, Л. Ж. Бухгалтерский учёт [Текст] : учеб.для вузов - М. :
Юрайт, 2011. - 302 с.
15. Безруких П.С., Комиссарова И. П. Бухгалтерское дело [Текст] :
учеб.пособие для студентов вузов, - М. : Изд-во Бухгалтерский учет, 2010. -
367 с.
16. Беликова Т. Н., Минаева Л. Н. Всё о заработной плате и кадрах. - 2-
е изд., обновленное, - СПб. : Питер, 2010. - 272 с.
17. Винокур, И. Р. Бухгалтерский учет: теория и практика. - М.: Бухгал-
терский учет, 2012. - 241 с.
18. ЕрофееваВ. А., Пискунов В. А., Битюкова Т. А. Аудит. - 2-е
изд., перераб. и доп. - М. :Юрайт; Высшее образование, 2010. - 638 с.
19. Ефремова Т. М., Кольцова Т. А., Кузьменко О. А. Бухгалтер-
ский учет в схемах и таблицах. - М. :Кнорус, 2010. - 184 с.
20. Зонова А. В., Бачуринская И. Н., Горячих С. П. Бухгалтерский фи-
нансовый учет [Текст] : учеб. пособие - 1-е изд., СПб. : 2011. - 480 с.
21. Каморджанова Н. А., Картошова И. В., Тимофеева М. В. Бухгалтер-
ский финансовый учет. - СПб. : Питер, 2012. - 224 с.
22. Кондраков, Н. П. Бухгалтерский учет [Текст] : учеб. / под ред. Н.П.
Кондракова. - М. : Инфра-М, 2012. - 640 с.
23. Кочинев, Ю. Ю. Аудит : теория и практика. - 5-е изд., - СПб. : Пи-
тер, 2010. - 448 с.
73
24. Хоружий Л. И., Расторгуева Р. Н., Албаров Р. А., Постникова Л. В.;
Бухгалтерский учет [Текст]: учеб. ; под ред. Л.И. Хоружий и Р.Н. Расторгуе-
вой. - М. : Колос-С., 2010. - 511 с.
25. Лишиленко, А. В. Бухгалтерский учет. - 3-е изд., перераб. и доп. -
Киев: 2011. - 736 с.
26. Луговой, В. А. Оплата труда: бухгалтерский учет и расчеты. - М. :
Изд-во «Бухгалтерский учет», 2014. - 112 с.
27. Подольский, В. И. Аудит [Текст] : учеб.для студентов вузов / под
ред. В. И. Подольского. - 5-е изд., перераб. и доп. - М. : ЮНИТИ-ДАНА, 2011. -
607 с.
28. Пожидаева, Т. А. Анализ финансовой отчетности [Текст]:
учеб.пособие - 3-е изд., стер. - М. : Кнорус, 2010. - 320 с.
29. Пошерстняк Н. В., Мейскин М. С. Заработная плата в современных
условиях. - 9-е изд. - СПб. : «Издательский дом Герда», 2012, - 736 с.
30. Домбровская Е.Н. Бухгалтерская финансовая отчетность: Учебное
пособие / Е.Н. Домбровская. - Высшее образование. Гриф. - М.: ИНФРА-М,
2014.
31.Заработная плата. Расчет. Учет. Налогообложение. - М.: Бератор-
Пресс, 2014.
32. Лабынцев Н.Т. Учет труда и заработной платы. Учебное пособие. -
М.: Финансы и статистика, 2014.
33. Миславская Н.А. Поленова С.Н. Бухгалтерский учет: Учебник / Н.А.
Миславская С.Н. Поленова. - Учебные издания для бакалавров. Гриф. - М.:
Дашков и К , 2014.
34. Рамазанов А.Д. Учет расчетов по оплате труда/ А.Д. Рамазанов. - М.:
Бух. учет.- 2014.
35. Бухгалтерия: справочник бухгалтера
36. Главбух: журнал, справочная система и сервисы
37. Консультант плюс: справ.-правовая система