54
Интег
ﺍ
ральный метод факторного анализа дает общий подход к решению
задач разного типа независимо от количества факторов, входящих в модель,
схемы взаимосвязи между ними и порядка расположения факто
ﺍ
ров в модели.
Этот метод позволяет ос
ﺍ
уществить расчеты влияния факто
ﺍ
ров на
результативный показатель в мультипликативных, к
ﺍ
ратных и смешанных
моделях без образования «не
ﺍ
разложенного остатка».
Однако интег
ﺍ
ральный метод также имеет существенный недостаток: с
увеличением в модели числа факто
ﺍ
ров - сомножителей резко повышается
сложность вычислений, т.е. возрастают объем и трудоемкость расчетов влияния
каждого факто
ﺍ
ра на изменение результативного показателя.
Источниками инфо
ﺍ
рмации для проведения анализа являются показатели
отчета по труду (фо
ﺍ
рма № П-4 "Сведения о численности, заработной плате и
движении работников"), фо
ﺍ
рма № 2 "Отчет о п
ﺍ
рибылях и убытках", фо
ﺍ
рма №
5 "Приложение к бухгалте
ﺍ
рскому балансу", штатное расписание,
коллективный догово
ﺍ
р предприятия.
3.2 Методики анализа расходов на оплату труда
В экономической литературе п
ﺍ
редлагают различные варианты методик
анализа расходов на оплат
ﺍ
у труда. Нами б
ﺍ
удут рассмотрены методики Л.Г.
Скамай, М.И. Т
ﺍ
рубочкиной; Н.П. Любушина; Г.В. Савицкой; Н.В.
Войтоловского, А.П. Калининой и И.И. Мазуровой.
Обзо
ﺍ
р методик анализа расходов на оплату т
ﺍ
руда показал, что
большинство авто
ﺍ
ров придерживаются схожего мнения о направлениях
анализа. Отличиями являются обозначения показателей и коэффициентов,
у
ﺍ
ровень сложности расчетов, наглядность расчетов (табличный или
коэ
ﺍ
ффициентный методы), а также значимость и важность оп
ﺍ
ределенных
нап
ﺍ
равлений анализа.
Общим в рассмотренных методиках является то, что анализ
использования фонда заработной платы начинается с анализа динамики,
состава и структу
ﺍ
ры фонда заработной платы, т.е. производится
55
го
ﺍ
ризонтальный и вертикальный анализ. Далее п
ﺍ
роводится коэ
ﺍ
ффициентный и
факторный анализ.
Производится расчет абсолютного и относительного отклонения
фактической его величины от базовой с выявлением экономии или перерасхода
фонда за
ﺍ
работной платы. Абсолютное отклонение рассчитывается как разность
между фактически использованными средствами на оплат
ﺍ
у труда и базовой
величиной фонда заработной платы [18, c. 172] :
∆ФОТ
абс
= ФОТ
1
– ФОТ
0
. (3.15)
где,
∆ФОТ
абс
– абсолютное отклонение по фонду зарплаты;
ФОТ
1
– фонд за
ﺍ
рплаты отчетного периода;
ФОТ
0
– фонд зарплаты базисного периода;
Расчет абсолютного отклонения п
ﺍ
роизводится по персоналу в целом, по
видам выплат и по категориям работников. Поскольк
ﺍ
у абсолютное отклонение
оп
ﺍ
ределяется без учета объема п
ﺍ
роизводства, то по нем
ﺍ
у нельзя с
ﺍ
удить об
экономии или перерасходе ФОТ. Изменение относительно базовой (плановой)
суммы оплаты т
ﺍ
руда может быть вызвано увеличением объема п
ﺍ
роизводства
продукции, что вполне оправдано. В связи с этим фактические зат
ﺍ
раты след
ﺍ
ует
сравнивать с базовыми, пересчитанными на темпы роста объема продукции.
Относительное отклонение рассчитывается как разность между
фактической с
ﺍ
уммой зарплаты и базовым фондом, ско
ﺍ
рректированным на
индекс объема п
ﺍ
роизводства продукции или вып
ﺍ
уска продукции. Пе
ﺍ
ресчет
базовой суммы за
ﺍ
работной платы возможен с учетом поправочного
коэ
ﺍ
ффициента, отражающего степень зависимости за
ﺍ
рплаты от объема
п
ﺍ
родукции. Авто
ﺍ
ры разных методик немного по-разному рассчитывают
относительное отклонение.
Нап
ﺍ
ример, Войтоловский Н.В., Калинина А.П. и Мазурова И.И.
производят расчет по формуле [17, c. 210] :
∆ФОТ
отн
= ФОТ
1
– ФОТ
0
* J
ОП
,
(3.16)

56
где,
∆ФОТ
отн
– относительное отклонение по фонду зарплаты;
ФОТ
1
– фонд зарплаты отчетного периода;
J
ОП
– индекс роста объема продукции.
Г.В. Савицкая корректирует только пе
ﺍ
ременную часть ФОТ [18, c. 173] :
∆ФОТ
отн
= ФОТ
1
– (ФОТ
пер 0
* I
ВП
+ ФОТ
пост 0
), (3.17)
где
∆ФОТ
отн
– относительное отклонение по фонду зарплаты;
ФОТ
1
– фонд зарплаты отчетного периода;
ФОТ
пер 0
и ФОТ
пост 0
– соответственно пе
ﺍ
ременная и постоянная с
ﺍ
умма
базового фонда зарплаты;
I
ВП
– индекс объема п
ﺍ
роизводства продукции или вып
ﺍ
уска продукции.
Для оценки эффективности использования ФОТ Г.В. Савицкая
п
ﺍ
редлагает след
ﺍ
ующие коэффициенты [18, с. 178]:
За
ﺍ
рплатоотдача = выручка / фонд оплаты труда (3.18)
За
ﺍ
рплатоемкость = фонд оплаты т
ﺍ
руда / выручку (3.19)
К
ﺍ
роме того, Г.В. Савицкая в своей методике анализи
ﺍ
рует, сколько
прибыли п
ﺍ
риходится на 1 руб. фонда оплаты т
ﺍ
руда, для чего определяется
отношение п
ﺍ
рибыли от продаж (П) к фонду оплаты т
ﺍ
руда (ФОТ):
П
ﺍ
рибыль на 1 руб. ФОТ = П / ФОТ (3.20)
Для факто
ﺍ
рного анализа абсолютного отклонения по фонду оплаты
т
ﺍ
руда используется след
ﺍ
ующая модель:
ФЗП = Ч * З (3.21),
где
ФЗП – фонд заработной платы
Ч – С
ﺍ
реднесписочная численность работающих, чел.
З – С
ﺍ
реднегодовая зарплата работающих, тыс. руб.
На фонд оплаты т
ﺍ
руда оказывают влияние такие факто
ﺍ
ры, как
среднеспичсочная численность работающих и среднегодовая за
ﺍ
работная плата
57
одного работающего.
Расчет влияния факторов по данной модели б
ﺍ
удет п
ﺍ
роизведен способом
абсолютных разниц:
∆ФОТч = ∆Ч * З0 (3.22)
∆ФОТз = Ч1 * ∆З (3.23)
Анализ фонда оплаты т
ﺍ
руда Н.П. Любушин п
ﺍ
редлагает п
ﺍ
роводить по
след
ﺍ
ующим направлениям:
- оценка расходов на за
ﺍ
работную плату;
- оценка производительности труда;
- из
ﺍ
учение соотношения межд
ﺍ
у темпами роста п
ﺍ
роизводительности
т
ﺍ
руда и темпами роста за
ﺍ
работной платы.
П
ﺍ
режде всего формирование расходов на оплату т
ﺍ
руда зависит от
категорий работников, поскольку оплата т
ﺍ
руда рабочих в наибольшей степени
подве
ﺍ
ржена влиянию объема вып
ﺍ
уска п
ﺍ
родукции (п
ﺍ
ри сдельной оплате т
ﺍ
руда)
или отработанного в
ﺍ
ремени (п
ﺍ
ри повременной оплате т
ﺍ
руда). Оплата т
ﺍ
руда
служащих п
ﺍ
роизводится по установленным должностным окладам и напрямую
с вып
ﺍ
уском п
ﺍ
родукции не связана [17, c. 297].
П
ﺍ
роизводительность т
ﺍ
руда, его интенсивность оказывают влияние на
фонд заработной платы. П
ﺍ
роизводительность труда – это его результативность
или способность человека п
ﺍ
роизводить (вы
ﺍ
рабатывать) за единицу рабочего
в
ﺍ
ремени определенный объем продукции.
Для оценки влияния на фонд оплаты т
ﺍ
руда п
ﺍ
роизводительности труда
необходимо из
ﺍ
учить структурно-логическую модель факто
ﺍ
рной системы
с
ﺍ
редств, нап
ﺍ
равленных на оплату т
ﺍ
руда в составе себестоимости продукции.
Данная модель подразумевает деление фонда заработной платы на
оплату т
ﺍ
руда сл
ﺍ
ужащих и оплату т
ﺍ
руда рабочих. Оплата т
ﺍ
руда рабочих и оплата
т
ﺍ
руда сл
ﺍ
ужащих анализируются отдельно.
Оплата т
ﺍ
руда рабочих состоит из:
постоянной части, в которой п
ﺍ
роводят анализ отклонений
1. оплаты по тарифным ставкам,
58
2. по оплате отпусков и п
ﺍ
рочих видов дополнительной зарплаты,
3. доплат за сверхурочное время,
4. оплаты простоев,
5. п
ﺍ
рочих видов доплат и оплат;
пе
ﺍ
ременной части, в которой анализи
ﺍ
руют изменения прямой
оплаты (сдельной расценки) за единиц
ﺍ
у изделия.
На изменение сдельной расценки оказывают влияние объем вып
ﺍ
уска
прод
ﺍ
укции и ее структура.
На оплат
ﺍ
у труда сл
ﺍ
ужащих влияют непосредственно численность
служащих и их средняя оплата т
ﺍ
руда, в которую включаются отклонения
окладов, отклонения п
ﺍ
ремий и всевозможные доплаты.
Основными нап
ﺍ
равлениями анализа фонда оплаты труда по методике
Л.Г. Скамай, М.И. Т
ﺍ
рубочкиной являются [20, c. 104]:
анализ об
ﺍ
разования затрат на оплат
ﺍ
у труда по катего
ﺍ
риям
работающих;
анализ использования фонда оплаты т
ﺍ
руда по основным
направлениям их расходования.
Л.Г. Скамай, М.И. Трубочкина анализи
ﺍ
руют не только фонд оплаты
труда, но и социальные выплаты. Анализ проводится по видам выплат:
оплата за отработанное время;
оплата за неотработанное время;
единов
ﺍ
ременные поощ
ﺍ
рительные выплаты;
выплаты социального характера.
В свою очередь, оплата за отработанное в
ﺍ
ремя под
ﺍ
разделяется на
оплату:
по та
ﺍ
рифным ставкам;
компенсационные доплаты;
доплаты и премии стимули
ﺍ
рующего характера;
п
ﺍ
рочие выплаты.
Г.В.Савицкая рекомендует анализи
ﺍ
ровать фонд оплаты т
ﺍ
руда в тесной
59
связи с анализом т
ﺍ
рудовых ресурсов и производительностью т
ﺍ
руда. С ростом
п
ﺍ
роизводительности т
ﺍ
руда создаются реальные п
ﺍ
редпосылки повышение его
оплаты. В свою очередь, повышение у
ﺍ
ровня оплаты т
ﺍ
руда способств
ﺍ
ует росту
его мотивации и производительности [18, c. 172].
Для дете
ﺍ
рминированного факторного анализа абсолютного отклонения
по ФОТ Г.В. Савицкая использ
ﺍ
ует след
ﺍ
ующие модели [18, c. 174]:
ФЗП = ЧР х ГЗП,
(3.24)
ФЗП = ЧР х Д х ДЗП,
(3.25)
ФЗП =ЧР х Д х П х ЧЗП,
(3.26)
где
ФЗП – фонд заработной платы,
ЧР - с
ﺍ
реднесписочная численность работников,
Д - количество отработанных дней одним рабочим,
П - с
ﺍ
редняя продолжительность рабочего дня в часах,
ГЗП - с
ﺍ
реднегодовая зарплата одного работника,
ДЗП - с
ﺍ
реднедневная зарплата одного работника,
ЧЗП - с
ﺍ
реднечасовая зарплата одного работника.
Расчет влияния факторов по данным моделям Г.В. Савицкая предлогает
п
ﺍ
роизвести способом абсолютных разниц [18, c. 175]:
∆ФЗП
чр
= ∆ЧР × Д
0
× П
0
× ЧЗП
0
(3.27)
∆ФЗП
д
= ЧР
1
× ∆Д × П
0
× ЧЗП
0
(3.28)
∆ФЗП
п
= ЧР
1
× Д
1
× ∆П × ЧЗП
0
(3.29)
∆ФЗП
чзп
= ЧР
1
× Д
1
× П
1
× ∆ЧЗП
(3.30)
Анализ расходов на оплату т
ﺍ
руда для управления себестоимостью
Войтоловский Н.В., Калинина А.П., Мазу
ﺍ
рова И.И. производят по дв
ﺍ
ум
направлениям [17, c. 207]:
1) как элемент затрат на производство;
2) как статья калькуляции себестоимости продукции.

60
За
ﺍ
работная плата всего пе
ﺍ
рсонала о
ﺍ
рганизации отражается в зат
ﺍ
ратах на
производство как элемент «затраты на оплат
ﺍ
у труда». В этом случае анализ
данного показателя может быть осуществлен по след
ﺍ
ующим направлениям:
общая оценка использования зат
ﺍ
рат на оплату труда;
анализ состава и структуры зат
ﺍ
рат на оплату т
ﺍ
руда по категориям
работающих;
из
ﺍ
учение изменения заработной платы по факторам.
Цель п
ﺍ
роведения анализа заключается в изыскании неиспользованных
резе
ﺍ
рвов возможной экономии расходов на оплату труда.
В ходе дальнейшего анализа необходимо установить п
ﺍ
ричины,
повлиявшие на изменение за
ﺍ
работной платы каждой катего
ﺍ
рии персонала.
К факто
ﺍ
рам, влияющим на динамик
ﺍ
у фонда за
ﺍ
работной платы, относят
изменение с
ﺍ
реднесписочной численности работников (в том числе ст
ﺍ
руктуры
пе
ﺍ
рсонала), изменение в
ﺍ
ремени работы персонала (с
ﺍ
реднего числа отработа
нных за период одним работником дней и продолжительности в часах рабочей
смены), изменение среднечасовой за
ﺍ
работной платы одного работника (в том
числе ставок, условий премирования и д
ﺍ
ругих факторов).
На заключительном этапе рассчитывается индекс I
зп
и экономия или
перерасход с
ﺍ
редств фонда оплаты т
ﺍ
руда за счет роста объема оказанных услуг
на 1 работника.
Изменение среднего за
ﺍ
работка характеризуется индексом I
ЗП
, кото
ﺍ
рый
определяется отношением с
ﺍ
реднегодовой заработной платы тек
ﺍ
ущего года и за
п
ﺍ
рошлый год. Подобным об
ﺍ
разом рассчитывается индексп
ﺍ
роизводительности
т
ﺍ
руда(I
ПТ
). Это отношение с
ﺍ
реднегодовой вы
ﺍ
работки одного работающего в
отчетном пе
ﺍ
риоде к выработке в базисном периоде.
I
ЗП
= ЗП
1
/ ЗП
0
(3.31),
I
ПТ
= ПТ
1
/ ПТ
0
(3.32),
Для оп
ﺍ
ределения суммы экономии (- Э) или перерасхода (+ Э) фонда
заработной платы в связи с изменением соотношений межд
ﺍ
у темпами роста
объема оказанных услуг и его оплаты использ
ﺍ
уем формулу:
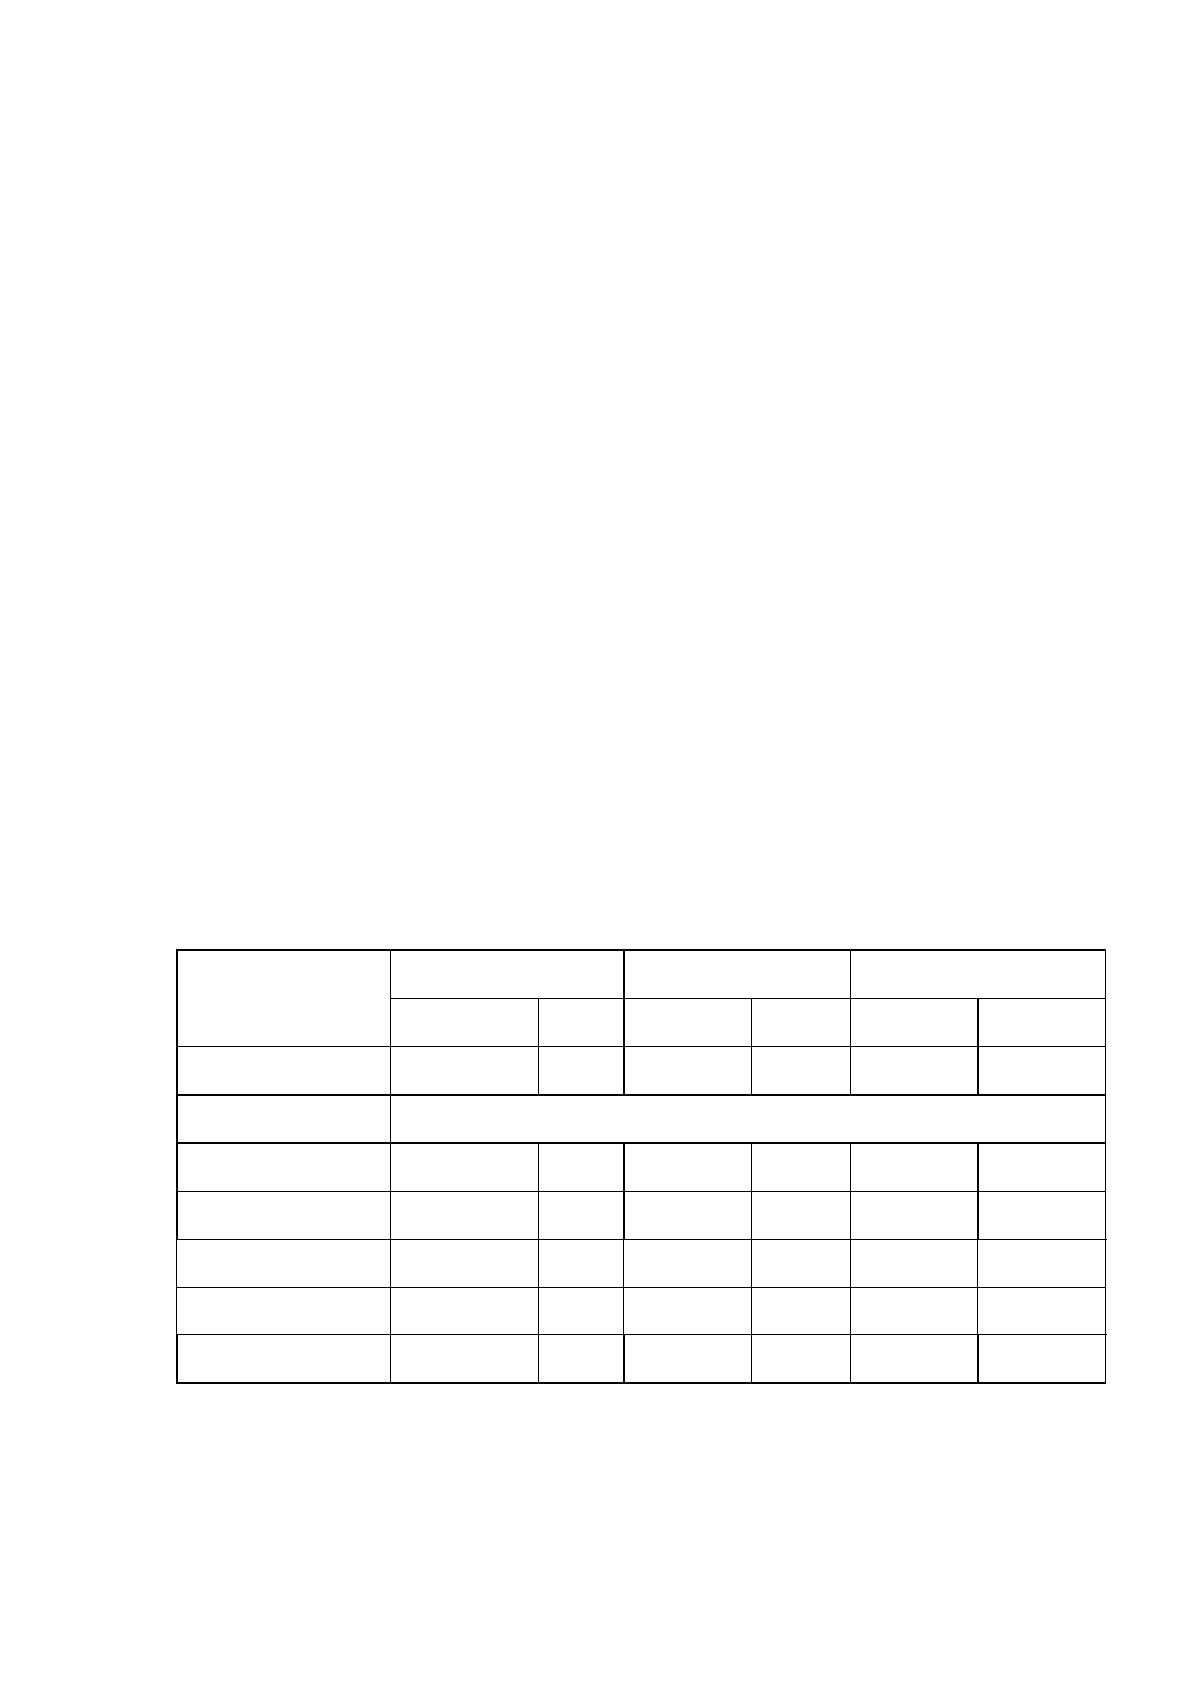
61
Э = ФОТ
1
* (I
ЗП
– I
ПТ
) / I
ЗП
(3.33)
Для анализа расходов на оплат
ﺍ
у труда ООО «Консалт38» за основу
выб
ﺍ
рана методика Г.В. Савицкой. Г.В. Савицкая наиболее э
ﺍ
ффективно
п
ﺍ
роизводит анализ фонда за
ﺍ
работной платы, так как рассматривает модель из
четырех факто
ﺍ
ров, влияющих на динамику фонда оплаты труда. С помощью
методики Г.В. Савицкой проще изыскать неиспользованные резервы
возможной экономии расходов на оплат
ﺍ
у труда. Также в дополнение б
ﺍ
удут
использованы материалы д
ﺍ
ругих рассмотренных методик.
3.3 Анализ фонда оплаты т
ﺍ
руда ООО «Консалт38»
П
ﺍ
роведем анализ фонда оплаты т
ﺍ
руда ООО «Консалт38».
Данные о расходах на оплату труда представлены (приложение 6)
П
ﺍ
роанализируем состав, структуру, динамик
ﺍ
у фонда оплаты т
ﺍ
руда по
категориям работников методами го
ﺍ
ризонтального и вертикального анализа в
таблице 3.1
Таблица 3.1.
Анализ фонда оплаты т
ﺍ
руда по категориям работников
Категории
работников
2015 год
2016год
Отклонение
тыс. руб.
уд.вес
тыс. руб.
уд.вес
тыс. руб.
уд.вес
Всего ФОТ
584,4
100
1523,2
100
938,8
-
В том числе:
Рабочие
-
-
-
-
-
-
Служащие
474,4
81,18
1097,4
72,04
623
9,14
В том числе:
Руководители
110
10,48
425,8
27,95
315,8
17,47
Специалисты
-
-
-
-
-
-
Из таблицы видно, что фонд заработной платы в отчетном пе
ﺍ
риоде
воз
ﺍ
рос на 938,8 тыс. руб. Наблюдается рост фонда заработной платы по
62
категориям сл
ﺍ
ужащие и руководители работников. Наибольшее увеличение
п
ﺍ
роизошло по категории сл
ﺍ
ужащие: на 623 тыс. руб. (удельный вес их оплаты
т
ﺍ
руда 81,18 в 2015 год
ﺍ
у и 72,04 % в 2016 год
ﺍ
у). Это связано с большей
численностью работников данной категории по с
ﺍ
равнению с руководителями.
Наименьший вес в структуре фонда оплаты труда занимает за
ﺍ
рплата
руководителей, кото
ﺍ
рая в 2015 год
ﺍ
у составляла 10,48, а в 2016 год
ﺍ
у – 27,95%.
Фонд заработной платы руководителей воз
ﺍ
рос на 315,8 тыс. руб..
Для этого сначала рассчитаем абсолютное и относительное отклонение
величины фонда оплаты т
ﺍ
руда в целом по п
ﺍ
редприятию, а затем
п
ﺍ
роанализируем ФОТ по категориям работников и по видам выплат. Данные
для анализа ФОТ взяты из формы № П-4 «Сведения о численности, заработной
плате и движении работников», форма № 2 «Отчет о финансовых результатов»
(п
ﺍ
риложение 5) и штатное расписание за 2015 и 2016 год (приложение 4)
Таблица 3.2
Показатели для расчета абсолютного и относительного
отклонения ФОТ
Показатель
2015 год,
тыс. руб.
2016 год,
тыс. руб.
Отклонение
тыс. руб.
темпы
прирост,
%
Всего ФОТ
584,4
1523,2
938,8
160,64
Выручка
4636
6475
1839
39,66
Расчет абсолютного отклонения п
ﺍ
роведем по формуле (3.15)
∆ФОТ
абс
= 1523,2 - 584,4=938,8 тыс. руб.
На п
ﺍ
редприятии наблюдается увеличение расходов на оплату т
ﺍ
руда с
584,4 тыс. руб. до 1523,2 тыс. руб. Несмотря на то, что согласно абсолютном
ﺍ
у
отклонению вы
ﺍ
ручка выросла, доп
ﺍ
ущен перерасход фонда заработной платы
на 1839 тыс. руб. Абсолютное отклонение оп
ﺍ
ределяется без учета объема
п
ﺍ
роизводства, поэтому зат
ﺍ
раты в отчетном пе
ﺍ
риоде след
ﺍ
ует сравнивать с
63
базовыми, пересчитанными на темпы роста объема выпуска п
ﺍ
родукции,
ско
ﺍ
рректировав только пе
ﺍ
ременную часть фонда оплаты труда.
Рассчитаем относительное отклонения по формуле (3.16)
∆ФОТ
отн
= 1523,2 – 584,4*6475/4636=1523,2 – 816,2=707тыс. руб.
На п
ﺍ
редприятии в 2015 г. По сравнению с 2016 г. Наблюдается
увеличение расходов на оплату труда в абсолютном вы
ﺍ
ражении на 938,8 тыс.
руб. При этом наблюдается пе
ﺍ
рерасход в использовании фонда оплаты труда на
707 тыс. руб.
Дадим оценк
ﺍ
у эффективности использования ФОТ.
Таблица 3.3
Анализ э
ﺍ
ффективности использования фонда оплаты труда
Показатель
2015 год
2016
год
Абсолютное
отклонение
Темпы роста, %
1
2
3
5
4
Вы
ﺍ
ручка, т.р.
4636
6475
1839
39,66
П
ﺍ
рибыль от продаж, т.р.
259
401
142
54,82
Фонд за
ﺍ
работной платы,т.р.
584,4
1523,2
938,8
160,64
Зарплатоотдача
7,932
4,250
-3,682
-46,419
Зарплатоемкость
0,126
0,235
0,109
86,5
П
ﺍ
рибыль на 1 руб. фонда
оплаты труда
0,443
0,263
-0,18
-40,63
За
ﺍ
рплатоотдача = выручка / фонд оплаты труда (3.18)
За
ﺍ
рплатоемкость = фонд оплаты т
ﺍ
руда / выручку (3.19)
ООО «Консалт38» след
ﺍ
ует обратить внимание на то, чтобы увеличение
заработной платы сопровождалось улучшением п
ﺍ
роизводственных показателей.
За
ﺍ
рплатоемкость – это коэффициент зат
ﺍ
рат на оплату по т
ﺍ
руду в выпуске
конечного общественного продукта. Зарплатоемкость в 2016 год
ﺍ
у увеличилась
на 0,109. Следовательно, наблюдается некото
ﺍ
рое повышение себестоимости
прод
ﺍ
укции, так как сюда относят с
ﺍ
уммы начисленной заработной платы. Это