72
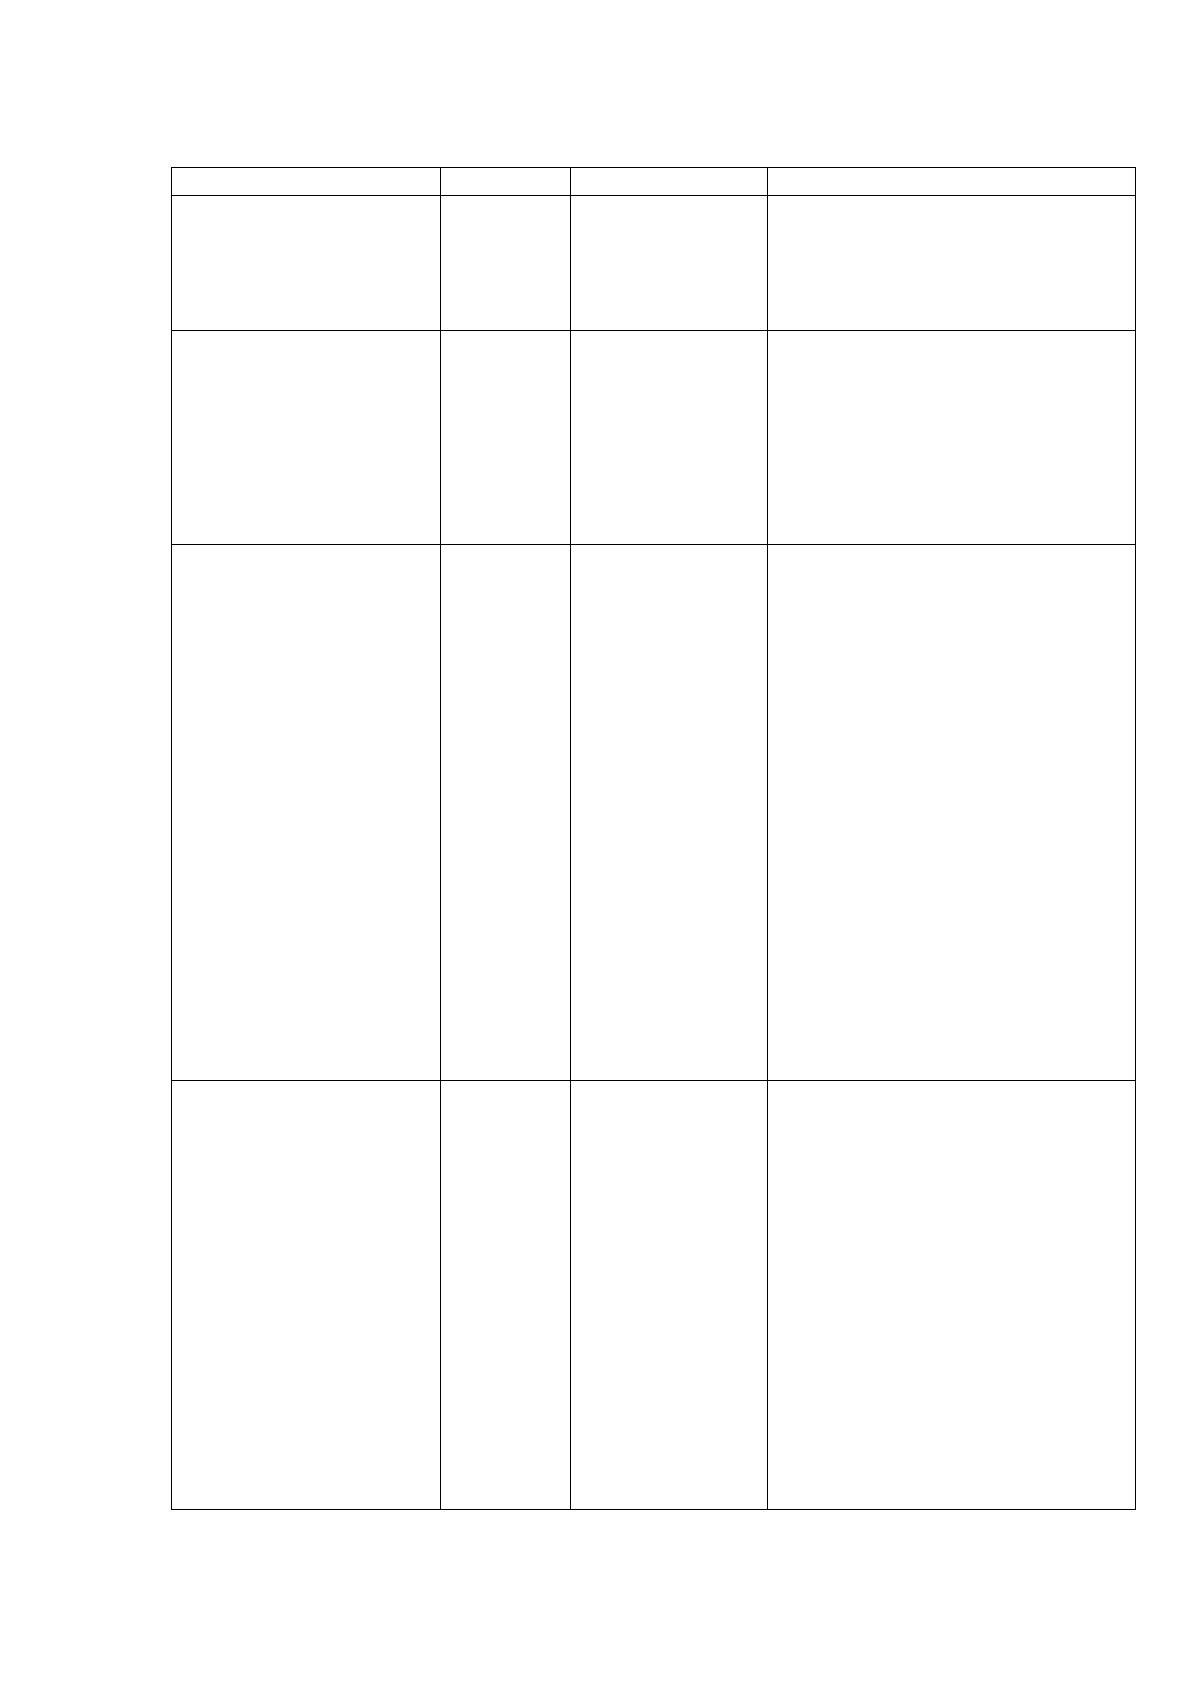
Продолжение таблицы 21
1
2
3
4
соблюдение законода-
тельных норм оформ-
ления трудовых взаи-
моотношений с касси-
ром;
3.2 Проверка соблю-
дения лимита денеж-
ных средств в кассе и
соблюдение предель-
ных размеров расче-
тов наличными денеж-
ными средствами
14.08.19
Иванова И. И.
справка банка об установле-
нии лимита остатка наличных
денег в кассе; положение об
учетной политике; книга учета
принятых и выданных касси-
ром денежных средств; журнал
регистрации приходных и рас-
ходных кассовых ордеров
3.3 Проверка докумен-
тального оформления
движения денежных
средств и учета кассо-
вых операций: соот-
ветствие документаль-
ного оформления опе-
раций по приходу и
выдаче денег из кассы
установленному по-
рядку; проверка пол-
ноты и своевременно-
сти оприходования
наличных денежных
средств; соответствие
записей в учетных ре-
гистрах данным кассо-
вой книги и отражения
операций на счетах
бухгалтерского учета
15.08.19
Иванова И. И.
кассовая книга; книга учета
принятых и выданных касси-
ром денежных средств; журнал
регистрации приходных и рас-
ходных кассовых ордеров; вы-
писка банка; акты инвентари-
зации; учетные регистры по
счетам 50, 51; главная книга.
3.4 Проверка соблю-
дения законодатель-
ства по применению
ККМ: соблюдение
условий хранения и
сохранности денежных
средств и других цен-
ностей в кассе; инвен-
таризация денежных
средств в кассе.
16.08.19
Иванова И. И.
акт о переводе показаний сум-
мирующих денежных счетчи-
ков на нули и регистрации
контрольных счетчиков ККМ
(форма № КМ-1); акт о снятии
показаний контрольных и сум-
мирующих денежных счетчи-
ков при сдаче (отправке) ККМ
в ремонт и при возвращении
ее в организацию (форма №
КМ-2); акт о возврате денеж-
ных сумм покупателям по не-
ипользованным кассовым че-
кам (форма № КМ-3); Журнал
кассира-операциониста (форма
№ КМ-4);
73
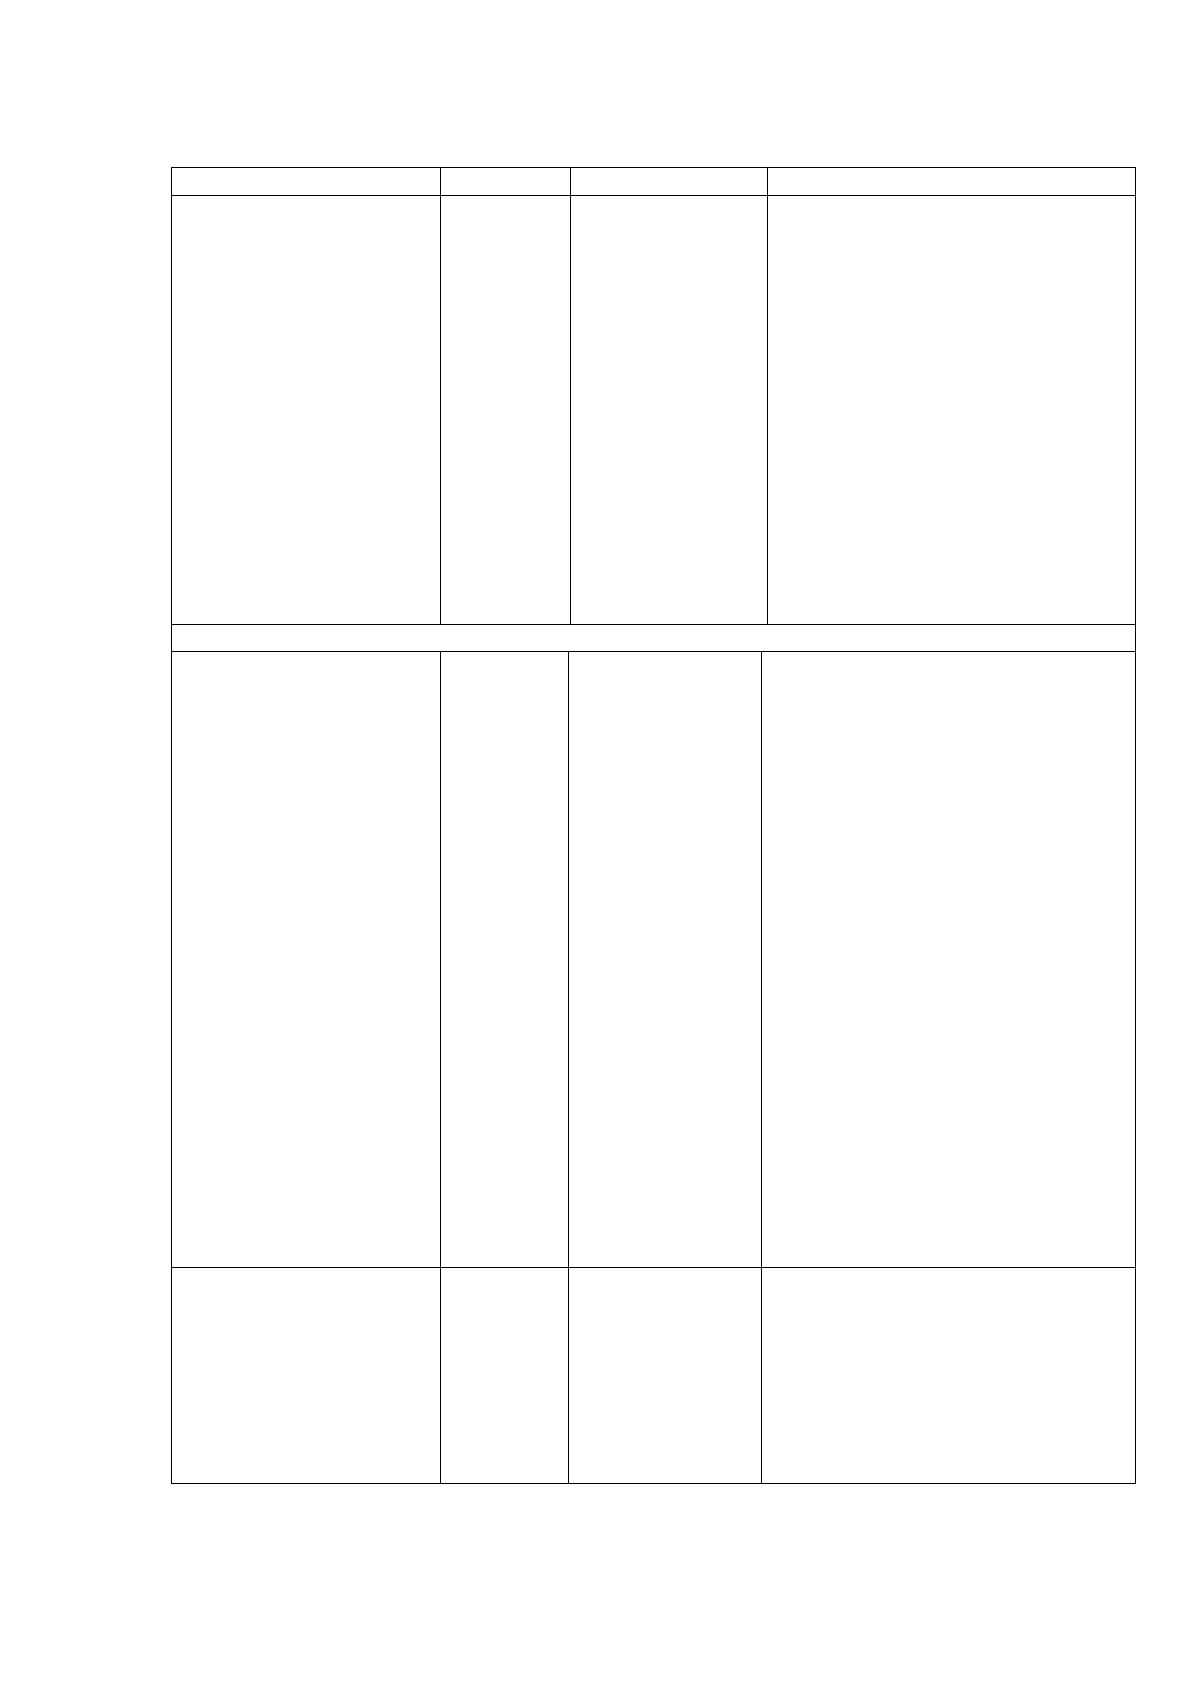
Продолжение таблицы 21
1
2
3
4
Журнал регистрации
суммирующих денежных и кон-
трольных счетчиков ККМ, ра-
ботающих без кассира-опера-
циониста (форма № КМ-5);
справка-отчет кассира-
операциониста (форма № КМ-
6); сведения о показаниях
счетчиков ККМ и выручке ор-
ганизации (форма № КМ-7);
журнал учета вызовов техни-
ческих специалистов и реги-
страции выполненных работ
(форма № КМ-8); акт о про-
верке наличных денежных
средств кассы (форма № КМ-9)
4 Аудит операций на расчетном счете
4.1 Проверка состоя-
ния и контроля за опе-
рация ми на счете в
банке
17.08.19
Иванова И. И.
- Положение об учетной поли-
тике предприятия; договоры
банковского счета; выписки
банка по валютным, расчетным
и специальным счетам с прило-
женными первичными докумен-
тами (платежные поручения;
платежные требования-поруче-
ния; объявления на взнос
наличными; платежное требо-
вание; чековые книжки; ре-
естры чеков; аккредитивы;
- кредитные договоры; журнал
регистрации платежных пору-
чений; учетные регистры к
счетам 51, 52, 55, налоговая
отчетность (сведения о рубле-
вых счетах и счетах в ино-
странной валюте); Главная
книга; Бухгалтерский баланс
(форма № 1); Отчет о движе-
нии денежных средств (форма
№ 4).
4.2 Проверка полноты
и правильности синте-
тического учета опе-
раций по расчетному
счету: проверка кор-
респонденции счетов
по расчетному счету;
18.08.19
Иванова И. И.
- договоры банковского счета;
- выписки банка по расчетным
счетам с приложенными пер-
вичными документами; платеж-
ный ордер; инкассовое поруче-
ние (распоряжение); бланк де-
нежного чека на снятие налич-
ных денег с расчетного счета.

74
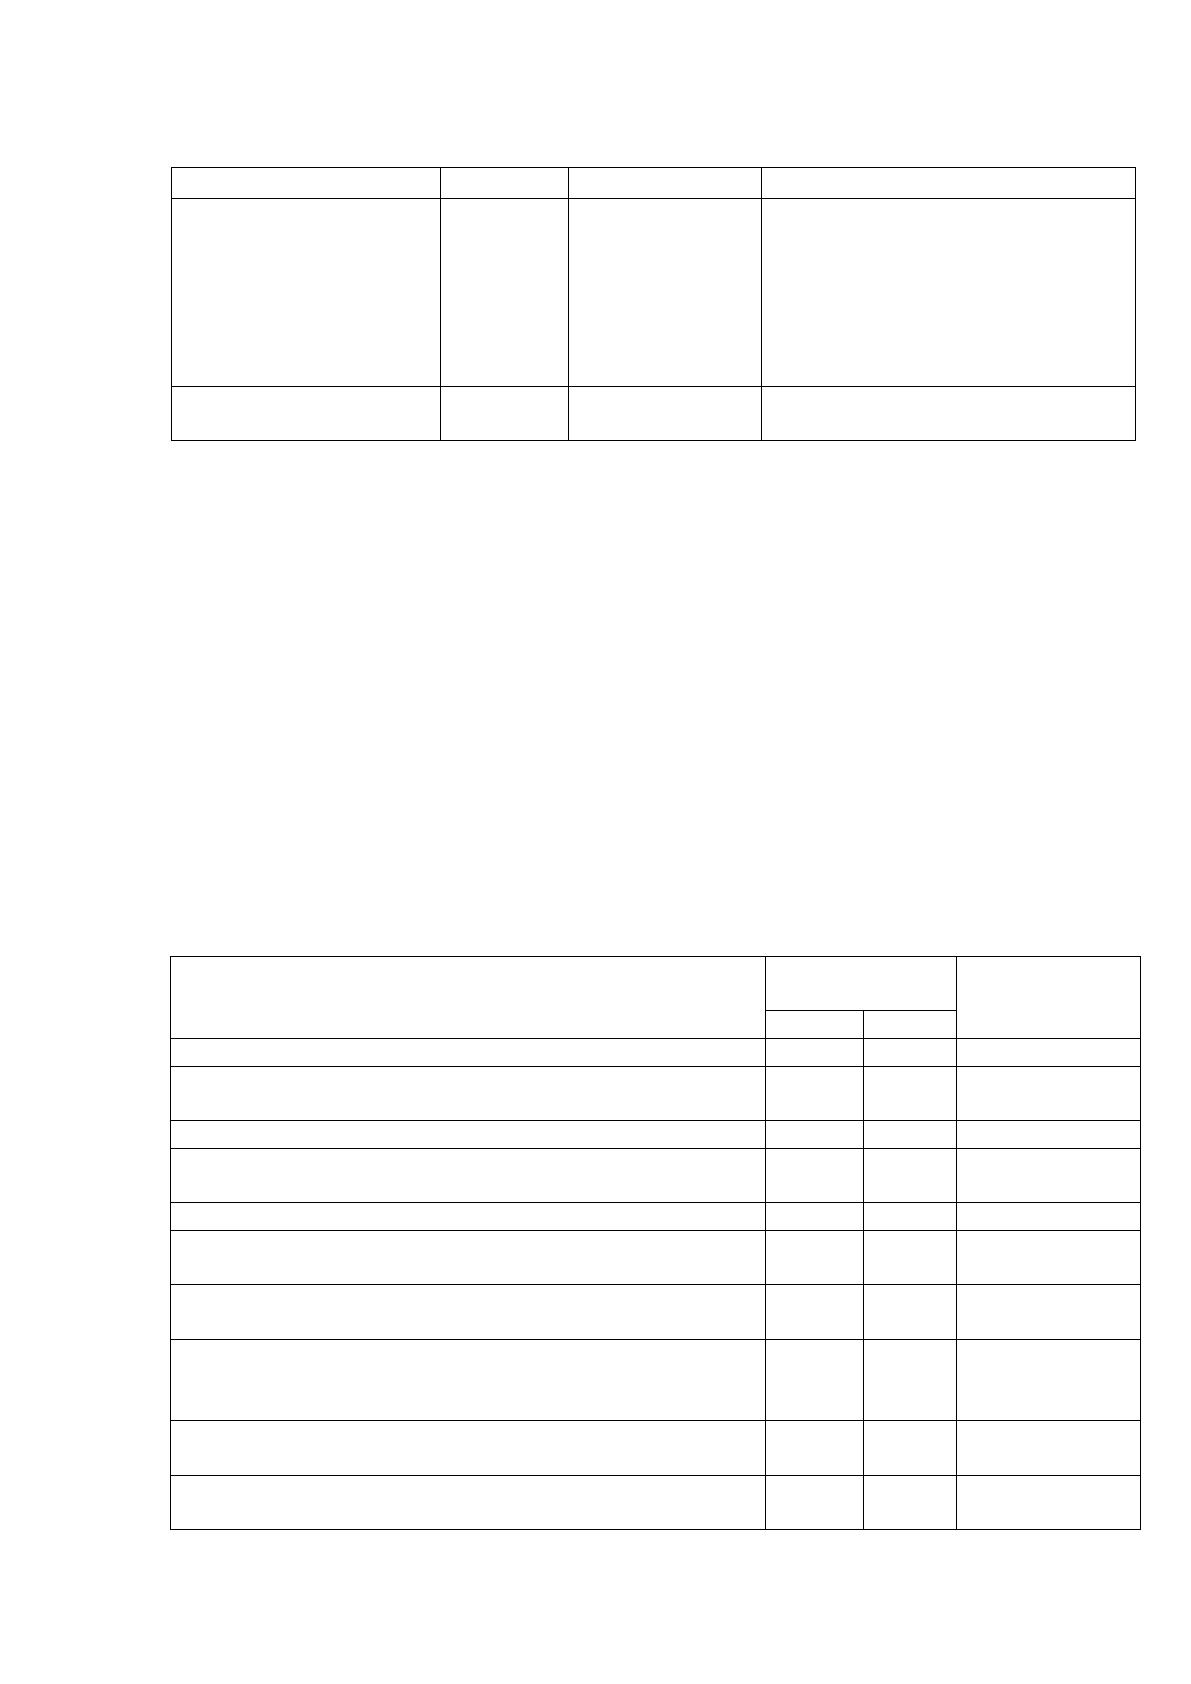
Продолжение таблицы 21
1
2
3
4
проверка полноты
оприходования денеж-
ных средств на счете в
банке; проверка за-
конности списания де-
нежных средств по
счета
5. Составление ауди-
торского заключения
21.08.19
Иванова И. И.
При составлении программы проверки дана оценка эффективности внут-
реннего контроля за движением и сохранностью денежных средств и других цен-
ностей в кассе организации ОАО «Беларуськалий». С помощью тестирования по-
лучена предварительная оценка соблюдения в организации кассовой дисци-
плины, выявлены наиболее уязвимые участки, запланирован состав основных
контрольных процедур, определены особенности ведения учета в организации.
Тест оценки состояния систем внутреннего контроля и бухгалтерского учета
ОАО «Беларуськалий» представлен в таблице 22.
Таблица 22
Тесты оценки состояния систем внутреннего контроля и бухгалтер-
ского учета ООО УК «Минусинкс водстрой»
Содержание вопроса
Варианты от-
вета
Уровень
оценки
да
нет
1
2
3
4
Имеется ли в организации служба внутренне-
го контроля?
+
Низкий
Имеется ли отдельная должность кассира?
+
Низкий
Заключен ли договор о материальной ответствен-
ности с МОЛ?
+
Средний
Имеется ли учетная политика?
+
Высокий
Организационная структура обеспечивает
эффективность СВК?
+
Высокий
Порядок подготовки бухгалтерской отчетности
обеспечивает эффективность СВК
+
Средний
Порядок подготовки внутренней отчетности для
целей управления обеспечивает эффективность
СВК
+
Высокий
Проводится ли обязательная инвентаризация
денежных средств?
+
Высокий
Проводится ли внезапная инвентаризация де-
нежных средств?
+
Средний
75
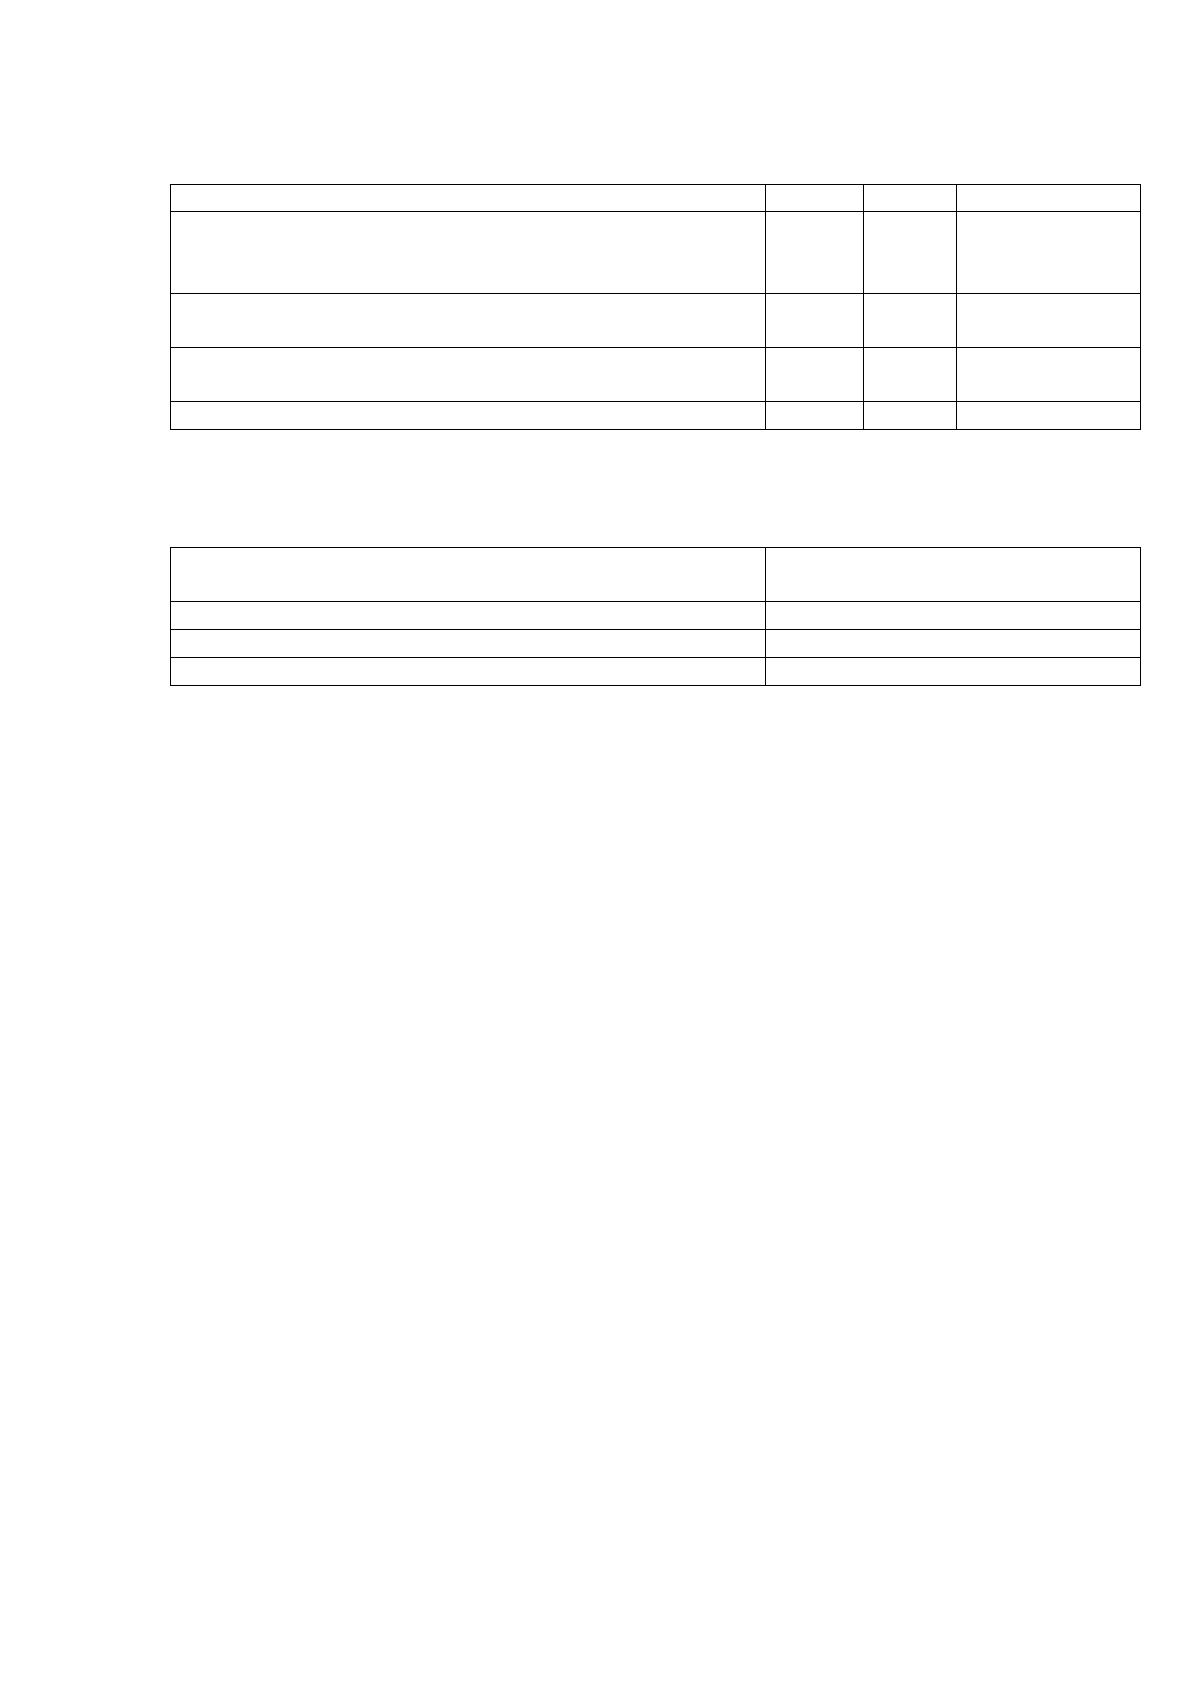
Продолжение таблицы 22
1
2
3
4
Согласование с требованиями законодательства и
внешних регулирующих органов обеспечивает эф-
фективность СВК
+
Высокий
Стиль и основные принципы управления обеспе-
чивают эффективность СВК
+
Средний
Распределение ответственности и полномочий
обеспечивает эффективность СВК
+
Высокий
Всего:
9
3
Таблица 23
Оценка состояния внутреннего контроля
ОАО «Беларуськалий»
Количество ответов, характеризующих уро-
вень организации контроля, в %
Оценка состояния внутрен-
него контроля
менее 70
низкий уровень
от 70 до 90
средний уровень
свыше 90
высокий уровень
Таким образом, 75% положительных ответов находится в диапазоне «от 70
до 90», которому соответствует средний уровень состояния внутреннего кон-
троля. Следовательно, система бухучета и внутреннего контроля ОАО «Бела-
руськалий» показала, что её состояние находится на среднем уровне. Таким об-
разом, исследуя систему внешнего контроля кассовых операций, можно сделать
вывод о том, что организация учета денежных средств, их контроля имеет доста-
точную правовую базу в ОАО «Беларуськалий».
Сбор аудиторских доказательств осуществлен путем проведения аудитор-
ских процедур:
1) Процедуры подготовки и планирования аудита.
Проверка начальных остатков; проверка соответствия остатков аналити-
ческого и синтетического учета и бухгалтерской отчетности; оценка примени-
мости выбранной учетной политики организации и анализ правильности и по-
следовательности ее применения; тестирование системы внутреннего контроля.
Завершаются процедуры подготовки и планирования аудита построением ауди-
торской выборки.
2) Процедуры, выполняемые в ходе проверки по существу.
76
Поверка правильности проведения организацией инвентаризации и отра-
жения результатов инвентаризации в бухгалтерском учете; наблюдение за про-
ведением инвентаризации, а при невозможности - участие в проведении кон-
трольной выборочной инвентаризации; проверка документального подтвержде-
ния операций, отраженных в бухгалтерском учете; проверка полноты отражения
операций в бухгалтерском учете.
3) Заключительные процедуры.
Анализ ошибок, выявленных в ходе проверки и их влияния на достовер-
ность бухгалтерской отчетности.
Таким образом, для каждого этапа программы индивидуально подбира-
ются контрольные процедуры и способы проверки ОАО «Беларуськалий», дан-
ная информация представлена в таблице 23.
Таблица 23
Способы проверки и контрольные процедуры
ОАО «Беларуськалий»
Этапы программы
Способ проверки
Контрольные
процедуры
1
2
3
1. Предварительное знакомство с экономическим субъектом. Сбор общей информа-
ции.
1.1 Сбор основных данных и реквизитов
организации
Сплошной
Инспектирование
1.2 Изучение учредительных и регистраци-
онных документов
Сплошной
Инспектирование
2. Оценка состояния бухгалтерского учета и отчетности. Оценка системы внутрен-
него контроля
2.1 Изучение организационной структуры и
организационно-распорядительной доку-
ментации
Выборочный
Инспектирование
2.2 Анализ системы документооборота
Выборочный
Аналитические
процедуры
2.3 Анализ системы внутреннего контроля
и управления.
Выборочный
Аналитические
процедуры
2.4 Оценка эффективности системы внут-
реннего контроля
Выборочный
Аналитические
процедуры
2.5 Анализ учётной политики на соответ-
ствие системе учёта и специфике деятель-
ности
Выборочный
Аналитические
процедуры
3 Аудит кассовых операции
3.1 Проверка соблюдения порядка ведения
кассовых операций и оценка внутреннего
контроля
Сплошной
Инспектирование,
аналитические
процедуры
77
Продолжение таблицы 23
1
2
3
3.2 Проверка кассовой и расчетной дисци-
плины
Выборочный
Наблюдение
3.3 Проверка документального оформления
движения денежных средств и учета кассо-
вых операций
Выборочный
Инспектирование
3.4 Проверка соблюдения законодатель-
ства по применению ККМ
Сплошной
Инспектирование
4 Аудит операции на расчетном счете
4.1 Проверка состояния и контроля за опе-
рациями на счете в банке
Выборочный
Инспектирование
4.2 Проверка полноты и правильности син-
тетического учета операций по расчетному
счету
Выборочный
Инспектирование
На основном этапе проведена проверка сохранности наличных денежных
средств в кассе. Было необходимо установить, проводится ли инвентаризация
кассы. При проверке соблюдения установленного лимита остатка денежных
средств в кассе ОАО «Беларуськалий» запрошен расчет на установление органи-
зацией лимита остатка кассы. Проведена проверка соблюдения установленного
размера проведения наличных расчетов между юридическим лицами. Резуль-
таты проверки оформлены в виде таблице 24.
Таблица 24
Соответствие размера наличных расчетов с юридическими
лицами установленному лимиту
Первичный учет-
ный документ
Наименование
контрагента
Сумма,
руб.
Лимит рас-
чета налич-
ными де-
нежными
средствами
Превышение
установлен-
ного лимита
ПКО № 184 от
13.11.18
Майстренко А.Г.
24 200,00
100000,00
—
Таблица 25
Проверка обоснованности выплаты физическим лицам наличных
денежных средств
Расходный
кассовый
ордер
Дата
Получатель,
ФИО
Сумма,
руб.
Основание
82
28.08.2018
Беляков Н. И.
10 800
В подотчет
96
29.09.2018
Батурин В. А.
4 000
В подотчет
127
17.10.2018
Ковалева Т. И.
3 500
Материальная помощь

78
Аудит организации синтетического и аналитического учета операций с де-
нежными средствами проведен по следующим направлениям: проверка реаль-
ности сальдо по счетам; проверка соответствия применяемых корреспонденций
счетов по учету кассовых и операций по расчетным счетам операций типовым
записям; сверка данных регистров синтетического и аналитического учета.
По окончании работ сформировано мнение по результатам аудиторской
проверки данного учета денежных средств в кассе и на расчетном счете в банке.
В ходе проверки сальдо на начало и конец анализируемого периода по счетам 50
«Касса» и 51 «Расчетные счета» ОАО «Беларуськалий» расхождения в учете не
обнаружены.
3.2. Основные недостатки, выявленные в организации учета на предприятии
В таблице 26 приведены результаты аудиторской проверки учета денеж-
ных средств ОАО «Беларуськалий».
Таблица 26
Результаты аудиторской проверки учета денежных средств
ОАО «Беларуськалий»
Перечень проверяемых
вопросов
Результаты проверки
1
2
Проверка условий сохранно-
сти денежных средств
Инвентаризация кассы проводится в сроки, установ-
ленные руководителем предприятия по согласова-
нию с главным бухгалтером - 1 раз в месяц. Поме-
щение кассы специально оборудовано для обеспе-
чения необходимых условий сохранности денежных
средств. В частности, помещение кассы изолиро-
вано, а двери в кассу во время совершения опера-
ций заперты с внутренней стороны, посторонние
лица в кассу не допускаются; все ценности в кассе
хранятся в специальных несгораемом шкафе; по
окончании рабочего дня кассир запирает шкафы и
опечатывает их печатью. С кассиром составлен до-
говор о полной индивидуальной материальной от-
ветственности.
79
Продолжение таблицы 26
1
2
Аудит кассовых операций
Лимит остатка кассы составляет 0 рублей и он пре-
вышается только в дни выдачи зарплаты и других
выплат. Приходные и расходные кассовые ордера
регистрируются своевременно в соответствии с дей-
ствующим законодательством РФ. Денежные сред-
ства, полученные в банке, используются только на
цели, на которые они были выданы. Наличие и дви-
жение денежных средств в кассе исследуемой орга-
низации учитывается на активном счете 50 «Касса».
По учету денежных средств в кассе в целом на
предприятии используется типичная корреспонден-
ция счетов, предложенная и одобренная законода-
тельными нормами по бухгалтерскому учету.
Аудит операций по расчет-
ному счету
Денежные средства, хранящиеся на расчетном
счете, учитывают на активном синтетическом счете
51 «Расчетные счета». В рассматриваемой организа-
ции открыт 1 расчетный счет. По учету денежных
средств на расчетных счетах в целом на предприя-
тии используется типичная корреспонденция сче-
тов, предложенная и одобренная законодательными
нормами по бухгалтерскому учету.
В ходе проведения аудиторской проверки ОАО «Беларуськалий» были вы-
явлены следующие недостатки:
1) Отсутствие выписок банка за период с 26.07.2018 по 29.07.2018.
2) Отсутствуют подтверждающие оплату документы к авансовому отчету
№14 от 12.05.2018.
3) Выплата подотчетному лицу по расходному кассовому ордеру №78 от
26.07.2018 без оформления авансового отчета.
4) В платежном поручении №39 от 11.10.2018 отсутствует сумма операции
прописью.
5) Не проставлена дата в расходном кассовом ордере №97 от 23.08.2018 (на
выдачу денежных средств в подотчет), отсутствуют даты в приходном ордере
№23 от 22.02.2018, №24 от 22.02.2018, №28 от 26.02.2018.
6) В платежной ведомости №83 от 28.08.2018 не указан расчетный период.
80
7) По учету денежных средств на расчетном счете в целом на предприятии
используется типовая корреспонденция счетов, предложенная и одобренная за-
конодательными нормами по бухгалтерскому учету, кроме: Дебет 91 Кредит 51
– уплачены с расчетного счета проценты по кредитам.
Для устранения выявленных недостатков бухгалтерии ОАО «Беларуська-
лий» необходимо:
1) Напечатать недостающие выписки банка и оправдательные документы
к ним.
2) Запросить у подотчетного лица, документ подтверждающий оплату к
авансовому отчету №14 от 12.05.2018, если документ не будет предоставлен, то
сумму выданную в подотчет, нужно будет удержать с подотчетного лица.
3) Оформить авансовый отчет от 26.07.2018 к расходному кассовому ор-
деру №78 от 26.07.2018.
4) В платежном поручении №39 от 11.10.2018 заполнить графу «сумма
прописью».
5) Проставить дату в расходном кассовом ордере №97 от 23.08.2018 (на
выдачу денежных средств в подотчет). Проставить даты в приходных ордерах
№23 от 22.02.2018, №24 от 22.02.2018, №28 от 26.02.2018.
6) В платежной ведомости №83 от 28.08.2018 указать расчетный период.
7) Главный бухгалтер должен уделять большее внимание оформлению до-
кументации. Согласно Приказу Минтруда России от 22.12.2014 № 1061н «Об
утверждении профессионального стандарта «Бухгалтер» к основной трудовой
деятельности бухгалтера относится составление (оформление) первичных учет-
ных документов. Дебет 91 Кредит 51 – уплачены с расчетного счета проценты по
кредитам. Порядок исправления ошибки:
1) Дебет 91 Кредит 51 – уплачены с расчетного счета проценты по креди-
там (красное сторно).
2) Дебет 91 Кредит 66, 67 – начислены проценты по полученным кредитам.
3) Дебет 66, 67 Кредит 51 – оплачены проценты по кредитам.
81
В основном выявленные ошибки носят технический характер и являются
исправимыми. Таким образом, нами проведен аудит учета денежных средств
ОАО «Беларуськалий», по результатам которого были выявлены недочеты, ко-
торые были исправлены. Серьезных существенных нарушений выявлено не
было, следовательно бухгалтерский учет ведется достоверно и в соответствии с
нормами законодательства и внутреннего распорядка отражает факты хозяй-
ственной деятельности ОАО «Беларуськалий», касающейся денежных средств.
3.3. Пути и предложения по совершенствованию учета денежных
средств
Рассмотрим возможности совершенствования процедур учета денежных
средств.
В ОАО «Беларуськалий» имеют место ситуации, когда сотрудники про-
изводят расходы за счет собственных средств, а затем на основании авансового
отчета организация компенсирует им произведенные расходы. По сути, такую
операцию нельзя назвать подотчетом, а сотрудника, истратившего свои деньги
на нужды организации, - подотчетным лицом. До совершения операции работ-
ник денежных средств от организации он не получал.
Законодательство подобных операций напрямую не запрещает.
Вместе с тем такую ситуацию можно рассматривать либо как заем, либо
как куплю-продажу. Все зависит от того, как оформлены первичные документы:
на организацию или на имя самого сотрудника. В этом случае работник, по сути,
кредитует организацию, так как он за свой счет покупает ценности для органи-
зации, а организация затем возвращает ему эту сумму. Кроме того, данная ситу-
ация может быть расценена так, что сотрудник приобретал ценности для себя
лично, а затем он решил продать их организации. То есть имеет место договор
купли-продажи, заключенный в устной форме. Соответственно, возникает объ-
ект налогообложения по налогу на доходы физических лиц. Удерживать и пере-
числять в бюджет налог организация не должна. Однако она обязана отразить
выплаченный доход в справке по форме 2-НДФЛ.