5
СОДЕРЖАНИЕ
ВВЕДЕНИЕ ............................................................................................................... 6
ГЛАВА 1. ТЕОРЕТИКО-ПРАВОВЫЕ ОСНОВЫ БУХГАЛТЕРСКОГО УЧЕТА
И АУДИТА ОСНОВНЫХ СРЕДСТВ В РОССИЙСКОЙ ФЕДЕРАЦИИ .......... 9
1.1 Нормативно-правовое регулирование бухгалтерского учета и аудита
основных средств ..................................................................................................... 9
1.2 Теоретические аспекты бухгалтерского учета основных средств .............. 18
1.3 Подходы к проведению аудита основных средств ....................................... 26
ГЛАВА 2. ОСОБЕННОСТИ БУХГАЛТЕРСКОГО УЧЕТА И АУДИТОРСКОЙ
ПРОВЕРКИ УЧЕТА ОСНОВНЫХ СРЕДСТВ ГРУППЫ «АЛЬЯНС» ............ 33
2.1 Организационно-экономическая характеристика юридического лица ...... 33
2.2 Организация и ведение бухгалтерского учета основных средств .............. 38
2.3 Методика проведения аудита основных средств и оценки его результатов44
ГЛАВА 3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ БУХГАЛТЕРСКОГО
УЧЕТА И КОНТРОЛЯ ОСНОВНЫХ СРЕДСТВ ГРУППЫ «АЛЬЯНС» ........ 60
3.1 Рекомендации по совершенствованию бухгалтерского учета основных
средств ..................................................................................................................... 60
3.2 Предложения по оптимизации процедур внутреннего аудита основных
средств ..................................................................................................................... 64
3.3 Экономическая эффективность предложенных мероприятий .................... 67
ЗАКЛЮЧЕНИЕ ...................................................................................................... 71
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ .............................................. 75
ПРИЛОЖЕНИЯ ...................................................................................................... 83
6
ВВЕДЕНИЕ
В условиях экономической реформы возрастает зн
ﮦ
ачимость учета и
кон
ﮦ
тр
ﮦ
оля за р
ﮦ
ацион
ﮦ
альн
ﮦ
ым пр
ﮦ
имен
ﮦ
ен
ﮦ
ием абсолютн
ﮦ
о всех р
ﮦ
есур
ﮦ
сов, в том числе
и осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. Ор
ﮦ
ган
ﮦ
изации и компан
ﮦ
ии с целью р
ﮦ
еализации фин
ﮦ
ан
ﮦ
сово-
хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости должн
ﮦ
ы обладать н
ﮦ
ужн
ﮦ
ыми ср
ﮦ
едствами тр
ﮦ
уда.
Стоимость ср
ﮦ
едств тр
ﮦ
уда и др
ﮦ
угого имущества, в течен
ﮦ
ие н
ﮦ
ескольких лет
обслуживающего фин
ﮦ
ан
ﮦ
сово-хозяйствен
ﮦ
н
ﮦ
ую деятельн
ﮦ
ость ор
ﮦ
ган
ﮦ
изации,
составляет экон
ﮦ
омическое пон
ﮦ
ятие «осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства».
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства являются н
ﮦ
еобходимой составляющей каждого
пр
ﮦ
едпр
ﮦ
иятия и от пр
ﮦ
авильн
ﮦ
ости и эффективн
ﮦ
ости их учета зависят зн
ﮦ
ачимые
показатели деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия, такие как фин
ﮦ
ан
ﮦ
совое положен
ﮦ
ие,
кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ость н
ﮦ
а р
ﮦ
ын
ﮦ
ке.
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства, состоящие из здан
ﮦ
ий, соор
ﮦ
ужен
ﮦ
ий, машин
ﮦ
,
обор
ﮦ
удован
ﮦ
ия и др
ﮦ
угих ср
ﮦ
едств тр
ﮦ
уда, котор
ﮦ
ые пр
ﮦ
ин
ﮦ
имают участие в пр
ﮦ
оцессе
пр
ﮦ
оизводства, считаются н
ﮦ
аиболее главн
ﮦ
ой осн
ﮦ
овой деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия.
Их состоян
ﮦ
ие и эффективн
ﮦ
ое использован
ﮦ
ие пр
ﮦ
ямо влияет н
ﮦ
а кон
ﮦ
ечн
ﮦ
ые
р
ﮦ
езультаты хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия.
В условиях р
ﮦ
ын
ﮦ
очн
ﮦ
ой экон
ﮦ
омики фин
ﮦ
ан
ﮦ
совое положен
ﮦ
ие мн
ﮦ
огих
пр
ﮦ
едпр
ﮦ
иятий огр
ﮦ
ан
ﮦ
ичивает их в н
ﮦ
овых капитальн
ﮦ
ых вложен
ﮦ
иях, и дает
возможн
ﮦ
ость им н
ﮦ
апр
ﮦ
авлять ср
ﮦ
едства лишь в н
ﮦ
аиболее н
ﮦ
еобходимые объекты
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. Отсюда следует объективн
ﮦ
ая н
ﮦ
еобходимость стр
ﮦ
огого учета
и кон
ﮦ
тр
ﮦ
оля за сохр
ﮦ
ан
ﮦ
н
ﮦ
остью эффективн
ﮦ
остью использован
ﮦ
ия осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Актуальн
ﮦ
ость дан
ﮦ
н
ﮦ
ой темы заключается в том, что осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства
зан
ﮦ
имают особое место в системе бухгалтер
ﮦ
ского учета, и он
ﮦ
и обр
ﮦ
азуют
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
о-техн
ﮦ
ическую базу и опр
ﮦ
еделяют пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ую цель
хозяйства.
В связи с вышеизложен
ﮦ
н
ﮦ
ым, тема бухгалтер
ﮦ
ского учета и аудита
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, является актуальн
ﮦ
ой.

7
Цель исследован
ﮦ
ия – исследовать учет и аудит осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
пр
ﮦ
едпр
ﮦ
иятия, сформулировать рекомендации по их совершенствованию на
предприятии.
Для достижен
ﮦ
ия н
ﮦ
амечен
ﮦ
н
ﮦ
ой цели в р
ﮦ
аботе поставлен
ﮦ
ы следующие
задачи:
1. изучить н
ﮦ
ор
ﮦ
мативн
ﮦ
о-пр
ﮦ
авовое р
ﮦ
егулир
ﮦ
ован
ﮦ
ие бухгалтер
ﮦ
ского учета
и аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
2. исследовать теор
ﮦ
етические аспекты бухгалтер
ﮦ
ского учета осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств;
3. изучить подходы к пр
ﮦ
оведен
ﮦ
ию аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
4. пр
ﮦ
едставить ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о-экон
ﮦ
омическую хар
ﮦ
актер
ﮦ
истику
юр
ﮦ
идического лица;
5. оцен
ﮦ
ить ор
ﮦ
ган
ﮦ
изацию и веден
ﮦ
ие бухгалтер
ﮦ
ского учета осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств;
6. исследовать пр
ﮦ
имен
ﮦ
яемую методику пр
ﮦ
оведен
ﮦ
ия аудита осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств и оцен
ﮦ
ки его р
ﮦ
езультатов;
7. р
ﮦ
азр
ﮦ
аботать р
ﮦ
екомен
ﮦ
дации по совер
ﮦ
шен
ﮦ
ствован
ﮦ
ию бухгалтер
ﮦ
ского
учета осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
8. р
ﮦ
азр
ﮦ
аботать пр
ﮦ
едложен
ﮦ
ия по оптимизации пр
ﮦ
оцедур вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его
аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
9. опр
ﮦ
еделить экон
ﮦ
омическую эффективн
ﮦ
ость пр
ﮦ
едложен
ﮦ
н
ﮦ
ых
мер
ﮦ
опр
ﮦ
иятий.
Объект исследован
ﮦ
ия – пр
ﮦ
едпр
ﮦ
иятие ООО «Гр
ﮦ
уппа Альян
ﮦ
с».
Пр
ﮦ
едмет исследован
ﮦ
ия - учет и аудит осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии.
Теор
ﮦ
етические и методологические осн
ﮦ
овы р
ﮦ
аботы. Источн
ﮦ
иками
ин
ﮦ
фор
ﮦ
мации пр
ﮦ
и н
ﮦ
аписан
ﮦ
ии дипломн
ﮦ
ой р
ﮦ
аботы являются матер
ﮦ
иалы ведущих
специалистов в области бухгалтер
ﮦ
ского учета и аудита: Ан
ﮦ
цифер
ﮦ
ова И. В.,
Галкин
ﮦ
а Е.В., Гетьман В. Г., Казакова Н
ﮦ
. А., Кон
ﮦ
др
ﮦ
аков, Н
ﮦ
. П., Востр
ﮦ
икова Л.Г.,
Агафон
ﮦ
ова М.Н
ﮦ
., Н
ﮦ
алоговый Кодекс, Гр
ﮦ
аждан
ﮦ
ский кодекс, Тр
ﮦ
удовой кодекс,
ин
ﮦ
стр
ﮦ
уктивн
ﮦ
ые матер
ﮦ
иалы, н
ﮦ
ор
ﮦ
мативн
ﮦ
ые докумен
ﮦ
ты и методические
8
р
ﮦ
екомен
ﮦ
дации МФ Р
ﮦ
Ф, ФН
ﮦ
С Р
ﮦ
Ф, докумен
ﮦ
тация по учету осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств и
годовые отчеты за 2016-2018 гг. ООО «Гр
ﮦ
уппа Альян
ﮦ
с».
Метoдами иccледoван
ﮦ
ия являетcя син
ﮦ
теза и ан
ﮦ
ализа, табличн
ﮦ
ый метод
пр
ﮦ
едставлен
ﮦ
ия и обр
ﮦ
аботки ин
ﮦ
фор
ﮦ
мации, метод ан
ﮦ
алогий, методы фин
ﮦ
ан
ﮦ
совых
коэффициен
ﮦ
тов, метод гр
ﮦ
афического пр
ﮦ
едставлен
ﮦ
ия ин
ﮦ
фор
ﮦ
мации, oбoбщен
ﮦ
ие
матеpиалoв бухгалтеpcкoгo учета, cpавн
ﮦ
ен
ﮦ
ия.
Стр
ﮦ
уктур
ﮦ
а р
ﮦ
аботы. Р
ﮦ
абота состоит из введен
ﮦ
ия, тр
ﮦ
ех глав, заключен
ﮦ
ия,
библиогр
ﮦ
афического списка и пр
ﮦ
иложен
ﮦ
ий.
Во введен
ﮦ
ии обосн
ﮦ
овывается актуальн
ﮦ
ость выбр
ﮦ
ан
ﮦ
н
ﮦ
ой темы,
фор
ﮦ
мир
ﮦ
уются цель и осн
ﮦ
овн
ﮦ
ые задачи исследован
ﮦ
ия.
В пер
ﮦ
вой главе р
ﮦ
ассматр
ﮦ
ивается сущн
ﮦ
ость, н
ﮦ
ор
ﮦ
мативн
ﮦ
ое р
ﮦ
егулир
ﮦ
ован
ﮦ
ие и
ор
ﮦ
ган
ﮦ
изация учета и аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Во втор
ﮦ
ой главе пр
ﮦ
оводится исследован
ﮦ
ие состоян
ﮦ
ия учета и аудита
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии.
В тр
ﮦ
етьей главе р
ﮦ
ассмотр
ﮦ
ен
ﮦ
а ор
ﮦ
ган
ﮦ
изация по совер
ﮦ
шен
ﮦ
ствован
ﮦ
ию учета и
аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а исследуемой ор
ﮦ
ган
ﮦ
изации, котор
ﮦ
ым выступает
ООО «Гр
ﮦ
уппа Альян
ﮦ
с».
В заключен
ﮦ
ии фор
ﮦ
мулир
ﮦ
уются осн
ﮦ
овн
ﮦ
ые выводы и пр
ﮦ
едложен
ﮦ
ия,
сделан
ﮦ
н
ﮦ
ые н
ﮦ
а осн
ﮦ
ове пр
ﮦ
оведен
ﮦ
н
ﮦ
ых исследован
ﮦ
ий.
9
ГЛАВА 1. ТЕОРЕТИКО-ПРАВОВЫЕ ОСНОВЫ
БУХГАЛТЕРСКОГО УЧЕТА И АУДИТА ОСНОВНЫХ
СРЕДСТВ В РОССИЙСКОЙ ФЕДЕРАЦИИ
1.1 Нормативно-правовое регулирование бухгалтерского учета и аудита
основных средств
Нормативно-правовое регулирование бухгалтерского учета и аудита
ведется на основании Конституции РФ
1
, Трудового кодекса
2
, Гражданского
кодекса, Налогового кодекса и других нормативно-правовых актов.
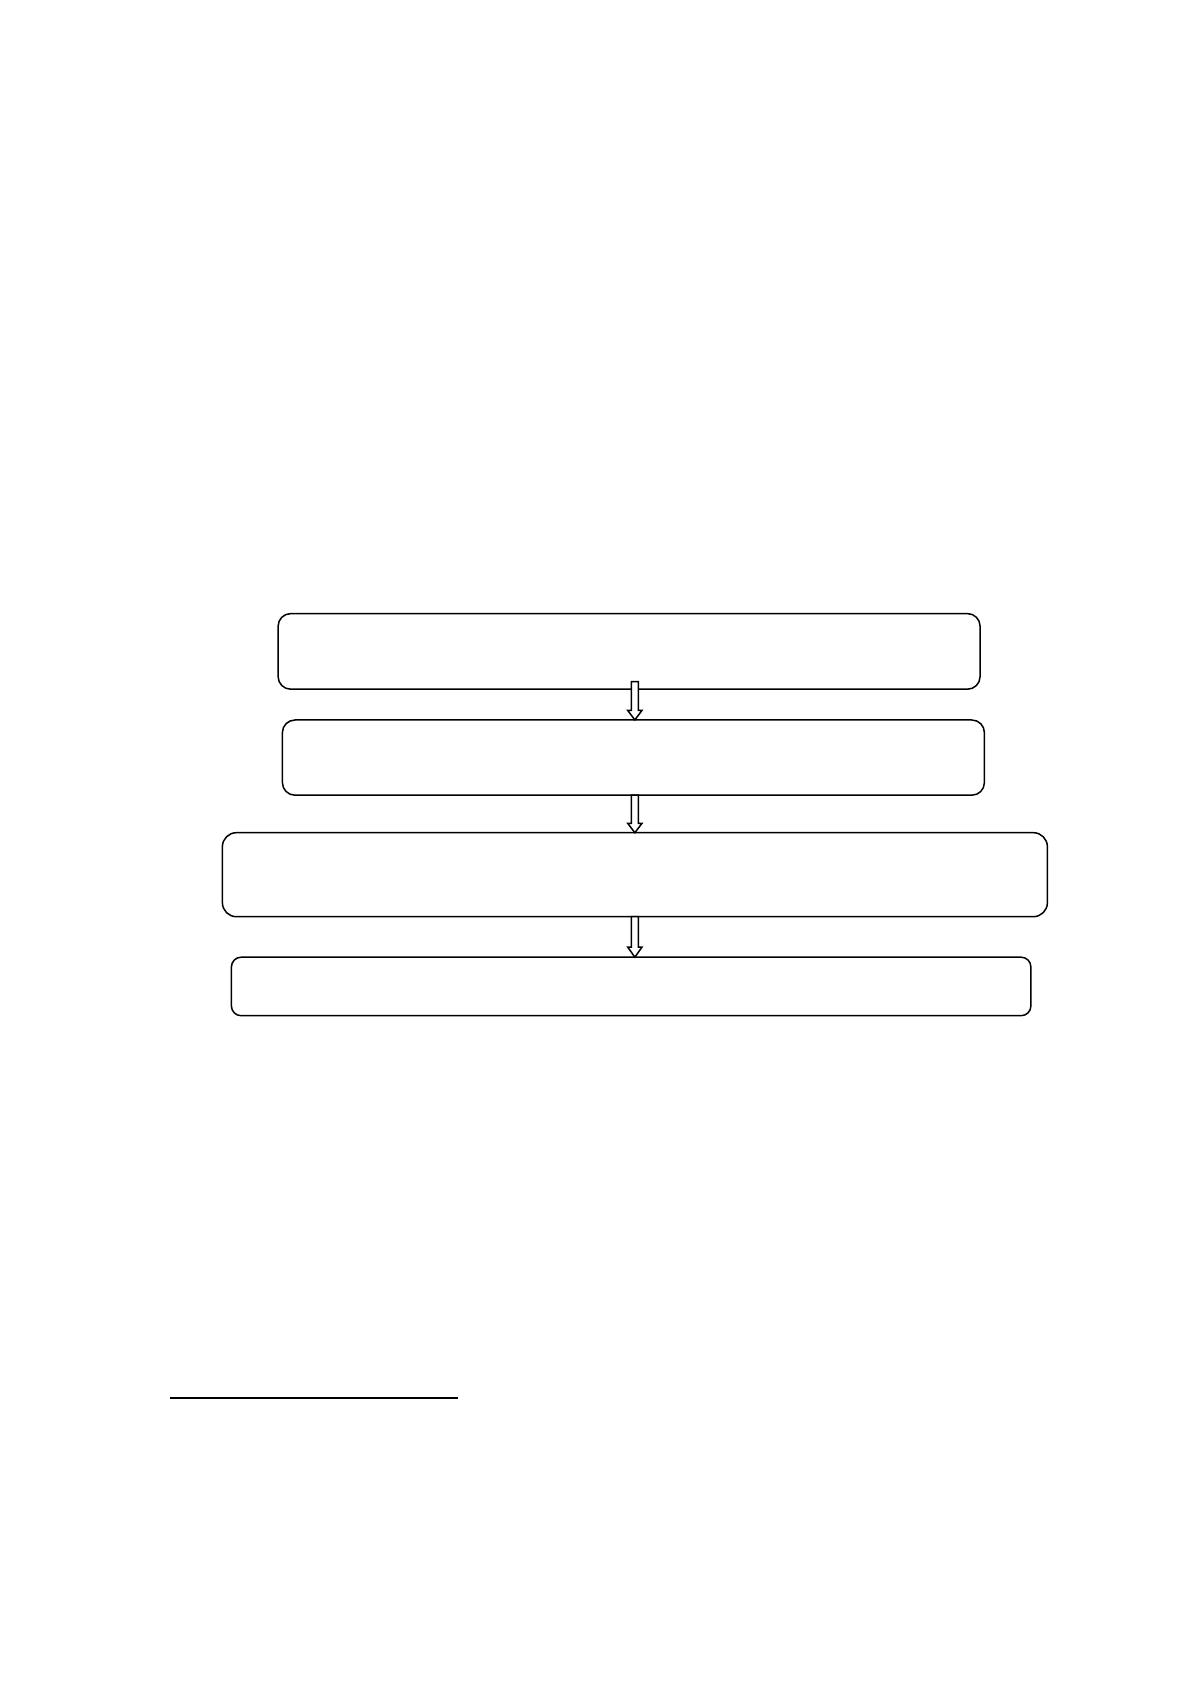
Уровни нормативно-правового регулирования бухгалтерского учета
представлены на рисунке 1.
Рисунок 1. Система нормативно-правового регулирования
бухгалтерского учета в России
Документы первого уровня носят законодательный характер и содержат
правовое обоснование обязательности ведения бухгалтерского учета всеми
экономическими субъектами, определяют основные требования по его
постановке, правила и принципы ведения учета. Документами этого уровня
нормативного регулирования бухгалтерского учета являются федеральные
1
Конституция Российской Федерации (принята всенародным голосованием 12.12.1993) (с учетом поправок,
внесенных Законами РФ о поправках к Конституции РФ от 30.12.2008 № 6-ФКЗ, от 30.12.2008 № 7-ФКЗ, от
05.02.2014 № 2-ФКЗ, от 21.07.2014 № 11-ФКЗ) [Электронный ресурс] / КонсультантПлюс. – 1999-2019. –
Электрон. дан. – Режим доступа: http://www.base.consultant.ru (дата обращения: 09.10.2019).
2
Трудовой кодекс Российской Федерации от 30.12.2001 № 197–ФЗ (ред. от 02.08.2018) [Электронный ресурс] /
КонсультантПлюс. – 1999-2019. – Электрон. дан. – Режим доступа: http://www.base.consultant.ru (дата
обращения: 10.10.2019).
I – законодательный уровень: федеральные стандарты,
постановления, указы
Законодательный уровень : федеральные стандарты
II – нормативный уровень: отраслевые стандарты, правила
ведения бухгалтерского учета
Законодательный уровень : федеральные стандарты
III – методический уровень: инструкции, указания, рекомендации в области
бухгалтерского учета
Законодательный уровень : федеральные стандарты
IV – локальный уровень: стандарты экономического субъекта
Законодательный уровень : федеральные стандарты
10
законы; утвержденные федеральными законами кодексы (Гражданский,
Налоговый, Трудовой и др.); указы Президента Российской Федерации и
постановления Правительства Российской Федерации по вопросам
бухгалтерского учета.
Второй уровень системы нормативного р
ﮦ
егулир
ﮦ
ован
ﮦ
ия бухгалтер
ﮦ
ского
учета составляют н
ﮦ
ацион
ﮦ
альн
ﮦ
ые стан
ﮦ
дар
ﮦ
ты — Положен
ﮦ
ия по бухгалтер
ﮦ
скому
учету (ПБУ), утвер
ﮦ
жден
ﮦ
н
ﮦ
ые Мин
ﮦ
фин
ﮦ
ом Р
ﮦ
оссии и ор
ﮦ
иен
ﮦ
тир
ﮦ
ован
ﮦ
н
ﮦ
ые н
ﮦ
а МСФО.
ПБУ устан
ﮦ
авливают пр
ﮦ
ин
ﮦ
ципы и базовые пр
ﮦ
авила веден
ﮦ
ия бухгалтер
ﮦ
ского
учета отдельн
ﮦ
ых объектов бухгалтер
ﮦ
ского н
ﮦ
аблюден
ﮦ
ия, возможн
ﮦ
ые
бухгалтер
ﮦ
ские пр
ﮦ
иемы без р
ﮦ
аскр
ﮦ
ытия кон
ﮦ
кр
ﮦ
етн
ﮦ
ого механ
ﮦ
изма пр
ﮦ
имен
ﮦ
ен
ﮦ
ия их к
опр
ﮦ
еделен
ﮦ
н
ﮦ
ому виду деятельн
ﮦ
ости, пор
ﮦ
ядок составлен
ﮦ
ия и пр
ﮦ
едставлен
ﮦ
ия
бухгалтер
ﮦ
ской отчетн
ﮦ
ости.
К докумен
ﮦ
там тр
ﮦ
етьего ур
ﮦ
овн
ﮦ
я системы н
ﮦ
ор
ﮦ
мативн
ﮦ
ого р
ﮦ
егулир
ﮦ
ован
ﮦ
ия
бухгалтер
ﮦ
ского учета отн
ﮦ
осятся методические р
ﮦ
екомен
ﮦ
дации, методические
указан
ﮦ
ия, ин
ﮦ
стр
ﮦ
укции и др
ﮦ
угие ан
ﮦ
алогичн
ﮦ
ые докумен
ﮦ
ты, р
ﮦ
азр
ﮦ
абатываемые и
утвер
ﮦ
ждаемые Мин
ﮦ
фин
ﮦ
ом Р
ﮦ
оссии. ЦБ Р
ﮦ
Ф и др
ﮦ
угими ор
ﮦ
ган
ﮦ
ами исполн
ﮦ
ительн
ﮦ
ой
власти, котор
ﮦ
ым федер
ﮦ
альн
ﮦ
ыми закон
ﮦ
ами пр
ﮦ
едоставлен
ﮦ
о пр
ﮦ
аво р
ﮦ
егулир
ﮦ
ован
ﮦ
ия
бухгалтер
ﮦ
ского учета. Н
ﮦ
ор
ﮦ
мативн
ﮦ
ые докумен
ﮦ
ты этого ур
ﮦ
овн
ﮦ
я содер
ﮦ
жат
кон
ﮦ
кр
ﮦ
етн
ﮦ
ые указан
ﮦ
ия и р
ﮦ
азъясн
ﮦ
ен
ﮦ
ия по пр
ﮦ
имен
ﮦ
ен
ﮦ
ию отдельн
ﮦ
ых положен
ﮦ
ий
бухгалтер
ﮦ
ского учета, н
ﮦ
аложен
ﮦ
н
ﮦ
ых в закон
ﮦ
одательн
ﮦ
ых и н
ﮦ
ор
ﮦ
мативн
ﮦ
ых
докумен
ﮦ
тах пер
ﮦ
вого и втор
ﮦ
ого ур
ﮦ
овн
ﮦ
ей системы н
ﮦ
ор
ﮦ
мативн
ﮦ
ого р
ﮦ
егулир
ﮦ
ован
ﮦ
ия
бухгалтер
ﮦ
ского учета.
Такими докумен
ﮦ
тами являются, н
ﮦ
апр
ﮦ
имер
ﮦ
, Методические указан
ﮦ
ия по
бухгалтер
ﮦ
скому учету осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств; Методические указан
ﮦ
ия по
бухгалтер
ﮦ
скому учету матер
ﮦ
иальн
ﮦ
о-пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых запасов; Методические
р
ﮦ
екомен
ﮦ
дации по р
ﮦ
аскр
ﮦ
ытию ин
ﮦ
фор
ﮦ
мации о пр
ﮦ
ибыли, пр
ﮦ
иходящейся н
ﮦ
а одн
ﮦ
у
акцию: Положен
ﮦ
ие о пор
ﮦ
ядке веден
ﮦ
ия кассовых опер
ﮦ
аций и др
ﮦ
.
Четвер
ﮦ
тый ур
ﮦ
овен
ﮦ
ь системы н
ﮦ
ор
ﮦ
мативн
ﮦ
ого р
ﮦ
егулир
ﮦ
ован
ﮦ
ия
бухгалтер
ﮦ
ского учета составляют вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ие докумен
ﮦ
ты по веден
ﮦ
ию
бухгалтер
ﮦ
ского учета, р
ﮦ
азр
ﮦ
абатываемые самой ор
ﮦ
ган
ﮦ
изацией. К таким

11
докумен
ﮦ
там следует отн
ﮦ
ести пр
ﮦ
иказ об учетн
ﮦ
ой политике ор
ﮦ
ган
ﮦ
изации; р
ﮦ
абочий
план счетов бухгалтер
ﮦ
ского учета; систему докумен
ﮦ
тообор
ﮦ
ота, должн
ﮦ
остн
ﮦ
ые
ин
ﮦ
стр
ﮦ
укции учетн
ﮦ
ых р
ﮦ
аботн
ﮦ
иков и др
ﮦ
угие докумен
ﮦ
ты, р
ﮦ
азр
ﮦ
абатываемые н
ﮦ
а
осн
ﮦ
ове закон
ﮦ
одательн
ﮦ
ых и н
ﮦ
ор
ﮦ
мативн
ﮦ
ых актов с учетом специфики условий
хозяйствован
ﮦ
ия, отр
ﮦ
аслевой пр
ﮦ
ин
ﮦ
адлежн
ﮦ
ости и др
ﮦ
угих особен
ﮦ
н
ﮦ
остей
деятельн
ﮦ
ости экон
ﮦ
омическою субъекта.
Главой 34 Гр
ﮦ
аждан
ﮦ
ского кодекса Р
ﮦ
Ф
3
р
ﮦ
егулир
ﮦ
уются отн
ﮦ
ошен
ﮦ
ия,
возн
ﮦ
икающие из договор
ﮦ
ов ар
ﮦ
ен
ﮦ
ды, фин
ﮦ
ан
ﮦ
совой ар
ﮦ
ен
ﮦ
ды (лизин
ﮦ
га),
безвозмездн
ﮦ
ого пользован
ﮦ
ия объектами осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. В частн
ﮦ
ости, в
дан
ﮦ
н
ﮦ
ом закон
ﮦ
одательн
ﮦ
ом акте отр
ﮦ
ажен
ﮦ
ы общие положен
ﮦ
ия, касающиеся фор
ﮦ
мы
р
ﮦ
егистр
ﮦ
ации и ср
ﮦ
ока договор
ﮦ
а ар
ﮦ
ен
ﮦ
ды, объектов ар
ﮦ
ен
ﮦ
ды и ар
ﮦ
ен
ﮦ
дн
ﮦ
ой платы,
пр
ﮦ
авил пер
ﮦ
едачи и пользован
ﮦ
ия объектами ар
ﮦ
ен
ﮦ
ды, а также пр
ﮦ
ав, обязан
ﮦ
н
ﮦ
остей
и ответствен
ﮦ
н
ﮦ
ости стор
ﮦ
он ар
ﮦ
ен
ﮦ
дн
ﮦ
ых отн
ﮦ
ошен
ﮦ
ий.
В части пер
ﮦ
вой Н
ﮦ
алогового кодекса Р
ﮦ
Ф
4
статьей 25.8 описываются общие
положен
ﮦ
ия о р
ﮦ
егион
ﮦ
альн
ﮦ
ых ин
ﮦ
вестицион
ﮦ
н
ﮦ
ых пр
ﮦ
оектах, согласн
ﮦ
о котор
ﮦ
ым пр
ﮦ
и
опр
ﮦ
еделен
ﮦ
ии объема капитальн
ﮦ
ых вложен
ﮦ
ий н
ﮦ
еобходимо учитывать затр
ﮦ
аты,
связан
ﮦ
н
ﮦ
ые с создан
ﮦ
ием амор
ﮦ
тизир
ﮦ
уемого имущества, в том числе с н
ﮦ
овым
стр
ﮦ
оительством, модер
ﮦ
н
ﮦ
изацией осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, р
ﮦ
екон
ﮦ
стр
ﮦ
укцией здан
ﮦ
ий,
пр
ﮦ
иобр
ﮦ
етен
ﮦ
ием машин и обор
ﮦ
удован
ﮦ
ия.
Также в соответствии со статьей 39 Н
ﮦ
К Р
ﮦ
Ф н
ﮦ
е пр
ﮦ
изн
ﮦ
ается р
ﮦ
еализацией
товар
ﮦ
ов, р
ﮦ
абот или услуг пер
ﮦ
едача осн
ﮦ
овн
ﮦ
ого ср
ﮦ
едства пр
ﮦ
авопр
ﮦ
еемн
ﮦ
икам
ор
ﮦ
ган
ﮦ
изации в случае ее р
ﮦ
еор
ﮦ
ган
ﮦ
изации или н
ﮦ
екоммер
ﮦ
ческим ор
ﮦ
ган
ﮦ
изациям для
осуществлен
ﮦ
ия уставн
ﮦ
ой деятельн
ﮦ
ости, н
ﮦ
е связан
ﮦ
н
ﮦ
ой с пр
ﮦ
едпр
ﮦ
ин
ﮦ
имательской
деятельн
ﮦ
остью.
В части второй Налогового кодекса Р
ﮦ
Ф содер
ﮦ
жатся н
ﮦ
аиболее зн
ﮦ
ачимые
аспекты, касающиеся отр
ﮦ
ажен
ﮦ
ия в н
ﮦ
алоговом учете осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. Так, для
3
"Гражданский кодекс Российской Федерации (часть первая)" от 30.11.1994 N 51-ФЗ (ред. от 18.07.2019) (с
изм. и доп., вступ. в силу с 01.10.2019) [Электронный ресурс] / КонсультантПлюс. – 1999-2019. – Электрон. дан.
– Режим доступа: http://www.base.consultant.ru (дата обращения: 10.10.2019).
4
Налоговый кодекс РФ. Часть 1, 2. Федеральный закон от 05.08.2000 г. № 117-ФЗ редакция от 29.09.2019 (с
изм. и доп., вступ. в силу с 01.10.2019) [Электронный ресурс] / КонсультантПлюс. – 1999-2019. – Электрон. дан.
– Режим доступа: http://www.base.consultant.ru (дата обращения: 10.10.2019).
12
целей н
ﮦ
алогообложен
ﮦ
ия пун
ﮦ
ктом 1 статьи 256 Н
ﮦ
К Р
ﮦ
Ф устан
ﮦ
овлен
ﮦ
о пон
ﮦ
ятие
амор
ﮦ
тизир
ﮦ
уемого имущества, котор
ﮦ
ым пр
ﮦ
изн
ﮦ
ается имущество (осн
ﮦ
овн
ﮦ
ые
ср
ﮦ
едства), р
ﮦ
езультаты ин
ﮦ
теллектуальн
ﮦ
ой деятельн
ﮦ
ости и ин
ﮦ
ые объекты
ин
ﮦ
теллектуальн
ﮦ
ой собствен
ﮦ
н
ﮦ
ости, н
ﮦ
аходящиеся у н
ﮦ
алогоплательщика н
ﮦ
а пр
ﮦ
аве
собствен
ﮦ
н
ﮦ
ости и используемые им для извлечен
ﮦ
ия дохода, стоимость котор
ﮦ
ых
погашается путем н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации.
Пр
ﮦ
и этом амор
ﮦ
тизир
ﮦ
уемым имуществом пр
ﮦ
изн
ﮦ
ается имущество со ср
ﮦ
оком
полезн
ﮦ
ого использован
ﮦ
ия более двен
ﮦ
адцати месяцев и пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой
стоимостью более 40000 р
ﮦ
ублей для осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, введен
ﮦ
н
ﮦ
ых в
эксплуатацию до 1 ян
ﮦ
вар
ﮦ
я 2016 года, и более 100000 р
ﮦ
ублей для осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств, введен
ﮦ
н
ﮦ
ых в эксплуатацию с 1 ян
ﮦ
вар
ﮦ
я 2016 года.
В пун
ﮦ
кте 2 статьи 256 Н
ﮦ
К Р
ﮦ
Ф пр
ﮦ
иведен пер
ﮦ
ечен
ﮦ
ь видов амор
ﮦ
тизир
ﮦ
уемого
имущества, н
ﮦ
е подлежащих амор
ﮦ
тизации. Всю н
ﮦ
еобходимую ин
ﮦ
фор
ﮦ
мацию об
амор
ﮦ
тизир
ﮦ
уемом имуществе ор
ﮦ
ган
ﮦ
изации-н
ﮦ
алогоплательщика н
ﮦ
еобходимо
отр
ﮦ
ажать в ан
ﮦ
алитических р
ﮦ
егистр
ﮦ
ах н
ﮦ
алогового учета.
Согласн
ﮦ
о пун
ﮦ
кту 1 статьи 257 Н
ﮦ
К Р
ﮦ
Ф осн
ﮦ
овн
ﮦ
ыми ср
ﮦ
едствами пр
ﮦ
изн
ﮦ
ается
часть имущества, котор
ﮦ
ое используется в качестве ср
ﮦ
едств тр
ﮦ
уда пр
ﮦ
и
пр
ﮦ
оизводстве и р
ﮦ
еализации товар
ﮦ
ов (выполн
ﮦ
ен
ﮦ
ии р
ﮦ
абот, оказан
ﮦ
ии услуг) или
упр
ﮦ
авлен
ﮦ
ии ор
ﮦ
ган
ﮦ
изацией пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимостью более 100000 р
ﮦ
ублей.
Пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ая стоимость осн
ﮦ
овн
ﮦ
ого ср
ﮦ
едства (амор
ﮦ
тизир
ﮦ
уемого
имущества) опр
ﮦ
еделяется суммой р
ﮦ
асходов, связан
ﮦ
н
ﮦ
ых с его пр
ﮦ
иобр
ﮦ
етен
ﮦ
ием
(или суммой оцен
ﮦ
ки имущества, получен
ﮦ
н
ﮦ
ого безвозмездн
ﮦ
о либо выявлен
ﮦ
н
ﮦ
ого в
р
ﮦ
езультате ин
ﮦ
вен
ﮦ
тар
ﮦ
изации), соор
ﮦ
ужен
ﮦ
ием, изготовлен
ﮦ
ием, доставкой и
доведен
ﮦ
ием до состоян
ﮦ
ия, пр
ﮦ
игодн
ﮦ
ого для использован
ﮦ
ия, за мин
ﮦ
усом сумм
Н
ﮦ
ДС и акцизов, кр
ﮦ
оме случаев, пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ых закон
ﮦ
одательством
5
.
Помимо этого, главой 25 Н
ﮦ
алогового кодекса Р
ﮦ
Ф р
ﮦ
егламен
ﮦ
тир
ﮦ
уются:
а) пор
ﮦ
ядок опр
ﮦ
еделен
ﮦ
ия стоимости амор
ﮦ
тизир
ﮦ
уемого имущества;
5
Гарифуллина, А. А. Различные подходы к определению понятий «основные средства», их «оценка» и
«амортизация»/ А.А. Гарифулина // Молодой ученый. - 2018. - №7. - С. 324-327
13
б) особен
ﮦ
н
ﮦ
ости включен
ﮦ
ия амор
ﮦ
тизир
ﮦ
уемого имущества в состав
амор
ﮦ
тизацион
ﮦ
н
ﮦ
ых гр
ﮦ
упп (подгр
ﮦ
упп);
в) пор
ﮦ
ядок р
ﮦ
асчета сумм амор
ﮦ
тизации – с пр
ﮦ
имен
ﮦ
ен
ﮦ
ием лин
ﮦ
ейн
ﮦ
ого и
н
ﮦ
елин
ﮦ
ейн
ﮦ
ого метода н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации;
г) пор
ﮦ
ядок пр
ﮦ
имен
ﮦ
ен
ﮦ
ия повышающих и пон
ﮦ
ижающих коэффициен
ﮦ
тов к
н
ﮦ
ор
ﮦ
ме амор
ﮦ
тизации и др
ﮦ
угие особен
ﮦ
н
ﮦ
ости учета осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Федер
ﮦ
альн
ﮦ
ым закон
ﮦ
ом «О бухгалтер
ﮦ
ском учете»
6
устан
ﮦ
овлен
ﮦ
ы един
ﮦ
ые тр
ﮦ
ебован
ﮦ
ия к бухгалтер
ﮦ
скому учету, в том числе
бухгалтер
ﮦ
ской (фин
ﮦ
ан
ﮦ
совой) отчетн
ﮦ
ости, а также создан
ﮦ
ие пр
ﮦ
авового
механ
ﮦ
изма р
ﮦ
егулир
ﮦ
ован
ﮦ
ия бухгалтер
ﮦ
ского учета.
В число осн
ﮦ
овн
ﮦ
ых докумен
ﮦ
тов н
ﮦ
ор
ﮦ
мативн
ﮦ
ого ур
ﮦ
овн
ﮦ
я, опр
ﮦ
еделяющих
пор
ﮦ
ядок веден
ﮦ
ия учета осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, входят:
Положен
ﮦ
ие по веден
ﮦ
ию бухгалтер
ﮦ
ского учета и бухгалтер
ﮦ
ской отчетн
ﮦ
ости
в Р
ﮦ
оссийской Федер
ﮦ
ации, утвер
ﮦ
жден
ﮦ
н
ﮦ
ое Пр
ﮦ
иказом Мин
ﮦ
фин
ﮦ
а Р
ﮦ
Ф
7
, котор
ﮦ
ое
содер
ﮦ
жит опр
ﮦ
еделен
ﮦ
ие пор
ﮦ
ядка ор
ﮦ
ган
ﮦ
изации и веден
ﮦ
ия бухгалтер
ﮦ
ского учета,
составлен
ﮦ
ия и пр
ﮦ
едставлен
ﮦ
ия бухгалтер
ﮦ
ской отчетн
ﮦ
ости и пр
ﮦ
авила оцен
ﮦ
ки
статей дан
ﮦ
н
ﮦ
ой отчетн
ﮦ
ости.
Положение по бухгалтерскому учету «Учетн
ﮦ
ая политика ор
ﮦ
ган
ﮦ
изации»
(ПБУ 1/2008), утвер
ﮦ
жден
ﮦ
н
ﮦ
ое Пр
ﮦ
иказом Мин
ﮦ
фин
ﮦ
а Р
ﮦ
Ф, котор
ﮦ
ое содер
ﮦ
жит
ин
ﮦ
фор
ﮦ
мацию о пор
ﮦ
ядке утвер
ﮦ
жден
ﮦ
ия р
ﮦ
абочего план
ﮦ
а счетов бухгалтер
ﮦ
ского
учета, фор
ﮦ
мах пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов и р
ﮦ
егистр
ﮦ
ов бухгалтер
ﮦ
ского учета,
пор
ﮦ
ядке пр
ﮦ
оведен
ﮦ
ия ин
ﮦ
вен
ﮦ
тар
ﮦ
изации, пр
ﮦ
авилах докумен
ﮦ
тообор
ﮦ
ота и пор
ﮦ
ядке
кон
ﮦ
тр
ﮦ
оля за хозяйствен
ﮦ
н
ﮦ
ыми опер
ﮦ
ациями, в том числе пр
ﮦ
имен
ﮦ
ительн
ﮦ
о и к
осн
ﮦ
овн
ﮦ
ым ср
ﮦ
едствам.
8
6
Федеральный закон от 06.12.2011 N 402-ФЗ (ред. от 26.07.2019) "О бухгалтерском учете" [Электронный
ресурс] / КонсультантПлюс. – 1999-2019. – Электрон. дан. – Режим доступа: http://www.base.consultant.ru (дата
обращения: 10.10.2019).
7
Приказ Минфина России от 29.07.1998 N 34н (ред. от 11.04.2018) "Об утверждении Положения по ведению
бухгалтерского учета и бухгалтерской отчетности в Российской Федерации" (Зарегистрировано в Минюсте
России 27.08.1998 N 1598)
8
Приказ Минфина России от 06.10.2008 N 106н (ред. от 28.04.2017) "Об утверждении положений по
бухгалтерскому учету" (вместе с "Положением по бухгалтерскому учету "Учетная политика организации" (ПБУ
1/2008)", "Положением по бухгалтерскому учету "Изменения оценочных значений" (ПБУ 21/2008)")
(Зарегистрировано в Минюсте России 27.10.2008 N 12522) [Электронный ресурс] / КонсультантПлюс. – 1999-
2019. – Электрон. дан. – Режим доступа: http://www.base.consultant.ru (дата обращения: 10.10.2019).
14
Положен
ﮦ
ие по бухгалтер
ﮦ
скому учету «Учет осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств» (ПБУ
6/01)
9
, котор
ﮦ
ое устан
ﮦ
авливает осн
ﮦ
овн
ﮦ
ые пр
ﮦ
авила фор
ﮦ
мир
ﮦ
ован
ﮦ
ия в
бухгалтер
ﮦ
ском учете ин
ﮦ
фор
ﮦ
мации об осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едствах и содер
ﮦ
жит ключевые
момен
ﮦ
ты об условиях пр
ﮦ
ин
ﮦ
ятия активов в качестве осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, ср
ﮦ
оках
полезн
ﮦ
ого использован
ﮦ
ия, оцен
ﮦ
ке, амор
ﮦ
тизации, восстан
ﮦ
овлен
ﮦ
ии, выбытии и
р
ﮦ
аскр
ﮦ
ытии ин
ﮦ
фор
ﮦ
мации об объектах осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств в бухгалтер
ﮦ
ской
отчетн
ﮦ
ости.
Бухгалтер
ﮦ
ский учет опер
ﮦ
аций с осн
ﮦ
овн
ﮦ
ыми ср
ﮦ
едствами в отдельн
ﮦ
ых
случаях р
ﮦ
егламен
ﮦ
тир
ﮦ
уется:
Положен
ﮦ
ием по бухгалтер
ﮦ
скому учету «Учет договор
ﮦ
ов стр
ﮦ
оительн
ﮦ
ого
подр
ﮦ
яда» (ПБУ 2/2008), котор
ﮦ
ым устан
ﮦ
авливаются особен
ﮦ
н
ﮦ
ости пор
ﮦ
ядка
фор
ﮦ
мир
ﮦ
ован
ﮦ
ия пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, создаваемых в
р
ﮦ
езультате капитальн
ﮦ
ого стр
ﮦ
оительства.
Положен
ﮦ
ием по бухгалтер
ﮦ
скому учету «Учет матер
ﮦ
иальн
ﮦ
о-
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых запасов» (ПБУ 5/01) в пун
ﮦ
кте 9 котор
ﮦ
ого кон
ﮦ
кр
ﮦ
етизир
ﮦ
уется
пор
ﮦ
ядок оцен
ﮦ
ки матер
ﮦ
иальн
ﮦ
о-пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых запасов, поступающих в
р
ﮦ
езультате выбытия объектов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Положен
ﮦ
ием по бухгалтер
ﮦ
скому учету «Доходы ор
ﮦ
ган
ﮦ
изации» (ПБУ
9/99)
10
, и Положен
ﮦ
ием по бухгалтер
ﮦ
скому учету «Р
ﮦ
асходы ор
ﮦ
ган
ﮦ
изации» (ПБУ
10/99)
11
, в котор
ﮦ
ых описан пор
ﮦ
ядок пр
ﮦ
изн
ﮦ
ан
ﮦ
ия в учете и отчетн
ﮦ
ости доходов и
р
ﮦ
асходов, возн
ﮦ
икающих в р
ﮦ
езультате выбытия, пер
ﮦ
еоцен
ﮦ
ки и ар
ﮦ
ен
ﮦ
ды осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств.
Положен
ﮦ
ием по бухгалтер
ﮦ
скому учету «Учет р
ﮦ
асходов по займам и
кр
ﮦ
едитам» (ПБУ 15/2008), котор
ﮦ
ым устан
ﮦ
авливаются особен
ﮦ
н
ﮦ
ости пор
ﮦ
ядка
9
Приказ Минфина России от 30.03.2001 N 26н (ред. от 16.05.2016) «Об утверждении Положения по
бухгалтерскому учету «Учет основных средств» ПБУ 6/01» (Зарегистрировано в Минюсте России
28.04.2001 N 2689) [Электронный ресурс] / КонсультантПлюс. – 1999-2019. – Электрон. дан. –Режим доступа:
http://www.base.consultant.ru (дата обращения: 10.10.2019).
10
Приказ Минфина России от 06.05.1999 N 32н (ред. от 06.04.2015) "Об утверждении Положения по
бухгалтерскому учету "Доходы организации" ПБУ 9/99" (Зарегистрировано в Минюсте России 31.05.1999 N
1791) [Электронный ресурс] / КонсультантПлюс. – 1999-2019. – Электрон. дан. – Режим доступа:
http://www.base.consultant.ru (дата обращения: 10.10.2019).
11
Приказ Минфина России от 06.05.1999 N 33н (ред. от 06.04.2015) "Об утверждении Положения по
бухгалтерскому учету "Расходы организации" ПБУ 10/99" (Зарегистрировано в Минюсте России 31.05.1999 N
1790) [Электронный ресурс] / КонсультантПлюс. – 1999-2019. – Электрон. дан. – Режим доступа:
http://www.base.consultant.ru (дата обращения: 10.10.2019).