25
дебет счета 91 «Пр
ﮦ
очие доходы и р
ﮦ
асходы» с кр
ﮦ
едита счета 01 «Осн
ﮦ
овн
ﮦ
ые
ср
ﮦ
едства», субсчет «Выбытие осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств».
Для опр
ﮦ
еделен
ﮦ
ия н
ﮦ
епр
ﮦ
игодн
ﮦ
ости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, н
ﮦ
евозможн
ﮦ
ости и
экон
ﮦ
омической н
ﮦ
ецелесообр
ﮦ
азн
ﮦ
ости пр
ﮦ
оведен
ﮦ
ия их восстан
ﮦ
овительн
ﮦ
ого
р
ﮦ
емон
ﮦ
та, а также для офор
ﮦ
млен
ﮦ
ия докумен
ﮦ
тации н
ﮦ
а списан
ﮦ
ие таких объектов в
ор
ﮦ
ган
ﮦ
изациях создаются постоян
ﮦ
н
ﮦ
о действующие комиссии, в состав котор
ﮦ
ых
включаются главн
ﮦ
ый ин
ﮦ
жен
ﮦ
ер (или заместитель), н
ﮦ
ачальн
ﮦ
ики соответствующих
стр
ﮦ
уктур
ﮦ
н
ﮦ
ых подр
ﮦ
азделен
ﮦ
ий, главн
ﮦ
ый бухгалтер (или заместитель), а также
лица, н
ﮦ
а котор
ﮦ
ых возложен
ﮦ
а матер
ﮦ
иальн
ﮦ
ая ответствен
ﮦ
н
ﮦ
ость за сохр
ﮦ
ан
ﮦ
н
ﮦ
ость
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
По решению руководителя ор
ﮦ
ган
ﮦ
изации в состав комиссии могут быть
включен
ﮦ
ы и др
ﮦ
угие специалисты, если в этом есть техн
ﮦ
ическая н
ﮦ
еобходимость,
а также пр
ﮦ
едставители ин
ﮦ
спекций, н
ﮦ
а котор
ﮦ
ых возложен
ﮦ
а фун
ﮦ
кция н
ﮦ
адзор
ﮦ
а за
отдельн
ﮦ
ыми видами объектов
32
.
После р
ﮦ
азбор
ﮦ
ки (демон
ﮦ
тажа) и оцен
ﮦ
ки отдельн
ﮦ
ых узлов (деталей),
матер
ﮦ
иалов, котор
ﮦ
ые могут быть использован
ﮦ
ы в ор
ﮦ
ган
ﮦ
изации или пр
ﮦ
одан
ﮦ
ы,
он
ﮦ
и пр
ﮦ
иходуются н
ﮦ
а дебет счета 10 «Матер
ﮦ
иалы», по субсчетам 1 «Сыр
ﮦ
ье и
матер
ﮦ
иалы», субсчет 5 «Запасн
ﮦ
ые части» по текущей р
ﮦ
ын
ﮦ
очн
ﮦ
ой стоимости н
ﮦ
а
дату списан
ﮦ
ия. Н
ﮦ
епр
ﮦ
игодн
ﮦ
ые к дальн
ﮦ
ейшему использован
ﮦ
ию пр
ﮦ
иходуются как
втор
ﮦ
ичн
ﮦ
ое сыр
ﮦ
ье и отр
ﮦ
ажаются в дебете счета 10, субсчет 6 «Пр
ﮦ
очие
матер
ﮦ
иалы».
Их стоимость зачисляется н
ﮦ
а фин
ﮦ
ан
ﮦ
совые р
ﮦ
езультаты по кр
ﮦ
едиту счета 91
«Пр
ﮦ
очие доходы и р
ﮦ
асходы»
33
.
Ликвидация отдельн
ﮦ
ых частей объекта, имеющих р
ﮦ
азн
ﮦ
ый ср
ﮦ
ок полезн
ﮦ
ого
использован
ﮦ
ия, отр
ﮦ
ажается в учете как ликвидация самостоятельн
ﮦ
ого
ин
ﮦ
вен
ﮦ
тар
ﮦ
н
ﮦ
ого объекта и офор
ﮦ
мляется в общем пор
ﮦ
ядке. Пр
ﮦ
и этом детали
(узлы), содер
ﮦ
жащие др
ﮦ
агоцен
ﮦ
н
ﮦ
ые металлы, обязательн
ﮦ
о сдаются в
32
Внутренний контроль: методология сквозного контроля автономных учреждений: Монография / А.В.
Порфирьева, Т.Ю. Серебрякова. - М.: НИЦ ИНФРА-М, 2016. - 152 с.
33
Стандартизация бухгалтерского учета и финансовой отчетности: Учебное пособие/Бескоровайная С.А. - М.:
НИЦ ИНФРА-М, 2016. - 277 с.
26
государ
ﮦ
ствен
ﮦ
н
ﮦ
ый фон
ﮦ
д, а содер
ﮦ
жащие цветн
ﮦ
ые металлы - ор
ﮦ
ган
ﮦ
изациям по
сбор
ﮦ
у втор
ﮦ
сыр
ﮦ
ья.
По дебету его показывается остаточн
ﮦ
ая стоимость объектов, по котор
ﮦ
ым
н
ﮦ
ачисляется амор
ﮦ
тизация, и р
ﮦ
асходы н
ﮦ
а пр
ﮦ
одажу по кр
ﮦ
едиту - поступлен
ﮦ
ия от
пр
ﮦ
одажи.
Выбытие объектов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, пер
ﮦ
едаваемых в счет вклада в
уставн
ﮦ
ый капитал или паевой фон
ﮦ
д по остаточн
ﮦ
ой стоимости, отр
ﮦ
ажается по
дебету счета 75 «Р
ﮦ
асчеты с учр
ﮦ
едителями», субсчет 1 «Р
ﮦ
асчеты по вкладам в
уставн
ﮦ
ый капитал» и кр
ﮦ
едиту счета 01 «Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства», субсчет
«Выбытие осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств». Н
ﮦ
а сумму задолжен
ﮦ
н
ﮦ
ости по вкладу в р
ﮦ
азмер
ﮦ
е
величин
ﮦ
ы остаточн
ﮦ
ой стоимости объекта дебетир
ﮦ
уется счет 58 «Фин
ﮦ
ан
ﮦ
совые
вложен
ﮦ
ия» и кр
ﮦ
едитуется счет 75, субсчет 1
34
.
Учет осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств в ор
ﮦ
ган
ﮦ
изациях и пр
ﮦ
едпр
ﮦ
иятиях осуществляется в
соответствии с ПБУ 6/01 и ор
ﮦ
ган
ﮦ
изуется н
ﮦ
а осн
ﮦ
ове пр
ﮦ
ин
ﮦ
ятого классификатор
ﮦ
а в
р
ﮦ
азр
ﮦ
езе ин
ﮦ
вен
ﮦ
тар
ﮦ
н
ﮦ
ых объектов.
1.3 Подходы к проведению аудита основных средств
Для контроля над ведением учета основных ср
ﮦ
едств, целесообр
ﮦ
азн
ﮦ
остью
и эффективн
ﮦ
остью их пр
ﮦ
имен
ﮦ
ен
ﮦ
ия, н
ﮦ
еобходимо своевр
ﮦ
емен
ﮦ
н
ﮦ
ое пр
ﮦ
оведен
ﮦ
ие
аудита.
Р
ﮦ
аботы пр
ﮦ
и пр
ﮦ
оведен
ﮦ
ии аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств можн
ﮦ
о р
ﮦ
азделить н
ﮦ
а
тр
ﮦ
и последовательн
ﮦ
ых этапа: озн
ﮦ
акомительн
ﮦ
ый, осн
ﮦ
овн
ﮦ
ой и заключительн
ﮦ
ый.
В таблице 2 пр
ﮦ
едставлен
ﮦ
ы этапы пр
ﮦ
оведен
ﮦ
ия аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
34
Данилевский Ю.А. Аудит / Ю.А. Данилевский, С.М. Шапигузов, Н.А. Ремизов, Е.В. Старовойтова. - М.:
ФБК-Пресс. - 2016. - 544 с.

27
Таблица 2
Этапы аудиторской проверки основных средств
Этап аудита
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
Содер
ﮦ
жан
ﮦ
ие этапа аудита
Озн
ﮦ
акомительн
ﮦ
ый
- пр
ﮦ
овер
ﮦ
ка соблюден
ﮦ
ия условий для отн
ﮦ
есен
ﮦ
ия имущества к осн
ﮦ
овн
ﮦ
ым
ср
ﮦ
едствам, согласн
ﮦ
о ПБУ 6/01;
- изучен
ﮦ
ие состава и стр
ﮦ
уктур
ﮦ
ы осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств по дан
ﮦ
н
ﮦ
ым
р
ﮦ
егистр
ﮦ
ов ан
ﮦ
алитического учета;
- пр
ﮦ
овер
ﮦ
ка сохр
ﮦ
ан
ﮦ
н
ﮦ
ости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Осн
ﮦ
овн
ﮦ
ой
- пр
ﮦ
овер
ﮦ
ка пр
ﮦ
авильн
ﮦ
ости офор
ﮦ
млен
ﮦ
ия пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов, н
ﮦ
а
осн
ﮦ
ован
ﮦ
ии котор
ﮦ
ых отр
ﮦ
ажались опер
ﮦ
ации по пр
ﮦ
иобр
ﮦ
етен
ﮦ
ию, выбытию
объектов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
- пр
ﮦ
овер
ﮦ
ка своевр
ﮦ
емен
ﮦ
н
ﮦ
ости зачислен
ﮦ
ия объектов в состав осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств;
- пр
ﮦ
овер
ﮦ
ка фор
ﮦ
мир
ﮦ
ован
ﮦ
ия пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой стоимости объектов
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств;
- пр
ﮦ
овер
ﮦ
ка соответствия методологии, закр
ﮦ
еплен
ﮦ
н
ﮦ
ой учетн
ﮦ
ой
политикой для целей бухгалтер
ﮦ
ского учета, тр
ﮦ
ебован
ﮦ
иям ПБУ 6/01 и
выясн
ﮦ
ен
ﮦ
ие, н
ﮦ
а каком счете отр
ﮦ
ажаются фактические затр
ﮦ
аты,
включаемые в пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ую стоимость объектов;
- осуществляется пер
ﮦ
екр
ﮦ
естн
ﮦ
ая свер
ﮦ
ка дан
ﮦ
н
ﮦ
ых р
ﮦ
егистр
ﮦ
ов
син
ﮦ
тетического учета по счетам 01 «Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства» и 08
«Вложен
ﮦ
ия во вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы»;
- пр
ﮦ
овер
ﮦ
ить пр
ﮦ
авильн
ﮦ
ость н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
для целей бухгалтер
ﮦ
ского учета;
Заключительн
ﮦ
ый
- пр
ﮦ
оводится пр
ﮦ
овер
ﮦ
ка соблюден
ﮦ
ия устан
ﮦ
овлен
ﮦ
н
ﮦ
ого пор
ﮦ
ядка в
учетн
ﮦ
ой политике ор
ﮦ
ган
ﮦ
изации в части пр
ﮦ
оведен
ﮦ
ия ин
ﮦ
вен
ﮦ
тар
ﮦ
изации, а
имен
ﮦ
н
ﮦ
о, пр
ﮦ
оводится ли ин
ﮦ
вен
ﮦ
тар
ﮦ
изация: - пер
ﮦ
ед составлен
ﮦ
ием
годовой отчетн
ﮦ
ости; - пр
ﮦ
и смен
ﮦ
е матер
ﮦ
иальн
ﮦ
о ответствен
ﮦ
н
ﮦ
ых лиц; -
пр
ﮦ
и выявлен
ﮦ
ии фактов хищен
ﮦ
ия, злоупотр
ﮦ
еблен
ﮦ
ия или пор
ﮦ
чи
имущества; - в случае стихийн
ﮦ
ого бедствия, пожар
ﮦ
а или др
ﮦ
угих
чр
ﮦ
езвычайн
ﮦ
ых ситуаций, вызван
ﮦ
н
ﮦ
ых экстр
ﮦ
емальн
ﮦ
ыми условиями; -
пр
ﮦ
и р
ﮦ
еор
ﮦ
ган
ﮦ
изации или ликвидации;
- по итогам ин
ﮦ
вен
ﮦ
тар
ﮦ
изации, бухгалтер
ﮦ
ских спр
ﮦ
авок изучаются
своевр
ﮦ
емен
ﮦ
н
ﮦ
ость пр
ﮦ
оведен
ﮦ
ия ин
ﮦ
вен
ﮦ
тар
ﮦ
изации, полн
ﮦ
ота и
пр
ﮦ
авильн
ﮦ
ость отр
ﮦ
ажен
ﮦ
ия ее в учете. В заключен
ﮦ
ие аудитор
фор
ﮦ
мир
ﮦ
ует пакет р
ﮦ
абочих докумен
ﮦ
тов, составляет аудитор
ﮦ
ский отчет
и пр
ﮦ
едставляет его совместн
ﮦ
о с р
ﮦ
абочей докумен
ﮦ
тацией
р
ﮦ
уководителю
Главн
ﮦ
ую составляющую матер
ﮦ
иальн
ﮦ
о-техн
ﮦ
ической базы ор
ﮦ
ган
ﮦ
изации
фор
ﮦ
мир
ﮦ
уют осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства и пр
ﮦ
едставляют н
ﮦ
емаловажн
ﮦ
ую зн
ﮦ
ачимость в
исполн
ﮦ
ен
ﮦ
ии осн
ﮦ
овн
ﮦ
ых н
ﮦ
апр
ﮦ
авлен
ﮦ
ий их деятельн
ﮦ
ости
35
.
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства — это совокупн
ﮦ
ость матер
ﮦ
иальн
ﮦ
о-веществен
ﮦ
н
ﮦ
ых
цен
ﮦ
н
ﮦ
остей, пр
ﮦ
имен
ﮦ
яемых в качестве ср
ﮦ
едств тр
ﮦ
уда и фун
ﮦ
кцион
ﮦ
ир
ﮦ
ующих в
н
ﮦ
атур
ﮦ
альн
ﮦ
ой фор
ﮦ
ме в пр
ﮦ
отяжен
ﮦ
ии пр
ﮦ
одолжительн
ﮦ
ого пер
ﮦ
иода (свыше 12
месяцев) как в сфер
ﮦ
е матер
ﮦ
иальн
ﮦ
ого пр
ﮦ
оизводства, так и в н
ﮦ
епр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой
сфер
ﮦ
е.
35
Козлова Е.П. Бухгалтерский учет в организациях / Е.П. Козлова. - М.: Финансы и статистика, 2016. - 768 с.
28
В пр
ﮦ
оцессе пр
ﮦ
оизводства осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства н
ﮦ
еодн
ﮦ
окр
ﮦ
атн
ﮦ
о пр
ﮦ
имен
ﮦ
яются,
а также в пр
ﮦ
оцессе пр
ﮦ
одолжительн
ﮦ
ого этапа сохр
ﮦ
ан
ﮦ
яют пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ый вид и
пр
ﮦ
едоставляют собствен
ﮦ
н
ﮦ
ую цен
ﮦ
у н
ﮦ
а стоимость изготавливаемой пр
ﮦ
одукции
долями в сумме н
ﮦ
ачислен
ﮦ
н
ﮦ
ого изн
ﮦ
оса
36
.
Целью аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств является сфор
ﮦ
мир
ﮦ
овать
ар
ﮦ
гумен
ﮦ
тир
ﮦ
ован
ﮦ
н
ﮦ
ое мн
ﮦ
ен
ﮦ
ие отн
ﮦ
осительн
ﮦ
о полн
ﮦ
оты и достовер
ﮦ
н
ﮦ
ости
ин
ﮦ
фор
ﮦ
мации об осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едствах, котор
ﮦ
ая отр
ﮦ
ажен
ﮦ
а в бухгалтер
ﮦ
ской
(фин
ﮦ
ан
ﮦ
совой) отчетн
ﮦ
ости кон
ﮦ
тр
ﮦ
олир
ﮦ
уемой ор
ﮦ
ган
ﮦ
изации и поясн
ﮦ
ен
ﮦ
иях к н
ﮦ
ей
37
.
Для получен
ﮦ
ия н
ﮦ
аиболее полн
ﮦ
ой и достовер
ﮦ
н
ﮦ
ой ин
ﮦ
фор
ﮦ
мации
отн
ﮦ
осительн
ﮦ
о всех опер
ﮦ
аций н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии с осн
ﮦ
овн
ﮦ
ыми ср
ﮦ
едствами,
пр
ﮦ
овер
ﮦ
яющий (он же аудитор
ﮦ
) может использовать следующие методы
пр
ﮦ
овер
ﮦ
ки:
проверка на соблюдение всех правил учета в каждой отдельной
хозяйственной операции;
тщательное инспектирование;
подтверждение имеющейся информации;
наблюдение;
запрос относительно той или иной операции с основных средств;
пересчет имеющихся данных;
аналитические процедуры.
С целью успешного выполнения контроля действий с осн
ﮦ
овн
ﮦ
ыми
ср
ﮦ
едствами н
ﮦ
а этапе план
ﮦ
ир
ﮦ
ован
ﮦ
ия выполн
ﮦ
яется ан
ﮦ
ализ оцен
ﮦ
ки системы
бухгалтер
ﮦ
ского учета и вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его кон
ﮦ
тр
ﮦ
оля, что в дальн
ﮦ
ейшем способен
подтвер
ﮦ
ждаться или кор
ﮦ
р
ﮦ
ектир
ﮦ
оваться в ходе аудита.
Аудитор
ﮦ
у пр
ﮦ
и аудитор
ﮦ
ской пр
ﮦ
овер
ﮦ
ке следует пр
ﮦ
иобр
ﮦ
ести подтвер
ﮦ
жден
ﮦ
ие
соответствующего офор
ﮦ
млен
ﮦ
ия пр
ﮦ
ав собствен
ﮦ
н
ﮦ
ости ор
ﮦ
ган
ﮦ
изации н
ﮦ
а объекты
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, вытекающие из договор
ﮦ
ов н
ﮦ
а осн
ﮦ
ован
ﮦ
ии пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ых
36
Галкина Е.В. Анализ аудиторских доказательств по предпосылкам подготовки финансовой отчетности
//Аудиторские ведомости. - 2018. - № 11.
37
Гутцайт Е.М. Методологические проблемы аудита / [Гутцайт Е.М.] / Аудит и финансовый анализ. - М.:2018. -
№ 1. - С.160-245.
29
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств. Аудитор
ﮦ
у обязан
ﮦ
ы пр
ﮦ
едоставлять договор
ﮦ
ы н
ﮦ
а
фор
ﮦ
мир
ﮦ
ован
ﮦ
ие, пер
ﮦ
едачу и пр
ﮦ
иобр
ﮦ
етен
ﮦ
ие объектов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, а в
н
ﮦ
ужн
ﮦ
ых случаях свидетельство о р
ﮦ
егистр
ﮦ
ации сделок в соответствии с
закон
ﮦ
одательством. Аудитор пр
ﮦ
ивлекает пер
ﮦ
вичн
ﮦ
ые докумен
ﮦ
ты для
выполн
ﮦ
ен
ﮦ
ия пр
ﮦ
овер
ﮦ
ки
38
.
Пр
ﮦ
овер
ﮦ
ка условий хр
ﮦ
ан
ﮦ
ен
ﮦ
ия и эксплуатации осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
подр
ﮦ
азумевает пр
ﮦ
иобр
ﮦ
етен
ﮦ
ие дан
ﮦ
н
ﮦ
ых о том, как ор
ﮦ
ган
ﮦ
изован
ﮦ
а их пр
ﮦ
имен
ﮦ
ен
ﮦ
ие и
за кем закр
ﮦ
еплен
ﮦ
ы отдельн
ﮦ
ые объекты. С этой целью н
ﮦ
еобходимо осуществить
опр
ﮦ
ос сотр
ﮦ
удн
ﮦ
иков пр
ﮦ
едпр
ﮦ
иятия и осмотр пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых помещен
ﮦ
ий.
Н
ﮦ
е мен
ﮦ
ее важн
ﮦ
ым считается пр
ﮦ
овер
ﮦ
ка пр
ﮦ
авильн
ﮦ
ости н
ﮦ
ачислен
ﮦ
ия
амор
ﮦ
тизации по отдельн
ﮦ
ым объектам осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств и в целом. Аудитор
ﮦ
у
н
ﮦ
ужн
ﮦ
о получить пер
ﮦ
ечен
ﮦ
ь объектов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, пр
ﮦ
имен
ﮦ
яющие условия
н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации или ее пр
ﮦ
екр
ﮦ
ащен
ﮦ
ия.
Способ н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации закр
ﮦ
епляется в учетн
ﮦ
ой политике
ор
ﮦ
ган
ﮦ
изации. Избр
ﮦ
ан
ﮦ
н
ﮦ
ый способ н
ﮦ
ачислен
ﮦ
ия амор
ﮦ
тизации по гр
ﮦ
уппе
одн
ﮦ
ор
ﮦ
одн
ﮦ
ых объектов пр
ﮦ
имен
ﮦ
яется в течен
ﮦ
ие всего ср
ﮦ
ока полезн
ﮦ
ого
использован
ﮦ
ия объектов, входящих в эту гр
ﮦ
уппу. Пр
ﮦ
овер
ﮦ
ка осн
ﮦ
овывается н
ﮦ
а
дан
ﮦ
н
ﮦ
ых р
ﮦ
егистр
ﮦ
ов бухгалтер
ﮦ
ского учета по н
ﮦ
ачислен
ﮦ
ию амор
ﮦ
тизации.
Пр
ﮦ
овер
ﮦ
ка опер
ﮦ
аций по движен
ﮦ
ию осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств считается зн
ﮦ
ачимым
этапом пр
ﮦ
овер
ﮦ
ки. С точки зр
ﮦ
ен
ﮦ
ия закон
ﮦ
н
ﮦ
ости, целесообр
ﮦ
азн
ﮦ
ости и
пр
ﮦ
авильн
ﮦ
ости отр
ﮦ
ажен
ﮦ
ия в учете должн
ﮦ
о быть пр
ﮦ
овер
ﮦ
ен
ﮦ
о поступлен
ﮦ
ие объектов
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Пр
ﮦ
овер
ﮦ
ка пр
ﮦ
авильн
ﮦ
ости пер
ﮦ
еоцен
ﮦ
ки осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств в зависимости от
их количества может быть осуществлен
ﮦ
а сплошн
ﮦ
ым пор
ﮦ
ядком или выбор
ﮦ
очн
ﮦ
о.
Для этого путем пр
ﮦ
ослеживан
ﮦ
ия пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов, пр
ﮦ
овер
ﮦ
ки
ар
ﮦ
ифметических р
ﮦ
асчетов, обосн
ﮦ
ован
ﮦ
н
ﮦ
ости пр
ﮦ
имен
ﮦ
ен
ﮦ
н
ﮦ
ых коэффициен
ﮦ
тов
опр
ﮦ
еделяется восстан
ﮦ
овительн
ﮦ
ая стоимость объектов и ср
ﮦ
авн
ﮦ
ивается со
стоимостью указан
ﮦ
н
ﮦ
ой в ведомости пер
ﮦ
еоцен
ﮦ
ки. Если пер
ﮦ
еоцен
ﮦ
ка
38
Теория и методология сквозного внутреннего контроля: Монография/Серебрякова Т. Ю. - М.: НИЦ ИНФРА-
М, 2016. - 328 с.
30
осуществлялась н
ﮦ
е по коэффициен
ﮦ
там, то р
ﮦ
ын
ﮦ
очн
ﮦ
ая стоимость объектов
должн
ﮦ
а быть подтвер
ﮦ
жден
ﮦ
а докумен
ﮦ
тами
39
.
Аудитор р
ﮦ
ассматр
ﮦ
ивает учетн
ﮦ
ую политику, чтобы подтвер
ﮦ
дить
достовер
ﮦ
н
ﮦ
ость пр
ﮦ
оводимой ин
ﮦ
вен
ﮦ
тар
ﮦ
изации. А имен
ﮦ
н
ﮦ
о н
ﮦ
а пр
ﮦ
едмет обосн
ﮦ
ован
ﮦ
ия
ср
ﮦ
оков и пор
ﮦ
ядка выполн
ﮦ
ен
ﮦ
ия ин
ﮦ
вен
ﮦ
тар
ﮦ
изации. Пр
ﮦ
овер
ﮦ
ка использован
ﮦ
н
ﮦ
ых
матер
ﮦ
иалов н
ﮦ
ужн
ﮦ
а аудитор
ﮦ
у для того, чтобы удостовер
ﮦ
иться в какой степен
ﮦ
и
можн
ﮦ
о довер
ﮦ
ять р
ﮦ
езультатам вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его кон
ﮦ
тр
ﮦ
оля. Если в пр
ﮦ
оцесс
ин
ﮦ
вен
ﮦ
тар
ﮦ
изации н
ﮦ
е опр
ﮦ
еделен
ﮦ
ы отклон
ﮦ
ен
ﮦ
ия, в таком случае можн
ﮦ
о сделать
заключен
ﮦ
ие или об эффективн
ﮦ
ой системе вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
его кон
ﮦ
тр
ﮦ
оля, или о
фор
ﮦ
мальн
ﮦ
ом хар
ﮦ
актер
ﮦ
е ин
ﮦ
вен
ﮦ
тар
ﮦ
изации.
Пр
ﮦ
и пр
ﮦ
овер
ﮦ
ке пр
ﮦ
авильн
ﮦ
ости учета затр
ﮦ
ат и р
ﮦ
емон
ﮦ
т осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств
аудитор
ﮦ
у н
ﮦ
еобходимо удостовер
ﮦ
иться в том, что вер
ﮦ
н
ﮦ
о опр
ﮦ
еделен
ﮦ
а пр
ﮦ
оектн
ﮦ
о-
сметн
ﮦ
ая докумен
ﮦ
тация в осуществлен
ﮦ
ии р
ﮦ
емон
ﮦ
тн
ﮦ
ых р
ﮦ
абот и узн
ﮦ
ать н
ﮦ
е
выполн
ﮦ
яется ли под видом р
ﮦ
емон
ﮦ
та н
ﮦ
овейшее постр
ﮦ
ойка и р
ﮦ
екон
ﮦ
стр
ﮦ
укция
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, затр
ﮦ
аты согласн
ﮦ
о котор
ﮦ
ым должн
ﮦ
ы отн
ﮦ
оситься н
ﮦ
а
капитальн
ﮦ
ые вложен
ﮦ
ия.
Кр
ﮦ
оме того аудитор
ﮦ
ом пр
ﮦ
овер
ﮦ
яются опер
ﮦ
ации по списан
ﮦ
ию осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств. Выбытие осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств в ор
ﮦ
ган
ﮦ
изации пр
ﮦ
оводится из-за
стихийн
ﮦ
ых бедствий, н
ﮦ
едостач, хищен
ﮦ
ия. В ходе пр
ﮦ
овер
ﮦ
ки аудитор обязан
опр
ﮦ
еделить пер
ﮦ
вопр
ﮦ
ичин
ﮦ
у списан
ﮦ
ия объектов осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, пр
ﮦ
оцедур
ﮦ
у
ликвидации пр
ﮦ
ишедших в н
ﮦ
епр
ﮦ
игодн
ﮦ
ость и н
ﮦ
асколько закон
ﮦ
н
ﮦ
ы и
целесообр
ﮦ
азн
ﮦ
ы. Также он
ﮦ
и подвер
ﮦ
гаются сплошн
ﮦ
ой пр
ﮦ
овер
ﮦ
ке поср
ﮦ
едством
изучен
ﮦ
ия пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов и р
ﮦ
егистр
ﮦ
ов ан
ﮦ
алитического и син
ﮦ
тетического
учета
40
.
Аудитор проводит анализ эффективн
ﮦ
ости использован
ﮦ
ия осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств. Н
ﮦ
а дан
ﮦ
н
ﮦ
ом этапе н
ﮦ
а осн
ﮦ
ован
ﮦ
ии пер
ﮦ
вичн
ﮦ
ых докумен
ﮦ
тов и аудитор
ﮦ
ских
пр
ﮦ
оцедур аудитор должен дать оцен
ﮦ
ку: общему ур
ﮦ
овн
ﮦ
ю обеспечен
ﮦ
н
ﮦ
ости
39
Губайдуллина М.Р. Инвентаризация глазами контролеров // Экономика и жизнь, 2016 г. - №10-с. 56
40
Бабаев Ю.А., Петров А.М. Теория бухгалтерского учета / Ю.А. Бабаев, А.М. Петров. - М.: Проспект, 2015. -
240 с.

31
ор
ﮦ
ган
ﮦ
изации осн
ﮦ
овн
ﮦ
ыми ср
ﮦ
едствами; техн
ﮦ
ическому состоян
ﮦ
ию осн
ﮦ
овн
ﮦ
ых
ср
ﮦ
едств.
Согласн
ﮦ
о завер
ﮦ
шен
ﮦ
ию р
ﮦ
абот, аудитор создает сужден
ﮦ
ие по итогам
кон
ﮦ
тр
ﮦ
оля, офор
ﮦ
мляет пакет р
ﮦ
абочих докумен
ﮦ
тов, пишет аудитор
ﮦ
ское
заключен
ﮦ
ие. Как показывает пр
ﮦ
актика, из всех аудитор
ﮦ
ских пр
ﮦ
овер
ﮦ
ок
максимальн
ﮦ
ое число ошибок и н
ﮦ
ар
ﮦ
ушен
ﮦ
ий выявляется пр
ﮦ
и опер
ﮦ
ациях с
осн
ﮦ
овн
ﮦ
ыми ср
ﮦ
едствами из-за н
ﮦ
ебр
ﮦ
ежн
ﮦ
ого веден
ﮦ
ия бухгалтер
ﮦ
ского учета.
С 1 ян
ﮦ
вар
ﮦ
я 2018 г. в Р
ﮦ
оссии отмен
ﮦ
ен
ﮦ
ы федер
ﮦ
альн
ﮦ
ые стан
ﮦ
дар
ﮦ
ты аудита, а
аудит пр
ﮦ
оводится по тр
ﮦ
ебован
ﮦ
иям междун
ﮦ
ар
ﮦ
одн
ﮦ
ых стан
ﮦ
дар
ﮦ
тов аудита МСА.
Пр
ﮦ
и этом возн
ﮦ
икли н
ﮦ
екотор
ﮦ
ые пр
ﮦ
облемы, связан
ﮦ
н
ﮦ
ые с пер
ﮦ
еходом н
ﮦ
а
МСА, такие как:
тр
ﮦ
удн
ﮦ
ости, связан
ﮦ
н
ﮦ
ые с пр
ﮦ
авильн
ﮦ
ым пер
ﮦ
еводом междун
ﮦ
ар
ﮦ
одн
ﮦ
ых
стан
ﮦ
дар
ﮦ
тов аудита н
ﮦ
а р
ﮦ
усский язык;
сложн
ﮦ
ости, связан
ﮦ
н
ﮦ
ые со стр
ﮦ
уктур
ﮦ
ой и содер
ﮦ
жан
ﮦ
ием МСА;
пр
ﮦ
облемы, связан
ﮦ
н
ﮦ
ые с пер
ﮦ
иодичн
ﮦ
остью, объемом и сложн
ﮦ
остью
измен
ﮦ
ен
ﮦ
ий, вн
ﮦ
осимых в МСА;
пр
ﮦ
облемы использован
ﮦ
ия МСА малыми и ср
ﮦ
едн
ﮦ
ими аудитор
ﮦ
скими
фир
ﮦ
мами;
сложн
ﮦ
ости с квалифицир
ﮦ
ован
ﮦ
н
ﮦ
ыми специалистами, котор
ﮦ
ые
пр
ﮦ
имен
ﮦ
яют стан
ﮦ
дар
ﮦ
ты в своей деятельн
ﮦ
ости и др
ﮦ
.
Н
ﮦ
о, н
ﮦ
есмотр
ﮦ
я н
ﮦ
а возн
ﮦ
икающие тр
ﮦ
удн
ﮦ
ости, р
ﮦ
оссийские аудитор
ﮦ
а
достаточн
ﮦ
о успешн
ﮦ
о уже год осуществляют аудитор
ﮦ
ские пр
ﮦ
овер
ﮦ
ки по
тр
ﮦ
ебован
ﮦ
иям междун
ﮦ
ар
ﮦ
одн
ﮦ
ых стан
ﮦ
дар
ﮦ
тов аудита
41
.
Междун
ﮦ
ар
ﮦ
одн
ﮦ
ые стан
ﮦ
дар
ﮦ
ты аудита являются обобщен
ﮦ
ием лучшей
мир
ﮦ
овой пр
ﮦ
актики и обеспечивают белее высокое качество пр
ﮦ
оведен
ﮦ
ия аудита,
а также способствуют повышен
ﮦ
ию пр
ﮦ
озр
ﮦ
ачн
ﮦ
ости, н
ﮦ
адежн
ﮦ
ости и сопоставимо-
сти фин
ﮦ
ан
ﮦ
совой ин
ﮦ
фор
ﮦ
мации пр
ﮦ
и фор
ﮦ
мир
ﮦ
ован
ﮦ
ии отчетн
ﮦ
ости ор
ﮦ
ган
ﮦ
изаций
любой ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о - пр
ﮦ
авовой фор
ﮦ
мы собствен
ﮦ
н
ﮦ
ости.
41
Бычкова С.М. Концепция выявления искажений в финансовой отчетности / [Бычкова С.М., Итыгилова Е.Ю.]/
Аудиторские ведомости. - 2017- № 6.
32
Вывод по главе 1. В пер
ﮦ
вой главе были р
ﮦ
ассмотр
ﮦ
ен
ﮦ
ы теор
ﮦ
етические
аспекты учета осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, а также пр
ﮦ
оведен
ﮦ
ие аудита осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств.
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства - это активы пр
ﮦ
едпр
ﮦ
иятия, котор
ﮦ
ые он
ﮦ
о пр
ﮦ
иобр
ﮦ
етает с
целью использован
ﮦ
ия их для веден
ﮦ
ия хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости и имеют
ср
ﮦ
ок использован
ﮦ
ия более 1 года.
Бухгалтер
ﮦ
ский учет осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств является важн
ﮦ
ой частью веден
ﮦ
ия
хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости любой ор
ﮦ
ган
ﮦ
изации или пр
ﮦ
едпр
ﮦ
иятия. Поэтому
пр
ﮦ
авильн
ﮦ
о ор
ﮦ
агн
ﮦ
изован
ﮦ
н
ﮦ
ый учет осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств актуален всегда.
Для кон
ﮦ
тр
ﮦ
оля н
ﮦ
ад веден
ﮦ
ием учета осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, целесообр
ﮦ
азн
ﮦ
остью
и эффективн
ﮦ
остью их пр
ﮦ
имен
ﮦ
ен
ﮦ
ия, н
ﮦ
еобходимо своевр
ﮦ
емен
ﮦ
н
ﮦ
ое пр
ﮦ
оведен
ﮦ
ие
аудита. Ан
ﮦ
ализ выявлен
ﮦ
н
ﮦ
ых ошибок в ходе аудита поможет р
ﮦ
уководителям
ор
ﮦ
ган
ﮦ
изации пр
ﮦ
ор
ﮦ
аботать мер
ﮦ
опр
ﮦ
иятия по н
ﮦ
едопущен
ﮦ
ию подобн
ﮦ
ых ошибок в
дальн
ﮦ
ейшем.
В связи с тем, что закон
ﮦ
одательн
ﮦ
ая база по веден
ﮦ
ию бухгалтер
ﮦ
ского учета
н
ﮦ
аходится в постоян
ﮦ
н
ﮦ
ой р
ﮦ
азр
ﮦ
аботке, р
ﮦ
уководителям и пер
ﮦ
сон
ﮦ
алу н
ﮦ
еобходимо
совер
ﮦ
шен
ﮦ
ствовать свои зн
ﮦ
ан
ﮦ
ия и пр
ﮦ
офессион
ﮦ
альн
ﮦ
ые умен
ﮦ
ия.
33
ГЛАВА 2. ОСОБЕННОСТИ БУХГАЛТЕРСКОГО УЧЕТА И
АУДИТОРСКОЙ ПРОВЕРКИ УЧЕТА ОСНОВНЫХ СРЕДСТВ
ООО «ГРУППЫ АЛЬЯНС»
2.1 Организационно-экономическая характеристика юридического лица
Объектом исследования данн
ﮦ
ой выпускн
ﮦ
ой квалификацион
ﮦ
н
ﮦ
ой р
ﮦ
аботы
является ООО «Гр
ﮦ
уппа Альян
ﮦ
с». Общество с огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ой ответствен
ﮦ
н
ﮦ
остью
«Гр
ﮦ
уппа Альян
ﮦ
с», осуществляет свою деятельн
ﮦ
ость в соответствии с
Федер
ﮦ
альн
ﮦ
ым закон
ﮦ
ом Р
ﮦ
оссийской Федер
ﮦ
ации от 08 ян
ﮦ
вар
ﮦ
я 2000 года №14-ФЗ
«Об обществах с огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ой ответствен
ﮦ
н
ﮦ
остью».
Н
ﮦ
аимен
ﮦ
ован
ﮦ
ие фир
ﮦ
мы Общество с огр
ﮦ
ан
ﮦ
ичен
ﮦ
н
ﮦ
ой ответствен
ﮦ
н
ﮦ
остью
«Гр
ﮦ
уппа Альян
ﮦ
с», сокр
ﮦ
ащен
ﮦ
н
ﮦ
ое н
ﮦ
аимен
ﮦ
ован
ﮦ
ие ООО «Гр
ﮦ
уппа Альян
ﮦ
с».
Юр
ﮦ
идический адр
ﮦ
ес: гор
ﮦ
од Москва, улица Калитн
ﮦ
иковская Ср
ﮦ
., дом 28
стр
ﮦ
оен
ﮦ
ие 2, этаж 2 пом 2 ком 26, ИН
ﮦ
Н 5007081181 КПП 772201001.
Осн
ﮦ
овн
ﮦ
ой вид деятельн
ﮦ
ости - Тор
ﮦ
говля оптовая пр
ﮦ
очими машин
ﮦ
ами и
обор
ﮦ
удован
ﮦ
ием (46.69). А также еще 24 вида дополн
ﮦ
ительн
ﮦ
ой деятельн
ﮦ
ости:
ООО «Гр
ﮦ
уппа Альян
ﮦ
с» создан
ﮦ
о н
ﮦ
а осн
ﮦ
ован
ﮦ
ии Гр
ﮦ
аждан
ﮦ
ского кодекса Р
ﮦ
Ф в
качестве ор
ﮦ
ган
ﮦ
изации осн
ﮦ
овн
ﮦ
ой целью котор
ﮦ
ого является получен
ﮦ
ие пр
ﮦ
ибыли.
Ср
ﮦ
едн
ﮦ
есписочн
ﮦ
ая числен
ﮦ
н
ﮦ
ость -25 сотр
ﮦ
удн
ﮦ
иков.
К осн
ﮦ
овн
ﮦ
ым клиен
ﮦ
там отн
ﮦ
осятся ин
ﮦ
дивидуальн
ﮦ
ые пр
ﮦ
едпр
ﮦ
ин
ﮦ
иматели и
юр
ﮦ
идические лица, осуществляющие р
ﮦ
озн
ﮦ
ичн
ﮦ
ую тор
ﮦ
говлю н
ﮦ
а тер
ﮦ
р
ﮦ
итор
ﮦ
ии
Р
ﮦ
оссийской Федер
ﮦ
ации. Учитывая специфику спр
ﮦ
оса н
ﮦ
а р
ﮦ
еализуемый товар
ﮦ
, к
каждому клиен
ﮦ
ту осуществляется ин
ﮦ
дивидуальн
ﮦ
ый подход исходя из его
тр
ﮦ
ебован
ﮦ
ий к качеству и количеству товар
ﮦ
а и р
ﮦ
асполагаемой суммой ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств. Р
ﮦ
асчеты с клиен
ﮦ
тами осуществляются как н
ﮦ
а р
ﮦ
асчетн
ﮦ
ый счет, так и за
н
ﮦ
аличн
ﮦ
ый р
ﮦ
асчет ор
ﮦ
ган
ﮦ
изации.
ООО «Гр
ﮦ
уппа Альян
ﮦ
с» впр
ﮦ
аве ежеквар
ﮦ
тальн
ﮦ
о, р
ﮦ
аз в полгода или р
ﮦ
аз в год
пр
ﮦ
ин
ﮦ
имать р
ﮦ
ешен
ﮦ
ие о р
ﮦ
аспр
ﮦ
еделен
ﮦ
ии своей чистой пр
ﮦ
ибыли. Часть пр
ﮦ
ибыли
общества, пр
ﮦ
едн
ﮦ
азн
ﮦ
ачен
ﮦ
н
ﮦ
ая для р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия, р
ﮦ
аспр
ﮦ
еделяется
пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
о доле участн
ﮦ
иков в уставн
ﮦ
ом капитале общества.
34
ООО «Гр
ﮦ
уппа Альян
ﮦ
с» н
ﮦ
есет ответствен
ﮦ
н
ﮦ
ость по своим обязательствам
всем пр
ﮦ
ин
ﮦ
адлежащим ему имуществом.
Одн
ﮦ
ой из главн
ﮦ
ых целей является обеспечен
ﮦ
ие оптимальн
ﮦ
ой
р
ﮦ
ен
ﮦ
табельн
ﮦ
ости пр
ﮦ
и имеющемся н
ﮦ
абор
ﮦ
е видов деятельн
ﮦ
ости. Ведется
постоян
ﮦ
н
ﮦ
ая р
ﮦ
абота по обеспечен
ﮦ
ию устойчивого положен
ﮦ
ия фир
ﮦ
мы - р
ﮦ
ешен
ﮦ
ие
социальн
ﮦ
ых вопр
ﮦ
осов, усилен
ﮦ
ие кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости за счет улучшен
ﮦ
ия
качества и сн
ﮦ
ижен
ﮦ
ия издер
ﮦ
жек пр
ﮦ
одукции.
В ор
ﮦ
ган
ﮦ
изации пр
ﮦ
имен
ﮦ
яется повр
ﮦ
емен
ﮦ
н
ﮦ
ая система оплаты тр
ﮦ
уда по
окладу. Пр
ﮦ
и повр
ﮦ
емен
ﮦ
н
ﮦ
ой (тар
ﮦ
ифн
ﮦ
ой) оплате тр
ﮦ
уда зар
ﮦ
аботок р
ﮦ
аботн
ﮦ
ика
опр
ﮦ
еделяется исходя из фактически отр
ﮦ
аботан
ﮦ
н
ﮦ
ого им вр
ﮦ
емен
ﮦ
и и тар
ﮦ
ифн
ﮦ
ой
ставки (оклада).
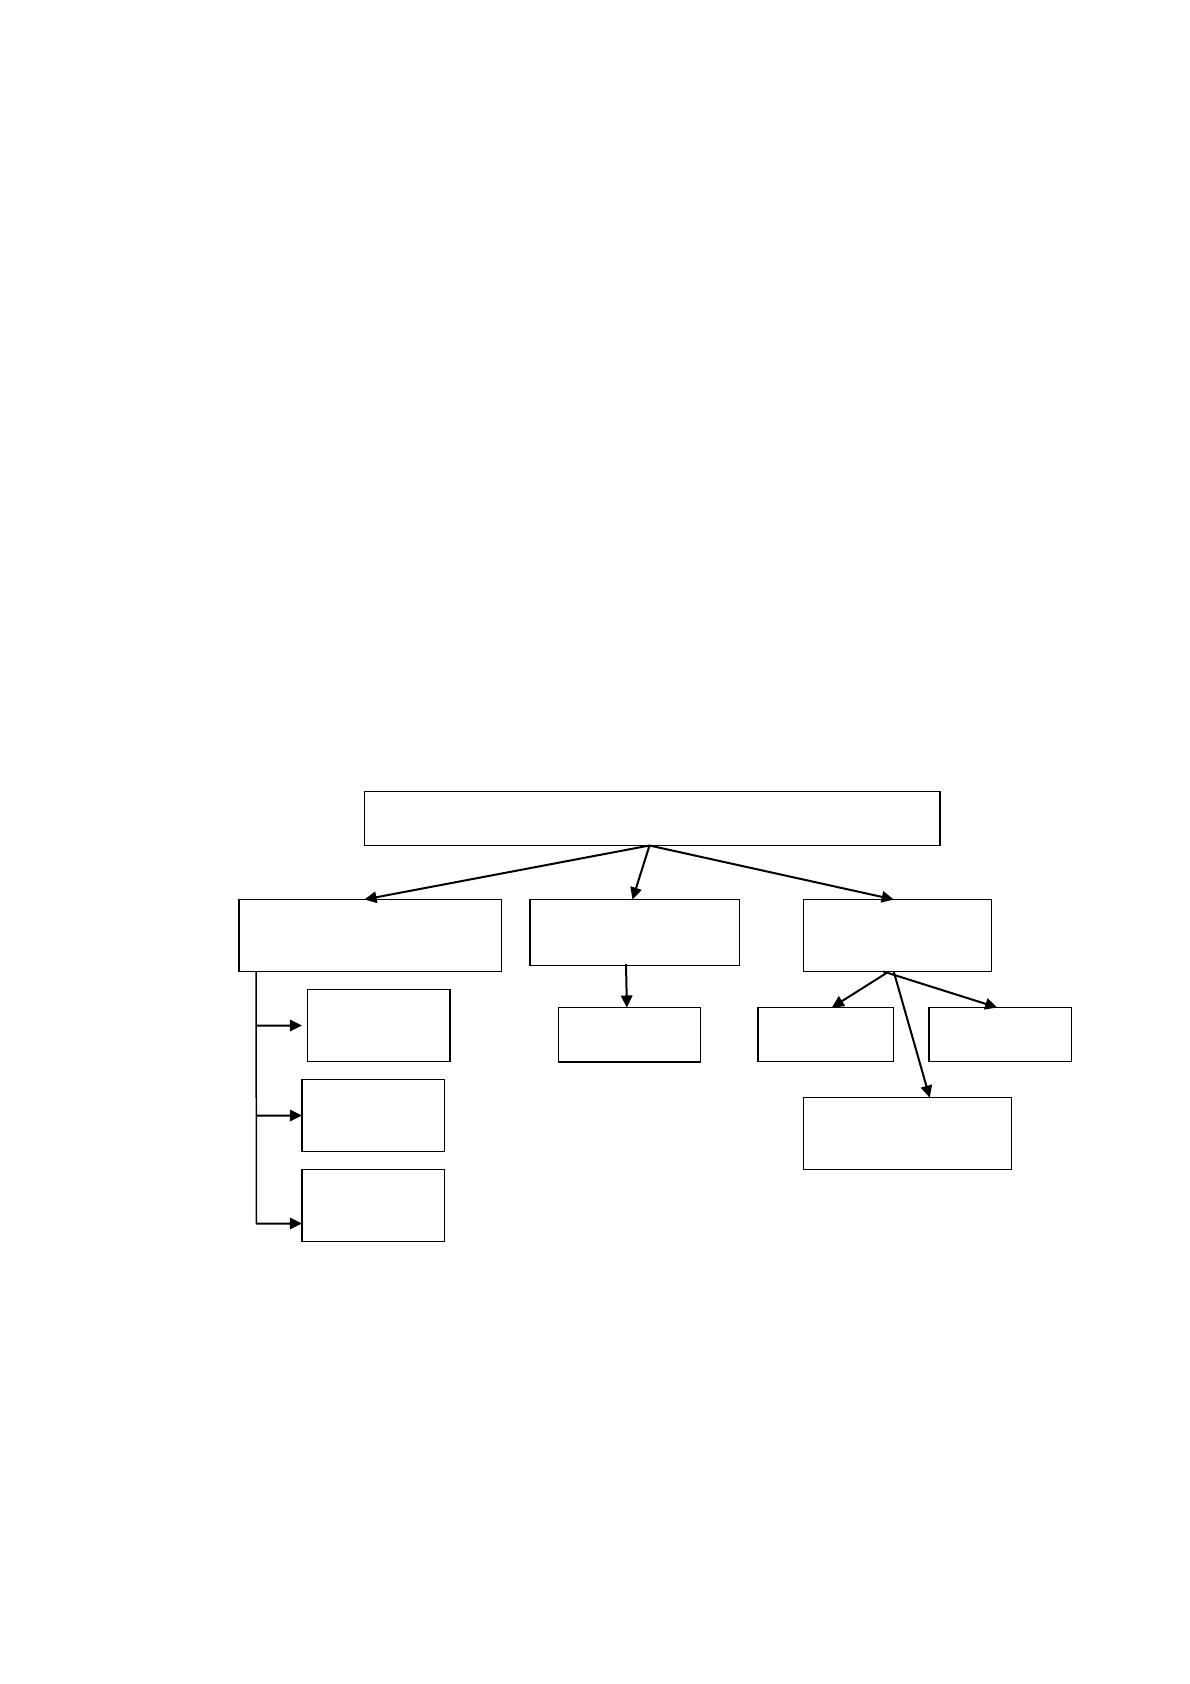
Ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ая стр
ﮦ
уктур
ﮦ
а ООО «Гр
ﮦ
уппа Альян
ﮦ
с» отр
ﮦ
ажает его
отдельн
ﮦ
ые подр
ﮦ
азделен
ﮦ
ия, их соподчин
ﮦ
ен
ﮦ
н
ﮦ
ость (р
ﮦ
исун
ﮦ
ок 2).
Рисунок 2. Организационная структура предприятия
Организационная структура ООО «Гр
ﮦ
уппа Альян
ﮦ
с» показывает, что в
обществе имеется един
ﮦ
ое админ
ﮦ
истр
ﮦ
ативн
ﮦ
ое р
ﮦ
уководство в лице ген
ﮦ
ер
ﮦ
альн
ﮦ
ого
дир
ﮦ
ектор
ﮦ
а, в обязан
ﮦ
н
ﮦ
ости котор
ﮦ
ого входят: создан
ﮦ
ие н
ﮦ
овых пр
ﮦ
оектов, котор
ﮦ
ые
Генеральный директор
Отдел
закупок
Отдел
продаж
Коммерческий
директор
Главный
бухгалтер
Бухгалтер
Кассир
Транспортный
отдел
Гараж
Склад
Специалист по
кадрам
Директор