43
использовать резервы увеличения прочих доходов таких, например как сдача
неиспользуемых помещений в аренду.
Расходы ООО «Смит-Ярцево» классифицируются на расходы от
основной деятельности и прочие расходы. Также предприятие является
плательщиком налога на прибыль. Динамика расходов ООО «Смит-Ярцево»
в 2014-2016гг. представлена в таблице 2.16.
Таблица 2.16
Динамика расходов ООО «Смит-Ярцево» в 2014-2016гг., тыс. руб.
Показатели
2014г.
2015г.
2016г.
Абсолютное
отклонение
Темпы роста, %
2015г.
от
2014г.
2016г.
от
2015г.
2015г.
от
2014г.
2016г.
от
2015г.
Расходы от
основной
деятельности
2097470
1953833
2578219
-143637
624386
93,2
132,0
Прочие расходы
196589
393204
55801
196615
-337403
200,0
14,2
Текущий налог
на прибыль
12644
32957
15034
20313
-17923
260,7
45,6
Итого расходов
2306703
2379994
2649054
73291
269060
103,2
111,3
Динамика расходов ООО «Смит-Ярцево» за последний год
увеличилась на 32%. Среди факторов, влияющих на рост расходов от
основной деятельности можно назвать увеличение материальных затрат.
Прочие расходы снизились к 2015 году на 337 403 тыс. руб. и составили 14%
от 2015 года.
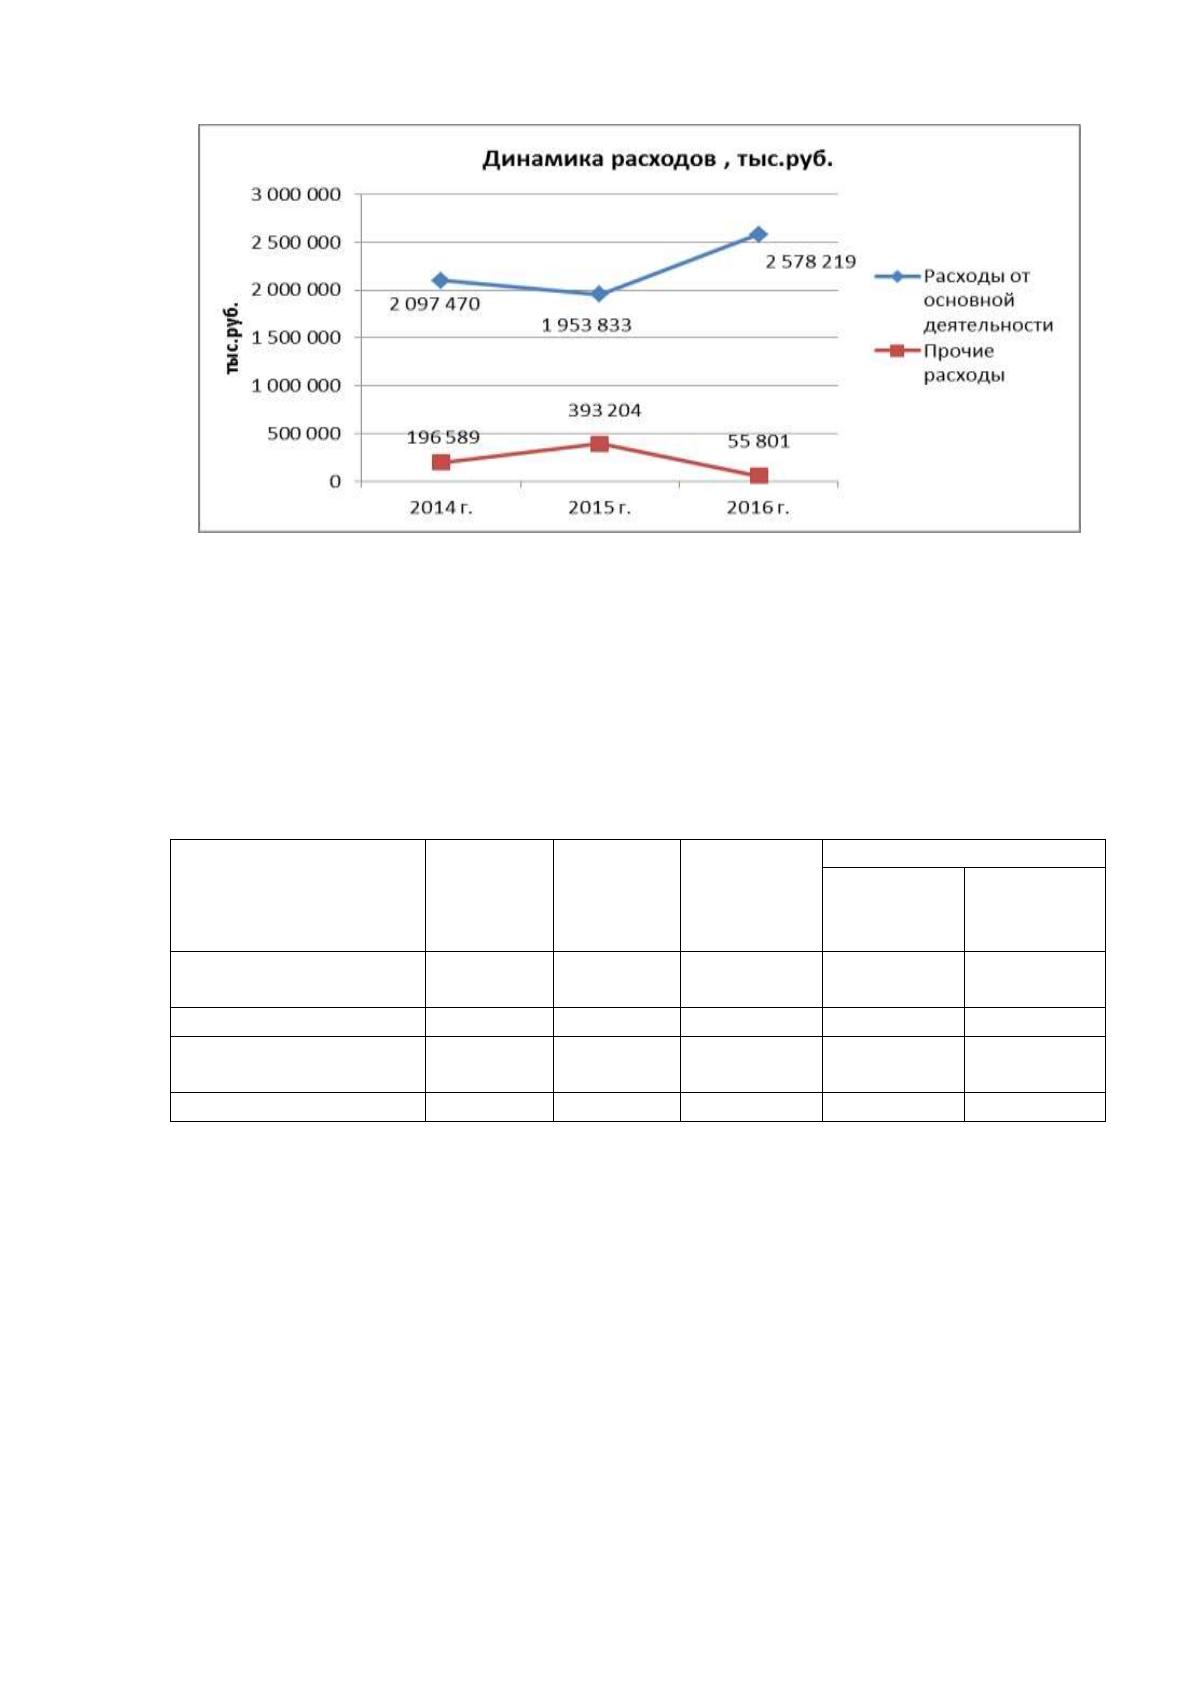
Наглядно динамика расходов ООО «Смит-Ярцево» представлена на
рисунке 2.5.
Сумма текущего налога на прибыль в ООО «Смит-Ярцево» меняется в
зависимости от налогооблагаемой базы, поэтому уменьшение налога на
прибыль в 2016 году (обусловленное снижением разницы между доходами и
расходами предприятия) нельзя назвать положительным моментом в
деятельности организации.
44
Рис.2.5. Динамика расходов ООО «Смит-Ярцево в 2014-2016гг. тыс. руб.
Структура расходов ООО «Смит-Ярцево» в 2014-2016гг. представлена
в таблице 2.17.
Таблица 2.17
Структура расходов ООО «Смит-Ярцево» в 2014-2016гг.,%
Показатели
2014 г.
2015 г.
2016 г.
Абсолютное отклонение
2015г. от
2014г.
2016г. от
2015г.
Расходы от основной
деятельности
90,93
82,09
97,33
-8,84
15,23
Прочие расходы
8,52
16,52
2,11
8,00
-14,41
Текущий налог на
прибыль
0,55
1,38
0,57
0,84
-0,82
Итого расходов
100,00
100,00
100,00
По данным таблицы 2.17 видно, что основная часть расходов ООО
«Смит-Ярцево» представлена расходами от основной деятельности.
Рассмотрим эффективность использования ООО «Смит-Ярцево» своих
средств. Для этого рассчитаем показатели деловой активности, которые
позволят оценить финансовое положение с точки зрения платежеспособности
(См. табл.2.18).
Анализ таблицы 2.18 показал, что средний возраст запасов достаточно
велик 74 дня, хотя и снизился к 2015г. Оборачиваемость дебиторской

45
задолженности очень низкая, составила 2,5 раза, а время ее обращения 146
дней. То есть, чтобы предприятие получило деньги, реализовав свою
продукцию в среднем необходимо 146 дней. Поэтому, чтобы сохранять
платежеспособность, ООО «Смит-Ярцево» должно строго контролировать
дебиторскую задолженность. Но есть и положительные моменты.
Оборачиваемость готовой продукции снизилась и составила 25 дней.
Таблица 2.18
Расчет коэффициентов деловой активности ООО «Смит-Ярцево»
Показатель
2014 г.
2015 г.
2016 г.
Отклонение
2015-
2014
2016-
2015
1. Оборачиваемость активов (раз)
1,49
1,30
1,34
-0,19
0,04
2. Оборачиваемость запасов (раз)
5,46
4,56
4,94
-0,90
0,38
3. Фондоотдача
7,25
6,63
7,48
-0,62
0,85
4. Оборачиваемость дебиторской
задолженности (раз)
3,10
2,64
2,50
-0,46
-0,14
5. Время обращения дебиторской
задолженности (дни)
117,83
138,19
146,11
20,36
7,92
6. Средний возраст запасов
66,88
80,05
73,82
13,17
-6,23
7. Операционный цикл (дни)
184,70
218,24
219,93
33,54
1,69
8. Оборачиваемость готовой продукции
78,24
37,92
25,10
-40,32
-12,82
9. Оборачиваемость оборотного капитала
1,87
1,62
1,64
-0,25
0,02
10. Оборачиваемость собственного
капитала
4,83
4,32
4,92
-0,51
0,60
11. Оборачиваемость общей
задолженности
2,14
1,85
1,84
-0,29
-0,01
12. Оборачиваемость привлеченного
финансового капитала (задолженности по
кредитам)
3,53
2,94
3,02
-0,59
0,08
Ресурсоотдача (оборачиваемость активов) увеличилась в 2016году на
0,04. Тенденция в сторону роста свидетельствует о повышении
эффективности использования экономического потенциала.
Как уже отмечалось, эффективная деятельность предприятия - это
способность предприятия приносить прибыль. Существуют некоторые
соотношения показателей, необходимые для нормального функционирования
предприятия.
46
Рентабельность – это один из показателей, характеризующий
экономическую эффективность работы предприятия. Рентабельность
представляет собой такое использование средств, при котором организация
не только покрывает свои затраты доходами, но и получает прибыль.
В зависимости от того, с чем сравнивать показатель прибыли, можно
выделить три группы показателей для анализа рентабельности предприятия:
1) рентабельность капитала;
2) рентабельность продаж;
3) рентабельность производства.
Рентабельность капитала характеризуется рентабельностью
совокупного капитала и рентабельностью собственного капитала.
Рентабельность продаж - валовой рентабельностью реализованного
продукта, операционной рентабельностью реализованного продукта и чистой
рентабельностью реализованного продукта.
Рентабельность производства - валовой рентабельностью производства
и чистой рентабельностью производства. Эти показатели отражают прибыль
предприятия с каждого рубля, затраченного им на производство продукта.
В отношении всех вышеуказанных показателей желаемой является
положительная динамика. Показатели рентабельности ООО «Смит-Ярцево»
представлены в таблице 2.19.
По результатам таблицы 2.19 видна тенденция снижения всех видов
рентабельности анализируемого предприятия в 2016 году, в то время как в
2015 наблюдался рост рентабельности к 2014 г.
Рентабельность собственного капитала позволяет определить
эффективность использования капитала, инвестированного собственниками
предприятия. R
ROE
показывает, сколько денежных единиц чистой прибыли
заработала каждая единица, вложенная собственниками компании. В 2016
году R
ROE
составила 10%.
Рентабельность продаж по валовой прибыли равна 22%.Таким образом,
можно сделать вывод, что в каждом заработанном рубле содержится 22%
валовой прибыли.
47
Таблица 2.19
Динамика показателей рентабельности ООО «Смит-Ярцево» за 2014-2016гг.
Показатель
Формула расчета
показателя
2014 г.
2015 г.
2016 г.
Абсолютное
отклонение
2015-
2014
2016-
2015
1. Рентабельность
совокупного
капитала (R
ROA
)
R
ROA
= Прибыль до
налогообложения /
Всего источников
средств
2,86
3,73
2,77
0,87
-0,96
2. Рентабельность
собственного
капитала (R
ROE
)
R
ROE
= Чистая
прибыль /
Собственный
капитал
9,30
12,42
10,18
3,11
-2,23
3. Валовая
рентабельности
реализованного
продукта (R
GPM
)
R
GPM
= Валовая
прибыль / Выручка
от реализации
19,84
25,85
21,79
6,02
-4,07
4. Операционная
рентабельность
реализованного
продукта (R
OIM
)
R
OIM
=
Операционная
прибыль / Выручка
от реализации
6,93
9,80
5,69
2,88
-4,12
5. Чистая
рентабельность
реализованного
продукта (R
NPM
)
R
NPM
= Чистая
прибыль / Выручка
от реализации
1,93
2,88
2,07
0,95
-0,81
6. Валовая
рентабельность
производства (R
ПВ
)
R
ПВ
= Валовая
прибыль /
Себестоимость
продукции
24,74
34,87
27,85
10,13
-7,02
7. Чистая
рентабельность
производства (R
ПЧ
)
R
ПЧ
= Чистая
прибыль /
Себестоимость
продукции
2,40
3,88
2,65
1,48
-1,23
Операционная рентабельность продаж в 2016 году равна 6%.Это
значит, что после вычета уплаченных налогов и процентов в каждом рубле
вырученных средств содержится 6% прибыли.
Рентабельность продаж по чистой прибыли в 2016 году составила2%.
Это значит, что в конечном итоге после уплаты всех налогов и процентов, в
каждом заработанном рубле осталось 2 % прибыли.
Валовая рентабельность производства показывает, сколько рублей
валовой прибыли приходится на рубль затрат, которые формируют
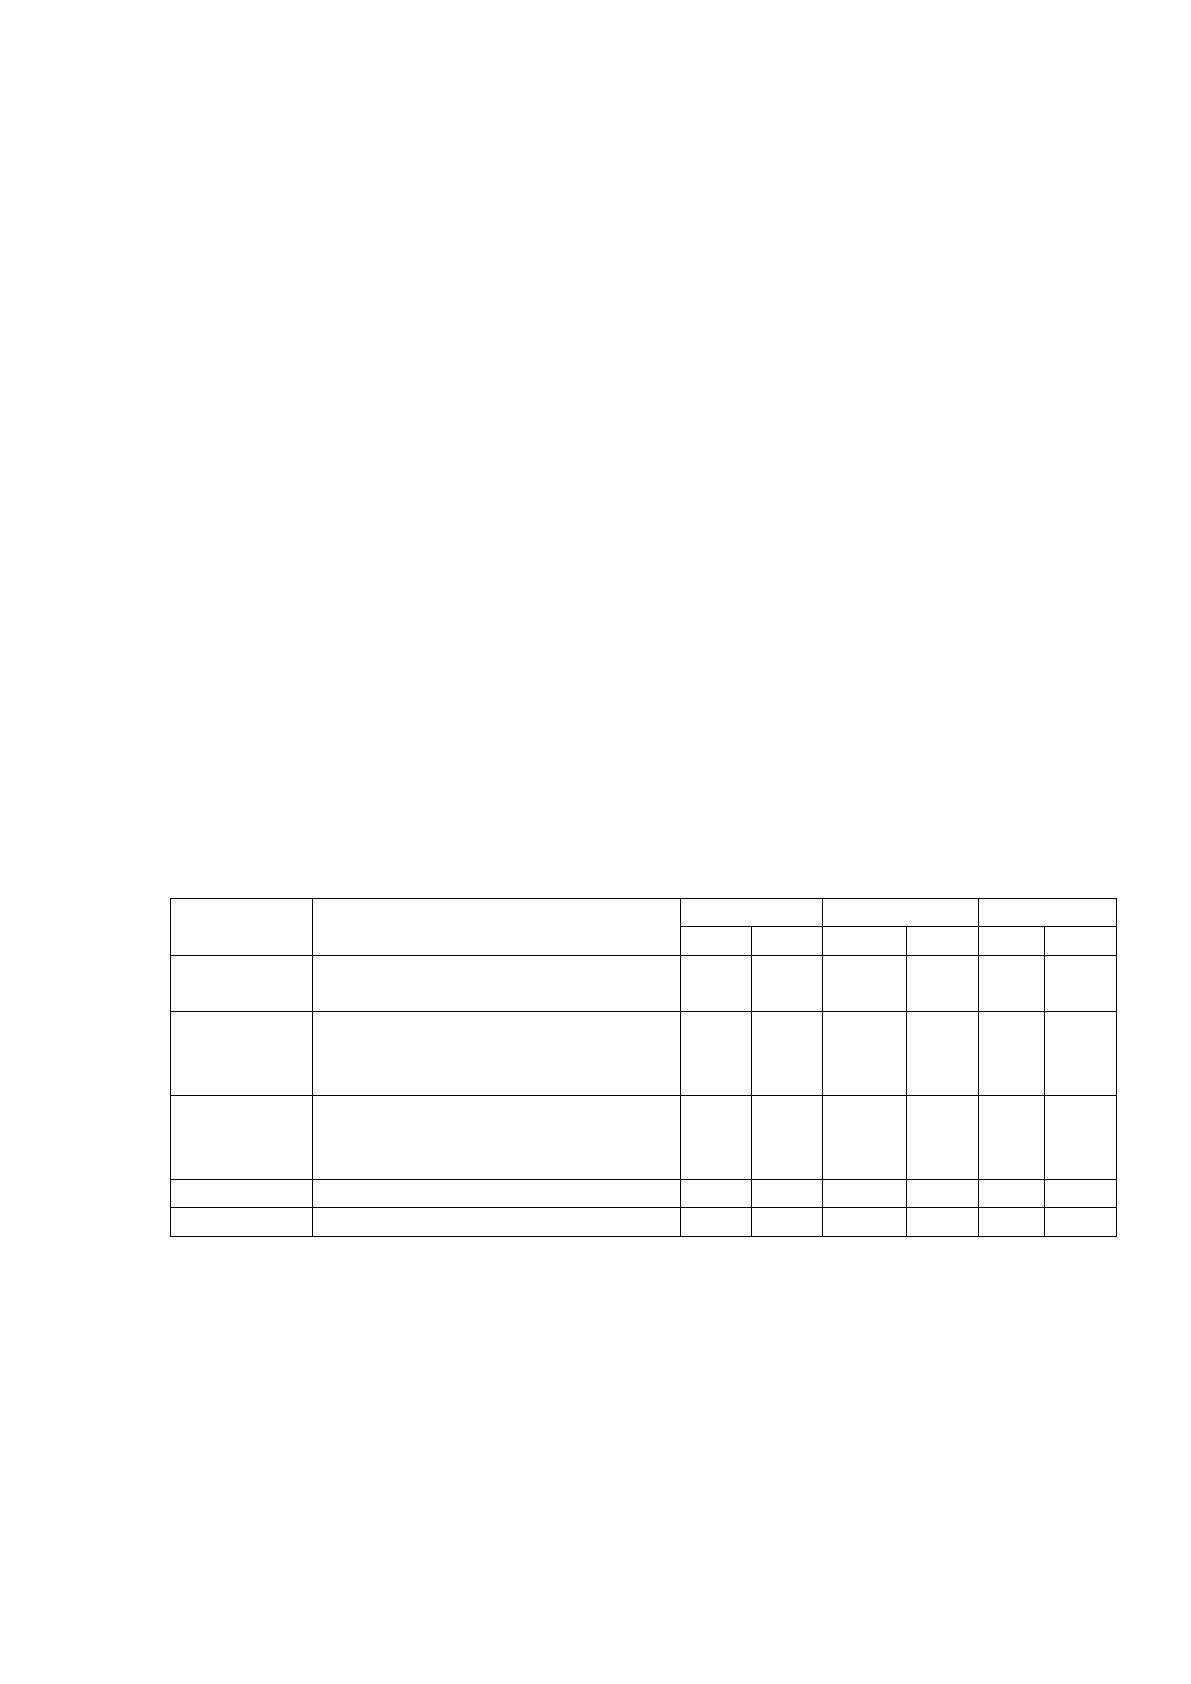
48
себестоимость реализованного продукта. В нашем случае R
ПВ
составила 28%
в 2016 году, что выше 2014 года, но на 7 пунктов ниже 2015 года.
Чистая рентабельность производства отражает, сколько рублей чистой
прибыли приходится на рубль реализованного продукта. R
ПЧ
в 2016 году
составила 3%.
В дополнение к этим расчетам проведем оценку финансового
состояния ООО «Смит-Ярцево» с помощью рейтинговых моделей. Расчет
произведем согласно формул рассмотренных в таблице 1.3 главы 1 данной
выпускной квалификационной работы.
Рейтинговая модель Селезневой – Ионовой.
R=25*N
1
+25*N
2
+20*N
3
+20*N
4
+10*N
5
, (2.3.)
где N
1
-N
5
коэффициенты для расчета рейтингового числа R.
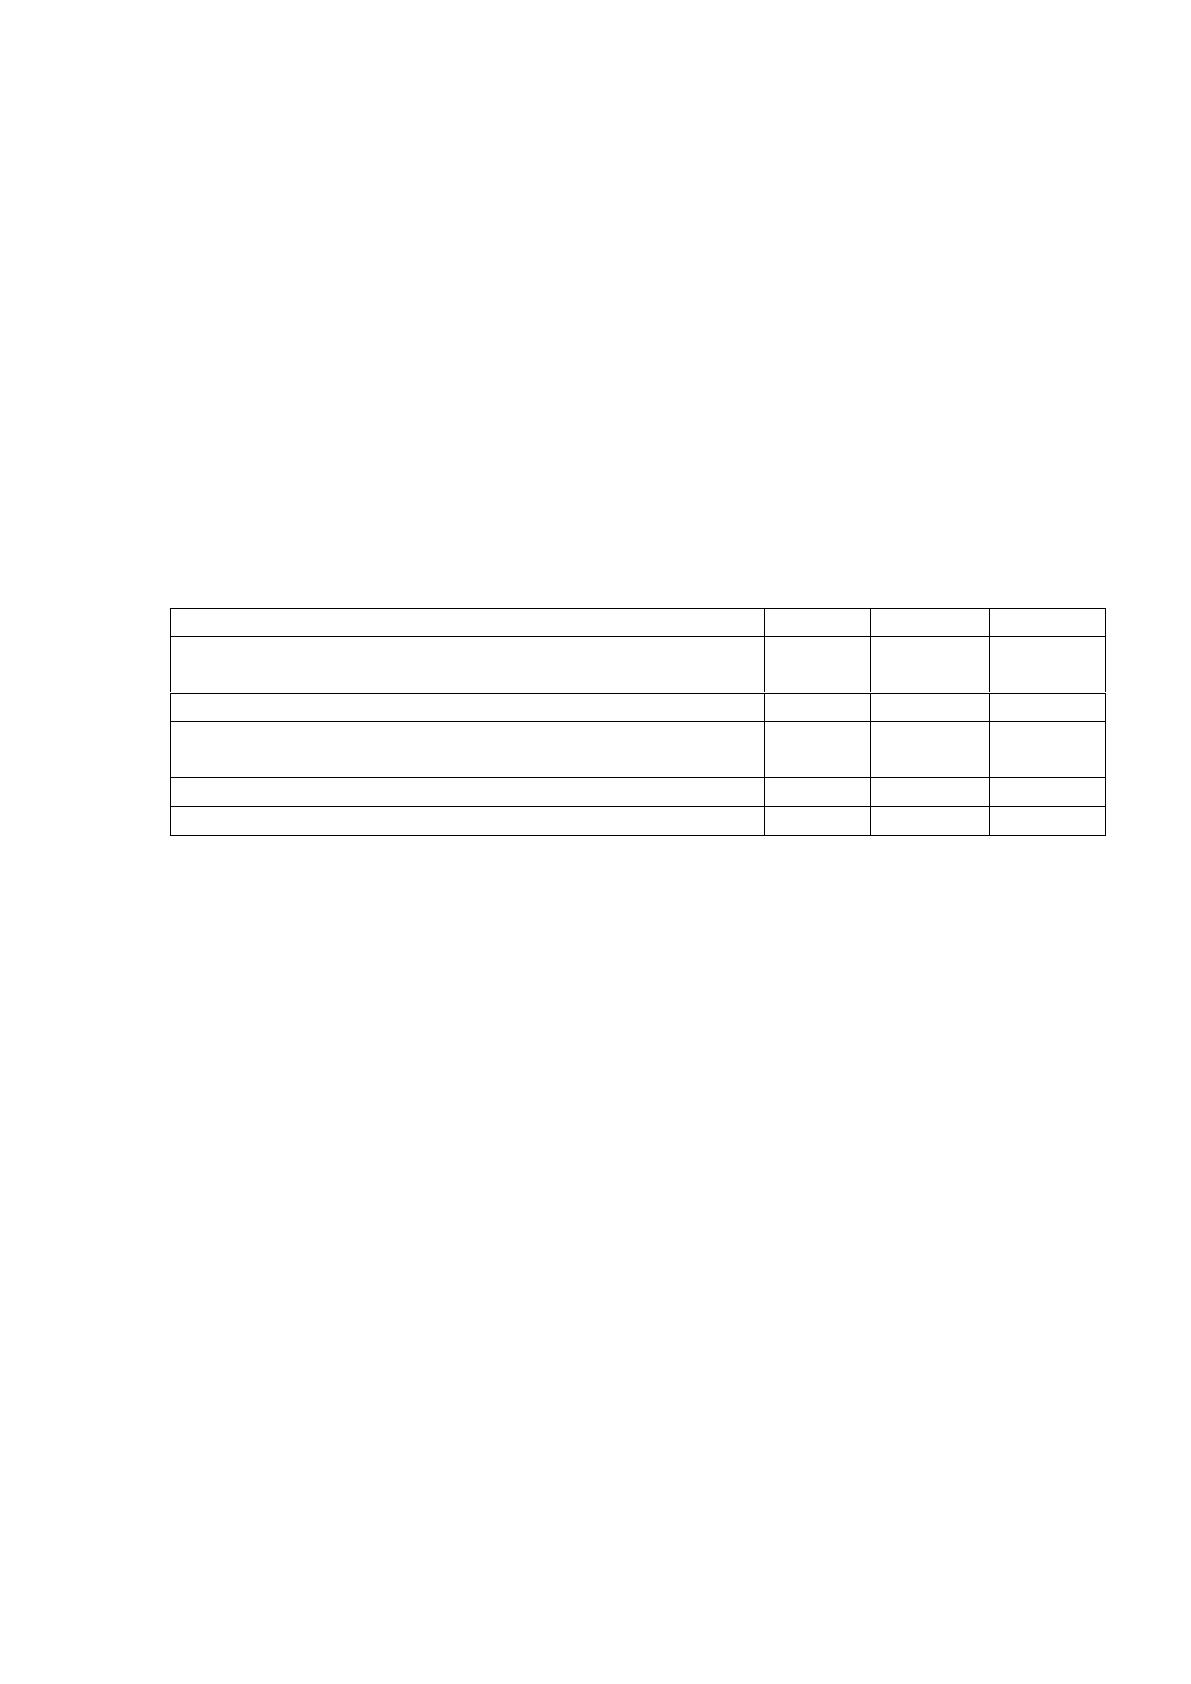
Данные расчетов коэффициентов для удобства сведем в таблицу 2.20.
Таблица 2.20
Расчет коэффициентов для оценки финансового состояния ООО
«Смит-Ярцево» по модели Селезневой - Ионовой
Расчет N
Формула расчета коэффициента
К
2014г.
2015г
2016г
N
K
N
K
N
K
N
1
=К
1
/3
К
1
=Выручка/Средняя величина
запасов
1,82
5,46
1,52
4,56
1,65
4,94
N
2
=К
2
/2
К
2
=Оборотные
активы/Краткосрочные
обязательства
1,64
3,28
1,70
3,40
1,46
2,93
N
3
=К
3
/1
К
3
=Собственный
капитал/(Краткосрочные +
Долгосрочные обязательства)
0,44
0,44
0,42
0,42
0,34
0,34
N
4
=К
4
/0,3
К
4
=Чистая прибыль/Активы
0,09
0,03
0,11
0,03
0,08
0,03
N
5
=К
5
/0,2
К
5
=Чистая прибыль/ Выручка
0,10
0,02
0,14
0,03
0,10
0,02
R
2014
=25*1,82+25*1,64+20*0,44+20*0,09+10*0,10=98,13
R
2015
=25*1,52+25*1,7+20*0,42+20*0,11+10*0,14=92,64
R
2016
=25*1,65+25*1,46+20*0,34+20*0,08+10*0,10=87,28

49
В нашем случае R<100, следовательно, предприятие финансово
неустойчиво и необходимо произвести белее детально исследование
финансов ООО «Смит-Ярцево» для определения узких мест.
Рейтинговая модель Сайфулина – Кадыкова.
R=2*К
1
+0,1*К
2
+0,08*К
3
+0,45*К
4
+К
5
, (2.4.)
где К
1
-К
5
коэффициенты для расчета рейтингового числа R.
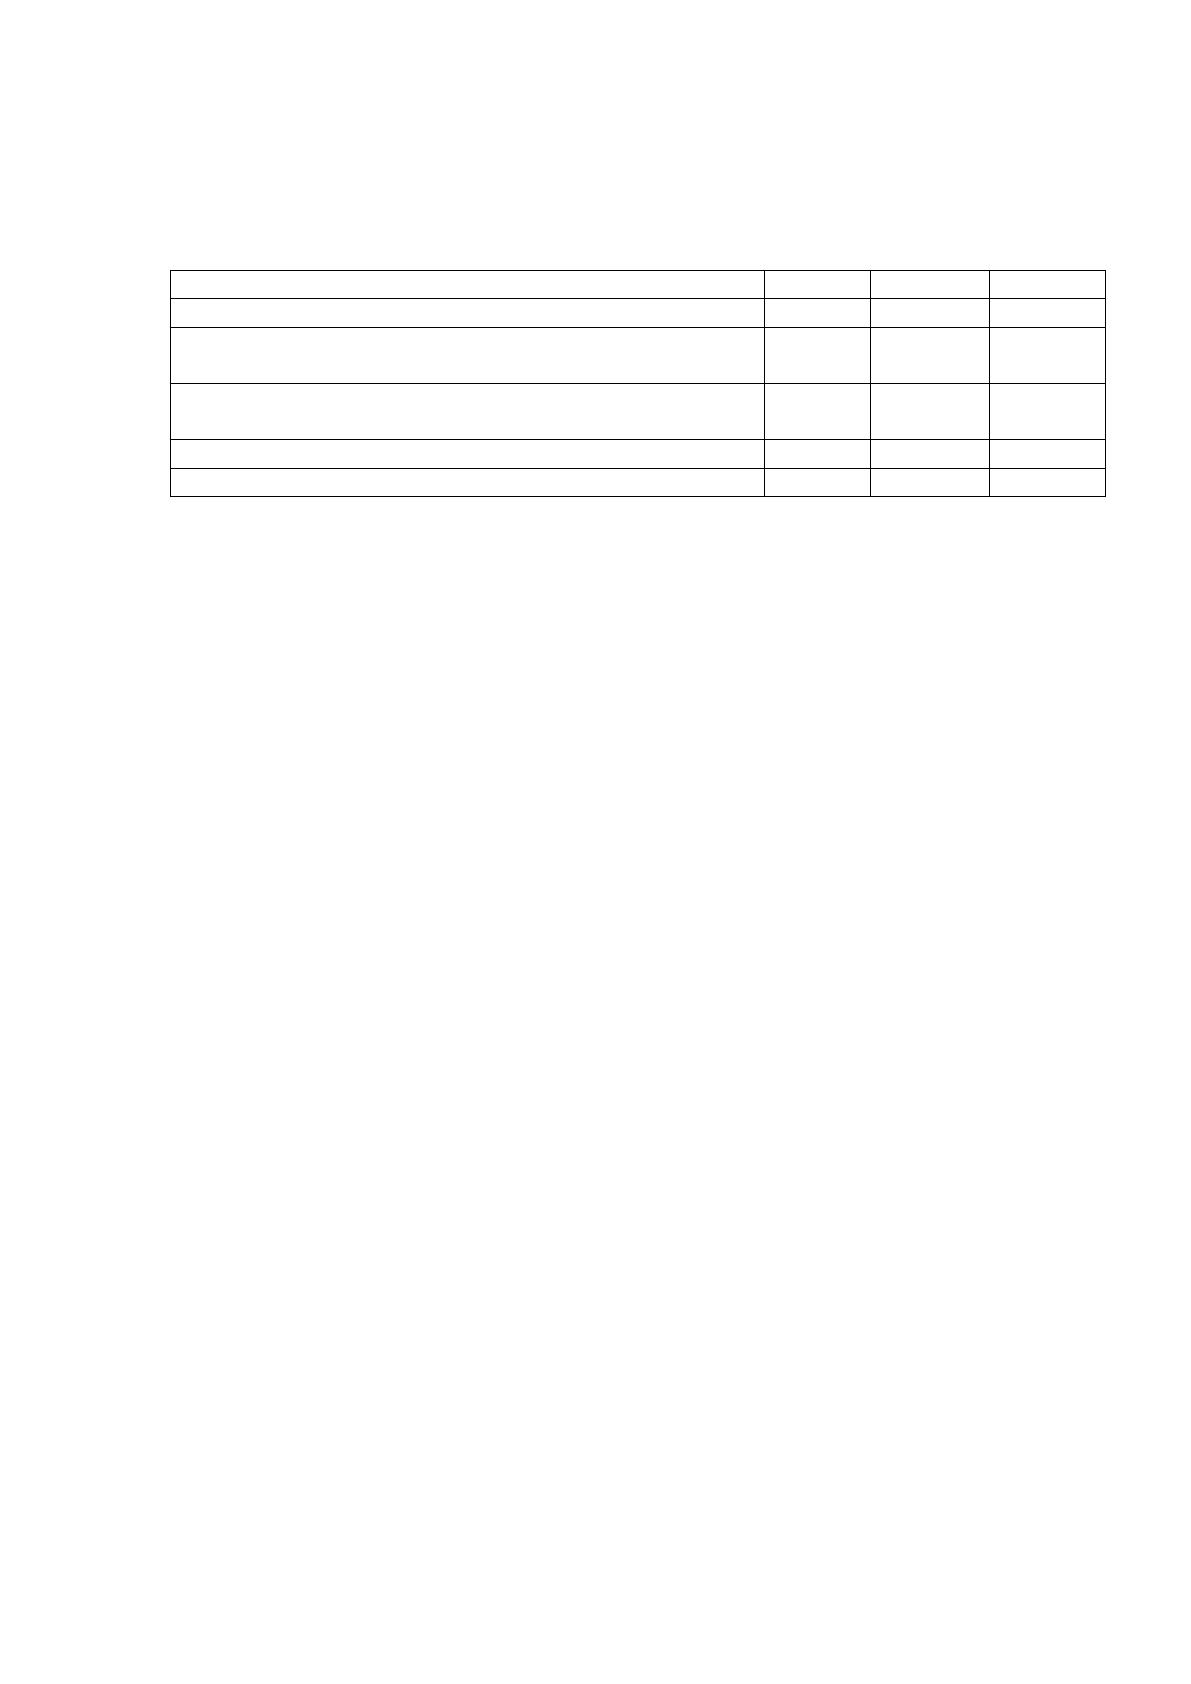
Данные расчетов коэффициентов предоставлены в таблице 2.21.
Таблица 2.21
Расчет коэффициентов для оценки финансового состояния ООО
«Смит-Ярцево» по модели Сайфулина - Кадыкова
Формула расчета коэффициента
2014г.
2015г.
2016г.
К
1
=(Собственный капитал-Внеоборотные
активы)/Оборотные активы
0,12
0,13
0,09
К
2
=Оборотные активы/Краткосрочные обязательства
3,28
3,40
2,93
К
3
=Выручка от продаж/(Среднегодовая стоимость
активов обязательств)
1,49
1,30
1,34
К
4
=Чистая прибыль/Выручка
0,02
0,03
0,02
К
5
=Чистая прибыль/ Собственный капитал
0,09
0,12
0,10
R
2014
=2*0,12+0,1*3,28+0,08*1,49+0,45*0,02+0,09=0,78
R
2015
=2*0,13+0,1*3,4+0,08*1,3+0,45*0,03+0,12=0,83
R
2016
=2*0,09+0,1*2,93+0,08*1,34+0,45*0,02+0,10=0,7
В нашем случае R<1, это означает что финансовое состояние ООО
«Смит-Ярцево» низкое.
Оценка финансового состояния по модели Постюшкова производится
по двум моделям: четырех- и пятифакторной.
Формула расчета четырехфакторной модели
R=0,125*К
1
+2,5*К
2
+0,4*К
3
+1,25*К
4
,(2.5.)
где К
1
-К
4
коэффициенты для расчета рейтингового числа R.
Формула расчета пятифакторной модели
R=0,1*К
1
+2*К
2
+0,08*К
3
+1*К
4
+0,45*К
5
,(2.6.)
где К
1
-К
5
коэффициенты для расчета рейтингового числа R.
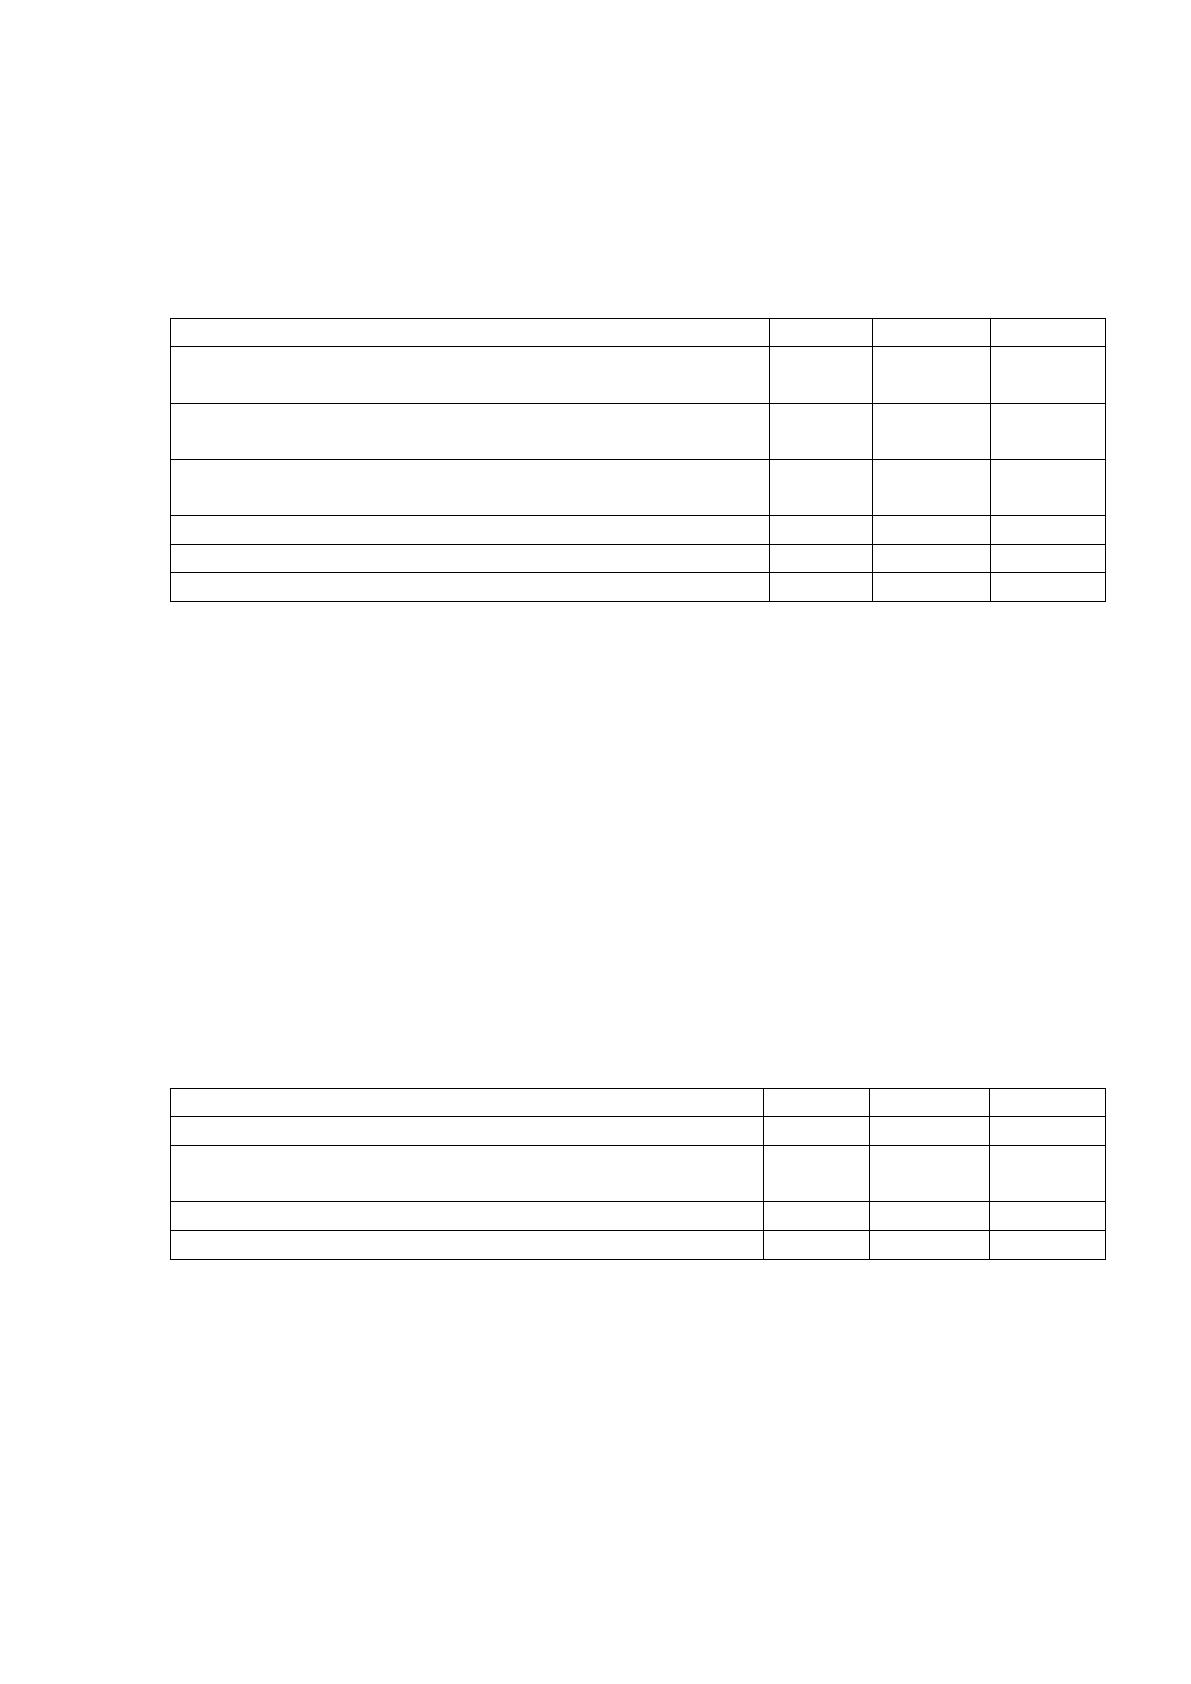
Данные расчетов коэффициентов предоставлены в таблице 2.22.
50
Таблица 2.22
Расчет коэффициентов для оценки финансового состояния ООО
«Смит-Ярцево» по модели Постюшкова
Формула расчета коэффициента
2014г.
2015г.
2016г.
К
1
=Оборотные активы/Краткосрочные обязательства
3,28
3,40
2,93
К
2
=(Собственный капитал-Внеоборотные
активы)/Оборотные активы
0,12
0,13
0,09
К
3
=Выручка от продаж/(Среднегодовая стоимость
активов обязательств)
1,49
1,30
1,34
К
4
=Чистая прибыль/ Собственный капитал
0,09
0,12
0,10
К
5
=Чистая прибыль/Выручка
0,02
0,03
0,02
Рассчитаем R по четырехфакторной модели:
R
2014
=0,125*3,28+2,5*0,12+0,4*1,49+1,25*0,09=1,42,
R
2015
=0,125*3,4+2,5*0,13+0,4*1,3+1,25*0,12=1,42,
R
2016
=0,125*2,93+2,5*0,09+0,4*1,34+1,25*0,10=1,26.
R>1
Рассчитаем R по пятифакторной модели:
R
2014
=0,1*3,28+2*0,12+0,08*1,49+1*0,09+0,45*0,02=0,78,
R
2015
=0,1*3,4+2*0,13+0,08*1,3+1*0,12+0,45*0,03=0,83,
R
2016
=0,1*2,93+2*0,09+0,08*1,34+1*0,1+0,45*0,02=0,7.
При расчете по пяти факторам R<1 это значит, что финансовое
состояние ООО «Смит-Ярцево» не устойчивое.
Значения Rтакие же как и по модели Сайфулина–Кадыкова
получились. Эти модели очень близкие между собой.
Еще одна модель для оценки финансового состояния предприятия это
модель Зайцевой. Она оценивает вероятность банкротства предприятия. В
этой модели производится сравнение фактического показателя с
нормативным.
К
факт
=0,25*К
1
+0,1*К
2
+0,2*К
3
+0,25*К
4
+0,1*К
5
+ 0,1*К
6
, (2.7.)
где К
1
-К
6
коэффициенты для расчета К
факт
.
К
норматив
= 1,57 +0,1*К
6 прошлого года
, (2.8.)
гдеК
6 прошлого года
коэффициент для расчета К
норматив
51
Данные расчетов коэффициентов предоставлены в таблице 2.23.
Таблица 2.23
Расчет коэффициентов для оценки финансового состояния ООО
«Смит-Ярцево» по модели Зайцевой
Формула расчета коэффициента
2014г.
2015г.
2016г.
К
1
=Прибыль(убыток) до
налогообложения/Собственный капитал
0,11
0,15
0,12
К
2
=Кредиторская задолженность/Дебиторская
задолженность
0,52
0,46
0,51
К
3
=Краткосрочные обязательства/ Наиболее ликвидные
активы
26,89
149,12
62,08
К
4
=Прибыль до налогообложения/ Выручка
0,09
0,12
0,10
К
5
=Заемный капитал/ Собственный капитал
2,27
2,38
2,95
К
6
=Активы/ Выручка
0,71
0,84
0,82
К
норматив2016
= 1,57 +0,1*К
6 прошлого года
=1,57 + 0,1*0,84=1,654
К
факт2016
=0,25*0,12+0,1*0,51+0,2*62,08+0,25*0,1+0,1*2,95 +
0,1*0,82=12,9
В нашем случае К
факт
>К
норматив
- высока вероятность банкротства.
В таблице 2.24 произведен расчет коэффициентов для оценки
финансового состояния по модели Кондракова.
Таблица 2.24
Расчет коэффициентов для оценки финансового состояния ООО
«Смит-Ярцево» по модели Кондракова
Формула расчета коэффициента
2014г.
2015г.
2016г.
Х
тл
= оборотные активы/Краткосрочные обязательства
3,28
3,40
2,93
Х
сос
= (Собственный капитал-Внеоборотные
активы)/Оборотные активы
0,12
0,13
0,09
Х
с/тл
=Х
тл
/2
1,64
1,70
1,46
Х
с/сос
=Х
сос
/0,1
1,20
1,31
0,94
R
2014
=0,61;R
2015
=0,63; R
2016
=0,46.
Финансовое состояние предприятия низкое.
Рассмотрим зарубежную модель оценки финансового состояния
предприятия – модель Де Паляна.
R=25*К
1
+25*К
2
+10*К
3
+20*К
4
+20*К
5
, (2.9.)
52
где К1-К5 коэффициенты для расчета рейтингового числа R.
Данные расчетов коэффициентов предоставлены в таблице 2.25.
Таблица 2.25
Расчет коэффициентов для оценки финансового состояния ООО
«Смит-Ярцево» по модели Де Паляна
Формула расчета коэффициента
2014г.
2015г.
2016г.
К
1
=(Денежные
средства+Краткосрочныеобязательствва+Краткосрочная
дебиторская задолженность)/Краткосрочные
обязательства
0,17
0,02
0,03
К
2
=Собственный капитал)/(Краткосрочные +
Долгосрочные обязательства)
0,44
0,42
0,34
К
3
=Собственный капитал/Внеоборотные активы
1,45
1,56
1,44
К
4
=Выручка/Средняя величина запасов
5,46
4,56
4,94
К
5
=Выручка от продаж/ Средняя сумма дебиторской
задолженности
3,10
2,64
2,50
R
2014
=25*0,17+25*0,44+10*1,45+20*5,46+20*3,10=200,72,
R
2015
=25*0,02+25*0,42+10*1,56+20*4,56+20*2,64=170,56,
R
2016
=25*0,03+25*0,34+10*1,44+20*4,94+20*2,5=172,5.
У нас R>100. И из этого следует, что финансовая ситуация предприятия
не вызывает опасений.
Это единственный рейтинговый показатель, из рассмотренных других
моделей указывающий на хорошее финансовое состояние исследуемого
предприятия. Это связано с тем, что веса при финансовых коэффициентах
получаются экспертным путем, и они будут отличаться для стран с
различной экономикой. Поэтому для оценки финансового состояния
предприятия лучше использовать отечественные модели.