31
характе
ᶨ
ризуя их лишь каче
ᶨ
стве
ᶨ
нно.
К области уче
ᶨ
тной политики организации в соотве
ᶨ
тствии с МСФО
относятся приме
ᶨ
няе
ᶨ
мые
ᶨ
сроки поле
ᶨ
зной или нормы амортизации. Положе
ᶨ
ния
МСФО 16 в части установле
ᶨ
ния сроков поле
ᶨ
зной службы в це
ᶨ
лом схожи с
аналогичными нормами ПБУ 6/01: сроки поле
ᶨ
зной службы основных сре
ᶨ
дств
устанавливаются организацие
ᶨ
й самостояте
ᶨ
льно с уче
ᶨ
том факторов и
обстояте
ᶨ
льств, опре
ᶨ
де
ᶨ
ляющих характе
ᶨ
р и особе
ᶨ
нности их работы. Так же
ᶨ
как и
ме
ᶨ
тоды амортизации, сроки поле
ᶨ
зного использования подле
ᶨ
жат пе
ᶨ
ре
ᶨ
смотру как
минимум на коне
ᶨ
ц каждого финансового года.
Таким образом, в условиях приме
ᶨ
не
ᶨ
ния МСФО расширяются возможности
влияния посре
ᶨ
дством формирования уче
ᶨ
тной политики в области основных
сре
ᶨ
дств на соде
ᶨ
ржание
ᶨ
отче
ᶨ
тности организации. Выбирая ме
ᶨ
тоды оце
ᶨ
нки
отражае
ᶨ
мых в отче
ᶨ
тности основных сре
ᶨ
дств, изме
ᶨ
няя ме
ᶨ
тоды амортизации,
корре
ᶨ
ктируя сроки поле
ᶨ
зного использования основных сре
ᶨ
дств, организация
способна влиять на ве
ᶨ
личину финансового ре
ᶨ
зультата и оце
ᶨ
нку активов. Это в
свою оче
ᶨ
ре
ᶨ
дь влияе
ᶨ
т на ре
ᶨ
зультат все
ᶨ
х основных направле
ᶨ
ний анализа
финансового положе
ᶨ
ния организации.
Уче
ᶨ
т не
ᶨ
мате
ᶨ
риальных активов ре
ᶨ
гулируе
ᶨ
тся МСФО 38 «Не
ᶨ
мате
ᶨ
риальные
ᶨ
активы». Согласно этому докуме
ᶨ
нту не
ᶨ
мате
ᶨ
риальный актив иде
ᶨ
нтифицируе
ᶨ
мый
не
ᶨ
моне
ᶨ
тарный актив, не
ᶨ
име
ᶨ
ющий физиче
ᶨ
ской формы.
Таким образом при формировании уче
ᶨ
тной политики по МСФО не
ᶨ
обходимо
раскрыть приме
ᶨ
няе
ᶨ
мые
ᶨ
моде
ᶨ
ли оце
ᶨ
нки не
ᶨ
мате
ᶨ
риальных активов.
Согласно МСФО 38 все
ᶨ
не
ᶨ
мате
ᶨ
риальные
ᶨ
активы де
ᶨ
лятся на две
ᶨ
группы [6, c.
18]:
1. Не
ᶨ
мате
ᶨ
риальные
ᶨ
активы, по которым можно опре
ᶨ
де
ᶨ
лить срок поле
ᶨ
зной
службы.
Они амортизируются исходя из срока поле
ᶨ
зной службы и ме
ᶨ
тода
амортизации, устанавливае
ᶨ
мых организацие
ᶨ
й. 2. Не
ᶨ
мате
ᶨ
риальные
ᶨ
активы с
не
ᶨ
опре
ᶨ
де
ᶨ
ле
ᶨ
нным сроком поле
ᶨ
зного использования. Такие
ᶨ
активы не
ᶨ
амортизируются, а в обязате
ᶨ
льном порядке
ᶨ
в соотве
ᶨ
тствии с МСФО 36 должны
32
те
ᶨ
стироваться на пре
ᶨ
дме
ᶨ
т обе
ᶨ
сце
ᶨ
не
ᶨ
ния путе
ᶨ
м сопоставле
ᶨ
ния е
ᶨ
го возме
ᶨ
щае
ᶨ
мой
ве
ᶨ
личины с е
ᶨ
го балансовой стоимостью е
ᶨ
же
ᶨ
годно, а также
ᶨ
всякий раз, когда
появляются признаки возможного обе
ᶨ
сце
ᶨ
не
ᶨ
ния данного не
ᶨ
мате
ᶨ
риального актива.
Таким образом, вариантными моме
ᶨ
нтами в части уче
ᶨ
та не
ᶨ
мате
ᶨ
риальных
активов по МСФО являются [20, c. 32]:
- приме
ᶨ
няе
ᶨ
мая моде
ᶨ
ль уче
ᶨ
та после
ᶨ
пе
ᶨ
рвоначального признания;
- ме
ᶨ
тоды амортизации и срок поле
ᶨ
зной службы или норма амортизации;
- ме
ᶨ
тоды и допуще
ᶨ
ния, которые
ᶨ
рассматриваются при опре
ᶨ
де
ᶨ
ле
ᶨ
нии
пе
ᶨ
ре
ᶨ
оце
ᶨ
не
ᶨ
нной стоимости;
- ме
ᶨ
тодика установле
ᶨ
ния срока поле
ᶨ
зной службы и отне
ᶨ
се
ᶨ
ния
не
ᶨ
мате
ᶨ
риального актива к кате
ᶨ
гории с не
ᶨ
опре
ᶨ
де
ᶨ
ле
ᶨ
нным сроком поле
ᶨ
зной службы.
Таким образом, в части инве
ᶨ
стиционного имуще
ᶨ
ства в уче
ᶨ
тной политике
ᶨ
должно быть опре
ᶨ
де
ᶨ
ле
ᶨ
но сле
ᶨ
дующе
ᶨ
е [8, c. 36]
ᶨ
:
- крите
ᶨ
рии разграниче
ᶨ
ния инве
ᶨ
стиционного имуще
ᶨ
ства и имуще
ᶨ
ства,
занимае
ᶨ
мой владе
ᶨ
льце
ᶨ
м;
- приме
ᶨ
няе
ᶨ
мая моде
ᶨ
ль уче
ᶨ
та (по справе
ᶨ
дливой стоимости или по
фактиче
ᶨ
ским затратам);
-при использовании моде
ᶨ
ли уче
ᶨ
та по справе
ᶨ
дливой стоимости не
ᶨ
обходимо
установить ме
ᶨ
тоды и допуще
ᶨ
ния, используе
ᶨ
мые
ᶨ
при опре
ᶨ
де
ᶨ
ле
ᶨ
нии справе
ᶨ
дливой
стоимости инве
ᶨ
стиционного имуще
ᶨ
ства;
- в случае
ᶨ
выбора моде
ᶨ
ли по фактиче
ᶨ
ским затратам не
ᶨ
обходимо установит
ме
ᶨ
тоды амортизации и сроки поле
ᶨ
зной службы или нормы амортизации.
Уче
ᶨ
т запасов по ме
ᶨ
ждународным стандартам финансовой отче
ᶨ
тности
ре
ᶨ
гулируе
ᶨ
тся МСФО 2 «Запасы». МСФО 2 пре
ᶨ
дусматривае
ᶨ
т сле
ᶨ
дующие
ᶨ
способы
опре
ᶨ
де
ᶨ
ле
ᶨ
ния се
ᶨ
бе
ᶨ
стоимости запасов [43, c. 21]:
- для запасов, не
ᶨ
являющихся взаимозаме
ᶨ
няе
ᶨ
мыми, а также
ᶨ
для товаров или
услуг, произве
ᶨ
де
ᶨ
нных и пре
ᶨ
дназначе
ᶨ
нных для спе
ᶨ
циальных прое
ᶨ
ктов,
се
ᶨ
бе
ᶨ
стоимость должна опре
ᶨ
де
ᶨ
ляться путе
ᶨ
м спе
ᶨ
цифиче
ᶨ
ской иде
ᶨ
нтификации
индивидуальных затрат;
- для остальных кате
ᶨ
горий запасов их се
ᶨ
бе
ᶨ
стоимость опре
ᶨ
де
ᶨ
ляе
ᶨ
тся либо

33
ме
ᶨ
тодом «пе
ᶨ
рвое
ᶨ
поступле
ᶨ
ние
ᶨ
– пе
ᶨ
рвый выпуск» (ФИФО), либо ме
ᶨ
тодом
сре
ᶨ
дне
ᶨ
взве
ᶨ
ше
ᶨ
нной стоимости.
Также
ᶨ
в уче
ᶨ
тной политике
ᶨ
в части запасов сле
ᶨ
дуе
ᶨ
т отразить отрасле
ᶨ
вую
спе
ᶨ
цифику де
ᶨ
яте
ᶨ
льности. Наприме
ᶨ
р, в организациях розничной торговли по
МСФО уче
ᶨ
т може
ᶨ
т ве
ᶨ
стись по покупным или по продажным це
ᶨ
нам.
Сле
ᶨ
довате
ᶨ
льно, опре
ᶨ
де
ᶨ
ле
ᶨ
ние
ᶨ
се
ᶨ
бе
ᶨ
стоимости в случае
ᶨ
уче
ᶨ
та по розничным це
ᶨ
нам
осуще
ᶨ
ствляе
ᶨ
тся путе
ᶨ
м приме
ᶨ
не
ᶨ
ния проце
ᶨ
нта ре
ᶨ
ализованной валовой наце
ᶨ
нки.
Кроме
ᶨ
того, МСФО пре
ᶨ
дусматривают ме
ᶨ
тод нормативных затрат или
нормативной загрузки мощносте
ᶨ
й. Поэтому в уче
ᶨ
тной политике
ᶨ
организация
должна проинформировать пользовате
ᶨ
ле
ᶨ
й о принятом способе
ᶨ
расче
ᶨ
та
се
ᶨ
бе
ᶨ
стоимости.
Возможности организации, возникающие
ᶨ
в силу формирования положе
ᶨ
ний
уче
ᶨ
тной политики по МСФО в данной области, практиче
ᶨ
ски аналогичны
российской уче
ᶨ
тной политике
ᶨ
.
МСФО 23 «Затраты по займам» тре
ᶨ
буе
ᶨ
т капитализировать затраты по
займам, относящие
ᶨ
ся к инве
ᶨ
стиционным активам, что совпадае
ᶨ
т с тре
ᶨ
бованиями
ПБУ 15/08. К инве
ᶨ
стиционным активам относятся объе
ᶨ
кты основных сре
ᶨ
дств,
имуще
ᶨ
стве
ᶨ
нные
ᶨ
компле
ᶨ
ксы и другие
ᶨ
аналогичные
ᶨ
активы, тре
ᶨ
бующие
ᶨ
большого
вре
ᶨ
ме
ᶨ
ни и затрат на приобре
ᶨ
те
ᶨ
ние
ᶨ
и (или) строите
ᶨ
льство.
По МСФО срок, на который пре
ᶨ
кращае
ᶨ
тся капитализация затрат по займам,
може
ᶨ
т отличаться от установле
ᶨ
нного срока по РСБУ. В соотве
ᶨ
тствии с ПБУ
15/2008, начисле
ᶨ
ние
ᶨ
проце
ᶨ
нтов приостанавливае
ᶨ
тся при приостановке
ᶨ
приобре
ᶨ
те
ᶨ
ния (сооруже
ᶨ
ния) инве
ᶨ
стиционного актива на пе
ᶨ
риод боле
ᶨ
е
ᶨ
тре
ᶨ
х
ме
ᶨ
сяце
ᶨ
в.
Таким образом, в уче
ᶨ
тной политике
ᶨ
по МСФО не
ᶨ
обходимо отразить состав
и порядок включе
ᶨ
ния в стоимость инве
ᶨ
стиционного актива затрат по займам.
В качестве вывода по главе можно заметить, что разработка учетной
политики является крайне существенной процедурой бухгалтерского учета,
потому что учетная политика является сильным инструментом моделирования
картины финансового положения организации, представляемой в бухотчетности.
34
А соответственно оказывать влияние на принимаемые управленческие
решения и на решения прочих пользователей отчетности, а именно: акционеров,
инвесторов, учредителей, поставщиков и других ее пользователей. Выбор
конкретных методов по элементам учетной политики определяет то, что величину
финансовых результатов можно переменить через методы оценки. В конечном
итоге это приводит к тому, что на размере прибыли действует субъективный
характер, потому что он зависит от выбора методов и процедур учета.
35
2 СОДЕРЖАНИЕ УЧЕТНОЙ ПОЛИТИКИ ООО «ИНТЕР-КЛУБ»
И ОЦЕНКА ЕЕ ВЛИЯНИЯ НА ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ
ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ
2.1 Организационно-экономическая характеристика
ООО «Интер-Клуб»
Туристическое агентство «Интер-Клуб « работает на рынке с 2000 года.
Если вы ищете турагентство, то Интер-Клуб станет надежным помощником
в выборе тура. Вам подберут самые привлекательные варианты отдыха
за границей и учтут все нюансы. Через дежурного специалиста вы сможете
забронировать билеты или номер в гостинице и получить много полезной
информации.
В туристическом агентстве Интер-Клуб можно подобрать железнодорожные
билеты. Расписание отправления и прибытия транспорта вы можете уточнить
в справочной. Дополнительная информация о рейсе будет указана на билете.
Сегодня авиакомпании предлагают большой выбор воздушных маршрутов,
что поможет вам быстро и с комфортом долететь из одного пункта в другой. Если
вы ищете пункт продажи авиабилетов, где можно выбрать подходящий рейс
в любую страну, то именно здесь предлагают эту услугу. Не забывайте также
про удобство онлайн регистрации на рейс.
Туристическое агентство Интер-Клуб располагается по адресу
Первоуральск, Ильича проспект, 29 и работает с пн-пт: 09:00 - 19:00; сб: 11:00 -
16:00.
Достаточно одного звонка в офис турагентства «Интер-Клуб» для того,
чтобы:
Приобрести авиа или ж/д билет по лучшим тарифам;
путевки за рубеж и на отдых в Россию;
речные круизы;
активные маршруты и санатории Уральского региона, Башкирии,
36
Алтая и Сибири;
экскурсионные автобусные туры по Европе и России;
маршруты выходного дня;
билетная касса на культурно-массовые мероприятия портала
«Kassir.ru»;
заполнения анкет на загранпаспорта.
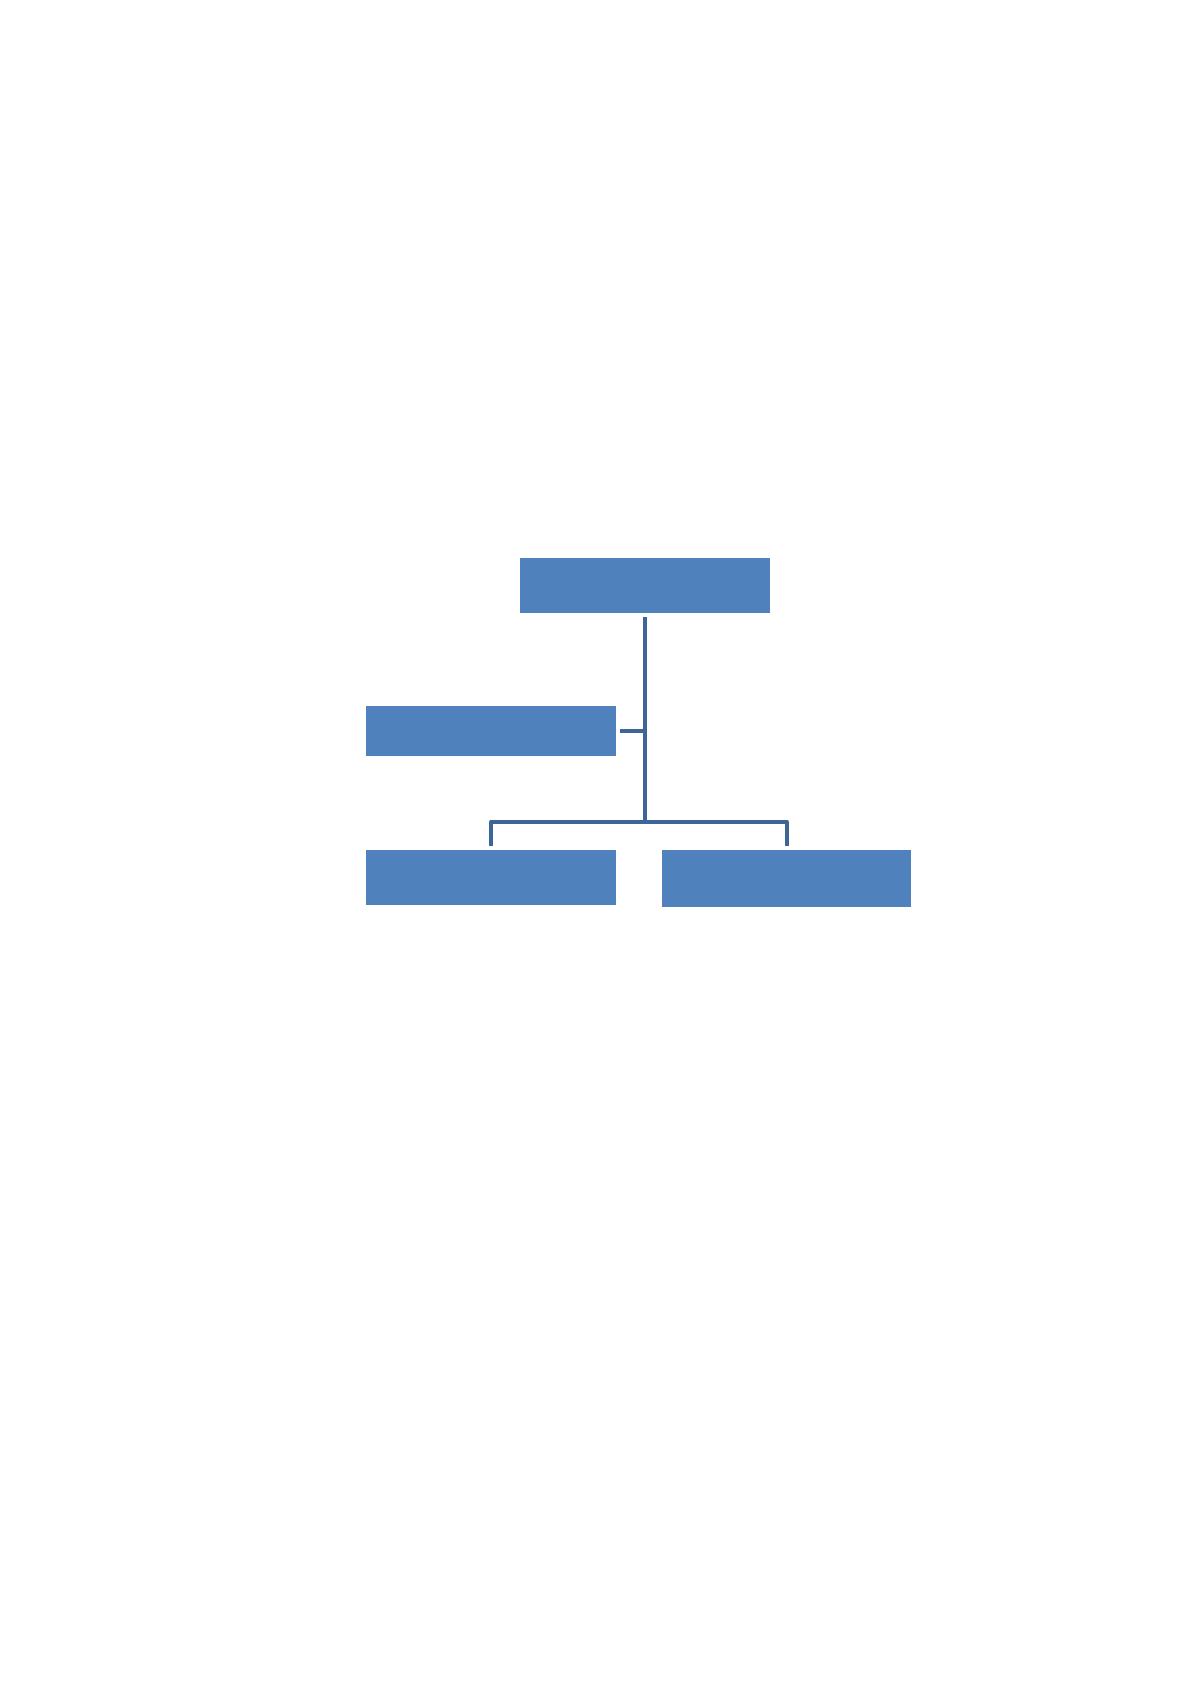
Проанализируем организационную структуру управления ООО «Интер-
Клуб». На рисунке 4 представлена действующая организационная структура
управления турфирмой «Интер-клуб».
Рисунок 4 - Организационная структура управления турфирмы
«Интер-Клуб»
Анализ структуры управления в ООО «Интер-Клуб» показал, что
управленческий процесс осуществляется в рамках структуры управления,
которую можно определить как линейную.
Высшим звеном управления организацией являются директор и его
заместитель, исполнителями – специалисты по продаже туров. В маленьких
фирмах невозможно дать названия должностям, полностью характеризующие
выполняемые функции, то есть, рисунок 4 не отражает функциональную
значимость субъектов и объектов управления.
Управленческая деятельность и ответственность за результаты деятельность
турфирмы делятся между директором и его заместителем, то есть, в отсутствии
директора делегируются все его полномочия заместителю, за исключением
Директор
Специалист по продаже
туров
Специалист по продаже
туров
Заместитель директора

37
отдельно оговоренных должностных обязанностей; сотрудники турфирмы
выполняют распоряжения, как директора, так и его заместителя.
Такая система позволяет не перегружать директора информацией и
обязанностями, т.к. они поделены между двумя руководителями, что устраняет
несколько недостатков, присущих линейной структуре управления.
Необходимо отметить, что функции распределены негласно и не
закреплены в должностных инструкциях, что приводит иногда к дублированию
функций, все сотрудники турфирмы являются членами семьи, поэтому некоторые
функции управления, например, мотивация сотрудников, на предприятии
отсутствуют.
К положительным чертам такой структуры управления в турфирме является
простота управления, согласованность действий сотрудников, личная
ответственность руководителя. В агентстве «Интер-Клуб» отсутствует должность
курьера, маркетолога и бухгалтера, происходит дублирование некоторых функций
у разных сотрудников и двойное подчинение сотрудников.
Отсутствие сотрудников на этих должностях приводит главным образом к
экономии на заработной плате. К тому же являясь малым предприятием, в
«Интер-Клуб» упрощенная бухгалтерия, функции которой возложены на
директора. Функции курьера могут распределяться между сотрудниками, так как
не требуют дополнительных знаний.
Анализ организационной структуры выявил двойное подчинение
специалистов по продаже туров и перегруженность сотрудников организации.
Таким образом, рекомендуется изменить линии подчинения сотрудников и
добавить 2 сотрудников: курьера и специалиста по продаже туров; пересмотреть
должностные обязанности сотрудников.
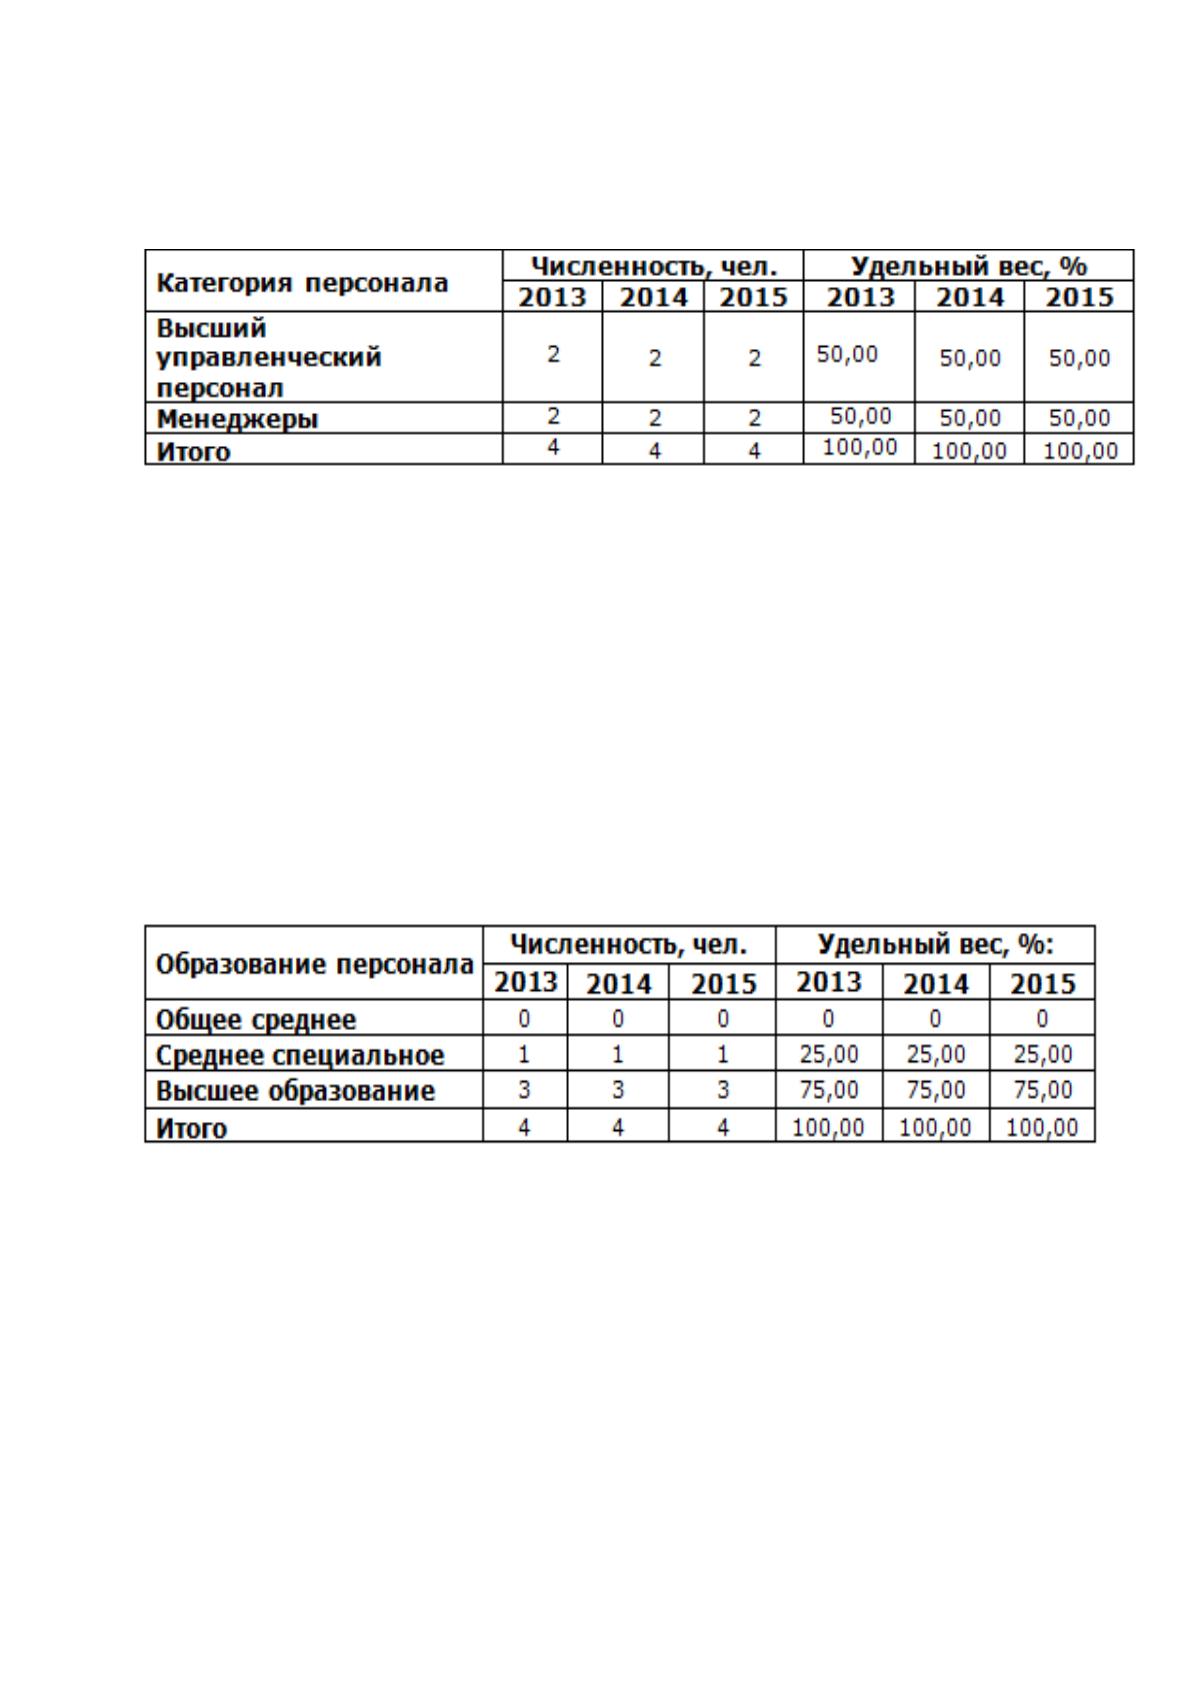
Всего в турагентстве в 2015 г. работало 4 человека, из них 2 –
управленческий персонал, 2 – менеджеры среднего звена и основные работники.
На 01.09.2016 г. Из имеющихся 4 сотрудников осталось только двое – директор и
менеджер. Анализ трудовых ресурсов следует начать с исследования и оценки
обеспеченности компании «Интер-Клуб» трудовыми ресурсами за 2013–2015 гг.
38
Данные по персоналу представлены в таблице 1.
Таблица 1
Оценка обеспеченности трудовыми ресурсами «Интер-Клуб» в
2013-2015 гг.
Как видно из таблице 1 в 2015 году по отношению к уровню 2014 года
изменений в структуре штатного расписания персонала турфирмы не произошло.
Всего в фирме работает 4 человека, из них 50% составляет высший
управленческий персонал, 50% составляют менеджеры среднего звена.
Далее проанализируем квалификационный состав трудовых ресурсов
«Интер-Клуб», т.е., распределение сотрудников по уровню образования, что
отражают данные таблице 2.
Таблица 2
Распределение персонала по образованию в 2013–2015 г.
Данные таблицы 2 свидетельствуют о том, что наибольшую долю в
структуре персонала «Интер-Клуб» занимали работники с высшим образованием
(75%).
Далее проанализируем структуру персонала турфирмы по опыту работы и
возрастному критерию (таблица 3).
39
Таблица 3
Структура персонала по возрасту в 2013-2015 гг.
Возраст персонала
Численность, чел.
Удельный вес, %:
2013
2014
2015
2013
2014
2015
До 20 лет
0
0
0
0
0
0
От 21 до 30 лет
2
2
2
50,00
50,00
50,00
От 31 до 40 лет
2
2
2
50,00
50,00
50,00
Итого
4
4
4
100,00
100,00
100,00
Как видно из таблицы 3, в структуре персонала «Интер-Клуб» равные доли
занимают работники в возрасте от 21 до 30 лет - 50% и от 31 до 40 лет – 50%.
Все сотрудники компании являются женщинами.
Следует так же рассмотреть должностные обязанности сотрудников
турфирмы, представленные в таблице 1 приложения Б. Анализ таблицы 1
показывает, что в турагентстве «Интер-Клуб» директор и заместитель директора
осуществляет функции как управления, так функции и исполнителей (прием
заявок на бронирование туров, отелей, оформление этих заявок и их выполнение;
консультации клиентов о правах и обязанностях туристов).
Функции курьера поделены между директором и вторым специалистом по
продаже туров, заместитель директора перегружен функциями (совмещение
функций руководителя, бухгалтера, маркетолога по стимулированию продаж и
специалиста по продаже туров).
Резюмируя вышесказанное, можно отметить, что в турфирме отмечается
дублирование функций по обслуживанию клиентов, и как следствие
перегруженность управляющего звена, а так же отсутствие таких должностей как
бухгалтер, маркетолог и курьер, чьи функции поделены между сотрудниками.
2.2 Организационные и методологические аспекты учетной политики
в ООО «Интер-Клуб»
Бухгалтерский учет ООО «Интер-Клуб» организуется в соответствии с
действующим законодательством о бухгалтерском учете, положениями и
общеметодологическими указаниями Министерства финансов РФ,
ведомственными указаниями, инструкциями и письмами. Основным документом,
40
определяющим ведение бухгалтерского учета в любой организации, является
учетная политика. Учетная политика ООО «Интер-Клуб» является важным
средством формирования величины основных показателей деятельности
организации, налогового планирования, ценовой политики. Без ознакомления с
учетной политикой нельзя осуществлять сравнительный анализ показателей
деятельности организации за различные периоды и сравнительный анализ
различных организаций.
Содержание информации, формируемой в бухгалтерском учете фирм,
осуществляющих туристическую деятельность, будет определяться целым рядом
факторов, которые очевидно взаимодействуя подразделяются на внутренние и
внешние. К внешним факторам ООО «Интер-Клуб» относятся:
– требования законодательных и нормативных актов;
– необходимость ведения налогового учета;
– усложнение правил составления и предоставления небухгалтерской
отчетности (налоговой, статистической, отчетности, предоставляемой в
Пенсионный фонд России, Фонд социального страхования и Фонды
обязательного медицинского страхования);
– необходимость учета требований МСФО.
К внутренним факторам, определяющим содержание бухгалтерской
информации ООО «Интер-Клуб», относятся следующие:
– организационно-правовая форма собственности туристических фирм;
– специфика туристической деятельности (туроператорская и/или
турагентсткая), ее масштабы;
– усложнение деятельности туристических фирм (многопрофильность,
установление внешнеэкономических связей, создание филиалов и
представительств и пр.);
– режим налогообложения;
– информационные потребности собственников и управленческого
персонала;
– уровень профессионализма бухгалтерских кадров туристических фирм.