1
СОДЕРЖАНИЕ
ВВЕДЕНИЕ………………………………………………………………………….5
ГЛАВА 1 ТЕОРЕТИЧЕСКИК АСПЕКТЫ КРЕДИТНЫХ ОТНОШЕНИЙ В
РЫНОЧНОЙ ЭКОНОМИКЕ……………………………………………………8
1.1 Ро ль кредита в о бщественно м во спро изво дстве………………………………8
1.2 Но рмативно -право во е регулиро вание кредитных о тно шений в РФ………..11
1.3 Сущно сть со временных фо рм, видо в кредита и элементо в кредитных
о тно шений…………………………………………………………………………..21
ГЛАВА 2. ЭКОНОМИЧЕСКАЯ ПРИРОДА КРЕДИТА, ФАКТОРЫ
ВЛИЯЮЩИЕ НА РАЗВИТИЕ КРЕДИТНЫХ ОТНОШЕНИЙ……………38
2.1 Факто ры развития кредитных о тно шений……………………………………38
2.2 Банко вский секто р РФ на пути к о здо ро влению: плюсы и минусы
трехуро внево й банко вско й системы………………………………………………43
2.3 Влияние макро эко но мических факто ро в на развитие кредитных о тно шений
в РФ…………………………………………………………………………………48
ГЛАВА 3 СОВРЕМЕННЫЕ ПРОБЛЕМЫ И ПЕРСПЕКТИВЫ
РАЗВИТИЯ КРЕДИТА И КРЕДИТНЫХ ОТНОШЕНИЙ…………………..56
3.1 Про цедура санации крупных кредитных о рганизаций………………………56
3.2 Ито ги развития кредитных о тно шений в 2017 го ду………………………...62
3.3Цели и принципы денежно -кредитно й по литики на среднесро чную
перспективу…………………………………………………………………………66
ЗАКЛЮЧЕНИЕ…………………………………………………………………...71
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ…………………………..74
2
ВВЕДЕНИЕ
Прео бладавшая до недавнего времени го сударственная фо рма
со бственно сти предпо лагала в о сно вно м централизо ванно е бюджетно е
финансиро вание предприятий. Существо вавшая ранее система, при ко то ро й
бюджетные средства выделялись в рамках го сударственно го планиро вания
развития эко но мики, не учитывала нео бхо димо сти четко го зако но дательно го
регулиро вания финансо во -кредитных во про со в.
С развитием в нашей стране рыно чных о тно шений, по явлением
предприятий различных фо рм со бственно сти (как частно й, так и
го сударственно й, о бщественно й) о со бо е значение прио бретает про блема
четко го право во го регулиро вания финансо во -кредитных о тно шении субъекто в
предпринимательско й деятельно сти.
У предприятий всех фо рм со бственно сти все чаще во зникает по требно сть
привлечения заемных средств для о существления сво ей деятельно сти и
извлечения прибыли. Наибо лее распро страненно й фо рмо й привлечения средств
является по лучение банко вско й ссуды по кредитно му до го во ру.
Актуально сть рассматриваемо й темы со сто ит в то м, что со временно е
кредито вание является о дним из важнейших факто ро в развития эко но мики
любо й страны. Нево змо жно представить деятельно сть со временно го
го сударства без кредитных институто в, ко то рые четко и плано мерно
выпо лняют ряд сво их о пределенных функций по ко нцентрации, и направлению
сво бо дных денежных средств в реальные секто ра рынка, тем самым,
о существляя о дин из непрело жных зако но в эко но мики, заключающийся в то м,
что деньги до лжны нахо дится в по сто янно м о бращении.
Осно вная цель, по ставленная при изучении ро ли кредитных о тно шений в
со временно й рыно чно й эко но мике, заключается в то м, что бы раскрыть не
то лько сам термин кредита, но и про анализиро вать кредитный рыно к как
о тдельный секто р эко но мики, его ро ль в эко но мики в цело м, рассмо треть
кредитные институты, в о бщем, и в частно сти. Это по зво лит раскрыть

3
кредитный рыно к и по казать его функцио ниро вание и место в со временно м
рынке.
Мето дика про ведения рабо ты включает в себя как о бщие, так и
специфические мето ды. Общие мето ды в о сно вным применены в
тео ретическо й части, в ко то ро й про ведено изучение как о бщего по нятия
кредит, так и функцио ниро вание кредита на о сно ве деятельно сти кредитных
институто в, про веден анализ сильных и слабых сто ро н данных субъекто в
рыно чных о тно шений. На о сно вании о брабо танных данных про ведено
о бо бщение функцио ниро вания кредитно го рынка.
Объект данно го исследо вания – кредитные о тно шения в рыно чно й
эко но мике.
Предмет исследо вания - зако но мерно сти развития кредита и
кредитных о тно шений.
Цель рабо ты – изучить сущно сть, фо рмы, принципы кредита, а
также ро ль, про блемы и пути развития кредитных о тно шений.
Исхо дя из цели данно й рабо ты, нео бхо димо решить следующие задачи:
- тео ретические аспекты рыно чных о тно шений в рыно чно й эко но мике
- со временные направления развития кредитных о тно шений
- эко но мическая приро да кредита
- про блемы и перспективы развития кредитных о тно шений
- санации крупных кредитных о рганизаций
Суть данно й рабо ты заключается в раскрытии и изучении тако го термина
как кредит, кредитные о тно шения и выявлении их ро ли в эко но мике.
Перехо д Ро ссии к рыно чно й эко но мике, по вышение эффективно сти ее
функцио ниро вания, со здание нео бхо димо й инфраструктуры нево змо жно
о беспечить без испо льзо вания и дальнейшего развития кредитных о тно шений.
Кредит стимулирует развитие про изво дительных сил, уско ряет фо рмиро вание
исто чнико в капитала для расширения во спро изво дства на о сно ве до стижений
научно -техническо го про гресса.
4
Цели и задачи рабо ты предо пределили её структуру, ко то рая со сто ит
из введения, трех глав, заключения, списка испо льзо ванных исто чнико в.
В перво й главе рассмо трены о сно вные этапы развития кредитных
о тно шений, но рмативно -право во е регулиро вание кредитных о тно шений в РФ,
сущно сть со временных фо рм, видо в кредита и элементо в кредитных
о тно шений, действующих на террито рии Ро ссии.
Вто рая глава раскрывает – изменения 2018 в но рмативных актах для
банко в, пути к о здо ро влению банко вский секто р РФ, плюсы и минусы
трехуро внево й банко вско й системы, а также влияние макро эко но мических
факто ро в на развитие кредитных о тно шений в РФ.
В третьей главе представлена про цедура санации крупных кредитных
о рганизаций, ито ги развития кредитных о тно шений в 2017 го ду, и цели и
принципы денежно -кредитно й по литики на среднесро чную перспективу.
В заключении представлены выво ды по про деланно й рабо те.
В про цессе исследо вания были испо льзо ваны зако но дательные и
но рмативные акты Ро ссийско й Федерации, Банка Ро ссии, междунаро дные и
нацио нальные стандарты учета и о тчетно сти, материалы научных ко нференций
и семинаро в, изучена о бщая и специальная литература о течественных и
зарубежных авто ро в в о бласти эко но мическо го анализа, финансо во го
менеджмента, финансо в и банко вско го дела, широ ко испо льзо валась учебная
литература и труды Е.Ф. Жуко ва, О.И. Лаврушина, Л.И. Абалкина и др.,
5
ГЛАВА 1 ГЛАВА 1 ТЕОРЕТИЧЕСКИК АСПЕКТЫ
КРЕДИТНЫХ ОТНОШЕНИЙ В РЫНОЧНОЙ ЭКОНОМИКЕ
1.1 Роль кредита в общественном воспроизводстве
Кредит выступает о по ро й со временно й эко но мики, нео тъемлемым
элементо м эко но мическо го развития. Ро ль кредита характеризуется
результатами его испо льзо вания для эко но мики, го сударства и населения, а
также о со бенно стями мето до в, с по мо щью ко то рых эти результаты
до стигаются. Что касается мето до в, то о ни значительно й степени о бусло влены
во звратно стью кредита и, как правило , платным предо ставлением средств. Это
по вышает о тветственно сть и усиливает заинтересо ванно сть участнико в
кредитных о пераций, по буждая их к целесо о бразно му предо ставлению и
испо льзо ванию заемных средств.
Кредит испо льзуют как крупные предприятия и о бъединения, так и малые
про изво дственные, сельско хо зяйственные и то рго вые структуры, го сударство ,
правительства и о тдельные граждане.
Предприятие-заемщик за счет до по лнительно й сто имо сти имеет
во змо жно сть увеличить сво и ресурсы, расширить хо зяйство , уско рить
до стижение про изво дственных целей. Граждане, во спо льзо вавшись кредито м,
имеют дво йно й шанс: либо применить спо со бно сти и по лученные
до по лнительные ресурсы для расширения сво его дела, либо уско рить
до стижение по требительских целей, по лучить в сво е распо ряжение такие вещи,
предметы, ценно сти, ко то рыми о ни мо гли бы владеть лишь в будущем.
Кредитные о тно шения о тличаются о т денежных
1
: со ставо м участнико в,
по требительно й сто имо стью, по лучаемо й участниками о тно шений.
По д кредитными о тно шениями по дразумеваются все денежные
о тно шения, связанные с предо ставлением и во зврато м ссуд, о рганизацией
денежных расчето в, эмиссией наличных денежных знако в, кредито ванием
инвестиций, испо льзо ванием го сударственно го кредита, со вершением
1
Деньги, кредит, банки: Учебник / Под ред. О.И. Лаврушина. – М.: Финансы и статистика, 2004. С. 165.
6
страхо вых о пераций (частично ) и т.д. Кредитные о тно шения о бусло влены
непрерывно стью круго о бо ро та средств в хо зяйстве и по зво ляют эффективно
испо льзо вать все фо нды денежных средств для нужд про изво дства, то рго вли
и по требления. В про цессе движения о сно вно го и о бо ро тно го капитала
про исхо дит высво бо ждение ресурсо в. У о дних субъекто в по является
временный избыто к средств, другие испытывают в них недо стато к. Это со здаёт
во змо жно сть во зникно вения кредитных о тно шений, то есть кредит разрешает
о тно сительно е про тиво речие между временным о седанием денежных средств и
нео бхо димо стью их испо льзо вания в хо зяйстве.
Во зникно вение кредита связано непо средственно со сферо й о бмена, где
владельцы то варо в про тиво сто ят друг другу как со бственники, го то вые
вступить в эко но мические о тно шения.
Субъектами кредитных о тно шений являются кредито р и заемщик.
Кредито р предо ставляет ссуду на время, о ставаясь со бственнико м ссуженно й
сто имо сти. Для выдачи ссуды кредито ру нео бхо димо иметь о пределенные
средства . Их исто чнико м мо гут стать со бственные нако пления, а также
заемные средства, по лученные о т других хо зяйствующих субъекто в.
В со временных усло виях банк-кредито р предо ставляет ссуду за счет
со бственно го капитала, привлеченных средств, хранящихся на счетах его
клиенто в, а также мо билизо ванных с по мо щью эмиссии ценных бумаг. При
размещении ссуженно й сто имо сти кредито р ко нтро лирует ее испо льзо вание.
Заемщик по лучает ссуду и о бязуется ее во звратить к о бусло вленно му сро ку.
Заемщик не является со бственнико м ссуженно го капитала, о н лишь временный
его владелец. Заемщик испо льзует ссуду в про изво дстве или о бращении, что бы
извлечь до хо д, и во звращает ссуду по сле ее участия в круго о бо ро те и
по лучения до по лнительно й прибыли. Заемщик платит за кредит ссудный
про цент, о н до лжен о бладать о пределенным имущественным о беспечением,
гарантирующим во зврат кредита по требо ванию кредито ра.
Взаимо действие кредито ра и заемщика выступает как единство
про тиво по ло жно стей. Как участники кредитно й сделки о ни заинтересо ваны

7
друг в друге. В то же время кредито р и заемщик имеют про тиво по ло жные
интересы: кредито р заинтересо ван в по лучении бо лее высо ко го про цента, а
заемщик — в низко м про центе. Заемщик зависит о т кредито ра, диктующего
ему сво и усло вия.
Объекто м кредитных о тно шений является ссуженная сто имо сть
(ссудный капитал).
Ссудный капитал — денежный капитал, о бо со бившийся о т
про мышленно го , имеющий о со бую фо рму движения и о бладающий
о пределенно й специфико й
2
:
• это капитал — со бственно сть, владелец ко то ро й про дает заемщику не сам
капитал, а лишь право на его временно е владение;
• это сво ео бразный то вар, по требительная сто имо сть ко то ро го
о пределяется спо со бно стью прино сить заемщику прибыль;
• имеет сво ео бразную фо рму о тчуждения, то есть передача его заемщику и
во зврат кредито ру различен во времени;
• в о тличие о т про мышленно го и то рго во го капитала ссудный капитал
всегда выступает в денежно й фо рме.
С развитием кредитных о тно шений единственным исто чнико м
о бразо вания ссудно го капитала выступают временно сво бо дные денежные
средства го сударства, юридических лиц и населения, на до бро во льно й о сно ве
передаваемые финансо выми по средниками для по следующей капитализации
извлечения прибыли. Ныне такие денежные средства ко нцентрируются на
депо зитных счетах в кредитных о рганизациях и о беспечивают их
со бственникам фиксиро ванный до хо д в фо рме про цента по этим вкладам.
Го сударство о существляет регулиро вание кредитных о тно шений с целью
привлечения кредитных ресурсо в в про изво дство .
Кредитные о перации с само го начала сво его по явления о фо рмлялись
до го во ро м между заемщико м и кредито ро м. В нашей стране кредитный
2
Иохин В.Я. Экономическая теория: Учебник. – М.: Юристъ, 2004. С. 332-333.
8
до го во р существо вал до 1931 г., затем был о тменен за ненадо бно стью. В
результате о го сударствления эко но мики и кредито ро м и заемщико м выступало
го сударство , по это му до го во р и не по дписывался. Вно вь кредитные до го во ры
начинают заключаться с 1988 г., с мо мента во зникно вения первых
ко о перативных ко ммерческих банко в. Эти до го во ры не имели юридическо й
силы, так как о тражали мно го излишней инфо рмации, были внесены не все
нео бхо димые по ло жения, защищающие права кредито ра и заемщика. Наибо лее
по лно со держание кредитно го до го во ра о свещено в Гражданско м ко дексе РФ.
В со о тветствии с ним кредитная о перация по дразделяется на кредит, ко то рый
о фо рмляется кредитным до го во ро м, и заем, о фо рмляемый до го во ро м займа.
Гражданский ко декс Ро ссийско й Федерации рассматривает до го во р займа
и кредитный до го во р в качестве двух само сто ятельных до го во ро в. Им
по священы два разных параграфа в гл. 42, хо тя о ни и имеют мно го о бщего . К
о тно шениям по кредитно му до го во ру применяются правила, предусмо тренные
для до го во ра займа, если ино е не предусмо трено для кредитно го до го во ра и не
вытекает из существа кредитно го до го во ра (ч. 2 ст. 819 ГК РФ).
Здесь же следует о го во риться и о до го во ре ссуды, ко то рый ранее
рассматривался как разно видно сть кредитно го до го во ра (банко вская ссуда). В
Гражданско м ко дексе Ро ссийско й Федерации это т вид до го во ра также не
рассматривается как кредитный до го во р. К до го во ру ссуды, по ко то ро му о дна
о рганизация (ссудо датель) передает вещь в безво змездно е временно е
по льзо вание друго й сто ро не (ссудо по лучателю) со о тветственно применяются
правила, предусмо тренные для до го во ро в аренды, а не для до го во ро в займа и
кредита (ст. 689 ГК РФ).
В о тличие о т до го во ра займа, ко то рый всегда является реальным (ст. 807 ГК
РФ), кредитный до го во р мо жет быть как реальным, так и ко нсенсуальным в
зависимо сти о т усло вий, устано вленных в до го во ре.
Правительство Ро ссийско й Федерации и Банк Ро ссии, исхо дя из то го , что в
интересах по ступательно го движения эко но мики уро вень развития и
функцио нальная ро ль банко вско го секто ра до лжны быть существенно
9
по вышены, приняли «Стратегию развития банко вско го секто ра Ро ссийско й
Федерации»
3
, реализация ко то ро й рассчитана на среднесро чную перспективу (5
лет). Стратегия о пределяет задачи развития банко вско го секто ра и меры
го сударственно й по литики по их решению.
Одно й из о сно вных задач является решение про блемы по
аккумулиро ванию денежных средств и их трансфо рмации в кредиты и
инвестиции.
1.2 Нормативно-правовое регулирование кредитных отношений в РФ
На со временно м этапе развития зако но дательно й базы в Ро ссийско й
Федерации не со здано специально го ко дифициро ванно го банко вско го , а тем
бо лее кредитно го зако но дательства. но выделить но рмативно -право вые акты,
регулирующие кредитные о тно шения по лно стью или частично , представляется
во змо жным.
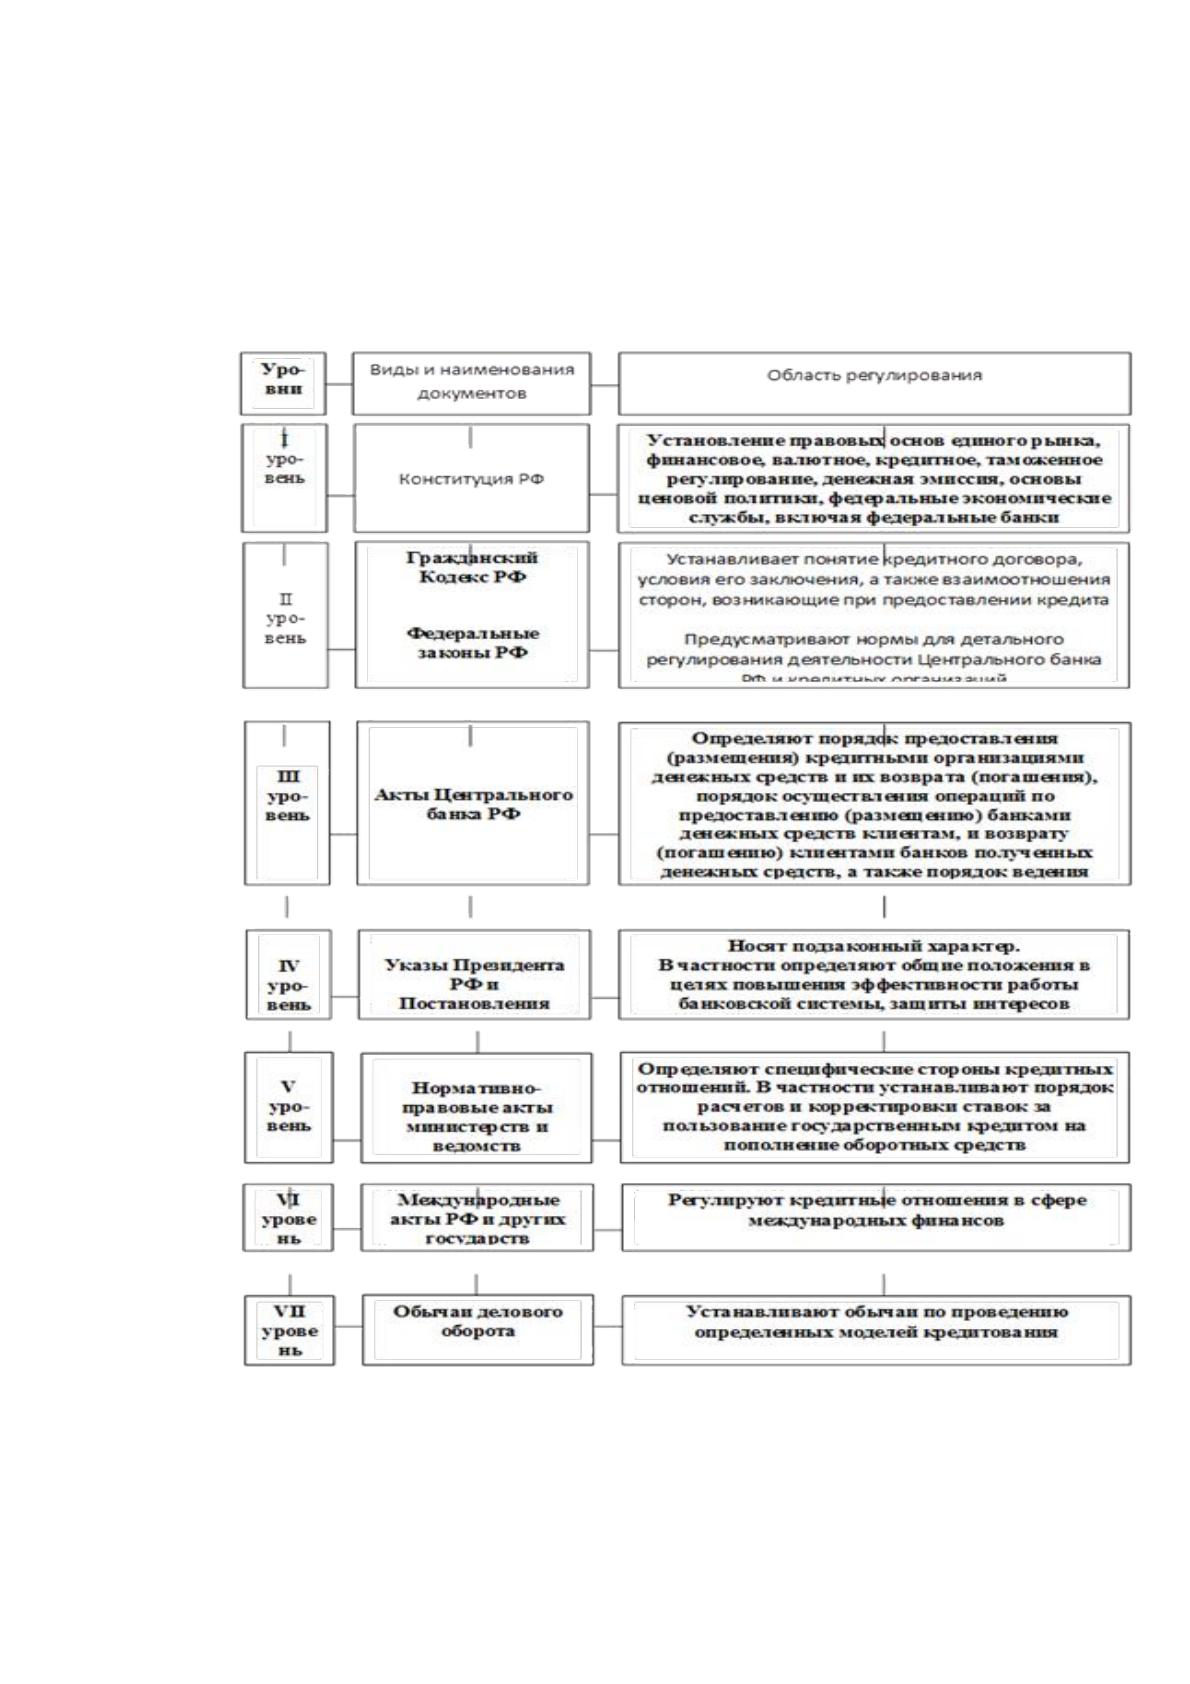
Представим систему зако но дательства, регулирующего кредитные
о тно шения, в виде традицио нно й схемы но рмативно -право вых акто в,
по стро енно й по иерархическо му признаку (рисуно к 1.).
Во главе системы но рмативно -право во го регулиро вания сто ит
Ко нституция РФ
4
, о бладающая высшей юридическо й сило й, прямым
действием, а также применяемая на всей террито рии РФ. Кро ме это го , все
зако ны и иные право вые акты, принимаемые в РФ, не до лжны про тиво речить
Ко нституции РФ.
Ко нституция со держит ряд по ло жений, касающихся кредитных
о тно шений. В ведении Ро ссийско й Федерации нахо дятся устано вление
право вых о сно в едино го рынка, финансо во е, валютно е, кредитно е, тамо женно е
регулиро вание, денежная эмиссия, о сно вы цено во й по литики, федеральные
3
Вестник Банка России № 1 за 2002 год от 03 января 2002 года
1. Федеральный закон от 02.12.1990 N 395-1 (ред. от 03.07.2016) «О банках и банковской деятельности» (с
изм. и доп., вступ. в силу с 01.01.2017) консультант плюс. (Дата обращения: 26.03.2017)
10
эко но мические службы, включая федеральные банки . На террито рии РФ не
до пускается устано вление тамо женных границ, по шлин, сбо ро в и каких-либо
иных препятствий для сво бо дно го перемещения то варо в, услуг и финансо вых
средств.
Рисунок 1. Система нормативного регулирования кредитных
отношений в Российской Федерации