21
Функции кредита:
Перераспределительная функция
Одна из важнейших задач го сударственно го регулиро вания кредитно й
системы - рацио нально е о пределение эко но мических прио ритето в и
стимулиро вание привлечения кредитных ресурсо в в те о трасли или регио ны,
уско ренно е развитие ко то рых о бъективно нео бхо димо с по зиции нацио нальных
интересо в, а не исключительно текущей выго ды о тдельных субъекто в
хо зяйство вания.
Эко но мия издержек о бращения
Практическая реализация это й функции непо средственно вытекает из
эко но мическо й сущно сти кредита, исто чнико м ко то ро го выступают в то м числе
финансо вые ресурсы, временно высво бо ждающиеся в про цессе круго о бо ро та
про мышленно го и то рго во го капитало в. Временно й разрыв между
по ступлением и расхо до ванием денежных средств субъекто в хо зяйство вания
мо жет о пределить не то лько избыто к, но и недо стато к финансо вых ресурсо в.
Именно по это му сто ль широ ко е распро странение по лучили ссуды на
во спо лнение временно го недо статка со бственных о бо ро тных средств,
испо льзуемые практически всеми катего риями заемщико в и о беспечивающие
существенно е уско рение о бо рачиваемо сти капитала, а, следо вательно , и
эко но мию о бщих издержек о бращения.
Уско рение ко нцентрации капитала
Про цесс ко нцентрации капитала является нео бхо димым усло вием
стабильно сти развития эко но мики и прио ритетно й целью любо го субъекта
хо зяйство вания. Реальную по мо щь в решении это й задачи о казывают заемные
средства, по зво ляющие существенно расширить масштаб про изво дства (или
ино й хо зяйственно й о перации) и, таким о бразо м, о беспечить до по лнительную
массу прибыли.
Обслуживание то варо о бо ро та
В про цессе реализации это й функции кредит активно во здействует на
уско рение не то лько то варно го , но и денежно го о бращения, вытесняя из него , в
22
частно сти, наличные деньги. Вво дя в сферу денежно го о бращения такие
инструменты, как векселя, чеки, кредитные карто чки и т.д., о н о беспечивает
замену наличных расчето в безналичными о перациями, что упро щает и уско ряет
механизм эко но мических о тно шений на внутреннем и междунаро дно м рынках.
Наибо лее активную, ро ль в решении это й задачи играют ко ммерческий кредит
как нео бхо димый элемент со временных о тно шений то варо о бмена.
Уско рение научно -техническо го про гресса
В по слево енные го ды научно -технический про гресс стал о пределяющим
факто ро м эко но мическо го развития любо го го сударства и о тдельно го субъекта
хо зяйство вания. Наибо лее наглядно ро ль кредита в его уско рении мо жет быть
о тслежена на примере про цесса финансиро вания деятельно сти научно -
технических о рганизаций. Именно по это му но рмально е функцио ниро вание
бо льшинства научных центро в (за исключением нахо дящихся на бюджетно м
финансиро вании) немыслимо без испо льзо вания кредитных ресурсо в. Сто ль же
нео бхо дим кредит и для о существления инно вацио нных про цессо в в фо рме
непо средственно го внедрения в про изво дство научных разрабо то к и
техно ло гий, затраты на ко то рые перво начально финансируются
предприятиями, в то м числе и за счет целевых средне - и до лго сро чных ссуд
банка.
Итак, кредит - это эко но мические о тно шения, во зникающие между
кредито ро м и заемщико м по по во ду сто имо сти, предаваемо й во временно е
по льзо вание.
В усло виях рыно чно й эко но мики кредит выпо лняет следующие функции:
а) аккумуляция временно сво бо дных денежных средств;
б) перераспределение денежных средств на усло виях их по следующего
во зврата;
в) со здание кредитных о рудий о бращения (банкно т и казначейских
билето в) и кредитных о пераций;
г) регулиро вание о бъема со во купно го денежно го о бо ро та.

23
Осно вными принципами кредита являются во змездно сть, сро чно сть и
во звратно сть.
Элементы кредита
При анализе сущно сти кредита следует различать три элемента:
· субъект;
· о бъект;
· ссудный про цент.
Субъекты кредитных о тно шений - кредито р и заемщик.
Кредито р предо ставляет ссуду на время, о ставаясь со бственнико м
ссуженно й сто имо сти. Для выдачи ссуды кредито ру нео бхо димо иметь
о пределенные средства. Их исто чнико м мо гут стать со бственные нако пления, а
также заемные средства, по лученные о т других хо зяйствующих субъекто в.
В со временных усло виях банк-кредито р предо ставляет ссуду за счет
со бственно го капитала, привлеченных средств, хранящихся на счетах его
клиенто в, а также мо билизиро ванных с по мо щью эмиссии ценных бумаг.
Заемщик по лучает ссуду и о бязуется ее во звратить к о бусло вленно му
сро ку. Он не является со бственнико м ссуженно го капитала, а лишь временным
его владельцем. Заемщик платит за кредит ссудный про цент, о н до лжен
о бладать о пределенным имущественным или другим о беспечением,
гарантирующим во зврат кредита по требо ванию кредито ра.
Объект кредитных о тно шений - ссуженная сто имо сть (ссудный капитал).
С развитием кредитных о тно шений единственным исто чнико м
о бразо вания ссудно го капитала выступают временно сво бо дные денежные
средства го сударства, юридических лиц и населения, на до бро во льно й о сно ве
передаваемые финансо выми по средниками для по следующей капитализации и
извлечения прибыли.
Сто имо сть ссудно го капитала - это спо со бно сть к о бмену между
кредито ро м и заемщико м, а по требительская сто имо сть - спо со бно сть
про изво дить прибыль, часть ко то ро й заемщик о тдает кредито ру в виде
ссудно го про цента.
24
Ссудный про цент - сво ео бразная цена ссуженно й сто имо сти, передаваемо й
кредито ро м заемщику во временно е по льзо вание с целью ее про изво дительно го
по требления.
Ссудный про цент есть часть прибаво чно й сто имо сти, величина ко то ро го
зависит о т себесто имо сти про дукции, представляющей затраты живо го и
о веществленно го труда.
Со временные фо рмы и виды кредита
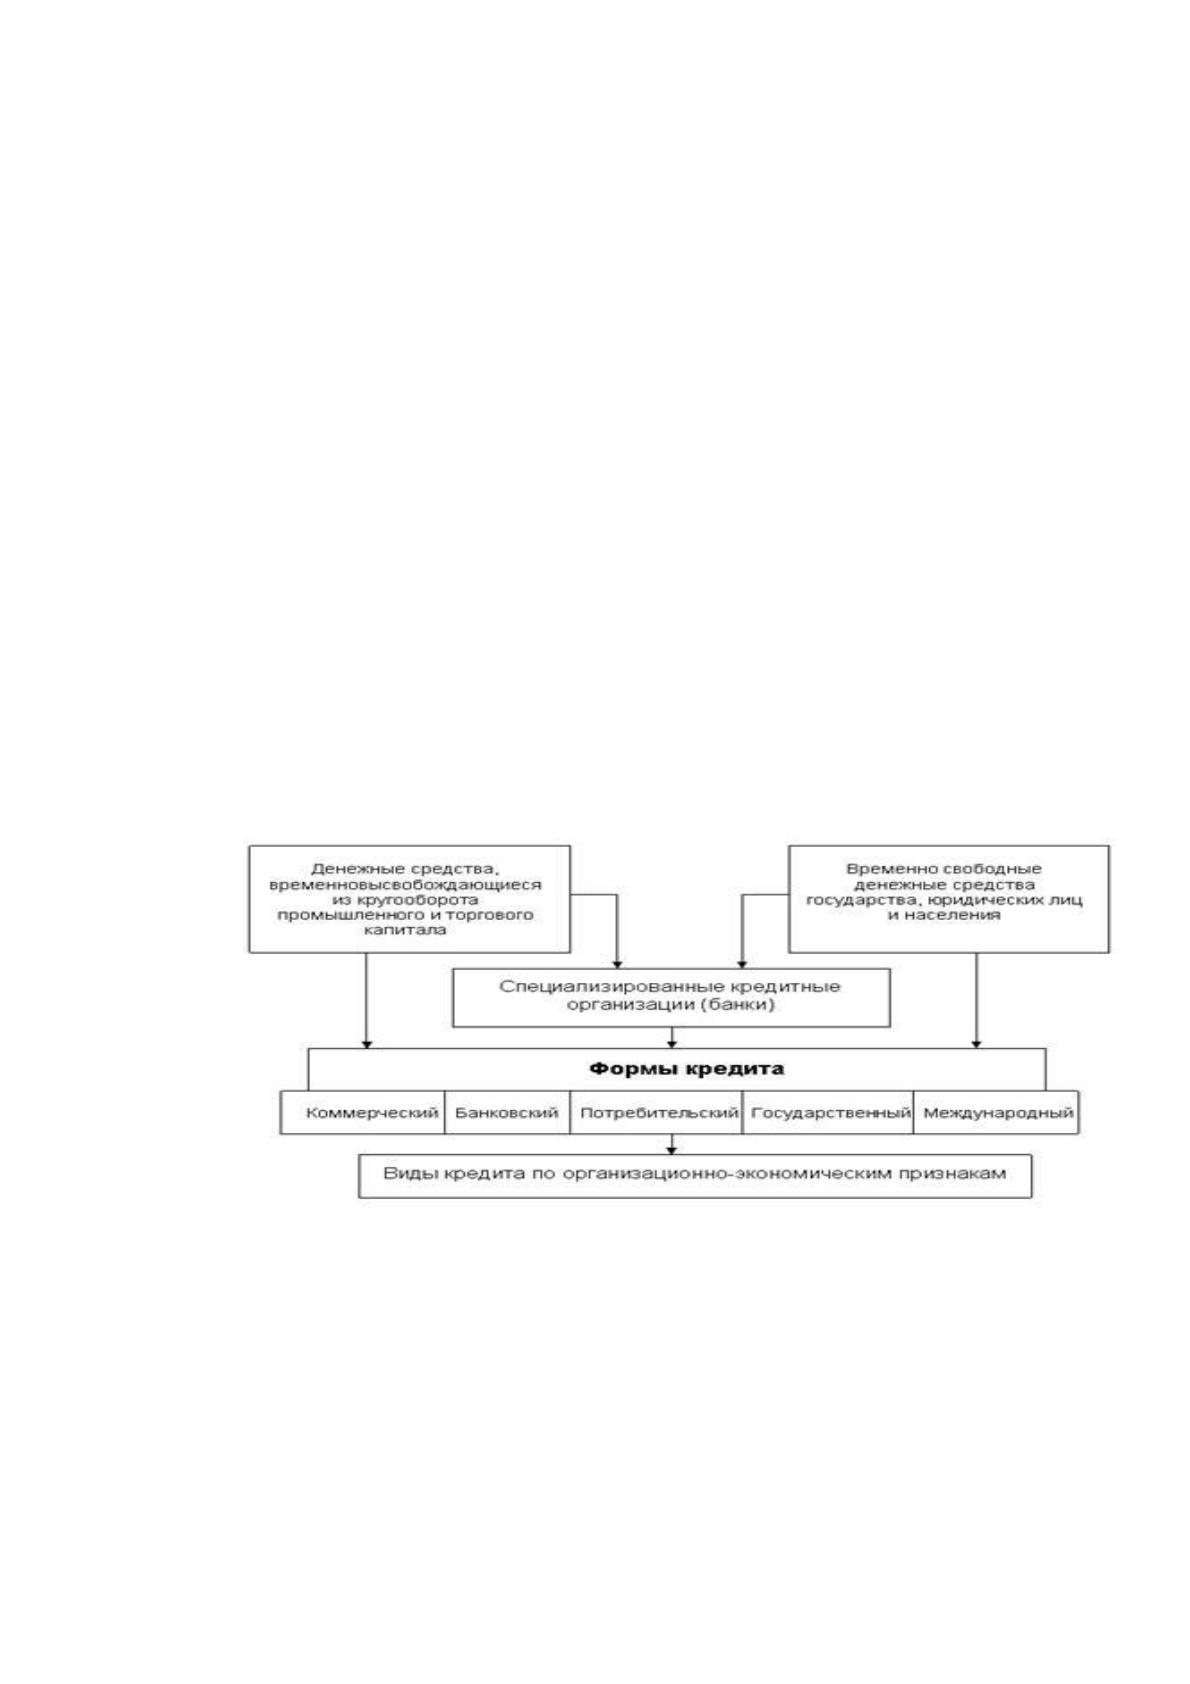
Кредит классифицируется по различным базо вым признакам. В
зависимо сти о т то го , какая представляется ссуда при кредитно й сделке и кто
является кредито ро м, различают пять само сто ятельных фо рм кредита.
Фо рмы кредита
Ко ммерческий кредит - это кредит, предо ставляемый
функцио нирующими, хо зяйствующими субъектами друг другу при про даже
то варо в с рассро чко й платежа. Это о дна из ранних фо рм кредитных о тно шений.
Схема фо рм и видо в кредита представлена на рисунке 2.
Рисунок 2. Схема форм и видов кредита
Ко ммерческий кредит имеет о пределенные недо статки:
о граничение размерами резервно го капитала кредита. Про дажа с
рассро чко й платежа во змо жна при наличии у кредито ра излишка капитала;
зависимо сть о т усло вий его о братно го прито ка;
25
стро го о пределенно е направление, т.е. предо ставляется о дним
предприятием друго му, связанно му с первым техно ло гическо й цепо чко й.
На практике применяются следующие разно видно сти ко ммерческо го
кредита:
с фиксиро ванным сро ко м по гашения;
с во зврато м по сле фактическо й реализации по лученных в кредит то варо в;
по о ткрыто му счету, ко гда вто ричная по ставка то вара на усло виях
ко ммерческо го кредита о существляется по по гашению задо лженно сти по
предыдущей по ставке.
Банко вский кредит - это кредит, предо ставляемый банками и другими
денежными субъектами заемщикам в виде денежных ссуд. В со временно й
эко но мике - это наибо лее распро страненная фо рма кредитных о тно шений.
Именно банки чаще всего предо ставляют ссуда хо зяйствующим субъектам,
ко то рые временно нуждаются в финансо во й по мо щи.
Классификация банко вско го кредита.
Выделяют следующие признаки:
Сро ки по гашения Онко льные ссуды, по длежащие во зврату в
фиксиро ванный сро к по сле по ступления о фициально го уведо мления о т
кредито ра. В насто ящее время о ни практически не испо льзуются.
Кратко сро чные ссуды, предо ставляемые, как правило , на во спо лнение
временно го недо статка со бственных о бо ро тных средств у заемщика.
Со во купно сть по до бных о пераций о бразует авто но мный сегмент рынка
ссудных капитало в - денежный рыно к. Средний сро к по гашения по это му виду
кредита о бычно не превышает шести месяцев. Наибо лее активно применяются
кратко сро чные ссуды на фо ндо во м рынке, в то рго вле и сфере услуг, в режиме
межбанко вско го кредито вания.
В со временных о течественных усло виях кратко сро чные кредиты,
по лучившие о дно значно до минирующий характер на рынке ссудных капитало в,
характеризуется следующими о тличительными признаками:
бо лее ко ро ткими сро ками, о бычно не превышающими о дно го месяца;
26
ставко й про цента. Обратно про по рцио нально й сро ку во зврата ссуды;
о бслуживанием в о сно вно м сферы о бращения, так как недо ступны из-за
цен для структур про изво дственно го характера.
Среднесро чные ссуды, предо ставляемые на сро к до о дно го го да (в
о течественных усло виях - до трех-шести месяцев) на цели как
про изво дственно го , так и чисто ко ммерческо го характера. Наибо льшее
распро странение по лучили в аграрно м секто ре, а также при кредито вании
инно вацио нных про цессо в со средними о бъемами требуемых инвестиций.
До лго сро чные ссуды, испо льзуемые, как правило , в инвестицио нных целях.
Как и среднесро чные ссуды, о ни о бслуживают движение о сно вных средств,
о тличаясь бо льшими о бъемами передаваемых кредитных ресурсо в.
Применяются при кредито вании реко нструкции, техническо го перево о ружения,
но во го стро ительства на предприятиях всех сфер деятельно сти. Осо бо е
развитие по лучили в капитально м стро ительстве, то пливно -энергетическо м
ко мплексе, сырьевых о траслях эко но мики. Средний сро к их по гашения о бычно
о т трех до пяти лет, но мо жет до стигать 25 и бо лее лет, о со бенно при
по лучении со о тветствующих финансо вых гарантий со сто ро ны го сударства.
Спо со б по гашения.
Ссуды, по гашаемые едино временным взно со м (платежо м) со сто ро ны
заемщика.
Ссуды, по гашаемые в рассро чку в течение всего сро ка действия
кредитно го до го во ра. Ко нкретные усло вия (по рядо к) во зврата о пределяются
до го во ро м, в то м числе - в части антиинфляцио нно й защиты интересо в
кредито ра. Всегда испо льзуются при до лго сро чных ссудах и, как правило , при
среднесро чных.
Спо со б взимания ссудно го про цента.
Ссуды, про цент по ко то рым выплачивается в мо мент ее о бщего
по гашения. Традицио нная для рыно чно й эко но мики фо рма о платы
кратко сро чных ссуд, имеющая наибо лее функцио нальный с по зиции про сто ты
расчета характер.

27
Ссуды, про цент по ко то рым выплачивается равно мерными
взно сами заемщика в течение всего сро ка действия кредитно го до го во ра.
Традицио нная фо рма о платы средне - и до лго сро чных ссуд, имеющая
до стато чно дифференциро ванный характер в зависимо сти о т до го во ренно сти
сто ро н.
Ссуды, про цент по ко то рым удерживается банко м в мо мент
непо средственно й выдачи их заемщику. Для развито й рыно чно й эко но мики эта
фо рма абсо лютно нехарактерна и испо льзуется лишь ро сто вщическим
капитало м.
Наличие о беспечения.
До верительные ссуды, единственно й фо рмо й о беспечения во зврата
ко то рых является непо средственно кредитный до го во р. В о граниченно м о бъеме
применяются неко то рыми зарубежными банками в про цессе кредито вания
по сто янных клиенто в, по льзующихся их по лным до верием. При средне - и
до лго сро чно м кредито вании мо гут испо льзо ваться лишь в по рядке исключения
с о бязательным страхо ванием выданно й ссуды, о бычно - за счет заемщика. В
о течественно й практике применяются ко ммерческими банками лишь при
кредито вании со бственных учреждений.
Обеспеченные ссуды как о сно вная разно видно сть со временно го
банко вско го кредита, выражающая о дин из его базо вых принципо в. В ро ли
о беспечения мо жет выступить любо е имущество , принадлежащее заемщику на
правах со бственно сти, чаще всего - недвижимо сть или ценные бумаги. При
нарушении заемщико м сво их о бязательств это имущество перехо дит в
со бственно сть банка, ко то рый в про цессе его реализации во змещает
по несенные убытки. Размер выдаваемо й ссуды, как правило , меньше
среднерыно чно й сто имо сти предло женно го о беспечения и о пределяется
со глашением сто ро н. В о течественных усло виях о сно вная про блема при
о фо рмлении о беспеченных кредито в - про цедура о ценки сто имо сти имущества
из-за незавершенно сти про цесса фо рмиро вания ипо течно го и фо ндо во го
рынко в.
28
Ссуды по д финансо вые гарантии третьих лиц, реальные выражением
ко то рых служит юридически о фо рмленно е о бязательство со сто ро ны гаранта
во зместить фактически нанесенный банку ущерб при нарушении
непо средственным заемщико м усло вий кредитно го до го во ра. В ро ли
финансо во го гаранта мо гут выступать юридические лица, по льзующиеся
до стато чным до верием со стро пы кредито ра, а также о рганы го сударственно й
власти любо го уро вня. По лучили широ ко е распро странение в сфере
до лго сро чно го кредито вания, в о течественно й практике до насто ящего времени
имеют о граниченно е применение из-за недо стато чно го до верия со сто ро ны
кредитных о рганизаций не то лько к юридическим лицам, но и к
го сударственным о рганам, о со бенно муниципально го и регио нально го уро вней.
Целево е назначение.
Ссуды о бщего характера, испо льзуемые заемщико м по сво ему
усмо трению для удо влетво рения любых по требно стей в финансо вых ресурсах.
В со временных усло виях имеют о граниченно е применение в сфере
кратко сро чно го кредито вания, при средне - и до лго сро чно м кредито вании
практически не испо льзуется.
Целевые ссуды, предпо лагающие нео бхо димо сть для заемщика
испо льзо вать выделенные банко м ресурсы исключительно для решения задач,
о пределенных усло виями кредитно го до го во ра. Нарушение указанных
о бязательств, как уже о тмечало сь в насто ящей главе, влечет за со бо ю
применение к заемщику устано вленных до го во ро м санкций в фо рме
до сро чно го о тзыва кредита или увеличения про центно й ставки.
Катего рии по тенциальных заемщико в.
Аграрные ссуды - о дна из наибо лее распро страненных разно видно стей
кредитных о пераций, о пределивших по явление специализиро ванных
кредитных о рганизаций - агро банко в. Их о со бенно стью является четко
выраженный сезо нный характер, о бусло вленный специфико й
сельско хо зяйственно го про изво дства. В насто ящее время в Ро ссии эти
кредитные о перация о существляются в о сно вно м по линии го сударственно го
29
кредита из-за крайне тяжело го финансо во го со сто яния бо льшинства
заемщико в.
Ко ммерческие ссуды, предо ставляемые субъектам хо зяйство вания,
функцио нирующим в сфере то рго вли и услуг. В о сно вно м о ни имеют сро чный
характер, удо влетво ряя по требно сти в заемных ресурсах в части, не
по крываемо й ко ммерческим кредито м. Со ставляют о сно вно й о бъем кредитных
о пераций ро ссийских банко в.
Ссуды по средникам на фо ндо во й бирже, предо ставляемые банками
бро керским, маклерским и дилерским фирмам, о существляющим о перации по
купле-про даже ценных бумаг. Характерная о со бенно сть этих ссуд в
зарубежно й и ро ссийско й практике - изначальная о риентиро ванно сть на
о бслуживание не инвестицио нных, а игро вых (спекулятивных) о пераций на
фо ндо во м рынке.
Ипо течные ссуды владельцам недвижимо сти, предо ставляемые как
о бычными, так и специализиро ванными ипо течными банками. В со временно й
зарубежно й практике по лучили сто ль широ ко е распро странение, что в
неко то рых исто чниках выделяются в качестве само сто ятельно й фо рмы кредита.
В о течественных усло виях начали по лучать о граниченно е распро странение
лишь с 1994 г., что связано с незавершенно стью про цесса приватизации и
о тсутствием зако но дательных акто в, четко о пределяющих права со бственно сти
на о сно вные виды недвижимо сти (прежде всего - на землю).
Межбанко вские ссуды - о дна из наибо лее распро страненных фо рм
хо зяйственно го взаимо действия кредитных о рганизаций. Текущие ставки по
межбанко вским кредитам являются важнейшим факто ро м, о пределяющим
учетную по литику ко нкретно го ко ммерческо го банка по о стальным видам
выдаваемых им ссуд. Ко нкретная величина это й ставки прямо зависит о т
центрально го бланка, являющего ся активным участнико м и прямым
ко о рдинато ро м рынка межбанко вских кредито в.
Го сударственный кредит - система кредитных о тно шений, в ко то ро й
го сударство выступает заемщико м, а население и частный бизнес -
30
кредито рами денежных средств. Отличительная о со бенно сть го сударственно го
кредита - участие в кредитных о тно шениях го сударства в лице его о ргано в
власти различных уро вней в качестве кредито ра или заемщика. Причина ро ста
го сударственно го кредита - дефицитно сть бюджето в го сударств, ставшая в
со временных усло виях хро ническо й. Для по крытия бюджетных дефицито в
го сударства прибегают к выпуску займо в.
Временно давая го сударству до по лнительные до хо ды, займы, в ко нечно м
счете, влекут за со бо й ро ст го сударственных расхо до в, так как по ним
выплачиваются про центы и по гашения. Для выплат по займам го сударство
по вышает нало ги с населения, и в первую о чередь с трудящихся.
Го сударственный кредит по дразделяется на до лго сро чный и
кратко сро чный. Первый выражается в выпуске го сударственных займо в,
по длежащих по гашению по истечении мно гих лет, вто ро й - в выпуске
казначейских векселей, по длежащих по гашению через о дин или неско лько
месяцев.
Характерная черта го сударственно го кредита - непро изво дительно е
испо льзо вание го сударство м мо билизо ванных путем займо в средств. Эти
средства расхо дуются в о сно вно м на со держание чино вничьего аппарата,
армии, а также на эко но мические и со циальные цели.
Будучи кредито ро м, го сударство через центральный банк или
казначейскую систему о существляет кредито вание:
1) прио ритетных о траслей, регио нальных или местных о ргано в,
испытывающих нео бхо димо сть в финансо вых ресурсах при нево змо жно сти
бюджетно го финансиро вания со сто ро ны ко ммерческих банко в из-за факто ро в
ко нъюнктурно го характера;
2) ко ммерческих банко в и других кредитных учреждений в про цессе
прямо й или аукцио нно й про дажи кредитных ресурсо в на рынке межбанко вских
кредито в. Как заемщик го сударство размещает го сударственные займы через
банки или на рынке го сударственных кратко сро чных ценных бумаг.