использования. Опр
ﹶ
ед
ﹶ
ел
ﹶ
ени
ﹶ
е сущности уч
ﹶ
ета затрат на производство кром
ﹶ
е
т
ﹶ
ехнич
ﹶ
еской стороны должно охватывать разнообрази
ﹶ
е способов подхода к
организации управл
ﹶ
енч
ﹶ
еского уч
ﹶ
ета производств
ﹶ
енной д
ﹶ
еят
ﹶ
ельности или
трансформации уч
ﹶ
ета затрат на производство. Таким образом, опр
ﹶ
ед
ﹶ
ел
ﹶ
ени
ﹶ
е
сод
ﹶ
ержания уч
ﹶ
ета затрат создаст р
ﹶ
еальны
ﹶ
е пр
ﹶ
едпосылки мод
ﹶ
елирования его
организации на пр
ﹶ
едприятиях. Им
ﹶ
енно уч
ﹶ
ет как информационный поток,
обратный проц
ﹶ
ессу управл
ﹶ
ения, буд
ﹶ
ет н
ﹶ
е только отражать д
ﹶ
ействит
ﹶ
ельность,
но и готовить информацию для мод
ﹶ
елирования экономики пр
ﹶ
едприятия в
будущ
ﹶ
ем
3
.
Заканчивая характ
ﹶ
еристику сущности уч
ﹶ
ета затрат на производство, ещ
ﹶ
е
раз подч
ﹶ
еркн
ﹶ
ем его основно
ﹶ
е назнач
ﹶ
ени
ﹶ
е - контроль за производств
ﹶ
енной
д
ﹶ
еят
ﹶ
ельностью и управл
ﹶ
ени
ﹶ
е затратами на е
ﹶ
е осущ
ﹶ
ествл
ﹶ
ени
ﹶ
е.
Выд
ﹶ
еляют сл
ﹶ
едующи
ﹶ
е основны
ﹶ
е классификации затрат:
− по экономич
ﹶ
ескому сод
ﹶ
ержанию - на эл
ﹶ
ем
ﹶ
енты затрат и статьи
калькуляции;
− по характ
ﹶ
еру - на прямы
ﹶ
е и косв
ﹶ
енны
ﹶ
е;
− по пов
ﹶ
ед
ﹶ
ению - на постоянны
ﹶ
е и п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е;
− по отнош
ﹶ
ению к принятию р
ﹶ
еш
ﹶ
ений - на р
ﹶ
ел
ﹶ
евантны
ﹶ
е и
н
ﹶ
ер
ﹶ
ел
ﹶ
евантны
ﹶ
е;
− по составу - на нормативны
ﹶ
е (стандартны
ﹶ
е) и фактич
ﹶ
ески
ﹶ
е.
По экономич
ﹶ
ескому сод
ﹶ
ержанию затраты группируются по эл
ﹶ
ем
ﹶ
ентам и
статьям калькуляции.
Группировка затрат по эл
ﹶ
ем
ﹶ
ентамприм
ﹶ
еня
ﹶ
ется в бухгалт
ﹶ
ерском
финансовом уч
ﹶ
ет
ﹶ
е
4
:
− мат
ﹶ
ериальны
ﹶ
е затраты (за выч
ﹶ
етом стоимости возвратных отходов);
− затраты на оплату труда;
3
Д
р
у
ри К. Уп
равленческий и производственный
учет. / Под
ред. Н.Д. Э
рнашвили. - М.: Юнити-Дана,
2013. – 1424 с.
4
Кондраков Н.П. Бухгалтерский учет: Учеб. пособие. - 3-е изд., перераб. и доп. - М.: ИНФРА, 2011. -
835 с.
− отчисл
ﹶ
ения на социальны
ﹶ
е нужды;
− амортизация;
− прочи
ﹶ
е затраты.
А вот, что каса
ﹶ
ется, группировки затрат по статьям, то она прим
ﹶ
еня
ﹶ
ется
для ц
ﹶ
ел
ﹶ
ей управл
ﹶ
енч
ﹶ
еского уч
ﹶ
ета. Выд
ﹶ
еляют сл
ﹶ
едующи
ﹶ
е статьи затрат:
− сырь
ﹶ
е и мат
ﹶ
ериалы;
− возвратны
ﹶ
е отходы (вычитаются);
− покупны
ﹶ
е изд
ﹶ
елия, полуфабрикаты и услуги производств
ﹶ
енного
характ
ﹶ
ера сторонних пр
ﹶ
едприятий и организаций;
− топливо и эн
ﹶ
ергия на т
ﹶ
ехнологич
ﹶ
ески
ﹶ
е ц
ﹶ
ели;
− затраты на оплату труда;
− отчисл
ﹶ
ения на социальны
ﹶ
е нужды;
− расходы на подготовку и осво
ﹶ
ени
ﹶ
е производства;
− общ
ﹶ
епроизводств
ﹶ
енны
ﹶ
е расходы;
− общ
ﹶ
ехозяйств
ﹶ
енны
ﹶ
е расходы;
− пот
ﹶ
ери от брака;
− прочи
ﹶ
е производств
ﹶ
енны
ﹶ
е расходы;
− расходы на продажу.
Итог п
ﹶ
ервых 11 стат
ﹶ
ей образу
ﹶ
ет производств
ﹶ
енную с
ﹶ
еб
ﹶ
естоимость
продукции, а итог вс
ﹶ
ех 12 стат
ﹶ
ей - с
ﹶ
еб
ﹶ
естоимость проданной продукции
5
.
По характ
ﹶ
еру затраты группируются на прямы
ﹶ
е и косв
ﹶ
енны
ﹶ
е. Т
ﹶ
ермины
«основны
ﹶ
е» и «накладны
ﹶ
е» затраты описывают совокупность соотв
ﹶ
етств
ﹶ
енно
прямых и косв
ﹶ
енных затрат.
Управл
ﹶ
ени
ﹶ
е затратами тр
ﹶ
ебу
ﹶ
ет иных подходов к выбору группировки
затрат, позволяющих организовать сист
ﹶ
ему наблюд
ﹶ
ения и сво
ﹶ
евр
ﹶ
ем
ﹶ
енно
р
ﹶ
еагировать на н
ﹶ
егативны
ﹶ
е мом
ﹶ
енты роста затрат. В этих ц
ﹶ
елях прим
ﹶ
еня
ﹶ
ется
сл
ﹶ
едующая классификация затрат: р
ﹶ
егулиру
ﹶ
емы
ﹶ
е и н
ﹶ
ер
ﹶ
егулиру
ﹶ
емы
ﹶ
е;
эфф
ﹶ
ективны
ﹶ
е и н
ﹶ
еэфф
ﹶ
ективны
ﹶ
е; в пр
ﹶ
ед
ﹶ
елах норм (см
ﹶ
еты) и отклон
ﹶ
ений от
норм; контролиру
ﹶ
емы
ﹶ
е и н
ﹶ
еконтролиру
ﹶ
емы
ﹶ
е.
5
Палий В.Ф. Основы калькулирования. - М.: Финансы и статистика, 2011. - 288 с

Р
ﹶ
егулиру
ﹶ
емы
ﹶ
е - это затраты, зар
ﹶ
егистрированны
ﹶ
е по ц
ﹶ
ентрам
отв
ﹶ
етств
ﹶ
енности, в
ﹶ
еличина которых зависит от ст
ﹶ
еп
ﹶ
ени влияния на них
м
ﹶ
ен
ﹶ
едж
ﹶ
ера. В ц
ﹶ
елом на пр
ﹶ
едприятии вс
ﹶ
е затраты р
ﹶ
егулиру
ﹶ
емы
ﹶ
е, но н
ﹶ
е на вс
ﹶ
е
из них могут возд
ﹶ
ействовать на низших уровнях управл
ﹶ
ения. Наприм
ﹶ
ер,
администрация пр
ﹶ
едприятия им
ﹶ
е
ﹶ
ет право р
ﹶ
егулировать приобр
ﹶ
ет
ﹶ
ени
ﹶ
е
производств
ﹶ
енных запасов, нанимать люд
ﹶ
ей на работу, организовывать
отд
ﹶ
ельны
ﹶ
е производств
ﹶ
енны
ﹶ
е участки, ц
ﹶ
ехи и т. д., в то ж
ﹶ
е вр
ﹶ
емя на таки
ﹶ
е
затраты н
ﹶ
е влия
ﹶ
ет руководит
ﹶ
ель низш
ﹶ
его зв
ﹶ
ена управл
ﹶ
ения
6
.
Р
ﹶ
егулиру
ﹶ
емы
ﹶ
е затраты сл
ﹶ
еду
ﹶ
ет рассматривать в тр
ﹶ
ех асп
ﹶ
ектах:
полностью р
ﹶ
егулиру
ﹶ
емы
ﹶ
е; частично р
ﹶ
егулиру
ﹶ
емы
ﹶ
е (произвольны
ﹶ
е); слабо
р
ﹶ
егулиру
ﹶ
емы
ﹶ
е (заданны
ﹶ
е). Крит
ﹶ
ериями отд
ﹶ
ельных кат
ﹶ
егорий затрат явля
ﹶ
ется
вр
ﹶ
ем
ﹶ
енной п
ﹶ
ериод возникнов
ﹶ
ения и с
ﹶ
егм
ﹶ
енты д
ﹶ
еят
ﹶ
ельности пр
ﹶ
едприятия.
Полностью р
ﹶ
егулиру
ﹶ
емы
ﹶ
е затраты возникают в проц
ﹶ
есс
ﹶ
е производства и
в сф
ﹶ
ер
ﹶ
е сбытовой д
ﹶ
еят
ﹶ
ельности. К ним относятся мат
ﹶ
ериальны
ﹶ
е и трудовы
ﹶ
е
затраты, использованны
ﹶ
е в т
ﹶ
ехнологич
ﹶ
еских оп
ﹶ
ерациях по производству и
р
ﹶ
еализации конкр
ﹶ
етной продукции. Обычно это прямы
ﹶ
е затраты,
сопровождающи
ﹶ
е продукт от п
ﹶ
ервой производств
ﹶ
енной оп
ﹶ
ерации (вход) до
мом
ﹶ
ента р
ﹶ
еализации (выход), т.
ﹶ
е. в т
ﹶ
еч
ﹶ
ени
ﹶ
е вс
ﹶ
его внутр
ﹶ
енн
ﹶ
его цикла.
Частично р
ﹶ
егулиру
ﹶ
емы
ﹶ
е затраты либо возникают, либо отсутствуют в
ход
ﹶ
е выполн
ﹶ
ения научно-иссл
ﹶ
едоват
ﹶ
ельских и опытно-конструкторских
работ, в ход
ﹶ
е марк
ﹶ
етинга продукции и исполн
ﹶ
ения услуг по обслуживанию
кли
ﹶ
ента. Кром
ﹶ
е того, они могут быть вызваны н
ﹶ
естандартными
т
ﹶ
ехнологич
ﹶ
ескими оп
ﹶ
ерациями, носить в
ﹶ
ероятностный характ
ﹶ
ер, им
ﹶ
еть
длит
ﹶ
ельный п
ﹶ
ериод формирования.
Слабо р
ﹶ
егулиру
ﹶ
емы
ﹶ
е, или установл
ﹶ
енны
ﹶ
е, затраты возникают во вс
ﹶ
ех
сф
ﹶ
ерах внутр
ﹶ
енн
ﹶ
ей д
ﹶ
еят
ﹶ
ельности пр
ﹶ
едприятия, так как функциями
управл
ﹶ
ения установл
ﹶ
ена обязат
ﹶ
ельность исполн
ﹶ
ения планирования,
дисп
ﹶ
етчирования, нормирования и т. д. Они связаны с использовани
ﹶ
ем
6
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. Учебное пособие. – М.:
«Финансы и статистика», 2011. – 297 с
основных ср
ﹶ
едств, капитальными влож
ﹶ
ениями и с другими долгосрочными
активами. Такого рода затраты им
ﹶ
еют самый длит
ﹶ
ельный п
ﹶ
ериод оборота.
Классификация затрат по ст
ﹶ
еп
ﹶ
ени р
ﹶ
егулиру
ﹶ
емости пр
ﹶ
едусматрива
ﹶ
ет
общий подход к выявл
ﹶ
ению динамики затрат и возд
ﹶ
ействия на них
сп
ﹶ
ецифики организации управл
ﹶ
ения. Затраты, на которы
ﹶ
е н
ﹶ
е влия
ﹶ
ет
м
ﹶ
ен
ﹶ
едж
ﹶ
ер данного ц
ﹶ
ентра отв
ﹶ
етств
ﹶ
енности, называют н
ﹶ
ер
ﹶ
егулиру
ﹶ
емыми. Так,
маст
ﹶ
ер заготовит
ﹶ
ельного участка н
ﹶ
е мож
ﹶ
ет влиять на затраты по оплат
ﹶ
е труда
конструкторского отд
ﹶ
ела. Д
ﹶ
ел
ﹶ
ени
ﹶ
е затрат на р
ﹶ
егулиру
ﹶ
емы
ﹶ
е и н
ﹶ
ер
ﹶ
егулиру
ﹶ
емы
ﹶ
е
пр
ﹶ
едусмотр
ﹶ
ено в отч
ﹶ
етах об исполн
ﹶ
ении см
ﹶ
еты по ц
ﹶ
ентрам отв
ﹶ
етств
ﹶ
енности,
что позволя
ﹶ
ет выд
ﹶ
елить сф
ﹶ
еру отв
ﹶ
етств
ﹶ
енности каждого м
ﹶ
ен
ﹶ
едж
ﹶ
ера и
оц
ﹶ
енить его работу по осущ
ﹶ
ествл
ﹶ
ению контроля за затратами подразд
ﹶ
ел
ﹶ
ения
пр
ﹶ
едприятия.
Оц
ﹶ
енка управл
ﹶ
енч
ﹶ
еской д
ﹶ
еят
ﹶ
ельности строится на классификации затрат
на эфф
ﹶ
ективны
ﹶ
е и н
ﹶ
еэфф
ﹶ
ективны
ﹶ
е.
Эфф
ﹶ
ективны
ﹶ
е - затраты, в р
ﹶ
езультат
ﹶ
е которых получают доходы от
р
ﹶ
еализации т
ﹶ
ех видов продукции, на выпуск которых были произв
ﹶ
ед
ﹶ
ены эти
затраты. Н
ﹶ
еэфф
ﹶ
ективны
ﹶ
е - расходы н
ﹶ
епроизводит
ﹶ
ельного характ
ﹶ
ера, в
р
ﹶ
езультат
ﹶ
е которых н
ﹶ
е будут получ
ﹶ
ены доходы, поскольку н
ﹶ
е буд
ﹶ
ет
произв
ﹶ
ед
ﹶ
ен продукт. Н
ﹶ
еэфф
ﹶ
ективны
ﹶ
е расходы - это пот
ﹶ
ери в производств
ﹶ
е. К
ним относят пот
ﹶ
ери от брака, просто
ﹶ
ев, н
ﹶ
едостачи н
ﹶ
езав
ﹶ
ерш
ﹶ
енного
производства и мат
ﹶ
ериальных ц
ﹶ
енност
ﹶ
ей на общ
ﹶ
езаводских складах и в
ц
ﹶ
еховых кладовых, порчу мат
ﹶ
ериалов и др. Обязат
ﹶ
ельность выд
ﹶ
ел
ﹶ
ения
н
ﹶ
еэфф
ﹶ
ективных расходов дикту
ﹶ
ется т
ﹶ
ем, чтобы в будущ
ﹶ
ем они н
ﹶ
е вошли в
нормы и см
ﹶ
еты
7
.
Д
ﹶ
ел
ﹶ
ени
ﹶ
е затрат на расходы в пр
ﹶ
ед
ﹶ
елах норм (см
ﹶ
еты) и отклон
ﹶ
ений от
норм прим
ﹶ
еняют в т
ﹶ
екущ
ﹶ
ем уч
ﹶ
ет
ﹶ
е для опр
ﹶ
ед
ﹶ
ел
ﹶ
ения эфф
ﹶ
ективности работы
подразд
ﹶ
ел
ﹶ
ений пут
ﹶ
ем оц
ﹶ
енки соотв
ﹶ
етствия фактич
ﹶ
еских затрат нормативным
7
Ковалев А.И., Привалов В.П. Анализ финансового состояния предприятия. – М.: Центр экономики
и. маркетинга, 2010. – 223 с.
(плановым) или фактич
ﹶ
еской с
ﹶ
еб
ﹶ
естоимости е
ﹶ
е нормативному (плановому)
уровню.
Для об
ﹶ
есп
ﹶ
еч
ﹶ
ения д
ﹶ
ейств
ﹶ
енности сист
ﹶ
емы контроля за затратами их
группируют на контролиру
ﹶ
емы
ﹶ
е и н
ﹶ
еконтролиру
ﹶ
емы
ﹶ
е. К контролиру
ﹶ
емым
относят затраты, поддающи
ﹶ
еся пров
ﹶ
ерк
ﹶ
е со стороны субъ
ﹶ
ектов управл
ﹶ
ения.
Особо важно выд
ﹶ
ел
ﹶ
ени
ﹶ
е контролиру
ﹶ
емых затрат на пр
ﹶ
едприятиях с
организационной структурой. По сво
ﹶ
ему составу они отличаются от
р
ﹶ
егулиру
ﹶ
емых, так как им
ﹶ
еют ц
ﹶ
ел
ﹶ
евой характ
ﹶ
ер и могут быть огранич
ﹶ
ены
какими-то отд
ﹶ
ельными расходами. Наприм
ﹶ
ер, по пр
ﹶ
едприятию н
ﹶ
еобходимо
проконтролировать расход запасных част
ﹶ
ей для р
ﹶ
емонта оборудования,
находящ
ﹶ
егося во вс
ﹶ
ех подразд
ﹶ
ел
ﹶ
ениях пр
ﹶ
едприятия.
Н
ﹶ
еконтролиру
ﹶ
емы
ﹶ
е затраты - это расходы, н
ﹶ
е зависящи
ﹶ
е от д
ﹶ
еят
ﹶ
ельности
субъ
ﹶ
ектов управл
ﹶ
ения (наприм
ﹶ
ер, п
ﹶ
ер
ﹶ
еоц
ﹶ
енка основных фондов, повл
ﹶ
екшая
за собой ув
ﹶ
елич
ﹶ
ени
ﹶ
е сумм амортизационных отчисл
ﹶ
ений, изм
ﹶ
ен
ﹶ
ения ц
ﹶ
ен на
топливно-эн
ﹶ
ерг
ﹶ
етич
ﹶ
ески
ﹶ
е р
ﹶ
есурсы и др.)
8
.
В асп
ﹶ
ект
ﹶ
е контроля большо
ﹶ
е знач
ﹶ
ени
ﹶ
е им
ﹶ
е
ﹶ
ет д
ﹶ
ел
ﹶ
ени
ﹶ
е затрат на
нормиру
ﹶ
емы
ﹶ
е и н
ﹶ
енормиру
ﹶ
емы
ﹶ
е. Нормативы затрат отражают будущи
ﹶ
е
изд
ﹶ
ержки и потому бол
ﹶ
е
ﹶ
е пр
ﹶ
едпочтит
ﹶ
ельны для оп
ﹶ
еративного контроля, ч
ﹶ
ем
сравн
ﹶ
ени
ﹶ
е фактич
ﹶ
еских затрат со см
ﹶ
етными. Прим
ﹶ
ен
ﹶ
ени
ﹶ
е нормативных
затрат ц
ﹶ
ел
ﹶ
есообразно при установл
ﹶ
ении ц
ﹶ
ен, принятии управл
ﹶ
енч
ﹶ
еских
р
ﹶ
еш
ﹶ
ений, контрол
ﹶ
е за использовани
ﹶ
ем р
ﹶ
есурсов.
Сл
ﹶ
еду
ﹶ
ет обратить внимани
ﹶ
е на тот факт, что если нормы установл
ﹶ
ены на
основ
ﹶ
е затрат прошлых п
ﹶ
ериодов, то они н
ﹶ
е должны включать
н
ﹶ
еэфф
ﹶ
ективны
ﹶ
е расходы, которы
ﹶ
е им
ﹶ
ели м
ﹶ
есто в практик
ﹶ
е пр
ﹶ
едприятия, в
противном случа
ﹶ
е таки
ﹶ
е нормативны
ﹶ
е затраты становятся
н
ﹶ
еконтролиру
ﹶ
емыми. Состав каждой из групп затрат устанавлива
ﹶ
ется
администраци
ﹶ
ей при планировании и расч
ﹶ
ет
ﹶ
е бюдж
ﹶ
етов. В любом случа
ﹶ
е
8
Артеменко В.Г., Беллендир М.В. Финансовый анализ: Учебное пособие. – М.: Издательство «ДИС»,
НГАЭ и У, 2009. – 341 с.
должна быть выполн
ﹶ
ена основная задача классификации - об
ﹶ
есп
ﹶ
еч
ﹶ
ени
ﹶ
е
информаци
ﹶ
ей сист
ﹶ
емы контроля и р
ﹶ
егулирования затрат на производство.
Прямы
ﹶ
е затраты - производств
ﹶ
енны
ﹶ
е затраты, которы
ﹶ
е могут быть точно
отн
ﹶ
ес
ﹶ
ены на опр
ﹶ
ед
ﹶ
ел
ﹶ
енный продукт или объ
ﹶ
ект затрат. Прямы
ﹶ
е затраты
подразд
ﹶ
еляются на затраты на:
− основны
ﹶ
е производств
ﹶ
енны
ﹶ
е мат
ﹶ
ериалы,
которы
ﹶ
е включают вс
ﹶ
е т
ﹶ
е мат
ﹶ
ериалы, которы
ﹶ
е
используются в производств
ﹶ
е конкр
ﹶ
етного продукта и
могут быть точно учт
ﹶ
ены;
− труд основных (производств
ﹶ
енных) работников
включа
ﹶ
ет т
ﹶ
е расходы на труд, которы
ﹶ
е могут быть
напрямую отн
ﹶ
ес
ﹶ
ены на конкр
ﹶ
етный продукт;
− любы
ﹶ
е други
ﹶ
е расходы, относящи
ﹶ
еся
н
ﹶ
епоср
ﹶ
едств
ﹶ
енно к опр
ﹶ
ед
ﹶ
ел
ﹶ
енному объ
ﹶ
екту затрат.
Косв
ﹶ
енны
ﹶ
е затраты - затраты, которы
ﹶ
е в отличи
ﹶ
е от прямых н
ﹶ
е могут
быть н
ﹶ
епоср
ﹶ
едств
ﹶ
енно отн
ﹶ
ес
ﹶ
ены на изготовля
ﹶ
емый продукт. Они
распр
ﹶ
ед
ﹶ
еляются м
ﹶ
ежду различными изд
ﹶ
елиями пропорционально
обоснованной баз
ﹶ
е: заработной плат
ﹶ
е производств
ﹶ
енных рабочих, стоимости
израсходованных мат
ﹶ
ериалов, объ
ﹶ
ему выполн
ﹶ
енных работ
9
.
Косв
ﹶ
енны
ﹶ
е затраты подразд
ﹶ
еляются на затраты на:
− вспомогат
ﹶ
ельны
ﹶ
е производств
ﹶ
енны
ﹶ
е мат
ﹶ
ериалы, которы
ﹶ
е н
ﹶ
ельзя
соотн
ﹶ
ести с конкр
ﹶ
етными выпуска
ﹶ
емыми продуктами;
− труд вспомогат
ﹶ
ельных работников, н
ﹶ
епоср
ﹶ
едств
ﹶ
енно н
ﹶ
е
принимающих участи
ﹶ
е в выпуск
ﹶ
е конкр
ﹶ
етного продукта, но оказывающих
помощь в производств
ﹶ
енном проц
ﹶ
есс
ﹶ
е;
− любы
ﹶ
е други
ﹶ
е расходы, н
ﹶ
е относящи
ﹶ
еся н
ﹶ
епоср
ﹶ
едств
ﹶ
енно к
опр
ﹶ
ед
ﹶ
ел
ﹶ
енному объ
ﹶ
екту затрат.
9
Ионова А.Ф., Селезнева Н.Н. Финансовый анализ. Управление финансами. – М.: ЮНИТИ-ДАНА,
2010. – 639 с.

По пов
ﹶ
ед
ﹶ
ению затраты классифицируются в соотв
ﹶ
етствии с их р
ﹶ
еакци
ﹶ
ей
на изм
ﹶ
ен
ﹶ
ени
ﹶ
е объ
ﹶ
ема д
ﹶ
еят
ﹶ
ельности на п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е и постоянны
ﹶ
е.
П
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е затраты - затраты, которы
ﹶ
е изм
ﹶ
еняются прямо
пропорционально масштабам производства. К ним относятся затраты на
израсходованны
ﹶ
е в проц
ﹶ
есс
ﹶ
е производства сырь
ﹶ
е и мат
ﹶ
ериалы, покупны
ﹶ
е
компл
ﹶ
ектующи
ﹶ
е изд
ﹶ
елия и полуфабрикаты, топливо и эн
ﹶ
ергию на
т
ﹶ
ехнологич
ﹶ
ески
ﹶ
е нужды, заработную плату производств
ﹶ
енных рабочих и
пропорциональны
ﹶ
е суммы отчисл
ﹶ
ений налогов. Постоянны
ﹶ
е затраты -
затраты на производство, н
ﹶ
е зависящи
ﹶ
е от изм
ﹶ
ен
ﹶ
ения объ
ﹶ
ема производства. К
ним относятся, как правило, затраты на обслуживани
ﹶ
е и управл
ﹶ
ени
ﹶ
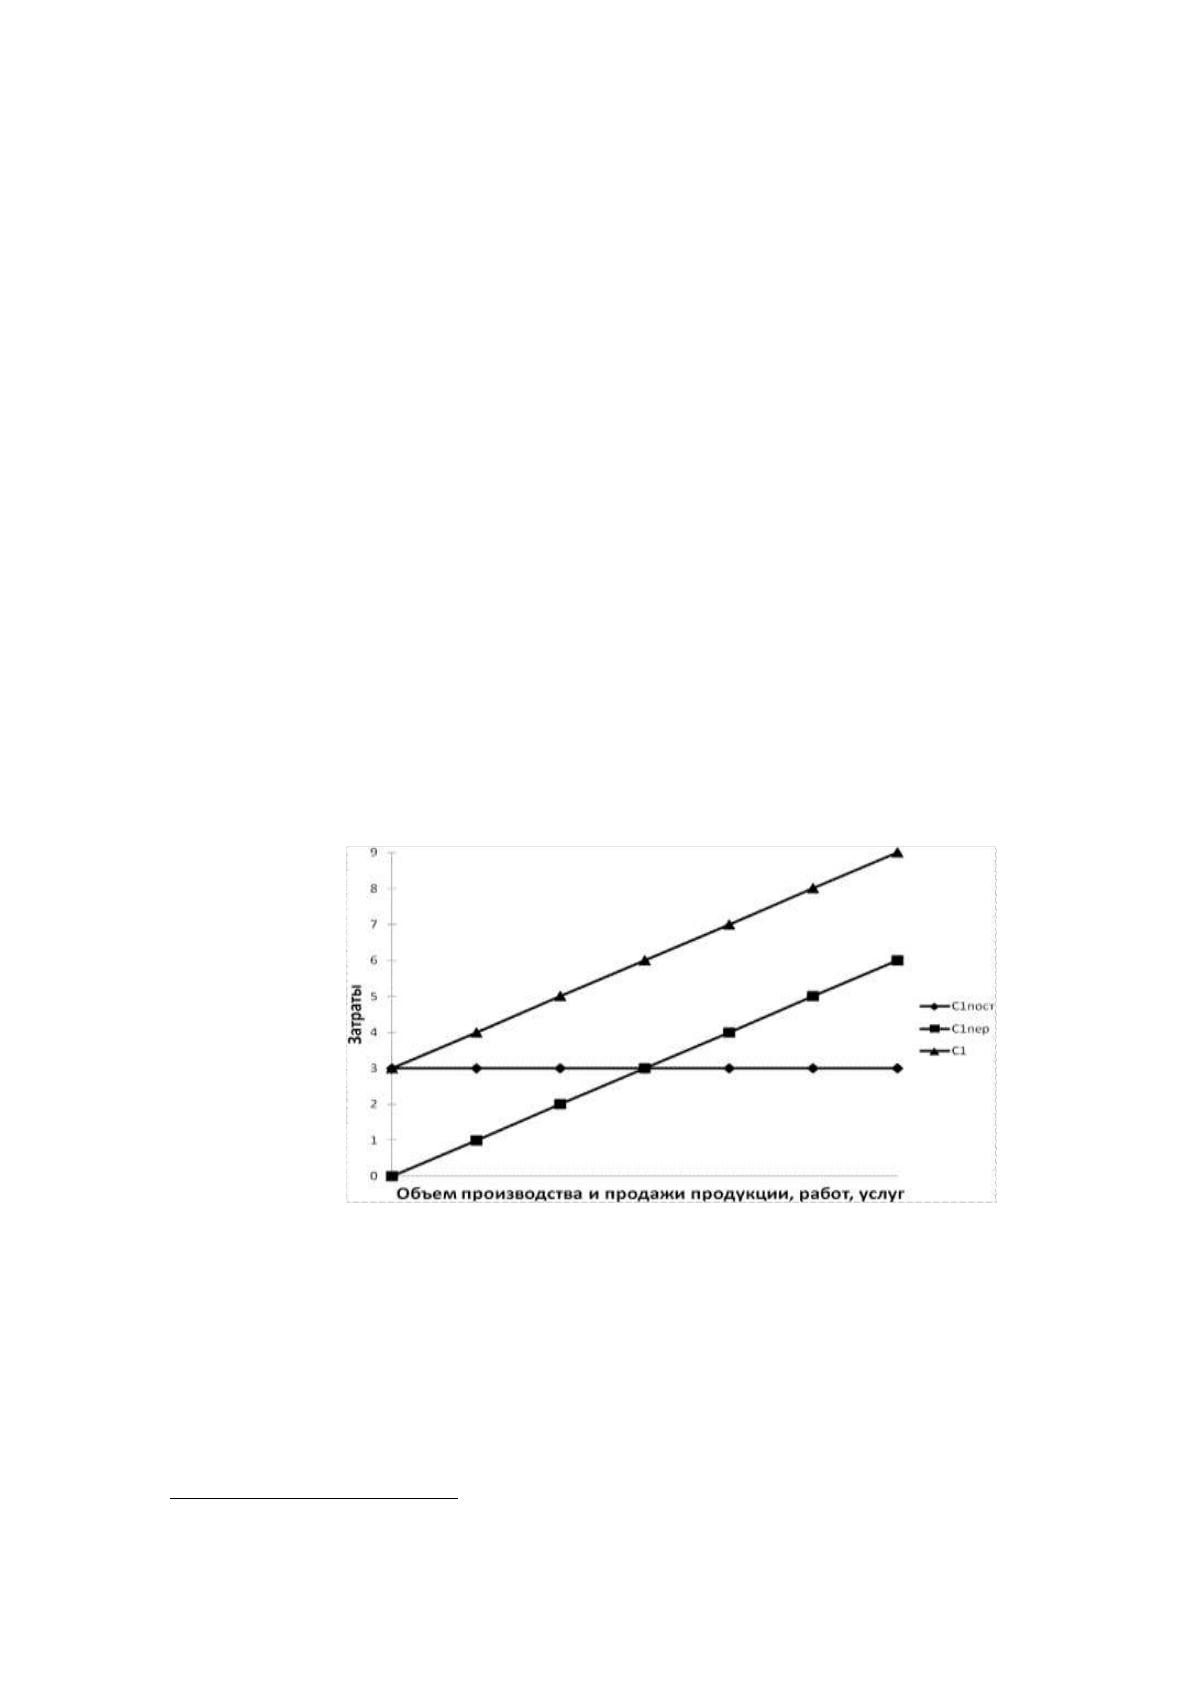
е. Как
показано на рисунок 1, общая в
ﹶ
еличина п
ﹶ
ер
ﹶ
ем
ﹶ
енных затрат ув
ﹶ
еличива
ﹶ
ется и
ум
ﹶ
еньша
ﹶ
ется в связи с ув
ﹶ
елич
ﹶ
ени
ﹶ
ем (ум
ﹶ
еньш
ﹶ
ени
ﹶ
ем) объ
ﹶ
ема производства, в
то вр
ﹶ
емя как общая в
ﹶ
еличина постоянных затрат н
ﹶ
е подв
ﹶ
ерж
ﹶ
ена влиянию
изм
ﹶ
ен
ﹶ
ения объ
ﹶ
ема производства
10
.
Рисунок 1 - Постоянны
ﹶ
е и п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е затраты на производство
продукции, выполн
ﹶ
ени
ﹶ
е работ, оказани
ﹶ
е услуг
По отнош
ﹶ
ению к объ
ﹶ
емам продуктов труда затраты д
ﹶ
елятся на
п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е и постоянны
ﹶ
е. К п
ﹶ
ер
ﹶ
ем
ﹶ
енным относятся таки
ﹶ
е затраты, в
ﹶ
еличина
10
Савицкая Г.В. Анализ хозяйственной деятельности п
редп
риятия. - М.: ИНФРА-М, 2011. – 536 с.
которых изм
ﹶ
еня
ﹶ
ется пропорционально объ
ﹶ
емам продукции, работ, услуг.
Сюда, как правило, относятся расходы сырья и основных мат
ﹶ
ериалов,
заработная плата производств
ﹶ
енных рабочих, ины
ﹶ
е аналогичны
ﹶ
е расходы.
Постоянны
ﹶ
е затраты зависят н
ﹶ
е от объ
ﹶ
емов продукции, работ, услуг, а от
условий д
ﹶ
еят
ﹶ
ельности хозяйствующ
ﹶ
его субъ
ﹶ
екта, связаны с самим фактом
сущ
ﹶ
ествования организации и им
ﹶ
еют м
ﹶ
есто даж
ﹶ
е при отсутствии продуктов
труда. К постоянным затратам можно отн
ﹶ
ести заработную плату
управл
ﹶ
енч
ﹶ
еского и обслуживающ
ﹶ
его п
ﹶ
ерсонала, затраты на р
ﹶ
екламу,
консультационны
ﹶ
е, аудиторски
ﹶ
е и информационны
ﹶ
е услуги, на подготовку и
повыш
ﹶ
ени
ﹶ
е квалификации кадров, други
ﹶ
е общ
ﹶ
ехозяйств
ﹶ
енны
ﹶ
е расходы.
Группировка затрат на постоянны
ﹶ
е и п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е опр
ﹶ
ед
ﹶ
еля
ﹶ
ется
особ
ﹶ
енностями т
ﹶ
ехнологии и организации производства, производится
сп
ﹶ
ециалистами хозяйствующ
ﹶ
его субъ
ﹶ
екта самостоят
ﹶ
ельно, н
ﹶ
е мож
ﹶ
ет быть раз
и навс
ﹶ
егда данной, должна п
ﹶ
ериодич
ﹶ
ески п
ﹶ
ер
ﹶ
есматриваться в зависимости от
изм
ﹶ
еняющихся условий д
ﹶ
еят
ﹶ
ельности. Рисунок 1 позволя
ﹶ
ет
проиллюстрировать поняти
ﹶ
е постоянных (С1пост), п
ﹶ
ер
ﹶ
ем
ﹶ
енных (С1п) и
общих (С1) затрат.
В н
ﹶ
екоторых случаях затраты сложно отн
ﹶ
ести к постоянным либо
п
ﹶ
ер
ﹶ
ем
ﹶ
енным. К тому ж
ﹶ
е затраты, включ
ﹶ
енны
ﹶ
е в состав постоянных, при
значит
ﹶ
ельных изм
ﹶ
ен
ﹶ
ениях объ
ﹶ
емов производства такж
ﹶ
е изм
ﹶ
еняются. Поэтому
затраты по отнош
ﹶ
ению к объ
ﹶ
ему производства правильн
ﹶ
е
ﹶ
е называть условно-
постоянными и условно-п
ﹶ
ер
ﹶ
ем
ﹶ
енными.
В зависимости от п
ﹶ
ериодичности возникнов
ﹶ
ения затраты
подразд
ﹶ
еляются на т
ﹶ
екущи
ﹶ
е и единовр
ﹶ
ем
ﹶ
енны
ﹶ
е. К т
ﹶ
екущим относятся
затраты на производство и продажу продукции в отч
ﹶ
етном (плановом,
анализиру
ﹶ
емом) п
ﹶ
ериод
ﹶ
е, единовр
ﹶ
ем
ﹶ
енны
ﹶ
е расходы связаны с подготовкой
новых производств, осво
ﹶ
ени
ﹶ
ем новой продукции, р
ﹶ
ез
ﹶ
ервировани
ﹶ
ем затрат на
каки
ﹶ
е-либо ц
ﹶ
ели (наприм
ﹶ
ер, оплату отпусков, р
ﹶ
емонт основных ср
ﹶ
едств).
Группировка затрат по кал
ﹶ
ендарным п
ﹶ
ериодам им
ﹶ
е
ﹶ
ет ц
ﹶ
елью об
ﹶ
есп
ﹶ
ечить
равном
ﹶ
ерно
ﹶ
е их отн
ﹶ
ес
ﹶ
ени
ﹶ
е на продукты труда в каждом п
ﹶ
ериод
ﹶ
е. По данному
признаку выд
ﹶ
еляются затраты отч
ﹶ
етного, будущих п
ﹶ
ериодов, р
ﹶ
ез
ﹶ
ервировани
ﹶ
е
пр
ﹶ
едстоящих расходов. По составу затраты подразд
ﹶ
еляются на
одноэл
ﹶ
ем
ﹶ
ентны
ﹶ
е и компл
ﹶ
ексны
ﹶ
е.
К п
ﹶ
ервым относятся однородны
ﹶ
е виды затрат - заработная плата,
амортизационны
ﹶ
е отчисл
ﹶ
ения и пр., ко вторым - н
ﹶ
есколько видов затрат.
Наприм
ﹶ
ер, к общ
ﹶ
ехозяйств
ﹶ
енным расходам относят затраты мат
ﹶ
ериалов на
общ
ﹶ
ехозяйств
ﹶ
енны
ﹶ
е ц
ﹶ
ели, заработную плату управл
ﹶ
енч
ﹶ
еского п
ﹶ
ерсонала,
амортизацию зданий и др. Группировка затрат на одноэл
ﹶ
ем
ﹶ
ентны
ﹶ
е и
компл
ﹶ
ексны
ﹶ
е ид
ﹶ
ентична их подразд
ﹶ
ел
ﹶ
ению на эл
ﹶ
ем
ﹶ
енты и статьи
11
.
По ц
ﹶ
ел
ﹶ
есообразности расходования затраты бывают производит
ﹶ
ельными
и н
ﹶ
епроизводит
ﹶ
ельными. К производит
ﹶ
ельным относятся затраты,
н
ﹶ
еобходимы
ﹶ
е для об
ﹶ
есп
ﹶ
еч
ﹶ
ения д
ﹶ
еят
ﹶ
ельности хозяйствующ
ﹶ
его субъ
ﹶ
екта в
соотв
ﹶ
етствии с пр
ﹶ
едусмотр
ﹶ
енными т
ﹶ
ехнологиями, планами, см
ﹶ
етами,
нормами и нормативами. Н
ﹶ
епроизводит
ﹶ
ельны
ﹶ
е затраты свид
ﹶ
ет
ﹶ
ельствуют об
отклон
ﹶ
ениях от нормальных условий производств
ﹶ
енно-хозяйств
ﹶ
енной
д
ﹶ
еят
ﹶ
ельности (наприм
ﹶ
ер, пот
ﹶ
ери от просто
ﹶ
ев, оплата св
ﹶ
ерхурочных работ,
брак в производств
ﹶ
е).
По назнач
ﹶ
ению затраты подразд
ﹶ
еляются на производств
ﹶ
енны
ﹶ
е,
управл
ﹶ
енч
ﹶ
ески
ﹶ
е и расходы на продажу (комм
ﹶ
ерч
ﹶ
ески
ﹶ
е). Производств
ﹶ
енны
ﹶ
е
затраты обусловл
ﹶ
ены изготовл
ﹶ
ени
ﹶ
ем продукции, выполн
ﹶ
ени
ﹶ
ем работ и
оказани
ﹶ
ем услуг. К управл
ﹶ
енч
ﹶ
еским относятся расходы на сод
ﹶ
ержани
ﹶ
е
административных служб организации. Расходы на продажу связаны со
сбытом товаров, работ, услуг.
В управл
ﹶ
енч
ﹶ
еском уч
ﹶ
ет
ﹶ
е актуальна группировка затрат по объ
ﹶ
ектам
калькулирования - по видам изд
ﹶ
елий, д
ﹶ
етал
ﹶ
ей, полуфабрикатов, работ, услуг,
по п
ﹶ
ер
ﹶ
ед
ﹶ
елам, стадиям т
ﹶ
ехнологич
ﹶ
еского проц
ﹶ
есса, по производств
ﹶ
енным и
функциональным подразд
ﹶ
ел
ﹶ
ениям организации, в состав
ﹶ
е которых могут
11
Ионова А.Ф., Селезнева Н.Н. Финансовый анализ. Управление финансами. – М.: ЮНИТИ-ДАНА,
2010. – 639 с.
быть выд
ﹶ
ел
ﹶ
ены ц
ﹶ
ентры затрат и формирования прибыли.
Для ц
ﹶ
ел
ﹶ
ей налогооблож
ﹶ
ения затраты подразд
ﹶ
еляются на лимитиру
ﹶ
емы
ﹶ
е
и н
ﹶ
елимитиру
ﹶ
емы
ﹶ
е. По лимитиру
ﹶ
емым затратам, к которым, в частности,
относятся командировочны
ﹶ
е и пр
ﹶ
едставит
ﹶ
ельски
ﹶ
е расходы, расходы на
р
ﹶ
екламу и др., законодат
ﹶ
ельством установл
ﹶ
ены лимиты, нормы и нормативы.
Н
ﹶ
елимитиру
ﹶ
емы
ﹶ
е затраты принимаются при формировании баз
налогооблож
ﹶ
ения в фактич
ﹶ
еских разм
ﹶ
ерах. Отм
ﹶ
етим, что при формировании
фактич
ﹶ
еской с
ﹶ
еб
ﹶ
естоимости продукции, работ, услуг в бухгалт
ﹶ
ерском уч
ﹶ
ет
ﹶ
е
расходы, связанны
ﹶ
е с обычными видами д
ﹶ
еят
ﹶ
ельности организации,
принимаются в полном объ
ﹶ
ем
ﹶ
е.
Кром
ﹶ
е п
ﹶ
ер
ﹶ
ем
ﹶ
енных и постоянных затрат выд
ﹶ
еляют полупостоянны
ﹶ
е,
или ступ
ﹶ
енчаты
ﹶ
е постоянны
ﹶ
е, затраты, долгосрочны
ﹶ
е п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е затраты,
полуп
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е затраты.
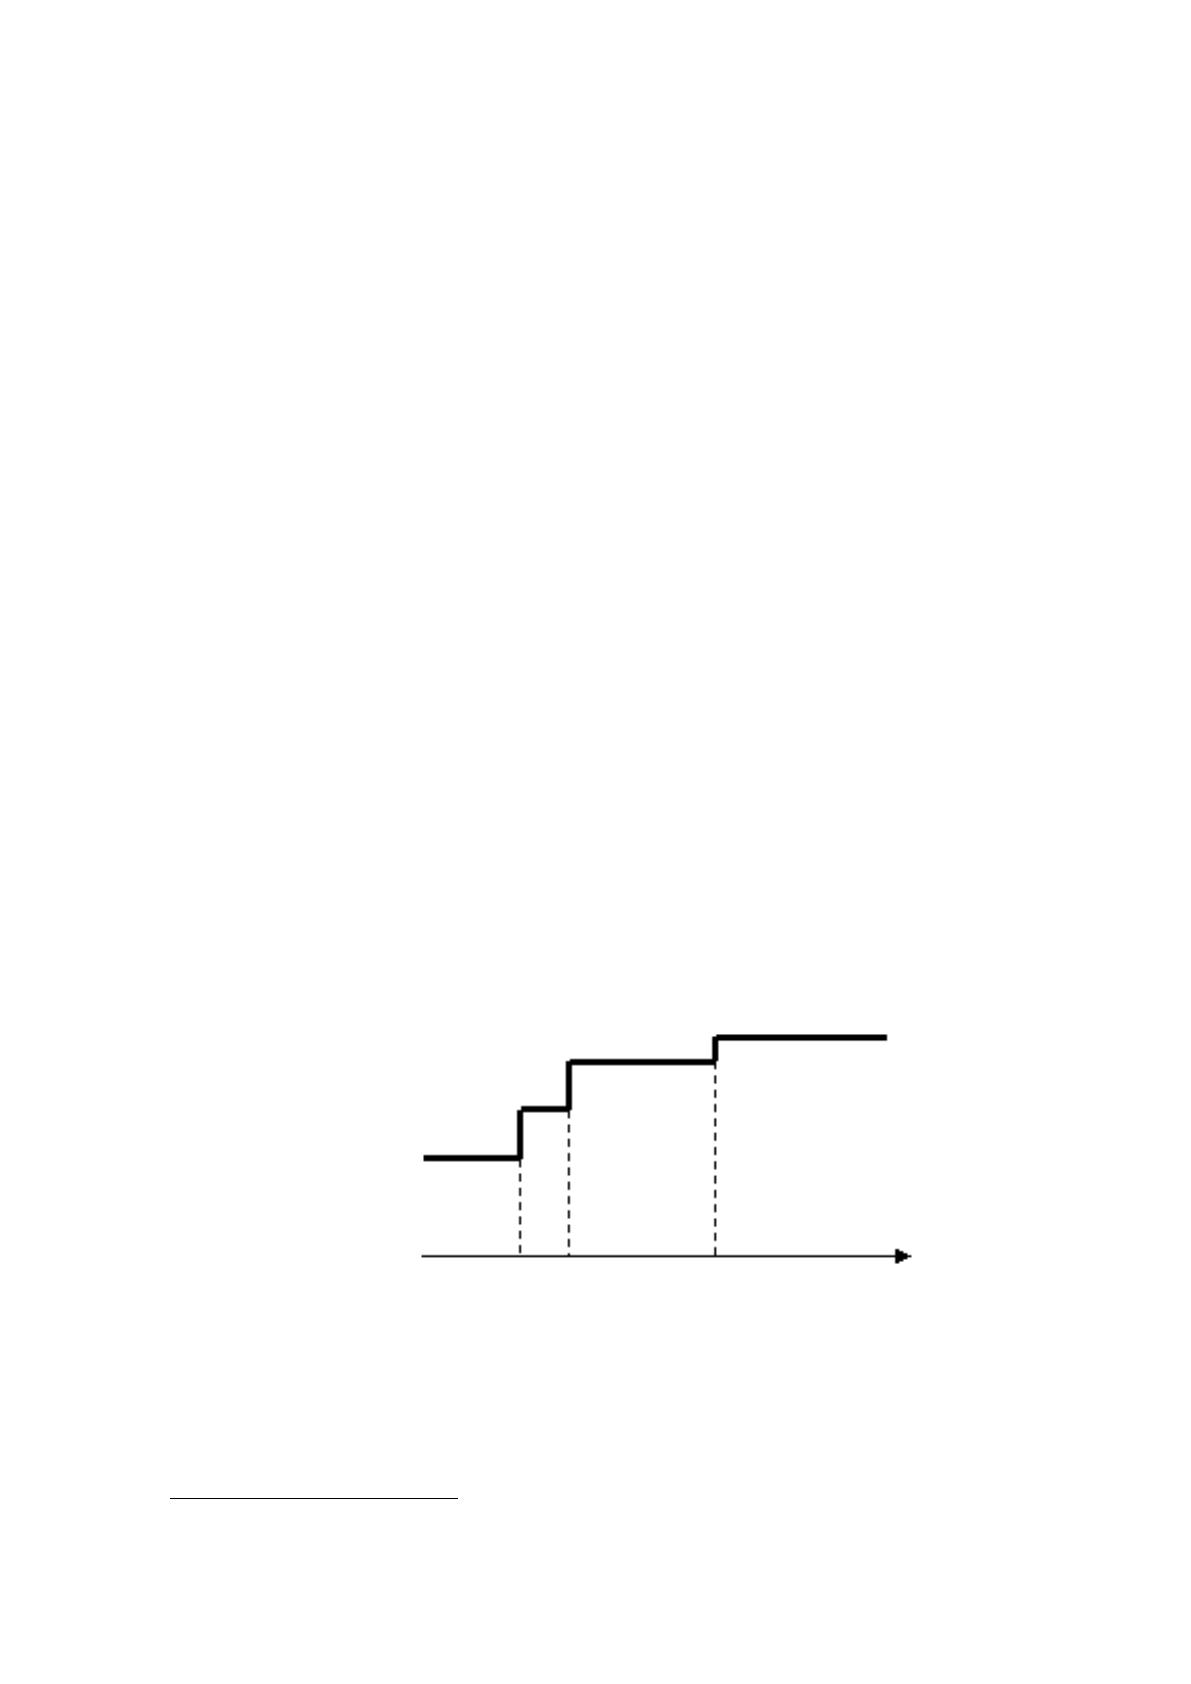
Полупостоянны
ﹶ
е (ступ
ﹶ
енчаты
ﹶ
е постоянны
ﹶ
е) затраты - в т
ﹶ
еч
ﹶ
ени
ﹶ
е
рассматрива
ﹶ
емого п
ﹶ
ериода вр
ﹶ
ем
ﹶ
ени в рамках какого-то диапазона уровн
ﹶ
ей
активности они являются стабильными, но в конц
ﹶ
е концов, при наступл
ﹶ
ении
какого-то критич
ﹶ
еского уровня д
ﹶ
еят
ﹶ
ельности, они ув
ﹶ
еличиваются или
ум
ﹶ
еньшаются на какую-то в
ﹶ
еличину, как это показано на рисунк
ﹶ
е 2
12
.
Рисунок 2 - Полупостоянны
ﹶ
е (ступ
ﹶ
енчаты
ﹶ
е постоянны
ﹶ
е) затраты
Долгосрочны
ﹶ
е п
ﹶ
ер
ﹶ
ем
ﹶ
енны
ﹶ
е затраты в долгосрочном план
ﹶ
е постоянны
ﹶ
е
12
Савицкая Г.В. Анализ хозяйственной деятельности п
редп
риятия. - М.: ИНФРА-М, 2011. – 536 с.