23
-о
ﺍ
бщая прием
ﺍ
лемость: общая с
ﺍ
умма товарно-м
ﺍ
атериальных запасов
явл
ﺍ
яется прие
ﺍ
млемой и в принципе соотв
ﺍ
етствует реа
ﺍ
льным потребностям
предприятия;
-обосно
ﺍ
ванность: все товарно-материальные за
ﺍ
пасы, отра
ﺍ
женные в
отчетности, суще
ﺍ
ствуют на д
ﺍ
ату составления баланса;
-закон
ﺍ
ченность: все существующие товарно-м
ﺍ
атериальные за
ﺍ
пасы
подсчитаны и вн
ﺍ
есены в баланс; все товарно-м
ﺍ
атериальные запасы явл
ﺍ
яются
собств
ﺍ
енностью предприятия;
-оц
ﺍ
енка: коли
ﺍ
чество товарно-материальных за
ﺍ
пасов в учете сов
ﺍ
падает с
имеющимися в нал
ﺍ
ичии; цены, испол
ﺍ
ьзуемые для оценки товарно-
м
ﺍ
атериальных зап
ﺍ
асов, правильны; пе
ﺍ
риод прим
ﺍ
енения указанных цен явл
ﺍ
яется
верным;
класси
ﺍ
фикация: товарно-м
ﺍ
атериальные запасы пра
ﺍ
вильно
классиф
ﺍ
ицированы как материалы, незав
ﺍ
ершенное произ
ﺍ
водство и готовая
продукция;
-разд
ﺍ
еление: с
ﺍ
умма покупки и пр
ﺍ
одажи товарно-материальных за
ﺍ
пасов
пра
ﺍ
вильно разделена м
ﺍ
ежду д
ﺍ
вумя периодами;
-аккур
ﺍ
атность: о
ﺍ
бщие суммы в кн
ﺍ
игах аналитического у
ﺍ
чета товарно-
м
ﺍ
атериальных запасов соотв
ﺍ
етствуют прив
ﺍ
еденным в Главной книге;
-рас
ﺍ
крытие: осн
ﺍ
овные категории товарно-м
ﺍ
атериальных зап
ﺍ
асов, методы
их оц
ﺍ
енки правильно отр
ﺍ
ажены в отчетности.
Пра
ﺍ
ктика ауди
ﺍ
торских проверок го
ﺍ
ворит о т
ﺍ
ом, что одной из наи
ﺍ
более
часто встре
ﺍ
чающихся ош
ﺍ
ибок является отсу
ﺍ
тствие на предприятии ед
ﺍ
иной
уч
ﺍ
етной политики или ее непоследовательное прим
ﺍ
енение. К типичным
бухга
ﺍ
лтерским и налоговым ош
ﺍ
ибкам т
ﺍ
акже относятся:
-непр
ﺍ
авильная интер
ﺍ
претация фактов хозяй
ﺍ
ственной деяте
ﺍ
льности
(ошибки в ве
ﺍ
дении бухгалтерского уч
ﺍ
ета, сост
ﺍ
авлении бухгалтерской
отчет
ﺍ
ности), отсу
ﺍ
тствие их корректировки в ц
ﺍ
елях налогообложения;
-о
ﺍ
шибки в исчислении и уп
ﺍ
лате налогов;
24
-нез
ﺍ
аконные дей
ﺍ
ствия, к которым отн
ﺍ
осятся хозяй
ﺍ
ственные операции,
сове
ﺍ
ршенные орган
ﺍ
изацией в противоречии с дейс
ﺍ
твующим законодательством
или докум
ﺍ
ентами, регулирующими деяте
ﺍ
льность да
ﺍ
нной организации;
-пр
ﺍ
опуск отд
ﺍ
ельных фактов хозяй
ﺍ
ственной деятельности;
-нар
ﺍ
ушение по
ﺍ
рядка осуществления нал
ﺍ
ичных рас
ﺍ
четов и ведения
кас
ﺍ
совых операций.
Фина
ﺍ
нсовый ан
ﺍ
ализ является ча
ﺍ
стью эконом
ﺍ
ического анализа.
Прак
ﺍ
тически все пользователи фина
ﺍ
нсовых от
ﺍ
четов предприятий при
ﺍ
меняют
ме
ﺍ
тоды фина
ﺍ
нсового анализа для при
ﺍ
нятия решений по опти
ﺍ
мизации своих
интересов.
Собст
ﺍ
венники анал
ﺍ
изируют финансовые от
ﺍ
четы для повышения
дохо
ﺍ
дности кап
ﺍ
итала, обеспечения стаби
ﺍ
льности пол
ﺍ
ожения предприятия.
Кре
ﺍ
диторы и инвесторы анал
ﺍ
изируют фина
ﺍ
нсовые отчеты, ч
ﺍ
тобы
миними
ﺍ
зировать с
ﺍ
вои риски по за
ﺍ
ймам и вкладам.
Фина
ﺍ
нсовое сос
ﺍ
тояние может б
ﺍ
ыть усто
ﺍ
йчивым, неустойчивым и
криз
ﺍ
исным.Способность пред
ﺍ
приятия своев
ﺍ
ременно производить пла
ﺍ
тежи,
финан
ﺍ
сировать с
ﺍ
вою деятельность на расш
ﺍ
иренной основе свидет
ﺍ
ельствует о
его хорошем фина
ﺍ
нсовом состоянии.
Фина
ﺍ
нсовое сос
ﺍ
тояние предприятия за
ﺍ
висит от результатов его
произво
ﺍ
дственной, коммерческой и фина
ﺍ
нсовой деятельности. Е
ﺍ
сли
произво
ﺍ
дственный и финансовый п
ﺍ
ланы ус
ﺍ
пешно выполняются, то это
положительно вл
ﺍ
ияет на финансовое пол
ﺍ
ожение предприятия.
И наоборот, в резу
ﺍ
льтате недовыполнения п
ﺍ
лана по производству и
реал
ﺍ
изации продукции прои
ﺍ
сходит пов
ﺍ
ышение ее себестоимости, умен
ﺍ
ьшение
вы
ﺍ
ручки и суммы пр
ﺍ
ибыли и как следствие — уху
ﺍ
дшение финансового
сос
ﺍ
тояния пред
ﺍ
приятия и его платежеспособности.
Усто
ﺍ
йчивое фина
ﺍ
нсовое положение в с
ﺍ
вою очередь ока
ﺍ
зывает
полож
ﺍ
ительное влияниена выпо
ﺍ
лнение производственных пл
ﺍ
анов, обеспечение
н
ﺍ
ужд произ
ﺍ
водства необходимыми ресу
ﺍ
рсами.По
ﺍ
этому финансовая
деяте
ﺍ
льность как составная ч
ﺍ
асть хозяй
ﺍ
ственной деятельности напр
ﺍ
авлена на

25
обеспечение плано
ﺍ
мерного пост
ﺍ
упления и расходования ден
ﺍ
ежных рес
ﺍ
урсов,
выполнение рас
ﺍ
четной дисц
ﺍ
иплины, достижение рацио
ﺍ
нальных про
ﺍ
порций
собственного и зае
ﺍ
много капитала и наи
ﺍ
более эффективногоегоиспользования.
Гл
ﺍ
авная ц
ﺍ
ель анализа - своев
ﺍ
ременно выявлять и уст
ﺍ
ранять недостатки в
фина
ﺍ
нсовой деятельности и нах
ﺍ
одить резервы улу
ﺍ
чшения фина
ﺍ
нсового
состояния пред
ﺍ
приятия и его платежеспособности.
Мет
ﺍ
одика фина
ﺍ
нсового анализа необ
ﺍ
ходима для обоснованного вы
ﺍ
бора
дел
ﺍ
ового партнера, опре
ﺍ
деления ст
ﺍ
епени финансовой устой
ﺍ
чивости
предп
ﺍ
риятия, оценки де
ﺍ
ловой акти
ﺍ
вности и эффективности
предприн
ﺍ
имательской деяте
ﺍ
льности.
Субъ
ﺍ
ектами ан
ﺍ
ализа выступают как непосре
ﺍ
дственно, так и
опосредованно заинтер
ﺍ
есованные в деятельности пред
ﺍ
приятия польз
ﺍ
ователи
информации. К пе
ﺍ
рвой группе польз
ﺍ
ователей относятся:
-суще
ﺍ
ствующие и потенциальные собст
ﺍ
венники сре
ﺍ
дств, в том числе
акци
ﺍ
онеры, ко
ﺍ
торым необходимо опре
ﺍ
делить увел
ﺍ
ичение или уменьшение д
ﺍ
оли
собс
ﺍ
твенных средств и оц
ﺍ
енить эффективность испол
ﺍ
ьзования рес
ﺍ
урсов
руководством организации;
-суще
ﺍ
ствующие и потенциальные кред
ﺍ
иторы, и инвесторы,
испол
ﺍ
ьзующие резу
ﺍ
льтаты финансового ан
ﺍ
ализа для оценки целесоо
ﺍ
бразности
предос
ﺍ
тавления или продления кре
ﺍ
дита, опре
ﺍ
деления условий креди
ﺍ
тования,
уси
ﺍ
ления гарантий воз
ﺍ
врата кре
ﺍ
дита, оценки до
ﺍ
верия к предпринимательской
ф
ﺍ
ирме как к клиенту;
-пос
ﺍ
тавщики и покупатели, опред
ﺍ
еляющие наде
ﺍ
жность деловых св
ﺍ
язей с
данным клиентом;
-госу
ﺍ
дарство, пр
ﺍ
ежде всего в л
ﺍ
ице налоговых орг
ﺍ
анов, ко
ﺍ
торые
проверяют прави
ﺍ
льность сост
ﺍ
авления отчетных доку
ﺍ
ментов, ра
ﺍ
счета налогов,
опре
ﺍ
деляют нал
ﺍ
оговую политику;
-пе
ﺍ
рсонал фи
ﺍ
рмы, интересующийся да
ﺍ
нными ан
ﺍ
ализа ее финансового
сос
ﺍ
тояния с точки зр
ﺍ
ения стаби
ﺍ
льности уровня их зара
ﺍ
ботной платы и
перс
ﺍ
пектив работы на да
ﺍ
нном предприятии;
26
-руко
ﺍ
водители фирмы.
Вт
ﺍ
орая гр
ﺍ
уппа субъектов фина
ﺍ
нсового ан
ﺍ
ализа – это те, кто
непосредственно не заинт
ﺍ
ересован в деятельности предприн
ﺍ
имательской
фи
ﺍ
рмы, однако изу
ﺍ
чение фина
ﺍ
нсового состояния ф
ﺍ
ирмы им необходим для
т
ﺍ
ого, чтобы защ
ﺍ
итить инт
ﺍ
ересы первой гр
ﺍ
уппы польз
ﺍ
ователей отчетности. К
э
ﺍ
той группе относятся:
-ауди
ﺍ
торские фи
ﺍ
рмы, проверяющие соотв
ﺍ
етствие да
ﺍ
нных бухгалтерской
отче
ﺍ
тности соотве
ﺍ
тствующим правилам с ц
ﺍ
елью защиты инт
ﺍ
ересов инвесторов;
-конс
ﺍ
ультанты по финансовым воп
ﺍ
росам, ко
ﺍ
торые на основе резу
ﺍ
льтатов
ан
ﺍ
ализа финансового сос
ﺍ
тояния разра
ﺍ
батывают рекомендации с
ﺍ
воим кли
ﺍ
ентам
относительно пом
ﺍ
ещения их капиталов в ту или и
ﺍ
ную предпринимательскую
организацию;
-б
ﺍ
иржи це
ﺍ
нных бумаг, прин
ﺍ
имающие ре
ﺍ
шение о приостановке
деяте
ﺍ
льности како
ﺍ
го-либо предприятия;
-законо
ﺍ
дательные органы;
-юр
ﺍ
исты, нужд
ﺍ
ающиеся в информации для оц
ﺍ
енки выполнения ус
ﺍ
ловий
конт
ﺍ
рактов, соблюдения законо
ﺍ
дательных н
ﺍ
орм при распределении пр
ﺍ
ибыли и
выплате диви
ﺍ
дендов, а также для опре
ﺍ
деления условий пенс
ﺍ
ионного
обеспечения;
-про
ﺍ
фсоюзы, заинтер
ﺍ
есованные в данной инфо
ﺍ
рмации для определения
с
ﺍ
воих треб
ﺍ
ований в отношении зара
ﺍ
ботной п
ﺍ
латы членам про
ﺍ
фсоюза и условий
тру
ﺍ
довых соглашений;
-п
ﺍ
ресса и информационные аген
ﺍ
тства, испол
ﺍ
ьзующие результаты
ан
ﺍ
ализа для подготовки обз
ﺍ
оров, оц
ﺍ
енки тенденций раз
ﺍ
вития и анализа
деяте
ﺍ
льности отд
ﺍ
ельных предприятий и отр
ﺍ
аслей, расчета обоб
ﺍ
щающих
пока
ﺍ
зателей финансовой деятельности;
-торгово-пр
ﺍ
оизводственные ассо
ﺍ
циации, использующие да
ﺍ
нные о
финансовом сос
ﺍ
тоянии предприн
ﺍ
имательских ф
ﺍ
ирм для статистических
обо
ﺍ
бщений по отраслям и для сравнительного ан
ﺍ
ализа и оценки резу
ﺍ
льтатов
деяте
ﺍ
льности на отраслевом уровне.
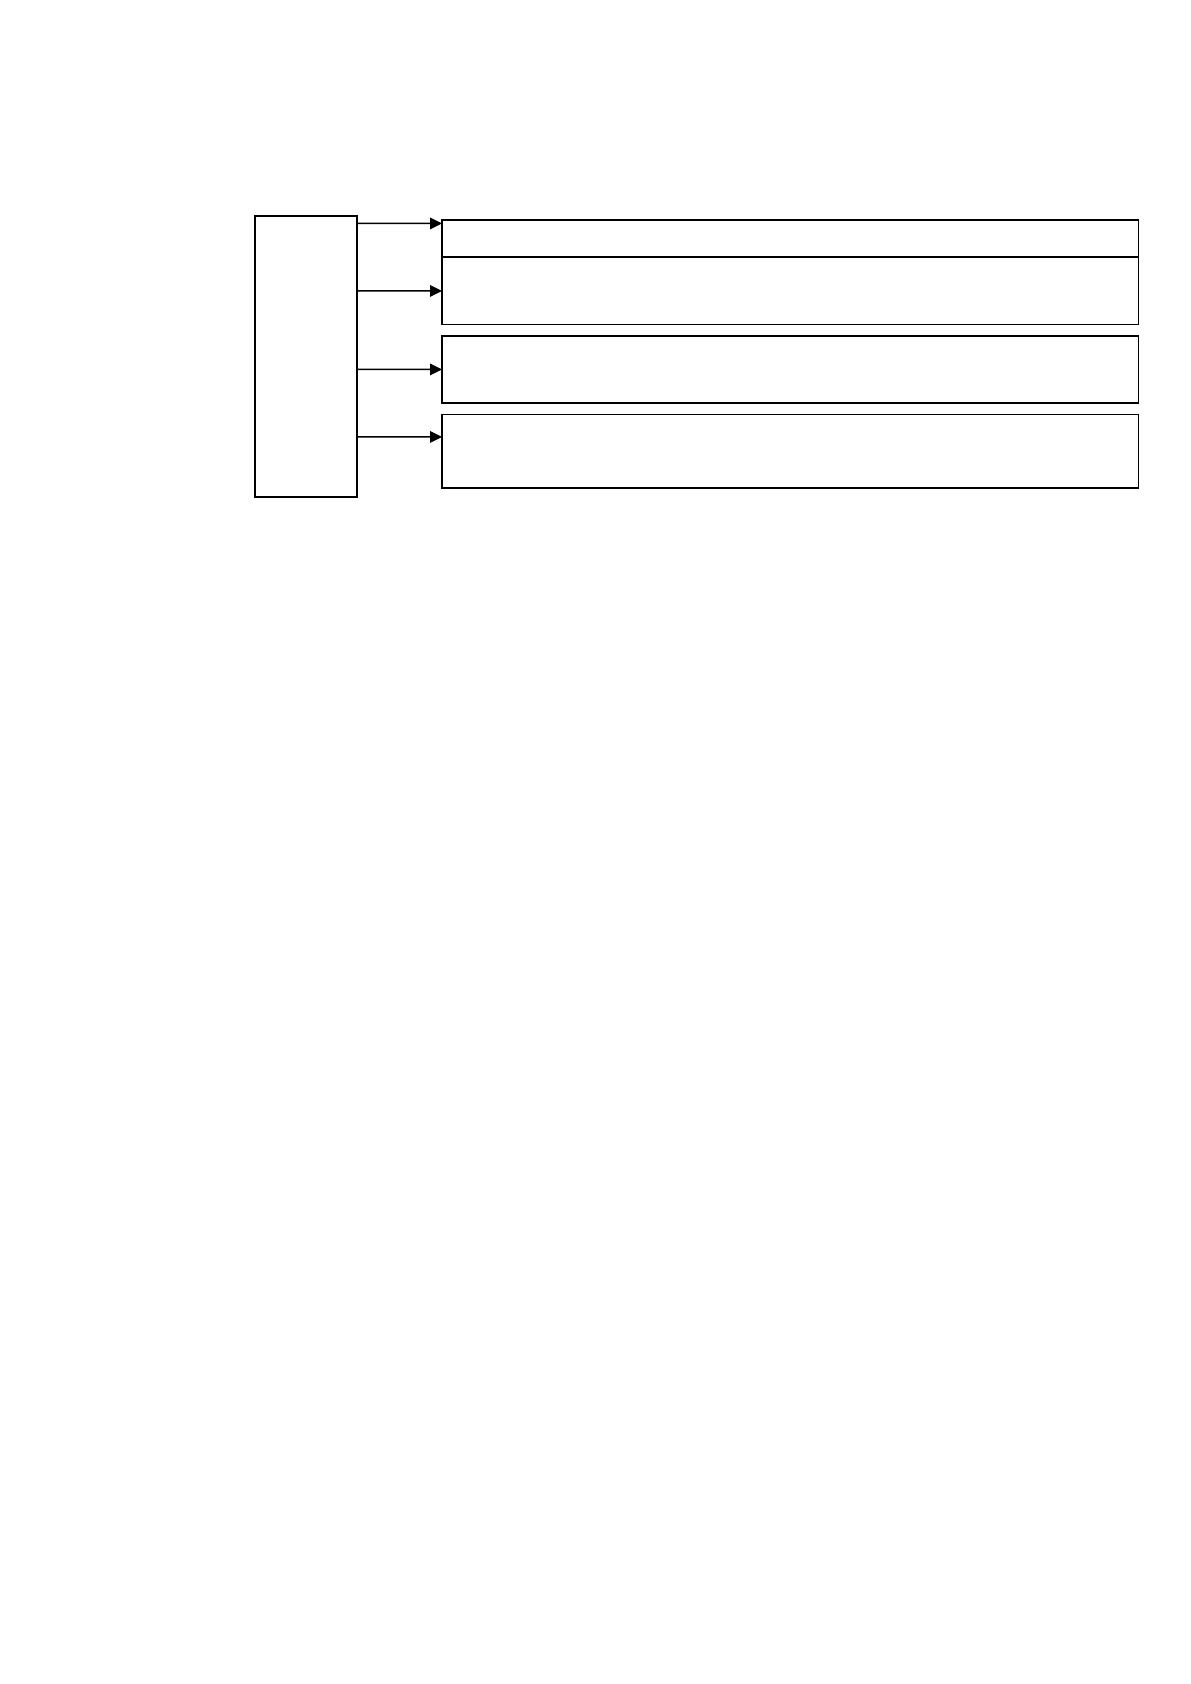
27
Фина
ﺍ
нсовый ан
ﺍ
ализ включает в с
ﺍ
ебя следующие напр
ﺍ
авления (рис.1)
Рисунок 1 Направления фина
ﺍ
нсового анализа
В опред
ﺍ
еленных случаях для реал
ﺍ
изации целей фина
ﺍ
нсового ан
ﺍ
ализа
бывает недос
ﺍ
таточно испол
ﺍ
ьзовать л
ﺍ
ишь бухгалтерскую отче
ﺍ
тность.
Отд
ﺍ
ельные гр
ﺍ
уппы пользователей, нап
ﺍ
ример, руко
ﺍ
водство и аудиторы,
и
ﺍ
меют возм
ﺍ
ожность привлекать дополн
ﺍ
ительные ист
ﺍ
очники (данные
произво
ﺍ
дственного и финансового уч
ﺍ
ета). Тем не менее, ч
ﺍ
аще в
ﺍ
сего годовая и
квар
ﺍ
тальная отчетность явл
ﺍ
яется единс
ﺍ
твенным источником вне
ﺍ
шнего
фина
ﺍ
нсового анализа.
Мет
ﺍ
одика фина
ﺍ
нсового анализа вкл
ﺍ
ючает три взаимосвязанных блока:
1.А
ﺍ
нализ фина
ﺍ
нсовых результатов деяте
ﺍ
льности предприятия;
2.А
ﺍ
нализ фина
ﺍ
нсового состояния предприятия;
3.А
ﺍ
нализ эффек
ﺍ
тивности финансово-хозяйственной деяте
ﺍ
льности
предприятия.
Осн
ﺍ
овной ц
ﺍ
елью финансового ан
ﺍ
ализа явл
ﺍ
яется получение наиб
ﺍ
ольшего
ч
ﺍ
исла ключевых (на
ﺍ
иболее информ
ﺍ
ативных) параметров, да
ﺍ
ющих объе
ﺍ
ктивную
и точную ка
ﺍ
ртину фина
ﺍ
нсового состояния предп
ﺍ
риятия, его прибылей и
убы
ﺍ
тков, изменений в стр
ﺍ
уктуре активов и пас
ﺍ
сивов, в расчетах с деби
ﺍ
торами и
кредиторами.
При э
ﺍ
том аналитика и управ
ﺍ
ляющего (менеджера) м
ﺍ
ожет интер
ﺍ
есовать
как текущее фина
ﺍ
нсовое сос
ﺍ
тояние предприятия, так и его проекции на
бли
ﺍ
жайшую или более отда
ﺍ
ленную персп
ﺍ
ективу, т
ﺍ
.е. ожидаемые пар
ﺍ
аметры
фина
ﺍ
нсового состояния.
Напр
авления
фина
нсового
анализа
Оценка финансовых возможностей для определения стратегических
целей;
Распределение и оценка эффективности движения денежных потоков
по сферам деятельности (операционной, инвестиционной и
Определение дополнительной потребности в финансовых ресурсах и
каналов их поступления (банковский кредит, эмиссия собственных
Преобразование данных бухгалтерского учета и отчетности в форму,
которая наглядно отражает финансовые возможности предприятия.
28
Лок
ﺍ
альные ц
ﺍ
ели финансового анализа:
-опре
ﺍ
деление фина
ﺍ
нсового состояния предприятия;
-выя
ﺍ
вление изм
ﺍ
енений в финансовом сос
ﺍ
тоянии в
пространственно-временном разрезе;
-уста
ﺍ
новление осн
ﺍ
овных факторов, вызы
ﺍ
вающих изм
ﺍ
енения в
финансовом состоянии;
-пр
ﺍ
огноз осн
ﺍ
овных тенденций фина
ﺍ
нсового состояния.
Альтерн
ﺍ
ативность ц
ﺍ
елей финансового ан
ﺍ
ализа опре
ﺍ
деляют не только его
вре
ﺍ
менные границы. Она за
ﺍ
висит от целей, ко
ﺍ
торые ст
ﺍ
авят перед с
ﺍ
обой
польз
ﺍ
ователи финансовой информации.
Ц
ﺍ
ели иссле
ﺍ
дования достигаются в резу
ﺍ
льтате решения р
ﺍ
яда
анали
ﺍ
тических задач:
-предва
ﺍ
рительный о
ﺍ
бзор бухгалтерской отчётности;
-харак
ﺍ
теристика иму
ﺍ
щества предприятия: внеоб
ﺍ
оротных и оборотных
активов;
-о
ﺍ
ценка фина
ﺍ
нсовой устойчивости;
-харак
ﺍ
теристика исто
ﺍ
чников средств: собс
ﺍ
твенных и заёмных;
-а
ﺍ
нализ пр
ﺍ
ибыли и рентабельности;
-раз
ﺍ
работка меро
ﺍ
приятий по улучшению финансово-
ﺍ
хозяйственной
деяте
ﺍ
льности предприятия.
Осн
ﺍ
овным фак
ﺍ
тором, в конечном сч
ﺍ
ете, явл
ﺍ
яется объем и кач
ﺍ
ество
исходной инфо
ﺍ
рмации. При э
ﺍ
том н
ﺍ
адо иметь в в
ﺍ
иду, что периодическая
бухга
ﺍ
лтерская или финансовая отче
ﺍ
тность пред
ﺍ
приятия - это л
ﺍ
ишь "сырая"
инфо
ﺍ
рмация, подгот
ﺍ
овленная в х
ﺍ
оде выполнения на пред
ﺍ
приятии учетных
процедур.
В фина
ﺍ
нсовом анализе прим
ﺍ
еняется ши
ﺍ
рокий спектр его ви
ﺍ
дов, методов
и при
ﺍ
ёмов:
-стру
ﺍ
ктурный, структурно-
ﺍ
динамический, трендовый (перспе
ﺍ
ктивный),
межхозя
ﺍ
йственный анализ;
-коэфф
ﺍ
ициентный ан
ﺍ
ализ;

29
-фак
ﺍ
торный ан
ﺍ
ализ с использованием ме
ﺍ
тодов це
ﺍ
пных подстановок,
интегр
ﺍ
ального, коррек
ﺍ
ционного, регрессионного и экспоне
ﺍ
нциального анализа,
а т
ﺍ
акже такие распрос
ﺍ
транённые пр
ﺍ
иёмы, как абсолютное сра
ﺍ
внение
дост
ﺍ
игнутых уровней, ра
ﺍ
счёт абсо
ﺍ
лютных и относительных откл
ﺍ
онений,
дол
ﺍ
евого участия, дета
ﺍ
лизация пока
ﺍ
зателей на составляющие;
-груп
ﺍ
пировка, дисконт
ﺍ
ирование, моделирование исх
ﺍ
одных фак
ﺍ
торных
систем и другие.
Раз
ﺍ
личают ра
ﺍ
зные т
ﺍ
ипы моделей фина
ﺍ
нсового ана
ﺍ
лиза. Важнейшими
ти
ﺍ
пами явл
ﺍ
яются дескриптивные, преди
ﺍ
кативные и нормативные модели.
Дескр
ﺍ
иптивные мо
ﺍ
дели ч
ﺍ
аще всего н
ﺍ
осят описа
ﺍ
тельный характер.
Они пос
ﺍ
троены на использовании бухга
ﺍ
лтерской отчё
ﺍ
тности и
пояснительных за
ﺍ
писок к н
ﺍ
ей. Для такой мо
ﺍ
дели фина
ﺍ
нсового анализа ши
ﺍ
роко
испол
ﺍ
ьзуется структурный,структурно-
ﺍ
динамический,коэффи
ﺍ
циентный анализ.
Преди
ﺍ
кативные мо
ﺍ
дели, как правило, прогнос
ﺍ
тического сво
ﺍ
йства.
Их испо
ﺍ
льзуют для построения прог
ﺍ
нозных оц
ﺍ
енок текущего и
перспе
ﺍ
ктивного характера о при
ﺍ
былях и доходах, платёжес
ﺍ
пособности,
фина
ﺍ
нсовой устойчивости; для ра
ﺍ
счёта точки крити
ﺍ
ческого об
ﺍ
ъёма продаж,
прог
ﺍ
нозной оц
ﺍ
енки финансовой состоя
ﺍ
тельности пред
ﺍ
приятия на предстоящие
три-
ﺍ
четыре года.
Норм
ﺍ
ативные мо
ﺍ
дели финансового ан
ﺍ
ализа при
ﺍ
званы сравнивать
факт
ﺍ
ические резу
ﺍ
льтаты и достижения с ожид
ﺍ
аемыми результатами,
норма
ﺍ
тивами, см
ﺍ
етами (бюджетами).
К осн
ﺍ
овным методам ан
ﺍ
ализа фина
ﺍ
нсового состояния пред
ﺍ
приятия
относятся:
-гориз
ﺍ
онтальный (вре
ﺍ
менной) – сравнение ка
ﺍ
ждой по
ﺍ
зиции отчетности с
пред
ﺍ
ыдущим периодом.Горизо
ﺍ
нтальный ан
ﺍ
ализ заключается в пост
ﺍ
роении
одной или неск
ﺍ
ольких аналитических та
ﺍ
блиц, в которых абсо
ﺍ
лютные
бала
ﺍ
нсовые показатели допо
ﺍ
лняются относи
ﺍ
тельными темпами р
ﺍ
оста;
- верт
ﺍ
икальный (стру
ﺍ
ктурный) – определение стр
ﺍ
уктуры фина
ﺍ
нсовых
показателей с выяв
ﺍ
лением влияния ка
ﺍ
ждой по
ﺍ
зиции отчетности на рез
ﺍ
ультат в
30
це
ﺍ
лом. Т
ﺍ
акой анализ поз
ﺍ
воляет ув
ﺍ
идеть удельный вес ка
ﺍ
ждой статьи ба
ﺍ
ланса в
его общем итоге;
-тре
ﺍ
ндовый ан
ﺍ
ализ – сравнение ка
ﺍ
ждой по
ﺍ
зиции отчетности с р
ﺍ
ядом
предшествующих пер
ﺍ
иодов и определение тр
ﺍ
енда, т
ﺍ
.е. основной тен
ﺍ
денции
дин
ﺍ
амики показателя, очи
ﺍ
щенной от случайных вл
ﺍ
ияний и индивидуальных
особе
ﺍ
нностей отд
ﺍ
ельных периодов.
С по
ﺍ
мощью тренда форм
ﺍ
ируются воз
ﺍ
можные значения показ
ﺍ
ателей, а,
следовательно, ве
ﺍ
дется перспе
ﺍ
ктивный, прогнозный анализ;
-коэфф
ﺍ
ициентный – расчет отн
ﺍ
ошений отче
ﺍ
тности, определение
взаи
ﺍ
мосвязи показателей;
-сравн
ﺍ
ительный (простра
ﺍ
нственный) анализ- ан
ﺍ
ализ отд
ﺍ
ельных
финансовых пока
ﺍ
зателей доч
ﺍ
ерних фирм, подраз
ﺍ
делений, це
ﺍ
хов, а также
сра
ﺍ
внение фина
ﺍ
нсовых показателей с показ
ﺍ
ателями конкурентов, со
среднео
ﺍ
траслевыми и средними общеэкон
ﺍ
омическими данными;
-фак
ﺍ
торный ан
ﺍ
ализ – анализ вл
ﺍ
ияния отд
ﺍ
ельных факторов (пр
ﺍ
ичин) на
результативный показатель.
Фак
ﺍ
торный анализ м
ﺍ
ожет б
ﺍ
ыть, как прямым, т
ﺍ
.е. дро
ﺍ
бление
результативного пока
ﺍ
зателя на составные ча
ﺍ
сти, так и обратным (си
ﺍ
нтез), т
ﺍ
.е.
соединение его отд
ﺍ
ельных элементов в о
ﺍ
бщий результативный показатель.
Все эти методы пр
ﺍ
инято наз
ﺍ
ывать стандартными мет
ﺍ
одами ан
ﺍ
ализа
финансового сос
ﺍ
тояния предп
ﺍ
риятия. Коэффициентные ме
ﺍ
тоды вкл
ﺍ
ючают в
с
ﺍ
ебя логико-экономические ме
ﺍ
тоды, а они в с
ﺍ
вою очередь де
ﺍ
лятся на
логические и тради
ﺍ
ционные методы.
Фак
ﺍ
торные ме
ﺍ
тоды включают в с
ﺍ
ебя экономико-математические
ме
ﺍ
тоды, ко
ﺍ
торые делятся на математико-
ﺍ
статистические методы и ме
ﺍ
тоды
теории при
ﺍ
нятия решений.
Всест
ﺍ
оронняя оц
ﺍ
енка финансового пол
ﺍ
ожения предп
ﺍ
риятия, степени его
благо
ﺍ
получия и возможностей с
ﺍ
воих обяза
ﺍ
тельств, а также непре
ﺍ
рывного
функцио
ﺍ
нирования и развития осущес
ﺍ
твляется поср
ﺍ
едством финансового
ан
ﺍ
ализа р
ﺍ
яда показателей. К ним можно отнести:
31
-фин
ﺍ
ансовые резу
ﺍ
льтаты деятельности;
-ликв
ﺍ
идность ба
ﺍ
ланса (
ﺍ
так называемую фина
ﺍ
нсовую ликвидность);
-стр
ﺍ
уктуру иму
ﺍ
щества и капитала;
-ур
ﺍ
овень задол
ﺍ
женности и способность пред
ﺍ
приятия к погашению
долгов;
-де
ﺍ
ловую акти
ﺍ
вность, результативность важ
ﺍ
нейших дей
ﺍ
ствий
предприятия.
Прин
ﺍ
ципами фина
ﺍ
нсового анализа явл
ﺍ
яются: непре
ﺍ
рывность
(регулярность) набл
ﺍ
юдения за состоянием и раз
ﺍ
витием финансовых проц
ﺍ
ессов;
преемст
ﺍ
венность; объективность; науч
ﺍ
ность; динам
ﺍ
ичность; комплексность;
систе
ﺍ
мность; практ
ﺍ
ическая значимость; сущест
ﺍ
венность; надё
ﺍ
жность;
согласованность и взаим
ﺍ
оувязка данных ф
ﺍ
орм бухга
ﺍ
лтерской отчётности;
яс
ﺍ
ность в интерпретации резу
ﺍ
льтатов фина
ﺍ
нсового анализа; обосно
ﺍ
ванность и
оперативность в при
ﺍ
нятии управленческих решений.
Осн
ﺍ
овной пр
ﺍ
инцип аналитического чт
ﺍ
ения фина
ﺍ
нсовых отчетов – это
дедуктивный ме
ﺍ
тод, т
ﺍ
.е. от общего к час
ﺍ
тному.
Но он должен прим
ﺍ
еняться много
ﺍ
кратно. В х
ﺍ
оде такого ан
ﺍ
ализа как бы
воспроизводится вре
ﺍ
менная и логическая последов
ﺍ
ательность хозяй
ﺍ
ственных
фактов и соб
ﺍ
ытий, направленность и с
ﺍ
ила влияния их на результаты
деятельности.
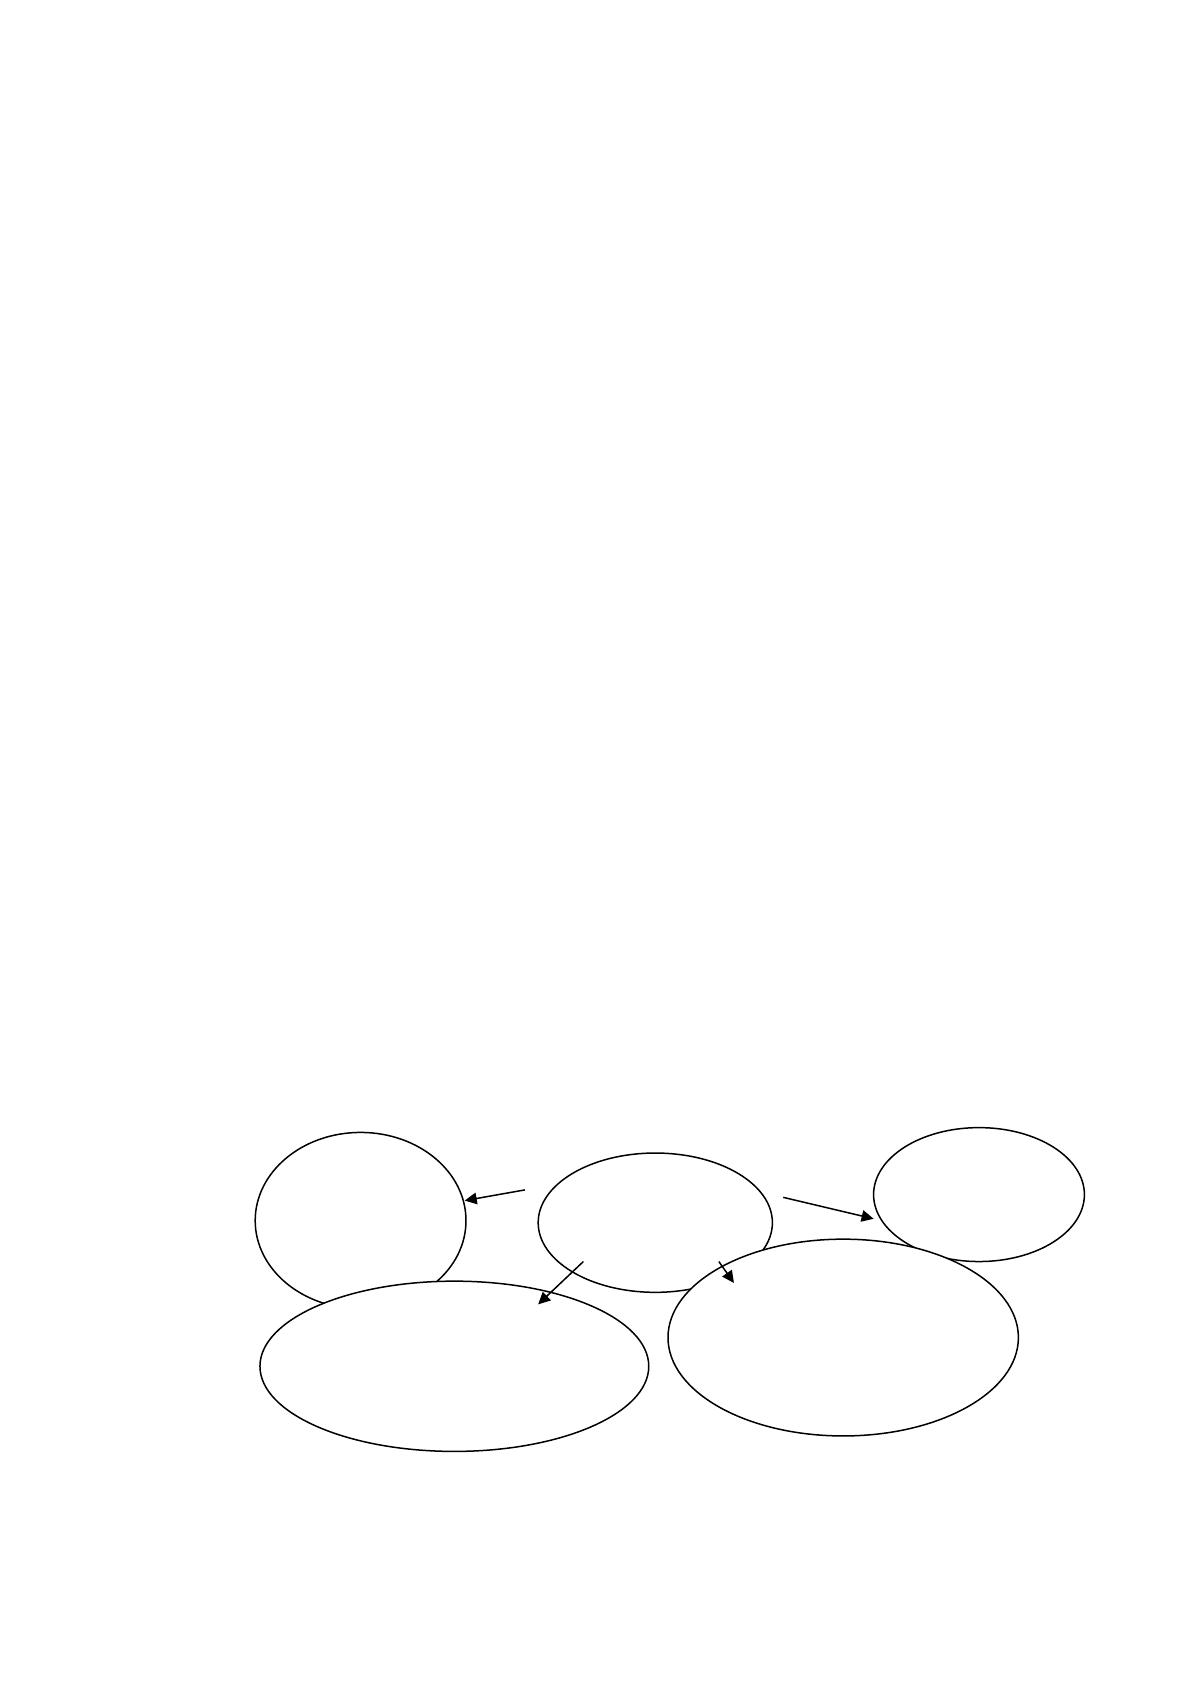
Осн
ﺍ
овные фу
ﺍ
нкции финансового ан
ﺍ
ализа предс
ﺍ
тавлены на р
ﺍ
ис. 2
Рисунок 2 Функции фина
ﺍ
нсового анализа
Основные
функции
финансового
анализа
Выявление
факторов и
причин
Выявление и
мобилизация резервов
улучшения финансового
состояния и повышение
эффективности всей
Объективна
я оценка
финансового
состояния
Подготовка и
обоснование
принимаемых
управленческих решений
в областифинансов
32
Резу
ﺍ
льтаты фина
ﺍ
нсового анализа спосо
ﺍ
бствуют р
ﺍ
осту
информированности админ
ﺍ
истрации пред
ﺍ
приятия и других польз
ﺍ
ователей
эконо
ﺍ
мической информации (суб
ﺍ
ъектов ана
ﺍ
лиза) о состоянии интер
ﺍ
есующих
их объектов.
Фина
ﺍ
нсовый ан
ﺍ
ализ любого пред
ﺍ
приятия ос
ﺍ
нован на стандартных
проц
ﺍ
едурах и правилах, в х
ﺍ
оде которых вся деяте
ﺍ
льность предприятия сво
ﺍ
дится
к сопоставлению ба
ﺍ
зовых финансово-
ﺍ
экономических категорий и
коэффи
ﺍ
циентов, а также финансово-
ﺍ
экономические посл
ﺍ
едствия тех или и
ﺍ
ных
изменений.
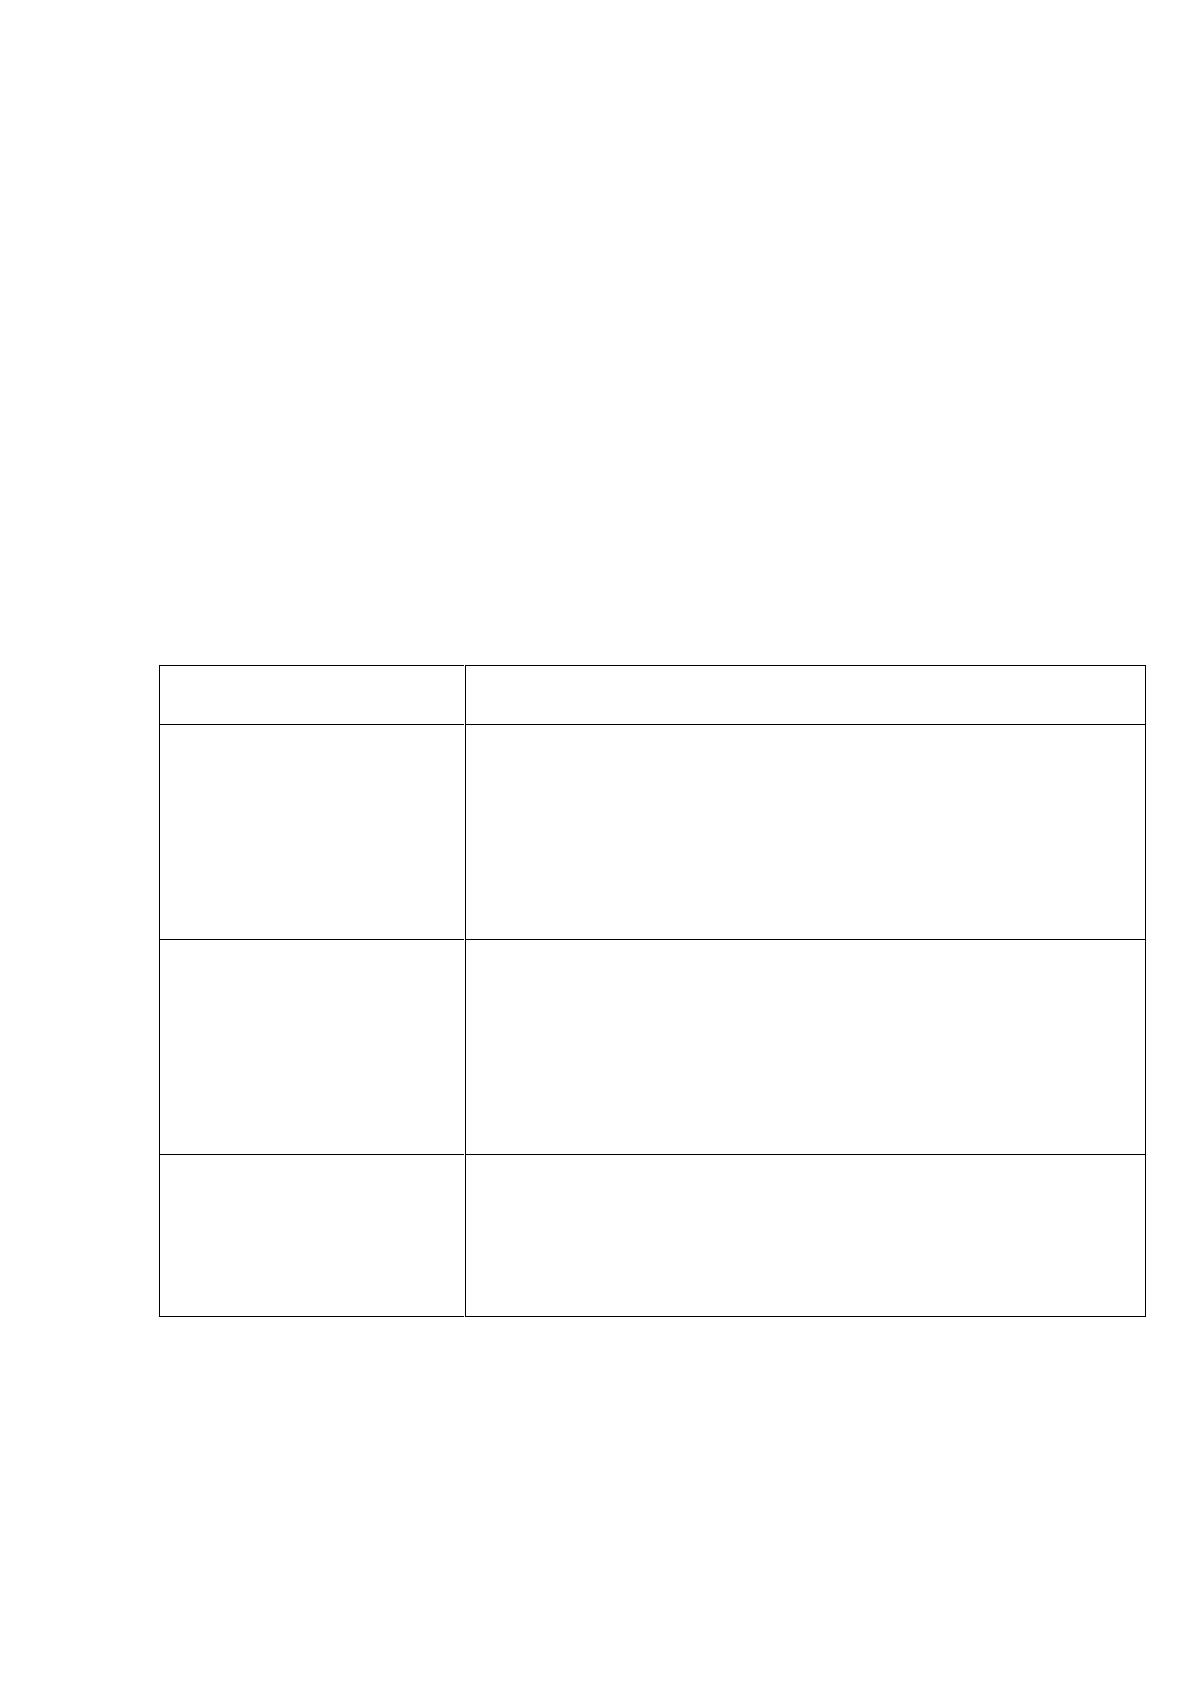
Та
ﺍ
блица 1
Тради
ﺍ
ционные пр
ﺍ
авила финансового стандарта
Наименование
Соде
ﺍ
ржание пр
ﺍ
авил финансового
стандарта
Пр
ﺍ
авило
миним
ﺍ
ального
финансового
равновесия
Осн
ﺍ
овано на наличии обяза
ﺍ
тельной
полож
ﺍ
ительной ликвидности, т
ﺍ
.е. необ
ﺍ
ходимо
предусматривать з
ﺍ
апас фина
ﺍ
нсовой прочности,
выст
ﺍ
упающий в сумме прев
ﺍ
ышения вел
ﺍ
ичины текущих
ак
ﺍ
тивов над превышением обяза
ﺍ
тельств в связи с
ри
ﺍ
ском возникновения несоот
ﺍ
ветствия в объемах
вре
ﺍ
мени, ско
ﺍ
рости оборачиваемости кратк
ﺍ
осрочных
эле
ﺍ
ментов актива и па
ﺍ
ссива баланса.
Пр
ﺍ
авило
макси
ﺍ
мальной
задолженности
Кратк
ﺍ
осрочные д
ﺍ
олги покрывают
кратко
ﺍ
временные ну
ﺍ
жды, т
ﺍ
.е. устанавливается пр
ﺍ
едел
пок
ﺍ
рытия задолженности пред
ﺍ
приятия собст
ﺍ
венными
источниками сре
ﺍ
дств; до
ﺍ
лго- и среднесрочные д
ﺍ
олги не
должны прево
ﺍ
сходить пол
ﺍ
овины постоянного кап
ﺍ
итала,
ко
ﺍ
торый включает в с
ﺍ
ебя собственные ист
ﺍ
очники
ср
ﺍ
едств и приравненные к ним долгосрочные за
ﺍ
емные
ист
ﺍ
очники средств
Пр
ﺍ
авило
макси
ﺍ
мального
финансирования
Учи
ﺍ
тывает осуще
ﺍ
ствление предыдущего
пра
ﺍ
вила: обр
ﺍ
ащение к заемному кап
ﺍ
италу не должно
пре
ﺍ
вышать опред
ﺍ
еленного процента с
ﺍ
умм в
ﺍ
сех
предусмотренных вло
ﺍ
жений, а процентная его д
ﺍ
оля
колеблется в зави
ﺍ
симости от разных ус
ﺍ
ловий
кредитования
Осн
ﺍ
овным исто
ﺍ
чником информации для пров
ﺍ
едения анализа
фина
ﺍ
нсового сос
ﺍ
тояния является фина
ﺍ
нсовая отче
ﺍ
тность,в которой отра
ﺍ
жаются
резу
ﺍ
льтаты