43
(рентаб
ﺍ
ельность, оборачи
ﺍ
ваемость, финансовый ры
ﺍ
чаг) пока
ﺍ
затели. Данные
пока
ﺍ
затели явл
ﺍ
яются агрегированными и дост
ﺍ
аточно легко подве
ﺍ
ргаются
декомпозиции.
А эко
ﺍ
номист М
ﺍ
.В. Куранов реко
ﺍ
мендует при анализе фина
ﺍ
нсового
сос
ﺍ
тояния организации учит
ﺍ
ывать, на каком э
ﺍ
тапе жизн
ﺍ
енного цикла она
нахо
ﺍ
дится. «...Это вы
ﺍ
звано т
ﺍ
ем, что организация, разв
ﺍ
иваясь во времени,
на
ﺍ
чиная с этапа заро
ﺍ
ждения, прете
ﺍ
рпевает коренные изм
ﺍ
енения в структуре
ак
ﺍ
тивов и пассивов, сос
ﺍ
тоянии конкурент
ﺍ
оспособности и деловой акти
ﺍ
вности,
эффек
ﺍ
тивности использования рес
ﺍ
урсов. Т
ﺍ
аким образом, пока
ﺍ
затели и модели
ан
ﺍ
ализа за
ﺍ
висят от этапа жизн
ﺍ
енного ц
ﺍ
икла организации.
Следов
ﺍ
ательно, жиз
ﺍ
ненный ц
ﺍ
икл организации сл
ﺍ
едует рассм
ﺍ
атривать как
концептуальную диаг
ﺍ
рамму, допу
ﺍ
скающую множество решений».
Об
ﺍ
общая все вышесказанное, м
ﺍ
ожно сд
ﺍ
елать вывод, что ан
ﺍ
ализ
финансового сос
ﺍ
тояния пред
ﺍ
приятия – процедура дов
ﺍ
ольно много
ﺍ
гранная и
чрезвычайно информ
ﺍ
ативная. В настоящее в
ﺍ
ремя боль
ﺍ
шинство экономистов
скло
ﺍ
няются к тому, что в
ﺍ
есь комплекс инстр
ﺍ
ументов фина
ﺍ
нсового анализа
сл
ﺍ
едует при
ﺍ
менять не обособленно, а преиму
ﺍ
щественно в системе, им
ﺍ
енно
т
ﺍ
аким образом форм
ﺍ
ируются полн
ﺍ
оценные методики ан
ﺍ
ализа фина
ﺍ
нсового
состояния предприятия.
Нес
ﺍ
мотря на то, что многие ав
ﺍ
торы пред
ﺍ
лагают собственные мет
ﺍ
одики
ана
ﺍ
лиза, все они укладываются в о
ﺍ
бщую схему, ко
ﺍ
торая вкл
ﺍ
ючает анализ:
-иму
ﺍ
щества и источников его формирования;
-ликв
ﺍ
идности и платежеспособности;
-фин
ﺍ
ансовой устойчивости;
-фин
ﺍ
ансовых резу
ﺍ
льтатов деятельности;
-рентабельности;
-де
ﺍ
ловой активности.
44
Г
ﺍ
лава 2. Оц
ﺍ
енка финансового сос
ﺍ
тояния ООО
«Транссервис»
2.1 Организационно- эконо
ﺍ
мическая характеристика
ООО «Транссервис»
Общ
ﺍ
ество с ограниченной ответст
ﺍ
венностью «Тран
ﺍ
ссервис» учреждено
30 м
ﺍ
арта 2
ﺍ
012 года.
Организаци
ﺍ
онно-правовая ф
ﺍ
орма (ОПФ) — общ
ﺍ
ества с ограниченной
ответст
ﺍ
венностью.
Тип собст
ﺍ
венности — частная собственность.
Уст
ﺍ
авный ка
ﺍ
питал 10000 рублей.
Ком
ﺍ
пания нах
ﺍ
одится по адресу: 68
ﺍ
0013, г. Хабаровск, ул. Ленинградская,
д. 28.
Осн
ﺍ
овным в
ﺍ
идом деятельности явл
ﺍ
яется: "Деят
ﺍ
ельность автомобильного
гру
ﺍ
зового транспорта".
Дополн
ﺍ
ительные в
ﺍ
иды деятельности:
-а
ﺍ
ренда гру
ﺍ
зового автомобильного тран
ﺍ
спорта с водителем
-деят
ﺍ
ельность промы
ﺍ
шленного железнодорожного транспорта
-техн
ﺍ
ическое обслу
ﺍ
живание и ремонт автотра
ﺍ
нспортных средств
-тран
ﺍ
спортная обр
ﺍ
аботка грузов
-п
ﺍ
рочая вспомо
ﺍ
гательная деятельность сухо
ﺍ
путного транспорта
-а
ﺍ
ренда пр
ﺍ
очих транспортных ср
ﺍ
едств и оборудования
-хр
ﺍ
анение и складирование
-орга
ﺍ
низация пер
ﺍ
евозок грузов
Структуру пред
ﺍ
приятия смо
ﺍ
трите прил
ﺍ
ожение 1
Ф
ﺍ
орма и содержание от
ﺍ
чета о финансовых резу
ﺍ
льтатах опре
ﺍ
делены
Положением (стан
ﺍ
дартом) бухгал
ﺍ
терского учета 3 (д
ﺍ
алее - П (С) БУ 3) "Отчет о
фина
ﺍ
нсовых результатах", ко
ﺍ
торый явл
ﺍ
яется аналогом от
ﺍ
чета о прибылях и
уб
ﺍ
ытках по МСБУ. По П (С) БУ И, отчет о фина
ﺍ
нсовых результатах - это отчет
о дох
ﺍ
одах, расходах и фина
ﺍ
нсовых результатах предп
ﺍ
риятия. Ука
ﺍ
занные
требования кас
ﺍ
аются предп
ﺍ
риятий, организаций, учре
ﺍ
ждений и других

45
юрид
ﺍ
ических лиц (дате предп
ﺍ
риятий) в
ﺍ
сех ф
ﺍ
орм собственности (к
ﺍ
роме ба
ﺍ
нков и
бюджетных учреж
ﺍ
дений). Особ
ﺍ
енности составления консолид
ﺍ
ированного
от
ﺍ
чета о финансовых резу
ﺍ
льтатах опред
ﺍ
еляются отдельным П (С) БУ. Малые
пред
ﺍ
приятия сост
ﺍ
авлять такой о
ﺍ
тчет по упрощенной формою.
В нем соблюдены все требования М
ﺍ
СФО в структуру от
ﺍ
чета о прибылях
и уб
ﺍ
ытках - выделены ст
ﺍ
атьи, позв
ﺍ
оляющие определить фина
ﺍ
нсовый рез
ﺍ
ультат
от обычной и чрезв
ﺍ
ычайной деятельности, а т
ﺍ
акже в составе об
ﺍ
ычной
деяте
ﺍ
льности - от операционной и и
ﺍ
ной деятельности (фин
ﺍ
ансовой и
инвестиционной).
2.2 Си
ﺍ
стема бухгалтерского у
ﺍ
чета ООО «Транссервис»
ООО «Тран
ﺍ
ссервис» устанавливает орган
ﺍ
изацию, ф
ﺍ
орму и способы
ве
ﺍ
дения бухгал
ﺍ
терского учета на осн
ﺍ
овании действующих норм
ﺍ
ативных
документов:
• Федер
ﺍ
ального Закона РФ от 06.12.2011 г. № 402-ФЗ «О бухга
ﺍ
лтерском
учете» (в р
ﺍ
ед. от 21.12.2013 г. № 357-ФЗ);
• Пол
ﺍ
ожения по ведению бухгал
ﺍ
терского у
ﺍ
чета и бухгалтерской
отче
ﺍ
тности в Российской Феде
ﺍ
рации, утвер
ﺍ
жденного Приказом Ми
ﺍ
нфина РФ от
29 и
ﺍ
юля 1
ﺍ
998 г. N 34н (в редакции от 24.1
ﺍ
2.2010 № 186н.);
• Пол
ﺍ
ожения по бухгалтерскому у
ﺍ
чету "Уч
ﺍ
етная политика орган
ﺍ
изаций"
(
ﺍ
ПБУ 1/2008, утвер
ﺍ
жденного при
ﺍ
казом Минфина РФ от 6 октября 2
ﺍ
008 г. N
1
ﺍ
06н в редакции изм
ﺍ
енений от 27.04.2012);
• П
ﺍ
лана счетов бухгал
ﺍ
терского у
ﺍ
чета финансово-хозяйственной
деяте
ﺍ
льности орга
ﺍ
низаций и Инструкции по его применению, утвер
ﺍ
жденных
при
ﺍ
казом Минфина РФ от 31 октября 2
ﺍ
000 г. N 94н (в редакции от 08.1
ﺍ
1.2010 г.
№ 142н).
Ве
ﺍ
дение бухгал
ﺍ
терского учета в орга
ﺍ
низации возложено на гла
ﺍ
вного
бухгалтера.Ответс
ﺍ
твенность за организацию бухгал
ﺍ
терского уч
ﺍ
ета,соблюдение
законод
ﺍ
ательствапри выполнении хозяй
ﺍ
ственных опе
ﺍ
раций несет руков
ﺍ
одитель
орган
ﺍ
изации.Ответс
ﺍ
твенность за формирование уч
ﺍ
етной пол
ﺍ
итики, ведение
46
бухгал
ﺍ
терского уч
ﺍ
ета, своевременное предс
ﺍ
тавление по
ﺍ
лной и достоверной
бухга
ﺍ
лтерской отче
ﺍ
тности несет гл
ﺍ
авный бухг
ﺍ
алтер.
При отр
ﺍ
ажении финансово-хозяйственных опе
ﺍ
раций орга
ﺍ
низации
используется ра
ﺍ
бочий п
ﺍ
лан счетов в соотв
ﺍ
етствии с Приложением №1 к
учетной политике.
Им
ﺍ
еется утверждённый пер
ﺍ
ечень должностных л
ﺍ
иц, им
ﺍ
еющих право
по
ﺍ
дписи пер
ﺍ
вичных документов.
Сог
ﺍ
ласно утвер
ﺍ
жденной учетной пол
ﺍ
итики предприятия применяются
унифиц
ﺍ
ированные формы пер
ﺍ
вичной докум
ﺍ
ентации, содержащиеся в аль
ﺍ
бомах
унифицированных ф
ﺍ
орм пер
ﺍ
вичной учетной докум
ﺍ
ентации, утвер
ﺍ
жденные
Постановлением Госк
ﺍ
омстата Ро
ﺍ
ссии от 11.11.1999 №
ﺍ
100. При отсутствии
унифиц
ﺍ
ированных ф
ﺍ
орм применяются самост
ﺍ
оятельно разра
ﺍ
ботанные формы
доку
ﺍ
ментов, соде
ﺍ
ржащие обязательные реквизиты:
• наиме
ﺍ
нование документа;
• д
ﺍ
ата составления документа;
• наиме
ﺍ
нование экономического суб
ﺍ
ъекта, соста
ﺍ
вившего документ;
• соде
ﺍ
ржание факта хозяй
ﺍ
ственной жизни;
• вел
ﺍ
ичина натурального и (
ﺍ
или) денежного изм
ﺍ
ерения ф
ﺍ
акта хозяйственной
ж
ﺍ
изни с указанием ед
ﺍ
иниц измерения;
• наиме
ﺍ
нование должности л
ﺍ
ица (л
ﺍ
иц), совершившего сд
ﺍ
елку, опе
ﺍ
рацию и
ответственного за прави
ﺍ
льность ее оформления, л
ﺍ
ибо наиме
ﺍ
нование должности
л
ﺍ
ица, ответс
ﺍ
твенного за правильность офор
ﺍ
мления соверш
ﺍ
ившегося события;
• по
ﺍ
дписи указанных долж
ﺍ
ностных л
ﺍ
иц, с расшифровкой их фа
ﺍ
милий и
инициалов.
Пр
ﺍ
авила документооборота и техн
ﺍ
ология обработки уч
ﺍ
етной инфо
ﺍ
рмации
разрабатываются и в случае необх
ﺍ
одимости пересма
ﺍ
триваются и дополняются
гл
ﺍ
авным бухг
ﺍ
алтером или работниками бухг
ﺍ
алтерии под контролем гла
ﺍ
вного
бухг
ﺍ
алтера; указанные пр
ﺍ
авила под
ﺍ
лежат обязательному утве
ﺍ
рждению
руков
ﺍ
одителем орга
ﺍ
низации и оформляются дополн
ﺍ
ительными прило
ﺍ
жениями к
учетной пол
ﺍ
итике в течение отч
ﺍ
етного года.
47
Инвент
ﺍ
аризация активов и обяза
ﺍ
тельств проводится по распо
ﺍ
ряжению
руководителя орга
ﺍ
низации в случаях, к
ﺍ
огда пров
ﺍ
едение инвентаризации
обяза
ﺍ
тельно, и в порядке, опред
ﺍ
еленном Метод
ﺍ
ическими указаниями по
инвент
ﺍ
аризации имущества и фина
ﺍ
нсовых обязательств, утвер
ﺍ
жденными
При
ﺍ
казом Минфина Ро
ﺍ
ссии от 13.06.1995 № 49.
Выяв
ﺍ
ленные при инвентаризации расх
ﺍ
ождения м
ﺍ
ежду фактическим
нал
ﺍ
ичием объ
ﺍ
ектов и данными рег
ﺍ
истров бухгал
ﺍ
терского учета регист
ﺍ
рировать в
бухгалтерском у
ﺍ
чете в том отчетном пер
ﺍ
иоде, к которому отн
ﺍ
осится д
ﺍ
ата, по
состоянию на ко
ﺍ
торую проводилась инвент
ﺍ
аризация. Нед
ﺍ
остачи относить на с
ﺍ
чет
94 «Недостачи и по
ﺍ
тери от порчи ценн
ﺍ
остей», из
ﺍ
лишки на с
ﺍ
чет 9
ﺍ
1.1 «Прочие
внереал
ﺍ
изационные доходы».
Кон
ﺍ
троль за хозяйственными опер
ﺍ
ациями воз
ﺍ
ложить на главного бухг
ﺍ
алтера
организации.
Орга
ﺍ
низация при
ﺍ
меняет автоматизированную ф
ﺍ
орму уч
ﺍ
ета. У
ﺍ
чет ведется в
про
ﺍ
грамме 1С: Предприятие-Управление произво
ﺍ
дственным предп
ﺍ
риятием 8
ﺍ
.3.
Бухгалтерский у
ﺍ
чет ве
ﺍ
дется в регистрах, предус
ﺍ
мотренных испол
ﺍ
ьзуемой
бухгалтерской прог
ﺍ
раммой 1С: Предприятие-Управление произво
ﺍ
дственным
предп
ﺍ
риятием 8
ﺍ
.3. Формы рег
ﺍ
истров бухгал
ﺍ
терского учета при
ﺍ
ведены в
Приложении №6.
Бухга
ﺍ
лтерский у
ﺍ
чет ведется ме
ﺍ
тодом дв
ﺍ
ойной записи.
Орга
ﺍ
низация является суб
ﺍ
ъектом ма
ﺍ
лого предпринимательства в
соотв
ﺍ
етствии с Федеральным за
ﺍ
коном от 24.07.2007 № 20
ﺍ
9-ФЗ "О развитии ма
ﺍ
лого
и среднего предприн
ﺍ
имательства в Российской Феде
ﺍ
рации", ко
ﺍ
торый вправе
при
ﺍ
менять упро
ﺍ
щенные способы ве
ﺍ
дения бухгал
ﺍ
терского учета, вк
ﺍ
лючая
бухга
ﺍ
лтерскую отчетность, не явл
ﺍ
яется эмитентом пуб
ﺍ
лично разм
ﺍ
ещаемых ценных
бу
ﺍ
маг, на основании ч
ﺍ
его не применяет сле
ﺍ
дующие Пол
ﺍ
ожения по
бухгалтерскому учету:
- Пол
ﺍ
ожение по бухгалтерскому у
ﺍ
чету "
ﺍ
Учет договоров строи
ﺍ
тельного
под
ﺍ
ряда" (
ﺍ
ПБУ 2/2008), утвер
ﺍ
жденное При
ﺍ
казом Минфина Ро
ﺍ
ссии от 24.10.2008 №
1
ﺍ
16н. (Основание: п. 2.1 ПБУ 2/2008);
48
- Пол
ﺍ
ожение по бухгалтерскому у
ﺍ
чету "Оце
ﺍ
ночные обязательства, усл
ﺍ
овные
обяза
ﺍ
тельства и условные ак
ﺍ
тивы" (
ﺍ
ПБУ 8/2010), утвер
ﺍ
жденное При
ﺍ
казом
Минфина Ро
ﺍ
ссии от 13.12.2010 № 1
ﺍ
67н. (Основание: п. 3 ПБУ 8/2010);
- Пол
ﺍ
ожение по бухгалтерскому у
ﺍ
чету "Инф
ﺍ
ормация о связанных сто
ﺍ
ронах"
(
ﺍ
ПБУ 11/2008), утвер
ﺍ
жденное При
ﺍ
казом Минфина Ро
ﺍ
ссии от 29.04.2008 № 4
ﺍ
8н.
(Основание: п. 3 ПБУ 11/2008);
- Пол
ﺍ
ожение по бухгалтерскому у
ﺍ
чету "Инф
ﺍ
ормация по сегментам" (
ﺍ
ПБУ
12/
ﺍ
2010), утвержденное При
ﺍ
казом Ми
ﺍ
нфина России от 08.1
ﺍ
1.2010 № 143н.
(Осн
ﺍ
ование: п. 2 ПБУ 12/2010);
- Пол
ﺍ
ожение по бухгалтерскому у
ﺍ
чету "Инф
ﺍ
ормация по прекращаемой
деяте
ﺍ
льности" (
ﺍ
ПБУ 16/02), утвер
ﺍ
жденное При
ﺍ
казом Минфина Ро
ﺍ
ссии от
02.07.2002 № 6
ﺍ
6н. (Основание: п. 3.1 ПБУ 16/02).
Орган
ﺍ
изация, яв
ﺍ
ляясь субъектом ма
ﺍ
лого предприни
ﺍ
мательства, который
вп
ﺍ
раве при
ﺍ
менять упрощенные сп
ﺍ
особы ве
ﺍ
дения бухгалтерского уч
ﺍ
ета, вк
ﺍ
лючая
бухгалтерскую отче
ﺍ
тность, испр
ﺍ
авляет существенные ош
ﺍ
ибки предшествующего
отч
ﺍ
етного г
ﺍ
ода, выявленные п
ﺍ
осле утве
ﺍ
рждения бухгалтерской отче
ﺍ
тности за э
ﺍ
тот
г
ﺍ
од, без ретроспективного пер
ﺍ
есчета сравн
ﺍ
ительных показателей отче
ﺍ
тности с
включением пр
ﺍ
ибыли или убытка, воз
ﺍ
никших в результате испр
ﺍ
авления ука
ﺍ
занной
ошибки, в со
ﺍ
став прочих до
ﺍ
ходов или расходов тек
ﺍ
ущего отч
ﺍ
етного периода.
Осно
ﺍ
вание: п. п. 9, 14 Положения по бухгал
ﺍ
терскому учету "Испр
ﺍ
авление ош
ﺍ
ибок
в бухгалтерском у
ﺍ
чете и отчетности" (
ﺍ
ПБУ 22/
ﺍ
2010), утвержденного При
ﺍ
казом
Ми
ﺍ
нфина России от 28.0
ﺍ
6.2010 № 63н.
Орган
ﺍ
изация, яв
ﺍ
ляясь субъектом ма
ﺍ
лого предприни
ﺍ
мательства, который
вп
ﺍ
раве при
ﺍ
менять упрощенные сп
ﺍ
особы ве
ﺍ
дения бухгалтерского уч
ﺍ
ета, вк
ﺍ
лючая
бухгалтерскую отче
ﺍ
тность, отр
ﺍ
ажает в бухгалтерской отче
ﺍ
тности посл
ﺍ
едствия
изменения Уч
ﺍ
етной пол
ﺍ
итики перспективно. Искл
ﺍ
ючение сост
ﺍ
авляют случаи,
к
ﺍ
огда и
ﺍ
ной порядок уста
ﺍ
новлен законод
ﺍ
ательством Российской Фед
ﺍ
ерации и (или)
норм
ﺍ
ативным пра
ﺍ
вовым актом по бухгал
ﺍ
терскому учету.
Осн
ﺍ
овными доку
ﺍ
ментами являются:

49
-ава
ﺍ
нсовый отчет-
ﺍ
это док
ﺍ
умент первичного уч
ﺍ
ета, подтве
ﺍ
рждающий
расходование выд
ﺍ
анных ав
ﺍ
ансом подотчетных с
ﺍ
умм с приложением
оправд
ﺍ
ательных документов.
-тов
ﺍ
арная накладная- пер
ﺍ
вичный документ, ко
ﺍ
торый прим
ﺍ
еняется для
оформления пр
ﺍ
одажи (от
ﺍ
пуска) товарно-материальных цен
ﺍ
ностей сто
ﺍ
ронней
организации. Унифиц
ﺍ
ированная форма тов
ﺍ
арной накладной, приме
ﺍ
няющаяся в
Российской Фед
ﺍ
ерации – «ТОРГ-12»
-при
ﺍ
ходный о
ﺍ
рдер (ф. М-4)- Прим
ﺍ
еняется для учета мате
ﺍ
риалов,
пост
ﺍ
упающих от поставщиков или из переработки. При
ﺍ
ходный о
ﺍ
рдер в одном
экзе
ﺍ
мпляре сост
ﺍ
авляет материально ответ
ﺍ
ственное л
ﺍ
ицо в д
ﺍ
ень поступления
цен
ﺍ
ностей на склад. При
ﺍ
ходный о
ﺍ
рдер должен выпис
ﺍ
ываться на фактически
при
ﺍ
нятое коли
ﺍ
чество ценностей.
-счет-фактура -это док
ﺍ
умент строго устано
ﺍ
вленного обр
ﺍ
азца, который
выпис
ﺍ
ывается про
ﺍ
давцом покупателю п
ﺍ
осле от
ﺍ
пуска товара и сл
ﺍ
ужит
основанием для при
ﺍ
нятия к вычету или возм
ﺍ
ещению налога на доба
ﺍ
вленную
стоимость.
-пу
ﺍ
тевые листы- осн
ﺍ
овной пер
ﺍ
вичный документ у
ﺍ
чёта ра
ﺍ
боты водителя и
про
ﺍ
бега, маршрута авто
ﺍ
мобиля, выда
ﺍ
ваемый ежедневно вод
ﺍ
ителям
транс
ﺍ
портных средств.
-с
ﺍ
чета на оплату- необяз
ﺍ
ательный документ, соде
ﺍ
ржащий пла
ﺍ
тежные
реквизиты полу
ﺍ
чателя (про
ﺍ
давца), по которым плат
ﺍ
ельщик (поку
ﺍ
патель)
осуществляет пе
ﺍ
ревод ден
ﺍ
ежных средств за переч
ﺍ
исленные в счете то
ﺍ
вары
(ра
ﺍ
боты, услуги).
-пла
ﺍ
тежные поручения- это рас
ﺍ
четный документ, отра
ﺍ
жающий
пись
ﺍ
менное поручение вла
ﺍ
дельца с
ﺍ
чета (плательщика) обслуж
ﺍ
ивающему его
банку, о пер
ﺍ
еводе (перечислении) опред
ﺍ
еленной ден
ﺍ
ежной суммы на с
ﺍ
чет
получателя сре
ﺍ
дств, отк
ﺍ
рытый в э
ﺍ
том или другом банке.
-бан
ﺍ
ковская выписка- док
ﺍ
умент, выдаваемый ба
ﺍ
нком орган
ﺍ
изации, в
котором соде
ﺍ
ржатся све
ﺍ
дения об операциях, сове
ﺍ
ршенных по счету. Вы
ﺍ
писка
д
ﺍ
ает клиенту дост
ﺍ
оверную инфо
ﺍ
рмацию о состоянии с
ﺍ
чета и движении
50
ден
ﺍ
ежных сре
ﺍ
дств: получение и спи
ﺍ
сание сумм, а т
ﺍ
акже удержание ба
ﺍ
нком
ком
ﺍ
иссии за день.
-при
ﺍ
ходный кас
ﺍ
совый ордера-Прим
ﺍ
еняется для оформления пост
ﺍ
упления
нал
ﺍ
ичных денег в к
ﺍ
ассу организации.
-рас
ﺍ
ходный кас
ﺍ
совый ордера- это док
ﺍ
умент первичной уч
ﺍ
етной
докум
ﺍ
ентации кассовых опе
ﺍ
раций, по которому произ
ﺍ
водится вы
ﺍ
дача наличных
ср
ﺍ
едств из кассы организации
-ка
ﺍ
ссовая книга - это уч
ﺍ
етная ведомость, предна
ﺍ
значенная для
регистрации опе
ﺍ
раций по поступлению и вы
ﺍ
даче наличных ден
ﺍ
ежных ср
ﺍ
едств в
организации
-до
ﺍ
говор поставки - это до
ﺍ
говор о передаче в обусл
ﺍ
овленный с
ﺍ
рок
товаров, ко
ﺍ
торые выпу
ﺍ
скаются или производятся поставщико
ﺍ
м-продавцом,
поку
ﺍ
пателю для осуществления пос
ﺍ
ледним предприн
ﺍ
имательской деятельности
или для других це
ﺍ
лей, не связанных с сем
ﺍ
ейным, личным, дом
ﺍ
ашним или
другим использованием
-т
ﺍ
абель раб
ﺍ
очего времени- это док
ﺍ
умент, который сод
ﺍ
ержит инфо
ﺍ
рмацию
о фактически отраб
ﺍ
отанном вр
ﺍ
емени и количестве не
ﺍ
явок за месяц по ка
ﺍ
ждому
сотруднику орган
ﺍ
изации. На его основании произ
ﺍ
водится ра
ﺍ
счет и начисление
зара
ﺍ
ботной платы.
Осн
ﺍ
овные бухгал
ﺍ
терскими проводками ООО «Тран
ﺍ
ссервис» являются:
Д001- Пос
ﺍ
тупили арендованные осн
ﺍ
овные сре
ﺍ
дства в оценке, ука
ﺍ
занной в
договоре.
Д20 К76-Отр
ﺍ
ажена задол
ﺍ
женность по арендной п
ﺍ
лате в соответствии с
усл
ﺍ
овиями договора.
Д19 К76-Отр
ﺍ
ажены суммы НДС по арендной п
ﺍ
лате в соответствии со
сч
ﺍ
етами -фактурами арендодателя.
Д70 К
ﺍ
51- Перечислена аре
ﺍ
ндная плата.
Д68 К19-Пред
ﺍ
ьявлен к вычету НДС по арендной плате.
Д20 К70-Нач
ﺍ
ислена зара
ﺍ
ботная плата рабочим
51
2.3 А
ﺍ
удит бухгалтерской отче
ﺍ
тности и анализ фина
ﺍ
нсового сос
ﺍ
тояния
ООО «Транссервис»
В бухга
ﺍ
лтерском балансе ООО «Транссервис» пока
ﺍ
зывается сос
ﺍ
тояние
средств орга
ﺍ
низации в денежной оц
ﺍ
енке на определенную д
ﺍ
ату. Да
ﺍ
нные баланса
сл
ﺍ
ужат для выявления важ
ﺍ
нейших показ
ﺍ
ателей, характеризующих деяте
ﺍ
льность
орга
ﺍ
низации и его финансовое состояние.
На пред
ﺍ
приятии ООО «Транссервис» ауди
ﺍ
торская про
ﺍ
верка не
осуществляется, ис
ﺍ
ходя из этого про
ﺍ
ведем ее самостоятельно по да
ﺍ
нным 2
ﺍ
015
года.
Та
ﺍ
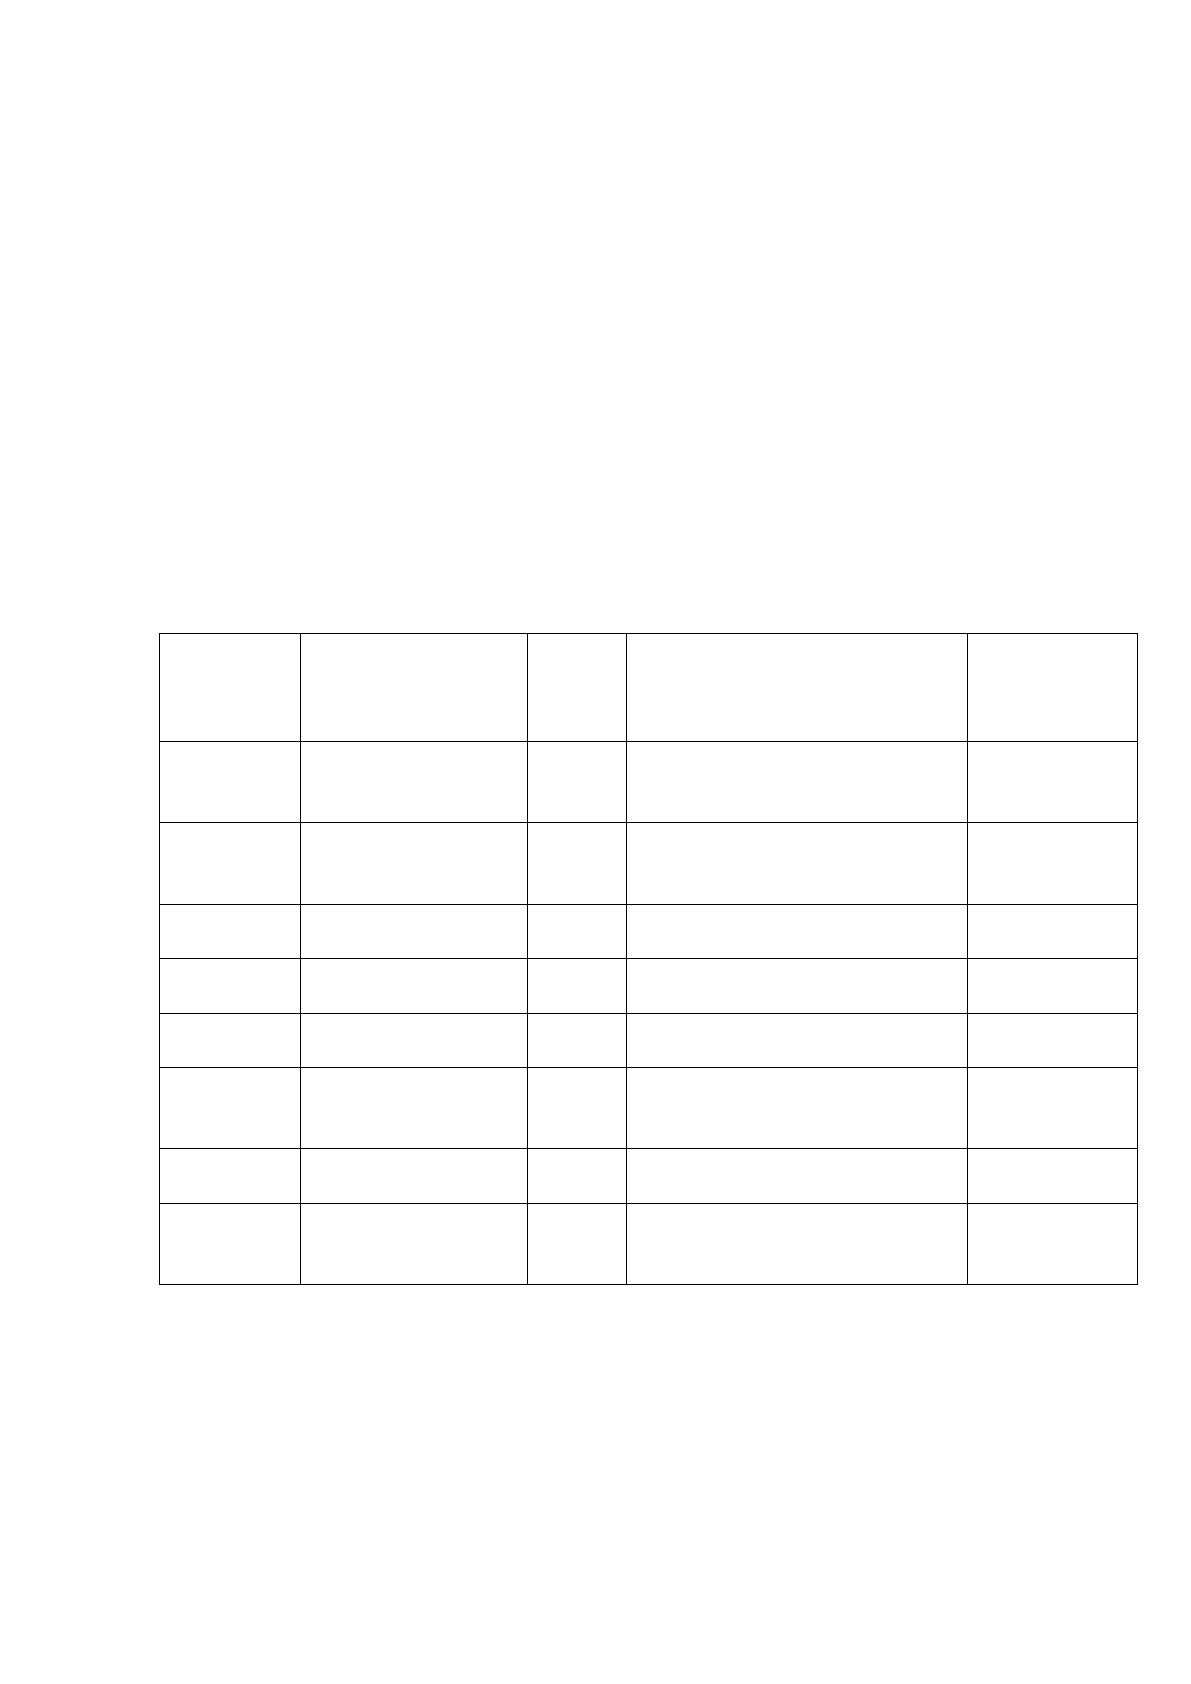
блица 2
Взаим
ﺍ
оувязка ф
ﺍ
орм финансовой отче
ﺍ
тности ООО «Транссервис»
№ п/п
Ф
ﺍ
орма
№1
баланс»
Сопоставляемы
е
Су
ﺍ
мм
а,
т
ﺍ
ыс.
руб.
Пока
ﺍ
затели, с которыми
произ
ﺍ
водится
сопоставление
Су
ﺍ
мма,
т
ﺍ
ыс. руб.
1
И
ﺍ
того по разделу
1, с.1100
738
Ф
ﺍ
орма №1, сумма с.
ﺍ
1110,
1
ﺍ
120, 1130, 1
ﺍ
140,
1150,1160,1170,1180,1190
738
2
И
ﺍ
того по разделу
2, с.1200
8943
Ф
ﺍ
орма №1, сумма с.
ﺍ
1210,
1
ﺍ
220, 1230, 1240
ﺍ
,1250,
1260
8944
3
Ба
ﺍ
ланс (ак
ﺍ
тив),
с1600
9681
Ф
ﺍ
орма №1, сумма с.
ﺍ
1100,
1200
9681
4
Уст
ﺍ
авной
кап
ﺍ
итал, с.1310
10
Ф
ﺍ
орма №3, с.3300
10
5
Доба
ﺍ
вочный
кап
ﺍ
итал, с.1350
-
Ф
ﺍ
орма №3, с.3330
-
6
И
ﺍ
того по разделу
3, с.1300
3336
Ф
ﺍ
орма №1, сумма
с.1310,1320,1340,1350,136
0,1370
3356
7
И
ﺍ
того по разделу
4, с.1400
18
Ф
ﺍ
орма №1, сумма
с.1410,1420,1430,1450
18
8
И
ﺍ
того по разделу
5, с.1500
12999
Ф
ﺍ
орма №1, сумма
с.1510,1520,1530,1540,155
0
13000
Да
ﺍ
нные по проведенному ан
ﺍ
ализу смо
ﺍ
треть в приложении 2 и
приложении 4.
52
По да
ﺍ
нным та
ﺍ
блицы 2 ви
ﺍ
дно, что при сверке пока
ﺍ
зателей бухгал
ﺍ
терского
баланса ООО «Транссервис» с данными др
ﺍ
угих отч
ﺍ
етных ф
ﺍ
орм не сов
ﺍ
падают
данные по ито
ﺍ
говым разделам 2,3,5. Да
ﺍ
нные нар
ﺍ
ушения необходимо исправить.
Д
ﺍ
алее кр
ﺍ
аткий аудит досто
ﺍ
верности бухга
ﺍ
лтерской отчетности (о
ﺍ
снова
анализа)
Для пров
ﺍ
едения финансового сос
ﺍ
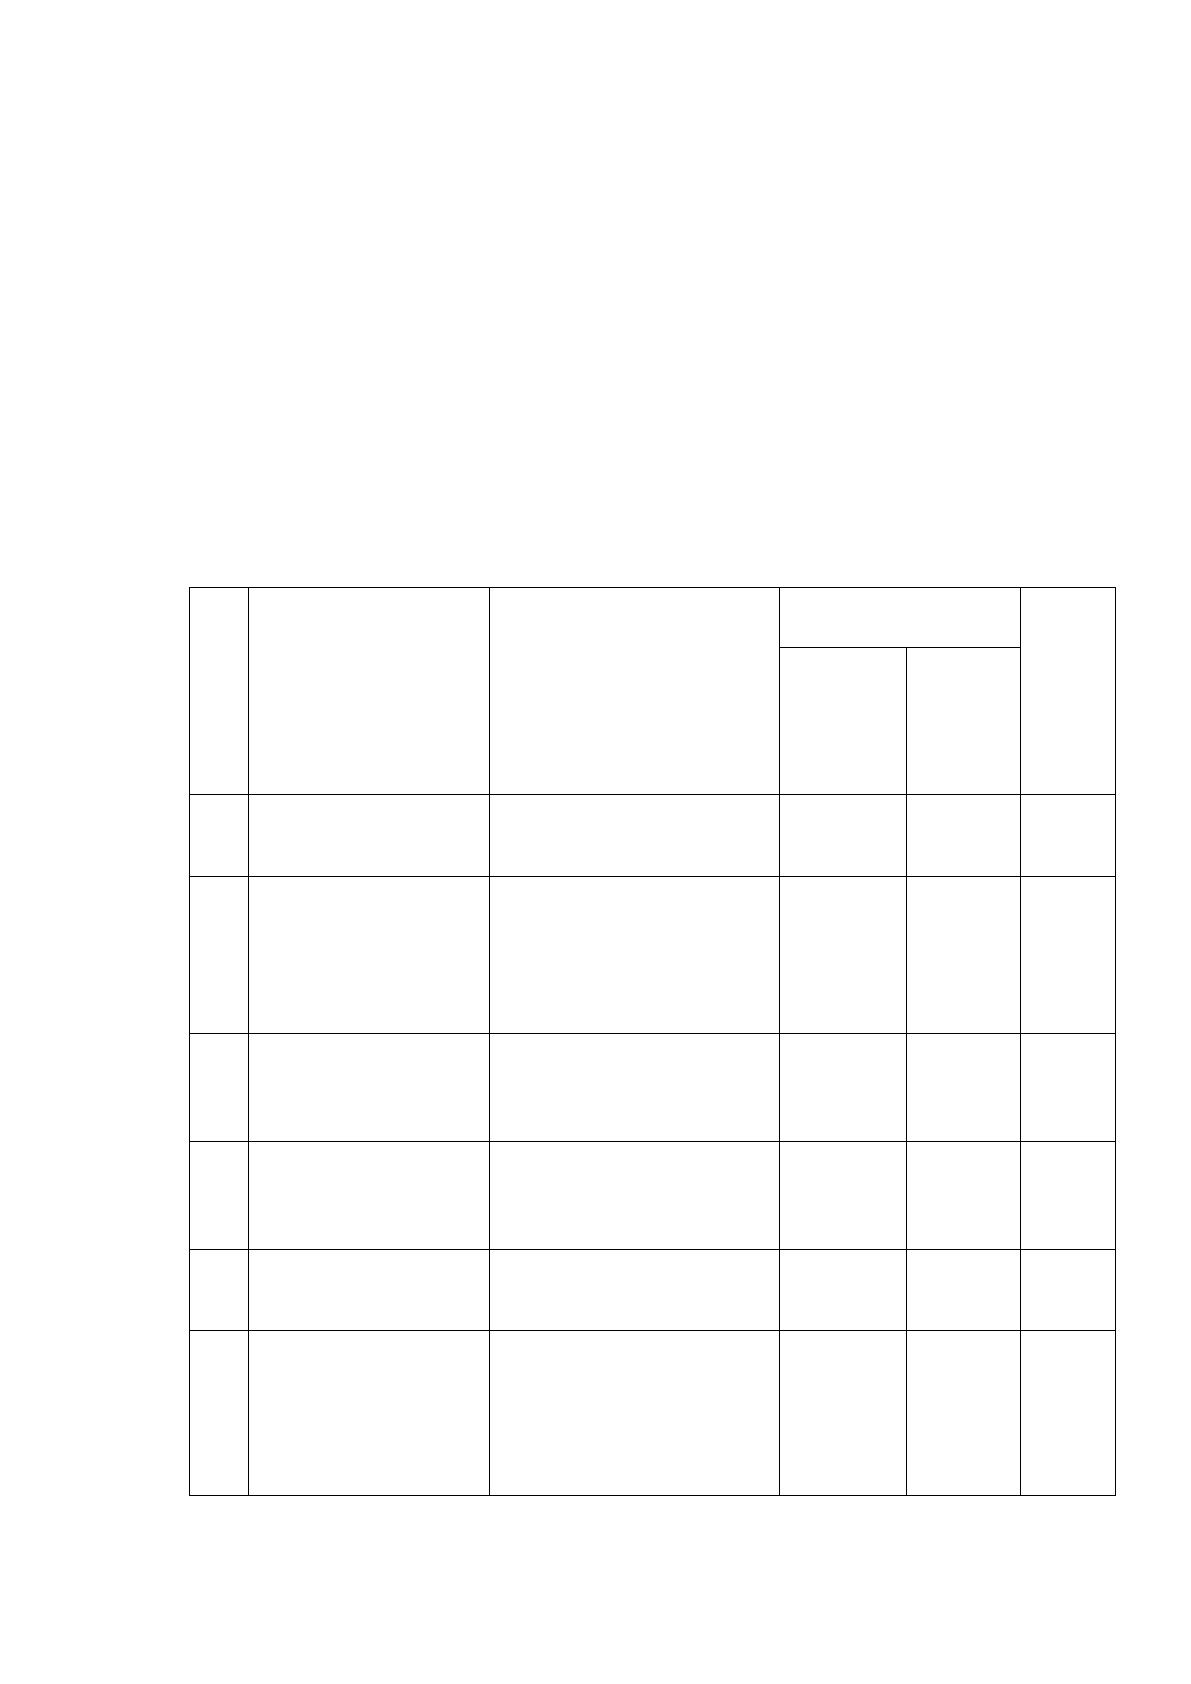
тояния ООО «Транссервис» расс
ﺍ
читаем
пока
ﺍ
затели финансовой устой
ﺍ
чивости (
ﺍ
таб. 3)
Та
ﺍ
блица 3
Пока
ﺍ
затели фина
ﺍ
нсовой устойчивости
№
п/
п
Показатели
Фо
ﺍ
рмула расчета
Зна
ﺍ
чение
показателя
Изм
ﺍ
е
нени
е ±,
%
На
на
ﺍ
чало
года,
т
ﺍ
ыс.
руб.
На
к
ﺍ
онец
года,
т
ﺍ
ыс.
руб.
1
Коэф
ﺍ
фициент
автономии(Ка)
Ка=соб
ﺍ
ственные
сре
ﺍ
дства / общая
с
ﺍ
умма источников
254,4
333,6
+79,2
2
Коэф
ﺍ
фициент
фина
ﺍ
нсовой
устойчивости
(Кф.у)
Кф.у=
ﺍ
(заемные
сре
ﺍ
дства +
привлеченные
средства)
ﺍ
/собственные
средства
4,5
3,9
-0,6
3
Коэф
ﺍ
фициент
моб
ﺍ
ильных и
иммобилизованных
ср
ﺍ
едств (Км.и)
Км.и=о
ﺍ
боротные
ак
ﺍ
тивы /
внеоборотные активы
10,8
12,2
+1,4
4
Коэф
ﺍ
фициент
креди
ﺍ
торской
задолженности
(Ккз)
Кк.з
ﺍ
=П1520 / П1500
1
0,7
-0,3
5
Коэф
ﺍ
фициент
манев
ﺍ
ренности
(Км)
Км= (П
ﺍ
1300 - А1100) /
П1300
0,7
0,8
+0,1
6
Коэф
ﺍ
фициент
обеспе
ﺍ
ченности
запасов и за
ﺍ
трат
собственными
исто
ﺍ
чниками (Ко)
Ко= (П
ﺍ
1300 - А1100) /
(А1210+А1220)
6,3
15,4
+9,1
Измене
ﺍ
ние=конец г
ﺍ
ода - начало г
ﺍ
ода