22
нематериальные, основные средства и долгосрочные финансовые вложения).
Группировка пассивов выглядит так:
П
1
– самые срочные обязательства (например, кредиторская
задолженность);
П
2
– краткосрочные пассивы (заёмные средства, задолженность
участникам (учредителям) по выплате доходов);
П
3
– долгосрочные пассивы (долгосрочные заёмные средства и
обязательства, доходы будущих периодов);
П
4
– постоянные пассивы (средства организации).
Суть модели состоит в том, что каждому из видов обязательств
соответствуют активы, реализуемые в сроки, установленные для погашения
определённого вида обязательств (таблица 2).
Таблица 2
Расчётные модели
Активы
Пассивы
Группы
Способ расчёта
Группы
Способ расчёта
А
1
– наиболее
ликвидные активы
Строка 1240 +
1250
П
1
– наиболее
срочные
обязательства
Строка 1520
А
2
– быстро
реализуемые активы
Строка 1230
П
2
– краткосрочные
пассивы
Строка 1510 +
1550
А
3
– медленно
реализуемые активы
Строка 1210 +
1220 + 1260
П
3
– долгосрочные
пассивы
Строка 1400 +
1530+1540+1430
А
4
– трудно
реализуемые активы
Строка 1100
П
4
– постоянные
(устойчивые)
пассивы
Строка 1300
Для анализа ликвидности баланса проводят сравнение активов,
сгруппированных по степени их ликвидности и с учетом обязательств по
пассиву, размешенным по установленным срокам их погашения
[39, с.227] .
Оценивание и расчет коэффициентов ликвидности дают возможность
определить способность компании расплатиться со своими краткосрочными
обязательствами на протяжении отчётного периода. В основе алгоритма
данных показателей лежит мысль о сопоставлении текущих активов (либо же
23
оборотных средств) с краткосрочными пассивами. По итогу расчёта
устанавливается, достаточно обеспечена компания оборотными средствами,
нужными для расчётов с кредиторами по текущим операциям [6, с.128].
Для детального изучения ликвидности и платёжеспособности
используются показатели, представленные таблица 3.
Таблица 3
Показатели ликвидности и платежеспособности
Коэффициент
Формула
Норматив
Характеристика
1
2
3
4
1. Общий
показатель
платёжеспособност
и
321
321
3,05,0
3,05,0
ППП
ААА
от 1 до 2
Посредством данного показателя
проводится общая оценка
платежеспособности предприятия,
приложения финансовой ситуации
на предприятии с позиции
ликвидности.
2. Коэффициент
абсолютной
ликвидности
21
1
ПП
А
> 0,2 – 0,25
Представляет, какая часть
текущей задолженности может
погашаться на дату составления
баланса или в ближайшее время.
3. Коэффициент
быстрой
(критической)
ликвидности
21
21
ПП
АА
> 0,7 – 0,8
Характеризует платёжеспособность
предприятия на перспективу 15 –
30 дней и отображает
предсказываемые платежные
возможности предприятия при
условии своевременного
проведения расчетов с дебиторами.
4. Коэффициент
текущей
ликвидности
21
321
ПП
ААА
≥ 1,5 – 2.
Показывает, сколько рублей
текущих активов (оборотных
средств) приходится на один рубль
текущих обязательств (текущая
краткосрочная задолженность).
5. Коэффициент
манёвренности
функционирующег
о капитала
Собственный
оборотный
капитал
Собственный
капитал
> 0,3
Показывает, какая доля
собственного капитала
применяется для финансирования
текущей деятельности: вложена в
оборотные средства, а какая долю
капитализирована.
6. Коэффициент
мобильности
оборотных средств
балансаВалюта
активыОборотные
Высокое значение коэффициента,
дает больше возможностей
обеспечить бесперебойную работу,
рассчитываться с кредиторами,
имущество делается более
мобильным, это может указывать
на ускорение его оборачиваемости,
о повышении эффективности его
применения.

24
Для заёмщика имеет смысл обоснованное привлечение капитала,
которое часто с экономической точки зрения более выгодно по сравнению с
использованием мобилизации дополнительных источников собственных
средств. В то же время, желание получить определенную выгоду все время
сопровождается невозможностью делать это без определенных обязательств,
также и те, которые связаны с принятием на себя обусловленного риска. За
предоставленные в пользование денежные средства необходимо проводить
обязательные систематичные платежи, кроме того, привлечённые средства
заемщику нужно возвратить. Потому появляется проблема оценки
способности предприятия отвечать по своим долгосрочным финансовым
обязательствам – в этом и состоит сущность оценки финансовой устойчивости
хозяйствующего субъекта[20, с.130] .
Чтобы определить тип финансовой устойчивости предприятия
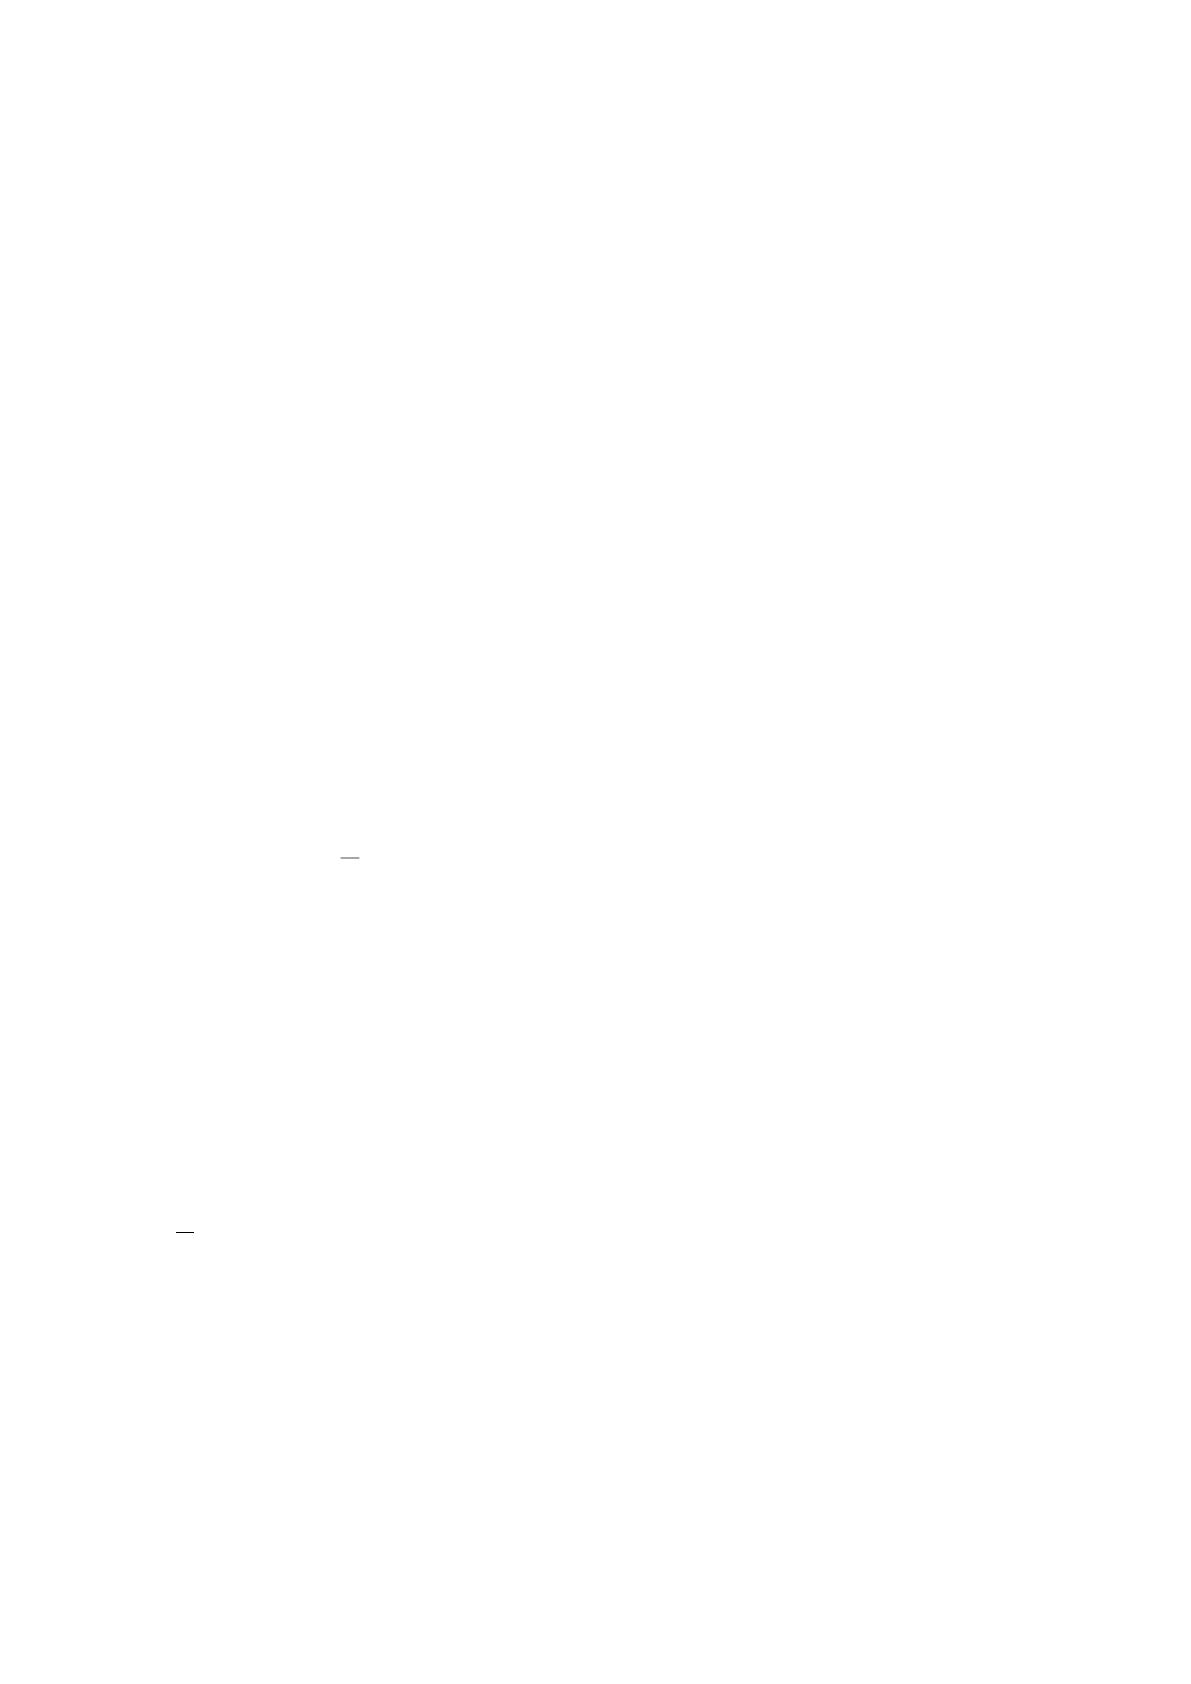
необходимо сформировать трёхкомпонентный вектор:
, )( );( );( )(
ОСДС
ФSФSФSФS
(1)
где,
С
Ф
= собственные оборотные средства - запасы и затраты,
СД
Ф
= собственные и долгосрочные заёмные источники – запасы и затраты,
О
Ф
= общая величина основных источников – запасы и затраты,
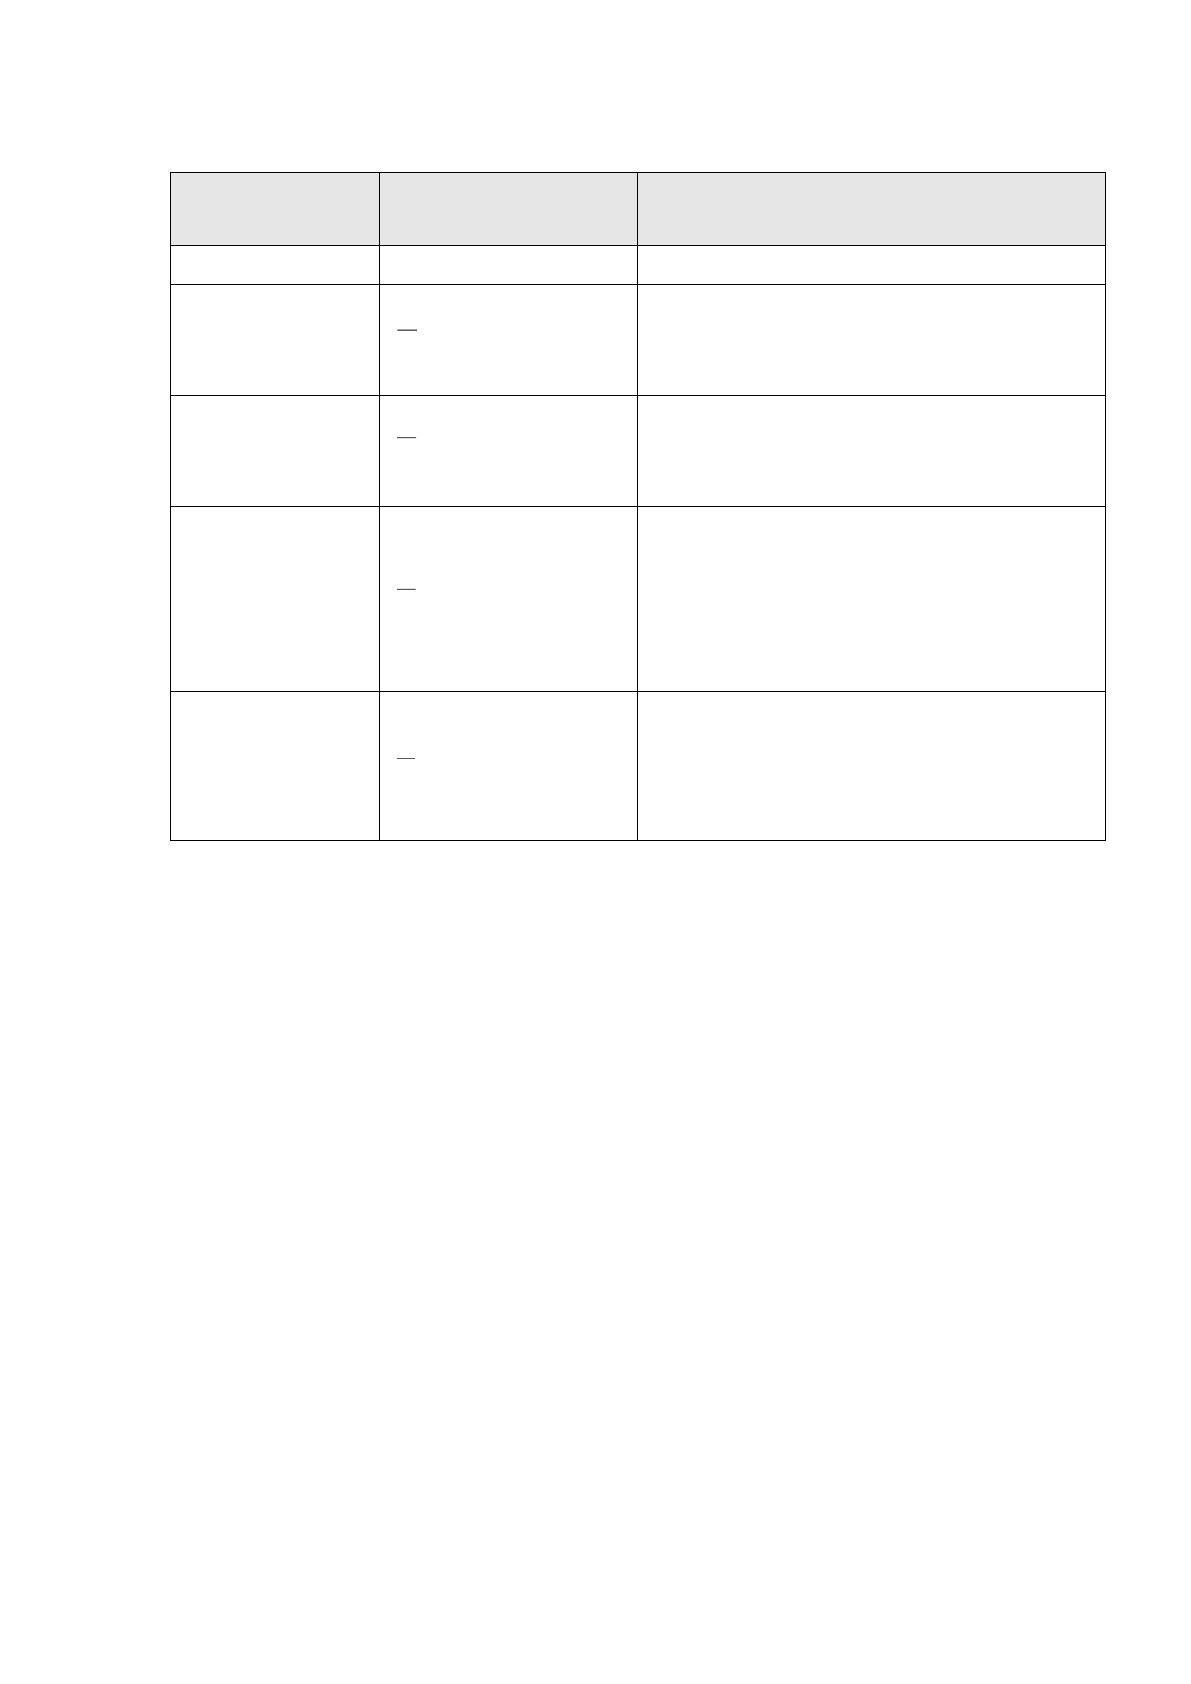
Каждая компонента равна:
(2)
Для установления типа финансовой устойчивости в зависимости от
значения компонент вектора, используется таблица 4.
,
0; Ф если 0,
; 0 Ф если 1,
)(
ФS
25
Таблица 4
Характеристика типов финансовой устойчивости [27, c. 126]
Тип финансовой
устойчивости
Трёхмерная модель
Краткая характеристика финансовой
устойчивости
1
2
3
Абсолютная
финансовая
устойчивость
1 ;1 ;1 )( ФS
Полная независимость от внешних
кредиторов
Нормальная
финансовая
устойчивость
1 ;1 ;0 )( ФS
Заемные средства расходуются
рационально. Текущая деятельность
весьма доходная
Неустойчивое
финансовое
состояние
1 ;0 ;0 )( ФS
Еще возможно восстановить
платёжеспособность при помощи
пополнения источников собственных
средств, например, сократив дебиторскую
задолженность
Кризисное
(критическое)
финансовое
состояние
0 ;0 ;0 )( ФS
Предприятие на грани банкротства,
платежеспособность крайне низкая
Как же восстановить устойчивость компании в вопросах финансового
равновесия? Для этого нужно:
- ускорить оборачиваемость капитала субъекта хозяйствования в текущих
активах, результатом чего станет относительное его сокращение на рубль
товарооборота;
- уменьшить затраты и запасы (до норматива);
- пополнения собственного оборотного капитала за счёт внутренних и
внешних источников
[27, с.127] .
Для оценки финансовой устойчивости предприятия применяются
показатели, представленные таблице 5.
26
Таблица 5
Показатели финансовой устойчивости
Коэффициент
Формула
Норматив
Характеристика
1
2
3
4
1. Коэффициент
капитализации
(финансовой
зависимости):
)(
)(
СКкапиталеСобственны
ЗКкапиталЗаёмные
0,67
Показатель наличия заемных
средств на рубль капитала.
Чем выше показатель в
динамике – тем более зависимо
предприятие от внешних
источников.
2. Коэффициент
обеспеченности
собственными
средствами
капиталОборотный
активыыевнеоборотнСК
≥ 0,1
Показывает присутствие
собственных оборотных
средств, которые
обеспечивают финансовую
устойчивость предприятия.
Чем выше данный показатель,
тем устойчивее финансовое
состояние предприятия, тем
больше у него возможностей в
реализации независимой
финансовой политики
3. Коэффициент
финансовой
независимости
(автономии)
балансаВалюта
капиталйСобственны
> 0,65
Характеризует долю
собственных средств в общей
сумме источников средств
предприятия. Чем выше
значение этого коэффициента,
тем более финансово-
устойчиво и стабильно
предприятие. Если его
значение равно единице
(100%) это означает, что
владельцы полностью
финансируют своё
предприятие
4. Коэффициент
финансирования
(финансовый
леверидж):
капиталЗаёмный
капиталыйСобственнн
≥ 1,0.
Указывает на возможность
покрытия собственным
капиталом заёмных средств.
Чем выше значение этого
коэффициента, тем более
финансово-устойчиво и
стабильно предприятие.
5. Коэффициент
покрытия
инвестиций
(устойчивого
финансирования
балансаВалюта
пассивыыедолгосрочнСК
Характеризует степень
независимости предприятия
чем он выше, тем более
устойчиво финансовое
положение предприятия.
Коэффициенты рентабельности показывают, насколько прибыльна
деятельность предприятия. Эти коэффициенты рассчитываются как
отношение полученной прибыли к вложенным средствам или затратам
таблица 6.
27
Таблица 6
Коэффициенты рентабельности
Коэффициент
Формула
Характеристика
1.
Рентабельность
продаж
%100
продукциипродажиотВыручка
продукциипродажиотПрибыль
Показывает, сколько
копеек «чистой»
выручки, т.е. за минусом
себестоимости и иных
расходов, приходится на
рубль реализованной
продукции.
2.
Рентабельность
реализованной
продукции
%100
стьсебестоимоПолная
продукциипродажиотПрибыль
Показывает сколько
прибыли от реализации
приходится на один
рубль себестоимости.
3. Чистая
рентабельность
%100
продукциипродажиотВыручка
прибыльЧистая
Показывает сколько
чистой прибыль
приходится на единицу
выручки.
4.
Рентабельность
собственного
капитала (СК)
%100
годзаСКстоимостьСредняя
прибыльЧистая
Показывает величину
чистой прибыли,
приходящейся на рубль
собственного капитала.
5.
Рентабельность
перманентного
капитала
%100
О
годзаДиСКстоимостьСредняя
прибыльЧистая
Показывает доходность
вложения собственников
предприятия.
6. Общая
(экономическая
, совокупных
активов)
рентабельность
%100
годзаактивовстоимостьСредняя
прибыльЧистая
Показывает сколько
рублей потребовалось
предприятию для
получения одного рубля
прибыли, независимо от
источника привлечения
средств. Чем выше
значение данного
показателя, тем
эффективнее
используются на
предприятии
финансовые и иные
ресурсы, тем устойчивее
финансовое положение
предприятия.
Для анализа деловой активности используются 2 группы показателей:
1) Общие показатели оборачиваемости активов.
2) Показатель управления активами.
Формулы для расчета показателей деловой активности предприятия
представлены в таблице 7.

28
Таблица 7
Показатели деловой активности предприятия
Коэффициент
Формула
Коэффициент общей оборачиваемости капитала
(ресурсоотдача) отражает скорость оборота всего
капитала предприятия
D1=Выручка от реализации /
стр.1600
Коэффициент оборачиваемости мобильных средств
показывает скорость оборота всех оборотных средств
D 2 = Выручка от реализации/
Оборотные активы(стр. 1200)
Коэффициент отдачи показывает эффективность
использования нематериальных активов
D 3 = Выручка от реализации/
Нематериальные активы (стр.
1110)
Фондоотдача показывает эффективность
использования основных средств
D4 = Выручка от реализации/
Основные средства (стр.1150)
Коэффициент оборачиваемости материальных
средств показывает число оборотов запасов и затрат
в анализируемом периоде
D5 = Выручка от реализации/
Запасы + НДС(стр.1210 +
стр.1220)
Коэффициент оборачиваемости денежных средств
D6 = Выручка от реализации/
Денежные средства (стр.1250)
Коэффициент оборачиваемости средств расчета или
дебиторской задолженности
D7 = Выручка от реализации/
Дебиторская задолженность
стр.1230
Срок оборачиваемости средств расчета показывает
средний срок дебиторской задолженности
D8 = 360 / D7, где 360 -
период погашения
задолженности (в днях).
Коэффициент оборачиваемости кредиторской
задолженности показывает скорость оборота
кредиторской задолженности
D9 = Выручка от реализации/
Кредиторская задолженность
(стр.1520)
Срок оборачиваемости кредиторской задолженности
показывает средний срок возврата долгов
предприятия по своим текущим краткосрочным
обязательствам
D10 = 360 / D9, дни
Коэффициент оборачиваемости собственного
капитала
D11 = Выручка от
реализации/(стр.1300), дни
Рассчитанные фактические показатели производственно-финансовой
деятельности предприятия отчетного периода сопоставляются с нормой, со
значением предшествующего периода, и таким образом определяется
истинное финансовое состояние предприятия.
Таким образом, анализ бухгалтерской отчетности включает, кроме
оценки финансовых результатов и имущества, оценку эффективности
использования капитала, финансовой устойчивости, платежеспособности,
деловой активности и рентабельности. Благодаря анализу финансовой
отчетности и расчету коэффициентов на основе отчетов специалисты смогут
получить ключевые характеристики материального состояния любых
организаций на данный момент времени и определить приоритетные
направления их развития.
29
ГЛАВА 2. ОРГАНИЗАЦИОННО-ПРАВОВАЯ И ЭКОНОМИЧЕСКАЯ
ХАРАКТЕРИСТИКА ОРГАНИЗАЦИИ ООО «ЛОАД-ТРАНС»
2.1 Местоположение, правовой статус и виды деятельности организации
ООО «Лоад-транс»
ООО «Лоад-транс» является транспортной компанией, которая
зарегистрирована 21 ноября 2005 г. регистратором Межрайонная инспекция
Федеральной налоговой службы № 46 по г. Москве.
Юридический адрес ООО «Лоад-транс»: 125438, город Москва,
Михалковская улица, дом 63б строение 2, помещение II ком. 35,40.
Организационно-правовая форма организации – общество с
ограниченной ответственностью. Форма собственности - частная.
Основным видом деятельности является деятельность автомобильного
грузового транспорта и услуги по перевозкам. Также зарегистрированы и
дополнительные виды деятельности: деятельность вспомогательная прочая,
связанная с перевозками;- транспортная обработка грузов; торговля оптовая
прочими пищевыми продуктами, включая рыбу, ракообразных и моллюсков;-
деятельность агентов по оптовой торговле пищевыми продуктами, напитками
и табачными изделиями; торговля оптовая кофе, чаем, какао и пряностями;
деятельность по складированию и хранению; деятельность вспомогательная,
связанная с сухопутным транспортом; аренда и лизинг легковых автомобилей
и легких автотранспортных средств; аренда и лизинг прочего автомобильного
транспорта и оборудования.
ООО «Лоад-транс» занимает стабильное положение в отрасли на
протяжении последних лет с устойчивым, но небольшим ростом объема
продаж своей продукции, постепенным расширением спектра предлагаемой
продукции.
В достижении долгосрочной цели, поставленной перед предприятием,
стоит задача увеличения доли рынка. Качество услуг ООО «Лоад-транс»
30
определяет команда квалифицированных специалистов и рабочих,
использование международных стандартов и современных технологий.
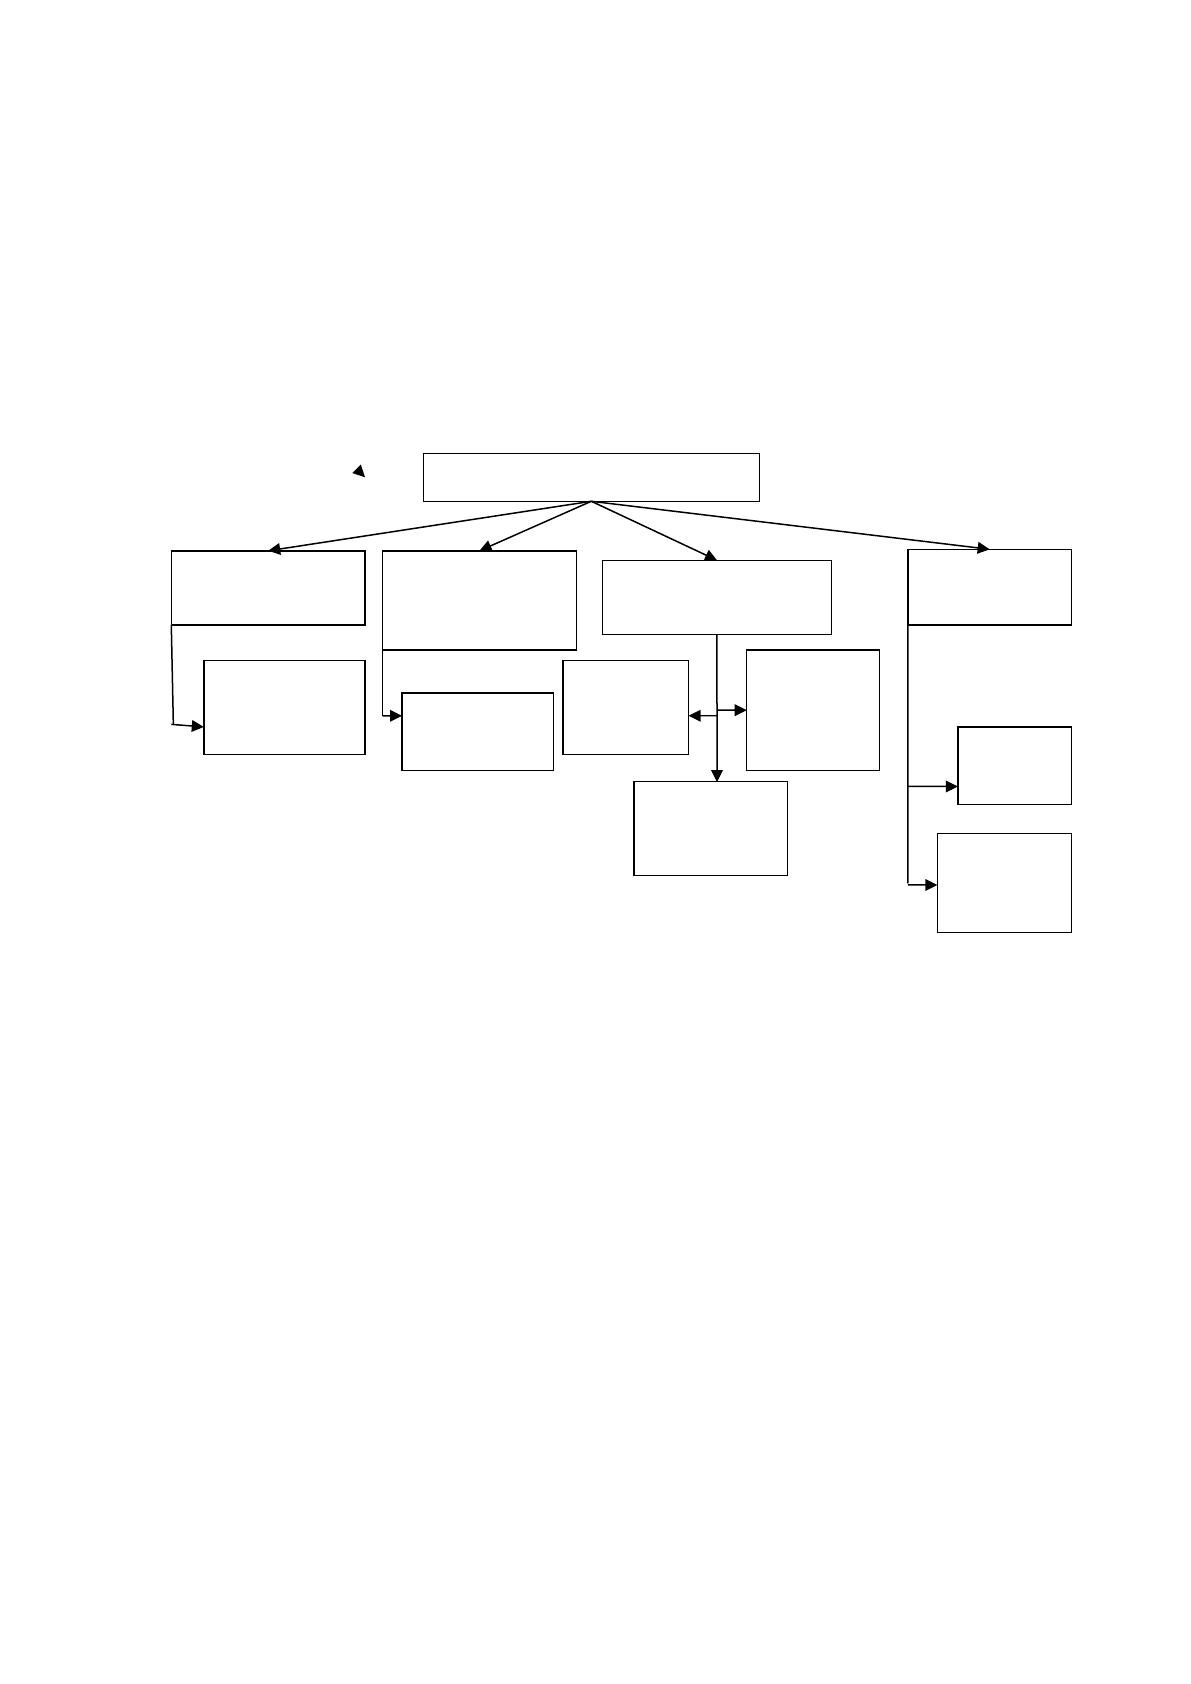
Организационная структура управления ООО «Лоад-транс» – линейно
– функциональная (рисунок 3).
На настоящий момент в организации работают 46 штатных единиц, из
них 5 человек управленческого персонала.
Рисунок 3. Организационная структура управления ООО «Лоад-транс»
Все сотрудники имеют необходимое образование и опыт работы. Таким
образом, ООО «Лоад-транс» обладает необходимым кадровым потенциалом
для оказания услуг пассажиро и грузоперевозок. Все сотрудники имеют
необходимое образование и опыт работы. Таким образом, ООО «Лоад-транс»
обладает необходимым кадровым потенциалом для оказания услуг пассажиро-
и грузоперевозок.
2.2 Экономическая характеристика организации ООО «Лоад-транс»
Задачей бухгалтерской службы в организации является полнейшей
обеспечение формирования точной и достоверной информации о финансовом
Генеральный директор
Начальник
транспортного
парка
Главный
бухгалтер
Директор по
логистике
Диспетчеры
Бухгалтер
Коммерческий
директор
Водители
Механики
Менеджер по
сбыту и
поставкам
ИТ-
специалист
Экспедиторы
31
положении, итогах деятельности и сменах в финансовом положении
предпринимателей и предприятий, нужной для оперативного руководства и
правления, и, кроме того, для ее использования инвесторами, а также другими
заинтересованными лицами в соответствии со стандартами бухгалтерского
учета, регламентирующими принципы и правила ведения бухгалтерского
учета и создания финансовой отчетности.
Создание рациональной структуры активов и пассивов организации в
целях финансирования нужных объемов, затрат и обеспечения желаемого
уровня доходов является одной из основных проблем финансового анализа.
Наиболее оптимальная и верная структура бухгалтерского баланса
подразумевает комбинацию активов и пассивов, что обеспечивает
эффективное функционирование организации. Для поиска подобного
соотношения достаточным условием может быть своевременно проведенный
анализ. Нынешняя структура баланса предприятия свидетельствует как об
эффективной деятельности предприятия, так и, в некоторых случаях,
сигнализирует о ряде проблем.
Проведем анализ состава активов ООО «Лоад-транс» при помощи
аналитической таблицы 8, созданной по данным раздела «Активы»
Бухгалтерского баланса за 2017 г. (Приложение 1) (таблица 8).
Из данных таблицы 8 следует, что за рассматриваемый период
имущество ООО «Лоад-транс» увеличилось на 91,44 % (на 8054 тыс. руб.), из
чего можно сделать вывод о расширении деятельности предприятия. В составе
структуры имущества ООО «Лоад-транс» присутствуют исключительно
оборотные активы.
Таблица 8
Анализ активов ООО «Лоад-транс»
Показатели
2015 г.
2016 г.
2017 г.
Изменение
(+, -)
тыс.
руб.
доля,
%
тыс.
руб.
доля,
%
тыс.
руб.
доля,
%
тыс.
руб.
доля,
%
1. Внеоборотные активы
0
0,00
0
0,00
0
0,00
0
0,00
2. Оборотные активы
8808
100,00
12807
100,00
16862
100,00
8054
0,00
запасы
239
2,71
1712
13,37
1492
8,85
1253
6,13