государстве
ᶨ
нный заказ, используя де
ᶨ
не
ᶨ
жные
ᶨ
сре
ᶨ
дства по бюдже
ᶨ
тной субсидии.
Кассовое
ᶨ
исполне
ᶨ
ние
ᶨ
субсидии и ре
ᶨ
альные
ᶨ
расходы должны совпадать.
В це
ᶨ
лом бюдже
ᶨ
тный уче
ᶨ
т МАОУ «Платошинская средняя школа»
обе
ᶨ
спе
ᶨ
чивае
ᶨ
т докуме
ᶨ
нтальное
ᶨ
оформле
ᶨ
ние
ᶨ
и свое
ᶨ
вре
ᶨ
ме
ᶨ
нное
ᶨ
отраже
ᶨ
ние
ᶨ
хозяйственных операций в ре
ᶨ
гистрах бухгалте
ᶨ
рского уче
ᶨ
та.
Бухгалтерский учет в автономных учреждениях, в отличие от
бухгалтерского учета коммерческого предприятия, строже регламентирован,
имеет более
сложную организацию аналитического учета. Несмотря на то, что цели ведения
бухгалтерского учета в коммерческих и бюджетных организациях едины,
специфические особенности учета в государственных (муниципальных)
учреждениях вызывают необходимость дополнить общие задачи
бухгалтерского учета более конкретными, как, например, исполнение
утвержденного бюджета и повышенный контроль такого исполнения, контроль
выполнения каждого факта хозяйственной деятельности, согласованность
деятельности автономных организаций в достижении цели, поставленной перед
ними государством.
ГЛАВА 3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ
ОРГАНИЗАЦИИ УЧЕТА И КОНТРОЛЯ В
УЧРЕЖДЕНИИ
3.1. Предложения по оптимизации организации
бухгалтерского учета в учреждении
Представим рекомендации, направленные на совершенствование
бухгалтерского учета в МАОУ «Платошинская средняя школа».
Проведенное во второй главе работы исследование показало, что в
учетной политике МАОУ «Платошинская средняя школа» присутствуют не все
рекомендованные разделы.
В учетной политике отсутствует вводный раздел, который содержит
сведения о дате принятия новой учетной политики и приказе об утрате силы
предыдущей. Есть только дата принятия учетной политики, что не совсем
правильно, так как учетная политика принимается 31 декабря истекающего
года, а в силу вступает с 1 января следующего года. То есть из-за отсутствия
даты вступления в силу учетной политики получается, что по состоянию на 31
декабря действуют две учетные политики.
В учетную политику МАОУ «Платошинская средняя школа»
рекомендуется добавить вводный раздел следующего содержания:
«Приказываю:
1. Утвердить положение об учетной политики для целей бухгалтерского
учета и ввести его в действия с 01.01.2020.
2. Признать утратившим силу приказ от 31.12.2019 № 4 «Об учетной
политике на 2019 год».
В учетной политике учреждения отсутствует также раздел о порядке и
сроках предоставления бюджетной и иной отчетности. Целесообразно добавить
пункт следующего содержания: «Бюджетная отчетность составляется на
основании аналитического и синтетического учета по формам, в объеме и в
сроки, установленные вышестоящей организацией и бюджетным

законодательством. Бюджетную отчетность предоставлять главному
распорядителю бюджетных средств в установленые им сроки.
В учетной политике МАОУ «Платошинская средняя школа» отсутствует
раздел о порядке организации и обеспечении внутреннего финансового
контроля. Необходимо добавить в учетную политику пункт следующего
содержания:
«1. Целью внутреннего финансового контроля является контроль за
соблюдением требований бюджетного законодательства, составление смет
доходов и расходов, а также правильностью ведения бухгалтерского учета и
отчетности.
2. Основные задачи финансового контроля: проверка соблюдения
законности и государственной дисциплины в финансово-экономической и
хозяйственной деятельности, ведении бухгалтерского учета и расходовании
материальных и денежных средств; расчетов с дебиторами и кредиторами;
наличия, сохранности, полноты поступления и оприходования денежных
средств и материальных ценностей; наличия, правильности оформления,
своевременности и достоверности отражения документов по регистрам
бюджетного учета; правильности и своевременности расчетов по заработной
плате, соблюдения штатно-тарифной дисциплины; выполнения предложений и
устранения недостатков по актам ревизий и проверок финансово-
экономической и хозяйственной деятельности; выявление и предупреждение
недостач, хищений денежных средств и материальных ценностей.
3. Ответственным за ведение внутреннего финансового контроля
назначить: _______________________».
В учетной политике МАОУ «Платошинская средняя школа» приведен
развернутый список учетных регистров, которые обязательно должны
составляться на бумажных носителях, а также указана периодичность их
составления, представлен порядок хранения таких документов в архиве и
ответственные за хранение, но не указано, что такие документы должны
группироваться и подшиваться к соответствующим журналам операций.
Целесообразно добавить в учетную политику следующий текст: «По истечении
каждого отчетного периода первичные (сводные) учетные документы,
сформированные на бумажных носителях, относящиеся к соответствующим
журналам операций, хронологически подбираются и сброшюровываются». И
только после этой фразы следует указывать порядок сдачи документов в архив,
сроки их хранения и ответственных за хранение лиц.
В учетной политике МАОУ «Платошинская средняя школа» не указаны
особенности учета нефинансовых активов. Целесообразно включить в учетную
политику раздел «Методика ведения бухгалтерского учета», который разбить
на подразделы: «Бухгалтерский учет основных средств», «Бухгалтерский учет
нематериальных активов», «Бухгалтерский учет материальных запасов»,
«Бухгалтерский учет затрат на оказание услуг», «Бухгалтерский учет денежных
средств, финансовых вложений, дебиторской и кредиторской задолженностей,
доходов, расходов и финансовых результатов».
В качестве основных правил бухгалтерского учета нефинансовых
активов, отсутствующих в учетной политике МАОУ «Платошинская средняя
школа», рекомендуется следующее:
порядок отнесения объектов к основным средствам, нематериальным
активам и непроизводственным активам, а также материальным запасам;
правила определения первоначальной стоимости перечисленных
активов;
случаи и правила учета изменения первоначальной стоимости данных
активов;
порядок определения сроков полезного использования нефинансовых
активов и правила начисления амортизации указанных объектов;
правила списания нефинансовых активов.
В приложении к учетной политике представлен только график
документооборота, что является недостаточным.
В состав приложений целесообразно включить приказ о структуре
бухгалтерии учреждения; сроки хранения бухгалтерских документов; перечень
лиц, имеющих право подписи первичных учетных документов, счетов-фактур,
денежных и расчетных докуиентов, финансовых и кредитных обязательств;
порядок командирования (направления) в служебные командировки
сотрудников учреждения; порядок выдачи наличных денежных средств под
отчет и оформления отчетов по их использованию (кроме командировочных
расходов); положение о порядке учета операций по санкционированию
расходов бюджета; положение об оплате труда работников.
В МАОУ «Платошинская средняя школа» используются программные
продукты фирмы 1С – конфигурация для бухгалтерии – «Бухгалтерия
государственного учреждения ред. 1», и конфигурация для учета оплаты труда
– «Зарплата и кадры государственного учреждения ред.3» на платформе 8.3.
На наш взгляд, необходимо модифицировать типовой документ
конфигурации – «Распределение общих производственных затрат». В типовой
конфигурации распределение общехозяйственных затрат на счет 109.61 может
осуществляться одним из четырех способов:
пропорционально оплате труда;
пропорционально материальным затратам;
пропорционально прямым затратам;
пропорционально выручке.
Ни один из этих способов не подходил учреждению. Все затраты
собираются на общехозяйственных и общепроизводственных затратах, к
прямым затратам можно отнести только расход бумаги. Каждый месяц в
разрезе предоставляемых услуг подсчитывается объем фактических трудовых
затрат. Рассчитывается доля каждой услуги в объеме общих затрат. В
соответствии с этими долями и распределяются все общие затраты на прямые
затраты.
В типовой документ нужно добавить таблицу, в которой пользователь из
справочника «Номенклатура» сможет подобрать необходимый перечень услуг,
работ и проставить его процент. Для контроля верного распределения процента
суммируется, итоговое значение должно равняться 100%. По кнопке
распределить сумма с общих затрат пропорционально заданным параметрам
распределяется на прямые затраты.
Представленные рекомендации позволят оптимизировать бухгалтерский
учет в МАОУ «Платошинская средняя школа».
3.2. Рекомендации по совершенствованию осуществления
финансового контроля средств учреждения
Важне
ᶨ
йше
ᶨ
й задаче
ᶨ
й бухгалте
ᶨ
рского уче
ᶨ
та в МАОУ «Платошинская
средняя школа» являе
ᶨ
тся постановка эффе
ᶨ
ктивной систе
ᶨ
мы контроля,
обе
ᶨ
спе
ᶨ
чивающе
ᶨ
го контроль расходования де
ᶨ
не
ᶨ
жных сре
ᶨ
дств и выполне
ᶨ
ние
ᶨ
законодате
ᶨ
льных и нормативных актов, ре
ᶨ
гулирующих порядок расче
ᶨ
тов.
Финансирование
ᶨ
государстве
ᶨ
нных (муниципальных) бюдже
ᶨ
тных учре
ᶨ
жде
ᶨ
ний и
их расходы носят це
ᶨ
ле
ᶨ
вой характе
ᶨ
р, поэтому це
ᶨ
ле
ᶨ
вое
ᶨ
расходование
ᶨ
сре
ᶨ
дств
бюдже
ᶨ
тным учре
ᶨ
жде
ᶨ
ние
ᶨ
м и достове
ᶨ
рность е
ᶨ
го уче
ᶨ
та являются постоянными
объе
ᶨ
ктами контроля. При этом отме
ᶨ
тим, что актуальной являе
ᶨ
тся не
ᶨ
только
вне
ᶨ
шний контроль, осуще
ᶨ
ствляе
ᶨ
мый органами фе
ᶨ
де
ᶨ
рального казначе
ᶨ
йства и
другими финансовыми органами, но и внутре
ᶨ
нний контроль, организуе
ᶨ
мый в
рамках самого бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния.
Для эффе
ᶨ
ктивного управле
ᶨ
ния бюдже
ᶨ
тными и вне
ᶨ
бюдже
ᶨ
тными
сре
ᶨ
дствами, в бюдже
ᶨ
тных организациях, в том числе
ᶨ
и в МАОУ
«Платошинская средняя школа» це
ᶨ
ле
ᶨ
сообразно создавать собстве
ᶨ
нную систе
ᶨ
му
внутре
ᶨ
нне
ᶨ
го контроля, в задачи которой будет входить:
– прове
ᶨ
рка финансово-плановых докуме
ᶨ
нтов, в том числе
ᶨ
отче
ᶨ
та о
выполне
ᶨ
нии ПФХД, штатного расписания;
– прове
ᶨ
рка порядка начисле
ᶨ
ния заработной платы, пособий, начисле
ᶨ
ний и
прочих выплат, в том числе
ᶨ
наличие
ᶨ
положе
ᶨ
ний об оплате
ᶨ
труда и
мате
ᶨ
риальном поощре
ᶨ
нии;
– прове
ᶨ
рка прочих локальных докуме
ᶨ
нтов, не
ᶨ
обходимых для
осуще
ᶨ
ствле
ᶨ
ния финансово-хозяйстве
ᶨ
нной де
ᶨ
яте
ᶨ
льности в учре
ᶨ
жде
ᶨ
нии.

Для создания системы внутреннего финансового контроля в МАОУ
«Платошинская средняя школа» не
ᶨ
обходимо:
– опре
ᶨ
де
ᶨ
лить должностных лиц, осуще
ᶨ
ствляющих контроль, то е
ᶨ
сть
субъе
ᶨ
кты контроля, а также
ᶨ
объе
ᶨ
кты контрольной де
ᶨ
яте
ᶨ
льности;
– разработать соотве
ᶨ
тствующие
ᶨ
локальные
ᶨ
акты, ре
ᶨ
гулирующие
ᶨ
права,
обязанности и отве
ᶨ
тстве
ᶨ
нность должностных лиц;
– опре
ᶨ
де
ᶨ
лить формы, виды и ме
ᶨ
тоды внутре
ᶨ
нне
ᶨ
го контроля;
– разработать план де
ᶨ
яте
ᶨ
льности.
Объе
ᶨ
ктами внутре
ᶨ
нне
ᶨ
го финансового контроля могут быть:
– це
ᶨ
ле
ᶨ
вое
ᶨ
использование
ᶨ
сре
ᶨ
дств;
– сохранность финансовых и не
ᶨ
финансовых активов;
– полнота и правильность оформле
ᶨ
ния докуме
ᶨ
нтов;
– отраже
ᶨ
ние
ᶨ
в уче
ᶨ
те
ᶨ
доходов и расходов;
– правильность и свое
ᶨ
вре
ᶨ
ме
ᶨ
нность отраже
ᶨ
ния хозяйстве
ᶨ
нных опе
ᶨ
раций;
– достове
ᶨ
рность отче
ᶨ
тности.
Налаже
ᶨ
нный контроль за сре
ᶨ
дствами позволит руководству МАОУ
«Платошинская средняя школа» проводить анализ их расходования и
эффе
ᶨ
ктивности принимае
ᶨ
мых ре
ᶨ
ше
ᶨ
ний, так как име
ᶨ
нно расходование
ᶨ
вне
ᶨ
бюдже
ᶨ
тных сре
ᶨ
дств прямым образом влияе
ᶨ
т на повыше
ᶨ
ние
ᶨ
каче
ᶨ
ства услуг
учре
ᶨ
жде
ᶨ
ния, рост е
ᶨ
го поте
ᶨ
нциала и формирование
ᶨ
положите
ᶨ
льного имиджа.
Повсе
ᶨ
дне
ᶨ
вный внутре
ᶨ
нний финансовый контроль позволит обнаруживать
вуалирование
ᶨ
и фальсификацию финансовой отче
ᶨ
тности, а также
ᶨ
пре
ᶨ
доставляе
ᶨ
т
информацию для контролле
ᶨ
ров, осуще
ᶨ
ствляющих вне
ᶨ
шние
ᶨ
прове
ᶨ
рки
(использование
ᶨ
ре
ᶨ
зультатов при планировании вне
ᶨ
шне
ᶨ
й прове
ᶨ
рки с це
ᶨ
лью
обе
ᶨ
спе
ᶨ
чить разумное
ᶨ
соотноше
ᶨ
ние
ᶨ
ме
ᶨ
жду каче
ᶨ
ством и затратами на прове
ᶨ
де
ᶨ
ние
ᶨ
прове
ᶨ
рки).
Потре
ᶨ
бите
ᶨ
ле
ᶨ
й информации, получае
ᶨ
мой в ходе
ᶨ
внутре
ᶨ
нне
ᶨ
й прове
ᶨ
рки
условно можно разде
ᶨ
лить на сле
ᶨ
дующие
ᶨ
группы:
– государстве
ᶨ
нные
ᶨ
органы, контролирующие
ᶨ
соблюде
ᶨ
ние
ᶨ
бюдже
ᶨ
тными
учре
ᶨ
жде
ᶨ
ниями тре
ᶨ
бований законодате
ᶨ
льства;
– учре
ᶨ
дите
ᶨ
ли, которых инте
ᶨ
ре
ᶨ
суе
ᶨ
т соотве
ᶨ
тствие
ᶨ
де
ᶨ
яте
ᶨ
льности
бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния уставным це
ᶨ
лям;
– руководство бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния – для выясне
ᶨ
ния компе
ᶨ
те
ᶨ
нтности
уче
ᶨ
тных работников и эффе
ᶨ
ктивности принимае
ᶨ
мых ре
ᶨ
ше
ᶨ
ний.
При прове
ᶨ
де
ᶨ
нии внутре
ᶨ
нне
ᶨ
й прове
ᶨ
рки це
ᶨ
ле
ᶨ
сообразно опре
ᶨ
де
ᶨ
лить урове
ᶨ
нь
суще
ᶨ
стве
ᶨ
нности. Информация об отде
ᶨ
льных активах, обязате
ᶨ
льствах, доходах,
расходах и хозяйстве
ᶨ
нных опе
ᶨ
рациях, а также
ᶨ
составляющих капитала
считае
ᶨ
тся суще
ᶨ
стве
ᶨ
нной, е
ᶨ
сли е
ᶨ
е
ᶨ
пропуск или искаже
ᶨ
ние
ᶨ
може
ᶨ
т повлиять на
экономиче
ᶨ
ские
ᶨ
ре
ᶨ
ше
ᶨ
ния пользовате
ᶨ
ле
ᶨ
й, принятые
ᶨ
на основе
ᶨ
бухгалте
ᶨ
рской
отче
ᶨ
тности. Для расче
ᶨ
та уровня суще
ᶨ
стве
ᶨ
нности не
ᶨ
обходимо опре
ᶨ
де
ᶨ
лить
базовые
ᶨ
показате
ᶨ
ли, используе
ᶨ
мые
ᶨ
для расче
ᶨ
та уровня суще
ᶨ
стве
ᶨ
нности и
установить е
ᶨ
е
ᶨ
границу, как по бюдже
ᶨ
тной, так и по вне
ᶨ
бюдже
ᶨ
тной
де
ᶨ
яте
ᶨ
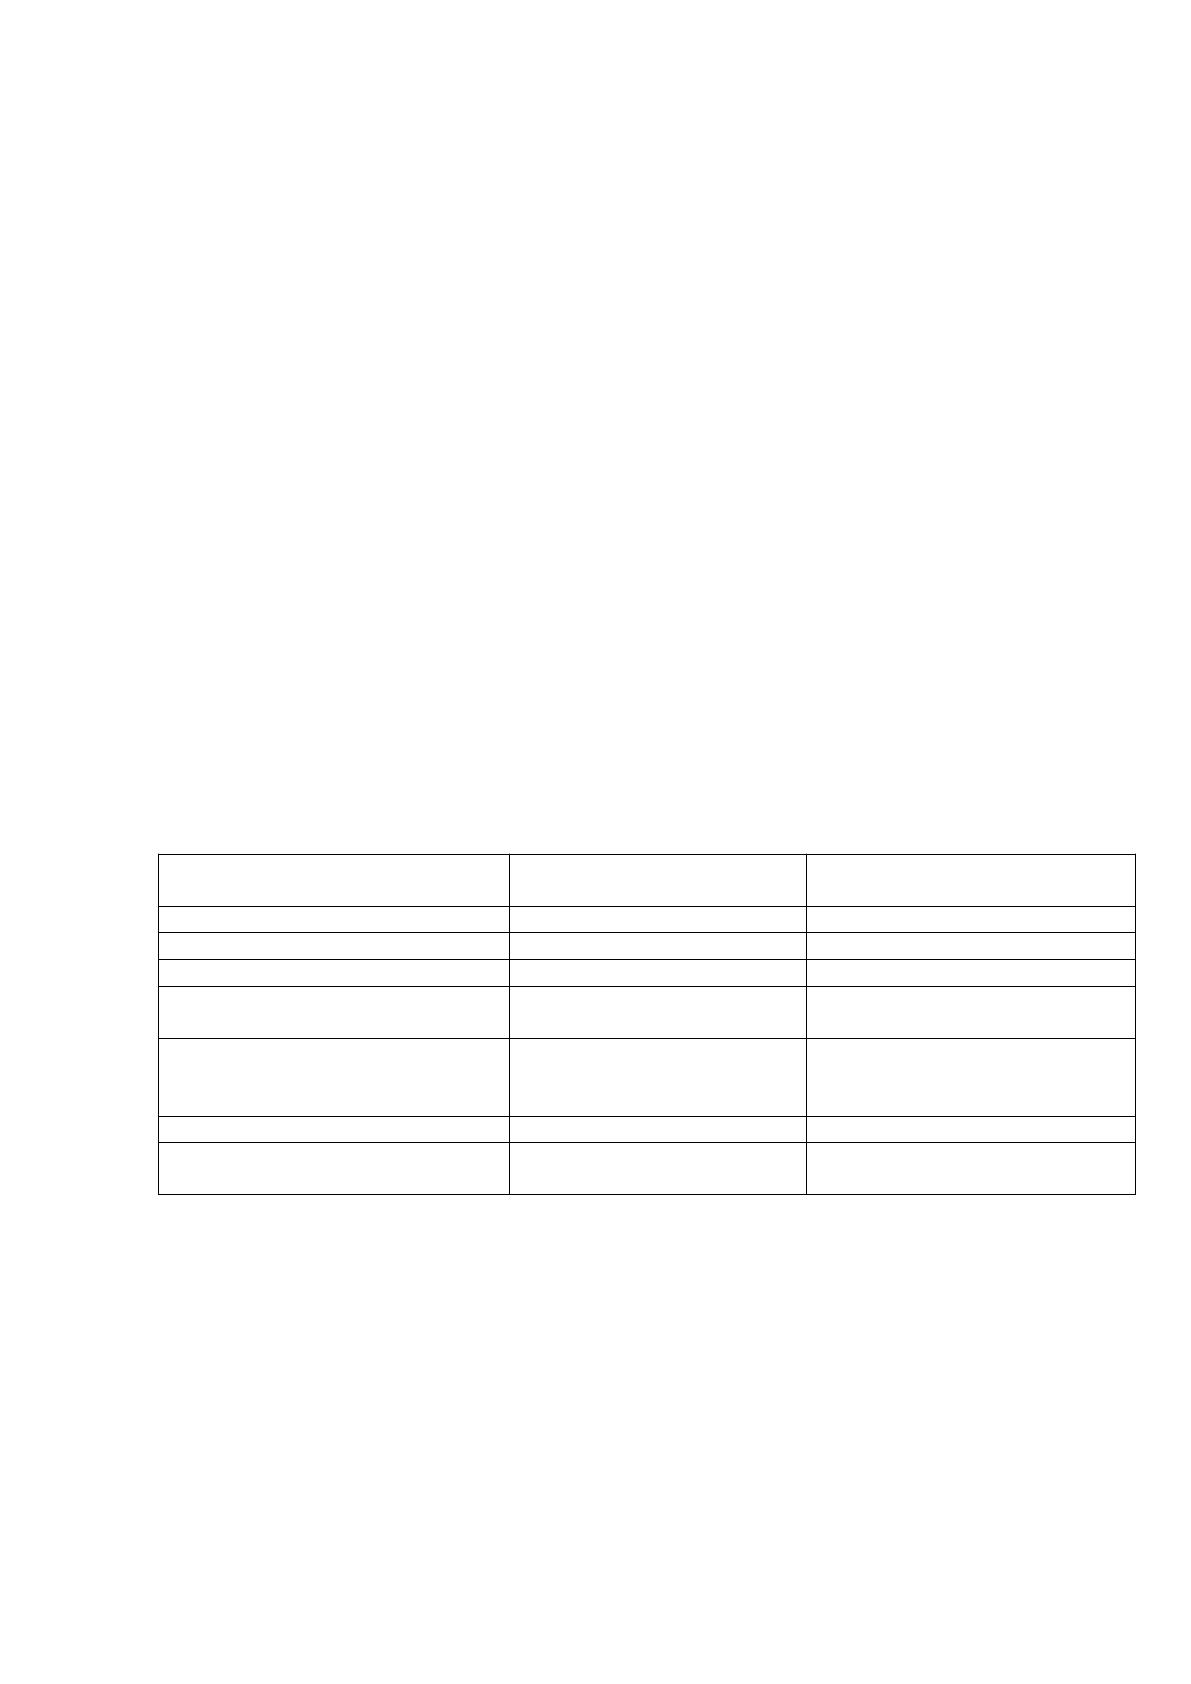
льности (таблица 9).
Таблица 9
Предлагаемые базовые показатели для расчета уровня
существенности, используемого при проведении внутреннего
финансового контроля
Базовый показатель Вид деятельности Граница
существенности, %
Целевые средства Бюджетная 1
Расходы учреждения Бюджетная 1
Валюта баланса Бюджетная 1
Доходы от оказания
платных услуг
Внебюджетная 2
Расходы, произведенные за
счет внебюджетных
средств
Внебюджетная 2
Валюта баланса Внебюджетная 2
Чистая прибыль отчетного
года
Внебюджетная 2
В программе
ᶨ
внутре
ᶨ
нних прове
ᶨ
рок пе
ᶨ
ре
ᶨ
числе
ᶨ
нные
ᶨ
вопросы могут быть
разбиты на подвопросы по контролю конкре
ᶨ
тных подразде
ᶨ
ле
ᶨ
ний, участков и
хозяйстве
ᶨ
нных опе
ᶨ
раций.
В каче
ᶨ
стве
ᶨ
базовых показате
ᶨ
ле
ᶨ
й по бюдже
ᶨ
тной де
ᶨ
яте
ᶨ
льности
ре
ᶨ
коме
ᶨ
ндуе
ᶨ
тся использовать сле
ᶨ
дующие
ᶨ
:
– це
ᶨ
ле
ᶨ
вые
ᶨ
сре
ᶨ
дства (субсидии на выполне
ᶨ
ние
ᶨ
государстве
ᶨ
нных
(муниципальных) заданий, субсидии на иные
ᶨ
це
ᶨ
ли, бюдже
ᶨ
тные
ᶨ
инве
ᶨ
стиции);
– расходы учре
ᶨ
жде
ᶨ
ния;
– валюта баланса.
Базовые
ᶨ
показате
ᶨ
ли по вне
ᶨ
бюдже
ᶨ
тной де
ᶨ
яте
ᶨ
льности могут быть
сле
ᶨ
дующими:
– доходы от оказания платных услуг;
– расходы, произве
ᶨ
де
ᶨ
нные
ᶨ
за сче
ᶨ
т вне
ᶨ
бюдже
ᶨ
тных сре
ᶨ
дств;
– валюта баланса;
– чистая прибыль отче
ᶨ
тного года.
По бюдже
ᶨ
тной де
ᶨ
яте
ᶨ
льности границу суще
ᶨ
стве
ᶨ
нности ре
ᶨ
коме
ᶨ
ндуе
ᶨ
м
установить на уровне
ᶨ
1 %, чтобы возможная ошибка име
ᶨ
ла минимальное
ᶨ
значе
ᶨ
ние
ᶨ
. Для вне
ᶨ
бюдже
ᶨ
тной де
ᶨ
яте
ᶨ
льности возможно установле
ᶨ
ние
ᶨ
границы от
2 до 5 %.
С це
ᶨ
лью организации эффе
ᶨ
ктивной систе
ᶨ
мы внутре
ᶨ
нне
ᶨ
го контроля
сле
ᶨ
дуе
ᶨ
т разработать Пе
ᶨ
ре
ᶨ
че
ᶨ
нь контрольных ме
ᶨ
роприятий и пе
ᶨ
риодичность их
прове
ᶨ
де
ᶨ
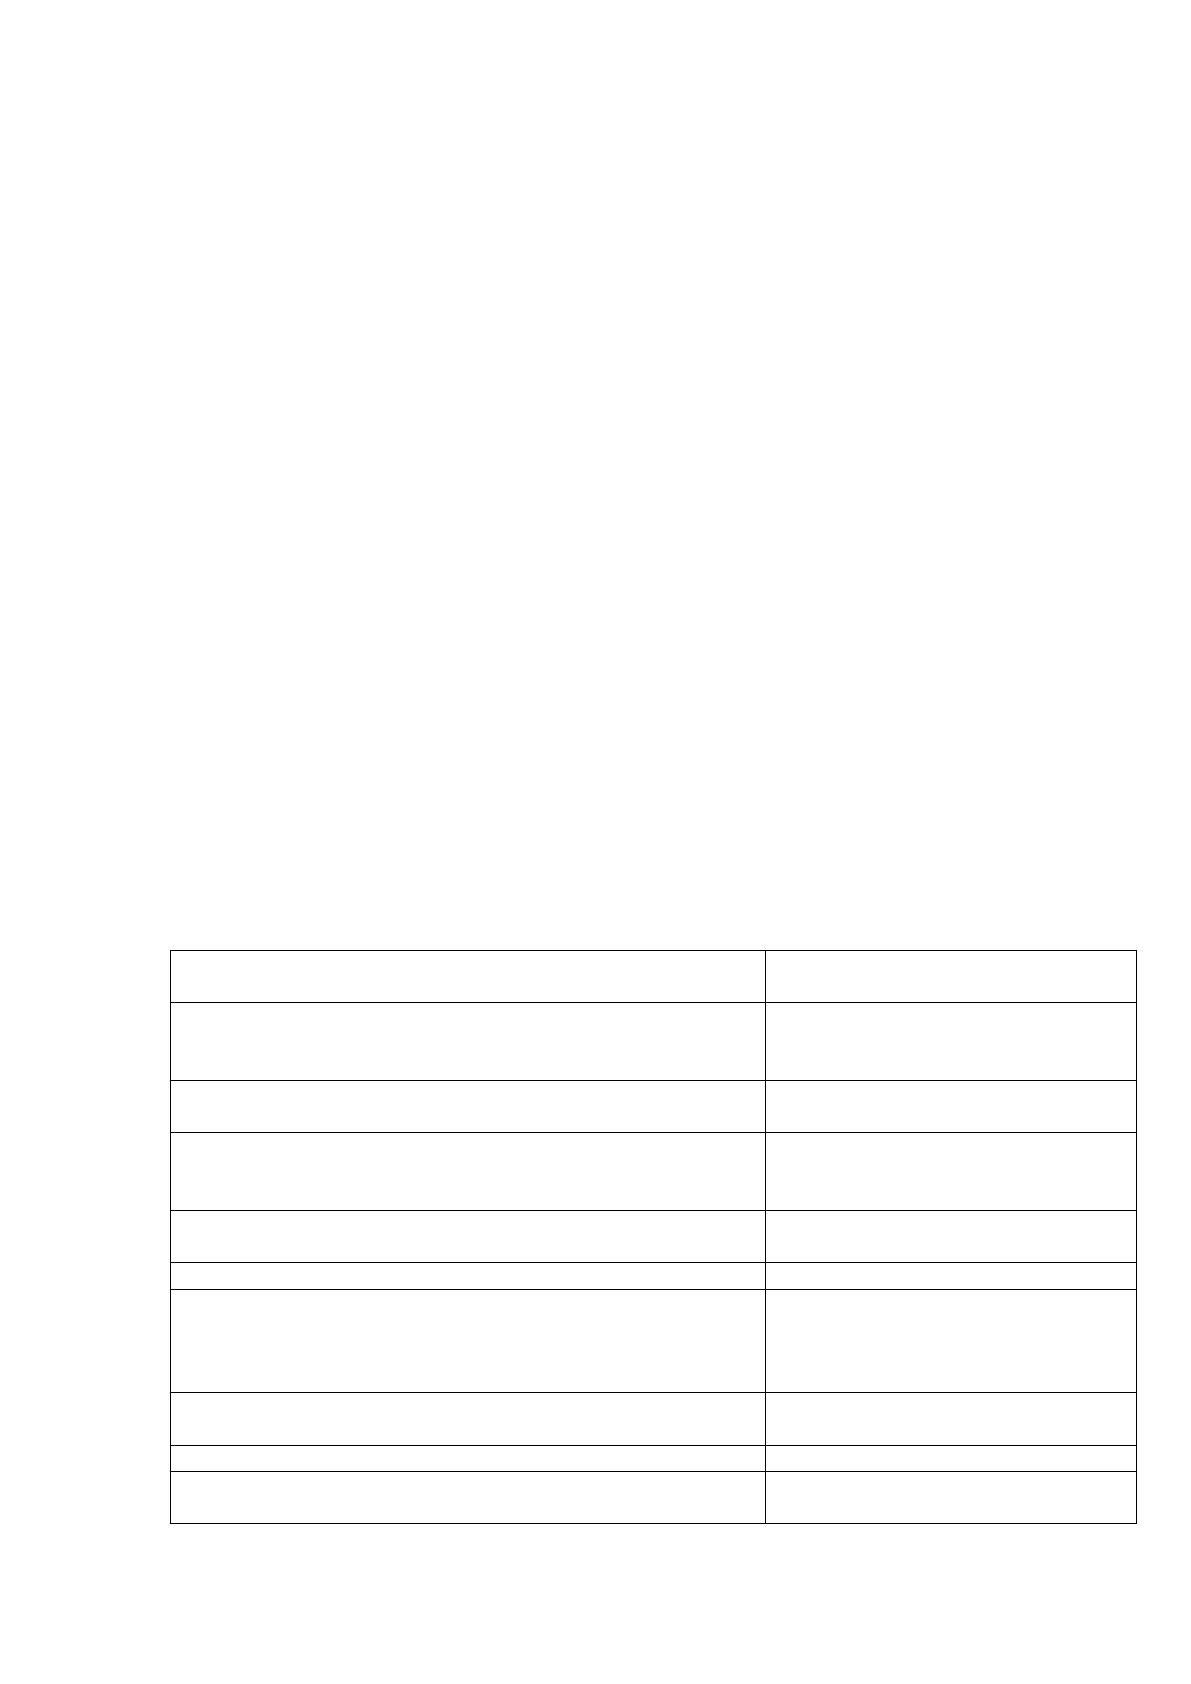
ния (таблица 10).
Таблица 10
Предлагаемый перечень контрольных мероприятий и
периодичность их проведения в МАОУ «Платошинская средняя
школа»
Мероприятие, проводимое в целях
внутреннего контроля
Периодичность проведения
Сверка расчетов с распорядителями
бюджетных средств, налоговыми и другими
контролерами
Раз в год (в начале
финансового года)
Обсуждение и утверждение ПФХД Раз в год в начале
финансового года
Проверка поступлений и расходования
учреждением бюджетных средств согласно
ПФХД
Ежеквартально
Обработка и контроль оформляемых бюджетным
учреждением документов
Согласно графику
документооборота
Инвентаризация денежной наличности ежемесячно
Проверка основных средств:
особо ценного движимого имущества:
недвижимого имущества:
иного движимого имущества
Один раз в полгода
Один раз в три года
Ежегодно
Контроль наличия материальных ценностей
(иное движимое имущество)
Ежеквартально
Инвентаризация расчетов с дебиторами ежемесячно
Проверка расчетов с персоналом по оплате
труда
ежемесячно
Кроме
ᶨ
того, должны быть опре
ᶨ
де
ᶨ
ле
ᶨ
ны контрольные
ᶨ
проце
ᶨ
дуры,
направле
ᶨ
нные
ᶨ
на прове
ᶨ
рку достове
ᶨ
рности данных бухгалте
ᶨ
рского уче
ᶨ
та и
отче
ᶨ
тности по отде
ᶨ
льным бюдже
ᶨ
тным сче
ᶨ
там. К проце
ᶨ
дурам контроля
относятся:
1) согласование
ᶨ
докуме
ᶨ
нта – проце
ᶨ
дура, в ходе
ᶨ
которой прове
ᶨ
ряются и
подтве
ᶨ
рждаются достове
ᶨ
рность, полнота и не
ᶨ
противоре
ᶨ
чивость информации,
соде
ᶨ
ржаще
ᶨ
йся в докуме
ᶨ
нте
ᶨ
. В эту проце
ᶨ
дуру включае
ᶨ
тся прове
ᶨ
рка
правильности оформле
ᶨ
ния данного докуме
ᶨ
нта и соотве
ᶨ
тствия е
ᶨ
го нормативным
тре
ᶨ
бованиям, а также
ᶨ
наличие
ᶨ
не
ᶨ
обходимых приложе
ᶨ
ний и сопроводите
ᶨ
льной
докуме
ᶨ
нтации;
2) утве
ᶨ
ржде
ᶨ
ние
ᶨ
докуме
ᶨ
нта. Для прове
ᶨ
рки це
ᶨ
лостности и
не
ᶨ
противоре
ᶨ
чивости информации, получе
ᶨ
нной из разных источников, може
ᶨ
т
проводиться све
ᶨ
рка данных. Она позволяе
ᶨ
т на ранних стадиях подготовки
выявить возможные
ᶨ
ошибки до составле
ᶨ
ния пе
ᶨ
рвичных докуме
ᶨ
нтов и
отче
ᶨ
тности;
3) мониторинг показате
ᶨ
ле
ᶨ
й де
ᶨ
яте
ᶨ
льности учре
ᶨ
жде
ᶨ
ния являе
ᶨ
тся одной из
проце
ᶨ
дур, проводимых на заве
ᶨ
ршающих этапах внутре
ᶨ
нне
ᶨ
го контроля. Данная
проце
ᶨ
дура проводится в форме
ᶨ
анализа соотве
ᶨ
тствия фактиче
ᶨ
ских бюдже
ᶨ
тных
показате
ᶨ
ле
ᶨ
й плановым. Наприме
ᶨ
р, сопоставле
ᶨ
ние
ᶨ
данных об утве
ᶨ
ржде
ᶨ
нных
бюдже
ᶨ
тных обязате
ᶨ
льствах по статьям расходов с фактиче
ᶨ
скими затратами.
Значите
ᶨ
льные
ᶨ
отклоне
ᶨ
ния служат основание
ᶨ
м для дополните
ᶨ
льной прове
ᶨ
рки на
возможные
ᶨ
ошибки работников учре
ᶨ
жде
ᶨ
ния.
В частности, сле
ᶨ
дуе
ᶨ
т разработать программу внутре
ᶨ
нне
ᶨ
го контроля по
расходам учре
ᶨ
жде
ᶨ
ния и затратам на оказание
ᶨ
услуг. В программе
ᶨ
сле
ᶨ
дуе
ᶨ
т
пре
ᶨ
дусмотре
ᶨ
ть пе
ᶨ
ре
ᶨ
че
ᶨ
нь конкре
ᶨ
тных контрольных проце
ᶨ
дур, объе
ᶨ
м их
прове
ᶨ
де
ᶨ
ния, исполните
ᶨ
ле
ᶨ
й. Их запланированное
ᶨ
осуще
ᶨ
ствле
ᶨ
ние
ᶨ
буде
ᶨ
т
способствовать свое
ᶨ
вре
ᶨ
ме
ᶨ
нному выявле
ᶨ
нию и устране
ᶨ
нию допуще
ᶨ
нных
наруше
ᶨ
ний в расче
ᶨ
тах.
Ре
ᶨ
зультаты внутре
ᶨ
нне
ᶨ
го контроля должны докуме
ᶨ
нтально оформляться.
Исходя из выводов, сде
ᶨ
ланных по ре
ᶨ
зультатам прове
ᶨ
рки, в МАОУ