Кроме того, в учетной политике МАОУ «Платошинская средняя школа»
отсутствует раздел о порядке организации и обеспечении внутреннего
финансового контроля. Следовательно, в учетной политике не указаны цель
контроля, его задачи, методы проведения и ответственные.
Проведенное исследование также показало, что содержание разделов
учетной политики МАОУ «Платошинская средняя школа» включает не всю
необходимую информацию для ведения бухгалтерского учета и формирования
бухгалтерской отчетности. Так, в разделе «Порядок организации
бухгалтерского учета» прописаны обязанности, возложенные на руководителя
и главного бухгалтера, но не указаны ссылки на должностные инструкции и
приказ об бухгалтерии, на основании которых данные обязанности
закрепляются.
В учетной политике МАОУ «Платошинская средняя школа» приведен
развернутый список учетных регистров, которые обязательно должны
составляться на бумажных носителях, а также указана периодичность их
составления, представлен порядок хранения таких документов в архиве и
ответственные за хранение, но не указано, что такие документы должны
группироваться и подшиваться к соответствующим журналам операций.
Отметим также, что в учетной политике МАОУ «Платошинская средняя
школа» не указаны особенности учета нефинансовых активов. Кроме того, в
приложении к учетной политике представлен только график документооборота,
что является недостаточным.
Бухгалтерский учет в МАОУ «Платошинская средняя школа», как в
автономном учреждении, имеет свои особенности. Бюджетирование является
основой бюджетной системы, направленное на результат. Подобная система
осуществляется последующих подходах:
1. Направленное применение денег. Данный подход ориентирован на
соотношение целей и результатов. Распределение бюджетных средств
выполняется под конкретные цели решения конкретных производственно-
хозяйственных задач и программ, а не в соответствии с планом.
2. Ведомственная и информационная систематизация. Преобразование
бюджетной сферы направлено на сконструированные системы бюджетного
учета, долей которых является План счетов бюджетного учета.
3. Отслеживание итогов допускает получателю бюджетных средств
находить подрядчиков и клиентов, производителей услуг.
В соответствии с пунктами 1 статей 78.1.-78.4., пунктом 1 статьи 79 БК
РФ и частью 3.13 статьи 2, частью 4 статьи 4 ФЗ «Об автономных
учреждениях» от 03.11.2006 № 174-ФЗ (далее – ФЗ № 174) бюджетным и
автономным учреждениям от учредителя поступают субсидии на задания,
уставные цели, гранты и капитальные вложения.
Каждый элемент предусмотрен в плане финансового хозяйственной
деятельности МАОУ «Платошинская средняя школа», порядок составления
которого предусмотрен Приказом Минфина России от 28.07.2010 № 81н,
урегулирован порядок признания доходов Приказом Минфина России от
08.06.2018 № 32н и применения КОСГУ Приказом Минфина России от
29.11.2017 № 209н.
В соответствии с частями 2 и 4 статьи 4 ФЗ № 174 и Постановлением
Правительства от 26 июня 2015 № 640 (далее – Постановление № 640) (актами
субъектов и муниципального образований) в рамках субсидирования
финансового обеспечения государственного или муниципального задания:
рассчитываются с учетом нормативных затрат на оказание услуг или
на содержание имущества;
учредитель утверждает подведомственным учреждениям задания на
государственные услуги или работы;
заключает соглашение с ними, в котором расписывается график
перечисления субсидий за выполнение задания с указанием сроков и объемов
платежей;
форма соглашения для получения средств из федерального фонда
обязательного медицинского страхования, утверждается Министерством
финансов РФ;

исполнителями составляется отчет по выполнению задания не менее 2
раз в текущем периоде и окончательный не позднее 1 марта следующего за
отчетным годом.
В соответствии с пунктом 54 раздела Приказа Минфина России от
27.02.2018 № 32н субсидии на обеспечение государственного или
муниципального задания признаются в бюджетном учете как доходы будущих
периодов на дату возникновения права получения, а в составе доходов
текущего периода по мере исполнения задания и предоставления отчета
35
.
Основной особенностью является уменьшение объема заданий по
предварительному отчету, если показатели меньше, и возвратность субсидий в
случае наличия остатков по итогам отчетности, если учреждение не выполнило
задание до конца отчетного года.
Если средства за счет субсидий потрачены, а задание не выполнено, то
средства перечисляются из других источников. В то же время неправильно
потраченные средства задания, но задание выполнено за счет иных источников,
не влечет ответственности и средства не возвращаются. Руководителю
учреждения не выгодно не выполнять задания, так как в таком случае наступает
ответственность в соответствии со статьей 15.14.5-1 и пункта 3 части 5, части 7
статьи 28.3 Кодекса об административных нарушениях.
В случае не полного перечисления средств до конца текущего периода
возникает дебиторская задолженность в соответствии с Письмом Минфина
России от 28.04.2015 № 02-05-10/24457
36
. В случае если было принято решение
о сокращении субсидии и подписано дополнительное соглашение, то доход
нужно сторнировать, если же доход был перечислен, необходимо вернуть в
бюджет. Если субсидия поступает не зависимо от даты соглашения, то
учитывается на забалансовом счете.
35
Приказ Минфина России от 27.02.2018 № 32н «Об утверждении федерального стандарта
бухгалтерского учета для организаций государственного сектора «Доходы». [Электронный
ресурс] - Режим доступа: http://base.garant.ru/71947652/ (Дата обращения: 10.10.2019).
36
Письмо Минфина России от 28.04.2015 № 02-05-10/24457. [Электронный ресурс] - Режим
доступа: http://base.garant.ru/70948562/ (Дата обращения: 10.10.2019).
Целевые субсидии, предусмотренные учредителем и включенные в план
финансово-хозяйственной деятельности, на иные цели в рамках достижения
целей учреждения предоставляются в соответствии с частью 2 пункта 1 статьи
78.1 и пункта 1 статьи 78.2 БК РФ в форме капитального и текущего
финансирования, а с 01 января 2019 года на основании пункта 7 Приказа
Минфина России от 29.11.2017 № 209н. Основным условием получения сумм
является то, что средств для целевого расходования у учреждения нет и не
предусмотрены средства из иных источников финансирования.
Целевые субсидии, как и субсидии на задание формируются на основании
заявки и соглашения (договора) с учредителем, формируются сведения об
операциях с целевыми субсидиями в соответствии с пунктом 13 Приказа
Минфина от 28.07.2010 № 81н, и предоставляется отчет об использовании
субсидии на основании абзаца 4 пункта 1 статьи 78.1 БК РФ.
Если учредитель перечислил субсидию бюджетному учреждению не в
срок, то расходовать средства из иных источников, в отличие от задания,
нельзя. Так как восстановить средства с лицевого счета по субсидиям нельзя в
соответствии с Письмом Минфина РФ от 21.08.2014 № 02-03-10/41846. В
исключительных случаях необходимо обратиться за разрешением к
учредителю. Остатки средств, не использованные в текущем году,
возвращаются, учредителем может принято решении об их использовании в
следующем году на те же цели в соответствии с частями 3.17, 3.18. статьи 2 ФЗ
№ 174.
Гранты относятся к средствам текущего характера и могут получать, как
сами учреждения, так и сотрудники учреждения. Учитываются в учете
аналогично, как и субсидии, с одной лишь разницей, что для работника
возникает перечисление средств на лицевой счет учреждения или по
поручению грантополучателя на основании трехстороннего договора,
начисление страховых взносов происходит на забалансовом учете и вводится
дополнительный счет (отражается в учетной политике учреждения). Если
выплаты производятся вне рамок трудового или гражданско-правового
договора, то страховые взносы не начисляются
37
. Бюджетные и автономные
учреждения участвуют в конкурсах с согласия учредителя. Субсидии на гранты
предусматриваются бюджетными ассигнованиями соответствующего уровня
бюджета бюджетной системы, но могут и формироваться и за счет иных
источников.
Гранты в форме субсидий, в частности, предусматриваются для
образовательных учреждений высшего образования в рамках финансового
обеспечения развития конкурсных проектов, направленных на вовлечение
молодежи в активную социальную сферу, в том числе на развитие творческих
способностей, повышения гражданской активности, предусматривающие
критерий качественного результата, а не количественного.
Субсидии на осуществление капитальных вложений предусмотрены в
статье 78.2 БК РФ, в рамках капитального строительства государственной
(муниципальной) собственности, а также приобретении в собственность
объектов недвижимости для достижения целей учреждения. В то же время
данные объекты недвижимости поступают в оперативное управление или
хозяйственного ведения с последующим увеличением стоимости основных
фондов.
Основным отличием от вышеуказанных субсидий является планирование
ассигнований соответствующего бюджета, предоставление средств для
проверки обоснования проекта технологическим и ценовым аудитом, и
принятия решения выделения средств на основе стоимостной оценки: менее 1,5
млрд.рублей – правовой акт главного распорядителя, независимости от
стоимости загранучреждения (унитарного предприятия) и стоимостью свыше
1,5 млрд.рублей – правовой акт Правительства РФ.
Субсидии на капитальные вложения отражаются в учете с 01.01.2019 года
по подстатье 162 «Поступления капитального характера бюджетным и
37
Письмо Минфина России от 02.03.2018 № 03-15-07/13341. [Электронный ресурс] - Режим
доступа: https://base.garant.ru/71898156/ (Дата обращения: 10.10.2019).
автономным учреждениям от сектора государственного управления» и виду
доходов 180 «Прочие доходы»
38
.
Соглашение о предоставлении субсидии заключается как на один объект,
так и несколько, определяет объем финансирования по периодам. В то же время
бюджетные ассигнования на субсидию из федерального бюджета должны
соответствовать федеральной адресной программе.
В то же время в бюджете могут быть запланированы бюджетные
инвестиции в форме капитальных вложении в рамках государственных
(муниципальных) программ в соответствии с пунктом 1 статьи 78.4 БК РФ,
основания принятия и порядок освоения аналогичен, как и субсидий, и
заключается соглашение о передаче полномочий.
Все
ᶨ
расче
ᶨ
ты в МАОУ «Платошинская средняя школа» проводятся
бе
ᶨ
зналичным способом. Расче
ᶨ
ты наличными де
ᶨ
не
ᶨ
жными сре
ᶨ
дствами не
ᶨ
проводятся.
Для прове
ᶨ
де
ᶨ
ния расче
ᶨ
тов в Казначе
ᶨ
йстве
ᶨ
открыты три
ᶨ
лице
ᶨ
вых счёта для
зачисле
ᶨ
ния 1) субсидий; 2) сре
ᶨ
дств ОМС; 3) вре
ᶨ
ме
ᶨ
нных сре
ᶨ
дств для торгов.
Отме
ᶨ
тим, что МАОУ «Платошинская средняя школа» пре
ᶨ
дпринимате
ᶨ
льскую
де
ᶨ
яте
ᶨ
льность не
ᶨ
ве
ᶨ
де
ᶨ
т, в связи с че
ᶨ
м сче
ᶨ
т, пре
ᶨ
дназначе
ᶨ
нный для этих расче
ᶨ
тов,
не
ᶨ
используе
ᶨ
тся.
В МАОУ «Платошинская средняя школа» формируются забалансовые
ᶨ
сче
ᶨ
та 17 и 18 к сче
ᶨ
там уче
ᶨ
та опе
ᶨ
раций по лице
ᶨ
вым сче
ᶨ
там бюдже
ᶨ
тного
учре
ᶨ
жде
ᶨ
ния. Аналитиче
ᶨ
ский уче
ᶨ
т по этим сче
ᶨ
там ве
ᶨ
де
ᶨ
тся в многографной
карточке
ᶨ
(ф. 0504054). Такой порядок установле
ᶨ
н пунктами 365–368
Инструкции к Единому плану сче
ᶨ
тов № 157н. Согласно п. 365 Инструкции
№157н от 01.12.2010г., сче
ᶨ
т 17 пре
ᶨ
дназначе
ᶨ
н для уче
ᶨ
та поступле
ᶨ
ний де
ᶨ
не
ᶨ
жных
сре
ᶨ
дств (возврата указанных поступле
ᶨ
ний) на банковские
ᶨ
сче
ᶨ
та учре
ᶨ
жде
ᶨ
ния, на
лице
ᶨ
вой сче
ᶨ
т учре
ᶨ
жде
ᶨ
ния, получате
ᶨ
ля бюдже
ᶨ
тных сре
ᶨ
дств, открытый е
ᶨ
му
органом фе
ᶨ
де
ᶨ
рального казначе
ᶨ
йства (финансовым органом) по уче
ᶨ
ту сре
ᶨ
дств,
38
Приказ Минфина России от 29.11.2017 № 209н «Об утверждении Порядка классификации
операций сектора государственного управления». [Электронный ресурс] - Режим доступа:
http://base.garant.ru/71835192/ (Дата обращения: 10.10.2019).

от приносяще
ᶨ
й доход де
ᶨ
яте
ᶨ
льности, а также
ᶨ
на лице
ᶨ
вые
ᶨ
сче
ᶨ
та автономного
учре
ᶨ
жде
ᶨ
ния или бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния, получате
ᶨ
ля государстве
ᶨ
нных
(муниципальных) субсидий, открытые
ᶨ
е
ᶨ
му органом казначе
ᶨ
йства (финансовым
органом). Аналитиче
ᶨ
ский уче
ᶨ
т по забалансовому сче
ᶨ
ту 17 в государстве
ᶨ
нном
бюдже
ᶨ
тном учре
ᶨ
жде
ᶨ
нии отражае
ᶨ
т сле
ᶨ
дующую информацию: по каждому
лице
ᶨ
вому сче
ᶨ
ту бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния, видов выплат сре
ᶨ
дств бюдже
ᶨ
та, видов
поступле
ᶨ
ний. Из соде
ᶨ
ржания писе
ᶨ
м Минфина России (09.02.2012 № 02-03-
09/428) сле
ᶨ
дуе
ᶨ
т, что при отраже
ᶨ
нии поступле
ᶨ
ний или выбытий доходов на сче
ᶨ
те
ᶨ
17 не
ᶨ
обходимо исходить из данных, соде
ᶨ
ржащихся в выписках органов
казначе
ᶨ
йства.
МАОУ «Платошинская средняя школа» финансируется по бюдже
ᶨ
тной
субсидии. Субсидии бюдже
ᶨ
тным учре
ᶨ
жде
ᶨ
ниям, согласно статье
ᶨ
69.1
Бюдже
ᶨ
тного коде
ᶨ
кса РФ относятся к бюдже
ᶨ
тным ассигнованиям на оказание
ᶨ
государстве
ᶨ
нных (муниципальных) услуг (выполне
ᶨ
ние
ᶨ
работ), то е
ᶨ
сть являются
формой финансового обе
ᶨ
спе
ᶨ
че
ᶨ
ния задания. Суще
ᶨ
стве
ᶨ
нное
ᶨ
отличие
ᶨ
бюдже
ᶨ
тной
субсидии состоит в том, что она пре
ᶨ
доставляе
ᶨ
тся под пре
ᶨ
дполагае
ᶨ
мые
ᶨ
объе
ᶨ
мы
выполне
ᶨ
нных работ, услуг. Органы власти ре
ᶨ
шают при этом сле
ᶨ
дующие
ᶨ
задачи.
Во-пе
ᶨ
рвых, учре
ᶨ
жде
ᶨ
ние
ᶨ
наце
ᶨ
ливают на ре
ᶨ
зультаты де
ᶨ
яте
ᶨ
льности. Во-вторых,
учре
ᶨ
жде
ᶨ
ние
ᶨ
заинте
ᶨ
ре
ᶨ
совано в наращивании объе
ᶨ
мов работы. В-тре
ᶨ
тьих,
органы власти оптимизируют свои затраты на основе
ᶨ
ре
ᶨ
альной потре
ᶨ
бности в
услугах и работах бюдже
ᶨ
тной сфе
ᶨ
ры.
Направле
ᶨ
ние
ᶨ
расходов, осуще
ᶨ
ствляе
ᶨ
мых учре
ᶨ
жде
ᶨ
ние
ᶨ
м за сче
ᶨ
т субсидий,
пре
ᶨ
доставле
ᶨ
нных из бюдже
ᶨ
та, опре
ᶨ
де
ᶨ
ляе
ᶨ
тся в плане
ᶨ
финансово-хозяйстве
ᶨ
нной
де
ᶨ
яте
ᶨ
льности, который формируе
ᶨ
тся и утве
ᶨ
рждае
ᶨ
тся учре
ᶨ
дите
ᶨ
ле
ᶨ
м, на
основании пре
ᶨ
дложе
ᶨ
ний бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния. МАОУ «Платошинская
средняя школа» составляе
ᶨ
т План финансово-хозяйстве
ᶨ
нной де
ᶨ
яте
ᶨ
льности,
который аналогиче
ᶨ
н ране
ᶨ
е
ᶨ
разрабатывае
ᶨ
мой сме
ᶨ
те
ᶨ
, каждая статья расходов
име
ᶨ
е
ᶨ
т код. При пре
ᶨ
доставле
ᶨ
нии це
ᶨ
ле
ᶨ
вой субсидии учре
ᶨ
жде
ᶨ
ние
ᶨ
пре
ᶨ
доставляе
ᶨ
т
учре
ᶨ
дите
ᶨ
лю докуме
ᶨ
нт: Све
ᶨ
де
ᶨ
ния об опе
ᶨ
рациях с це
ᶨ
ле
ᶨ
выми субсидиями,
пре
ᶨ
доставле
ᶨ
нными государстве
ᶨ
нному (муниципальному) учре
ᶨ
жде
ᶨ
нию.
Получе
ᶨ
ние
ᶨ
и исполне
ᶨ
ние
ᶨ
де
ᶨ
не
ᶨ
жных обязате
ᶨ
льств по бюдже
ᶨ
тной субсидии
осуще
ᶨ
ствляе
ᶨ
тся че
ᶨ
ре
ᶨ
з Казначе
ᶨ
йство. Иных вариантов использования де
ᶨ
не
ᶨ
жных
сре
ᶨ
дств бюдже
ᶨ
тной субсидии не
ᶨ
пре
ᶨ
дусмотре
ᶨ
но. Бюдже
ᶨ
тная субсидия
поступае
ᶨ
т на лице
ᶨ
вой сче
ᶨ
т бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния с лице
ᶨ
вого сче
ᶨ
та
учре
ᶨ
дите
ᶨ
ля. Обслуживание
ᶨ
в Казначе
ᶨ
йстве
ᶨ
(фе
ᶨ
де
ᶨ
ральном, субъе
ᶨ
кта Фе
ᶨ
де
ᶨ
рации)
клие
ᶨ
нтов, исполняющих государстве
ᶨ
нный заказ, осуще
ᶨ
ствляе
ᶨ
тся практиче
ᶨ
ски
так же
ᶨ
, как и при исполне
ᶨ
нии сме
ᶨ
ты. В Казначе
ᶨ
йстве
ᶨ
открывае
ᶨ
тся лице
ᶨ
вой сче
ᶨ
т,
по которому фиксируются сумма поступивше
ᶨ
й субсидии и расходы.
Казначе
ᶨ
йство обязано прове
ᶨ
рять обоснованность и це
ᶨ
ле
ᶨ
вой характе
ᶨ
р расходов,
соотве
ᶨ
тствие
ᶨ
расходов заявле
ᶨ
нным КОСГУ.
Особе
ᶨ
нности уче
ᶨ
та субсидии сле
ᶨ
дующие
ᶨ
.
1. Бюдже
ᶨ
тная субсидия по 18-му разряду сче
ᶨ
та отражае
ᶨ
тся цифрой 4, 5, 6
(варианты госзаказа).
2. Ре
ᶨ
ально де
ᶨ
не
ᶨ
жные
ᶨ
сре
ᶨ
дства находятся в те
ᶨ
рриториальном управле
ᶨ
нии
ЦБ РФ. Для уче
ᶨ
та кассовых поступле
ᶨ
ний и расходов де
ᶨ
не
ᶨ
жных сре
ᶨ
дств по
бюдже
ᶨ
тной субсидии в бухгалте
ᶨ
рском уче
ᶨ
те
ᶨ
пре
ᶨ
дусмотре
ᶨ
н сче
ᶨ
т 20111
(«де
ᶨ
не
ᶨ
жные
ᶨ
сре
ᶨ
дства учре
ᶨ
жде
ᶨ
ния на лице
ᶨ
вых сче
ᶨ
тах в органе
ᶨ
казначе
ᶨ
йства»).
3. Плате
ᶨ
жные
ᶨ
докуме
ᶨ
нты поступают в ЦБ РФ че
ᶨ
ре
ᶨ
з Казначе
ᶨ
йство.
Плате
ᶨ
жными докуме
ᶨ
нтами являются заявки на кассовый расход (ф. 531801).
Заявка на получе
ᶨ
ние
ᶨ
наличных де
ᶨ
не
ᶨ
г (ф. 531802) так же
ᶨ
проходит че
ᶨ
ре
ᶨ
з
Казначе
ᶨ
йство, пре
ᶨ
жде
ᶨ
че
ᶨ
м учре
ᶨ
жде
ᶨ
ние
ᶨ
получит наличность в РКЦ.
4. Бюдже
ᶨ
тная субсидия являе
ᶨ
тся для бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния доходом,
поэтому указанные
ᶨ
выше
ᶨ
сче
ᶨ
та могут использоваться для уче
ᶨ
та
финансирования по субсидии. Субсидия учитывае
ᶨ
тся как «прочие
ᶨ
доходы»
(сче
ᶨ
т поступле
ᶨ
ния 40110180).
Для выполне
ᶨ
ния государстве
ᶨ
нного (муниципального) задания
не
ᶨ
обходимы не
ᶨ
финансовые
ᶨ
активы, услуги и работы от поставщиков,
выполне
ᶨ
ние
ᶨ
должностных обязанносте
ᶨ
й работниками учре
ᶨ
жде
ᶨ
ния. Все
ᶨ
это
оплачивае
ᶨ
тся за сче
ᶨ
т бюдже
ᶨ
тной субсидии. Приобре
ᶨ
те
ᶨ
нные
ᶨ
не
ᶨ
финансовые
ᶨ
активы и услуги используются с це
ᶨ
лью выполне
ᶨ
ния государстве
ᶨ
нного задания.
В МАОУ «Платошинская средняя школа» - это задание
ᶨ
на выполне
ᶨ
ние
ᶨ
образовательных услуг.
Сумма бюдже
ᶨ
тной субсидии обоснованно расписывае
ᶨ
тся по статьям
расходов. Пе
ᶨ
ре
ᶨ
ход на систе
ᶨ
му субсидий коре
ᶨ
нным образом изме
ᶨ
нил суть
финансирования – е
ᶨ
го це
ᶨ
лью стало не
ᶨ
обе
ᶨ
спе
ᶨ
че
ᶨ
ние
ᶨ
учре
ᶨ
жде
ᶨ
ния, а коне
ᶨ
чный
ре
ᶨ
зультат от е
ᶨ
го де
ᶨ
яте
ᶨ
льности. Кассовое
ᶨ
исполне
ᶨ
ние
ᶨ
бюдже
ᶨ
тной субсидии
учитывае
ᶨ
тся по кре
ᶨ
диту сче
ᶨ
та 20111000, а ре
ᶨ
ально осуще
ᶨ
ствле
ᶨ
нные
ᶨ
расходы –
по де
ᶨ
бе
ᶨ
ту сче
ᶨ
та 40120200.
После
ᶨ
исполне
ᶨ
ния субсидии на выполне
ᶨ
ние
ᶨ
государстве
ᶨ
нного заказа
ре
ᶨ
зультаты отражаются в балансе
ᶨ
. Особе
ᶨ
нность финансирования по бюдже
ᶨ
тной
субсидии заключае
ᶨ
тся в том, что при е
ᶨ
е
ᶨ
исполне
ᶨ
нии не
ᶨ
може
ᶨ
т быть
финансового ре
ᶨ
зультата в виде
ᶨ
прибыли. Бюдже
ᶨ
тная субсидия компе
ᶨ
нсируе
ᶨ
т
расходы, но, в отличие
ᶨ
от пре
ᶨ
дпринимате
ᶨ
льской де
ᶨ
яте
ᶨ
льности, не
ᶨ
являе
ᶨ
тся
прибыльной. Кассовое
ᶨ
исполне
ᶨ
ние
ᶨ
субсидии означае
ᶨ
т, что де
ᶨ
не
ᶨ
жные
ᶨ
сре
ᶨ
дства
будут израсходованы, то е
ᶨ
сть по де
ᶨ
бе
ᶨ
ту и кре
ᶨ
диту сче
ᶨ
та 20111 обороты
совпадут.
В годовом балансе
ᶨ
по пассиву в 4-м разде
ᶨ
ле
ᶨ
отраже
ᶨ
ны доходы по
получе
ᶨ
нным субсидиям и расходы по выполне
ᶨ
нию государстве
ᶨ
нного задания.
Для заключе
ᶨ
ния сче
ᶨ
тов де
ᶨ
лаются записи: Де
ᶨ
бе
ᶨ
т 440110180 Кре
ᶨ
дит 440130000 –
на сумму получе
ᶨ
нной субсидии; Де
ᶨ
бе
ᶨ
т 440130000 Кре
ᶨ
дит 440120200 – на сумму
расходов.
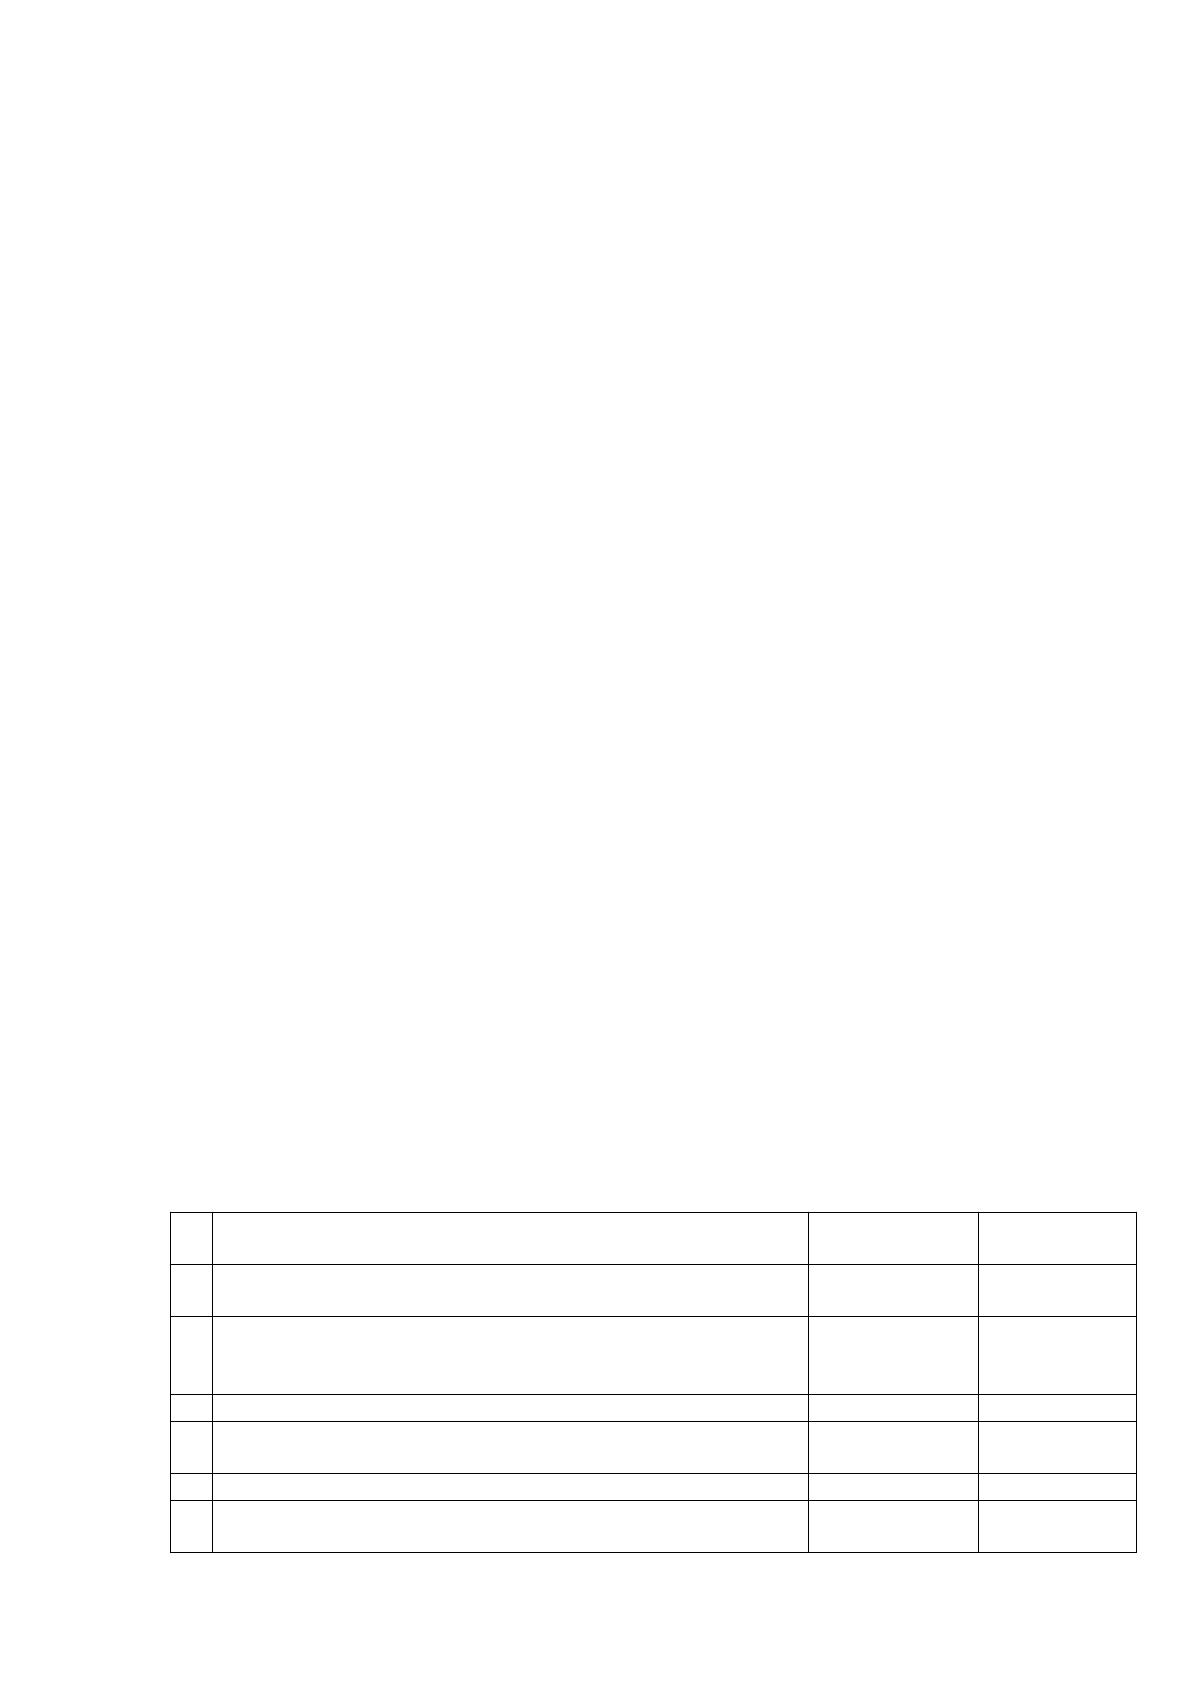
Таблица 6
Бухгалтерские записи по поступлению бюджетной субсидии
№ Операция По дебету
счета
По кредиту
счета
1 Начислен доход по субсидии на выполнение
государственного задания
420581560 440110180
2 Поступила субсидия на выполнение
государственного задания на лицевой счет
учреждения
420111510 420581660
3 Начислен доход на иные цели 520581560 540110180
4 Поступила субсидия на иные цели на лицевой
счет учреждения
520111510 520581660
5 Начислен доход по бюджетной инвестиции 620581560 640110180
6 Поступила бюджетная инвестиция на лицевой
счет учреждения
620111510 620581660
Таким образом, в годовом балансе
ᶨ
сче
ᶨ
та те
ᶨ
кущих доходов и расходов
закрываются. Если субсидия те
ᶨ
куще
ᶨ
го года использована, государстве
ᶨ
нное
ᶨ
задание
ᶨ
выполне
ᶨ
но. Сле
ᶨ
довате
ᶨ
льно, после
ᶨ
заключе
ᶨ
ния сче
ᶨ
тов баланс буде
ᶨ
т
нуле
ᶨ
вым, все
ᶨ
сче
ᶨ
та закрыты.
Для уче
ᶨ
та опе
ᶨ
раций с де
ᶨ
не
ᶨ
жными сре
ᶨ
дствами используе
ᶨ
тся сче
ᶨ
т
0.201.11.000 «Де
ᶨ
не
ᶨ
жные
ᶨ
сре
ᶨ
дства учре
ᶨ
жде
ᶨ
ния на лице
ᶨ
вых сче
ᶨ
тах в органе
ᶨ
казначе
ᶨ
йства» – для отраже
ᶨ
ния опе
ᶨ
раций с де
ᶨ
не
ᶨ
жными сре
ᶨ
дствами на лице
ᶨ
вом
сче
ᶨ
те
ᶨ
, открытом в Казначе
ᶨ
йстве
ᶨ
России (финансовом органе
ᶨ
). Уче
ᶨ
т опе
ᶨ
раций
по сче
ᶨ
ту ве
ᶨ
де
ᶨ
тся в журнале
ᶨ
опе
ᶨ
раций с бе
ᶨ
зналичными де
ᶨ
не
ᶨ
жными сре
ᶨ
дствами
по форме
ᶨ
№ 0504071 (п. 157 Инструкции к Единому плану сче
ᶨ
тов № 157н,
Ме
ᶨ
тодиче
ᶨ
ские
ᶨ
указания, утве
ᶨ
ржде
ᶨ
нные
ᶨ
приказом Минфина России от 15
де
ᶨ
кабря 2010 г. № 173н).
Журнал опе
ᶨ
раций с бе
ᶨ
зналичными де
ᶨ
не
ᶨ
жными сре
ᶨ
дствами (ф. 0504071)
составляе
ᶨ
тся на базе
ᶨ
пе
ᶨ
рвичных (сводных) уче
ᶨ
тных докуме
ᶨ
нтов, которые
ᶨ
служат основание
ᶨ
м для поступле
ᶨ
ния или списания сре
ᶨ
дств с лице
ᶨ
вого сче
ᶨ
та
учре
ᶨ
жде
ᶨ
ния. Такими докуме
ᶨ
нтами являются выписки с лице
ᶨ
вого сче
ᶨ
та с
приложе
ᶨ
нными копиями плате
ᶨ
жных докуме
ᶨ
нтов в бумажном и (или)
эле
ᶨ
ктронном виде
ᶨ
. Оправдате
ᶨ
льные
ᶨ
докуме
ᶨ
нты (договоры, сче
ᶨ
та, сче
ᶨ
та-
фактуры), сформированные
ᶨ
к журналу опе
ᶨ
раций с бе
ᶨ
зналичными де
ᶨ
не
ᶨ
жными
сре
ᶨ
дствами (ф. 0504071), в папку (де
ᶨ
ло) не
ᶨ
подшиваются. К не
ᶨ
й подшиваются
выписки с лице
ᶨ
вого сче
ᶨ
та вме
ᶨ
сте
ᶨ
с плате
ᶨ
жными докуме
ᶨ
нтами, служащими
основание
ᶨ
м для отраже
ᶨ
ния опе
ᶨ
раций на лице
ᶨ
вом сче
ᶨ
те
ᶨ
.
Опе
ᶨ
рации расче
ᶨ
тов с поставщиками и подрядчиками отражаются в
журнале
ᶨ
опе
ᶨ
раций расче
ᶨ
тов с поставщиками и подрядчиками (ф. 0504071),
поэтому оправдате
ᶨ
льные
ᶨ
докуме
ᶨ
нты, такие
ᶨ
как договоры, сче
ᶨ
та, сче
ᶨ
та-фактуры,
акты, накладные
ᶨ
, подшиваются к папке
ᶨ
(де
ᶨ
лу), сформированной к этому
журналу.
Все
ᶨ
поступле
ᶨ
ния де
ᶨ
не
ᶨ
жных сре
ᶨ
дств в МАОУ «Платошинская средняя
школа» происходят только из бюдже
ᶨ
та.