16
учете, указы Президента РФ, а также постановления Правительства РФ
(рисунок 1).
Рисунок 1 – Нормативные документы первого уровня
Цель Федерального закона «О бухгалтерском учете» состоит в
установлении единых требований к бухгалтерскому учету, а также к
бухгалтерской (финансовой) отчетности. Закон выступает в качестве правового
механизма регулирования бухгалтерского отчета и отчетности[16, с. 117].
К документам второго уровня непосредственно относятся обязательные к
применению федеральные и отраслевые стандарты – это Положение по
ведению бухгалтерского учета и бухгалтерской отчетности в РФ (ПБУ).
Пример нормативных документов второго уровня представлен на рисунке 2.
В 2017 году в РФ применяются 24 различных ПБУ, определяющих
правила бухгалтерского учета.
С 2018 года Министерством финансов РФ начата глобальная разработка
федеральных стандартов бухгалтерского учета на 2018–2020 годы. Согласно
приказу Минфина «Об утверждении программы разработки федеральных
стандартов бухгалтерского учета...» от 18.04.2018 № 83н будут разработаны
новые ПБУ и внесены поправки в уже изданные положения.
Гражданский кодекс РФ от 30.11.1994 № 51- ФЗ (принят ГД ФС
РФ 21.10.1994 г.) (ред. от 01.01.2019).
Налоговый кодекс РФ (часть вторая) от 05.08.2000 № 117 – ФЗ
(ред. 27.12. 2018).
Федеральный закон «О бухгалтерском учете» от 06.12.11 № 402
– ФЗ (ред. от 29.07.2018).
Федеральный закон «О развитии малого и среднего
предпринимательства в Российской Федерации» от 24.07.2007 N
209-ФЗ (ред. 27.12.2018).
17
Рисунок 2 – Нормативные документы второго уровня
Документы третьего уровня содержат рекомендации в области
бухгалтерского учета и отчетности в виде методических рекомендаций, а также
иные аналогичные им документы, и, не являясь нормативными актами, носят
исключительно разъяснительный и рекомендательный характер. Данные
рекомендации принимаются на добровольной основе с целью правильного
применения федеральных и отраслевых стандартов, а также распространения
опыта и ведения бухгалтерского учета, результатов исследований и разработок
в данной области. Нормативные документы третьего уровня представлены на
рисунке 3.
•От 29.07.1998 г. № 34н (ред. от
11.04.2018 г.)
Положение по ведению
бухгалтерского учета и
бухгалтерской отчетности в РФ
•От 06.10.2008 г. № 106н (ред. от
28.04.2017 г.)
ПБУ 1/2008 «Учетная политика
организации»
•От 24.10.2008 г. № 116н (ред. от
06.04.2015 г.)
ПБУ 2/2008 «Учет договоров
строительного подряда»
•От 27.11.2006 № 154н (ред. от
24.12.2010 г.)
ПБУ 3/2006 «Учет активов и
обязательств, стоимость которых
выражена в иностранной валюте»
•От 06.07.1999 г. № 43н (ред. от
29.01.2018 г.)
ПБУ 4/99 «Бухгалтерская
отчетность организации»
•...
...

18
Рисунок 3 – Нормативные документы третьего уровня
Документы четвертого уровня – это стандарты экономического субъекта,
которые самостоятельно разрабатываются на предприятии, с целью
упорядочения организации и ведения им бухгалтерского учета, и применяются
в равной степени всеми подразделениями субъекта, включая его филиалы и
представительства, независимо от места их нахождения. К ним относятся:
приказ об учетной политике организации и другие внутренние документы,
которые регламентируют учетные вопросы[26, с. 286].
Требования, которые предъявляют к бухгалтерской (финансовой)
отчетности (рисунок 4).
•От 31.10.2000 г. № 94н (ред. от
08.11.2010 г.)
План счетов бухгалтерского
учета финансово- хозяйственной
деятельности организаций и
Инструкция по его применению
•От 02.07.2010 г. № 66н (ред. от
06.03.2018 г.)
О формах бухгалтерской
отчётности организаций
•От 13.06.1995 г. № 49 (ред. от
08.11.2010 г.)
Методические рекомендации по
инвентаризации имущества и
финансовых обязательств
•От 13.10.2003 г. N 91н (ред. от
24.12.2010 г.)
Методические указания по
бухгалтерскому учету основных
средств
•От 28.12.2001 г. N 119н (ред. от
24.12.2010 г.)
Методические указания по
бухгалтерскому учету
материально-производственных
запасов
• -
Другие документы
разъяснительного характера,
включая письма Минфина России
19
Рисунок 4 – Требования, предъявляемые к бухгалтерскому учету,
[19, с. 522]
Законодательством РФ предусмотрено нескольких вариантов
организации бухгалтерского учета для малого предпринимательства:
1. Ведение в полном объеме.
2. Ведение в упрощенном порядке (подп. 1 п. 4 ст. 6 закона № 402–ФЗ).
3. Для ИП — учет доходов и расходов для целей налогообложения без
ведения бухгалтерского учета (подп. 1 п. 2 ст. 6 закона № 402–ФЗ)[3].
Ответственность за организацию бухгалтерского учета возлагается на
руководителя организации (п. 1 ст. 7 закона № 402–ФЗ).
1. Ведение бухгалтерского учета имущества, обязательств и
операций хозяйственной деятельности на территории РФ должно
проводиться в национальной валюте – рублях.
2. Собственное имущество организации должно учитываться
отдельно от имущества других субъектов, находящегося в
распоряжении данной организации.
3. Бухгалтерский учет имущества обязательств и хозяйственных
операций ведется путем двойной записи на взаимозависимых
счетах бухгалтерского учета, который включается в рабочий
план счетов бухучета.
4. Каждое юридическое лицо должно вести бухгалтерский учет
непрерывно, начиная с момента регистрации и до момента
ликвидации/реорганизации в установленном законом порядке.
5. Результаты аналитического и синтетического учета должны
полностью совпадать по оборотам и остаткам.
6. Текущие затраты на производство и капитальные вложения в
бухгалтерском учете должны учитываться раздельно.
7. Любые операции и результаты инвентаризаций предполагают
последующее внесение необходимых изменений в бухгалтерском
учете.
20
Предусматривается несколько вариантов непосредственной организации
ведения бухгалтерского учета малыми предприятиями:
создание бухгалтерии, возглавляемой главным бухгалтером;
введение в штат должности бухгалтера;
передача ведения бухгалтерского учета на договорных началах
специализированной организации или бухгалтеру–специалисту;
личное ведение бухгалтерского учета руководителем[14, с. 89].
Для некоторых организаций п. 5 ст. 6, п. 3 ст. 7 закона № 402–ФЗ
установлен запрет на применение упрощенных способов ведения
бухгалтерского учета и на его возложение на руководителя (к ним относятся
юридические лица, подлежащие аудиту, микрофинансовые организации и
др.)[3].
Решение по организации бухгалтерского учета отражается
документально: в штатном расписании (введение бухгалтерских должностей),
положении о бухгалтерии или аналогичном подразделении, должностных
инструкциях. Если руководитель ведет бухгалтерский учет сам, он издает
приказ о возложении бухгалтерского учета на себя лично.
Способы ведения учета определяются в учетной политике организации,
которая утверждается приказом руководителя.
Учетная политика применяется с момента создания организации, в т. ч.
если утверждена позднее этого момента. Предельный срок для утверждения —
90 дней со дня госрегистрации юридического лица (в т. ч. созданного путем
реорганизации, п. 9 ПБУ 1/2008)[5].
Согласно п. 15 ПБУ 1/2008 после существенных корректировок учетной
политики отражение фактов хозяйственной жизни проводится ретроспективно,
т. е. с момента их возникновения, насколько это возможно с точки зрения
надежности результата[5].
Если в деятельности организации возникают новые явления
хозяйственной деятельности, требующие адекватной фиксации, введение новых
приемов учета для этого не считается изменением учетной политики (п. 10 ПБУ
21
1/2008). Соответственно, на такие нововведения требования по срокам внесения
корректив не распространяются, они вводятся по мере необходимости[5].
Учетная политика утверждает организационные и технические параметры
учета:
1. Вариант ведения учета:
полный — с использованием регистров бухгалтерского учета
(журнально–ордерная или мемориально–ордерная форма);
упрощенный вариант — с применением ведомостей;
простую форму (для микропредприятий) — без регистров и двойной
записи, с применением Книги (журнала) учета фактов хозяйственной
деятельности.
2. План счетов. Разрешается сократить путем объединения данных
нескольких близких счетов (п. 3 информации Минфина РФ «Об упрощенной
системе…» от 29.06.2017 № ПЗ–3/2017).
3. Формы первичных документов, которые должны по реквизитам
соответствовать ст. 313 НК РФ. Для использования в электронном
документообороте ФНС РФ рекомендует форматы, утв. приказами ФНС РФ от
30.11.2016 № ММВ–7–10/552@, от 24.03.2017 № ММВ–7–15/155@.
4. Выбор методов и способов учета (формирование себестоимости, схемы
учета затрат и др.), порядок проведения контрольных процедур и т. д. (п. 4 ПБУ
1/2008).
5. Выбор варианта бухгалтерской отчетности (полный или упрощенный).
Для малого предпринимательства в случае применения ими упрощенного
бухгалтерского учета действует ряд послаблений. В частности, они вправе:
1. В случае отсутствия в федеральных стандартах бухгалтерского учета (в
этом качестве выступают и ПБУ, утвержденные Минфином с 1998 года, п. 1.1
ст. 30 закона № 402–ФЗ) способов бухгалтерского учета по конкретному
вопросу самостоятельно утвердить такие способы исходя из рациональных
соображений (п. 7.2 ПБУ 1/2008)[5].

22
2. Выбирать между кассовым методом и методом начисления (п. 19 ПБУ
1/2008). Отметим, что это право есть только при применении общего режима
налогообложения, на упрощенной системе налогообложения кассовый метод
является обязательным (ст. 346.17 НК РФ)[2].
3. Не создавать резервы под снижение стоимости материальных
ценностей (п. 25 Положения по бухгалтерскому учету 5/01 «Учет материально–
производственных запасов», утв. приказом Минфина РФ от 09.06.2001 № 44н).
4. Исправлять существенные ошибки предыдущих периодов,
обнаруженные после утверждения отчетности, без ретроспективного пересчета
— в порядке, предусмотренном для несущественных ошибок (пп. 9, 14
Положения по бухгалтерского учета ПБУ 22/2010 «Исправление ошибок в
бухгалтерском учете и отчетности», утв. приказом Минфина РФ от 28.06.2010
№ 63н).
5. Списывать в упрощенном порядке (единовременно) расходы на
приобретение нематериальных активов, НИОКР, производственный инвентарь
и др.
Бухгалтерская (финансовая) отчетность малого предпринимательства
формируется на основании данных синтетического и аналитического учета
и подтверждается результатами инвентаризации.
При составлении форм бухгалтерской (финансовой) отчетности
используются в основном данные Главной книги. Отчетным годом для всех
организаций считается период с 1 января по 31 декабря включительно[15, с.
40].
В соответствии с Федеральным законом «О бухгалтерском учете» и
приказом Министерства финансов Российской Федерации от 2 июля 2010 г.
N 66н «О формах бухгалтерской отчетности организаций» субъект малого
предпринимательства вправе самостоятельно принять решение о формировании
бухгалтерской отчетности:
1) По упрощенной системе;
2) В общем порядке.
23
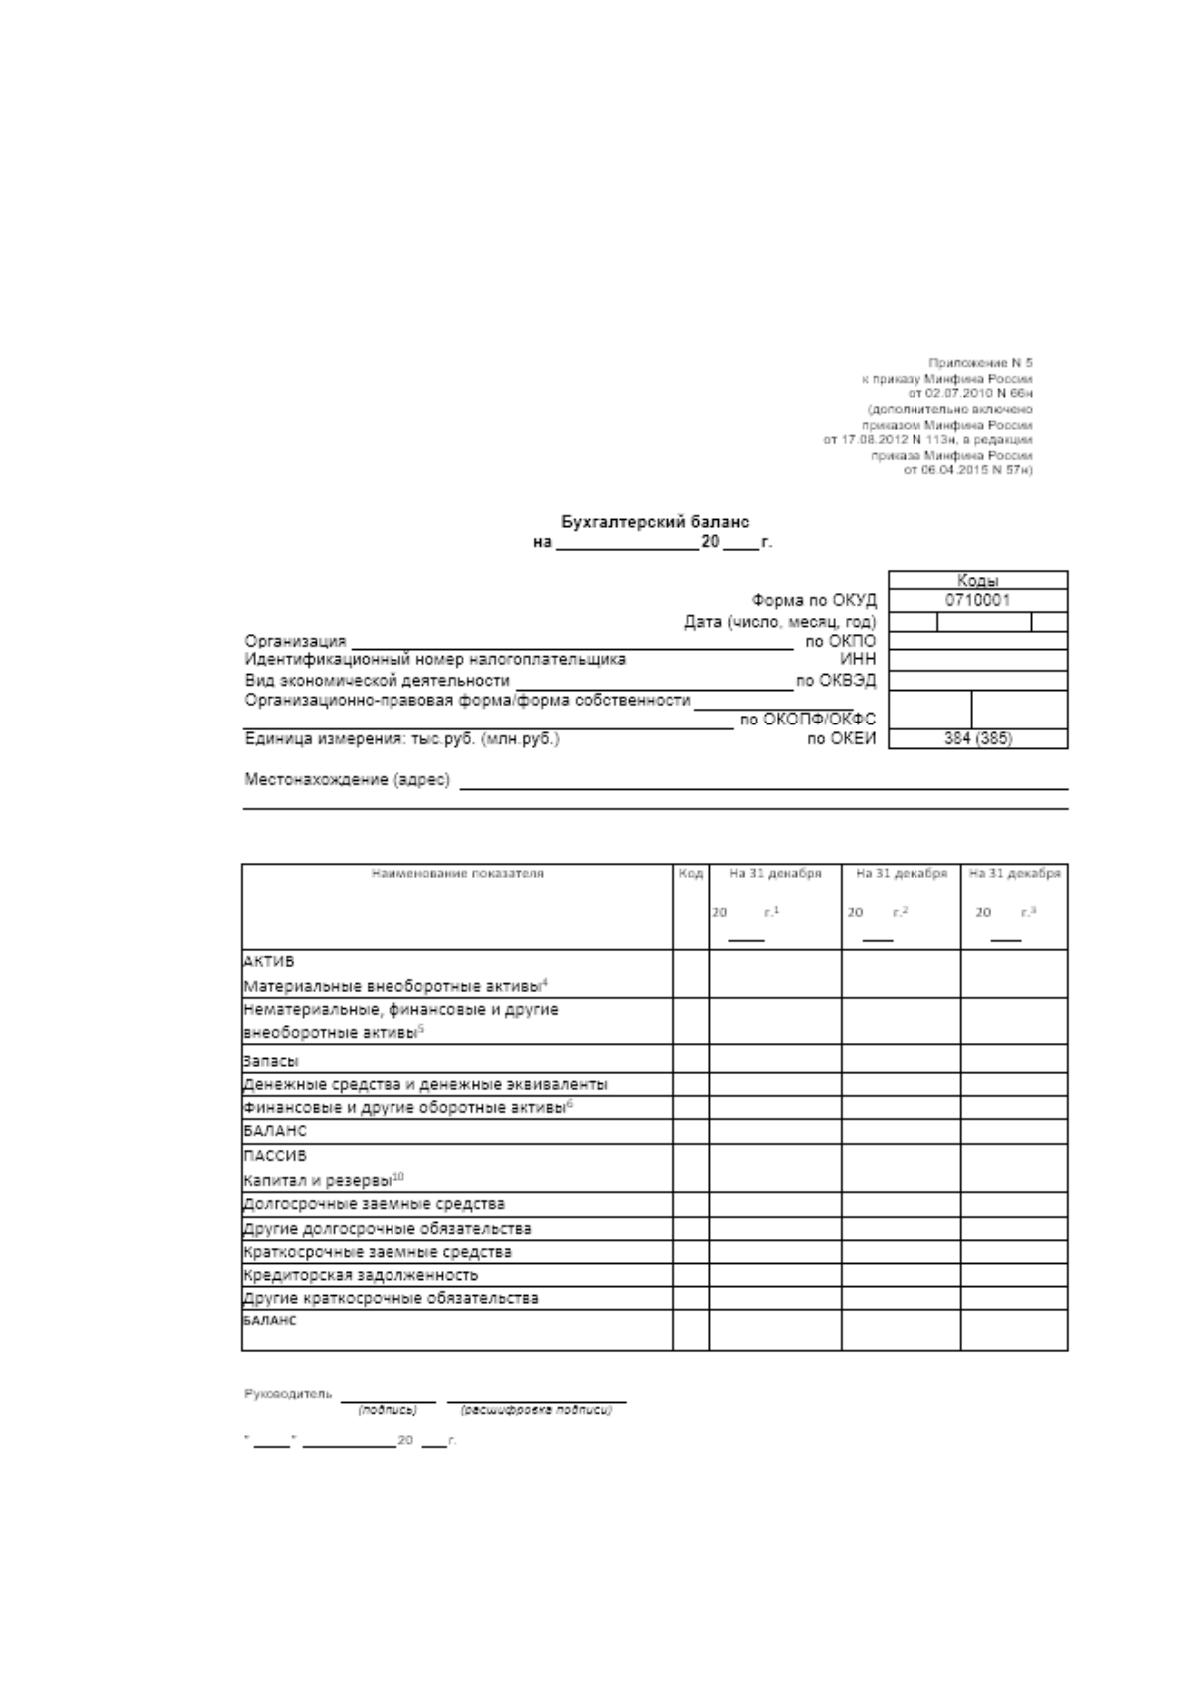
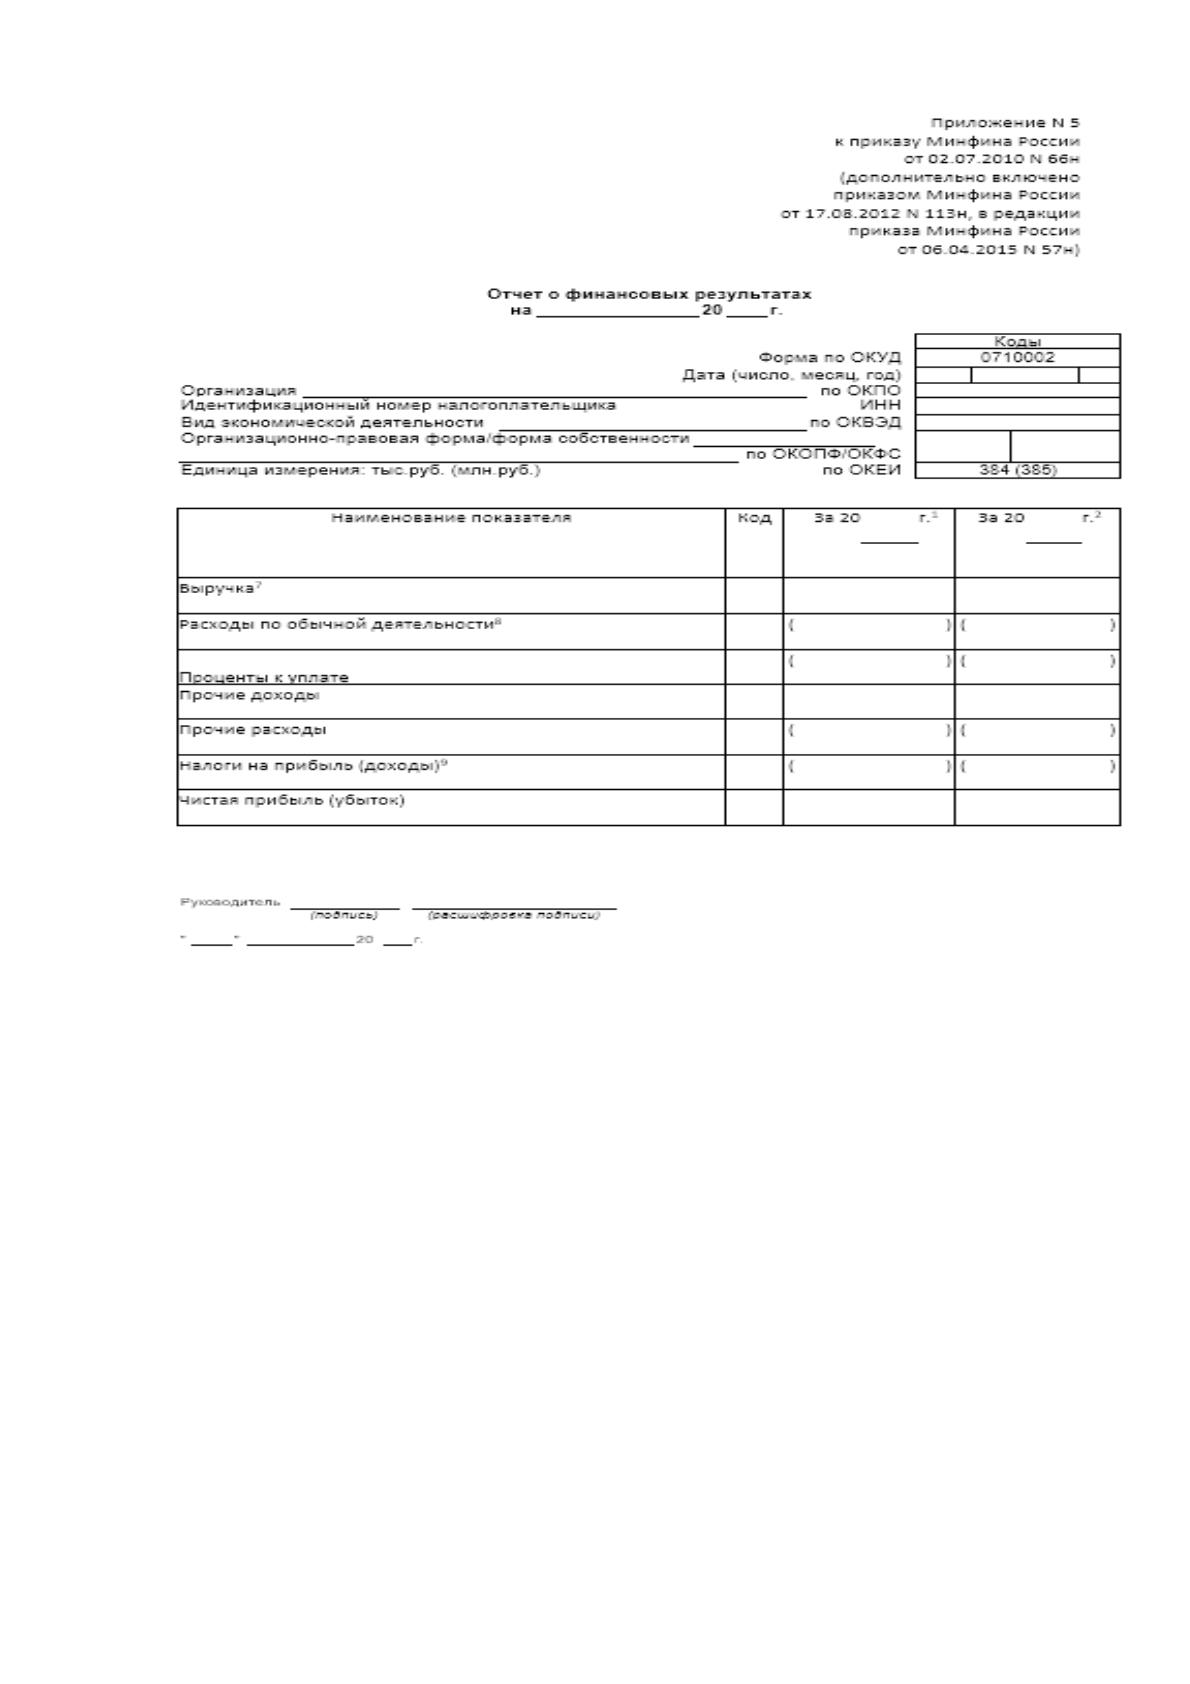
Упрощенная система бухгалтерской отчетности состоит
из бухгалтерского баланса и отчета о финансовых результатах. При этом
отчеты могут включать показатели только по группам статей без их
детализации по статьям. Бухгалтерский баланс и отчет о финансовых
результатах могут составляться по упрощенным формам (рисунок 5,6).
Рисунок 5 –Упрощенная форма бухгалтерского баланса
24
Рисунок 6 – Упрощенная форма отчета о финансовых результатах
В случае необходимости пояснений к бухгалтерскому балансу и отчету о
финансовых результатах субъект малого предпринимательства составляет
также приложение. В приложении к бухгалтерскому балансу и отчету о
финансовых результатах приводится только наиболее важная информация, без
знания которой невозможна оценка финансового положения субъекта малого
предпринимательства или финансовых результатов его деятельности.
Таким образом, особенность бухгалтерского учета малого
предпринимательства — возможность выбора упрощенного варианта его
ведения с сокращением числа счетов, регистров, способов учета и смягчением
требований, допущением возложения на руководителя. Однако при любом
25
варианте остаются неизменными требования к первичному учетному
документу, который служит основой доказывания при исчислении налогов, и
принцип достоверного отражения результатов предпринимательской
деятельности в учетной документации.
1.3. Системы налогообложения, применяемые на предприятиях малого бизнеса
Субъекты малого предпринимательства могут применять следующие
системы налогообложения:
УСН, или упрощенная система налогообложения, предлагающая на
выбор сразу два объекта налогообложения – «доходы» и «доходы за вычетом
расходов» (гл. 26.2 НК РФ);
ЕНВД, или единый налог на вмененный доход, когда фактические
доходы не имеют значения, а налогом облагается предполагаемый объем
поступлений (гл. 26.3 НК РФ);
ЕСХН, или единый сельхозналог, применяемый к производителям
сельскохозяйственной продукции (гл. 26.1 НК РФ);
ПСН, или патентная система, требующая приобретение патента на
ведение определенной деятельности на ограниченный срок (гл.26.5 НК РФ);
Общая система налогообложения для малого бизнеса [2].
1. Упрощенная система налогообложения (УСН).
Для ООО УСН заменяет: налог на прибыль; налог на имущество.
Также все налогоплательщики освобождаются от уплаты НДС
УСН рассчитываться двумя способами: от полученного дохода – в
размере до 15% (конкретная цифра может быть установлена региональными
законодательными актами); от полученной прибыли (доход за вычетом
расходов) – 6% от суммы[30, с. 20].УСН доступна не для всех видов
деятельности: банковская, страховая, инвестиционная сферы, производство
подакцизных товаров и операции с ценными бумагами не попадают под
действие этой системы.