34
Коэффициент обеспеченности собственными средствами не
соответствует нормативу (≥0,1). Это означает что собственные средства не
покрывает необходимые затраты.
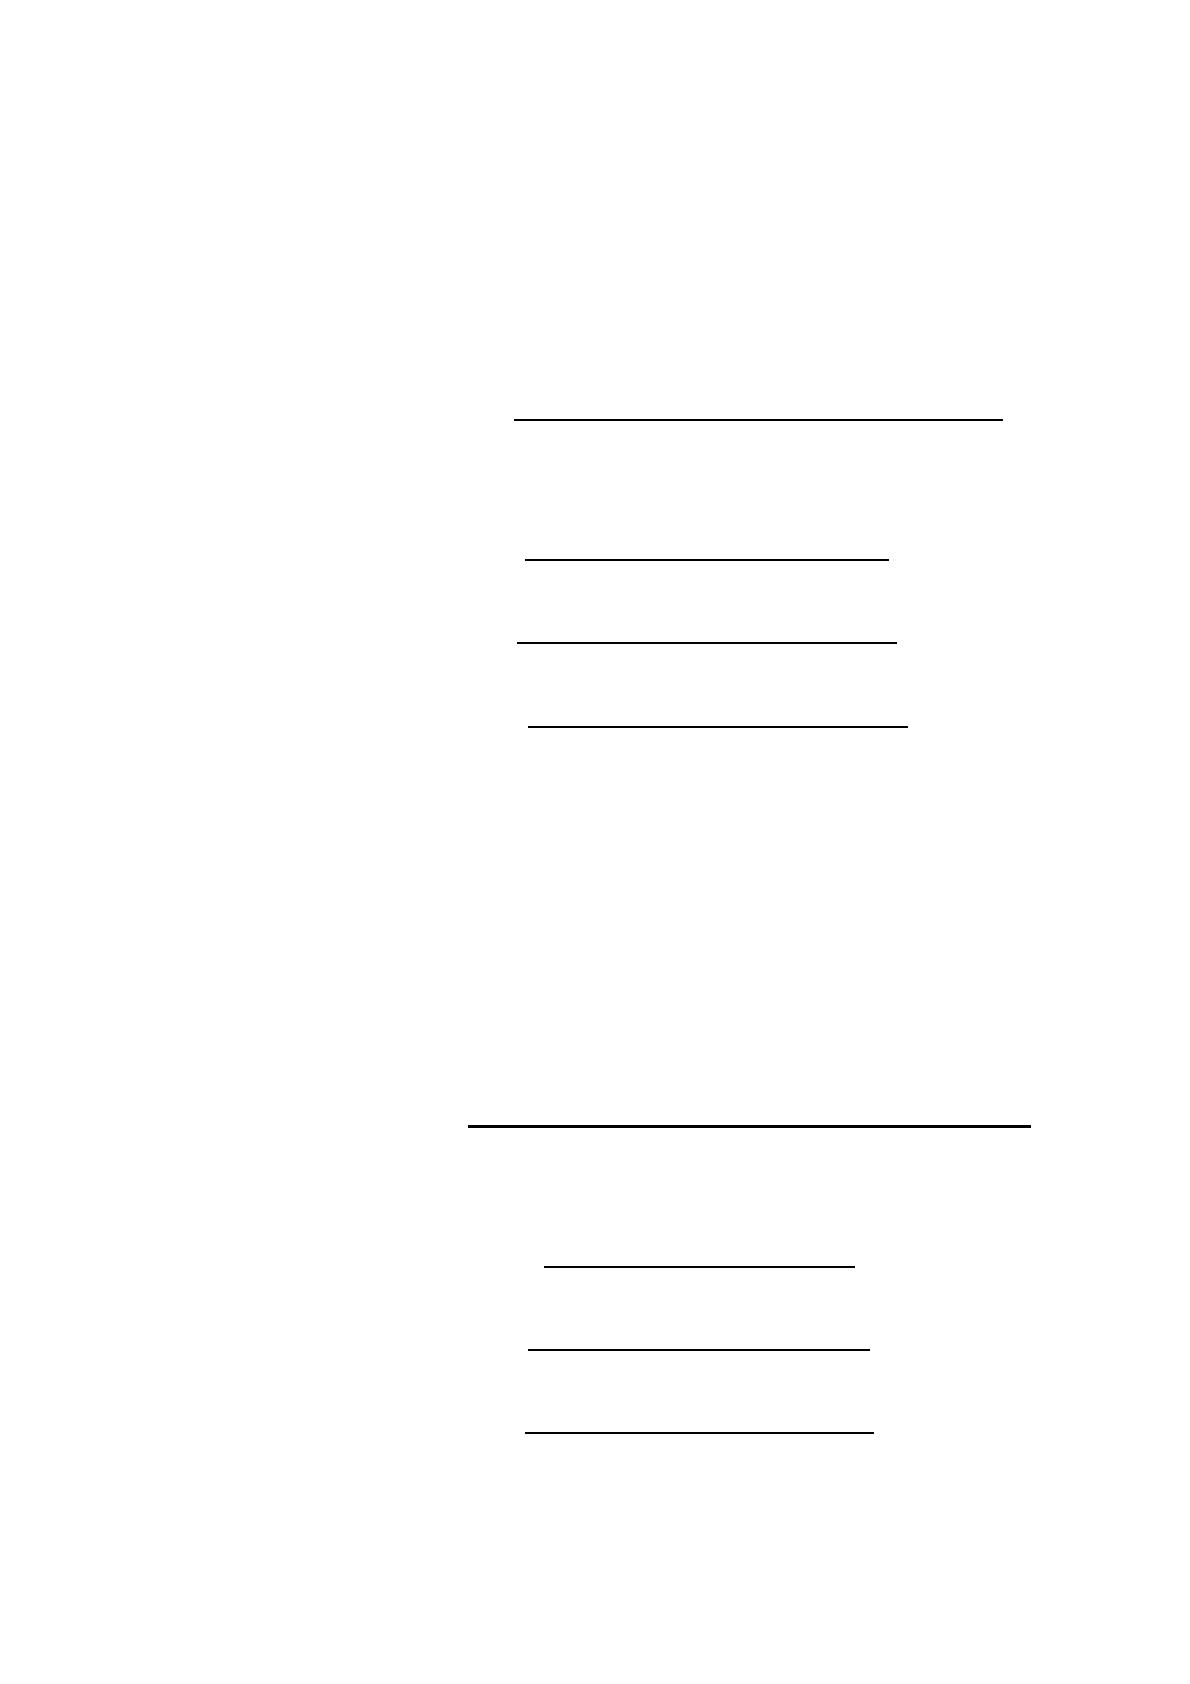
6. Коэффициент прогноза банкротства (15) рассчитывается по формуле:
К
банкротства
=
Оборотные
(
мобилизованные
)
средства
Краткосрочные обязательства
Имущество организации (активы)
(15)
К
банкротства
=
4 822 000,00 − 11 889 000,00
20 154 000,00
= −0,35
К
банкротства
=
14 200 000,00 − 17 092 000,00
32 610 000,00
= −0,09
К
банкротства
=
16 592 000,00 − 12 314 000,00
38 743 000,00
= 0,11
Коэффициент прогноза банкротства в 2017 году уменьшился на 0,2. В
2018 показатель снизился ещё на 0,26. Это свидетельствует о финансовых
затруднениях организации.
Проведем оценку платежеспособности организации.
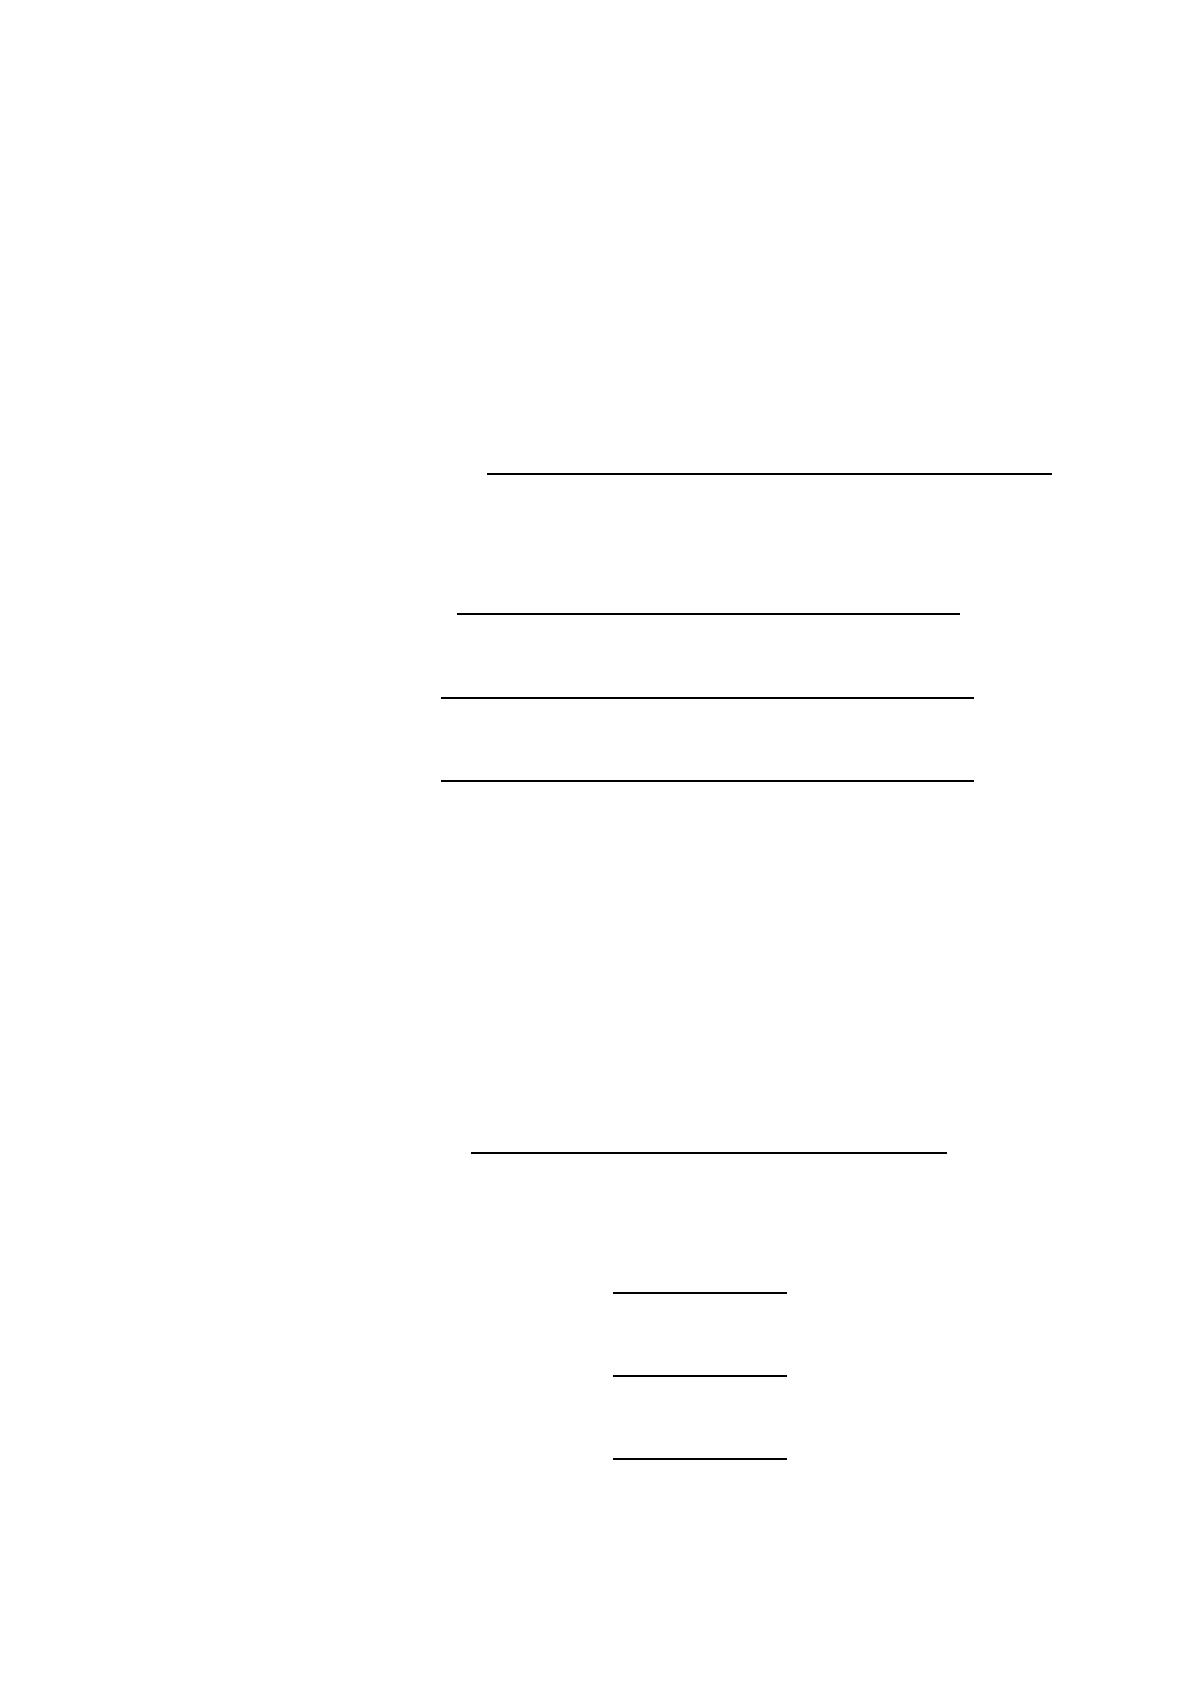
1. Коэффициент абсолютной ликвидности (16) рассчитывается по формуле:
К
абс.ликв.
=
Денежные средства и денежные эквиваленты
Краткосрочные финансовые активы
Краткосрочные обязательства
(16)
К
абс.ликв.
=
47 000,00 + 4 822 000,00
11 889 000,00
= 0,41
К
абс.ликв.
=
232 000,00 + 14 200 000,00
17 092 000,00
= 0,84
К
абс.ликв.
=
128 000,00 + 16 592 000,00
12 314 000,00
= 1,36
Коэффициент абсолютной ликвидности в 2016 году составил 1,36, что
соответствует его достаточному уровню (≥0,25-0,3). В последующие годы
35
данный коэффициент уменьшился и составил в 2017 году 0,84, а в 2018 году
0,41.
2. Коэффициент критической (промежуточной) ликвидности (17)
рассчитывается по формуле:
К
пром.ликв.
=
Денежные средства и денежные эквиваленты
Краткосрочные финансовые активы
Краткосрочная торговая и прочая дебиторская
задолженность
Краткосрочные обязательства
(17)
К
пром.ликв.
=
47 000,00 + 4 822 000,00 + 2 078 000,00
11 889 000,00
= 0,58
К
пром.ликв.
=
232 000,00 + 14 200 000,00 + 8 577 000,00
17 092 000,00
= 1,35
К
пром.ликв.
=
128 000,00 + 16 592 000,00 + 9 760 000,00
12 314 000,00
= 2,15
Коэффициент промежуточной ликвидности в 2016 году составил 2,15, что
соответствует его достаточному значению (≥0,7-0,8). В последующие годы
данный коэффициент уменьшился и пересек порог минимального значения в
2018 году.
3. Коэффициент текущей ликвидности (18) рассчитывается по формуле:
К
тек.ликв.
=
Оборотные (мобилизованные) средства
Краткосрочные обязательства
(18)
К
тек.ликв.
=
4 822 000,00
11 889 000,00
= 0,41
К
тек.ликв.
=
14 200 000,00
17 092 000,00
= 0,83
К
тек.ликв.
=
16 592 000,00
12 314 000,00
= 1,35
Коэффициент текущей ликвидности за все 3 года не превышает

36
оптимальное значение коэффициента (≥2). Это говорит о низкой способности
организации погасить свои обязательства, если обратить в наличность все
имеющиеся на данный момент оборотные средства.
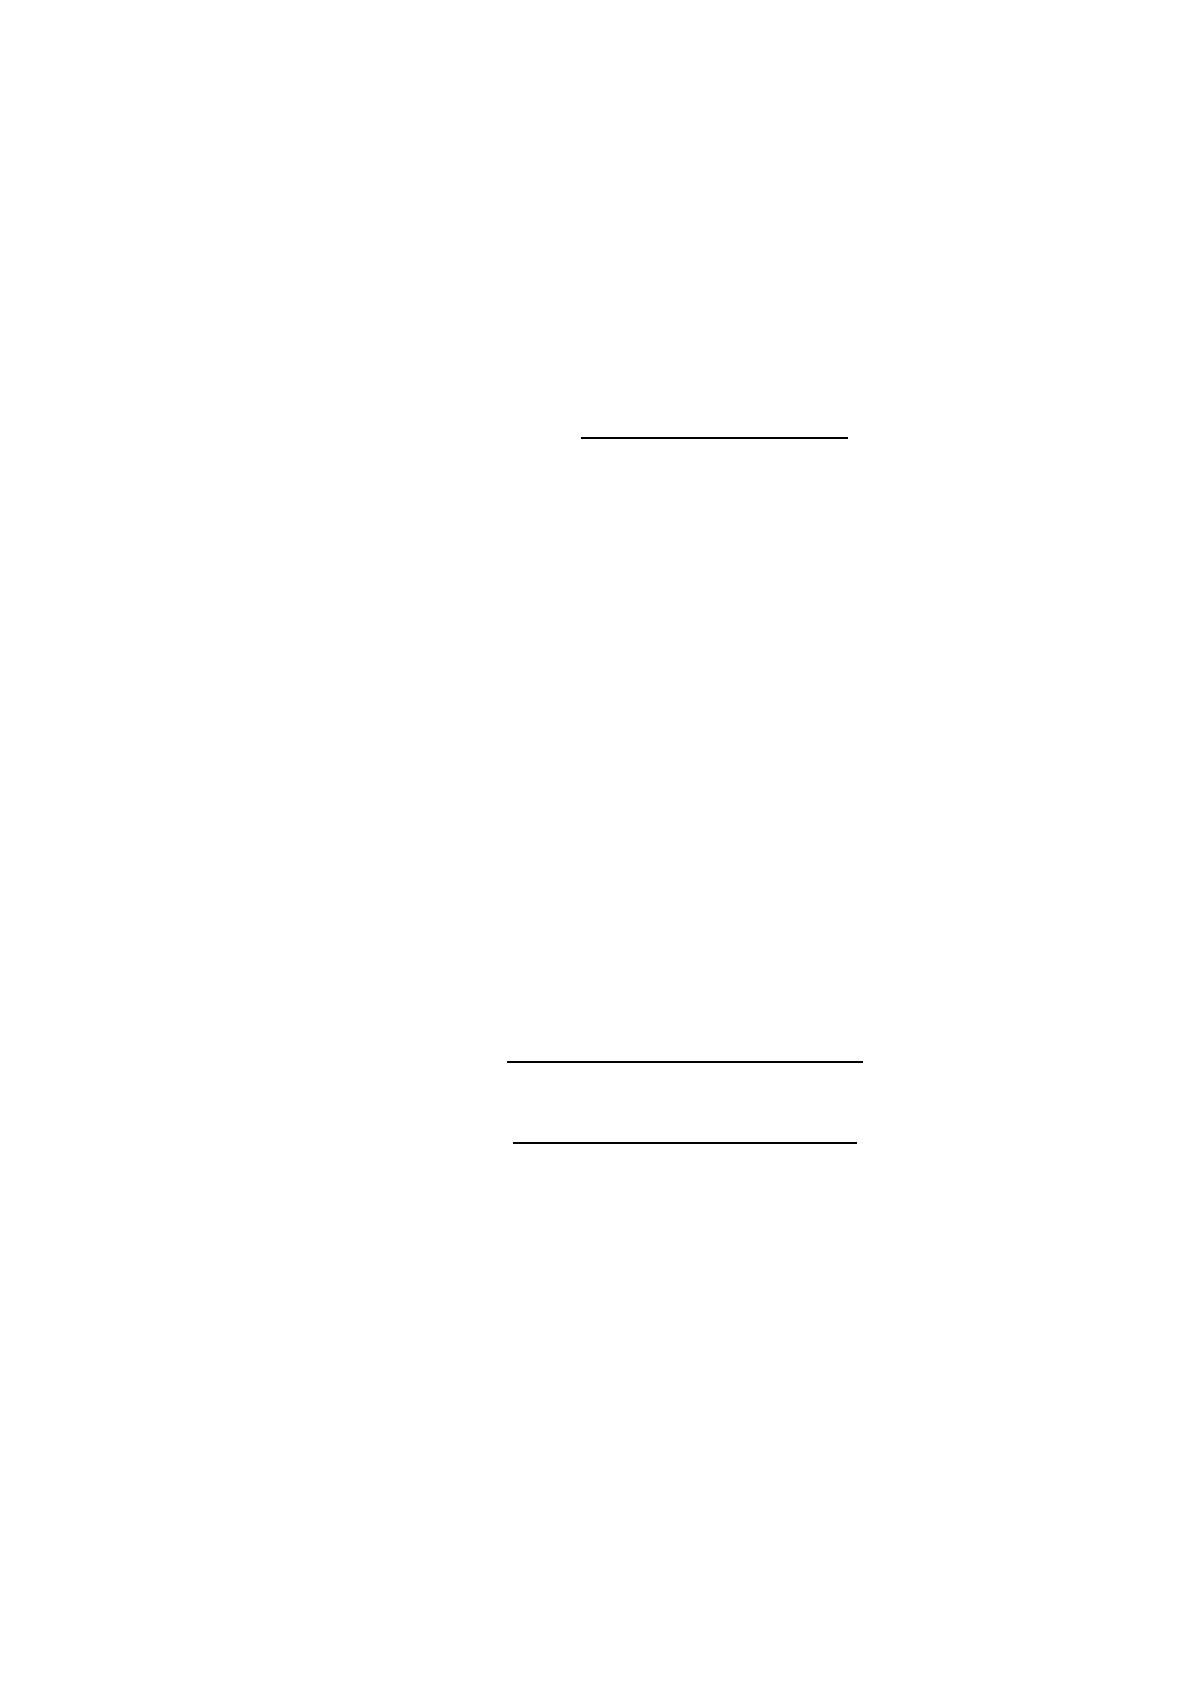
4. Коэффициент восстановления или утраты платежеспособности (19)
рассчитывается по формуле:
К
восст.
=
КфПв
(
у
)
/Т∗(КфКн)
Кнорм.
(19)
где Кф – фактическое значение коэффициента текущей ликвидности в конце
отчетного периода;
Пв(у) – период восстановления (утраты) платежеспособности в месяцах
(восстановление – 6 месяцев, утрата – 3 месяца);
Т – отчетный период в месяцах;
Кн – значение коэффициента текущей ликвидности на начало отчетного
периода;
Кнорм – нормативное значение коэффициента текущей ликвидности (Кнорм =
2).
К
восст.
=
(0,41 + 6/12 ∗
(
0,41 − 0,83
)
)
2
= 0,10
К
восст.
=
(0,83 + 6/12 ∗ (0,83 − 1,35)
2
= 0,29
Данный коэффициент характеризует тенденцию изменения коэффициента
ликвидности, исходя из знака его приращения за отчетный период. В данном
случае коэффициент восстановления платежеспособности ниже нормативного
значения (≥1), следовательно ООО «Ливенская кондитерская фабрика» не
обладает возможностью восстановить свою платежеспособность. Рассчитанные
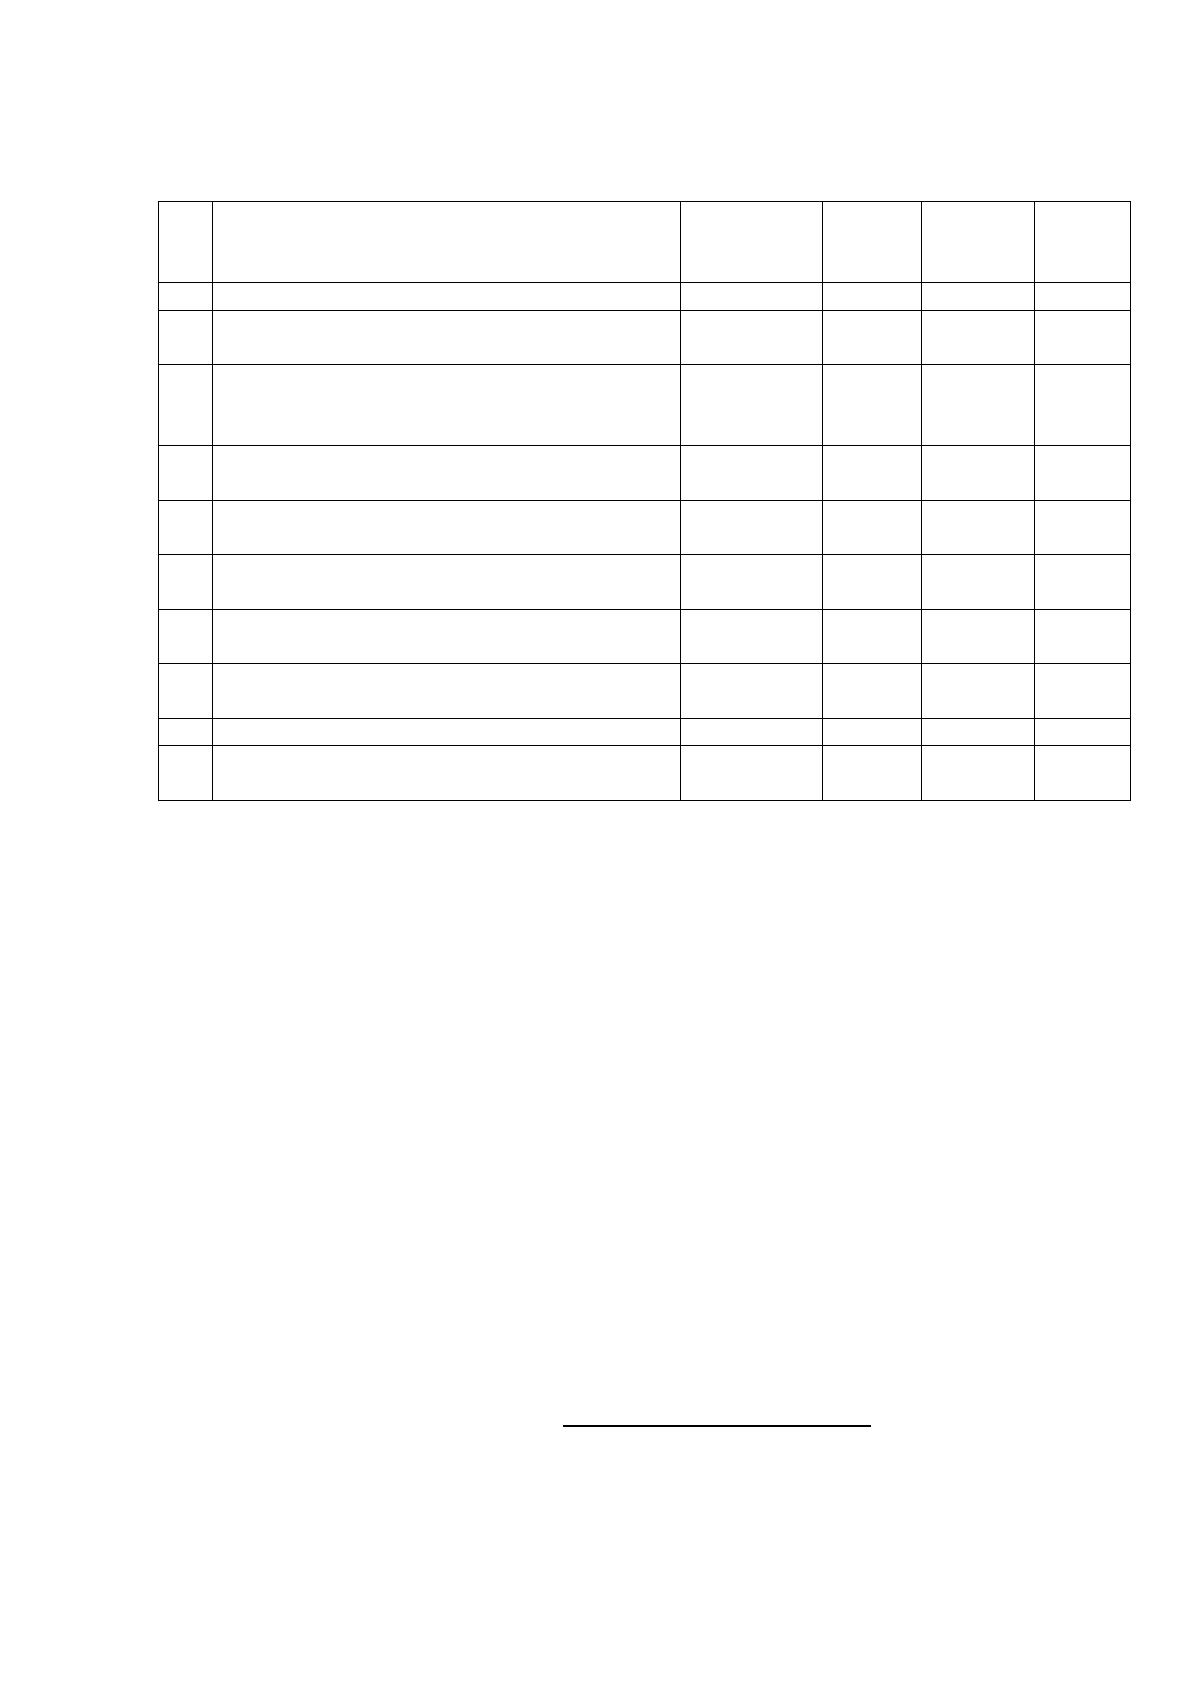
коэффициенты представлены в таблице 1.
37
Таблица 1
Показатели финансовой устойчивости и платежеспособности
(авторская разработка)
№ Название показателя
Нормати-
вное
значение
2018г 2017г 2016г
1 Коэффициент автономии ≥0,5 0,12 0,32 0,54
2
Коэффициент соотношения
заемных и собственных средств
≤1 4,99 0,96 0,50
3 Коэффициент соотношения
стоимости мобилизованных и
иммобилизованных средств
- 0,32 0,77 0,75
4 Коэффициент мобильности
оборотных средств
- 1,01 1,02 1,01
5 Коэффициент обеспеченности
собственными средствами
≥0,1 -2,69 -0,56 -0,07
6 Коэффициент прогноза
банкротства
- -0,35 -0,09 0,11
7 Коэффициент абсолютной
ликвидности
≥0,25-0,3
0,41 0,84 1,36
8 Коэффициент критической
ликвидности
≥0,7-0,8 0,58 1,35 2,15
9 Коэффициент текущей лик-ти ≥2 0,41 0,83 1,35
10 Коэффициент восстановления
(утраты) платежеспособности
- 0,10 0,29 -
На основе данных таблицы можно сделать вывод, что коэффициент
абсолютно ликвидности в 2016 году был выше минимального значения, а
коэффициентов текущей ликвидности в 2016 году не соответствовали
нормативным значениям, практически все остальные коэффициенты
соответствовали норме в 2016 году, но к 2018 году показатели значительно
ухудшились.
Рассчитаем коэффициенты деловой активности или оборачиваемости.
Коэффициенты оборачиваемости показывают сколько оборотов совершают за
год тот или иной элемент входящий в состав оборотных активов.
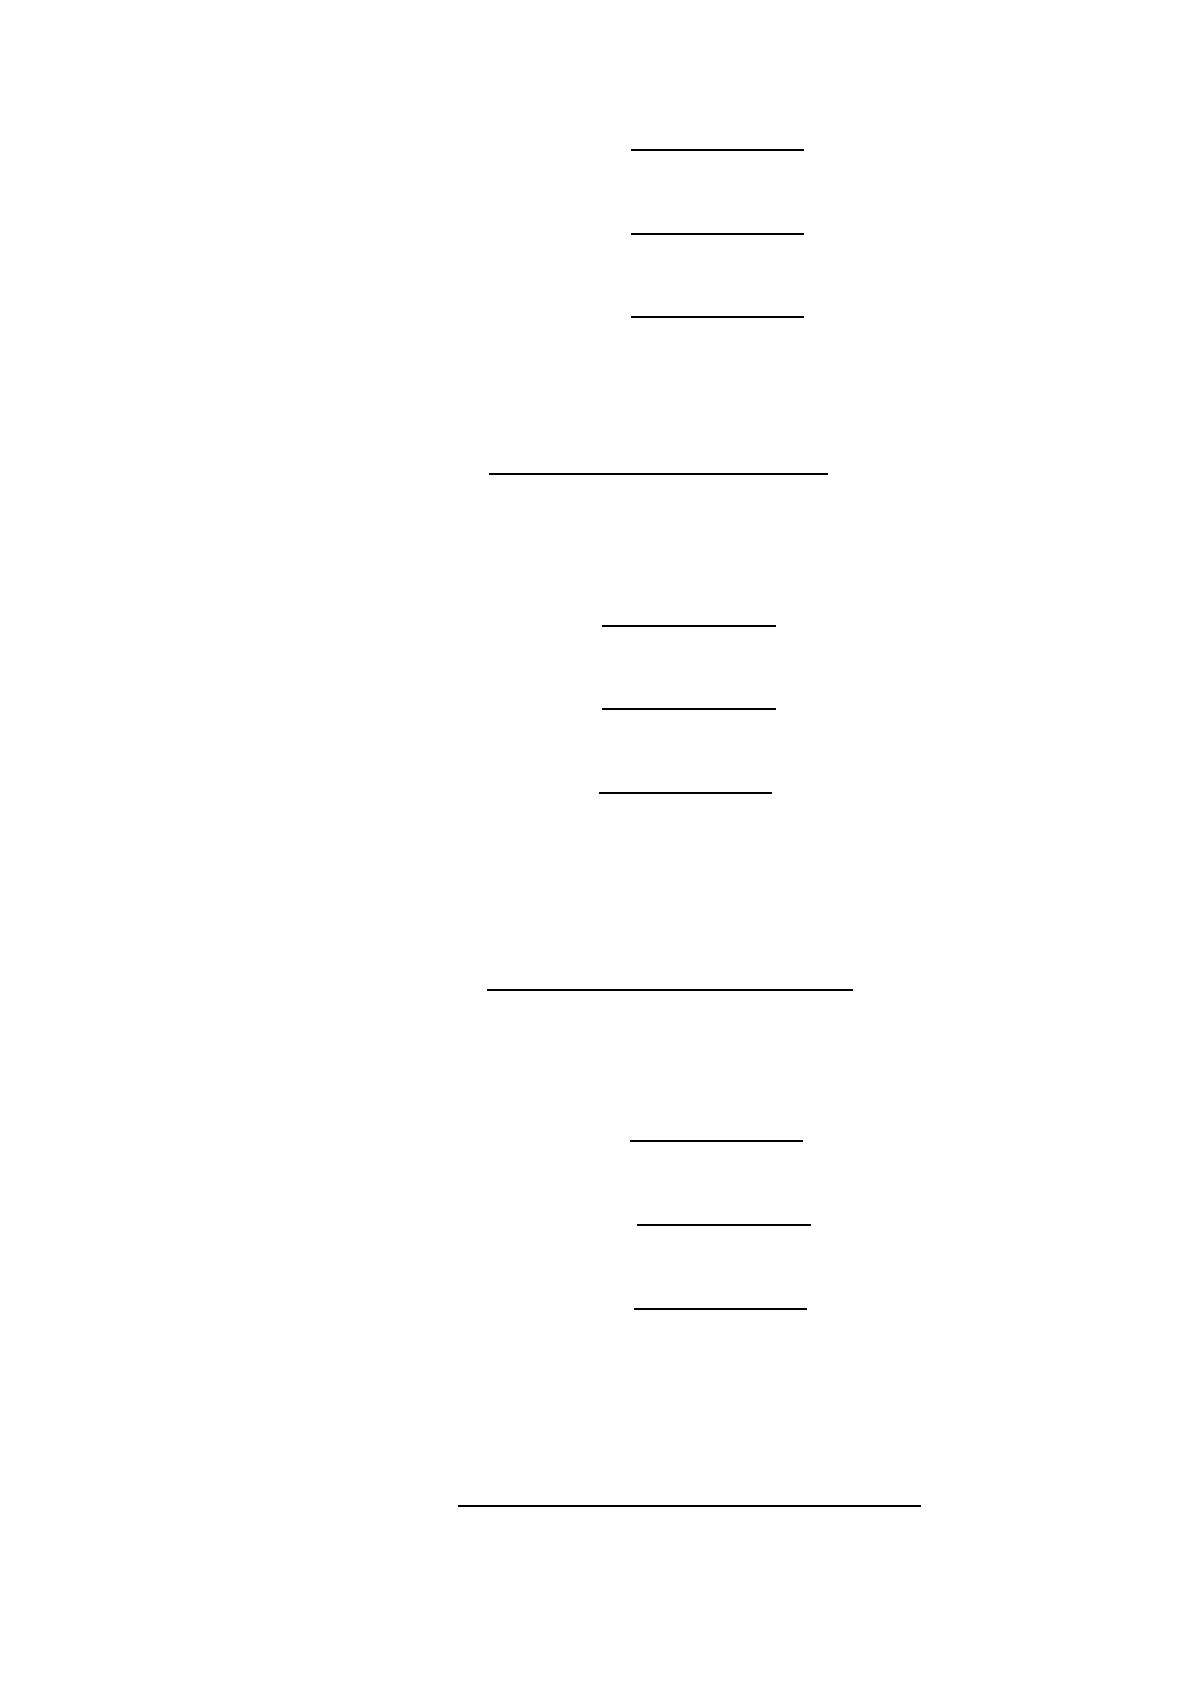
1. Коэффициент оборачиваемости оборотных активов (20) рассчитывается по
формуле:
К.об.об.акт.=
Выручка от реализации
Средняя величина ОА
(20)
38
К. об. об. акт. 2018 =
25 252 000,00
4 822 000,00
= 5,24 об.
К. об. об. акт. 2017 =
72 154 000,00
14 200 000,00
= 5,08 об.
К. об. об. акт. 2016 =
72 658 000,00
16 592 000,00
= 4,38 об.
Коэффициент оборачиваемости запасов (21) рассчитывается по формуле:
Коэф.=
Выручка от реализации
Средняя величина запасов
(21)
К. об. зап. 2018 =
25 252 000,00
2 697 000,00
= 9,36 об.
К. об. зап. 2017 =
72 154 000,00
5 411 000,00
= 13,34 об.
К. об. зап. 2016 =
72 658 000,00
6 704 000,00
= 10,84 об.
Коэффициент оборачиваемости дебиторской задолженности (22):
Коэф.=
Выручка от реализации
Дебиторская задолженность
(22)
К.об.деб.зад.2018 =
25 252 000,00
2 07 8 000,00
= 12,15 об.
К. об. деб. зад. 2017 =
72 154 000,00
8 557 000,00
= 8,43 об.
К. об. деб. зад. 2016 =
72 658 000,00
9 760 000,00
= 7,44 об.
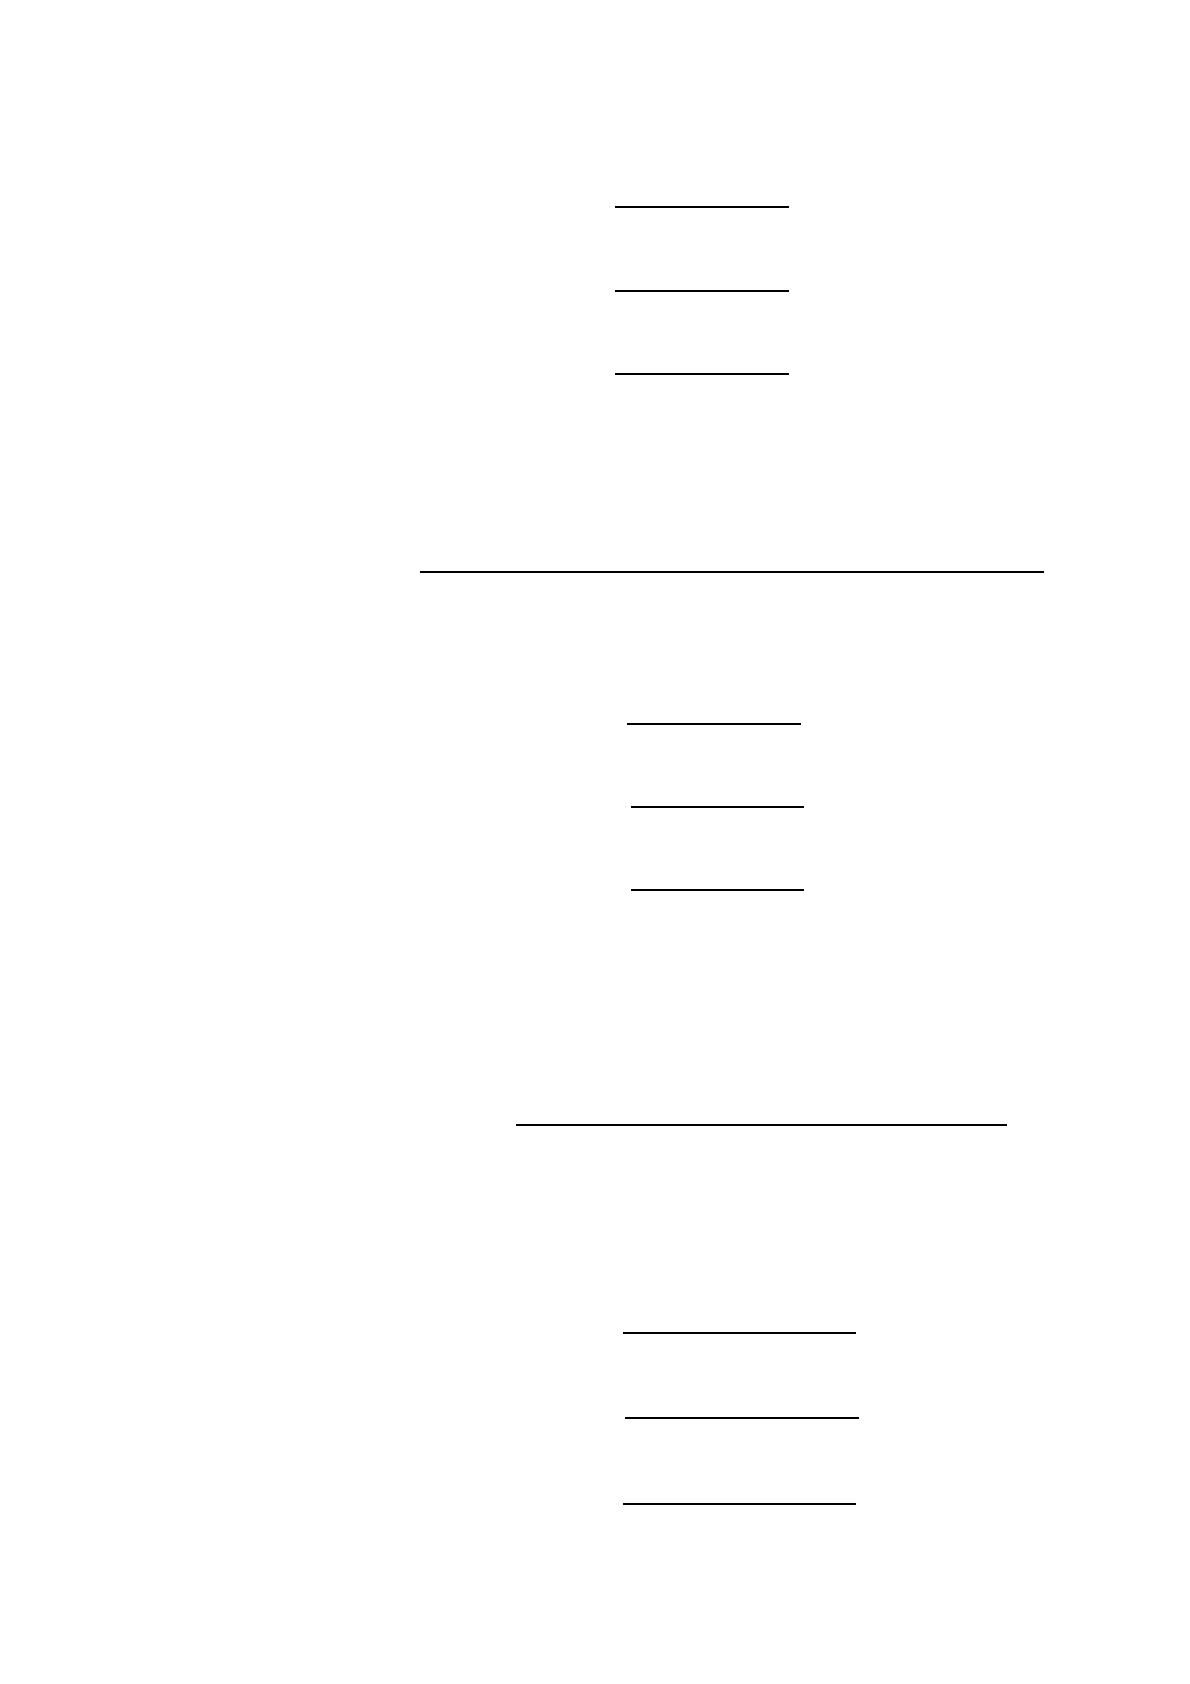
Коэффициент оборачиваемости денежных средств (23):
Коэф.=
Выручка от реализации
Средняя вличина денежных средств
(23)
39
К.об.ден.ср.2018 =
25 252 000,00
47 000,00
= 537,28 об.
К.об.ден.ср.2017 =
72 154 000,00
232 000,00
= 311,01 об.
К.об.ден.ср.2016 =
72 658 000,00
128 000,00
= 567,64 об.
Коэффициент оборачиваемости кредиторской задолженности (24):
Коэф.=
Себестоимость
Средняя величина кредиторской задолженности
(24)
К.об.кр.зад.2018 =
21 957 000,00
9 267 000,00
= 2,37 об.
К. об. кр. зад. 2017 =
60 624 000,00
14 232 000,00
= 4,26 об.
К. об. кр. зад. 2016 =
71 593 000,00
11 314 000,00
= 6,33 об.
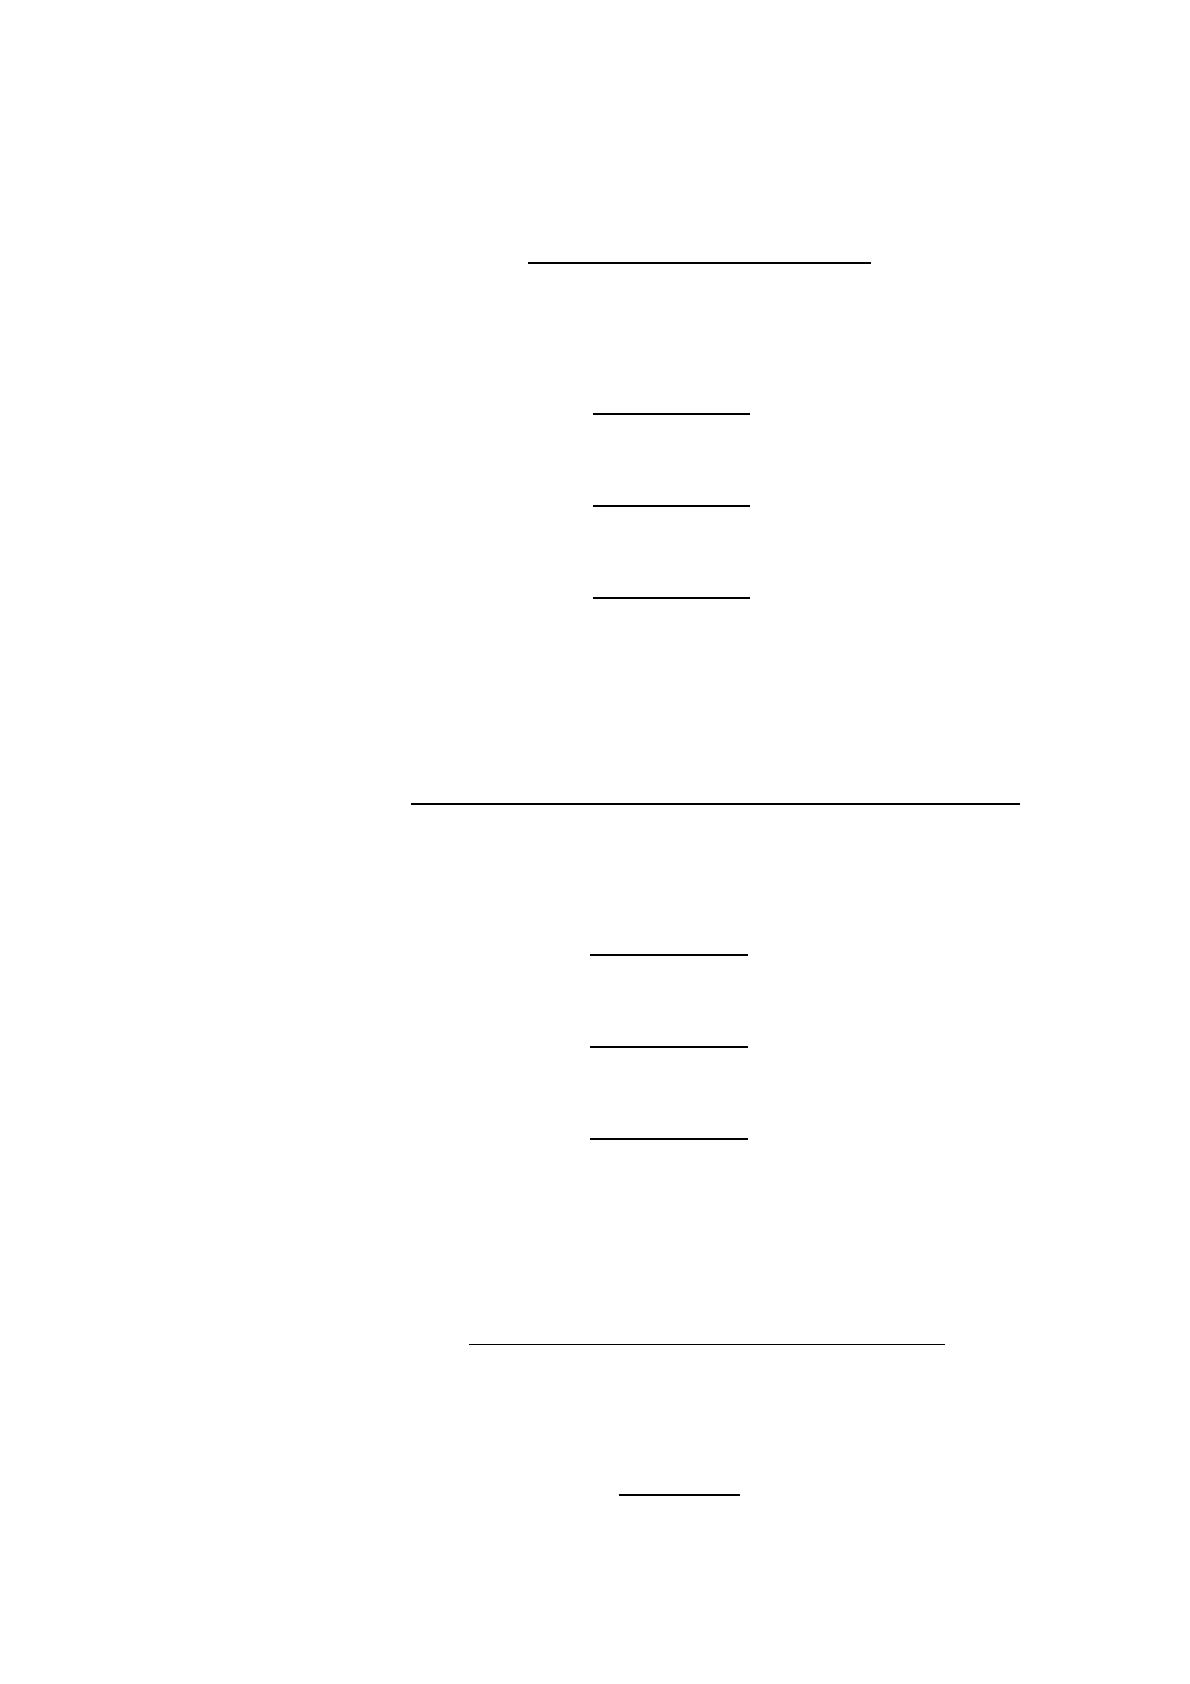
Период оборота оборотных активов рассчитывается по формуле (25) и
измеряется в днях:
П.обор.акт.=
Средняя величина оборотных активов
Средняя суточная выручка
(25)
ВР/365 = Средняя суточная выручка
П. обор. об. акт. 2018 =
4 822 000,00
25 252 000,00/365
= 70 дн.
П. обор. об. акт. 2017 =
14 200 000,00
72 154 000,00/365
= 72 дн.
П. обор. об. акт. 2016 =
16 592 000,00
72 658 000,00/365
= 84 дн.

40
Период оборота запасов (26) рассчитывается по формуле:
Поз=
Средная величина запасов
Средняя суточная выручка
(26)
Поз 2018 =
2 697 000,00
69 183,56
= 40 дн.
Поз 2017 =
5 411 000,00
197 682,19
= 28 дн.
Поз 2016 =
6 704 000,00
199 063,01
= 34 дн.
Период оборота дебиторской задолженности (27):
Пдз=
СРедняя величина дебиторской задолженности
Среднесуточная выручка
(27)
Пдз2018 =
2 078 000,00
69 183,56
= 31 дн.
Пдз2017 =
8 557 000,00
197 682,19
= 44 дн.
Пдз2016 =
9 760 000,00
199 063,01
= 50 дн.
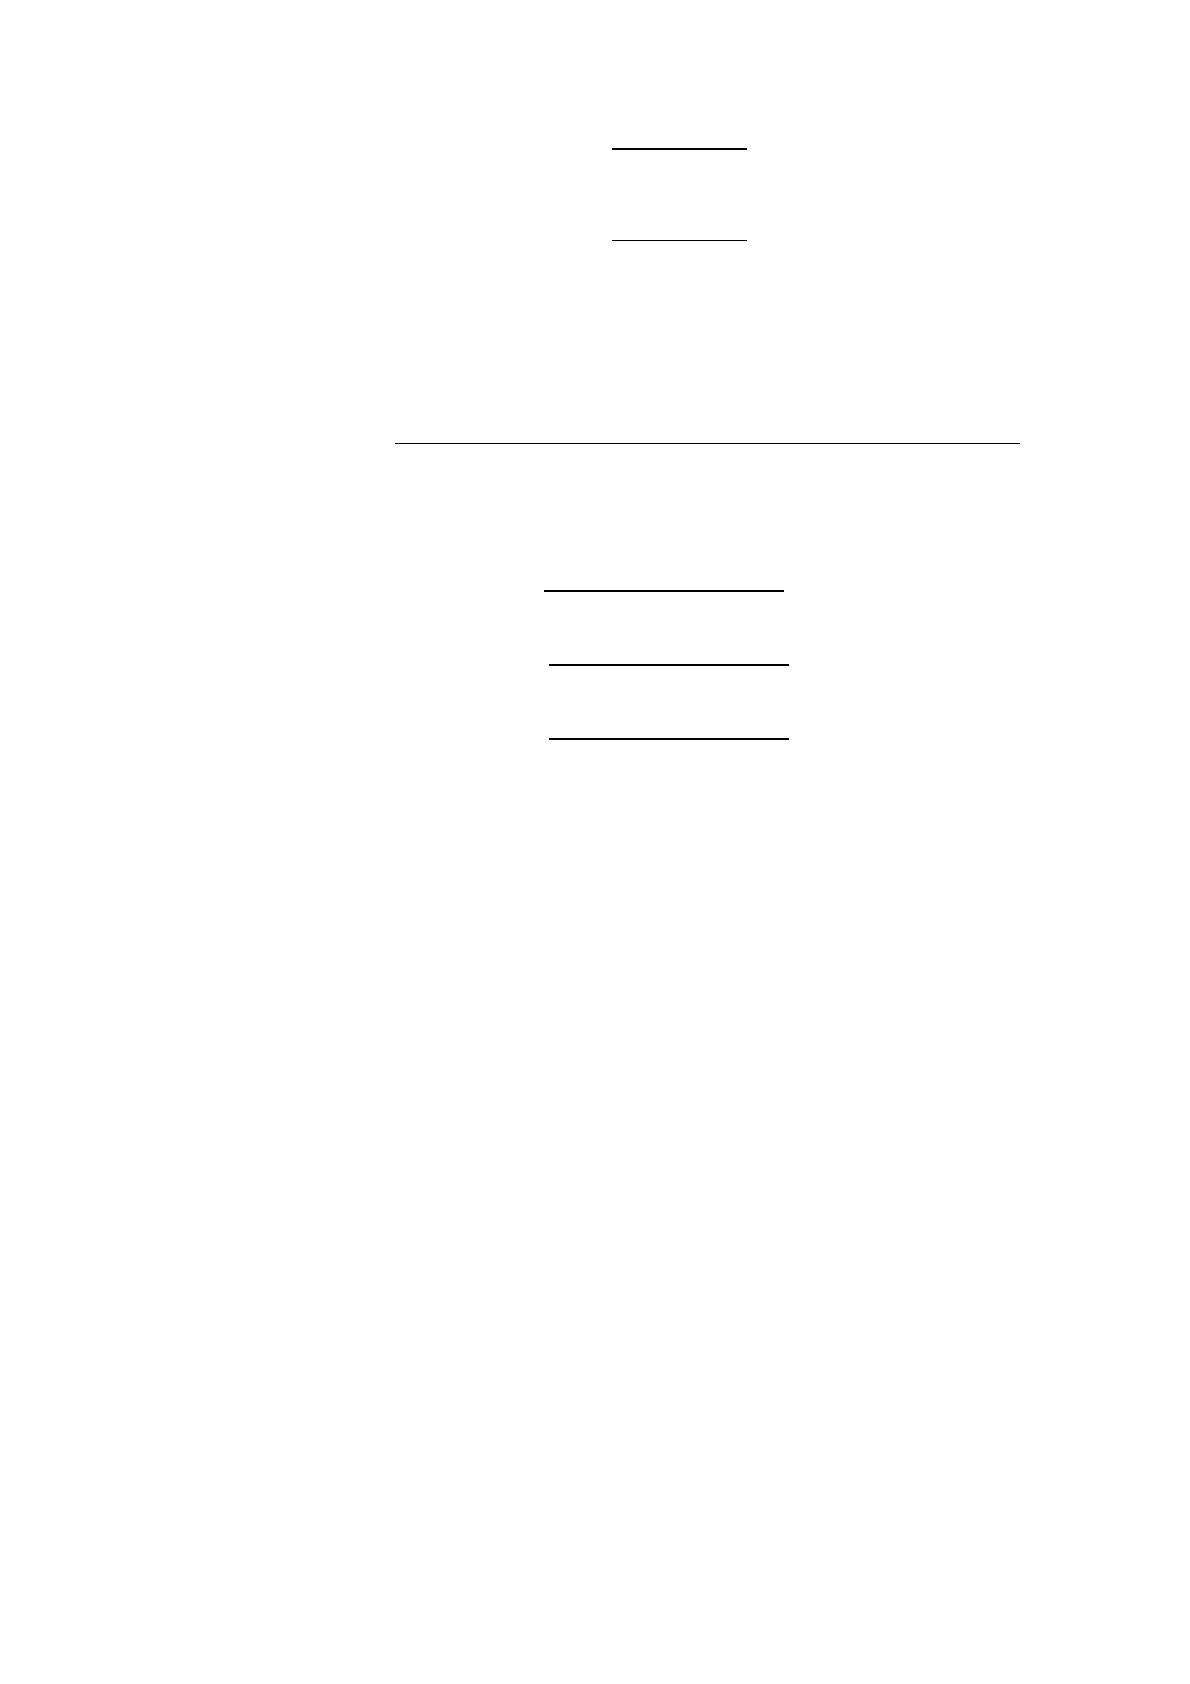
Период оборота денежных средств рассчитывается по формуле (28):
Пдс=
Средняя величина денежных средств
Среднесуточная выручка
(28)
Пдс 2018 =
47 000,00
69 183,56
= 1 дн.
41
Пдс 2017 =
232 000,00
197 682,19
= 2 дн.
Пдс 2016 =
128 000,00
199 063,01
= 1 дн.
Период оборота кредиторской задолженности (29) рассчитывается по
формуле:
Пкз=
Средняя величина кредиторской задолженности
Себестоимость/365
(29)
Пкз 2018 =
9 267 000,00
21 975 000,00 /365
= 153 дн.
Пкз 2017 =
14 232 000,00
60 624 000,00 /365
= 86 дн.
Пкз 2016 =
11 314 000,00
71 593 000,00 /365
= 58 дн.
Подводя итоги расчётов, автор делает выводы исходя из приложения 3.
Коэффициент автономии с 2017 года не превышает минимального значения
(0,5). Это говорит об уменьшении финансовой устойчивости, независимости
организации и увеличении риска финансовых затруднений. Коэффициент
обеспеченности собственными средствами не соответствует нормативу (≥0,1).
Это означает что собственные средства не покрывает необходимые затраты.
Коэффициент промежуточной ликвидности в 2016 году составил 2,15, что
соответствует его достаточному значению (≥0,7-0,8). В последующие годы
данный коэффициент уменьшился и пересек порог минимального значения в
2018 году. Коэффициент текущей ликвидности за все 3 года не превышает
оптимальное значение коэффициента (≥2). Это говорит о низкой способности
организации погасить свои обязательства, если обратить в наличность все
имеющиеся на данный момент оборотные средства. Основная проблема
предприятия заключается в неспособности предприятия рассчитываться с
поставщиками, что приводит к накоплению кредиторской задолженности и как
итог уменьшению ликвидности и рентабельности предприятия.
42
2.3 Анализ прибыли предприятия
Безусловно, методика и последовательность анализа и оценки прибыли
определяется тем, в какой форме предполагается его проводить.
Прежде всего, необходимо, используя данные отчета о финансовых
результатах за отчетный и предыдущий годы определить изменение величины
общей бухгалтерской прибыли предприятия (совокупной прибыли). (см.таб.2)
По данным таблицы видно, что сумма убытка до налогообложения
увеличилась 7 926 тыс. руб., или 30 484,62%.
Увеличение суммы убытка обусловлено уменьшением суммы полученной
выручки на 46 902 тыс. руб., или 65%, уменьшения валовой прибыли на 8 253
тыс. руб., или 71,58%.
Таблица 2
Анализ и оценка структуры, состава и динамики финансовых
результатов ООО «ЛКФ» за период 2017-2018 год. (авторская
разработка)
№
п/п
Показатель
Базовый
период
(2017г.)
Отчетный
период
(2018г.)
Отклонение
Темп
роста, %
Темп,
прироста,
%
тыс.
руб.
уд. вес,
%
тыс.
руб.
уд. вес,
%
тыс.
руб.
уд.
вес, %
Доходы и расходы по основным видам деятельности
1 Выручка
72 154 45,88 25 252 50,72 -46 902 43,64 35,00 -65,00
2 Себестоимость
60 624
38,55 21 975 44,14 -38 649 35,96 36,25 -63,75
3
Валовая
прибыль(убыток)
11 530 7,33 3 277 6,58 -8 253 7,68 28,42 -71,58
4
Коммерческие
расходы
10093
6,42 4 534 9,11 -5 559 5,17 44,92 -55,08
5
Управленческие
расходы
0 0 0 0 0 0
6
Прибыль
(убыток) от
продаж
1 437 0,92 - 1 257
-2,52 -2 694 2,51 -87,47 -187,47
Прочие доходы и расходы
7
Проценты к
получению
0 0 0 0 0 0
8
Проценты к
уплате
776 0,49 802 1,61 26 -0,02 103,35 3,35
9
Доходы от
участия в других
организациях
0 0 0 0 0 0
10
Прочие доходы
54 0,03 1 080 2,17 1 026 -0,95 2 000,00 1 900,00
11
Прочие расходы
741 0,47 6 973 14,01 6 232 -5,80 941,03 841,03
43
Таблица 2 (окончание)
12
Прибыль(убыток)
до
налогообложения
-26 -0,02 - 7 952 -15,97 -7 926 7,37 30 584,62 30 484,62
13
Изменение
отложенных
налоговых
активов
- 150 -0,10 1 528
3,07 1 678 -1,56 -1 018,67 -1 118,67
14
Изменение
отложенных
налоговых
обязательств
87 0,06 1 606
3,23 1 519 -1,41 1 845,98 1 745,98
15
Текущий налог на
прибыль
0 0 0 0 0 0
16
Чистая
прибыль(убыток)
- 52 -0,03 -8030 -16,13 -7 978 7,42 15 442,31 15 342,31
Итого:
157268 100% 49788 100%
-107480
100%
Убытка не удалось избежать, даже не смотря на уменьшение
себестоимости на 38 649 тыс. руб., или 63,75%, а также уменьшения
коммерческих расходов на 5 559 тыс. руб., или 55,08%.
Эффективность производственной деятельности организации
характеризуют следующие показатели рентабельности, как общий показатель
рентабельности организации и показатель рентабельности продаж.
Проанализируем рентабельность производственной деятельности ООО «ЛКФ»
(см.табл. 3)
Таблица 3
Показатели рентабельности производственной
деятельности ООО «ЛКФ» тыс. руб. (авторская разработка)
Показатель 2016 г. 2017 г. 2018г.
Валовая
рентабельность
продаж
1 065 ÷ 72 658 ×
100 = 1,47
11 530 ÷ 72 154
× 100 = 15,98
3277 ÷ 25 252 ×
100 = 12,98
Рентабельность
организации
- 10 241 ÷ 72 658
× 100 = - 14,10
- 52 ÷ 72 154 ×
100 = - 0,07
- 8 030 ÷ 25 252
× 100 = - 31,80
Рентабельность
реализованной
продукции
1 065 ÷ 71 593 ×
100 = 1,49
11 530 ÷ 60 624
× 100 = 19,02
3277 ÷ 21 975 ×
100 = 14,91
Как показывают вышеприведенные расчеты, в 2016-2018 годах продажи
ООО «ЛКФ» были рентабельными (см.рис. 3). Валовая рентабельность продаж