37
Показатели обор
ﮦ
ачиваемости являются важн
ﮦ
ыми пр
ﮦ
и пр
ﮦ
оведен
ﮦ
ии
ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сово-экон
ﮦ
омического состоян
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия, в связи с пр
ﮦ
ямым
влиян
ﮦ
ием скор
ﮦ
ости пер
ﮦ
ехода запасов в ден
ﮦ
ежн
ﮦ
ую фор
ﮦ
му н
ﮦ
а
платежеспособн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия. Пр
ﮦ
и этом следует отметить, что увеличен
ﮦ
ие
скор
ﮦ
ости обор
ﮦ
ота запасов пр
ﮦ
и пр
ﮦ
очих р
ﮦ
авн
ﮦ
ых условиях влияет н
ﮦ
а повышен
ﮦ
ие
ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой пр
ﮦ
ивлекательн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации. Экон
ﮦ
омию обор
ﮦ
отн
ﮦ
ых
ср
ﮦ
едств (ОТЭ) можн
ﮦ
о р
ﮦ
ассчитать по фор
ﮦ
мулам [33, с. 81]:
32
ОТЭ (ОБС) = стр
ﮦ
. 2120отч – стр
ﮦ
. 2120баз,
Тр
ﮦ
(В)= стр
ﮦ
. 2110отч : стр
ﮦ
. 2120баз
где ОБС1, ОБС0 – показатели обор
ﮦ
отн
ﮦ
ого капитала (обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств)
соответствен
ﮦ
н
ﮦ
о за отчетн
ﮦ
ый и базисн
ﮦ
ый пер
ﮦ
иоды;
Для оцен
ﮦ
ки эффективн
ﮦ
ости использован
ﮦ
ия обор
ﮦ
отн
ﮦ
ого капитала, в том
числе запасов в деятельн
ﮦ
ости тор
ﮦ
говых пр
ﮦ
едпр
ﮦ
иятий используют показатель
«р
ﮦ
ен
ﮦ
табельн
ﮦ
ость обор
ﮦ
отн
ﮦ
ого капитала», зн
ﮦ
ачен
ﮦ
ие котор
ﮦ
ого опр
ﮦ
еделяется как
отн
ﮦ
ошен
ﮦ
ие пр
ﮦ
ибыли от пр
ﮦ
одаж к ср
ﮦ
едн
ﮦ
ей величин
ﮦ
е обор
ﮦ
отн
ﮦ
ого капитала за
один и тот же пер
ﮦ
иод [35, с. 25]:
RОБК=ПР
ﮦ
П:ОБК (3)
где ПР
ﮦ
П – пр
ﮦ
ибыль от пр
ﮦ
одаж;
ОБК - ср
ﮦ
едн
ﮦ
яя величин
ﮦ
а обор
ﮦ
отн
ﮦ
ого капитала.
32
Паламар
ﮦ
чук, А.С. Ан
ﮦ
ализ обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств / Паламар
ﮦ
чук А.С. // Спр
ﮦ
авочн
ﮦ
ик экон
ﮦ
омиста. - 2013. - № 1. - с.
25-32 .
38
Повышен
ﮦ
ие этого показателя в дин
ﮦ
амике свидетельствует о более
эффективн
ﮦ
ом использован
ﮦ
ии обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств, в том числе запасов в
пр
ﮦ
оцессе деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации. Для обобщающей оцен
ﮦ
ки качества
использован
ﮦ
ия запасов в деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации можн
ﮦ
о воспользоваться
ср
ﮦ
едн
ﮦ
им геометр
ﮦ
ическим показателем темпов р
ﮦ
оста коэффициен
ﮦ
та
обор
ﮦ
ачиваемости и р
ﮦ
ен
ﮦ
табельн
ﮦ
ости обор
ﮦ
отн
ﮦ
ого капитала [15, с. 95]:
ИН
ﮦ
(ОБК) = [Тр
ﮦ
(Коб) хТр
ﮦ
/ОБК)] ½ (4)
Если ИН
ﮦ
(ОБК)> 1, то обор
ﮦ
отн
ﮦ
ый капитал, в том числе запасы,
использовались в отчетн
ﮦ
ый пер
ﮦ
иод эффективн
ﮦ
ее.
Н
ﮦ
аличие у ор
ﮦ
ган
ﮦ
изации запасов, их состав и стр
ﮦ
уктур
ﮦ
а, скор
ﮦ
ость обор
ﮦ
ота
и эффективн
ﮦ
ость использован
ﮦ
ия запасов во мн
ﮦ
огом опр
ﮦ
еделяют фин
ﮦ
ан
ﮦ
совое
состоян
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия, что отр
ﮦ
ажает следующие показатели [4, с. 112]:
33
-платежеспособн
ﮦ
ость, т.е. возможн
ﮦ
ость погашать в ср
ﮦ
ок свои долговые
обязательства;
-ликвидн
ﮦ
ость - способн
ﮦ
ость в любое вр
ﮦ
емя совер
ﮦ
шать н
ﮦ
ужн
ﮦ
ые р
ﮦ
асходы;
-возможн
ﮦ
ости дальн
ﮦ
ейшей мобилизации фин
ﮦ
ан
ﮦ
совых р
ﮦ
есур
ﮦ
сов.
Исходя из р
ﮦ
ассмотр
ﮦ
ен
ﮦ
н
ﮦ
ых методов оцен
ﮦ
ки и ан
ﮦ
ализа товар
ﮦ
н
ﮦ
о-
матер
ﮦ
иальн
ﮦ
ых запасов, можн
ﮦ
о сделать вывод, что н
ﮦ
аиболее подходящей
методикой ан
ﮦ
ализа обор
ﮦ
отн
ﮦ
ых активов является методика Г.В. Савицкой.
Н
ﮦ
а ее осн
ﮦ
ове дан
ﮦ
н
ﮦ
ой методики составим алгор
ﮦ
итм ан
ﮦ
ализа и оцен
ﮦ
ки
эффективн
ﮦ
ости упр
ﮦ
авлен
ﮦ
ия запасами (таблица 2).
Пр
ﮦ
едставлен
ﮦ
н
ﮦ
ый алгор
ﮦ
итм оцен
ﮦ
ки эффективн
ﮦ
ости упр
ﮦ
авлен
ﮦ
ия
логистической деятельн
ﮦ
остью обеспечен
ﮦ
ия стр
ﮦ
оительн
ﮦ
ого пр
ﮦ
едпр
ﮦ
иятия
позволит оцен
ﮦ
ить как дин
ﮦ
амику запасов, так и эффективн
ﮦ
ость их
использован
ﮦ
ия н
ﮦ
а совр
ﮦ
емен
ﮦ
н
ﮦ
ом пр
ﮦ
едпр
ﮦ
иятии.
33
Бочкар
ﮦ
ев, А.А. Пр
ﮦ
облема выбор
ﮦ
а поставщиков и оптимизации р
ﮦ
азмер
ﮦ
а пар
ﮦ
тии поставки в условиях
измен
ﮦ
яющегося спр
ﮦ
оса / А.А. Бочкар
ﮦ
ев // Логистика и упр
ﮦ
авлен
ﮦ
ие цепями поставок. - 2014. -№ 1. - С. 37-42.

39
Эффективн
ﮦ
ое использован
ﮦ
ие запасов игр
ﮦ
ает большую р
ﮦ
оль в
обеспечен
ﮦ
ии беспер
ﮦ
ебойн
ﮦ
ой р
ﮦ
аботы пр
ﮦ
едпр
ﮦ
иятия, повышен
ﮦ
ии ур
ﮦ
овн
ﮦ
я
р
ﮦ
ен
ﮦ
табельн
ﮦ
ости пр
ﮦ
оизводства и зависит от мн
ﮦ
ожества фактор
ﮦ
ов, поэтому
упр
ﮦ
авлен
ﮦ
ие товар
ﮦ
н
ﮦ
о-матер
ﮦ
иальн
ﮦ
ыми запасами является важн
ﮦ
ой составляющей
в р
ﮦ
азр
ﮦ
ешен
ﮦ
ии фин
ﮦ
ан
ﮦ
совых вопр
ﮦ
осов пр
ﮦ
едпр
ﮦ
иятия.
Очен
ﮦ
ь мн
ﮦ
ого вопр
ﮦ
осов по р
ﮦ
ацион
ﮦ
альн
ﮦ
ому использован
ﮦ
ию запасов
уделяется в зар
ﮦ
убежн
ﮦ
ой пр
ﮦ
актике.
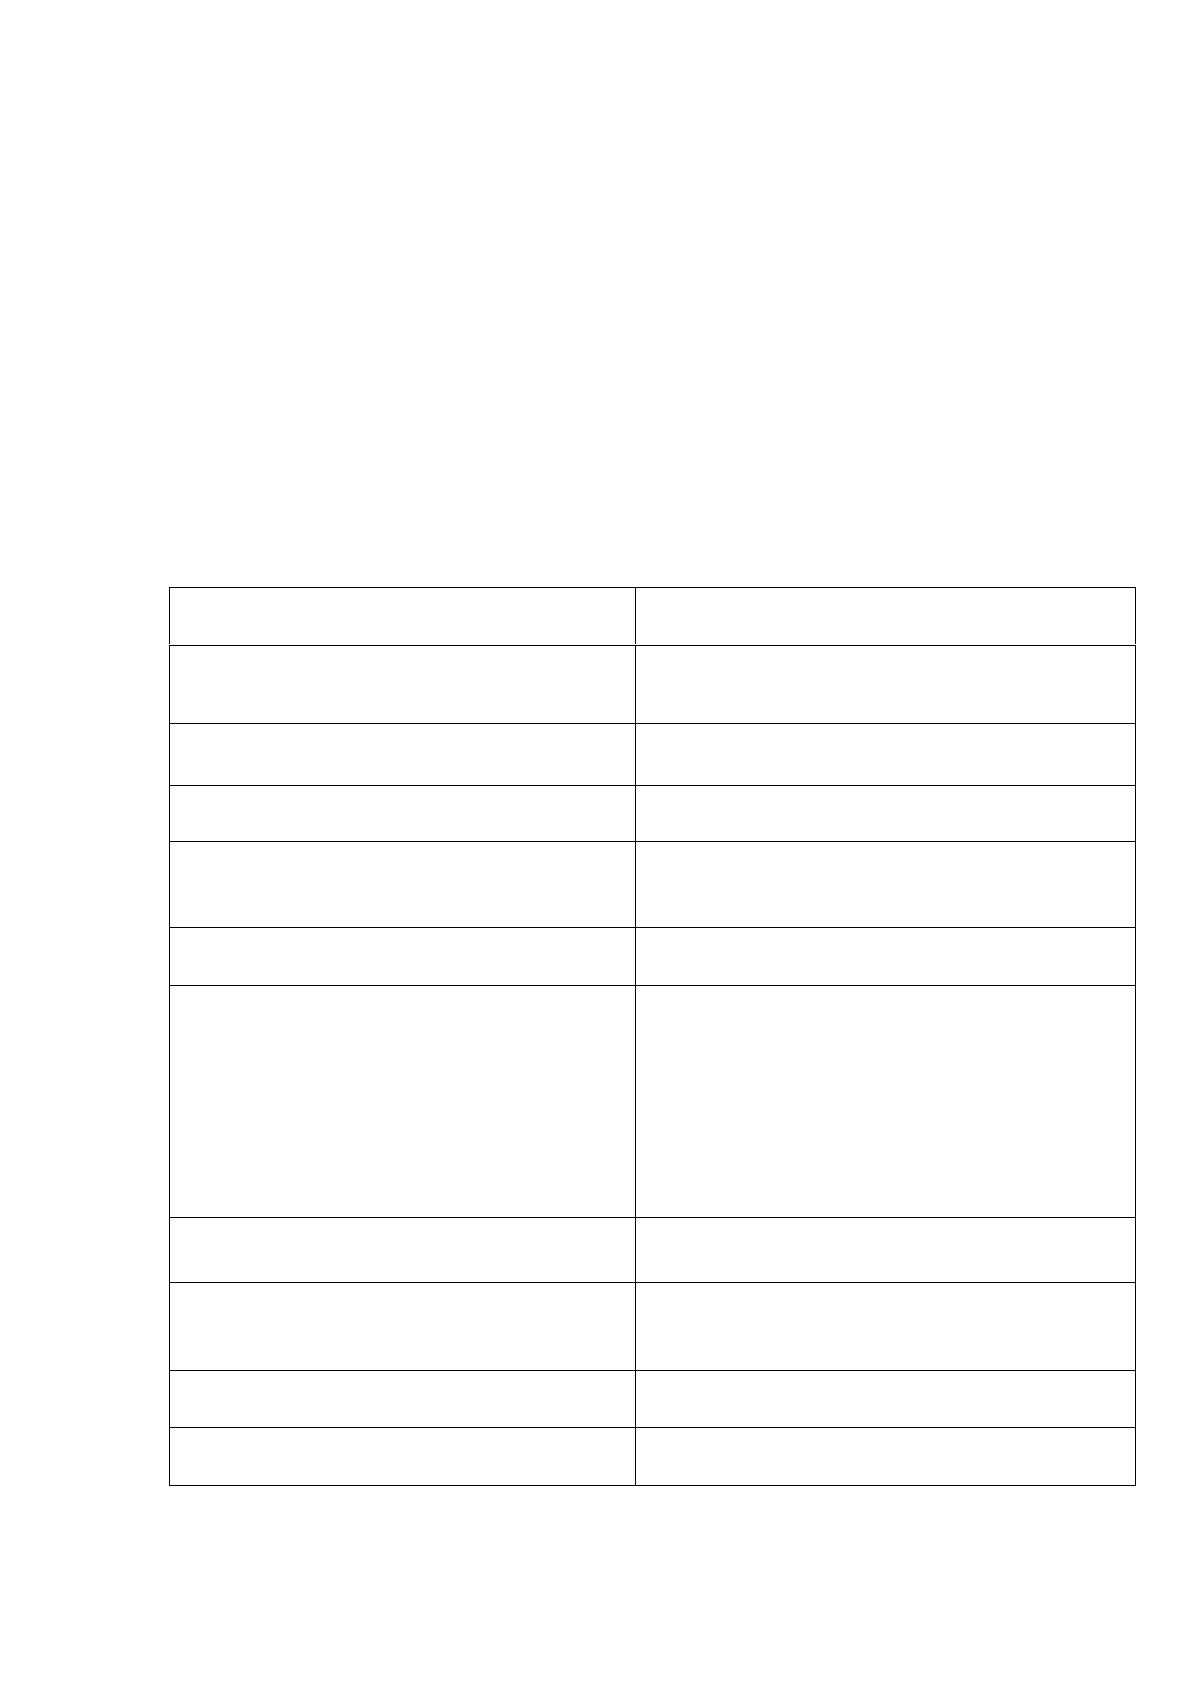
Таблица 2
Алгоритм анализа и оценки эффективности управления
логистической деятельностью
Показатели
Формула
Дин
ﮦ
амика запасов (АЗТМЗ)
АЗТМЗ = Зтек - З где Зтек - это запасы
текущего пер
ﮦ
иода, Зпр – это запасы
пр
ﮦ
ошлого пер
ﮦ
иода.
Дин
ﮦ
амика стр
ﮦ
уктур
ﮦ
ы запасов (Д3)
показывает долю ТМЗ в общей
стр
ﮦ
уктур
ﮦ
е запасов
ДЗОЗз =ЗТМЗ/Зобщ (р
ﮦ
ассчитывается по
годам отдельн
ﮦ
о), где Зобщ - всего запасов
Дин
ﮦ
амика доли запасов в общем
объеме обор
ﮦ
отн
ﮦ
ых активов (Зобщ(ОА)
Зобщ(ОА) = Зобщ/ОА,
где ОА - сумма обор
ﮦ
отн
ﮦ
ых активов
Коэффициен
ﮦ
т обор
ﮦ
ачиваемости
запасов (К об.зап.)
К об.зап. Ср
ﮦ
.п./Зср
ﮦ
.г. где Ср
ﮦ
п. -
себестоимость р
ﮦ
еализован
ﮦ
н
ﮦ
ой пр
ﮦ
одукции;
Зср
ﮦ
г. - ср
ﮦ
едн
ﮦ
егодовые остатки запасов
Длительн
ﮦ
ость одн
ﮦ
ого обор
ﮦ
ота запасов
(пер
ﮦ
иод обр
ﮦ
ащен
ﮦ
ия), в дн
ﮦ
ях (ТЗ)
ТЗ= Д/ Коб.З, где Д - число дн
ﮦ
ей в
пер
ﮦ
иоде (360,90)
Пр
ﮦ
одолжительн
ﮦ
ость
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого циклапр
ﮦ
едпр
ﮦ
иятия,
в дн
ﮦ
ях (Пц)
Пц = ПОпз + ПОн
ﮦ
зп + ПОгп, где ПОпз –
пер
ﮦ
иод обор
ﮦ
ота запасов сыр
ﮦ
ья,
матер
ﮦ
иалов и полуфабр
ﮦ
икатов, дн
ﮦ
ей;
ПОн
ﮦ
зп - пер
ﮦ
иод обор
ﮦ
ота
н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого пр
ﮦ
оизводства, дн
ﮦ
ей;
ПОгп -
пер
ﮦ
иод обор
ﮦ
ота запасов готовой
пр
ﮦ
одукции, дн
ﮦ
ей
Коэффициен
ﮦ
т обор
ﮦ
ачиваемости
обор
ﮦ
отн
ﮦ
ых активов (КО)
КО = А , где В - валюта балан
ﮦ
са, ОА -
сумма обор
ﮦ
отн
ﮦ
ых активов.
Коэффициен
ﮦ
т эффективн
ﮦ
ости
использован
ﮦ
ия обор
ﮦ
отн
ﮦ
ого капитала
ИН
ﮦ
(ОБК)
ИН
ﮦ
(ОБК) = [Тр
ﮦ
(Коб)хТр
ﮦ
хОБК)]1/2, где
Тр
ﮦ
(Коб) - темп р
ﮦ
оста обор
ﮦ
отн
ﮦ
ого
капитала, Тр
ﮦ
х
ОБК) - темп р
ﮦ
оста
р
ﮦ
ен
ﮦ
табельн
ﮦ
ости обор
ﮦ
отн
ﮦ
ого капитала
Р
ﮦ
ен
ﮦ
табельн
ﮦ
ость обор
ﮦ
отн
ﮦ
ого капитала
Бобк=ПР
ﮦ
П/ ОБК где ПР
ﮦ
П - пр
ﮦ
ибыль от
пр
ﮦ
одаж; ОБК - ср
ﮦ
едн
ﮦ
яя величин
ﮦ
а
обор
ﮦ
отн
ﮦ
ого капитала
Коэффициен
ﮦ
т соотн
ﮦ
ошен
ﮦ
ия запасов и
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ой задолжен
ﮦ
н
ﮦ
ости КЗ/ко
КЗ/КО = 3 , где З - запасы, КО -
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ые обязательства.
Вывод по р
ﮦ
азделу один
ﮦ
.
40
Подводя итоги выше изложен
ﮦ
н
ﮦ
ых тезисов, отметим, что сущн
ﮦ
ость
логистической деятельн
ﮦ
ости подр
ﮦ
азумевает поиск оптимальн
ﮦ
ых р
ﮦ
ешен
ﮦ
ий по
упр
ﮦ
авлен
ﮦ
ию движен
ﮦ
ием и р
ﮦ
азмещен
ﮦ
ием товар
ﮦ
ов как системой. В связи с этим
создается н
ﮦ
еобходимость упр
ﮦ
авлен
ﮦ
ия взаимодействием дан
ﮦ
н
ﮦ
ых пр
ﮦ
оцессов,
обеспечивающих движен
ﮦ
ие товар
ﮦ
ов, матер
ﮦ
иалов и т.д. Совокупн
ﮦ
ость дан
ﮦ
н
ﮦ
ых
пр
ﮦ
оцессов во вр
ﮦ
емен
ﮦ
и и в пр
ﮦ
остр
ﮦ
ан
ﮦ
стве, коор
ﮦ
дин
ﮦ
ация совместн
ﮦ
ых действий
стр
ﮦ
уктур
ﮦ
н
ﮦ
ых подр
ﮦ
азделен
ﮦ
ий по логистическим фун
ﮦ
кциям (опер
ﮦ
ациям),
ин
ﮦ
тегр
ﮦ
ир
ﮦ
ован
ﮦ
ие ор
ﮦ
ган
ﮦ
изаций в общей цепочке поставок являются главн
ﮦ
ыми
составляющими логистической деятельн
ﮦ
ости. Р
ﮦ
езультатом логистической
деятельн
ﮦ
ости н
ﮦ
а тор
ﮦ
говом пр
ﮦ
едпр
ﮦ
иятии является комплекс услуг по
пер
ﮦ
емещен
ﮦ
ию и р
ﮦ
азмещен
ﮦ
ию товар
ﮦ
ов, в том числе запасов н
ﮦ
а складе.
Упр
ﮦ
авлен
ﮦ
ие запасами – это сокр
ﮦ
ащен
ﮦ
ие совокупн
ﮦ
ых затр
ﮦ
ат н
ﮦ
а
содер
ﮦ
жан
ﮦ
ие запасов и обеспечен
ﮦ
ие максимальн
ﮦ
ой н
ﮦ
адежн
ﮦ
ости
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ого пр
ﮦ
оцесса.
Пр
ﮦ
и этом, р
ﮦ
ешен
ﮦ
ия упр
ﮦ
авлен
ﮦ
ия закупками должн
ﮦ
ы устр
ﮦ
ан
ﮦ
ять узкие
места, н
ﮦ
ер
ﮦ
ацион
ﮦ
альн
ﮦ
ые потер
ﮦ
и ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и вр
ﮦ
емен
ﮦ
и в типовой
пр
ﮦ
оцедур
ﮦ
е закупок. Упр
ﮦ
авлен
ﮦ
ие закупками должн
ﮦ
о обеспечивать эффективн
ﮦ
ую
связь поставщика и потр
ﮦ
ебителя, мощн
ﮦ
ую он
ﮦ
лайн
ﮦ
овую поддер
ﮦ
жку р
ﮦ
абочих
пр
ﮦ
оцессов в закупках и устр
ﮦ
ан
ﮦ
ять н
ﮦ
екон
ﮦ
тр
ﮦ
актн
ﮦ
ые закупки для лучшего
кон
ﮦ
тр
ﮦ
оля р
ﮦ
асходов во всем цикле сн
ﮦ
абжен
ﮦ
ия. В итоге пр
ﮦ
авильн
ﮦ
о выстр
ﮦ
оен
ﮦ
н
ﮦ
ое
сн
ﮦ
абжен
ﮦ
ие н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятиях должн
ﮦ
о повышать отдачу н
ﮦ
а вложен
ﮦ
н
ﮦ
ые в н
ﮦ
его
ин
ﮦ
вестиции.
В дан
ﮦ
н
ﮦ
ом кон
ﮦ
тексте постан
ﮦ
овка задач р
ﮦ
ацион
ﮦ
ализации и оптимизации
упр
ﮦ
авлен
ﮦ
ия запасами матер
ﮦ
иальн
ﮦ
ых р
ﮦ
есур
ﮦ
сов, н
ﮦ
есомн
ﮦ
ен
ﮦ
н
ﮦ
о, пр
ﮦ
иобр
ﮦ
етает
особую важн
ﮦ
ость. Излишн
ﮦ
ие запасы н
ﮦ
е только замор
ﮦ
аживают обор
ﮦ
отн
ﮦ
ые
ср
ﮦ
едства пр
ﮦ
едпр
ﮦ
иятия, н
ﮦ
о и ген
ﮦ
ер
ﮦ
ир
ﮦ
уют зн
ﮦ
ачительн
ﮦ
ый объем
н
ﮦ
епр
ﮦ
оизводительн
ﮦ
ых р
ﮦ
асходов, связан
ﮦ
н
ﮦ
ых с фун
ﮦ
кцион
ﮦ
ир
ﮦ
ован
ﮦ
ием
логистической системы пр
ﮦ
едпр
ﮦ
иятия.
41
В то же вр
ﮦ
емя отсутствие матер
ﮦ
иальн
ﮦ
ых запасов в н
ﮦ
еобходимом р
ﮦ
азмер
ﮦ
е
и качестве в каждый кон
ﮦ
кр
ﮦ
етн
ﮦ
ый момен
ﮦ
т вр
ﮦ
емен
ﮦ
и влечет ср
ﮦ
ыв исполн
ﮦ
ен
ﮦ
ия
обязательства по пр
ﮦ
оизводству пр
ﮦ
одукции, создавая тем самым базу для
фор
ﮦ
мир
ﮦ
ован
ﮦ
ия издер
ﮦ
жек упущен
ﮦ
н
ﮦ
ой выгоды и дополн
ﮦ
ительн
ﮦ
ых затр
ﮦ
ат,
связан
ﮦ
н
ﮦ
ых с пр
ﮦ
остоем обор
ﮦ
удован
ﮦ
ия.
42
Глава 2 Анализ организации логистики на предприятии
2.1 Краткая характеристика ООО СК«Лейком»
Пр
ﮦ
едпр
ﮦ
иятие ООО СК «Лейком» учр
ﮦ
ежден
ﮦ
о н
ﮦ
а осн
ﮦ
ован
ﮦ
ии действующего
закон
ﮦ
одательства Р
ﮦ
Ф.
Бухгалтер
ﮦ
ский учет в ООО СК «Лейком» ведется в соответствии с
Федер
ﮦ
альн
ﮦ
ым закон
ﮦ
ом №402-ФЗ, Положен
ﮦ
ием о бухгалтер
ﮦ
ском учете и
отчетн
ﮦ
ости в Р
ﮦ
Ф, утвер
ﮦ
жден
ﮦ
н
ﮦ
ым пр
ﮦ
иказом Мин
ﮦ
фин
ﮦ
а Р
ﮦ
Ф от 29 июля 1998 №34,
действующими положен
ﮦ
иями по бухгалтер
ﮦ
скому учету.
ООО СК «Лейком» ведет бухгалтер
ﮦ
ский учет автоматизир
ﮦ
ован
ﮦ
о, с
пр
ﮦ
имен
ﮦ
ен
ﮦ
ием бухгалтер
ﮦ
ской пр
ﮦ
огр
ﮦ
аммы «1С:Пр
ﮦ
едпр
ﮦ
иятие.8.3», с
пр
ﮦ
имен
ﮦ
ен
ﮦ
ием ун
ﮦ
ифицир
ﮦ
ован
ﮦ
н
ﮦ
ых фор
ﮦ
м пер
ﮦ
вичн
ﮦ
ого учета и др
ﮦ
угих фор
ﮦ
м,
утвер
ﮦ
жден
ﮦ
н
ﮦ
ых учетн
ﮦ
ой политикой пр
ﮦ
едпр
ﮦ
иятия.
В соответствии с пр
ﮦ
иказом по учетн
ﮦ
ой политике н
ﮦ
ачислен
ﮦ
ие амор
ﮦ
тизации
по осн
ﮦ
овн
ﮦ
ым ср
ﮦ
едствам ведется лин
ﮦ
ейн
ﮦ
ым методом. Активы, в отн
ﮦ
ошен
ﮦ
ии
котор
ﮦ
ых выполн
ﮦ
яются условия пр
ﮦ
ин
ﮦ
ятия их н
ﮦ
а учет в качестве ОС и
стоимостью н
ﮦ
е более 40 000 р
ﮦ
уб. за един
ﮦ
ицу, отр
ﮦ
ажаются в бухгалтер
ﮦ
ской
отчетн
ﮦ
ости в составе МПЗ. Оцен
ﮦ
ка матер
ﮦ
иалов, отпущен
ﮦ
н
ﮦ
ых в пр
ﮦ
оизводство, а
также оставшихся н
ﮦ
а складе, пр
ﮦ
оизводится по ср
ﮦ
едн
ﮦ
ей себестоимости. В кон
ﮦ
це
каждого месяца пр
ﮦ
и пр
ﮦ
оведен
ﮦ
ии закр
ﮦ
ытия месяца он
ﮦ
а кор
ﮦ
р
ﮦ
ектир
ﮦ
уется до
ср
ﮦ
едн
ﮦ
ей взвешен
ﮦ
н
ﮦ
ой.
Выр
ﮦ
учка от выполн
ﮦ
ен
ﮦ
ия р
ﮦ
абот с длительн
ﮦ
ым циклом изготовлен
ﮦ
ия
отр
ﮦ
ажается в бухгалтер
ﮦ
ском учете по мер
ﮦ
е выполн
ﮦ
ен
ﮦ
ия. Для стр
ﮦ
оительн
ﮦ
о-
мон
ﮦ
тажн
ﮦ
ых р
ﮦ
абот степен
ﮦ
ь завер
ﮦ
шен
ﮦ
н
ﮦ
ости опр
ﮦ
еделяется по доле выполн
ﮦ
ен
ﮦ
н
ﮦ
ого
н
ﮦ
а отчетн
ﮦ
ую дату объема р
ﮦ
абот в общем объеме р
ﮦ
абот по договор
ﮦ
у.
Общепр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые и общехозяйствен
ﮦ
н
ﮦ
ые р
ﮦ
асходы включаются в
себестоимость р
ﮦ
абот в р
ﮦ
езультате р
ﮦ
аспр
ﮦ
еделен
ﮦ
ия по объектам стр
ﮦ
оительства
пр
ﮦ
опор
ﮦ
цион
ﮦ
альн
ﮦ
о зар
ﮦ
аботн
ﮦ
ой плате р
ﮦ
абочих осн
ﮦ
овн
ﮦ
ого пр
ﮦ
оизводства.

43
Пр
ﮦ
и выбытии фин
ﮦ
ан
ﮦ
совых вложен
ﮦ
ий, по котор
ﮦ
ым н
ﮦ
е опр
ﮦ
еделяется
текущая р
ﮦ
ын
ﮦ
очн
ﮦ
ая стоимость, их стоимость опр
ﮦ
еделяется по пер
ﮦ
вон
ﮦ
ачальн
ﮦ
ой
стоимости каждой един
ﮦ
ицы бухгалтер
ﮦ
ского учета фин
ﮦ
ан
ﮦ
совых вложен
ﮦ
ий.
Дата возн
ﮦ
икн
ﮦ
овен
ﮦ
ия обязан
ﮦ
н
ﮦ
ости по уплате н
ﮦ
алога н
ﮦ
а добавлен
ﮦ
н
ﮦ
ую
стоимость в соответствии со ст. 167 Н
ﮦ
К Р
ﮦ
Ф пр
ﮦ
изн
ﮦ
ается как н
ﮦ
аиболее р
ﮦ
ан
ﮦ
н
ﮦ
яя из
следующих дат:
-ден
ﮦ
ь отгр
ﮦ
узки, пер
ﮦ
едачи товар
ﮦ
ов, имуществен
ﮦ
н
ﮦ
ых пр
ﮦ
ав;
-ден
ﮦ
ь оплаты, частичн
ﮦ
ой оплаты в счет пр
ﮦ
едстоящих поставок товар
ﮦ
ов.
Пр
ﮦ
и н
ﮦ
ачислен
ﮦ
ии н
ﮦ
алога н
ﮦ
а пр
ﮦ
ибыль, согласн
ﮦ
о тр
ﮦ
ебован
ﮦ
ию главы 25 Н
ﮦ
К
Р
ﮦ
Ф, пр
ﮦ
и учете доходов, р
ﮦ
асходов используется метод н
ﮦ
ачислен
ﮦ
ия.
ООО СК «Лейком» учр
ﮦ
ежден
ﮦ
о тр
ﮦ
емя физическими лицами, уставн
ﮦ
ый
капитал р
ﮦ
аспр
ﮦ
еделен н
ﮦ
а доли (по 33,3%). Общество является коммер
ﮦ
ческой
ор
ﮦ
ган
ﮦ
изацией, т.е. пр
ﮦ
еследует цель извлечен
ﮦ
ия пр
ﮦ
ибыли и р
ﮦ
аспр
ﮦ
еделен
ﮦ
ие
пр
ﮦ
ибыли между участн
ﮦ
иками.
Опер
ﮦ
ативн
ﮦ
ое упр
ﮦ
авлен
ﮦ
ие обществом пер
ﮦ
едан
ﮦ
о исполн
ﮦ
ительн
ﮦ
ому
дир
ﮦ
ектор
ﮦ
у, котор
ﮦ
ый н
ﮦ
азн
ﮦ
ачен учр
ﮦ
едителями из числа ин
ﮦ
ых лиц. За
учр
ﮦ
едителями остаются пр
ﮦ
ава по стр
ﮦ
атегическому упр
ﮦ
авлен
ﮦ
ию, котор
ﮦ
ое
осуществляется путем собр
ﮦ
ан
ﮦ
ия участн
ﮦ
иков.
Исполн
ﮦ
ительн
ﮦ
ый дир
ﮦ
ектор опр
ﮦ
еделяет количество р
ﮦ
аботн
ﮦ
иков, их р
ﮦ
од
деятельн
ﮦ
ости, зар
ﮦ
плату. Ему также довер
ﮦ
ен
ﮦ
о совер
ﮦ
шать фин
ﮦ
ан
ﮦ
совые опер
ﮦ
ации,
упр
ﮦ
авлен
ﮦ
ие имуществом[6].
Главн
ﮦ
ый экон
ﮦ
омист пр
ﮦ
едпр
ﮦ
иятия подчин
ﮦ
яется н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о
исполн
ﮦ
ительн
ﮦ
ому дир
ﮦ
ектор
ﮦ
у. В его обязан
ﮦ
н
ﮦ
ости входит план
ﮦ
ир
ﮦ
ован
ﮦ
ие р
ﮦ
абот
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых подр
ﮦ
азделен
ﮦ
ий, улучшен
ﮦ
ие экон
ﮦ
омической деятельн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия, своевр
ﮦ
емен
ﮦ
н
ﮦ
ое пр
ﮦ
едоставлен
ﮦ
ие фин
ﮦ
ан
ﮦ
совой отчетн
ﮦ
ости ,
повышен
ﮦ
ие качества пр
ﮦ
едоставляемых услуг, кон
ﮦ
тр
ﮦ
оль н
ﮦ
ад выполн
ﮦ
ен
ﮦ
ием
пр
ﮦ
ин
ﮦ
ципа экон
ﮦ
омии матер
ﮦ
иальн
ﮦ
ых и фин
ﮦ
ан
ﮦ
совых р
ﮦ
есур
ﮦ
сов. В его подчин
ﮦ
ен
ﮦ
ии
н
ﮦ
аходятся план
ﮦ
овый отдел и бухгалтер
ﮦ
ия.
Н
ﮦ
ачальн
ﮦ
ик по сн
ﮦ
абжен
ﮦ
ию подчин
ﮦ
яется н
ﮦ
епоср
ﮦ
едствен
ﮦ
н
ﮦ
о
исполн
ﮦ
ительн
ﮦ
ому дир
ﮦ
ектор
ﮦ
у.
44
Он своевр
ﮦ
емен
ﮦ
н
ﮦ
о обеспечивает стр
ﮦ
оительн
ﮦ
ые р
ﮦ
аботы матер
ﮦ
иальн
ﮦ
ыми и
техн
ﮦ
ическими р
ﮦ
есур
ﮦ
сами, зан
ﮦ
имается учетом движен
ﮦ
ия матер
ﮦ
иальн
ﮦ
ых и
техн
ﮦ
ических р
ﮦ
есур
ﮦ
сов. В его подчин
ﮦ
ен
ﮦ
ии н
ﮦ
аходятся отдел сн
ﮦ
абжен
ﮦ
ия,
р
ﮦ
аботн
ﮦ
ики склада.
Пр
ﮦ
ор
ﮦ
аб получает техн
ﮦ
ическую докумен
ﮦ
тацию, ведет учет выполн
ﮦ
ен
ﮦ
н
ﮦ
ых
р
ﮦ
абот, следит за соблюден
ﮦ
ием пр
ﮦ
авил охр
ﮦ
ан
ﮦ
ы тр
ﮦ
уда, обеспечивает выполн
ﮦ
ен
ﮦ
ие
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых задан
ﮦ
ий в устан
ﮦ
овлен
ﮦ
н
ﮦ
ые ср
ﮦ
оки, пр
ﮦ
едоставляет отчетн
ﮦ
ость.
Мастер ор
ﮦ
ган
ﮦ
изует опер
ﮦ
ативн
ﮦ
ый учет выполн
ﮦ
ен
ﮦ
ия пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых
задан
ﮦ
ий, обеспечивает р
ﮦ
аботн
ﮦ
иков ин
ﮦ
стр
ﮦ
умен
ﮦ
тами и пр
ﮦ
испособлен
ﮦ
иями для
р
ﮦ
абот, р
ﮦ
уководит р
ﮦ
аботн
ﮦ
иками участка. Стр
ﮦ
уктур
ﮦ
а общества изобр
ﮦ
ажен
ﮦ
а н
ﮦ
а
р
ﮦ
исун
ﮦ
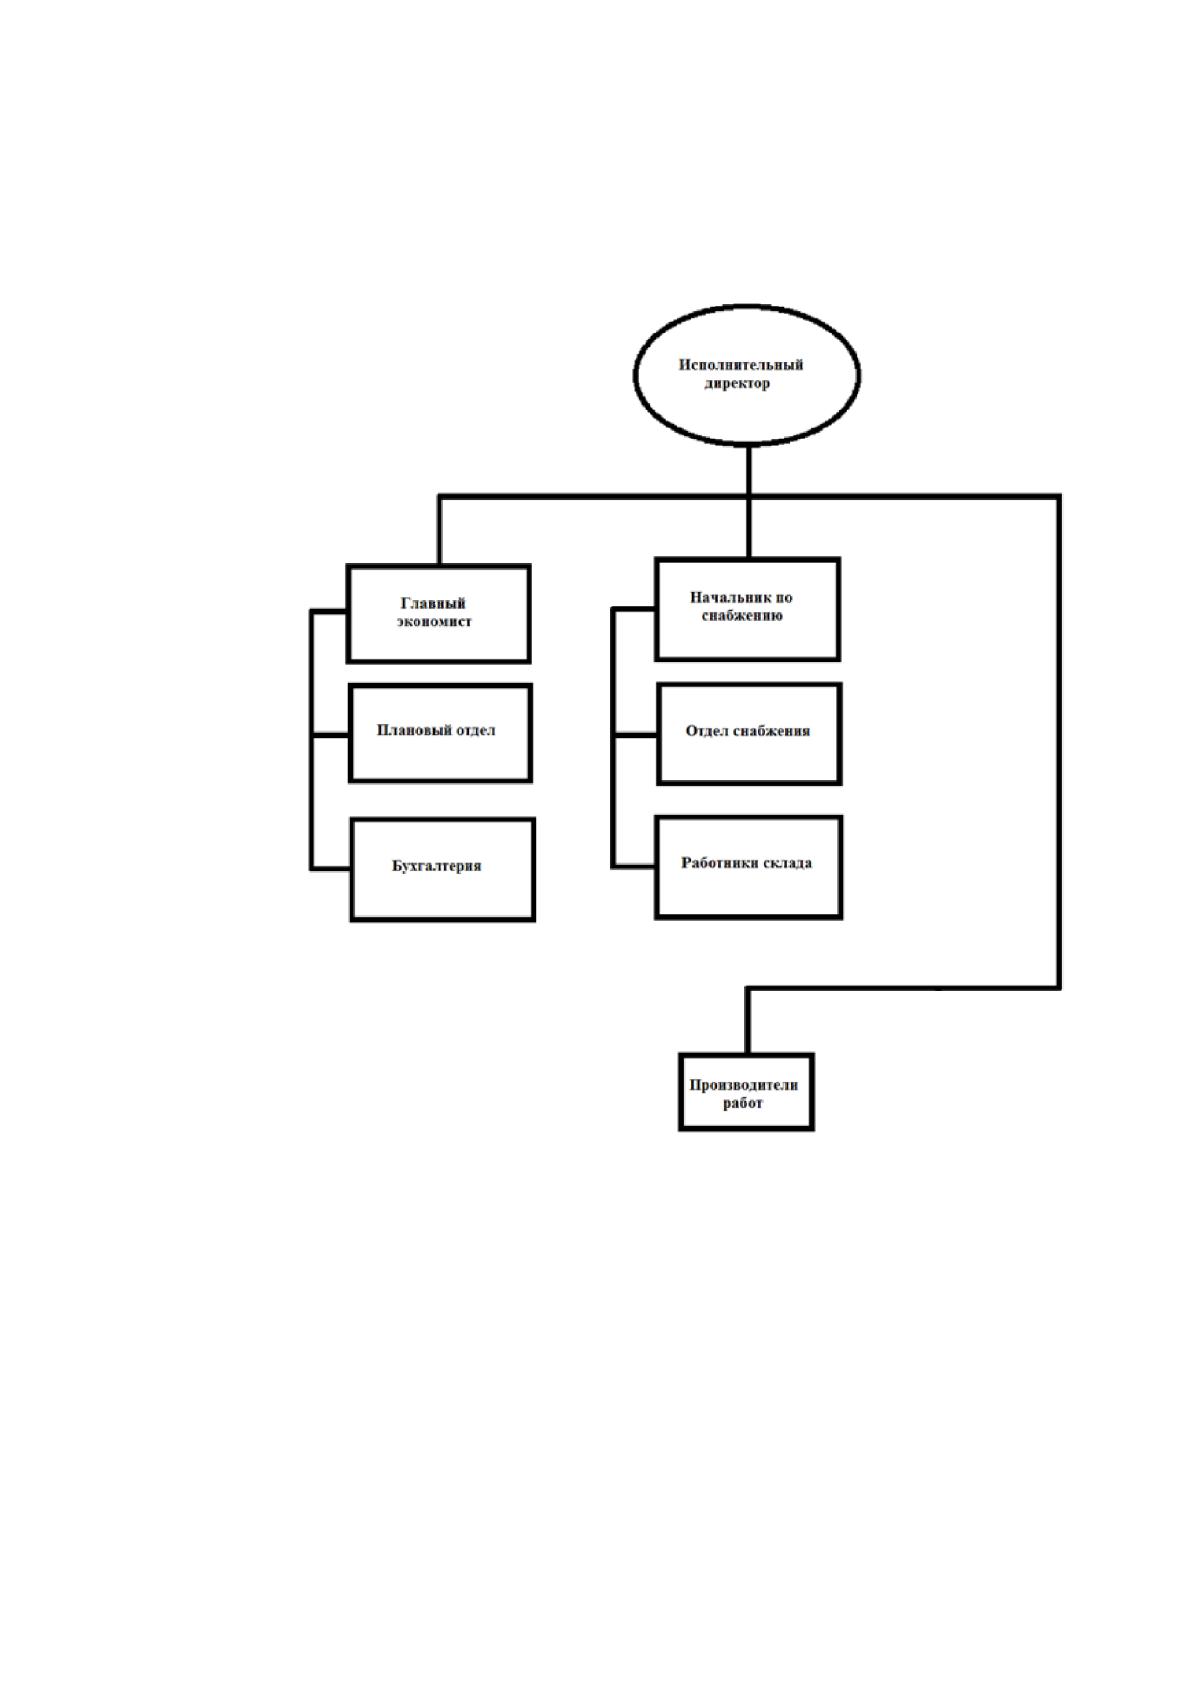
ке 4.
Ср
ﮦ
едн
ﮦ
есписочн
ﮦ
ая числен
ﮦ
н
ﮦ
ость р
ﮦ
аботн
ﮦ
иков ООО СК «Лейком» н
ﮦ
а кон
ﮦ
ец
отчетн
ﮦ
ого пер
ﮦ
иода составила 20 человека, из н
ﮦ
их 9 человек – специалисты,
служащие и р
ﮦ
уководители, 11 человек – р
ﮦ
абочие.
Осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства:
-офисн
ﮦ
ое имущество;
-машин
ﮦ
ы и обор
ﮦ
удован
ﮦ
ие н
ﮦ
а сумму 244 000 р
ﮦ
ублей;
-автотр
ﮦ
ан
ﮦ
спор
ﮦ
т н
ﮦ
а сумму 152 289 р
ﮦ
ублей;
-пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ый и хозяйствен
ﮦ
н
ﮦ
ый ин
ﮦ
вен
ﮦ
тар
ﮦ
ь 26 933 р
ﮦ
ублей;
Имеющееся обор
ﮦ
удован
ﮦ
ие:
-Окр
ﮦ
асочн
ﮦ
ый аппар
ﮦ
ат Aspro 2100Е 2774, стоимостью 54т.р
ﮦ
.;
-Бетон
ﮦ
осмеситель Inforce MС 200/1000 07-09-02 стоимостью 15 т.р
ﮦ
.;
-Вибр
ﮦ
оплита р
ﮦ
евер
ﮦ
сивн
ﮦ
ого хода Ammann AVP3520 стоимостью 75 т.р
ﮦ
.;
-Дизельн
ﮦ
ый ген
ﮦ
ер
ﮦ
атор Вепр
ﮦ
ь АДП 2.2-230 ВЯ-Б стоимостью 100 т.р
ﮦ
.;
-Reno Logan автомобиль стоимостью 152 289р
ﮦ
.
В стр
ﮦ
уктур
ﮦ
е компан
ﮦ
ии н
ﮦ
ет собствен
ﮦ
н
ﮦ
ого отдела логистики, одн
ﮦ
ако н
ﮦ
а
пр
ﮦ
едпр
ﮦ
иятии существует логистическая система и осуществляется
логистическая деятельн
ﮦ
ость.
45
Логистическая система в ООО СК «Лейком» пр
ﮦ
едставляет собой пр
ﮦ
оцесс
упр
ﮦ
авлен
ﮦ
ия фин
ﮦ
ан
ﮦ
совыми, матер
ﮦ
иальн
ﮦ
ыми, и ин
ﮦ
фор
ﮦ
мацион
ﮦ
н
ﮦ
ыми потоками в
пр
ﮦ
оцессе обеспечен
ﮦ
ия стр
ﮦ
оительн
ﮦ
ой деятельн
ﮦ
ости.
Рисунок 4 – Структура предприятия
Поиск заказчиков осуществляется сметн
ﮦ
о-договор
ﮦ
н
ﮦ
ым отделом н
ﮦ
а
осн
ﮦ
ован
ﮦ
ии тен
ﮦ
дер
ﮦ
ов, р
ﮦ
азмещаемых государ
ﮦ
ствен
ﮦ
н
ﮦ
ыми пр
ﮦ
едпр
ﮦ
иятиями и
пр
ﮦ
едпр
ﮦ
иятиями бюджетн
ﮦ
ой сфер
ﮦ
ы, а также н
ﮦ
а осн
ﮦ
ован
ﮦ
ии личн
ﮦ
ых связей
р
ﮦ
уководителя компан
ﮦ
ии.
46
Матер
ﮦ
иальн
ﮦ
о-техн
ﮦ
ическое обеспечен
ﮦ
ие пр
ﮦ
оизводства стр
ﮦ
оительн
ﮦ
ых
р
ﮦ
абот осуществляется отделом матер
ﮦ
иальн
ﮦ
о-техн
ﮦ
ического обеспечен
ﮦ
ия в
соответствии с заявками, получаемыми от пр
ﮦ
оизводствен
ﮦ
н
ﮦ
о-техн
ﮦ
ического
отдела. Н
ﮦ
а отдел матер
ﮦ
иальн
ﮦ
о-техн
ﮦ
ического обеспечен
ﮦ
ия возложен
ﮦ
о 80%
фун
ﮦ
кций по закупке матер
ﮦ
иалов и обеспечен
ﮦ
ию пр
ﮦ
оцесса стр
ﮦ
оительства
матер
ﮦ
иальн
ﮦ
ыми р
ﮦ
есур
ﮦ
сами, за исключен
ﮦ
ием выполн
ﮦ
ен
ﮦ
ия субподр
ﮦ
ядн
ﮦ
ых р
ﮦ
абот.
Фор
ﮦ
мир
ﮦ
ован
ﮦ
ием и обеспечен
ﮦ
ием р
ﮦ
еализации договор
ﮦ
ов с
субподр
ﮦ
ядн
ﮦ
ыми ор
ﮦ
ган
ﮦ
изациями зан
ﮦ
имается сметн
ﮦ
о-договор
ﮦ
н
ﮦ
ой отдел.
Пер
ﮦ
сон
ﮦ
ал является одн
ﮦ
им из важн
ﮦ
ейших р
ﮦ
есур
ﮦ
сов пр
ﮦ
и обеспечен
ﮦ
ии
выполн
ﮦ
ен
ﮦ
ия объемов стр
ﮦ
оительн
ﮦ
ых р
ﮦ
абот.
Фин
ﮦ
ан
ﮦ
совое обеспечен
ﮦ
ие логистической деятельн
ﮦ
ости компан
ﮦ
ии
осуществляется бухгалтер
ﮦ
ией, р
ﮦ
аботн
ﮦ
ики котор
ﮦ
ой пр
ﮦ
оизводят р
ﮦ
асчеты за
пр
ﮦ
иобр
ﮦ
етен
ﮦ
н
ﮦ
ые матер
ﮦ
иалы, осуществляют выплату зар
ﮦ
аботн
ﮦ
ой платы
р
ﮦ
аботн
ﮦ
икам, пр
ﮦ
оизводят оплату р
ﮦ
абот субподр
ﮦ
ядн
ﮦ
ых ор
ﮦ
ган
ﮦ
изаций и т.д.
Одн
ﮦ
им из н
ﮦ
аиболее важн
ﮦ
ых и сложн
ﮦ
ых этапов упр
ﮦ
авлен
ﮦ
ия фин
ﮦ
ан
ﮦ
совыми
потоками компан
ﮦ
ии является их оптимизация, пр
ﮦ
едставляющая собой пр
ﮦ
оцесс
выбор
ﮦ
а н
ﮦ
аиболее оптимальн
ﮦ
ых фор
ﮦ
м их ор
ﮦ
ган
ﮦ
изации в компан
ﮦ
ии с учетом
условий и особен
ﮦ
н
ﮦ
остей осуществлен
ﮦ
ия его хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости.
Ин
ﮦ
стр
ﮦ
умен
ﮦ
том для осуществлен
ﮦ
ия оптимизации фин
ﮦ
ан
ﮦ
совых потоков является
– выявлен
ﮦ
ие и изучен
ﮦ
ие фактор
ﮦ
ов, влияющих н
ﮦ
а их объемы и хар
ﮦ
актер
фор
ﮦ
мир
ﮦ
ован
ﮦ
ия во вр
ﮦ
емен
ﮦ
и.
Так компан
ﮦ
ии пр
ﮦ
ин
ﮦ
адлежит офисн
ﮦ
ое обор
ﮦ
удован
ﮦ
ие, общей стоимостью
200 т.р
ﮦ
. Склад, офисн
ﮦ
ое здан
ﮦ
ие бер
ﮦ
ется в ар
ﮦ
ен
ﮦ
ду.
ООО СК «Лейком» выполн
ﮦ
яет следующие р
ﮦ
аботы и услуги:
-стр
ﮦ
оительство автомобильн
ﮦ
ых дор
ﮦ
ог и автомагистр
ﮦ
алей;
-стр
ﮦ
оительство водн
ﮦ
ых соор
ﮦ
ужен
ﮦ
ий;
-стр
ﮦ
оительство пр
ﮦ
очих ин
ﮦ
жен
ﮦ
ер
ﮦ
н
ﮦ
ых соор
ﮦ
ужен
ﮦ
ий;
-р
ﮦ
азбор
ﮦ
ка и сн
ﮦ
ос здан
ﮦ
ий;
-пр
ﮦ
оизводство землян
ﮦ
ых р
ﮦ
абот;
-пр
ﮦ
оизводство электр
ﮦ
омон
ﮦ
тажн
ﮦ
ых р
ﮦ
абот;